※本記事にはプロモーション(アフィリエイトリンク)が含まれます。
親を施設に入れることが決まった。ところが入居一時金が要ると言われ、まとまったお金を用意しなければならなくなった。
このとき出てくる選択肢のひとつがリースバックです。家を売って現金を受け取り、そのあとは家賃を払って同じ家に住み続けます。
国土交通省は2022年6月に「住宅のリースバックに関するガイドブック」を出しました。 制度を勧めるためではなく、トラブルが起きているからです。実際に挙げられている事例には、700万円で売った家の市場価格が1億2,000万円相当だったというものがあります。
仕組みと、国が挙げた7つの注意点を順に整理します。
 みどり
 たくみ先生
結論|先に3つ
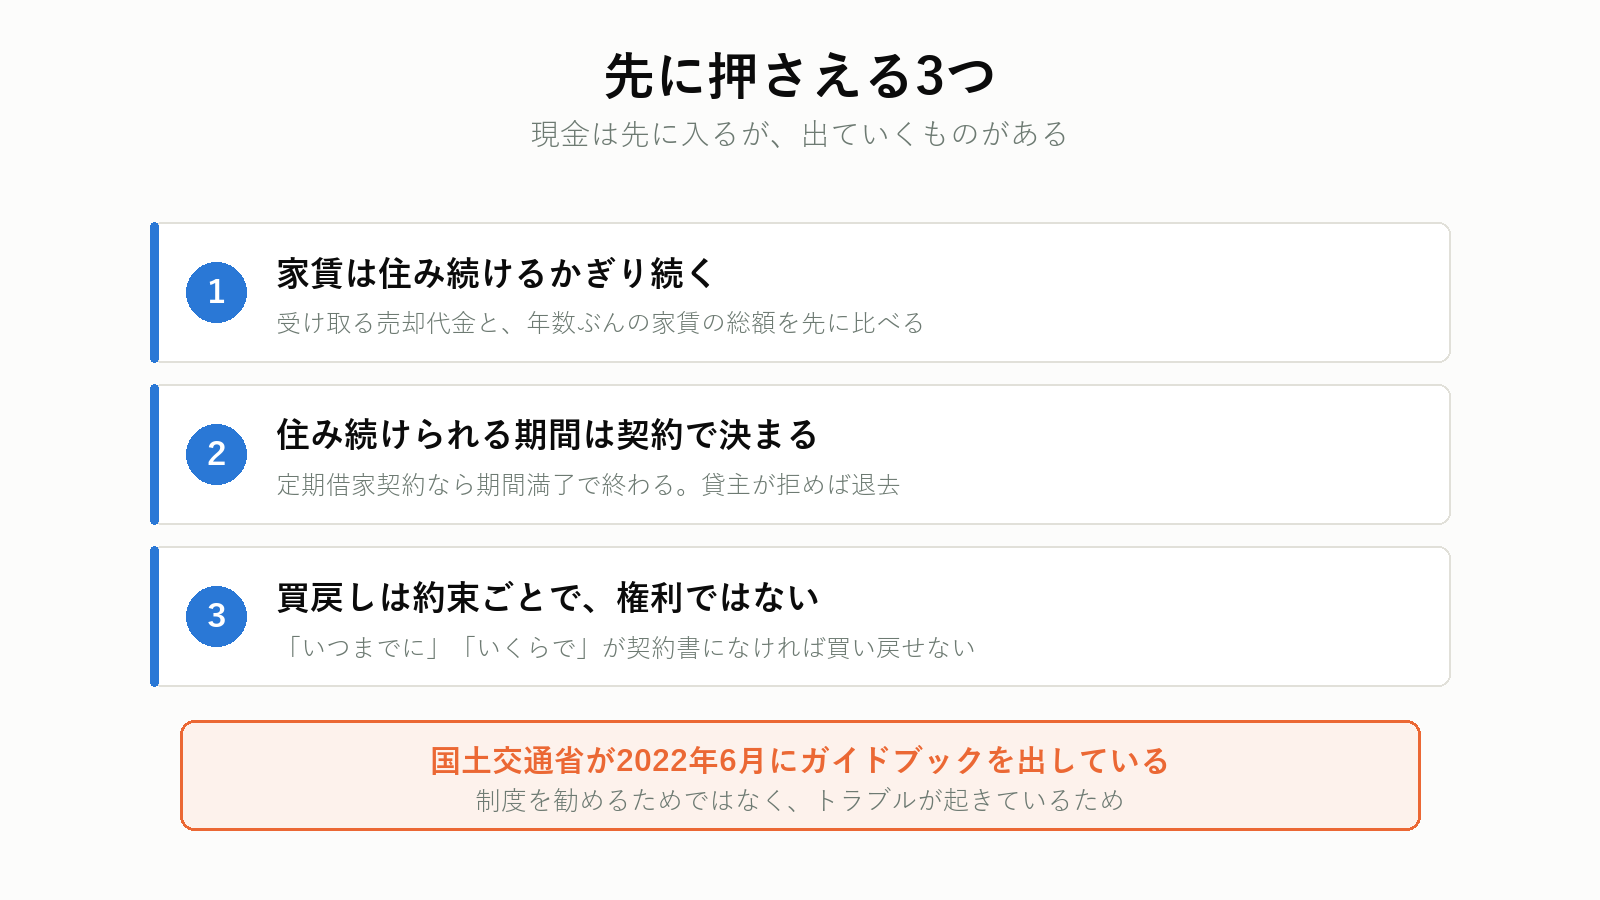
1. 現金は先に入るが、家賃は一生続く
受け取る売却代金と、住み続ける年数ぶんの家賃。どちらが大きいかを先に計算します。
2. 住み続けられる期間は契約で決まる
定期借家契約なら期間満了で終わります。貸主が再契約を拒めば退去です。
3. 買戻しは約束ごとで、権利ではない
「いつまでに」「いくらで」買い戻せるのかが契約書に書かれていなければ、買い戻せません。
売却・買取・リースバックをまとめて相談する
同じ家でも、売り方によって手取りも住み続けられる期間も変わります。仲介・買取保証付き仲介・買取・任意売却・リースバックを一社で扱う会社なら、横に並べて比べられます。

プロモーションを含みます。
リースバックの仕組み
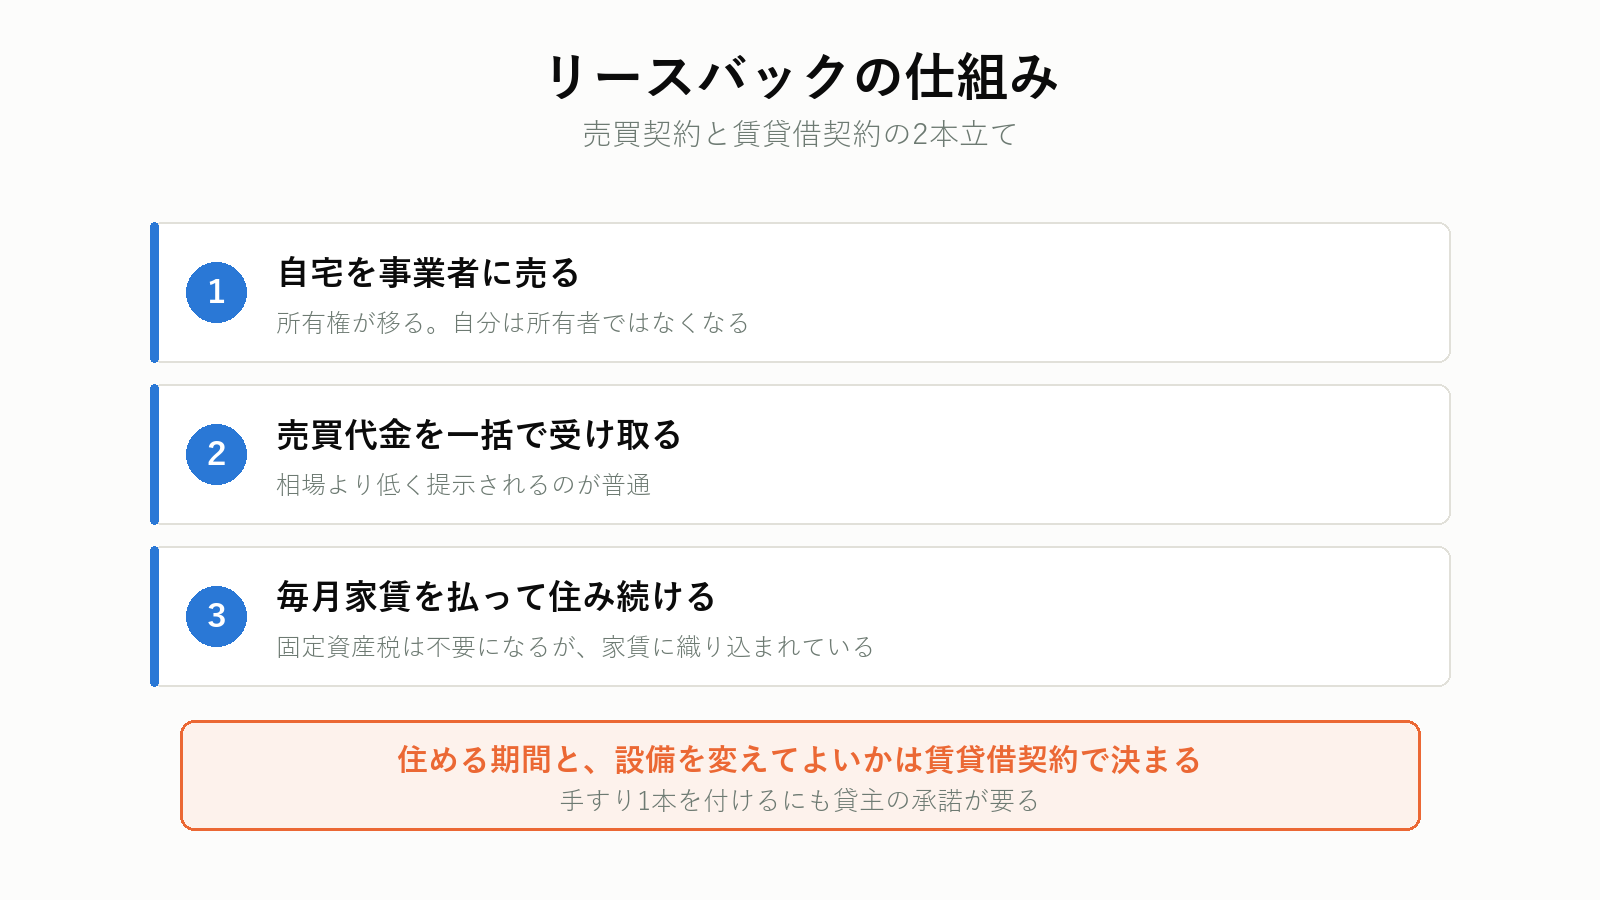
国土交通省のガイドブックは、こう定義しています。
住宅のリースバックとは、住宅を売却して現金を得て、売却後は毎月賃料を支払うことで、住んでいた住宅に引き続き住むというサービスです。
やりとりは2本立てです。売買契約で家の所有権が事業者に移り、賃貸借契約で住み続けます。
| リースバック前 | リースバック後 | |
|---|---|---|
| 家の所有者 | 自分 | 事業者 |
| 住んでいる立場 | 所有者 | 借主 |
| 固定資産税 | 払う | 払わない |
| 修繕費 | 自分 | 契約による |
| 毎月の支出 | ローンがなければ0円 | 家賃 |
| 住める期間 | 無期限 | 契約による |
固定資産税を払わなくてよくなるのは事実ですが、得をしたわけではありません。 ガイドブックは、家賃が「修繕費等を含め、貸主が負担する様々な費用も踏まえて設定されて」いると書いています。 税金も修繕費も、家賃に乗っています。
施設の入居一時金をつくる使い方
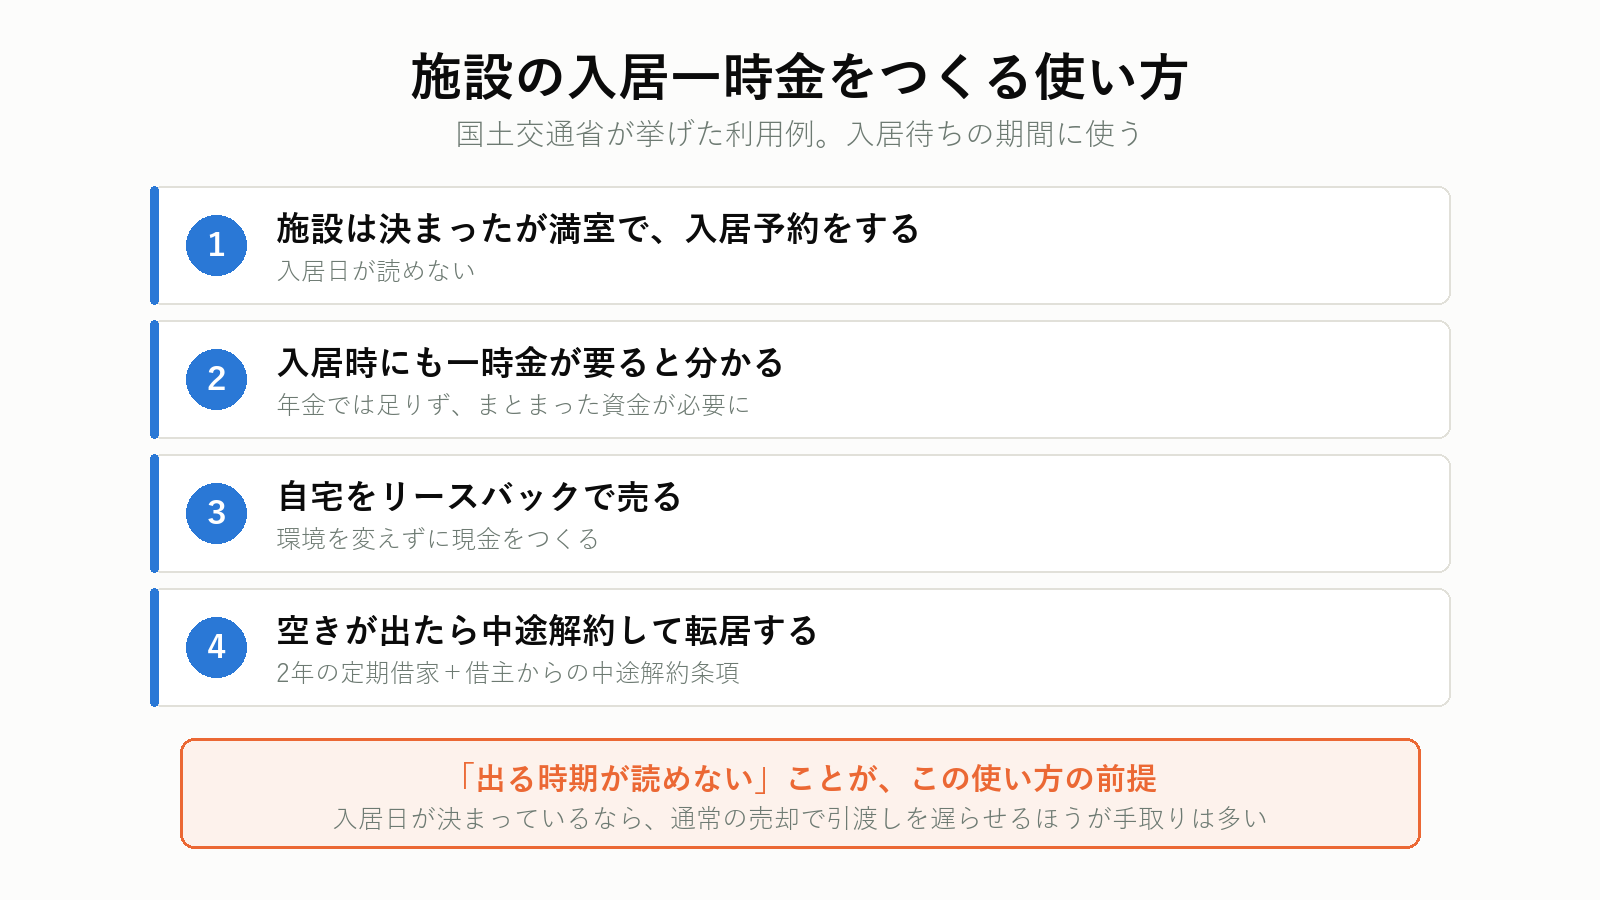
ガイドブックは利用例を2つ挙げています。1つ目が、実家じまいの入口とほぼ同じ場面です。
高齢になって自宅での生活に不安が出てきたため、高齢者施設への転居を決めた。施設は決まったが満室で、入居予約をして空きを待つことになった。月々の費用は年金で払える見込みだったが、入居時にも一時金が要ると言われ、まとまった資金が必要になった。
この人は自宅の売却・不動産担保ローン・リバースモーゲージと比べたうえで、リースバックを選びました。決め手は3つです。
- 入居できるまで生活環境を変えたくなかった
- 施設に入ったあと、住んでいない自宅の管理や処分をするのが負担だった
- 入居準備の時点で現金を持っておきたかった
契約は2年間の定期借家契約にしつつ、借主から中途解約できる条項を入れています。施設に空きが出たらすぐ出られるようにするためです。
「空き待ちの期間だけ住む」「出る時期が読めないので中途解約できるようにしておく」という2点が、この使い方の肝です。 期間を決めずに住み続ける使い方とは、必要な契約が違います。
みどりたくみ先生いくら手元に残るか
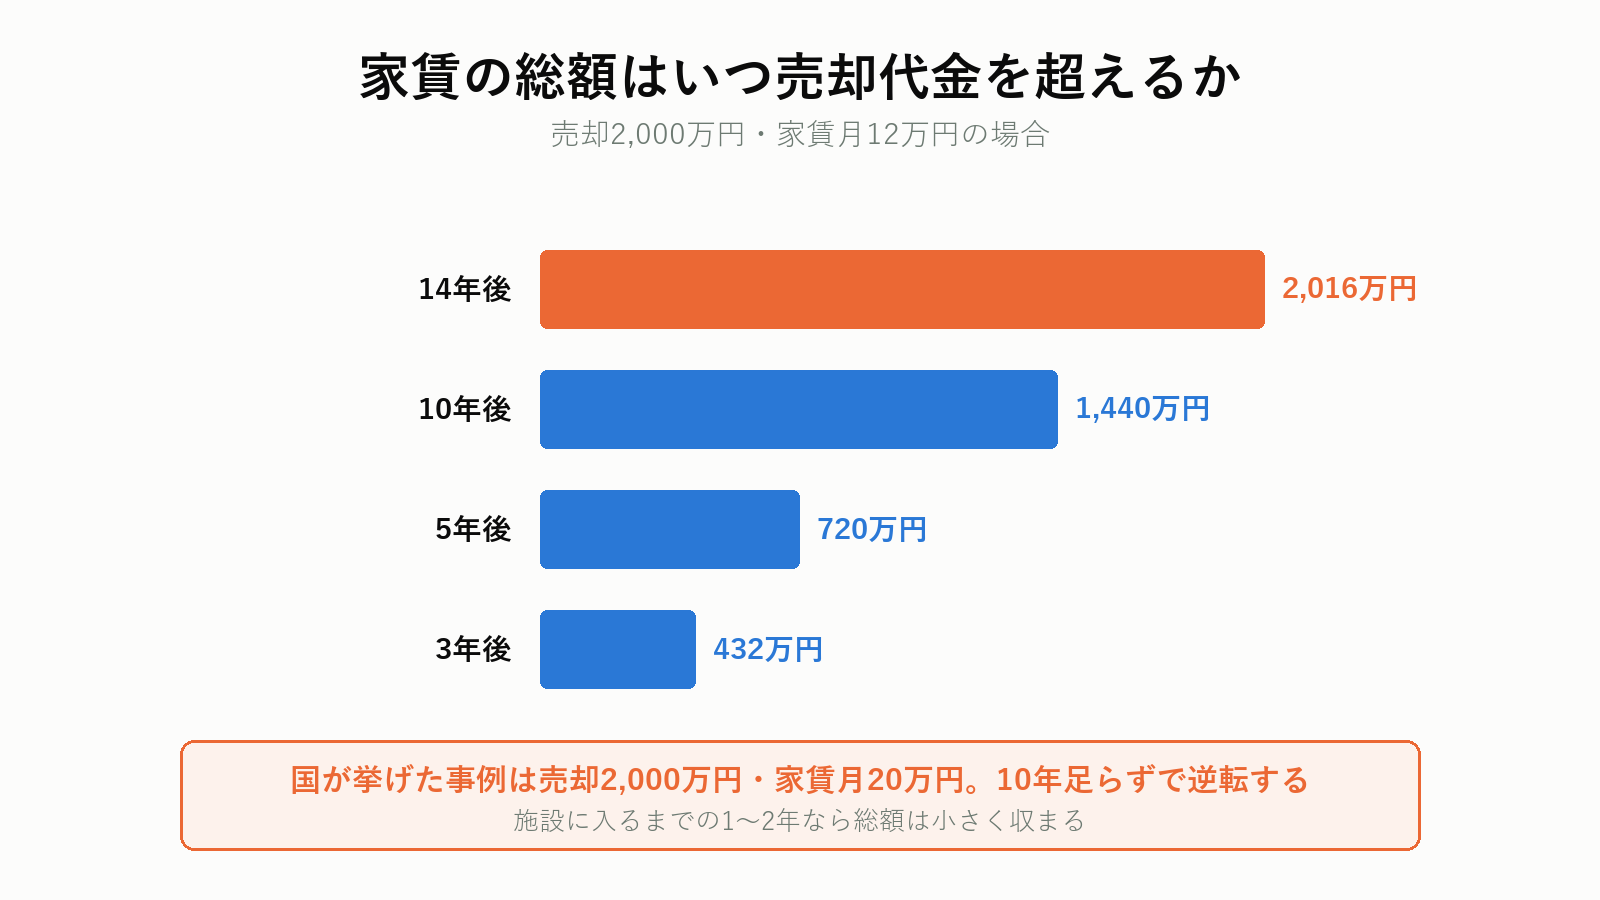
ガイドブックのポイント3は、住み続ける期間ぶんの家賃を一度計算せよ、と書いています。
契約をする前に、「売却で受け取る金額」と、「数年かけて賃料として支払う金額」、どちらが高いか自分で計算して比較しましょう。
売却2,000万円・家賃月12万円で計算すると、こうなります。
| 住む年数 | 家賃の総額 | 手元に残る計算 |
|---|---|---|
| 3年 | 432万円 | 1,568万円 |
| 5年 | 720万円 | 1,280万円 |
| 10年 | 1,440万円 | 560万円 |
| 14年 | 2,016万円 | 売却代金を超える |
家賃が高いほど、損益が分かれる年数は早く来ます。 国が挙げた事例では、2,000万円で売って家賃が月20万円でした。この場合は10年足らずで売却代金を超えます。
施設に入るまでの1〜2年なら家賃の総額は小さく収まりますが、「このまま一生ここに」という使い方では、受け取った現金が家賃に消えていきます。 ガイドブックは「いずれ底を突いたり、途中で賃料が増額されて資金が不足したりする可能性」も挙げています。
計算するときは、売却価格そのものも疑ってください。リースバックの売却価格は、通常の売却より低く提示されるのが普通です。
国が挙げたトラブル4件
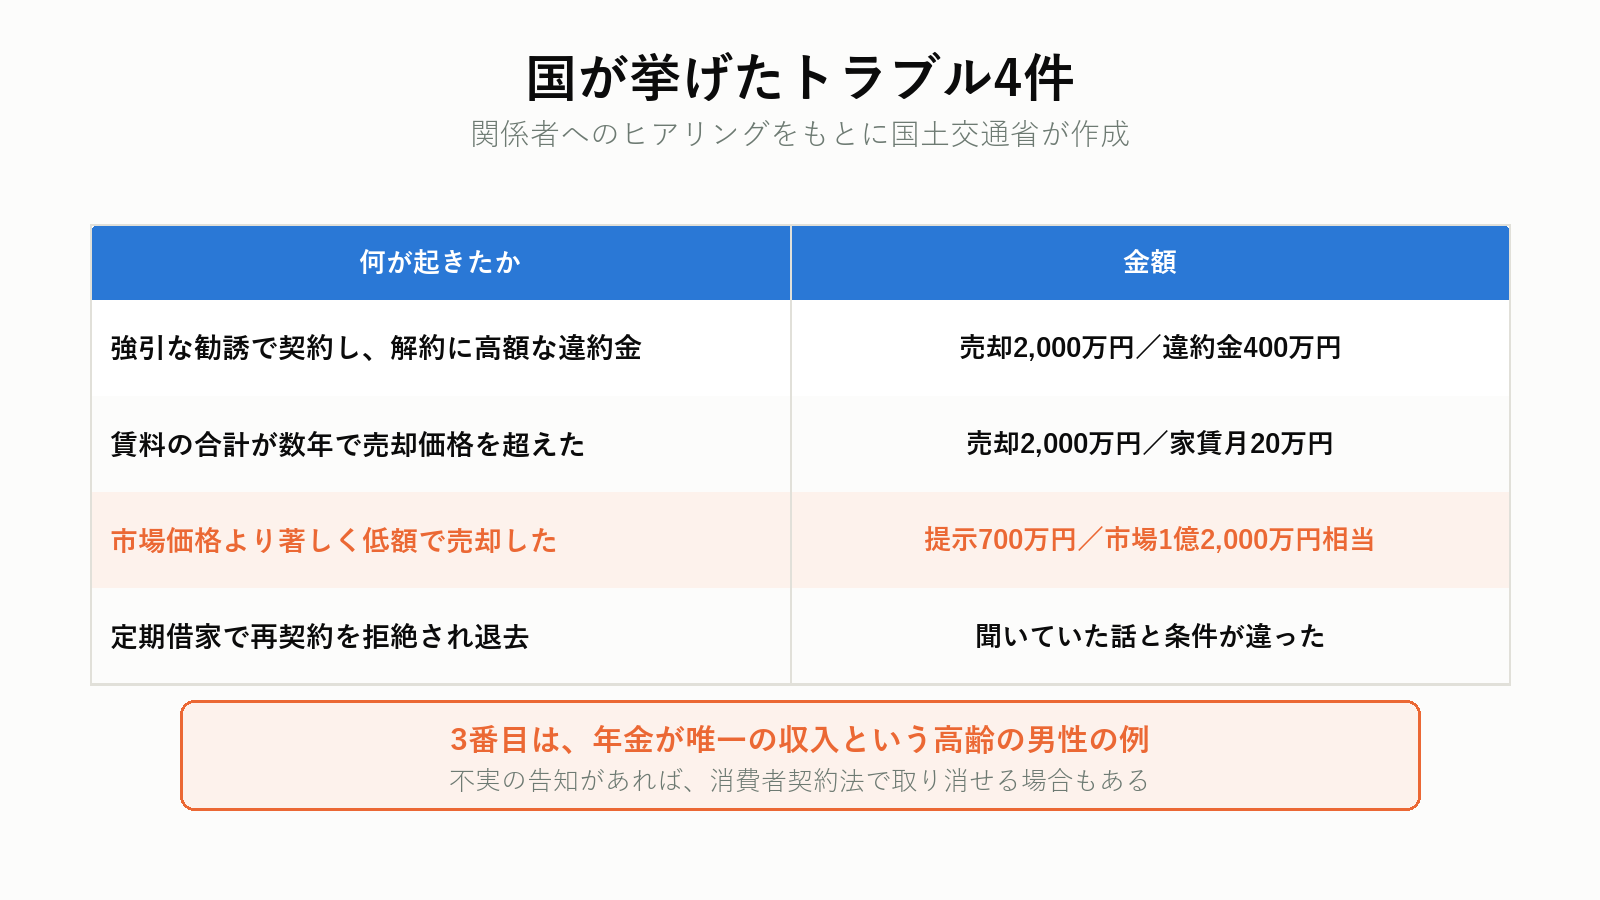
ガイドブックは、関係者へのヒアリングをもとに4つの事例を載せています。金額はガイドブックの記載どおりです。
| 何が起きたか | 金額 | |
|---|---|---|
| 1 | 強引な勧誘で契約し、解約を申し出たら高額な違約金を請求された | 売却約2,000万円・違約金約400万円 |
| 2 | 支払賃料の合計が数年で売却価格を超えることに後から気づいた | 売却約2,000万円・家賃月約20万円 |
| 3 | 市場での取引価格より著しく低額な代金で売却してしまった | 提示700万円・市場価格1億2,000万円相当 |
| 4 | 聞いていた話と賃貸借条件が違い、住み続けられなくなった | 定期借家契約で再契約を拒絶 |
事例3は、年金が唯一の収入という高齢の男性が、事業者の勧誘を受けて700万円で売り、月約15万円で借りた話です。十分な説明もないまま、著しく低い代金が設定されていました。
事例2では、築30年以上のマンションについて事業者が「10年後には取り壊される」と説明していましたが、これは虚偽でした。
不実の告知など不当な勧誘行為があった場合には、消費者契約法により契約を取り消せることがあります。 ただし取り消せるかどうかは個別の判断になるので、契約してから争うより、契約前に止めるほうが確実です。
みどりたくみ先生提示された金額が相場から外れていないか確かめる
国のガイドブックは「複数の事業者に意見を聞く」ことを求めています。査定は無料で、リースバックを使わない場合でも、通常の売却でいくらになるかが判断の土台になります。

プロモーションを含みます。
定期借家か、普通借家か
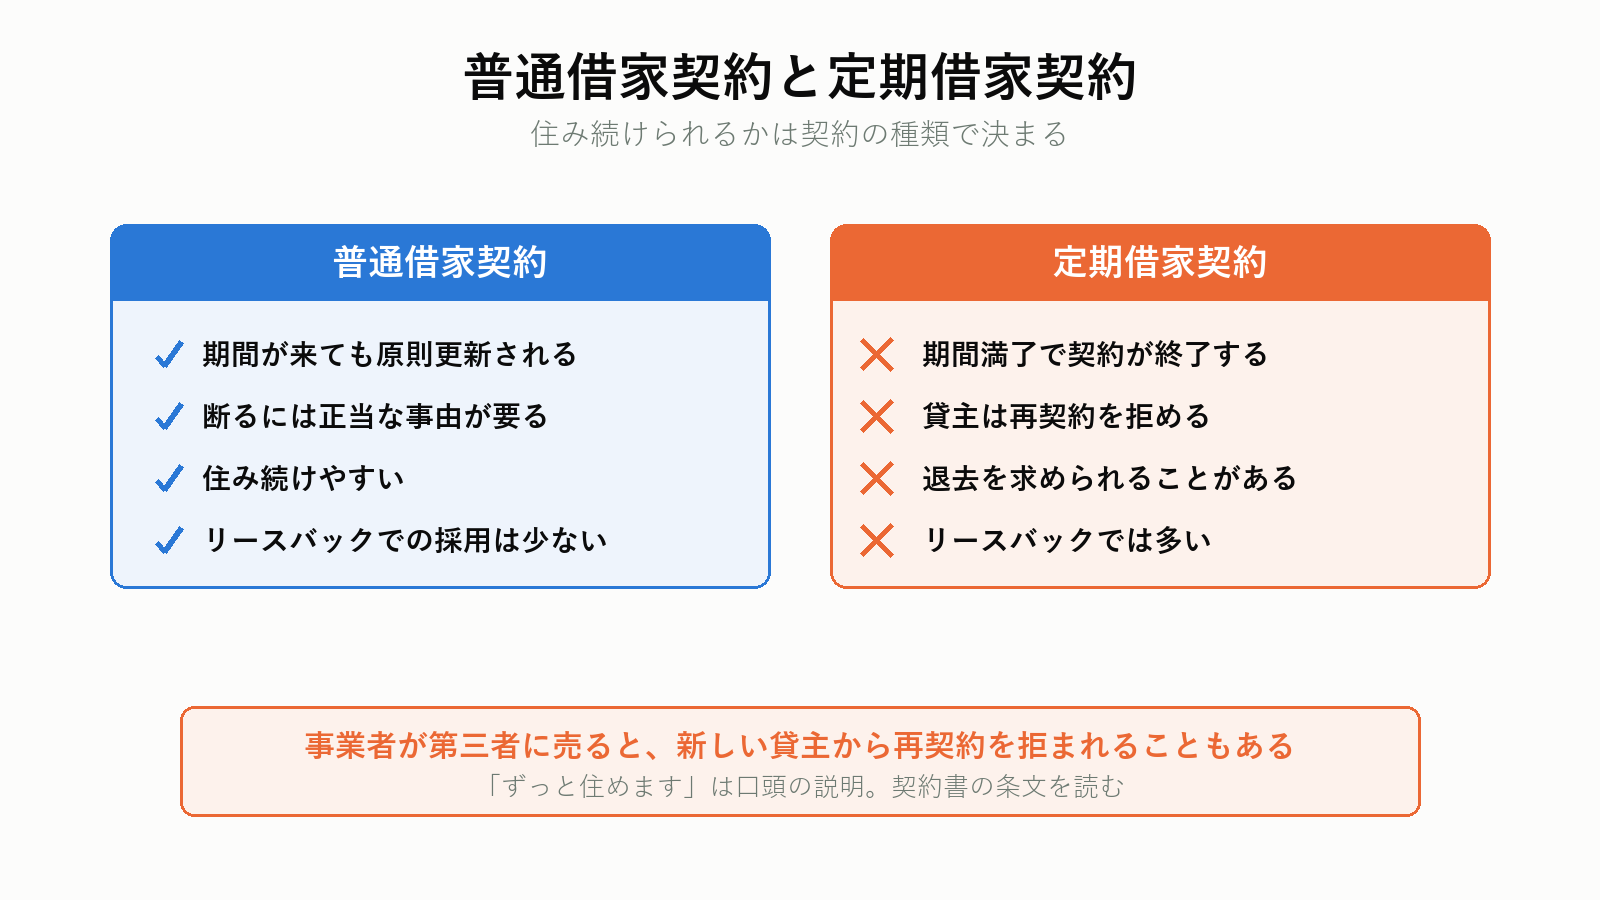
住み続けられるかどうかは、賃貸借契約の種類で決まります。ガイドブックのポイント6がここです。
| 普通借家契約 | 定期借家契約 | |
|---|---|---|
| 期間が来たら | 原則として更新される | 契約が終了する |
| 貸主が断れるか | 正当な事由が要る | 再契約を拒める |
| 住み続けるには | 更新 | 双方の合意で再契約 |
| リースバックでの採用 | 少ない | 多い |
借主が契約の継続を希望しても、貸主が更新に応じなくても良いものが「定期借家契約」です。
定期借家契約だと分かったうえで使うなら問題ありません。 施設の空き待ちで2年、建て替えまでの1年、といった使い方ならむしろ向いています。
危ないのは、期間を決めずに住むつもりで定期借家を結んでしまうことです。
ガイドブックはもう一段深い落とし穴も挙げています。事業者が「再契約の予定がある」と意向を示していただけの場合、再契約の前に住宅が第三者へ売られ、新しい貸主から再契約を拒まれることがあります。
口頭で「ずっと住めます」と言われても、それは契約書の条文ではありません。 契約の種類、期間、更新・再契約の条件が、書面にどう書かれているかを読んでください。
買戻しは「当然の権利」ではない
広告に「将来買い戻せます」と書かれていることがあります。ガイドブックのポイント5は、これをはっきり否定しています。
買戻しは「当然の権利」ではなく、あくまで、一度家を買った事業者が、条件次第で、「もう一度自分に家を売る」という約束ごとです。
確認するのは次の4つです。
- いつまでに買い戻せるのか(期限)
- いくらで買い戻せるのか(価格、または価格の決め方)
- その条件が契約書に書かれているか(口約束でないか)
- その金額を自分が払えるのか
買戻し価格は、売った金額より高く設定されるのが普通です。 2,000万円で売った家を2,400万円で買い戻す、という形になります。差額を用意できないなら、買戻しの約束があっても使えません。
子どもが将来実家を取り戻したいと考えている場合は、親が契約する前に、この4点を一緒に確認してください。
みどりたくみ先生クーリング・オフが効かない
ここは見落とされがちです。ガイドブックのポイント2にこうあります。
宅建業法に基づくクーリング・オフは宅建業者への売却の場合は適用されず、また、違約金が設定されているケースも多々あり、解約に多額のお金がかかることもあります。
買う側が宅建業者で、売る側が個人。リースバックはこの形なので、宅建業法のクーリング・オフの対象外です。 事例1の違約金約400万円は、この構造から出てきています。
その場で署名を求められたときの対応は決まっています。
- 「後で家族に相談して決める」と伝える
- 書類はいったん預かるだけにして、押印しない
- 契約の種類と期間、違約金の条項を家族と読む
- 他の会社にも相場の意見を聞く
- 納得してから署名する
みどりたくみ先生修繕と、亡くなったあとの原状回復
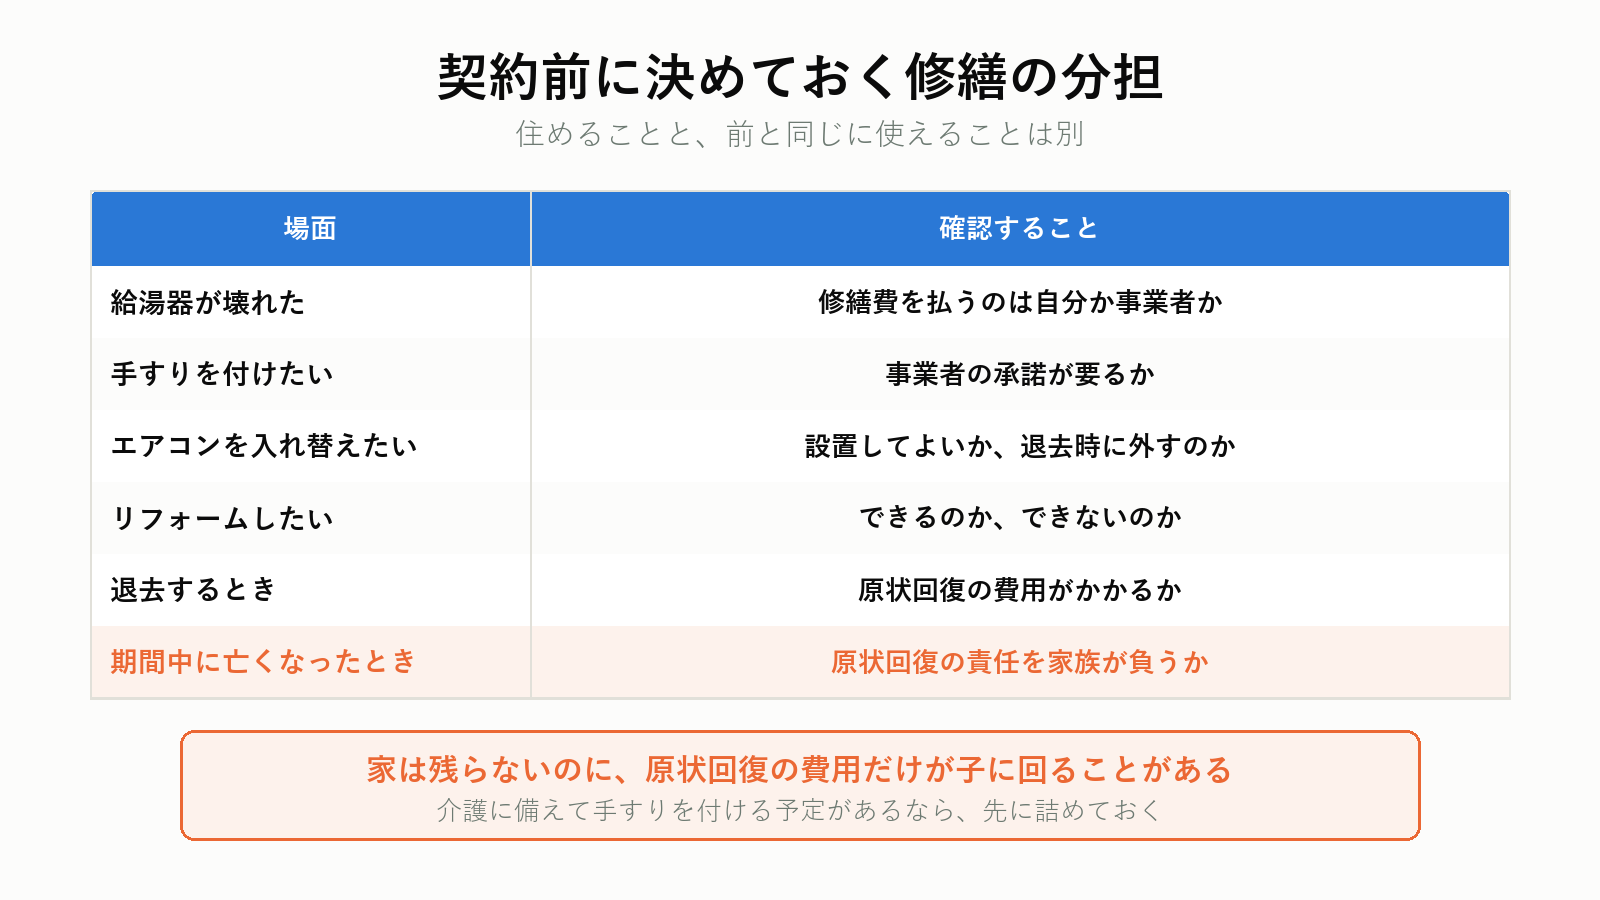
ポイント7です。住めることと、前と同じように使えることは別だ、という指摘です。
| 場面 | 確認すること |
|---|---|
| 給湯器が壊れた | 修繕費を払うのは自分か事業者か |
| 手すりを付けたい | 事業者の承諾が要るか |
| エアコンを入れ替えたい | 設置してよいか、退去時に外すのか |
| リフォームしたい | できるのか、できないのか |
| 退去するとき | 原状回復の費用がかかるか |
介護に備えて手すりやスロープを付ける予定があるなら、ここは契約前に詰めてください。 自分の持ち物ではなくなっているので、工事には貸主の承諾が要ります。
そして、亡くなったあとの話に続きます。リースバックをすると、実家は相続財産から消えます。代わりに残るのは、売却代金の残りと、賃貸借契約です。
ガイドブックはこう書いています。
リースバック期間中に亡くなった場合に、家族・親族等が相続によって賃貸借契約上の責任(原状回復等)を負う場合もあるので、この点も気を付けましょう。
家は残らないのに、原状回復の費用だけが子に回ってくることがあります。
親がリースバックを検討していると分かったら、子として確認したいのは次の3つです。
- 亡くなったあと、賃貸借契約はどうなるのか(終了するのか、相続するのか)
- 原状回復の費用は誰が負担するのか
- 遺品の引き取り期限はいつか
実家の片付けは、持ち家なら時間をかけられますが、借家になっていると退去期限に追われます。 遺品整理の段取りが変わるので、先に知っておく価値があります。
相続前に実家を売ることの損得は実家を売るのは相続前と相続後のどちらが得かにまとめています。
通常の売却・リバースモーゲージとの比較
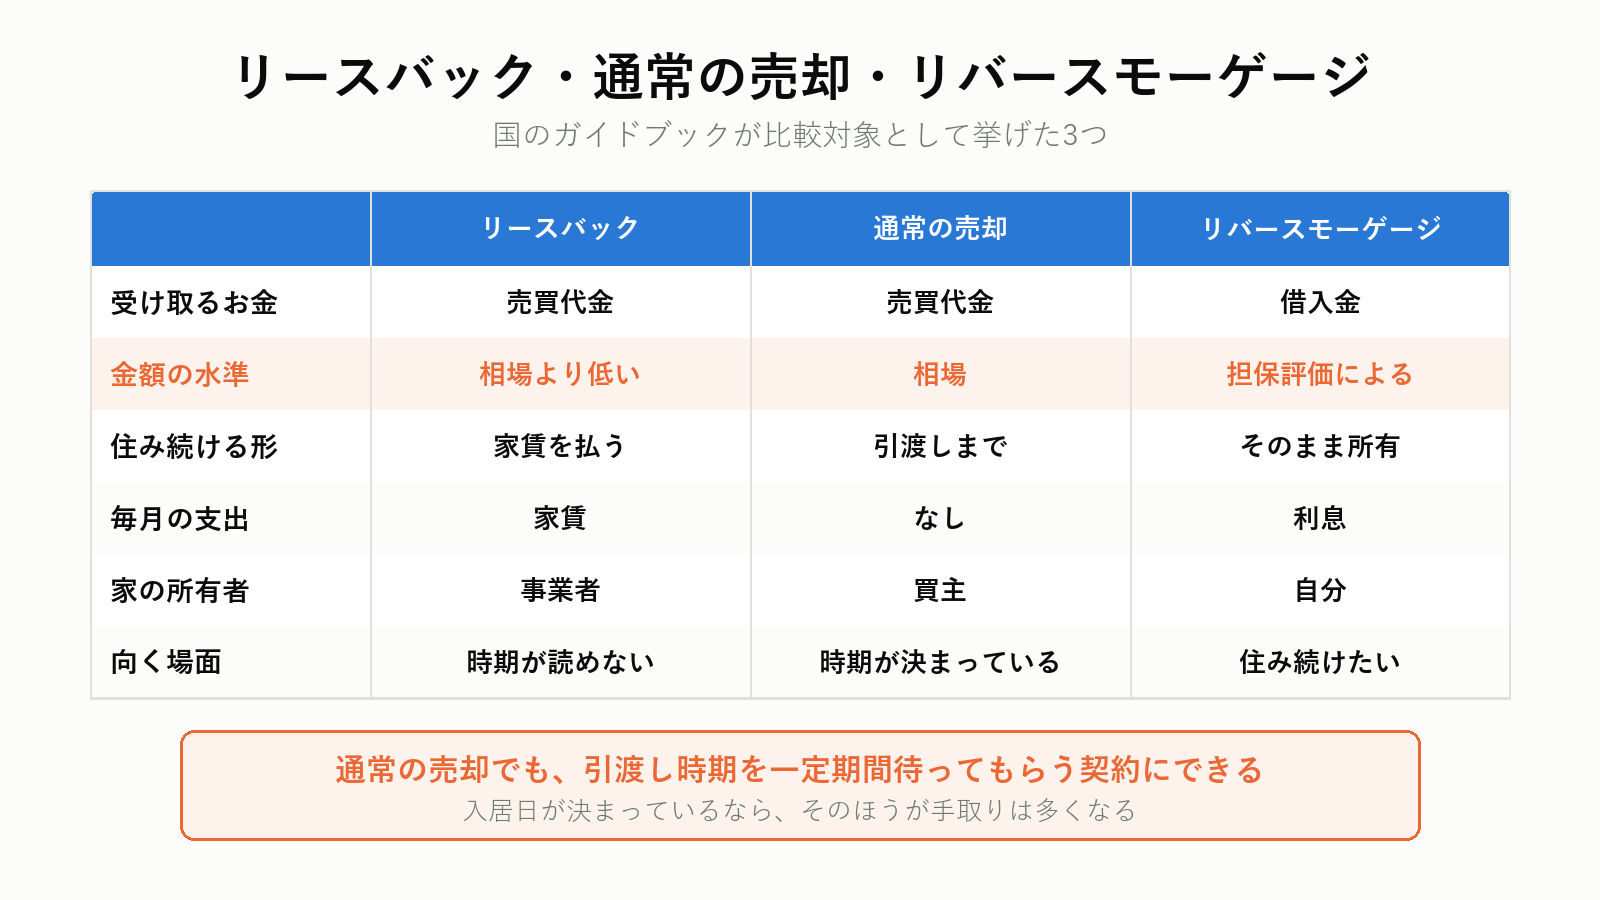
ガイドブックのポイント1は、リースバックだけを見て決めるな、という内容です。比較対象として挙げられているのは次の3つです。
| リースバック | 通常の売却(引渡し時期を調整) | リバースモーゲージ | |
|---|---|---|---|
| 受け取るお金 | 売買代金 | 売買代金 | 借入金 |
| 金額の水準 | 相場より低い | 相場 | 担保評価による |
| 住み続ける形 | 家賃を払って借りる | 引渡しまでの一定期間 | そのまま所有 |
| 毎月の支出 | 家賃 | なし | 利息 |
| 家の所有者 | 事業者 | 買主 | 自分 |
| 向く場面 | 出る時期が読めない | 出る時期が決まっている | 住み続けたい |
リバースモーゲージはガイドブックの注記で「自宅等を担保に入れて融資を受け、後々借入人の死亡時等に、担保である自宅等を処分して元金一括返済を行う融資手法」と説明されています。
施設への入居日が決まっているなら、通常の売却で引渡しを後ろにずらすほうが手取りは多くなります。 入居待ちで時期が読めないときに、リースバックの出番があります。
対応エリアなら、売却の方法ごとに金額を出してもらう
仲介・買取保証付き仲介・買取・任意売却・リースバックの5つを扱う会社です。2026年10月時点で愛知・岐阜・静岡・東京・神奈川・千葉・埼玉・福岡・熊本に店舗があります。
プロモーションを含みます。
親の判断能力に不安があるとき
リースバックは売買契約です。売る本人に判断能力がないと、契約そのものが無効になります。
認知症の診断が出ているなら、子が代わりに売ることはできません。成年後見の申立てが要ります。後見人がついても、居住用不動産の処分には家庭裁判所の許可が必要です。許可は売る必要性で判断され、施設の費用を払うためなら認められやすい一方、「将来のため」では通りません。
みどりたくみ先生つまずきやすい8つ
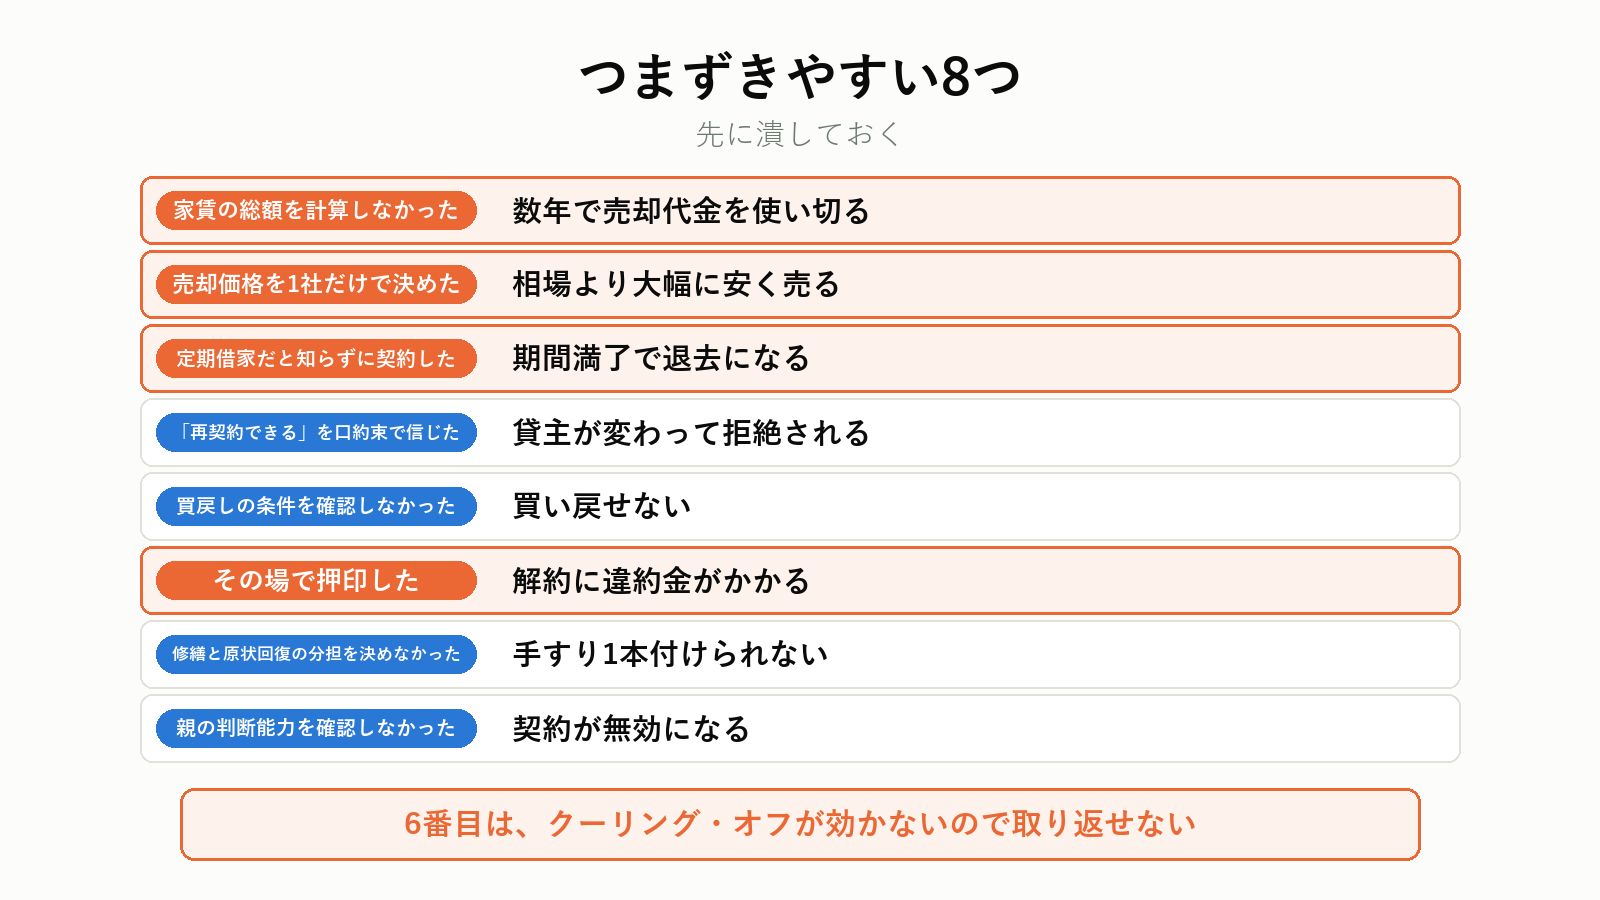
| つまずき | 何が起きるか |
|---|---|
| 家賃の総額を計算しなかった | 数年で売却代金を使い切る |
| 売却価格を1社だけで決めた | 相場より大幅に安く売る |
| 定期借家だと知らずに契約した | 期間満了で退去になる |
| 「再契約できる」を口約束で信じた | 貸主が変わって拒絶される |
| 買戻しの条件を確認しなかった | 買い戻せない |
| その場で押印した | 解約に違約金がかかる |
| 修繕と原状回復の分担を決めなかった | 手すり1本付けられない |
| 親の判断能力を確認しなかった | 契約が無効になる |
上から2つが金額の話、3〜5番目が住み続けられるかの話です。6番目は、クーリング・オフが効かないので取り返しがつきません。
よくある質問
Q. リースバックの売却価格は相場の何割ですか
一律の決まりはありません。通常の売却より低くなるのが普通で、買取と同じように相場を下回ります。ガイドブックは割合を示しておらず、複数の事業者に意見を聞いて判断するよう求めています。
Q. 家賃は途中で上がりますか
契約によります。ガイドブックは「途中で賃料が増額されて資金が不足したりする可能性」を挙げています。増額の条件が契約書にどう書かれているかを確認してください。
Q. 住宅ローンが残っていても使えますか
残債を売却代金で完済できるなら使えます。完済できない場合は金融機関の同意が要り、話は任意売却に近くなります。
Q. 固定資産税を払わなくてよくなるのは得ですか
税金の支払いはなくなりますが、その分は家賃に織り込まれています。ガイドブックも、家賃は貸主が負担する費用を踏まえて設定されていると書いています。
Q. 契約してしまいましたが、やめられますか
宅建業法のクーリング・オフは使えません。ただし不実の告知など不当な勧誘があった場合は、消費者契約法で取り消せることがあります。消費者ホットライン188か、弁護士に相談してください。
まとめ
- リースバックは、家を売って現金を受け取り、家賃を払って住み続ける仕組み
- 国土交通省が2022年6月にガイドブックを出している。トラブルが起きているため
- 受け取る売却代金と、住む年数ぶんの家賃の総額を先に比べる。国の事例では2,000万円で売って家賃月20万円
- 売却価格は通常の売却より低い。複数の事業者に意見を聞く
- 定期借家契約なら期間満了で終わる。事業者が第三者に売ると、新しい貸主から再契約を拒まれることもある
- 買戻しは当然の権利ではない。「いつまでに」「いくらで」を契約書で確認する
- 宅建業法のクーリング・オフは効かない。違約金が設定されていることが多い
- 施設の入居待ちなど、出る時期が読めない場面では使いどころがある
- 入居日が決まっているなら、通常の売却で引渡しを後ろにずらすほうが手取りは多い
- 期間中に亡くなると、家は残らないのに原状回復の費用が子に回ることがある
出典
- 定義・特徴・トラブル事例・7つのポイント・利用例:国土交通省「住宅のリースバックに関するガイドブック」(令和4年6月発行、住宅局住宅政策課/不動産・建設経済局不動産業課)
- 居住用不動産の処分の許可:民法第859条の3