※本記事にはプロモーション(アフィリエイトリンク)が含まれます。
実家の名義を調べたら、祖父のままだった。父はすでに亡くなっている。
このとき起きているのが数次相続です。似た言葉に代襲相続がありますが、この2つは別のものです。 死亡の順番が違うだけに見えて、相続人の顔ぶれも、書く協議書も、払う登録免許税も変わります。
違いが分かると、誰に印鑑をもらいに行けばよいかが決まります。順に整理します。
 みどり
 たくみ先生
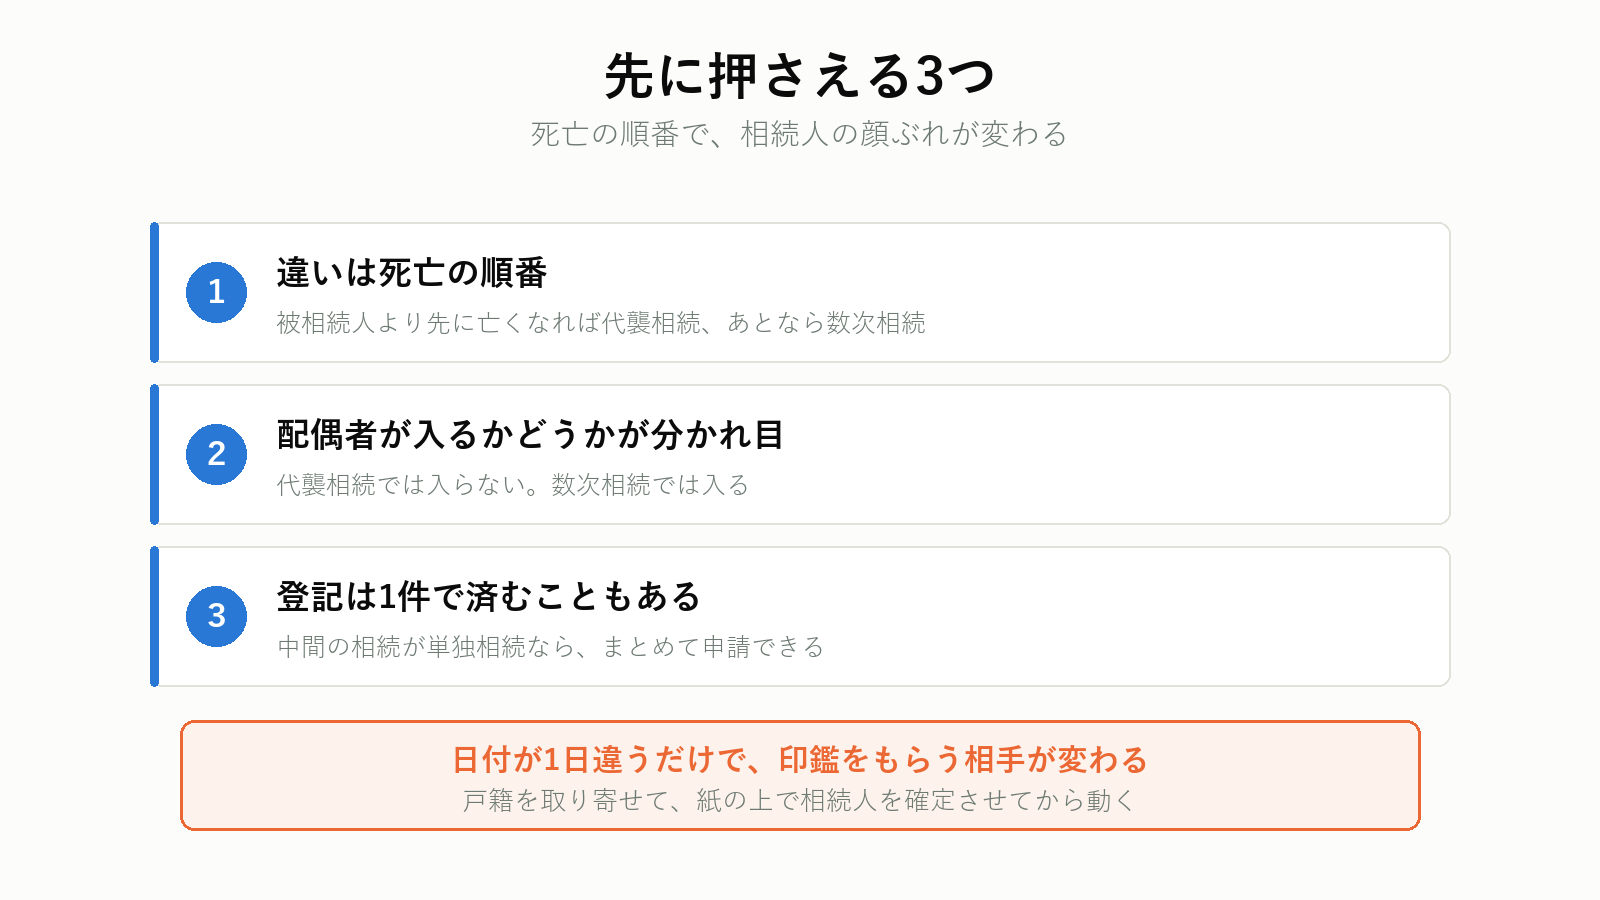
結論|先に3つ
1. 違いは死亡の順番
被相続人より先に亡くなっていれば代襲相続、あとに亡くなれば数次相続です。
2. 配偶者が入るかどうかが分かれ目
代襲相続では配偶者は入りません。数次相続では入ります。
3. 登記は1件で済むこともある
中間の相続が単独相続なら、1件の申請でまとめられます。

代襲相続とは
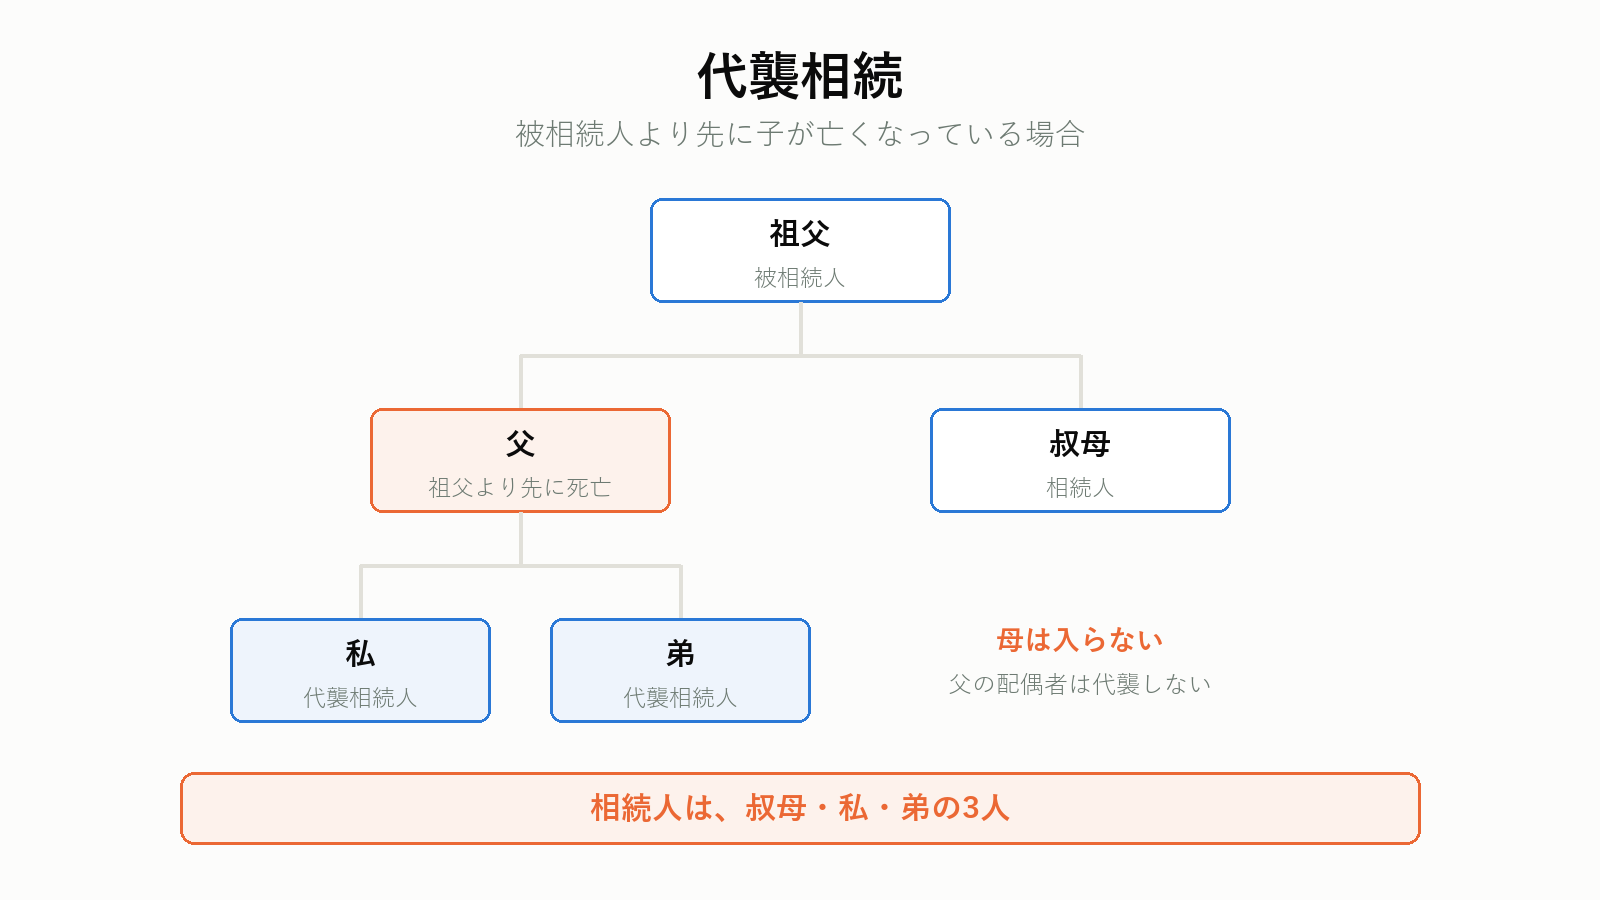
被相続人より先に相続人が亡くなっている場合に、その人の子が代わりに相続することです。民法第887条第2項が定めています。
被相続人の子が、相続の開始以前に死亡したとき、又は第891条の規定に該当し、若しくは廃除によって、その相続権を失ったときは、その者の子がこれを代襲して相続人となる。
代襲が起きるのは次の3つの場合だけです。
- 相続の開始以前に死亡したとき
- 相続欠格にあたるとき
- 廃除されたとき
どこまで代襲するかは、子の系統か兄弟姉妹の系統かで変わります。 子の系統は第887条第3項により、孫が亡くなっていればひ孫へと何代でも続きます。兄弟姉妹の系統は第889条第2項が第887条第2項だけを準用しているので、甥・姪の一代で止まります。
| 代襲する範囲 | |
|---|---|
| 子が先に死亡 | 孫、ひ孫、玄孫と続く |
| 兄弟姉妹が先に死亡 | 甥・姪まで。その子は代襲しない |
代襲相続人の相続分は、代襲された人が受けるはずだった分と同じです(第901条)。子が2人いて1人が先に亡くなり、その人に子が3人いるなら、3人で2分の1を分けます。1人あたり6分の1です。
数次相続とは
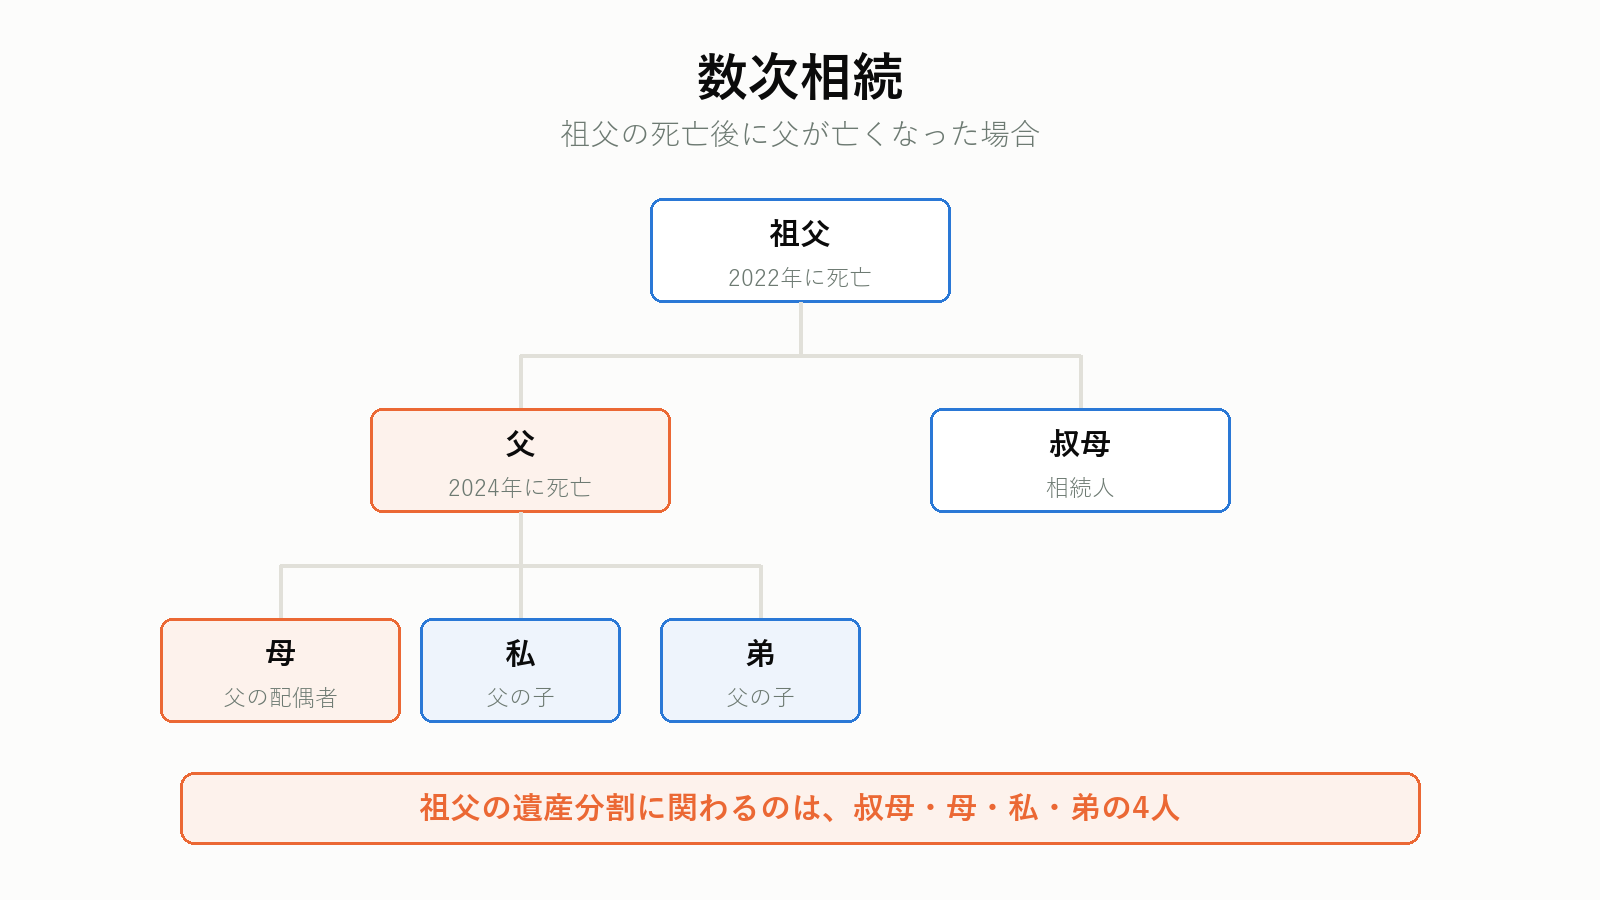
被相続人が亡くなったあと、遺産分割が終わらないうちに相続人が亡くなることです。
このとき、亡くなった相続人が持っていた「相続する権利」が、その人の相続人に引き継がれます。権利を引き継ぐので、配偶者も含まれます。
祖父が亡くなり、相続人は父と叔母の2人だったとします。遺産分割をしないうちに父が亡くなり、父の相続人が母・私・弟の3人なら、祖父の遺産分割に関わるのは叔母・母・私・弟の4人です。
代襲相続なら母は入りません。数次相続だから母が入ります。 ここを間違えると、協議書に署名してもらう相手を取り違えます。
みどりたくみ先生2つの違いが出るところ
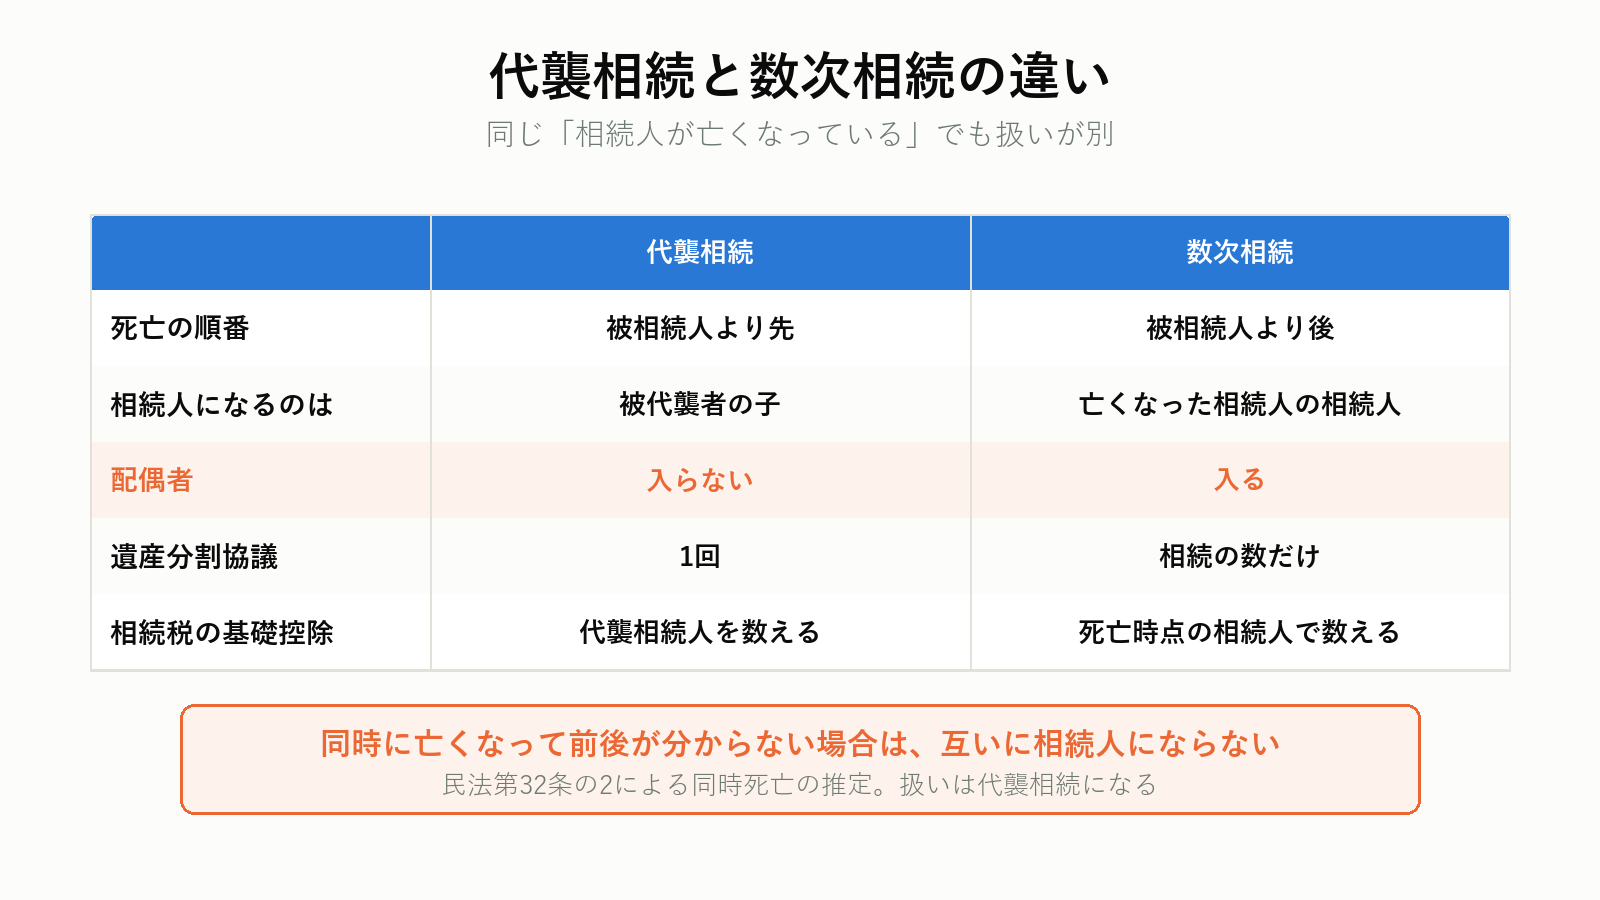
| 代襲相続 | 数次相続 | |
|---|---|---|
| 死亡の順番 | 被相続人より先 | 被相続人より後 |
| 相続人になるのは | 被代襲者の子 | 亡くなった相続人の相続人 |
| 配偶者 | 入らない | 入る |
| 遺産分割協議 | 1回 | 相続の数だけ |
| 相続放棄 | 代襲相続人が別途判断 | それぞれの相続で判断 |
| 相続税の基礎控除 | 代襲相続人を数える | 死亡時点の相続人で数える |
日付が1日違うだけで扱いが変わります。 父が祖父より1日先に亡くなっていれば代襲相続、1日後なら数次相続です。
同時に亡くなって前後が分からない場合は、民法第32条の2により同時に死亡したものと推定され、互いに相続人になりません。 この場合は代襲相続の扱いになります。
相続放棄では代襲しない
よくある誤解がここです。相続放棄をしても、その人の子が代わりに相続することはありません。
民法第939条は、放棄した人は「初めから相続人とならなかったものとみなす」と定めています。最初からいなかったことになるので、代襲の前提が立ちません。
| 相続権を失う理由 | 代襲するか |
|---|---|
| 死亡 | する |
| 相続欠格 | する |
| 廃除 | する |
| 相続放棄 | しない |
放棄すると、相続権は同じ順位の他の人に移り、同じ順位がいなければ次の順位に移ります。 子が全員放棄すれば親へ、親もいなければ兄弟姉妹へ、という動き方です。
借金が理由で放棄する場合は、次の順位の人に連絡してください。 知らないうちに相続人になっていた、という事態が起きます。
借金の調べ方は親の借金の調べ方にまとめています。
みどりたくみ先生相続人は何人になるか
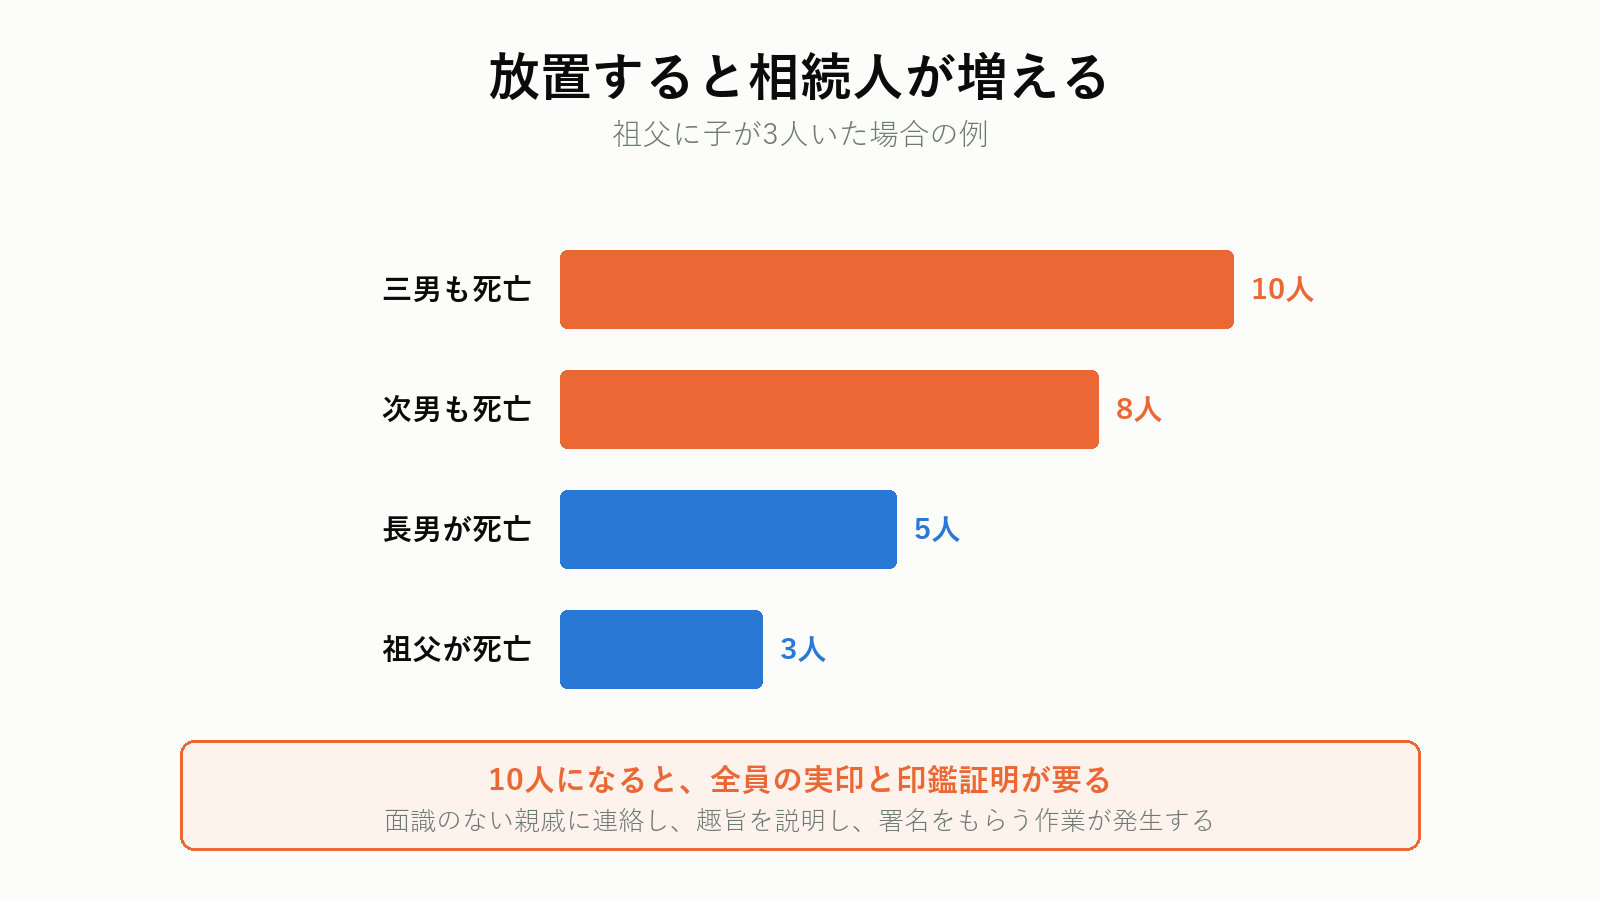
数次相続を放置すると、関わる人が加速度的に増えます。
| 経過 | 相続人の数 |
|---|---|
| 祖父が死亡(子3人) | 3人 |
| 10年後、長男が死亡(配偶者と子2人) | 5人 |
| さらに10年後、次男が死亡(配偶者と子3人) | 8人 |
| さらに三男が死亡(配偶者と子1人) | 10人 |
10人になると、全員の実印と印鑑証明が要ります。 面識のない親戚に連絡を取り、趣旨を説明し、署名をもらう作業が発生します。
血縁が遠くなるほど、「自分には関係ない」と言われたり、逆に取り分を主張されたりします。 手続きが止まる最大の理由がこれです。
先送りして得をすることは、1つもありません。
相続税はどう計算するか
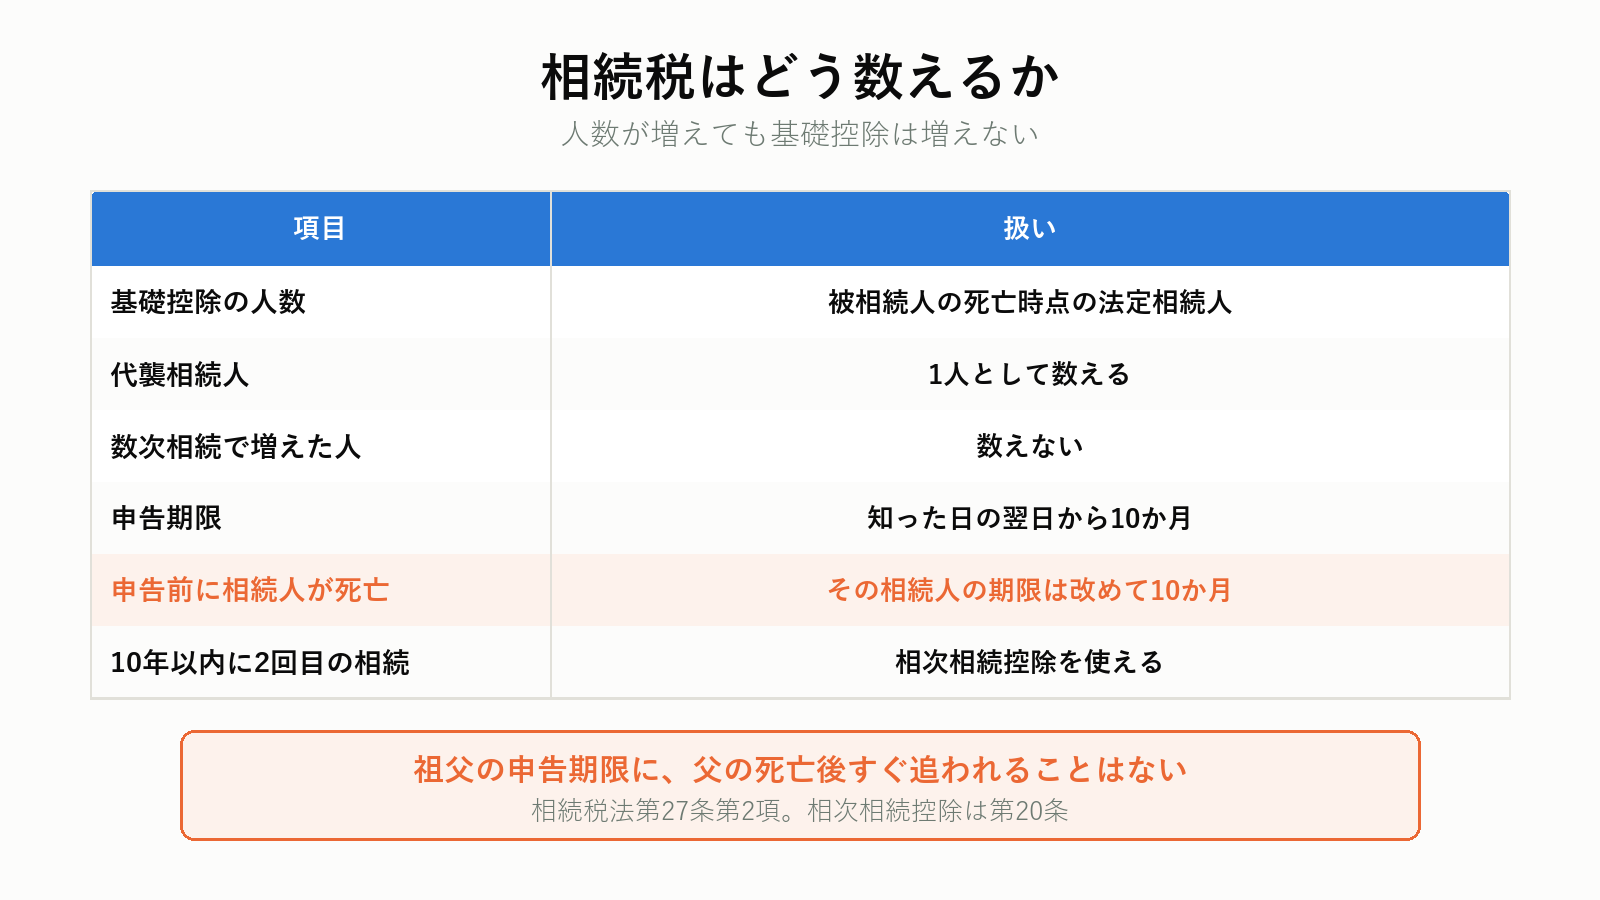
人数が増えても、相続税の計算で有利になるわけではありません。
基礎控除は「3,000万円+600万円×法定相続人の数」ですが、ここで数えるのは被相続人が亡くなった時点の法定相続人です。祖父の相続税を計算するなら、祖父が亡くなった日の相続人の数で決まります。あとから父が亡くなって関係者が増えても、祖父の基礎控除は増えません。
| 数え方 | |
|---|---|
| 基礎控除の人数 | 被相続人の死亡時点の法定相続人 |
| 代襲相続人 | 1人として数える |
| 数次相続で増えた人 | 数えない |
申告期限には救済があります。相続税の申告は原則として死亡を知った日の翌日から10か月以内ですが、申告すべき人が期限前に亡くなった場合、その人の相続人の期限は、自分が相続の開始を知った日の翌日から10か月に延びます(相続税法第27条第2項)。祖父の申告期限に、父の死亡後すぐ追われることはありません。
もう1つ、相次相続控除があります。10年以内に2回の相続が重なった場合、前回の相続で払った相続税の一部を、今回の相続税から差し引けます(相続税法第20条)。経過年数が短いほど控除は大きくなります。
立て続けに相続が起きた家では、この控除を使えるかどうかで税額が変わります。 申告が要る規模なら、税理士に確認してください。
相続人が増えてしまってからでも間に合うか
面識のない親戚に連絡を取るところから、代行してもらえます。何人に声をかける必要があるかを先に把握できます。
プロモーションを含みます。
遺産分割協議書の書き方
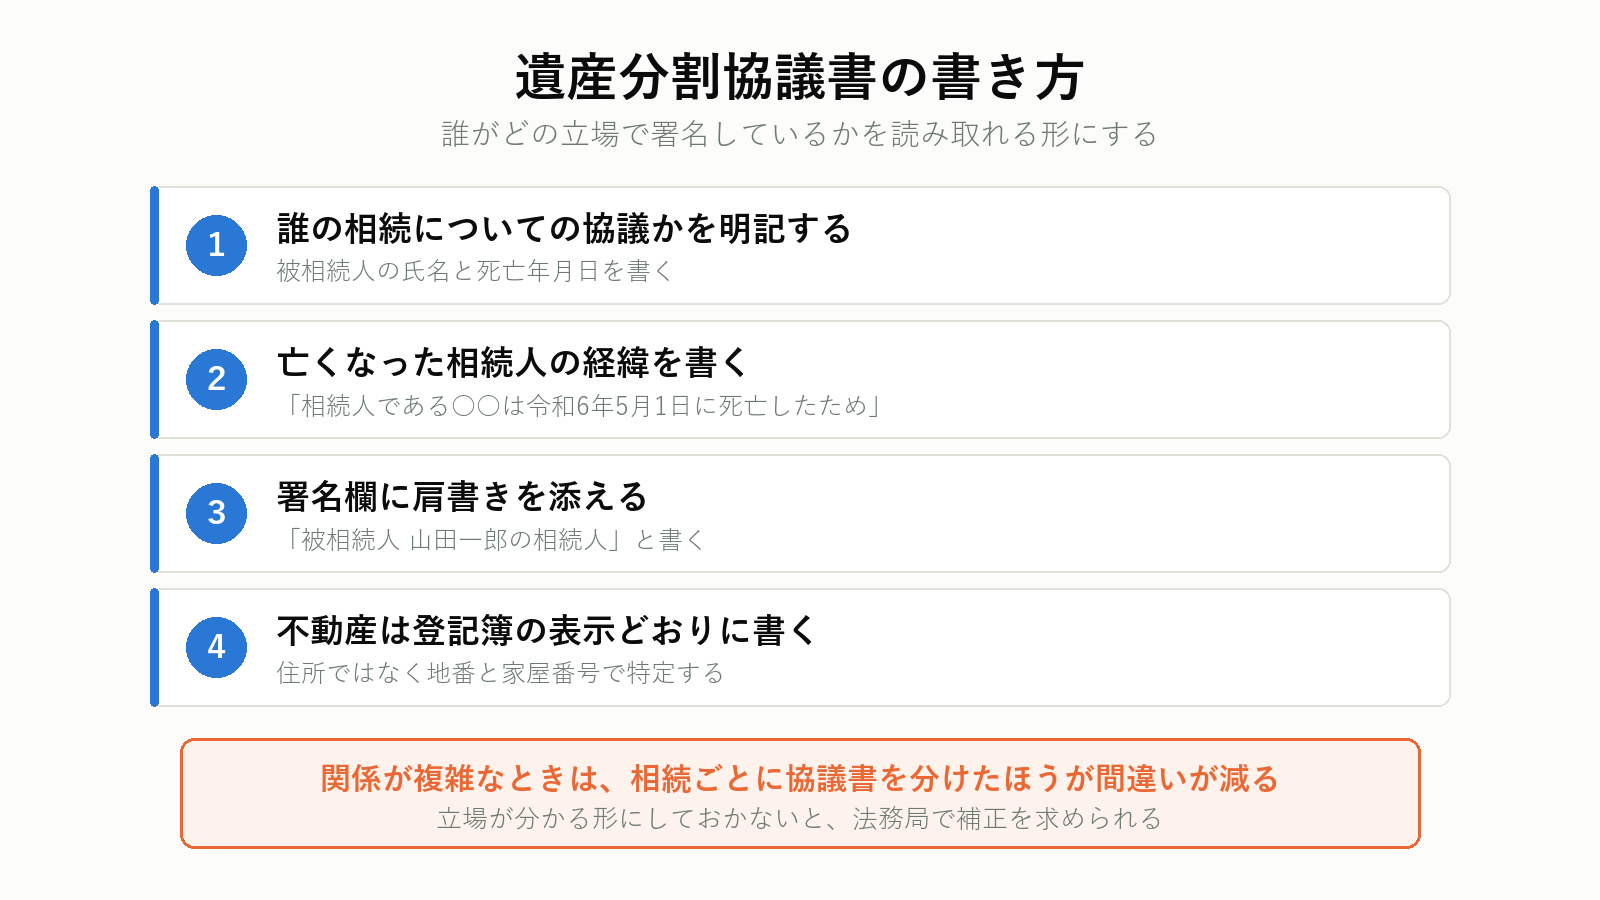
数次相続では、2つの相続について決める必要があります。書き方は2通りです。
1つの協議書にまとめる場合
誰の相続についての協議なのかを明記し、署名する人の立場を肩書きで書きます。
被相続人 山田太郎(令和4年3月1日死亡)の相続人である山田一郎は令和6年5月1日に死亡したため、同人の相続人である山田花子、山田次郎が本協議に加わる。
相続ごとに分ける場合
祖父の相続についての協議書と、父の相続についての協議書を別々に作ります。関係が複雑なときは、分けたほうが間違いが減ります。
どちらでも、署名欄には「被相続人 山田一郎の相続人」といった肩書きを添えてください。立場が分かる形にしておかないと、法務局で補正を求められます。
みどりたくみ先生登記を1件で済ませられる条件
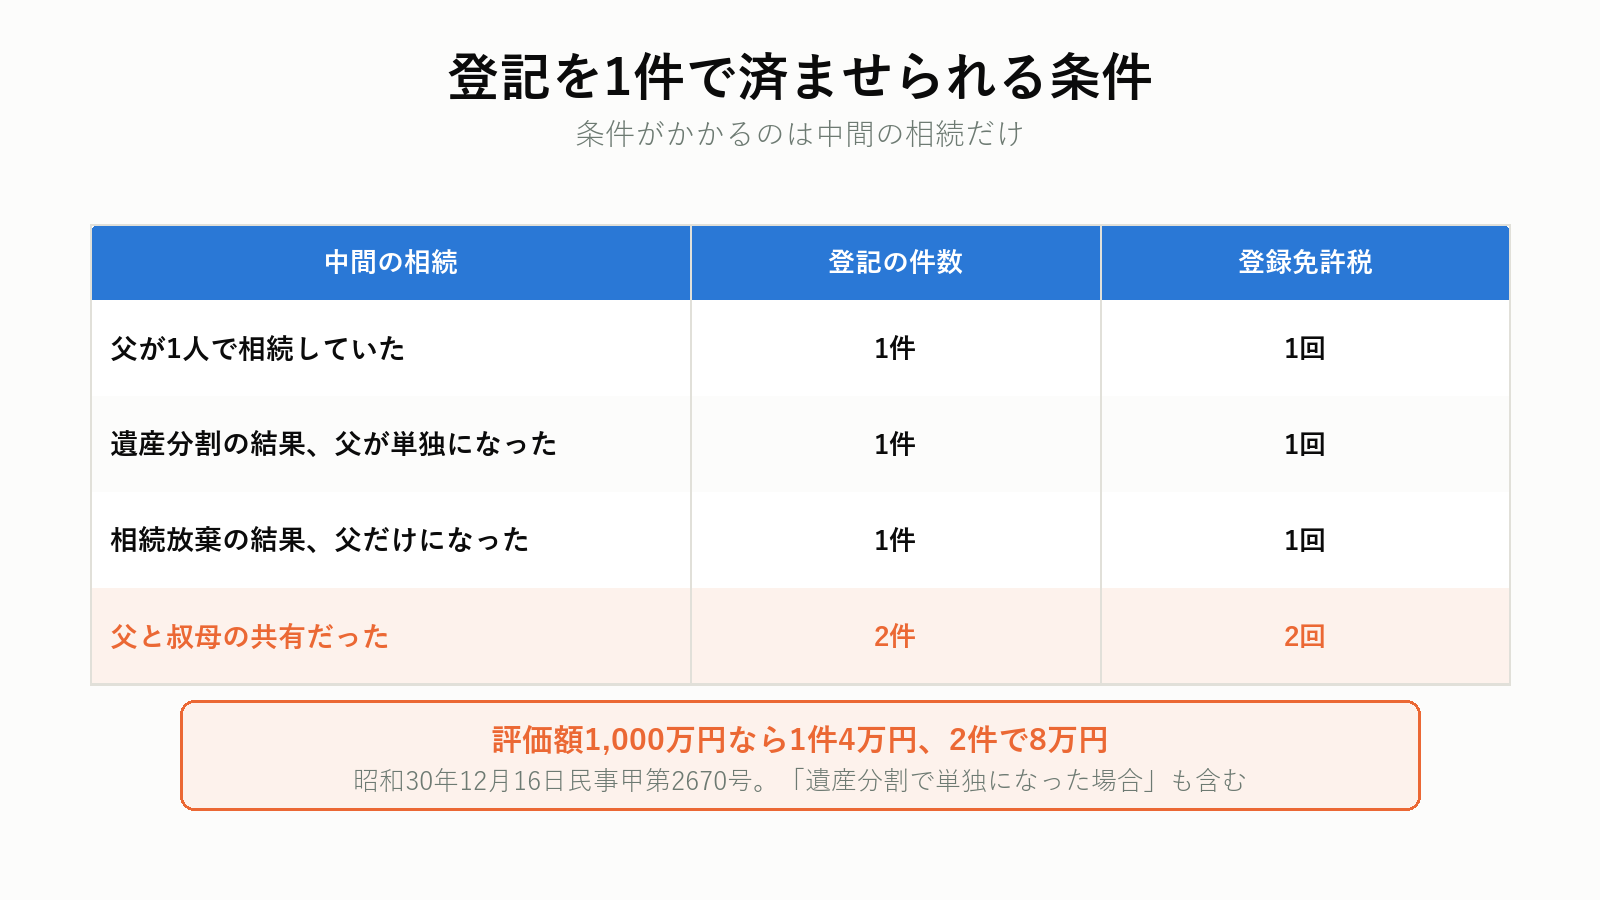
ここが数次相続の実務でいちばん効くところです。
原則として、祖父から父へ、父から私へ、と相続が2回起きていれば、登記も2件必要です。ところが中間の相続が単独相続である場合に限り、中間の登記を省略して1件の申請にできます。
根拠は昭和30年12月16日民事甲第2670号の回答という古い先例で、いまも実務で使われています。
| 中間の相続 | 登記の件数 |
|---|---|
| 父が1人で相続していた | 1件(祖父から私へ直接) |
| 遺産分割の結果、父が単独で相続した | 1件 |
| 父と叔母の共有だった | 2件 |
| 相続放棄の結果、父だけになった | 1件 |
「もともと単独」だけでなく、「遺産分割の結果として単独になった」場合も含まれます。 つまり、叔母が「要らない」と言ってくれれば、父の単独相続として扱え、登記が1件で済みます。
最終の相続が複数人の共有になるのは問題ありません。条件がかかるのは中間だけです。
みどりたくみ先生登録免許税が免除される場合
司法書士に頼んだ場合の報酬の相場は実家の名義変更の費用にまとめています。
数次相続には、登録免許税がかからない特例があります。
法務局の説明では、相続により土地の所有権を取得した人が、その相続登記を受ける前に死亡したとき、その死亡した人を登記名義人とするための登記は登録免許税が免税になります。
| 内容 | |
|---|---|
| 対象 | 土地(建物は対象外) |
| 期間 | 平成30年4月1日から令和9年3月31日まで |
| 申請書への記載 | 租税特別措置法第84条の2の2第1項により非課税 |
申請書に根拠条文を書かないと、免税を受けられません。 窓口で指摘してもらえるとは限らないので、自分で書く場合は忘れないでください。
もう1つ、不動産の価額が100万円以下の土地についても、相続による所有権移転登記が非課税になります。こちらは「租税特別措置法第84条の2の2第2項により非課税」と書きます。令和7年度の税制改正で適用対象が全国に広がりました。
条数は改正で変わっています。以前は「84条の2の3」でした。 古い解説をそのまま書き写すと、条数が合わずに補正になります。
期限は3年
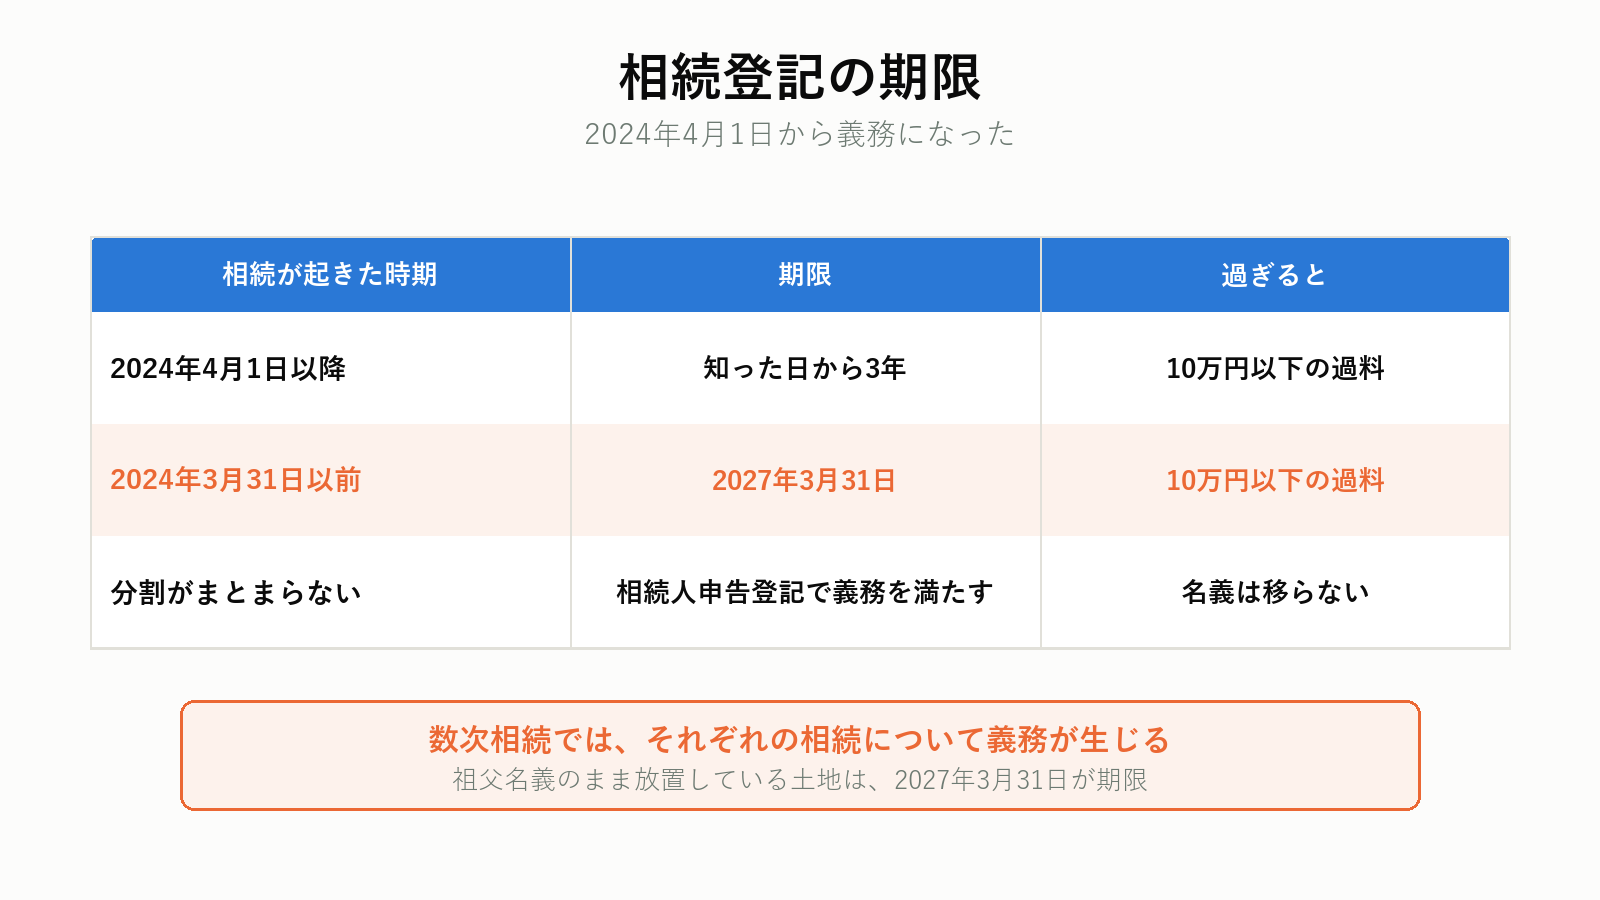
2024年4月1日から、相続登記は義務になりました。
自己のために相続の開始があったことを知り、かつ所有権を取得したことを知った日から3年以内に申請しなければなりません。正当な理由なく怠ると、10万円以下の過料の対象です。
施行日より前に起きた相続も対象で、こちらの期限は2027年3月31日です。祖父名義のまま何十年も放置している土地が、ここに引っかかります。
| 相続の時期 | 期限 |
|---|---|
| 2024年4月1日以降 | 知った日から3年 |
| 2024年3月31日以前 | 2027年3月31日 |
数次相続では、それぞれの相続について義務が生じます。 祖父の相続と父の相続、両方です。
遺産分割がまとまらないときは、相続人申告登記という制度があります。自分が相続人であることを法務局に申し出れば、申告した人については義務を果たしたことになります。ただしこれは義務を一時的に満たすだけで、名義は移りません。
義務化の全体像は相続登記の義務化にまとめています。
みどりたくみ先生土地の評価額が分からないと、税額も出せない
登録免許税は不動産の価額で決まります。免税の100万円以下にあたるかどうかも、評価額を見ないと判断できません。売却を考えているなら、査定で実勢の価格も把握できます。
プロモーションを含みます。
つまずきやすい8つ
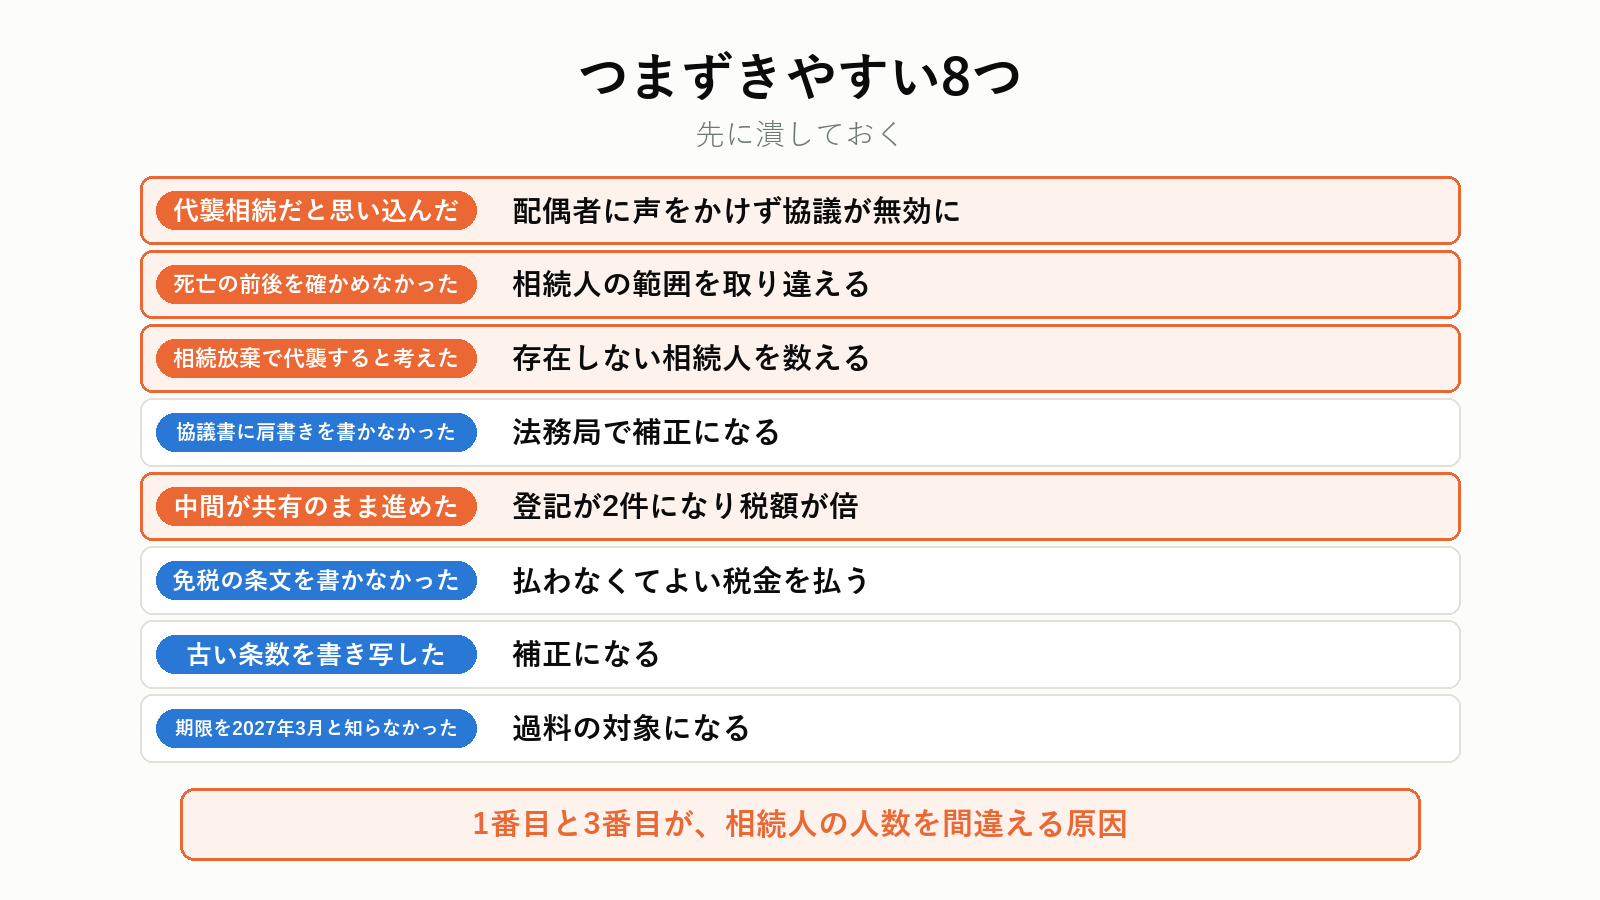
| つまずき | 何が起きるか |
|---|---|
| 代襲相続だと思い込んだ | 配偶者に声をかけず、協議が無効になる |
| 死亡の前後を確かめなかった | 相続人の範囲を取り違える |
| 相続放棄で代襲すると考えた | 存在しない相続人を数える |
| 協議書に肩書きを書かなかった | 法務局で補正になる |
| 中間が共有のまま進めた | 登記が2件になり登録免許税が倍 |
| 免税の条文を書かなかった | 払わなくてよい税金を払う |
| 古い条数を書き写した | 補正になる |
| 期限を2027年3月と知らなかった | 過料の対象になる |
1番目と3番目が、相続人の人数を間違える原因です。 人数を間違えたまま作った協議書は、やり直しになります。
よくある質問
Q. 祖父名義の土地を、父を飛ばして自分の名義にできますか
中間の相続が単独相続なら1件の申請でできます。父と叔母の共有だった場合は、まず叔母を含めた遺産分割で父の単独相続にするか、2件に分けて申請します。
Q. 父の相続人である母が認知症です。協議はできますか
そのままではできません。判断能力がない人が署名した協議は無効になります。成年後見人を選任したうえで進めます。後見人は本人の利益を守る立場なので、法定相続分を下回る内容は通りにくくなります。
Q. 相続税の基礎控除は、増えた相続人の数で計算しますか
いいえ。基礎控除は被相続人が亡くなった時点の法定相続人の数で計算します。あとから数次相続で人数が増えても、祖父の相続税の基礎控除は変わりません。
Q. 代襲相続人は遺留分を請求できますか
子の系統の代襲相続人は請求できます。兄弟姉妹には遺留分がないため、甥・姪も請求できません。
Q. 戸籍はどこまで集めればよいですか
祖父の出生から死亡までと、父の出生から死亡までの両方です。さらに現在の相続人全員の戸籍が要ります。数が多いので、法定相続情報一覧図を作っておくと使い回せます。
まとめ
- 代襲相続は被相続人より先に死亡した場合、数次相続はあとに死亡した場合
- 代襲相続では配偶者は入らない。数次相続では入る
- 子の系統の代襲はひ孫以降も続く。兄弟姉妹は甥・姪の一代限り
- 相続放棄では代襲しない。相続権は同順位か次順位へ移る
- 数次相続では、相続の数だけ遺産分割協議が要る
- 協議書には「被相続人○○の相続人」という肩書きを添える
- 中間の相続が単独相続なら、登記は1件で済む。遺産分割で単独にした場合も含む
- 中間が共有だと2件になり、登録免許税も2回かかる
- 相続登記前に死亡した人を名義人とする登記は、土地なら登録免許税が免税
- 申請書に「租税特別措置法第84条の2の2第1項により非課税」と書かないと適用されない
- 期限は知った日から3年。2024年3月以前の相続は2027年3月31日まで
- 間に合わないときは相続人申告登記で義務を満たせる。ただし名義は移らない
出典
- 代襲相続:民法第887条第2項・第3項、第889条第2項、第901条
- 相続放棄の効力:民法第939条
- 同時死亡の推定:民法第32条の2
- 中間省略登記:昭和30年12月16日民事甲第2670号民事局長回答
- 相続登記の申請義務:不動産登記法第76条の2、第76条の3、第164条第1項
- 登録免許税の免税措置:法務局「相続登記の登録免許税の免税措置について」