※本記事にはプロモーション(アフィリエイトリンク)が含まれます。
実家の固定資産税評価額は、相続登記の登録免許税にも、相続税の概算にも、売却の判断にも使います。
調べ方は4つあり、どれも数百円以内、早ければその日のうちに分かります。
ただし、注意することがあります。課税明細書には似た名前の金額がいくつも並んでいて、「評価額」と「課税標準額」を取り違える人が非常に多いところです。 この記事では、どこを見るかと、実家を空き家のまま持ち続けると税額がどう変わるかまでを整理します。
 みどり
 たくみ先生
結論|先に3つ
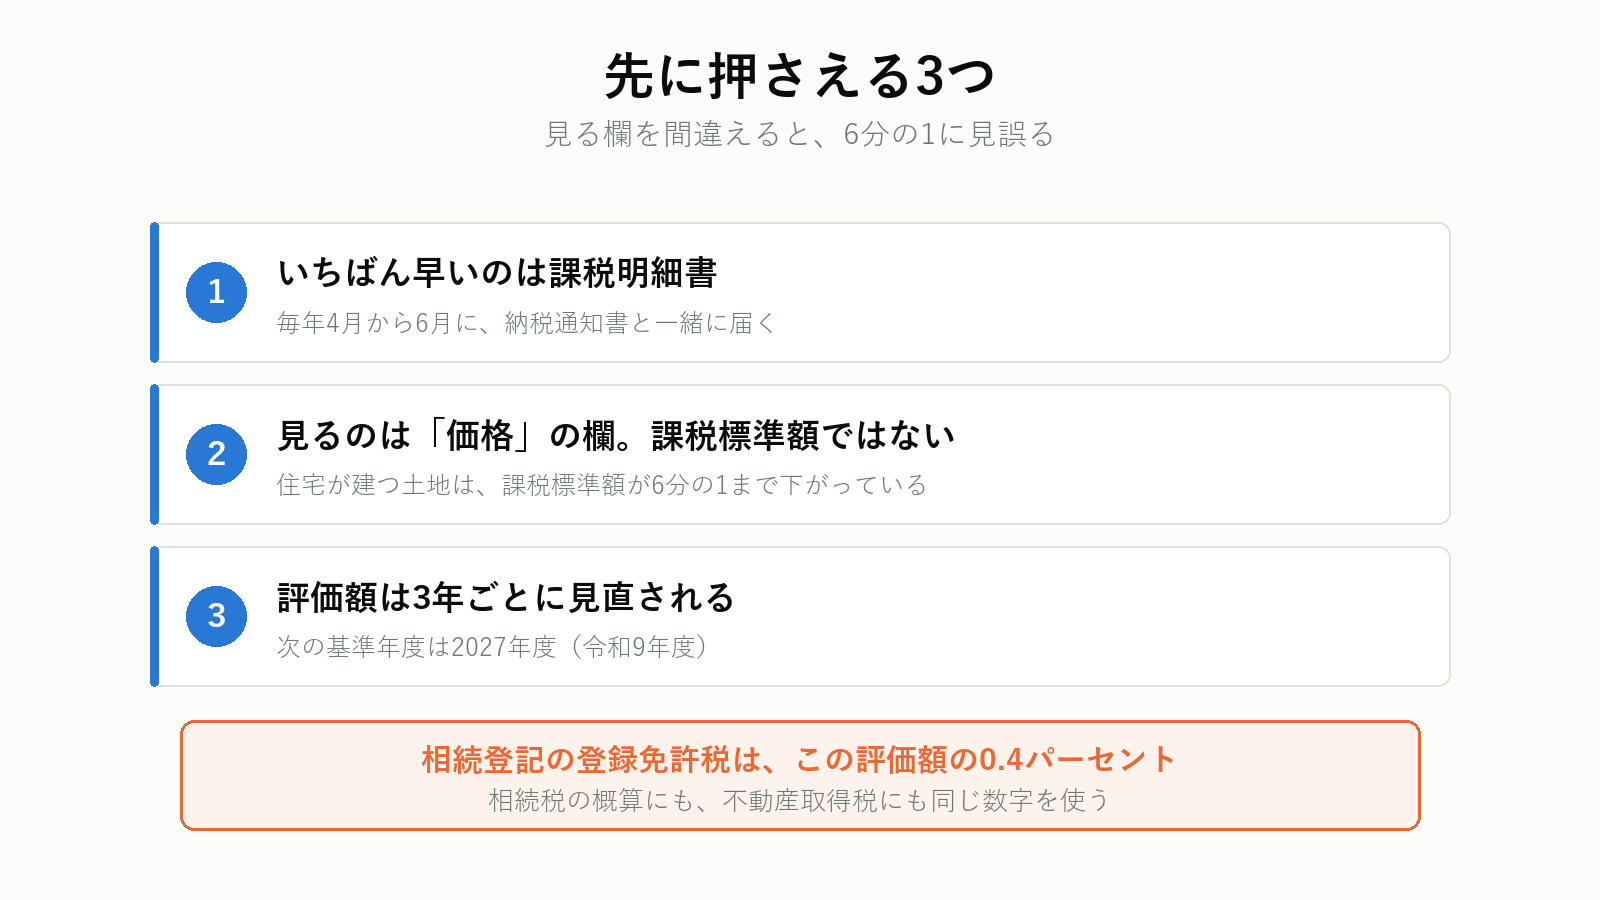
1. いちばん早いのは課税明細書
毎年4月から6月に、納税通知書と一緒に届きます。手元にあれば、その場で分かります。
2. 見るのは「価格」の欄。課税標準額ではない
住宅が建っている土地は、課税標準額が6分の1まで下がっています。そのまま使うと、評価額を6分の1に見誤ります。
3. 評価額は3年ごとに見直される
次の基準年度は2027年度(令和9年度)です。
名義変更にも、同じ書類を使う
相続登記の登録免許税は、固定資産税評価額の0.4パーセントです。 評価証明書の取得から登記まで、まとめて任せられます。全国60拠点以上で、初回相談は無料です。

プロモーションを含みます。
調べ方は4つ
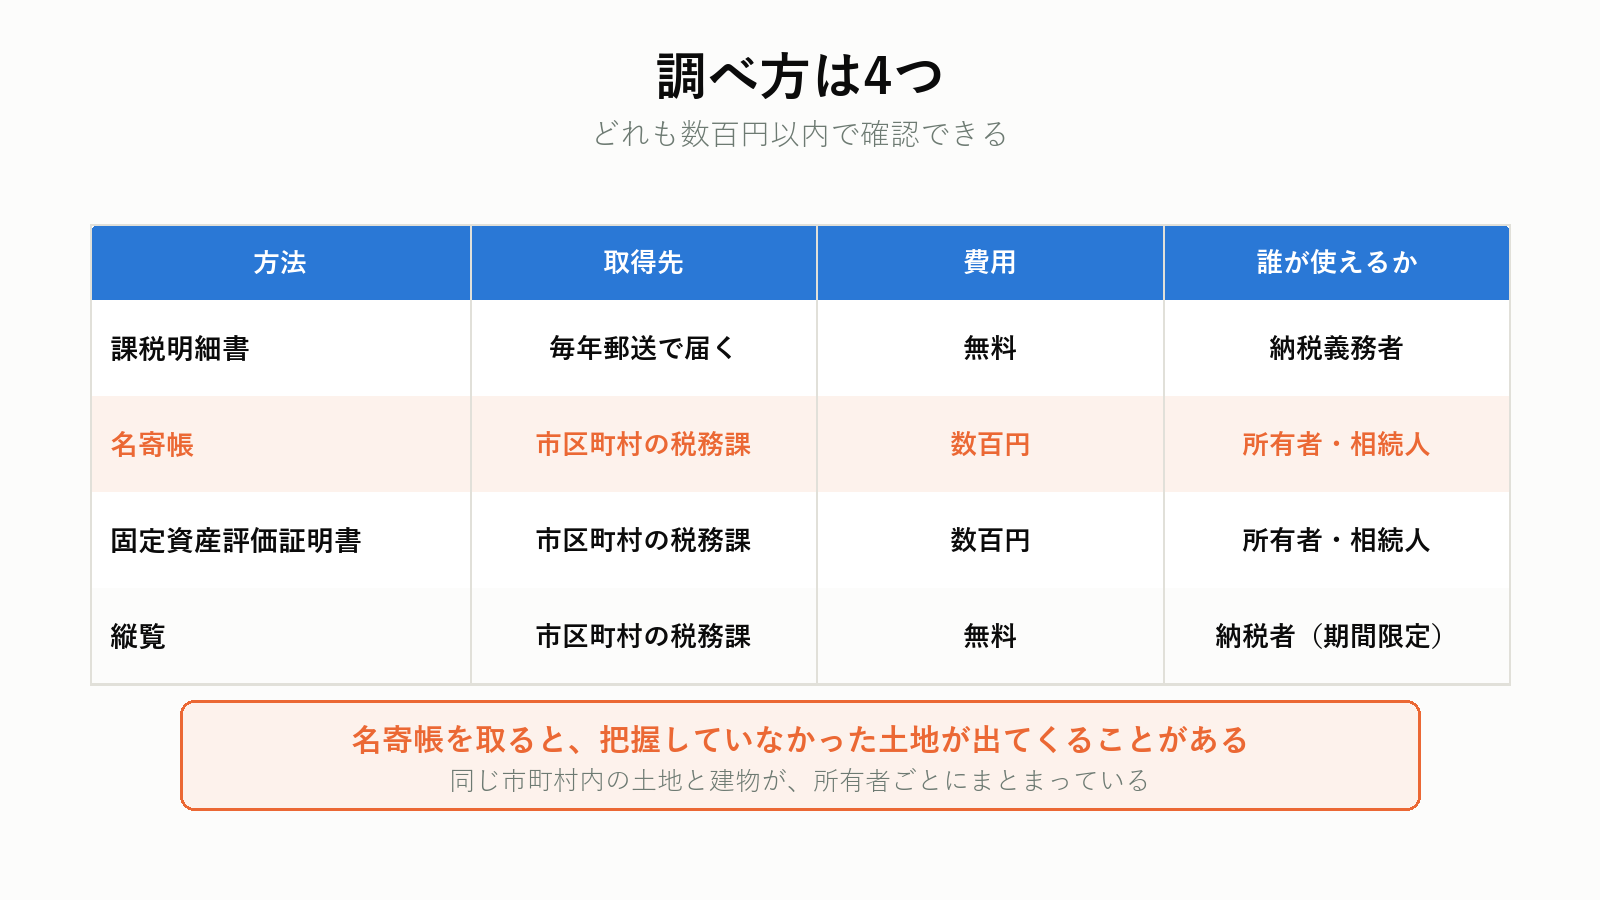
| 方法 | 取得先 | 費用 | 誰が使えるか |
|---|---|---|---|
| 課税明細書 | 毎年郵送で届く | 無料 | 納税義務者 |
| 名寄帳 | 市区町村の税務課 | 数百円 | 所有者・相続人 |
| 固定資産評価証明書 | 市区町村の税務課 | 数百円 | 所有者・相続人 |
| 縦覧 | 市区町村の税務課 | 無料 | 納税者(期間限定) |
課税明細書は納税通知書に同封されています。捨ててしまった場合、再発行はできない自治体が多いので、その場合は次の方法になります。
名寄帳は、同じ市区町村の中で同じ人が持っている土地と建物を、所有者ごとにまとめた帳簿です。実家の他に山林や畑を持っていたかどうかを確かめられるので、相続では特に役に立ちます。
固定資産評価証明書は、1件ごとの評価額を証明する書類です。相続登記の添付書類として法務局に出すのも、この証明書です。
みどりたくみ先生縦覧は、自分の土地や家屋の評価額を、同じ市町村の他の物件と比べて確認できる制度です。市町村長は、毎年4月1日から、4月20日または最初の納期限の日のいずれか遅い日以後の日までの間、土地及び家屋価格等縦覧帳簿を納税者の縦覧に供しなければならないと定められています。
みどりたくみ先生課税明細書のどこを見るか
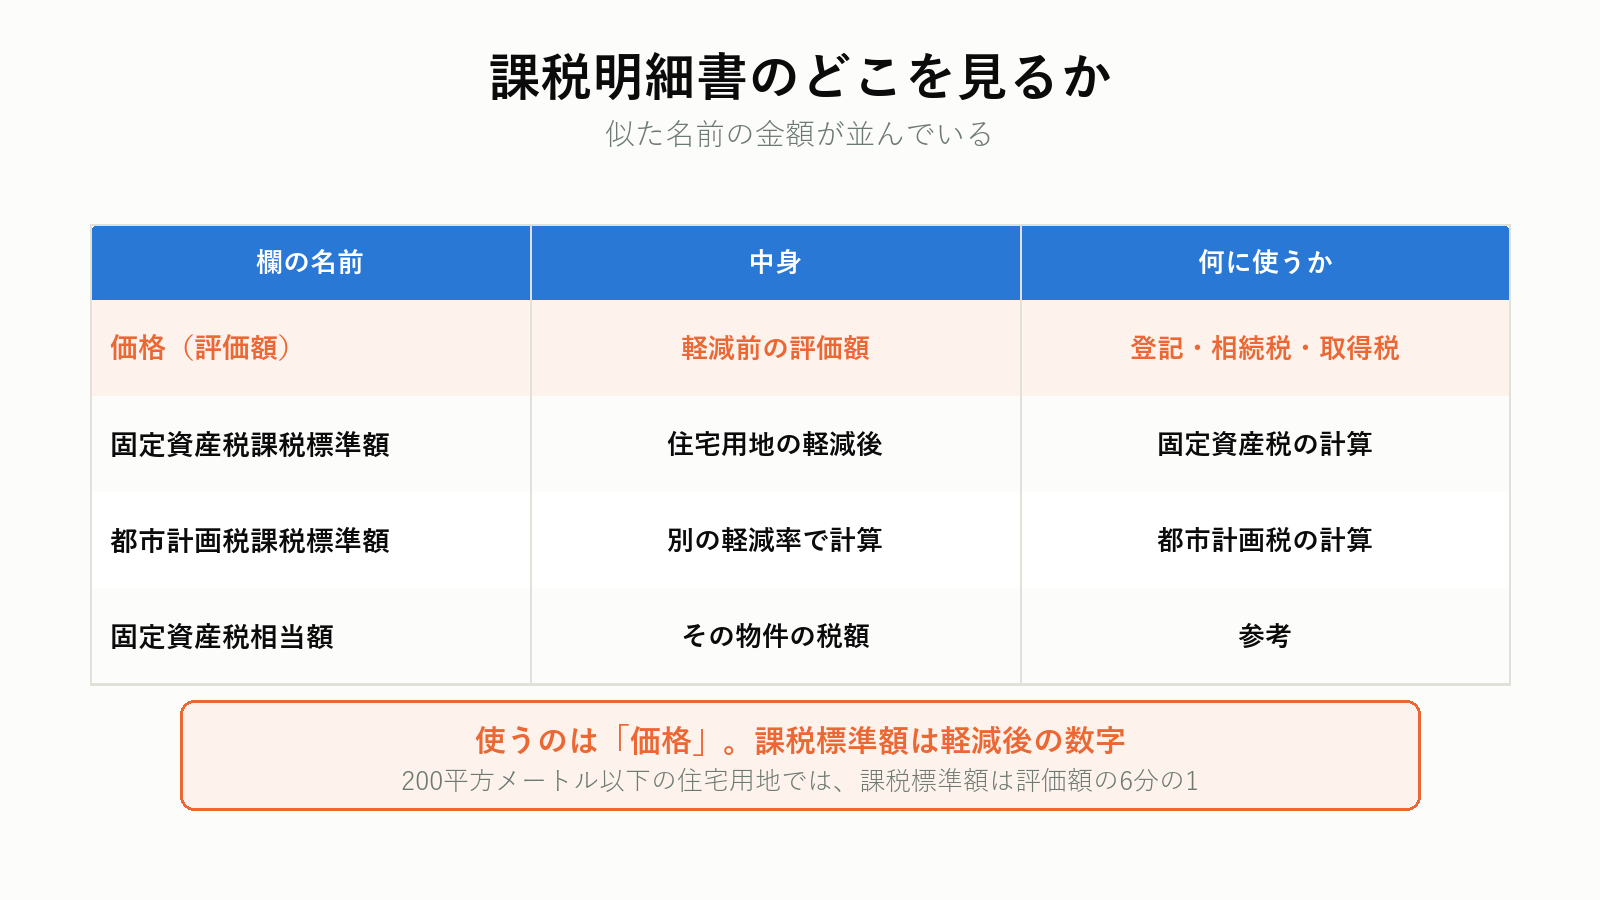
課税明細書には、似た名前の金額が並んでいます。
| 欄の名前 | 中身 | 何に使うか |
|---|---|---|
| 価格(評価額) | 軽減前の評価額 | 登録免許税、相続税の概算、不動産取得税 |
| 固定資産税課税標準額 | 住宅用地の軽減後 | 固定資産税の計算 |
| 都市計画税課税標準額 | 別の軽減率で計算 | 都市計画税の計算 |
| 固定資産税相当額 | その物件の税額 | 参考 |
使うのは「価格」です。住宅が建っている200平方メートル以下の土地では、課税標準額は評価額の6分の1になっています。 この数字を評価額として使うと、登録免許税も相続税の概算も大きく狂います。
家屋の欄も同じ構造です。家屋には住宅用地のような軽減がないため、価格と課税標準額が同じ金額になっていることが多く、そこで安心して土地のほうも同じだと思い込むと間違えます。
評価額はどう決まるか
土地の評価額は、地価公示価格のおおむね7割を目安に決められています。
家屋の評価額は、同じ家をもう一度建てたらいくらかかるか(再建築価格)を出し、築年数に応じた経年減点補正率を掛けて算出します。実際にいくらで建てたか、いくらで買ったかは関係ありません。
ここから、次の2つが起こります。
- 古い家でも評価額が0円にはならない — 木造でも下限は20パーセント程度で止まる
- 建て替えると評価額が跳ね上がる — 再建築価格が現在の水準で計算し直される
評価額は3年ごとに見直されます。これを評価替えといい、直近の基準年度は2024年度(令和6年度)、次は2027年度(令和9年度)です。
土地の価格が下がっても、税額がすぐには下がらないことがあります。これは負担調整措置といって、課税標準額を段階的に近づける仕組みが働くためです。
税額はいくらになるか
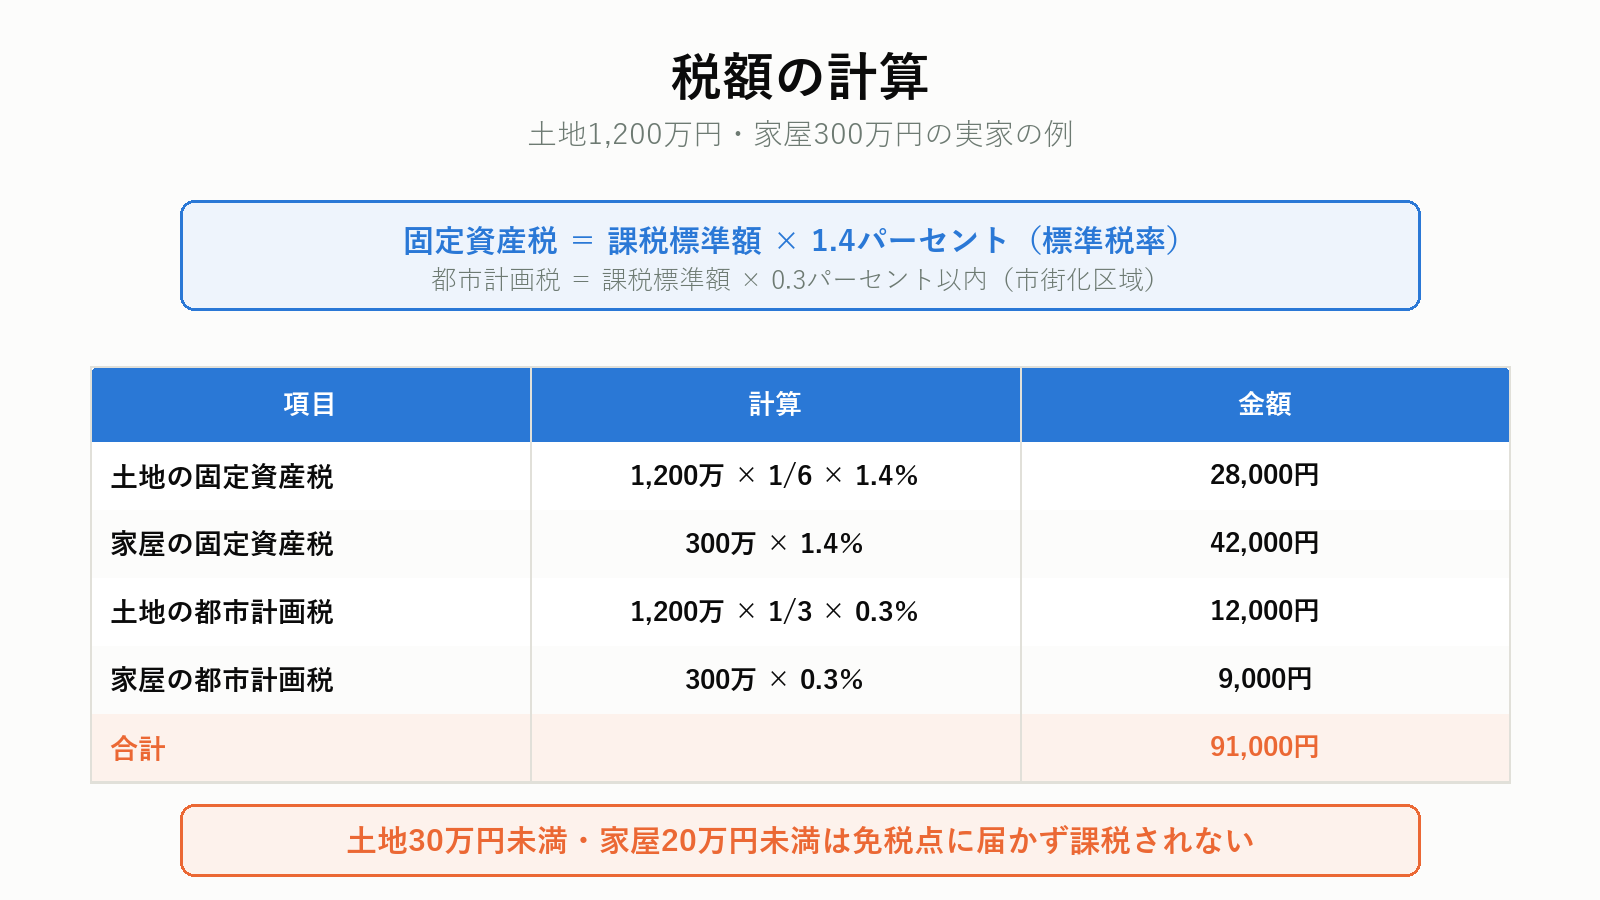
計算式は次のとおりです。
固定資産税 = 課税標準額 × 1.4パーセント(標準税率)
都市計画税 = 課税標準額 × 0.3パーセント以内(市街化区域のみ)
1.4パーセントは標準税率で、市町村によってはこれと異なる税率を定めていることがあります。都市計画税は上限が0.3パーセントで、市街化区域にある土地と家屋にかかります。
計算してみます。土地の評価額1,200万円(160平方メートル)、家屋の評価額300万円の実家の場合です。
| 項目 | 計算 | 金額 |
|---|---|---|
| 土地の課税標準額 | 1,200万円 × 1/6 | 200万円 |
| 土地の固定資産税 | 200万円 × 1.4パーセント | 28,000円 |
| 家屋の固定資産税 | 300万円 × 1.4パーセント | 42,000円 |
| 土地の都市計画税 | 1,200万円 × 1/3 × 0.3パーセント | 12,000円 |
| 家屋の都市計画税 | 300万円 × 0.3パーセント | 9,000円 |
| 合計 | 91,000円 |
なお、同じ市町村内にある土地の評価額の合計が30万円未満、家屋が20万円未満であれば、免税点に届かないため課税されません。
みどりたくみ先生住宅用地の特例が、税額を6分の1にしている
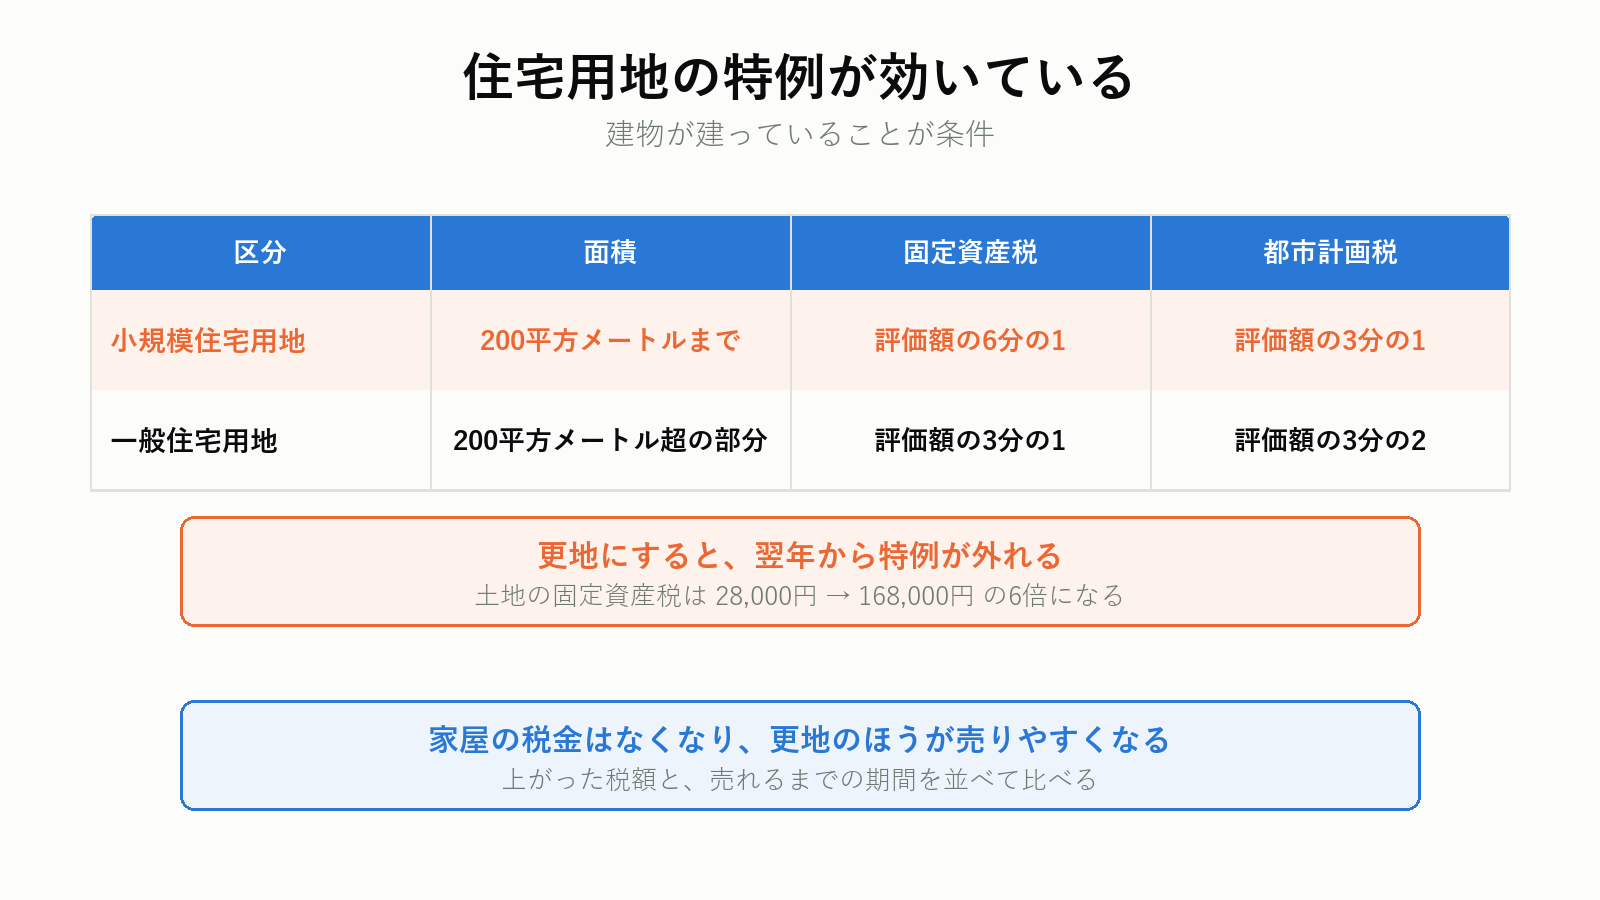
土地の税額が低く抑えられているのは、住宅用地の特例が効いているからです。
| 区分 | 面積 | 固定資産税 | 都市計画税 |
|---|---|---|---|
| 小規模住宅用地 | 200平方メートルまで | 評価額の6分の1 | 評価額の3分の1 |
| 一般住宅用地 | 200平方メートルを超える部分 | 評価額の3分の1 | 評価額の3分の2 |
この特例は、住宅が建っていることが条件です。 建物を解体して更地にすると、翌年から特例が外れます。
先ほどの例で計算すると、土地の固定資産税は 1,200万円 × 1.4パーセント = 168,000円 になります。28,000円の6倍です。
みどりたくみ先生空き家のまま放置しても、特例は外れる
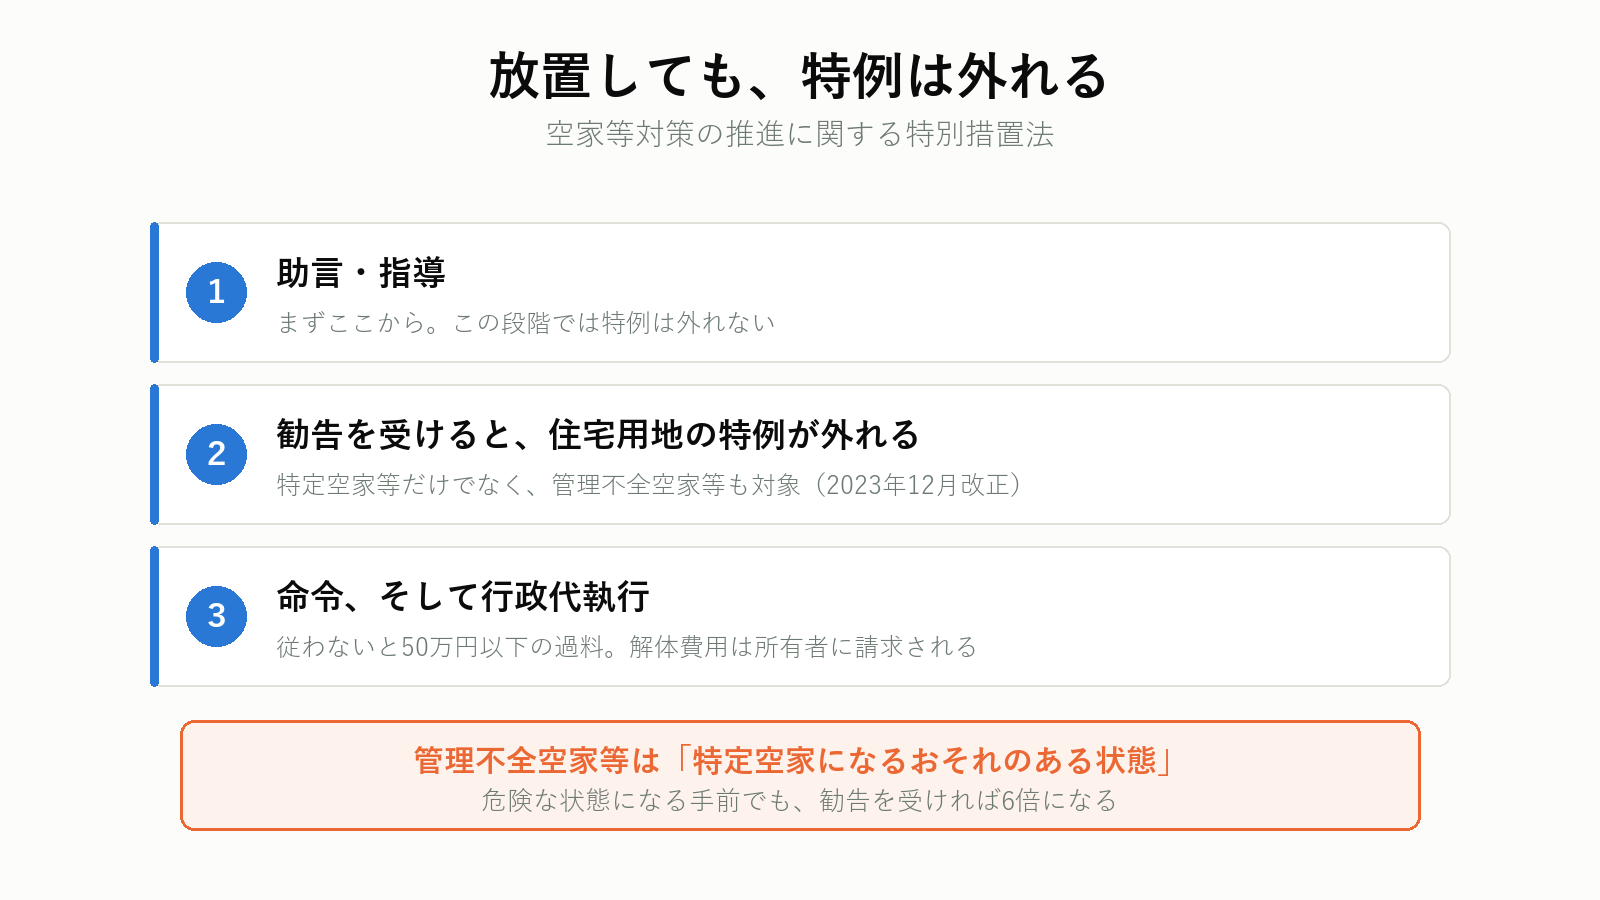
「解体しなければ6分の1のままだ」とは限りません。
空家等対策の推進に関する特別措置法により、次の状態になると住宅用地の特例が適用されなくなります。
- 特定空家等 — そのまま放置すれば倒壊等の危険がある、著しく衛生上有害である、著しく景観を損なっているなどの状態
- 管理不全空家等 — そのまま放置すれば特定空家等になるおそれのある状態
いずれも、市区町村から勧告を受けた時点で、その土地は住宅用地の特例の対象から外れます。
管理不全空家等は2023年12月の改正で加わった区分です。従来は「危険な状態になってから」でしたが、その手前の段階でも特例が外れるようになりました。
順番は、助言・指導 → 勧告 → 命令 → 行政代執行です。勧告の前に助言や指導があるので、突然外れるわけではありません。通知が届いたら放置しないことです。
管理が続かないなら、売るか手放すかを先に決める
特例が外れると、土地の固定資産税は6倍になります。 遠方で管理が続かない実家は、早めに金額を確かめてください。訳あり物件も含めて、その場で査定額が分かります。

プロモーションを含みます。
更地にするか、建物を残すか
住宅用地の特例があるせいで、「解体すると損をする」と考えがちです。ただ、3年分の総額で並べると印象が変わります。
先ほどの実家(土地の評価額1,200万円、家屋300万円)で比べてみます。解体費用は140万円としました。
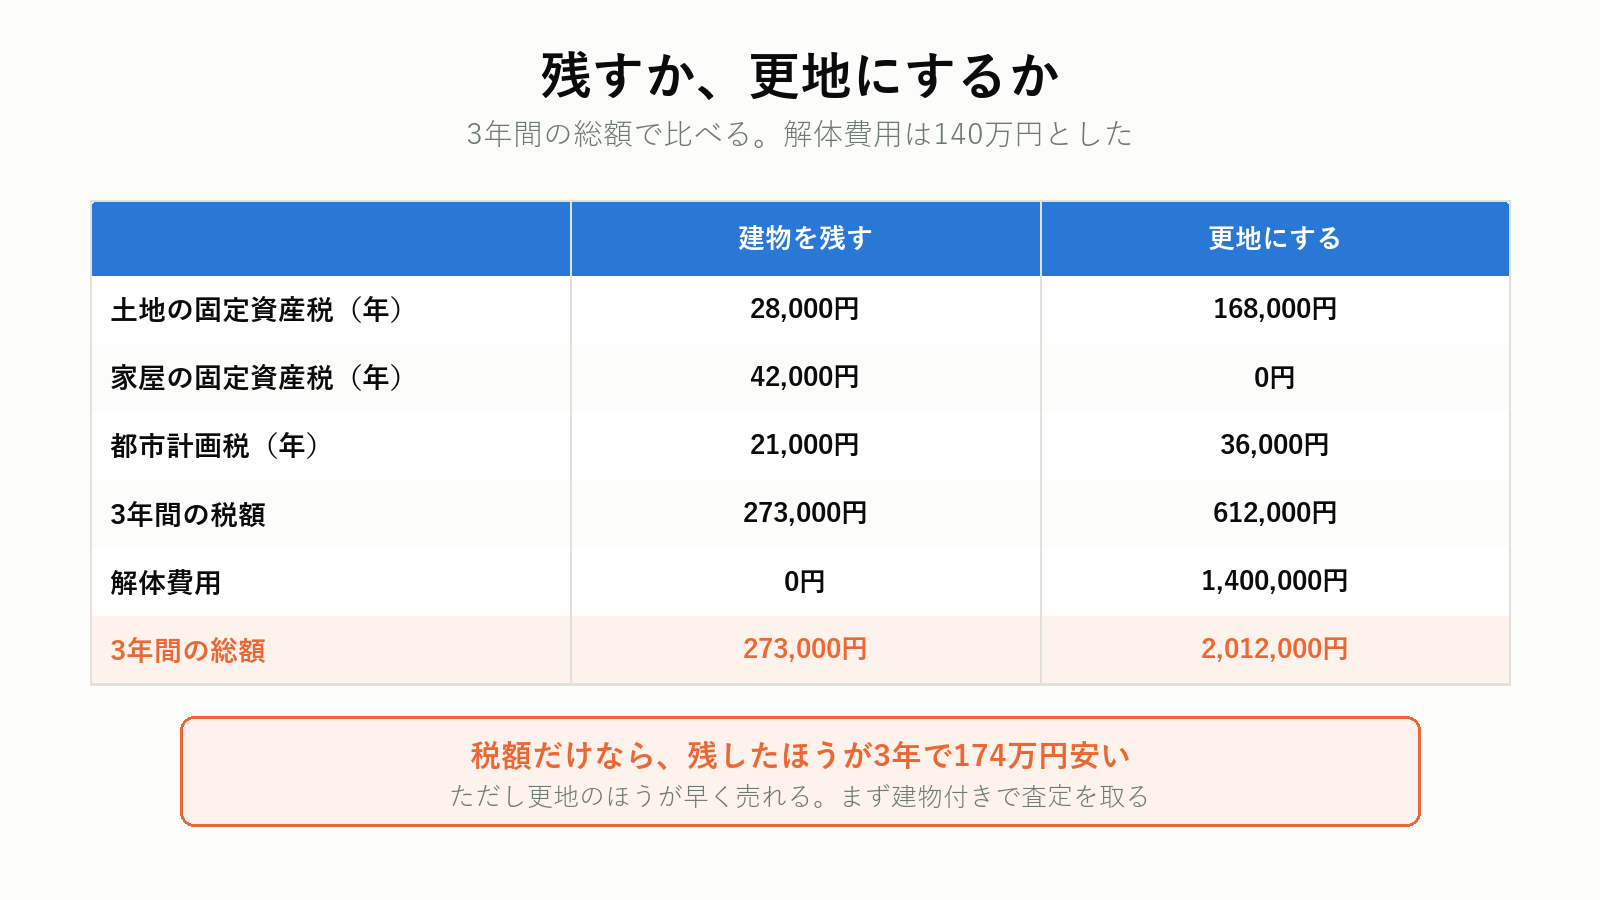
| 建物を残す | 更地にする | |
|---|---|---|
| 土地の固定資産税(年) | 28,000円 | 168,000円 |
| 家屋の固定資産税(年) | 42,000円 | 0円 |
| 都市計画税(年) | 21,000円 | 36,000円 |
| 年間の合計 | 91,000円 | 204,000円 |
| 3年間の税額 | 273,000円 | 612,000円 |
| 解体費用 | 0円 | 1,400,000円 |
| 3年間の総額 | 273,000円 | 2,012,000円 |
税額だけを見れば、残したほうが3年で174万円安くなります。
ただし、これは売れなかった場合の数字です。更地のほうが早く売れて、価格も落ちにくいのが実情です。 古い家が建ったままだと、買主は解体費用を値引き交渉の材料にします。
みどりたくみ先生もう1つ、解体すると空き家の3,000万円特別控除が使えなくなる場合があります。買主が引き渡し後に取り壊す形にすれば特例を使えるので、順番を間違えないでください。
評価額に納得できないとき
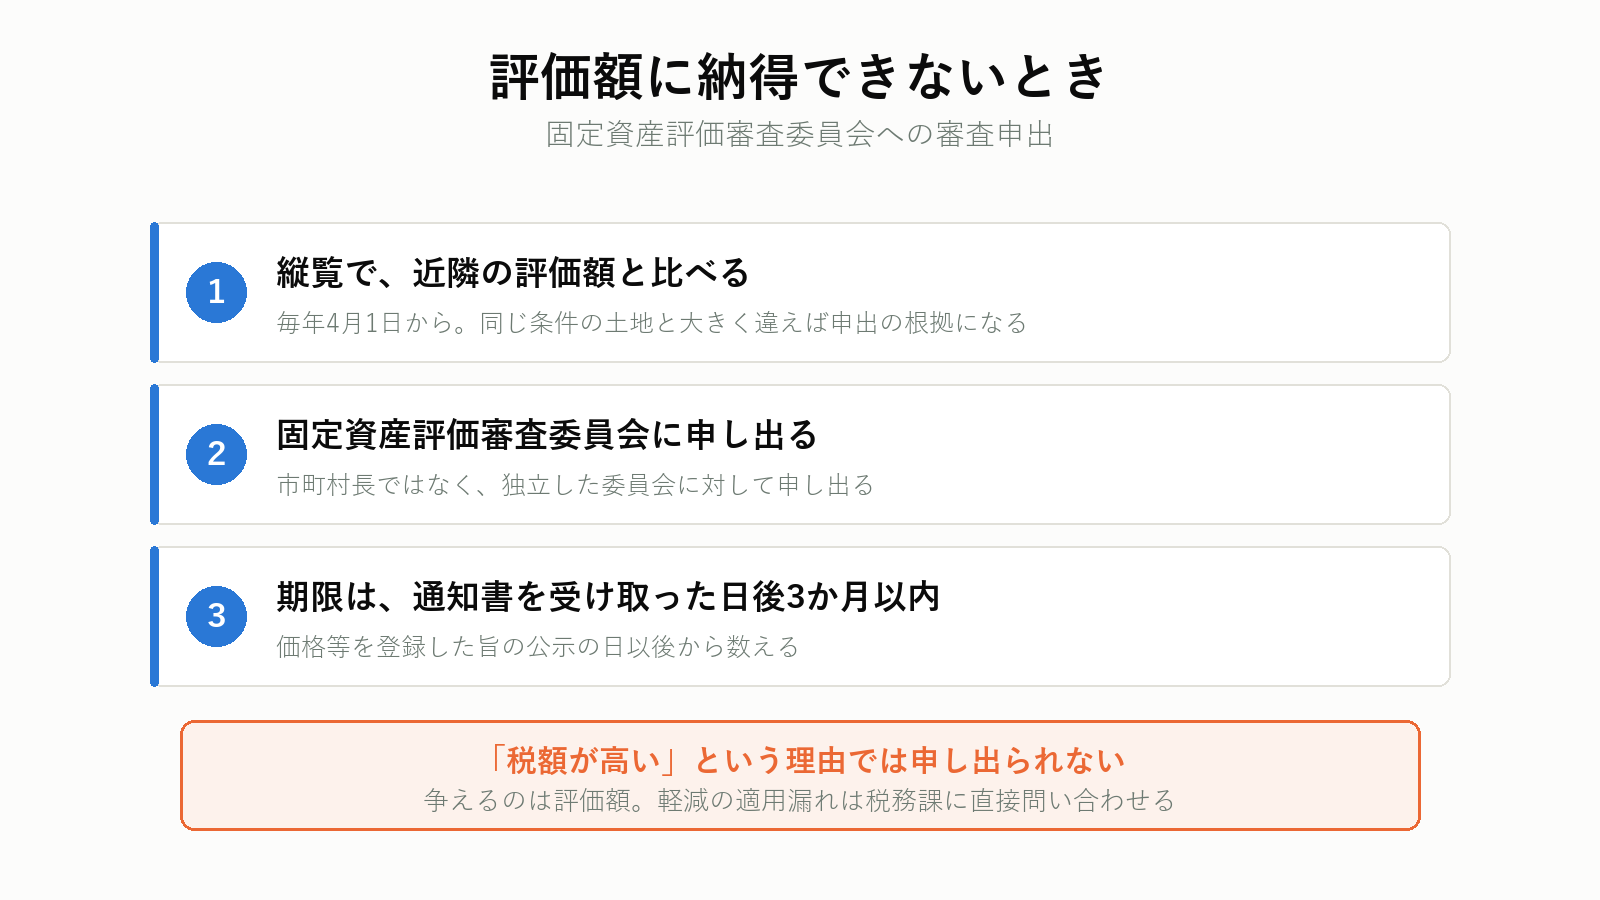
評価額が高すぎると思ったら、固定資産評価審査委員会に審査の申出ができます。
期間は、価格等を固定資産課税台帳に登録した旨の公示の日以後、または価格の決定・修正の通知書を受け取った日後3か月以内です。市町村長ではなく、独立した委員会に対して申し出ます。
申し出る前に、縦覧で近隣の土地の評価額と比べてみてください。同じような条件の土地と大きく違っていれば、申出の根拠になります。
なお、税額が高いという理由では申し出られません。 争えるのは評価額であって、税率や軽減措置の適用ではありません。軽減の適用漏れだと思う場合は、税務課に直接問い合わせます。
相続したら、誰が払うのか
固定資産税は、その年の1月1日時点の所有者に課税されます。
親が1月1日に生きていれば、その年の分は親に課税され、相続人が納税義務を引き継ぎます。年の途中で亡くなっても、その年の分が日割りになることはありません。
相続人が複数いる場合、納税通知書は代表者1人に届きます。代表者を届け出ていなければ、市区町村が選んだ人に届きます。届いた人が全額を負担するわけではなく、相続分に応じて負担するのが本来です。 立て替えた分は領収書を残して、遺産分割のときに精算します。
相続登記をしないままだと、翌年以降も亡くなった方の名義で通知が届き続けます。2024年4月から相続登記は義務になり、取得を知った日から3年以内に申請しないと10万円以下の過料の対象です。
つまずきやすい8つ
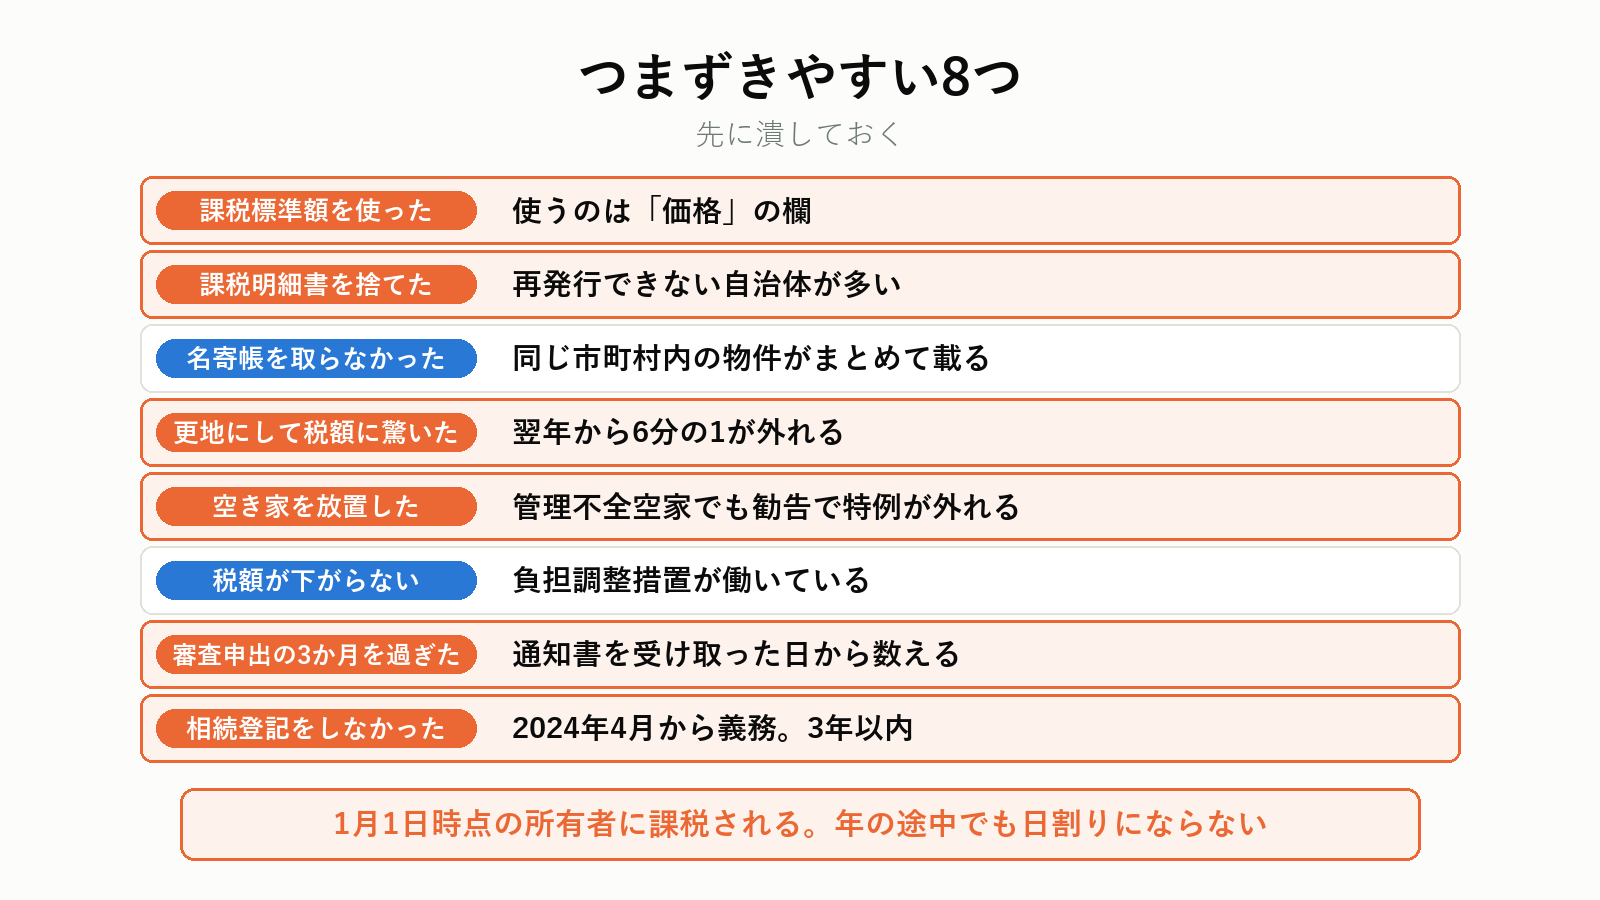
- 課税標準額を評価額として使った — 使うのは「価格」の欄
- 課税明細書を捨てた — 再発行できない自治体が多い。評価証明書を取る
- 名寄帳を取らずに土地を見落とした — 同じ市町村内の物件がまとめて載る
- 更地にしてから税額に驚いた — 翌年から6分の1が外れる
- 空き家を放置して勧告を受けた — 管理不全空家でも特例が外れる
- 評価額が下がったのに税額が下がらない — 負担調整措置が働いている
- 審査申出の3か月を過ぎた — 通知書を受け取った日から数える
- 相続登記をせず通知が届き続けた — 2024年4月から義務。3年以内
よくある質問
Q. インターネットで調べられますか
自治体の一部は、ログインして課税内容を確認できる仕組みを用意しています。ただし全国共通の制度ではないため、確実なのは窓口か郵送です。
Q. 他人の土地の評価額は調べられますか
原則として調べられません。縦覧制度でも、他の物件の価格を見比べることはできますが、所有者は分かりません。
Q. 評価証明書は誰でも取れますか
所有者本人、相続人、代理人(委任状が必要)などに限られます。借地人や賃借人が取れる場合もあります。
Q. 未登記の建物にも評価額はつきますか
つきます。登記の有無と課税は別で、市区町村が現況で把握していれば課税されます。
Q. 固定資産税評価額から相場は分かりますか
おおよその見当はつきます。評価額を0.7で割ると公示価格の水準に近づきます。ただし実際の売買価格は需給で決まるので、査定と併せて見てください。
Q. 農地や山林も同じですか
課税の仕組みは同じですが、評価の方法が違います。農地は農地評価、山林は林地評価で、宅地よりかなり低くなります。
Q. 納税通知書はいつ届きますか
4月から6月にかけて、市区町村ごとに異なります。納期は年4回に分かれているのが一般的です。
Q. 口座振替が親の口座のままです
口座が凍結されると引き落としが止まります。納付書での納付に切り替えるか、相続人の口座に変更する手続きをしてください。
Q. 評価替えの年は必ず税額が変わりますか
変わらないこともあります。負担調整措置により、課税標準額の変化が緩やかになるよう調整されます。
Q. 売却したら、その年の税金はどうなりますか
1月1日時点の所有者に課税されるため、売主に納税義務が残ります。実務では、引き渡し日を基準に日割りで精算するのが慣行です。
まとめ
- 調べ方は課税明細書、名寄帳、固定資産評価証明書、縦覧の4つ
- 見るのは「価格(評価額)」の欄。課税標準額は軽減後の数字で別物
- 土地の評価額は地価公示価格のおおむね7割が目安
- 家屋は再建築価格に経年減点補正率を掛けて算出する
- 評価替えは3年ごと。次の基準年度は2027年度
- 固定資産税は課税標準額 × 1.4パーセント、都市計画税は0.3パーセント以内
- 住宅用地の特例で、200平方メートルまでは課税標準額が6分の1になる
- 更地にすると翌年から特例が外れ、土地の税額は6倍になる
- 特定空家等・管理不全空家等の勧告を受けても特例は外れる
- 評価額に不服があれば、3か月以内に固定資産評価審査委員会へ審査申出ができる
- 課税されるのは1月1日時点の所有者。年の途中で亡くなっても日割りにはならない
まず課税明細書の「価格」の欄を見てください。そこから先の計算は、登記も相続税も売却も、すべてこの数字から始まります。
解体を決める前に、家財の片付け費用も出しておく
解体費用の見積もりには、家財の処分が含まれていないことがあります。間取りと物量で、片付けだけで数十万円動きます。 見積もりは無料で、複数社を比べられます。

プロモーションを含みます。
この記事について
執筆:葉山 湊(はやま みなと)
自身の家族の実家じまいを経験し、そのときに「どこにも書かれていなかったこと」を出発点にこのサイトを立ち上げました。税理士・宅地建物取引士などの資格は保有していません。制度や統計については、必ず一次情報(総務省・国税庁・e-Gov法令検索)にあたって記事に反映しています。
本記事の主な出典は次のとおりです。
・証明・閲覧の種類と手続き:東京都主税局「固定資産 証明・閲覧とは」
・縦覧制度:東京都主税局「縦覧のお知らせ」
・審査申出の期間:京都市「固定資産評価審査申出制度のあらまし」
・固定資産税の仕組みと住宅用地の特例:総務省「固定資産税」
・空家等対策の推進に関する特別措置法:e-Gov法令検索
・相続登記の義務化:法務局「相続登記の申請義務化について」
税率と軽減措置は市町村によって異なります。本記事の内容は2026年9月23日時点の公表情報にもとづきます。実際の金額は、お住まいの市区町村にご確認ください。