※本記事にはプロモーション(アフィリエイトリンク)が含まれます。
父が亡くなり、母が実家に残った。遺産は実家と、わずかな預貯金だけ。
母が実家をまるごと相続すると、法定相続分を使い切ってしまって現金がほとんど手元に残りません。かといって実家を子が相続すると、母の住む場所が不安定になります。
この行き詰まりを解くために2020年4月から始まったのが、配偶者居住権です。所有権を子に、住む権利を配偶者に、と2つに分ける仕組みです。
ただし、この制度は年間900件前後しか使われていません。 年間の死亡数が約157万人ですから、ほとんど選ばれていない制度です。使いどころが狭いからです。
この記事では、制度の中身と評価額の出し方を数字で示したうえで、使わないほうがいいケースまで書きます。
 みどり
 たくみ先生
結論|先に3つ
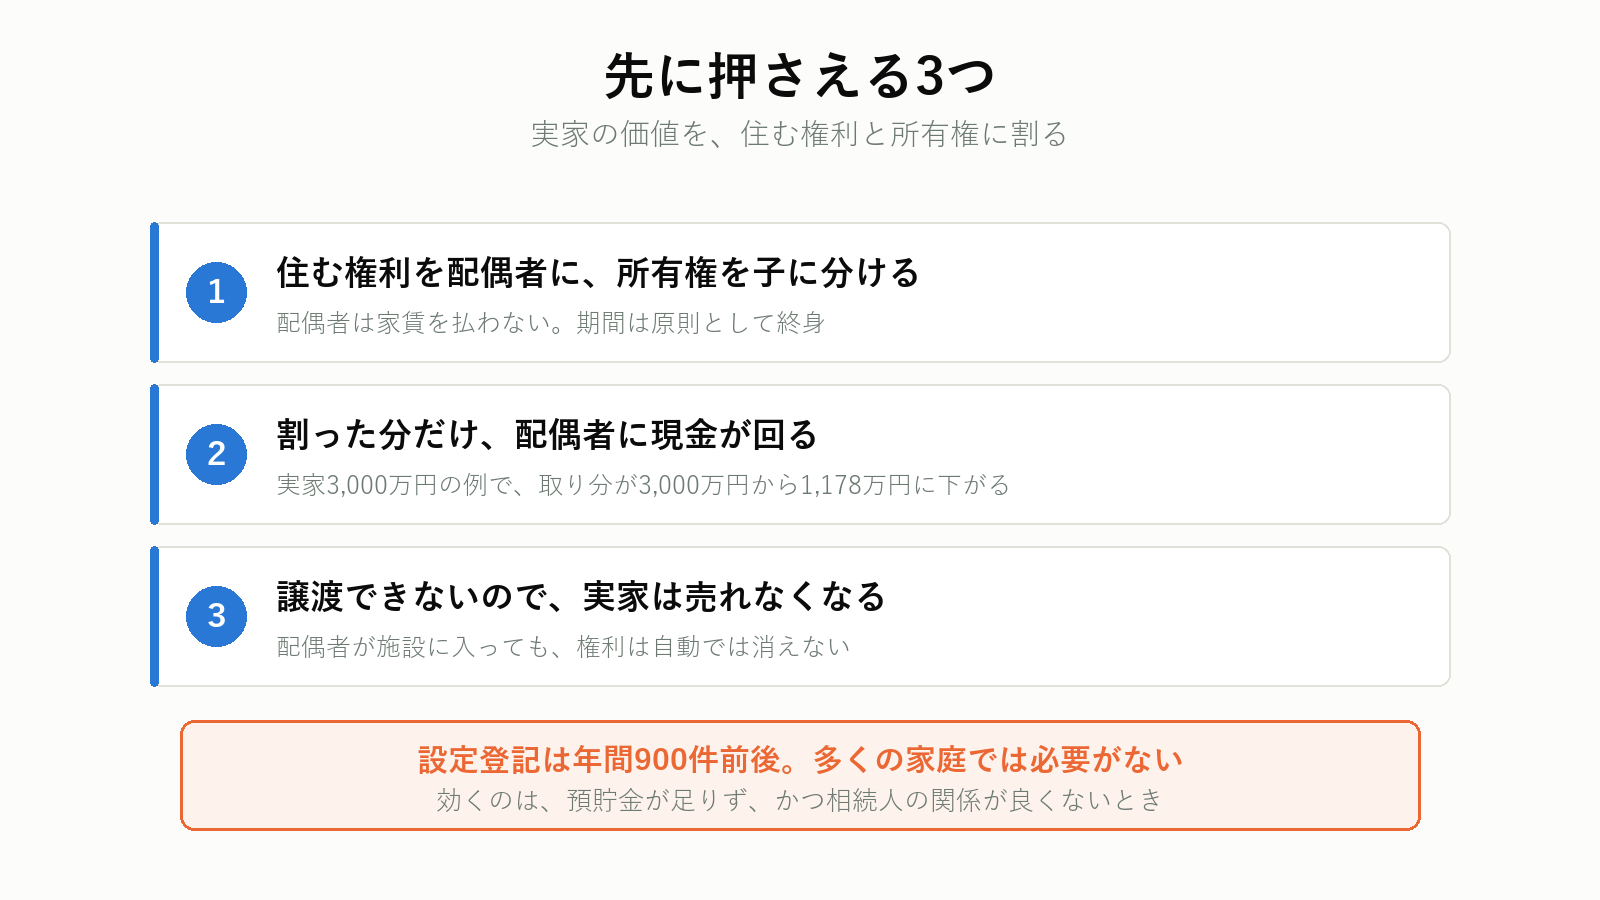
1. 実家の価値を「住む権利」と「所有権」に割る
母が住む権利を、子が所有権を取ります。母は家賃を払いません。
2. 割った分だけ、母に現金が回る
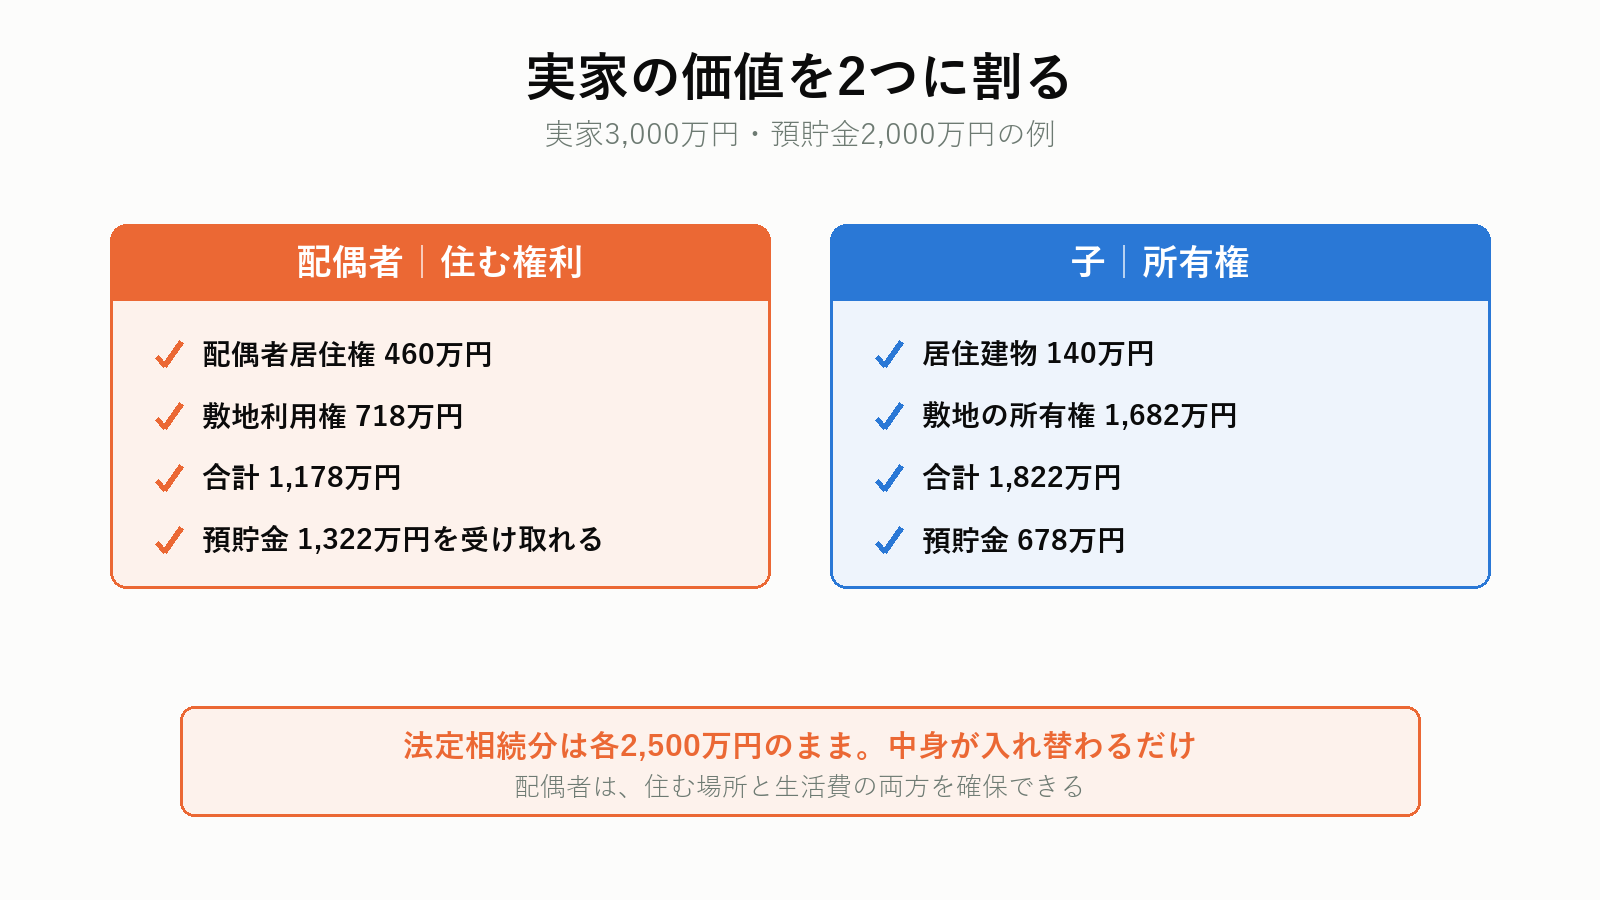
実家3,000万円の例では、母の取り分が3,000万円から1,178万円に下がります。差額の1,822万円分、預貯金を受け取れます。
3. 売れなくなる
配偶者居住権は譲渡できません。母が施設に入っても、権利は自動では消えません。
実家がいくらになるかを、先に確かめる
分け方を決める前に、実家の金額が要ります。 配偶者居住権を使うかどうかも、実家がいくらかで答えが変わります。相続した不動産の査定に対応していて、申し込みは無料です。

プロモーションを含みます。
配偶者居住権とは何か
民法1028条1項は、配偶者居住権を次のように定めています。
被相続人の配偶者は、被相続人の財産に属した建物に相続開始の時に居住していた場合において、次の各号のいずれかに該当するときは、その居住していた建物の全部について無償で使用及び収益をする権利を取得する
大事なのは「建物の全部について」「無償で」の2つです。
一部屋だけの権利ではありません。母が2階しか使っていなくても、建物全体を使えます。そして所有者である子に賃料を払う必要はありません。
存続期間は、民法1030条で「配偶者の終身の間」と定められています。母が生きているかぎり続きます。協議や遺言で「10年間」といった期間を定めることもできますが、実務ではほとんどが終身です。
土地はどうなるのか
配偶者居住権は建物の権利です。ただし建物に住むには土地を使う必要があるので、敷地を使う権利(敷地利用権)も付いてきます。
相続税の計算では、この敷地利用権も評価します。金額としては、こちらのほうが大きくなることが多いです。
取得できる人、できない人
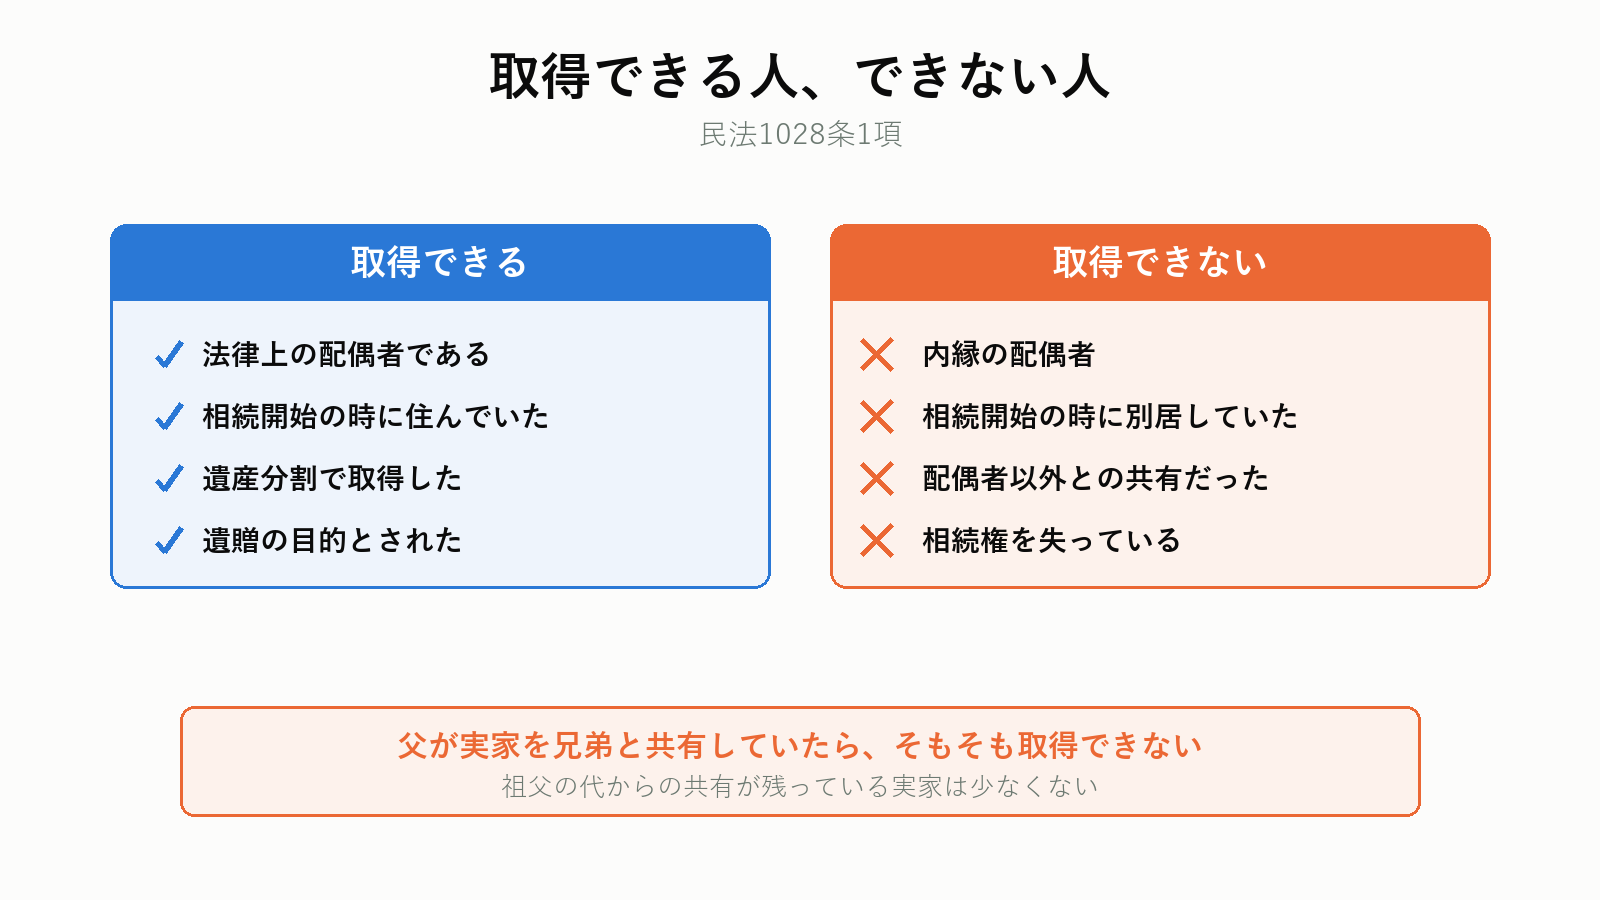
| 条件 | 中身 |
|---|---|
| 配偶者であること | 法律上の配偶者。内縁関係では取得できない |
| 相続開始の時に住んでいたこと | 亡くなった日に、その建物に居住していた |
| 取得の方法 | 遺産分割、または遺贈のいずれか |
「遺産分割、または遺贈」というのがポイントです。遺言で与える場合は「遺贈する」と書かなければなりません。「相続させる」と書くと、配偶者が放棄できなくなる可能性があるため、法務省は遺贈によることを想定しています。
家庭裁判所の審判で定めてもらう道もありますが、民法1029条はこれを、共同相続人間に合意があるか、建物所有者の受ける不利益を考慮してもなお配偶者の生活維持に特に必要と認めるときに限っています。もめたときに自動的に認められるものではありません。
使えない代表例
民法1028条1項のただし書に、大きな落とし穴があります。
ただし、被相続人が相続開始の時に居住建物を配偶者以外の者と共有していた場合にあっては、この限りでない
父が実家を兄弟と共有していた場合、配偶者居住権は取得できません。 祖父の代からの共有が残っている実家は少なくありません。登記事項証明書で名義を確認してから検討してください。
みどりたくみ先生評価額の出し方
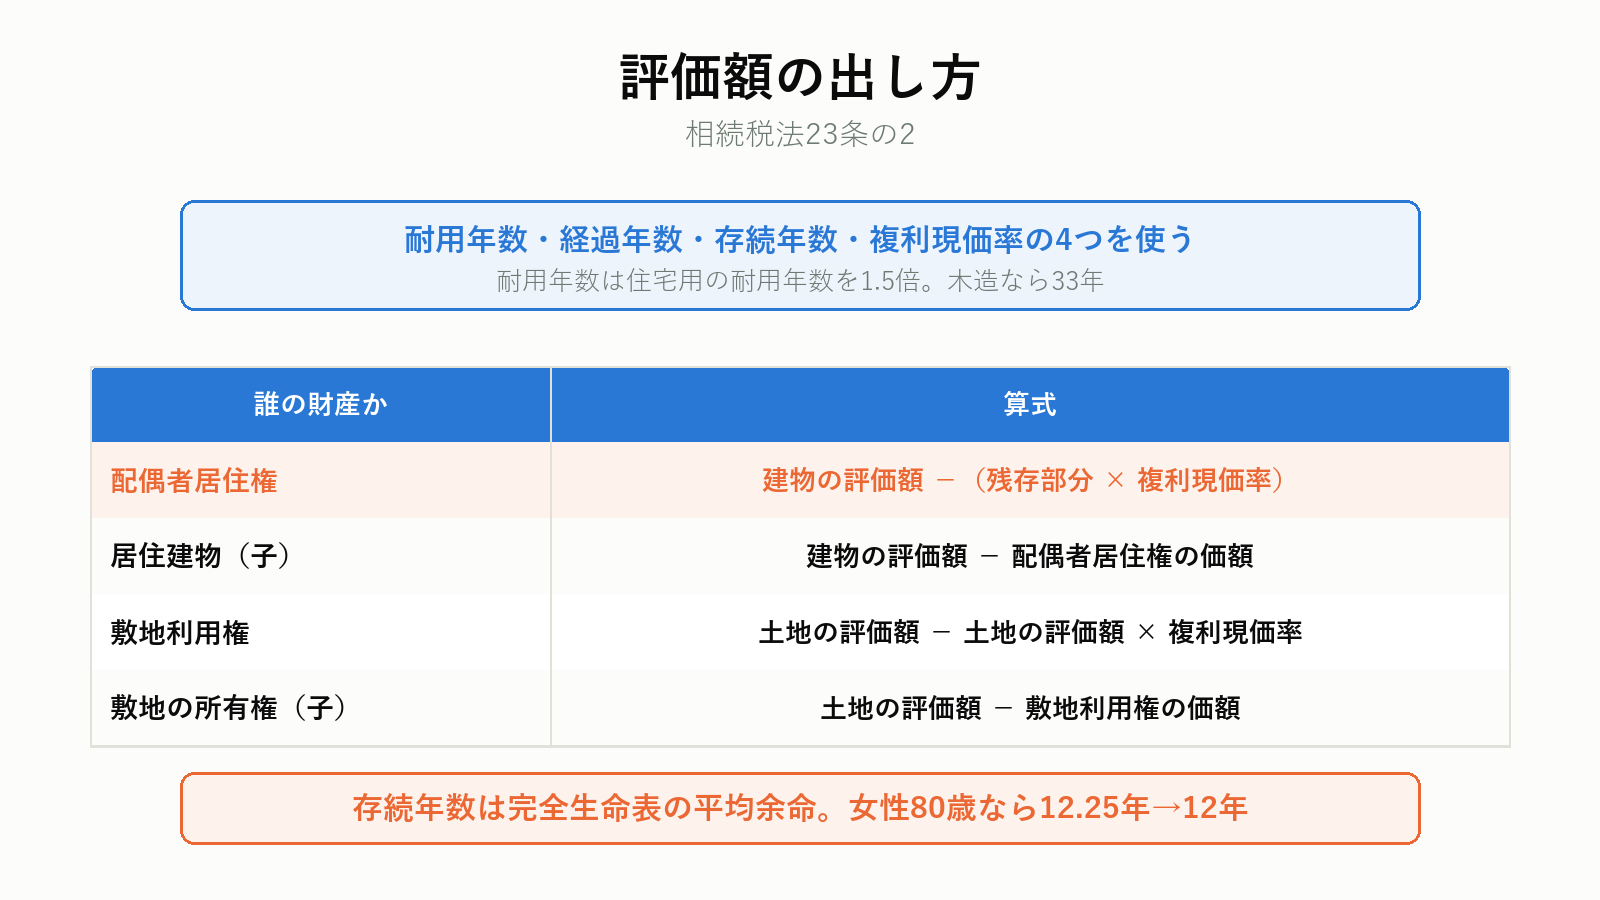
相続税法23条の2が定める算式を、国税庁の表記に合わせて書くと次のようになります。
| 誰の財産か | 算式 |
|---|---|
| 配偶者居住権 | 建物の評価額 − 建物の評価額 ×(耐用年数 − 経過年数 − 存続年数)÷(耐用年数 − 経過年数)× 複利現価率 |
| 居住建物(所有者) | 建物の評価額 − 配偶者居住権の価額 |
| 敷地利用権 | 土地の評価額 − 土地の評価額 × 複利現価率 |
| 敷地の所有権 | 土地の評価額 − 敷地利用権の価額 |
耐用年数は、省令の住宅用の耐用年数を1.5倍したものです。木造なら22年×1.5で33年、鉄筋コンクリート造なら47年×1.5で70年。経過年数は、建築から配偶者居住権が設定されるまでの年数です。
存続年数は、終身なら厚生労働省の第23回完全生命表の平均余命です。女性で75歳16.22年、80歳12.25年、85歳8.73年。6か月以上の端数は1年に切り上げます。
複利現価率は、法定利率3%の複利表から存続年数に応じた数字を取ります。12年なら0.701、14年なら0.661、16年なら0.623です。
築古だと、節税にならない
算式の「耐用年数 − 経過年数 − 存続年数」が零以下になると、そこはゼロとして扱います。すると引く金額がなくなり、建物の評価額がまるごと配偶者居住権になります。
木造で築25年、母が80歳なら、33 − 25 − 12 で零を下回ります。築古の実家では、建物側の分割がまったく効きません。
みどりたくみ先生実家3,000万円で試算する
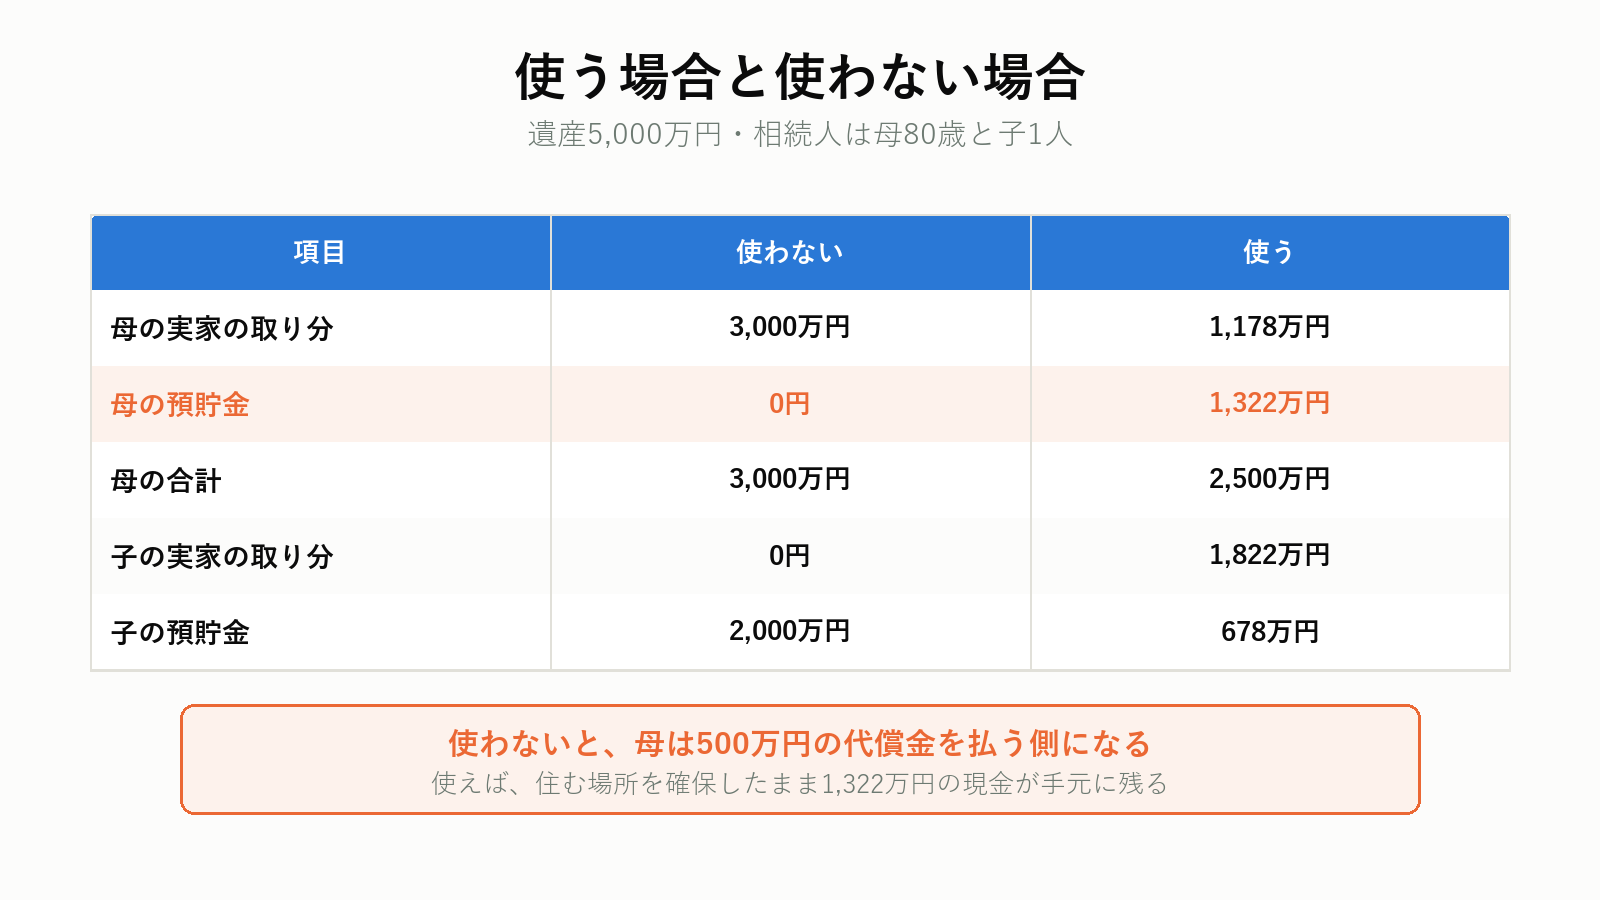
具体的な数字を置きます。
| 項目 | 金額 |
|---|---|
| 実家(建物) | 600万円 |
| 実家(敷地) | 2,400万円 |
| 預貯金 | 2,000万円 |
| 遺産の合計 | 5,000万円 |
建物は木造で築15年。相続人は母(80歳)と子1人で、法定相続分はそれぞれ2,500万円です。耐用年数33年、経過年数15年、存続年数12年、複利現価率0.701を当てはめます。
| 計算 | 結果 |
|---|---|
| 配偶者居住権 = 600万 − 600万 ×(33−15−12)÷(33−15)× 0.701 | 460万円 |
| 居住建物(子) = 600万 − 460万 | 140万円 |
| 敷地利用権 = 2,400万 − 2,400万 × 0.701 | 718万円 |
| 敷地の所有権(子) = 2,400万 − 718万 | 1,682万円 |
母の取り分は460万円と718万円で1,178万円。実家をまるごと取ると3,000万円ですから、1,822万円が浮きます。
| 使わない場合 | 使う場合 | |
|---|---|---|
| 母 | 実家3,000万円。500万円の超過分を代償金で払う側になる | 居住権1,178万円 + 預貯金1,322万円 |
| 子 | 預貯金2,000万円 | 所有権1,822万円 + 預貯金678万円 |
母は住む場所を確保したまま、1,322万円の現金を受け取れます。これが制度の狙いです。
みどりたくみ先生二次相続では課税されない
母が亡くなったとき、配偶者居住権は存続期間の満了によって消滅します。子に相続されるのではなく、消えるのです。その結果、子の所有権が制約のない完全な所有権に戻ります。相続によって移転したわけではないので、この分に相続税はかかりません。
先ほどの例なら、1,178万円が課税されずに子へ移ります。ただし、これは副次的な効果です。節税を目的に使う制度ではありません。
登記は建物にしかできない
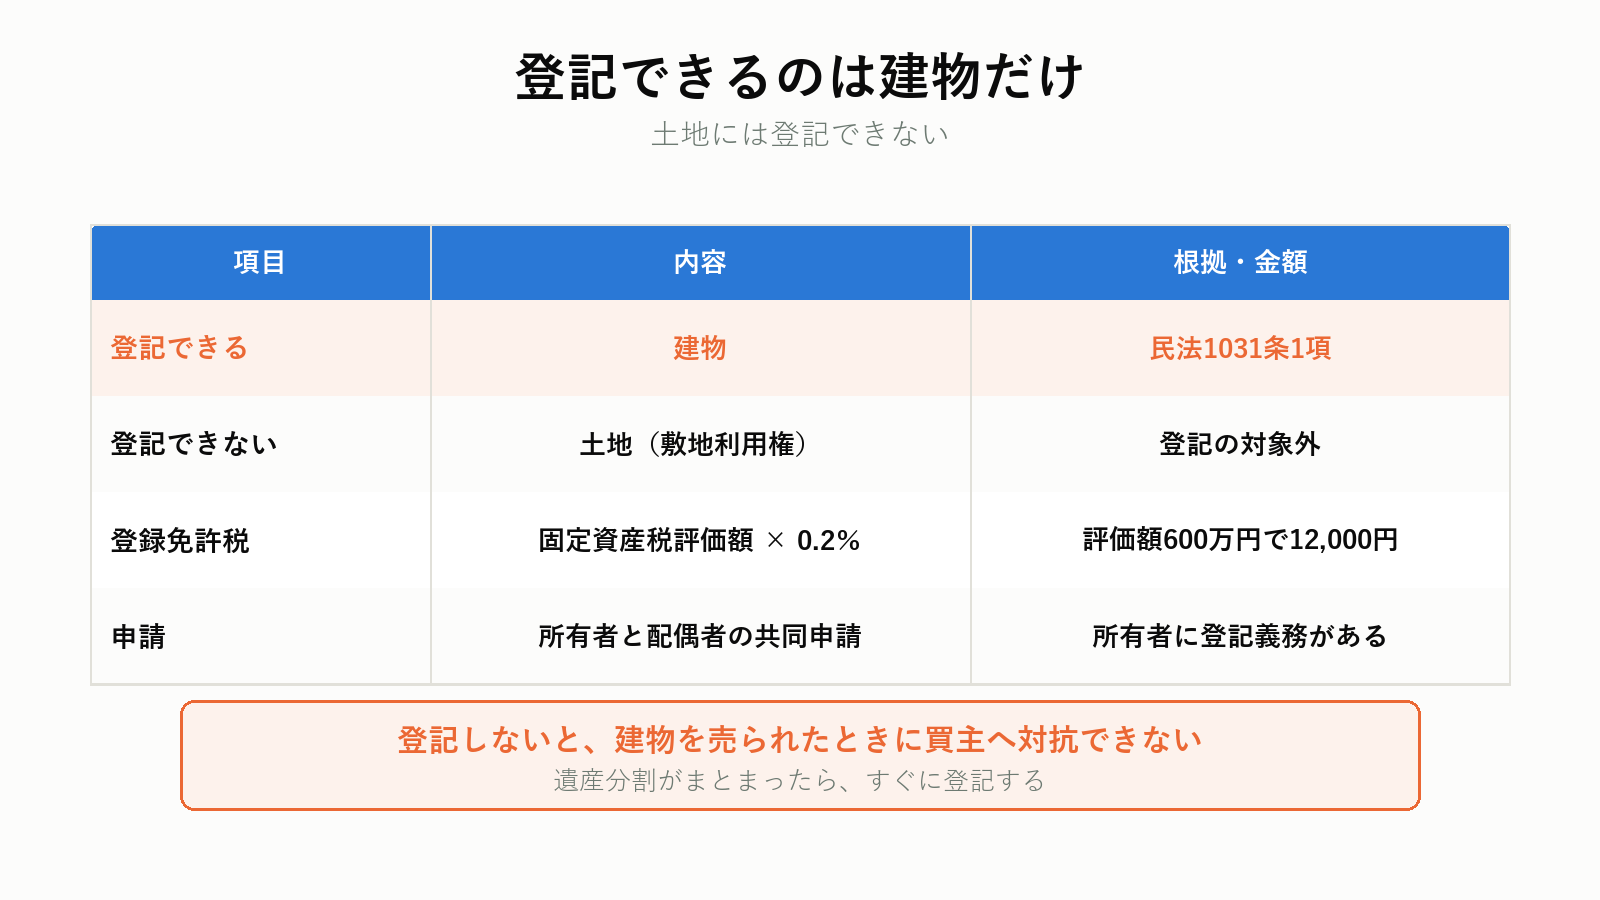
民法1031条1項は、居住建物の所有者に、配偶者居住権の設定登記を備えさせる義務を課しています。子の側に義務があるという建て付けです。
| 項目 | 内容 |
|---|---|
| 登記できるもの | 建物のみ |
| 登記できないもの | 土地(敷地利用権は登記の対象外) |
| 登録免許税 | 建物の固定資産税評価額 × 1000分の2 |
| 申請 | 所有者と配偶者の共同申請 |
建物の固定資産税評価額が600万円なら、登録免許税は12,000円です。
登記をしないと、第三者に対抗できません。 子が建物を売ってしまったら、買った人に対して「私には住む権利がある」と言えないのです。遺産分割がまとまったら、すぐに登記してください。
子が土地だけを売った場合はどうなるか。建物の配偶者居住権が登記されていれば、土地の買主も建物を使えません。ただし地代や明渡しをめぐる争いの余地は残るので、土地と建物をセットで扱う合意書を作っておくのが実務です。
6か月だけの「配偶者短期居住権」
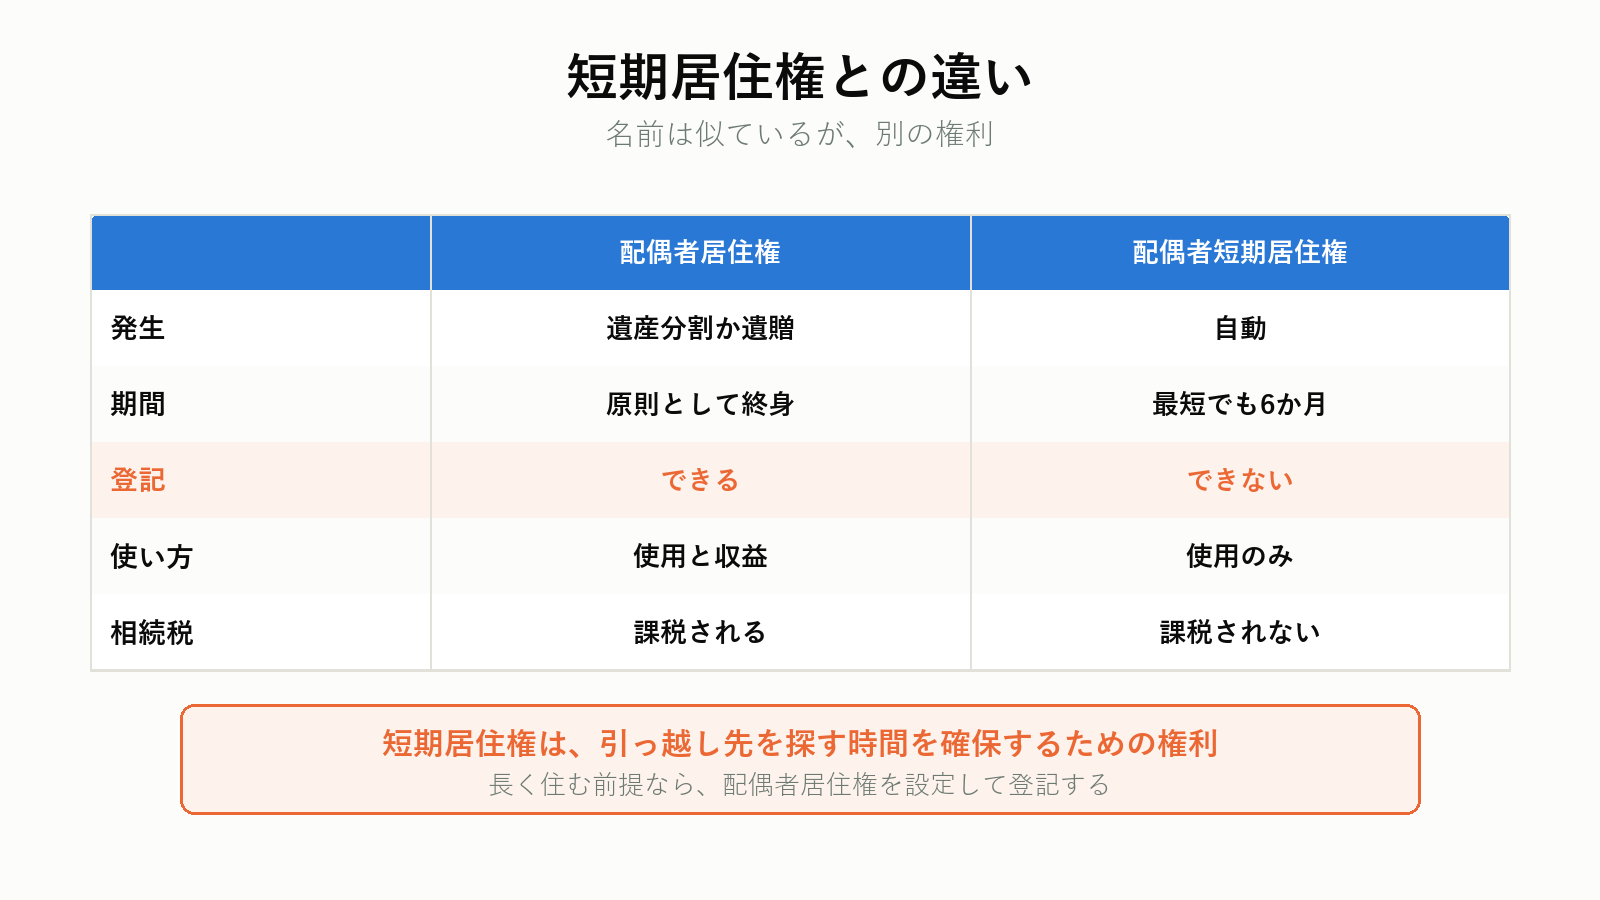
似た名前の権利がもう一つあります。配偶者短期居住権です(民法1037条)。手続きなしで自動的に発生し、相続開始の時に無償で住んでいた配偶者をすぐに追い出せないようにします。
| 配偶者居住権 | 配偶者短期居住権 | |
|---|---|---|
| 発生 | 遺産分割か遺贈 | 自動 |
| 期間 | 終身 | 分割で帰属が確定した日か、相続開始から6か月を経過する日のいずれか遅い日 |
| 登記 | できる | できない |
| 収益 | 使用と収益 | 使用のみ |
| 相続税 | 課税される | 課税されない |
遺言で実家が第三者に渡った場合でも、申入れの日から6か月は住めます。引っ越し先を探す時間を確保するための制度です。ただし登記はできないので、建物が売られると立場が弱くなります。長く住む前提なら、配偶者居住権を設定してください。
デメリットは、売れなくなること
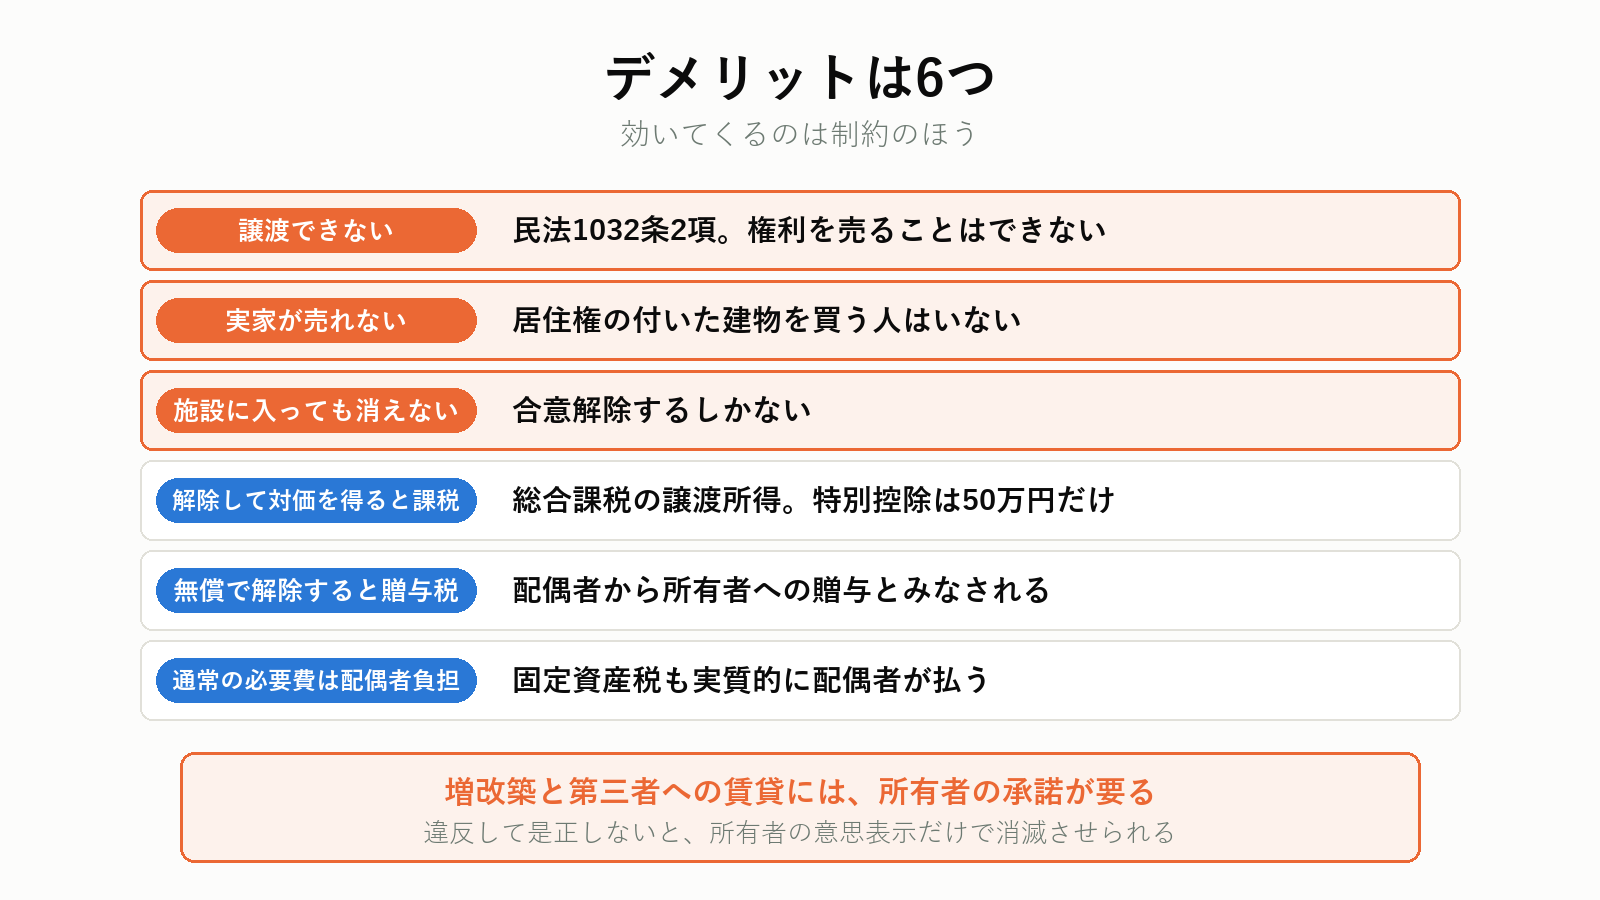
実務で効いてくるのは、制約のほうです。
1. 譲渡できない
民法1032条2項に「配偶者居住権は、譲渡することができない」とあります。母が権利を売ることはできません。
2. 実家を売れない
子は所有権を持っていますが、配偶者居住権の付いた建物を買う人はまずいません。実家は、事実上、母が亡くなるまで売れなくなります。
3. 施設に入っても消えない
母が老人ホームに入っても、配偶者居住権は自動では消えません。合意で解除するしかありません。
4. 解除して対価を受け取ると課税される
合意解除で対価を得ると、総合課税の譲渡所得になります。特別控除は50万円だけで、居住用財産の3,000万円特別控除は使えません。
5. 無償で解除すると贈与税
対価を払わなかった、または著しく低い対価だった場合、配偶者から所有者への贈与とみなされ、贈与税がかかります。
6. 通常の必要費は配偶者の負担
民法1034条1項により、固定資産税などの通常の必要費は母が負担します。住む権利はあっても、費用は出ていきます。
みどりたくみ先生貸すにも承諾が要る
民法1032条3項により、増改築と第三者への使用収益には所有者の承諾が必要です。母が施設に入って空き家になっても、勝手に貸すことはできません。
そして1032条4項では、違反して是正の催告に応じないと、所有者の意思表示だけで配偶者居住権を消滅させられると定めています。
使うべきケース、避けるべきケース
判断の軸は「預貯金が足りているか」と「将来売るか」の2つです。
| 使う価値がある | 避けたほうがいい |
|---|---|
| 実家の評価額が遺産の大半を占める | 預貯金が十分にあり、配偶者の生活が成り立つ |
| 子との関係が良くない(前妻の子など) | 相続人が配偶者と子1人で、関係も良好 |
| 配偶者がまだ若く、長く住む見込み | 数年以内に売る予定がある |
| 配偶者の老後資金が不足している | 配偶者が近く施設に入る見込み |
| 実家が築浅で、建物の評価が残っている | 実家が築古で、建物の分割が効かない |
相続人が配偶者と子1人だけで関係も良いなら、多くの場合、この制度は要りません。 母が実家をそのまま相続し、必要になったら売ればよいからです。設定すれば、その「売る」という選択肢を自分から手放すことになります。
みどりたくみ先生実家を売る選択肢が消える前に、金額を知る
配偶者居住権を設定すると、実家は事実上売れなくなります。その選択肢を捨てる判断には、金額が要ります。 訪問査定まで無料で、複数社の金額を比べられます。

プロモーションを含みます。
認知症になる前なら、別の手もある
母がまだ判断能力を保っているなら、家族信託という選択肢もあります。
配偶者居住権が「住む権利を固定する」仕組みなのに対し、家族信託は「管理と処分の権限を子に移しておく」仕組みです。母が認知症になっても、子の判断で実家を売れます。
| 配偶者居住権 | 家族信託 | |
|---|---|---|
| 設定の時期 | 相続が起きた後 | 生前 |
| 実家の売却 | 事実上できない | 受託者の判断でできる |
| 費用 | 登録免許税0.2%程度 | 数十万円から |
| 認知症対策 | ならない | なる |
ただし、父が亡くなった後に母の認知症が進むと、どちらも使えなくなります。詳しくは家族信託の費用とデメリットと親が認知症になると実家は売れないで扱っています。
母が元気なうちに、実家の管理を決めておく
判断能力があるうちなら、家族信託で実家の売却権限を子に移しておけます。認知症が進むと、この選択肢は使えなくなります。 初回相談は無料です。

プロモーションを含みます。
つまずきやすい8つ
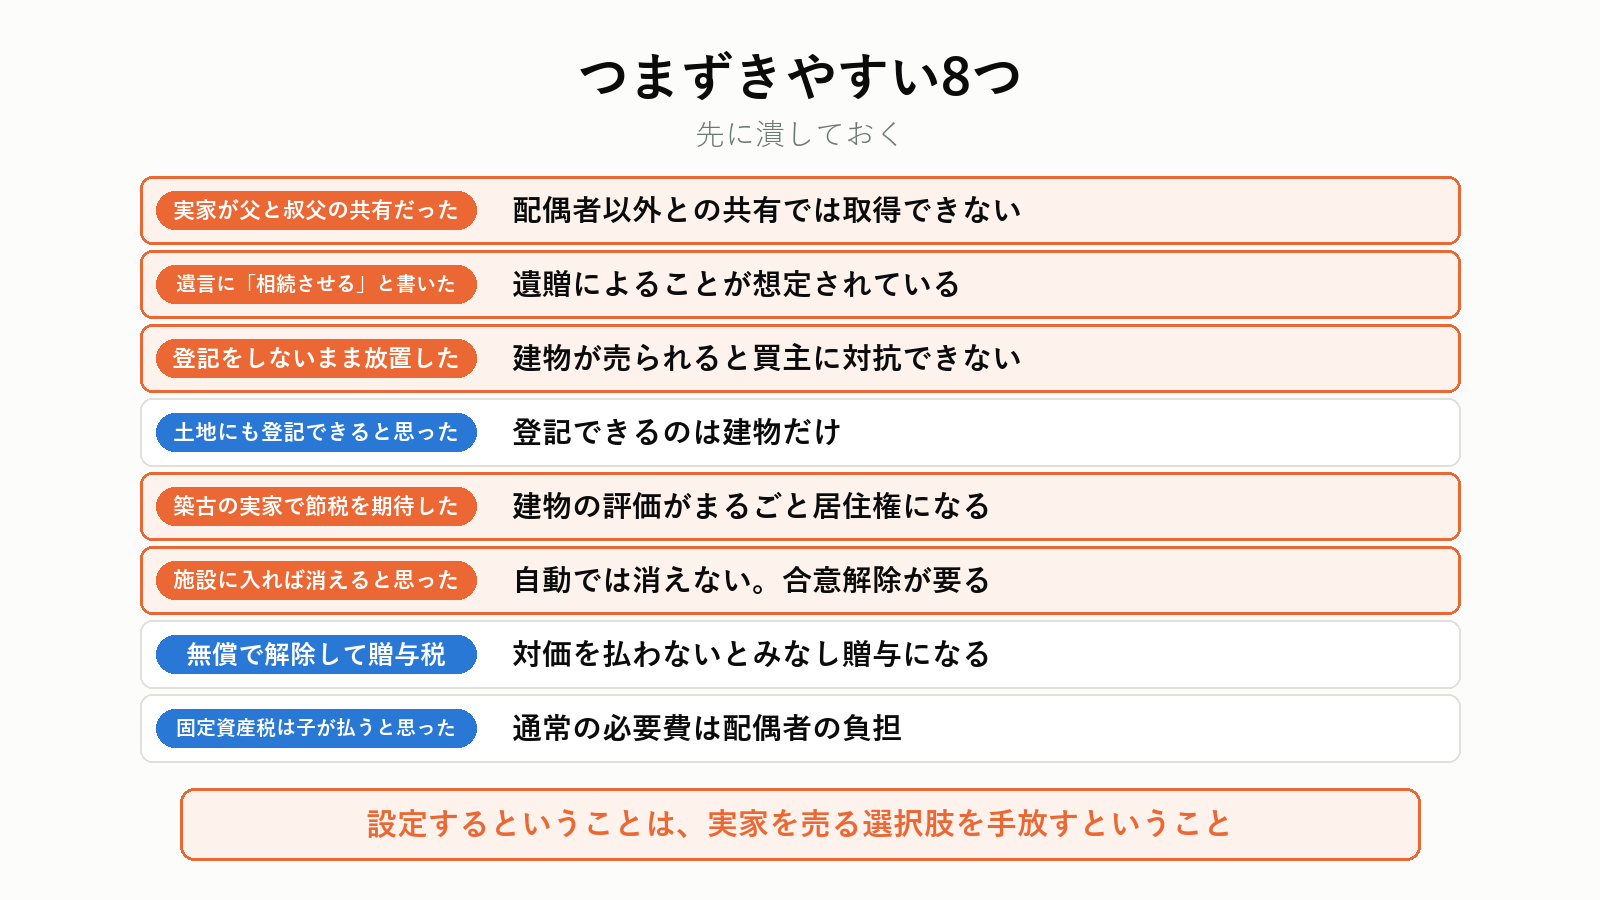
- 実家が父と叔父の共有だった — 配偶者以外との共有では取得できない(民法1028条1項ただし書)
- 遺言に「相続させる」と書いた — 遺贈によることが想定されている。配偶者が放棄できなくなる恐れ
- 登記をしないまま放置した — 建物が売られると、買主に対抗できない
- 土地にも登記できると思っていた — 登記できるのは建物だけ
- 築古の実家で節税を期待した — 耐用年数を超えると建物の評価がまるごと居住権になる
- 母が施設に入ったら消えると思っていた — 自動では消えない。合意解除が要る
- 無償で解除して贈与税がかかった — 対価を払わないと、みなし贈与になる
- 固定資産税は子が払うと思っていた — 通常の必要費は配偶者の負担(民法1034条1項)
よくある質問
Q. 内縁の妻でも使えますか
使えません。民法1028条の「配偶者」は、法律上の配偶者に限られます。
Q. 期間を10年と決められますか
できます。民法1030条ただし書で、協議・遺言・審判による別段の定めが認められています。ただし後から延ばすことはできません。
Q. 小規模宅地等の特例は使えますか
敷地利用権にも適用されます。配偶者が取得する敷地利用権は、特定居住用宅地等として330㎡まで80%の減額の対象になります。
Q. 子が先に亡くなったら
所有権は子の相続人(孫や子の配偶者)に移ります。配偶者居住権はそのまま残りますが、関係者が増えて話が複雑になります。
Q. どこに相談すればいいですか
遺産分割協議書と登記が要るので、司法書士が窓口です。相続税の申告が必要な規模なら、先に税理士に評価を出してもらってください。
まとめ
- 配偶者居住権は2020年4月1日から。実家の価値を「住む権利」と「所有権」に割る仕組み
- 父が配偶者以外と共有していた実家では、そもそも取得できない
- 実家3,000万円・預貯金2,000万円の例では、母の取り分が3,000万円から1,178万円になり、1,322万円の現金が回る
- 登記できるのは建物だけ。登録免許税は固定資産税評価額の0.2%。しないと買主へ対抗できない
- 譲渡できず、実家は事実上売れなくなる
- 通常の必要費は配偶者の負担。固定資産税も実質的に配偶者が払う
- 二次相続では課税されずに所有権が完全になる
- 設定件数は年間900件前後。多くの家庭では必要がない
配偶者居住権を設定するということは、実家を売るという選択肢を、自分から手放すということです。 その判断をする前に、実家がいくらになるのかだけは確かめてください。
この記事について
執筆:葉山 湊(はやま みなと)
自身の家族の実家じまいを経験し、そのときに「どこにも書かれていなかったこと」を出発点にこのサイトを立ち上げました。税理士・宅地建物取引士などの資格は保有していません。制度や統計については、必ず一次情報(法務省・国税庁・厚生労働省・e-Gov法令検索)にあたって記事に反映しています。
本記事の主な出典は次のとおりです。
・配偶者居住権の条文:e-Gov法令検索「民法」第1028条〜第1041条
・評価の条文:e-Gov法令検索「相続税法」第23条の2
・評価の方法:国税庁「No.4666 配偶者居住権等の評価」
・複利現価率:国税庁「複利表」
・平均余命:厚生労働省「第23回生命表(完全生命表)」
・登録免許税:国税庁「No.7191 登録免許税の税額表」
・設定登記の件数:法務省「登記統計」
個別の事情によって判断は変わります。本記事の内容は2026年9月24日時点の公表情報にもとづきます。実際の判断は、司法書士・税理士・弁護士にご確認ください。