※本記事にはプロモーション(アフィリエイトリンク)が含まれます。
相続税がかかるかどうかは、実家の土地をいくらと見るかで決まります。その「いくら」を出すのが路線価です。
路線価は国税庁のサイトで公開されていて、誰でも無料で、その場で調べられます。 必要なのは実家の住所と、土地の面積だけです。
ただ、路線価図を開くと「215D」のような数字と記号が並んでいて、そこで止まる人が多くいます。この記事では、その読み方と、実家の評価額を出すところまでを順番に説明します。
 みどり
 たくみ先生
結論|先に3つ
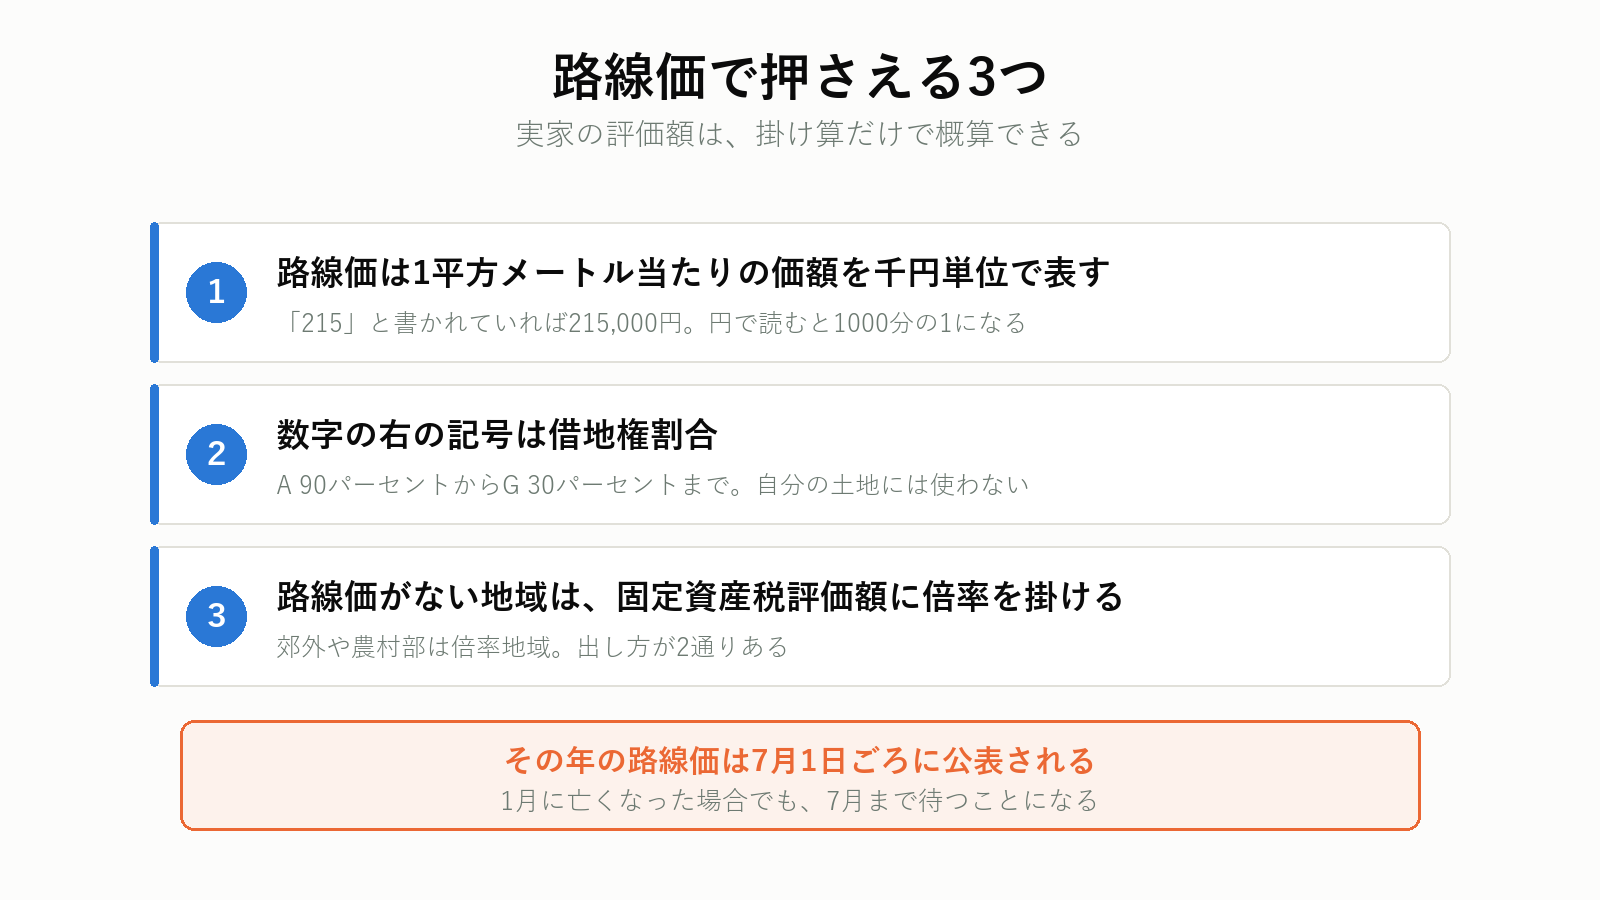
1. 路線価は「1平方メートル当たりの価額を千円単位」で書いてある
「215」と書かれていれば、1平方メートル当たり215,000円です。
2. 数字の右の記号は借地権割合
AからGまであり、Aが90パーセント、Gが30パーセントです。自分の土地なら使いません。
3. 路線価がない地域は、固定資産税評価額に倍率を掛ける
郊外や農村部はこちらです。同じ「相続税評価額」でも、出し方が2通りあります。
相続税がかかる規模かどうか、先に見当をつける
路線価で概算を出して「かかりそうだ」と分かったら、早めに税理士に当たります。 全国対応で、紹介料は無料です。相続に強い税理士を選んで紹介してもらえます。
プロモーションを含みます。
路線価図を開くまで
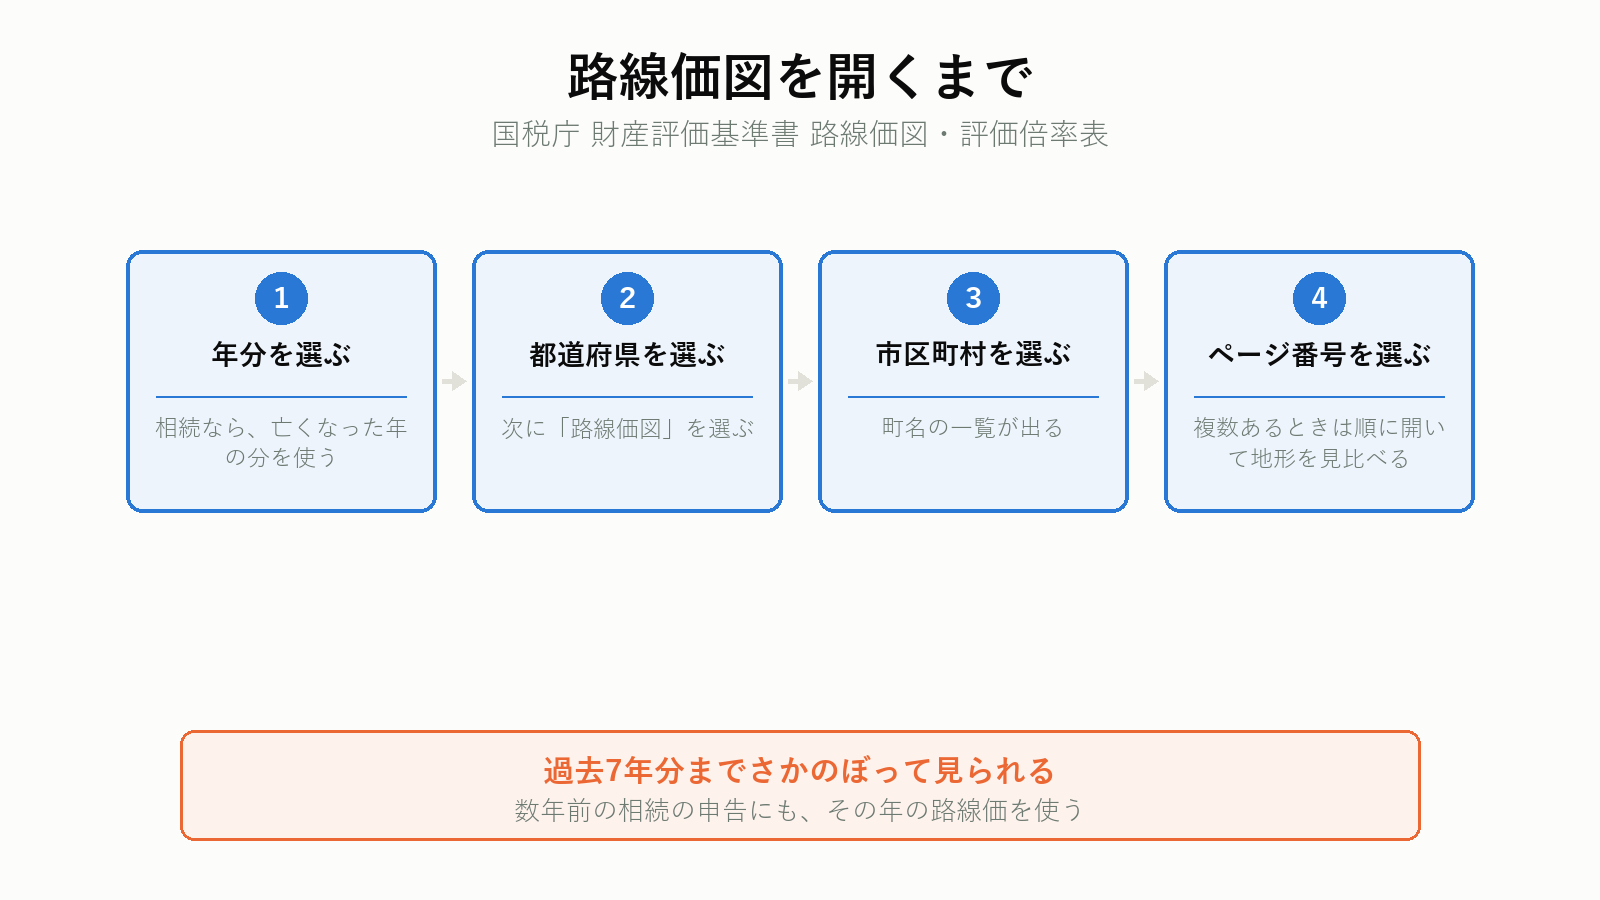
国税庁の「財産評価基準書 路線価図・評価倍率表」を開きます。手順は次のとおりです。
- 年分を選ぶ — 相続なら、亡くなった年の分を使う
- 都道府県を選ぶ
- 「路線価図」を選ぶ
- 市区町村を選ぶ
- 町名から、該当するページ番号を選ぶ
町名の右に複数のページ番号が並んでいることがあります。どれが実家の場所か分からないときは、順番に開いて地図を見比べます。
路線価は毎年7月1日ごろに、その年の1月1日時点の価額として公表されます。 相続税の申告で使うのは、亡くなった日が属する年の路線価です。1月に亡くなった場合でも、その年の路線価が7月まで出ないため、公表を待つことになります。
過去の年分もさかのぼって見られるので、数年前の相続の申告にも使えます。
みどりたくみ先生「215D」の読み方
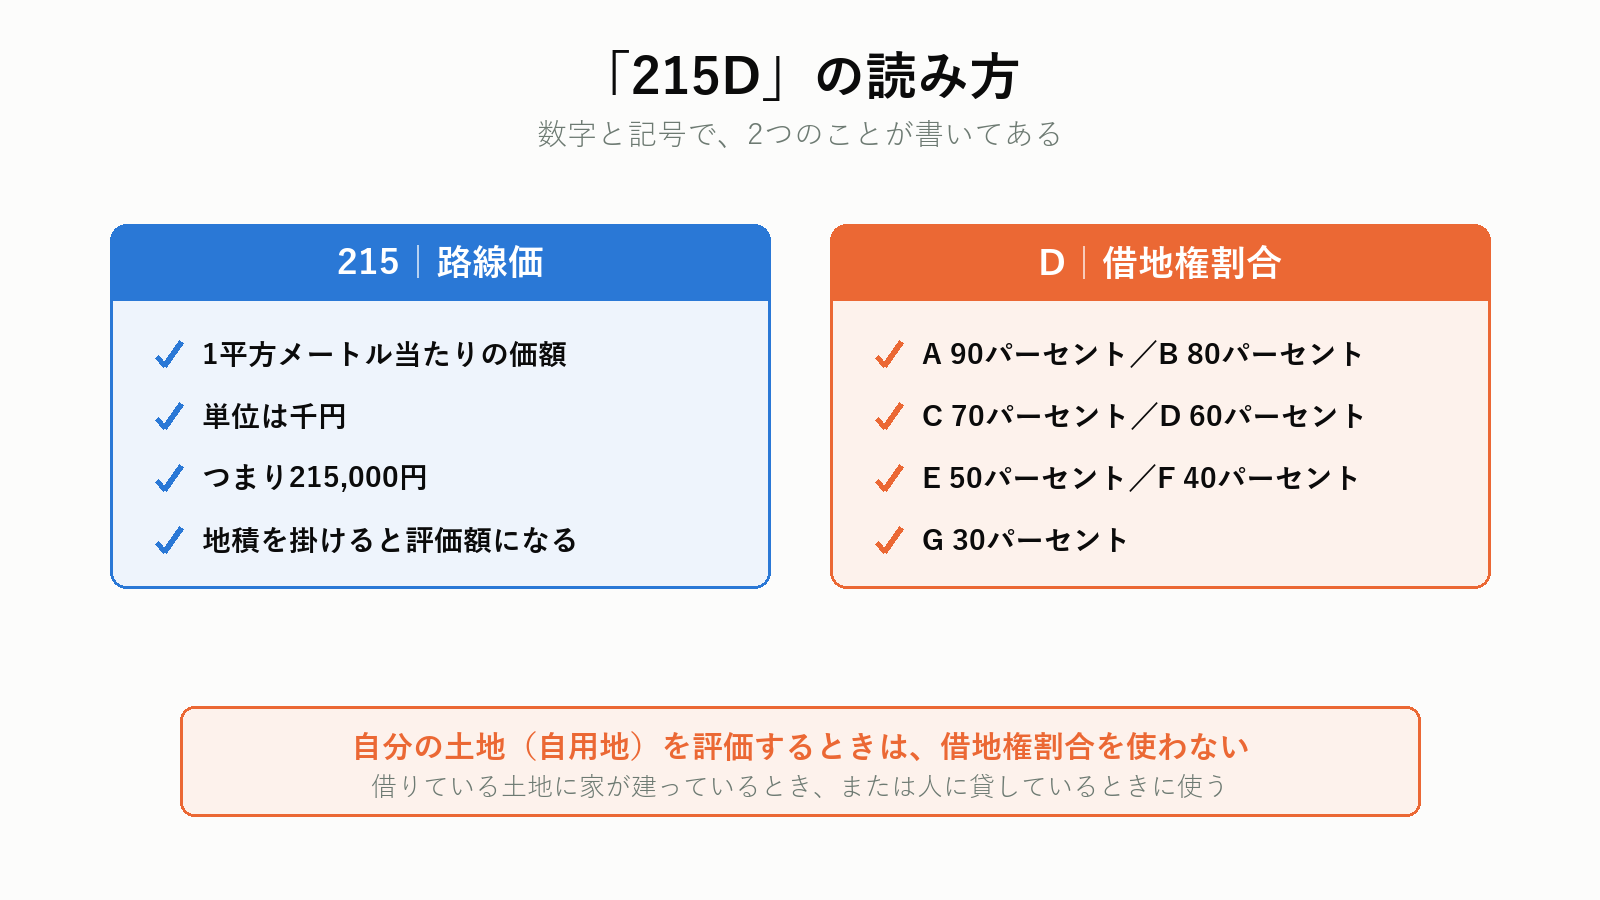
道路に沿って書かれている「215D」のような表示が路線価です。
- 215 — 1平方メートル当たりの価額を千円単位で表したもの。つまり 215,000円
- D — 借地権割合を示す記号
数字を囲む記号(丸、四角、ひし形など)は地区区分を示します。ビル街地区、高度商業地区、繁華街地区、普通商業・併用住宅地区、普通住宅地区、中小工場地区、大工場地区の7つがあり、この区分によって、後で使う補正率の表が変わります。
借地権割合は次のとおりです。
| 記号 | 借地権割合 |
|---|---|
| A | 90パーセント |
| B | 80パーセント |
| C | 70パーセント |
| D | 60パーセント |
| E | 50パーセント |
| F | 40パーセント |
| G | 30パーセント |
自分の土地(自用地)を評価するときは、借地権割合は使いません。借りている土地に建っている家を相続したとき、または人に貸している土地を相続したときに使います。
実家の評価額を出す
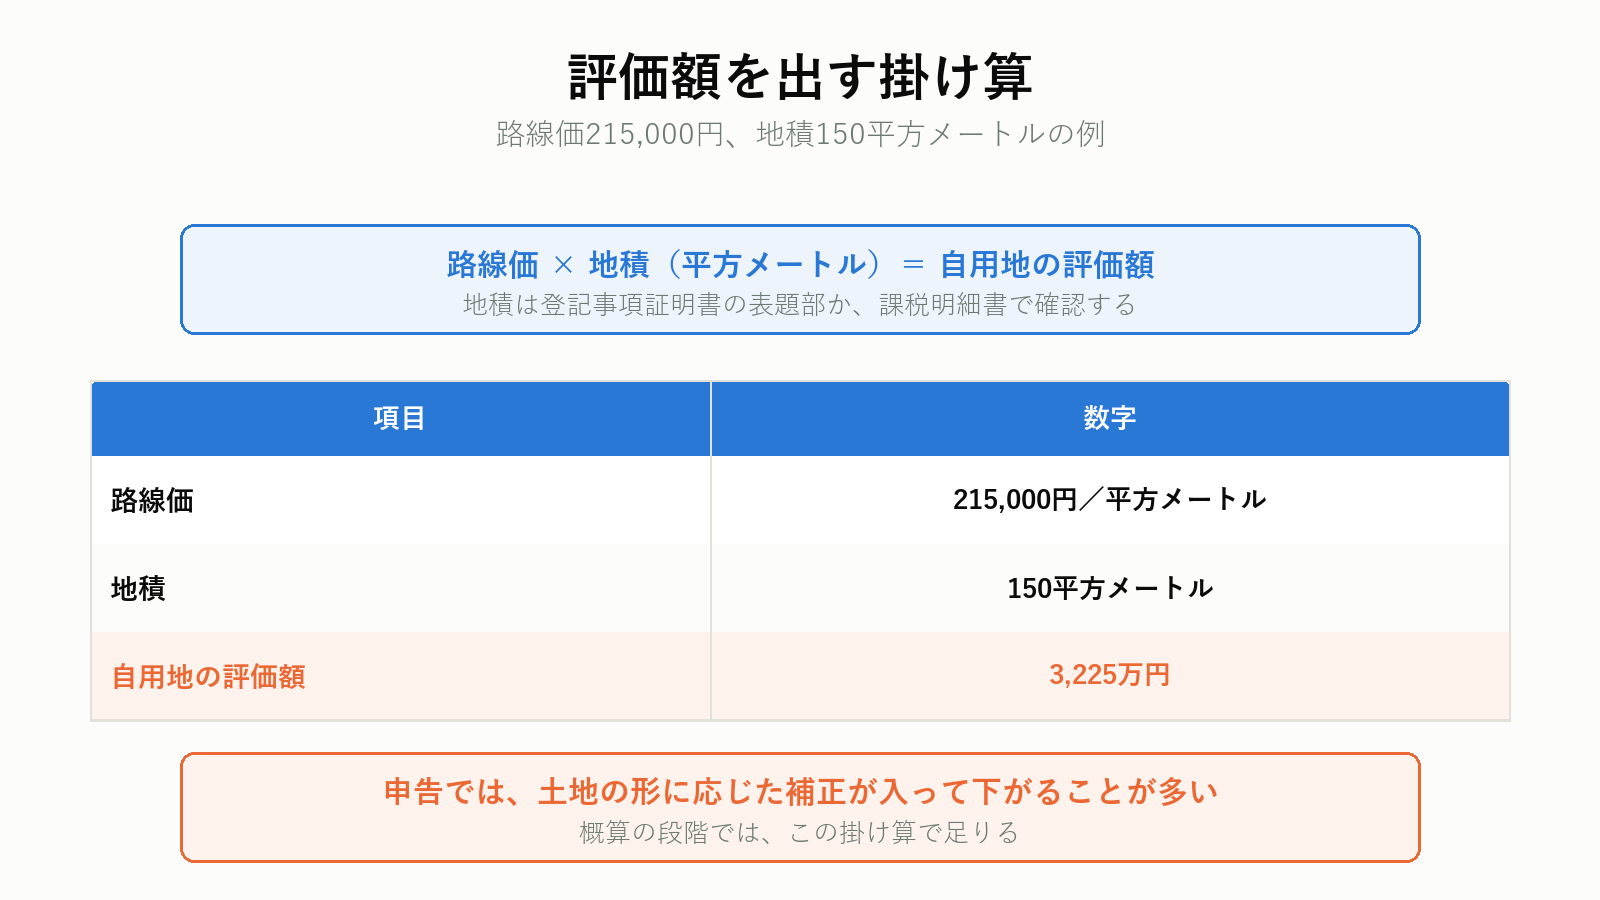
いちばん簡単な形は、次の掛け算です。
路線価 × 地積(平方メートル)= 自用地の評価額
路線価215,000円、地積150平方メートルなら、215,000 × 150 = 3,225万円 です。
地積は、登記事項証明書の表題部か、固定資産税の課税明細書に書かれています。どちらもなければ、法務局で登記事項証明書を1通600円で取れます。
みどりたくみ先生補正で評価額は下がる
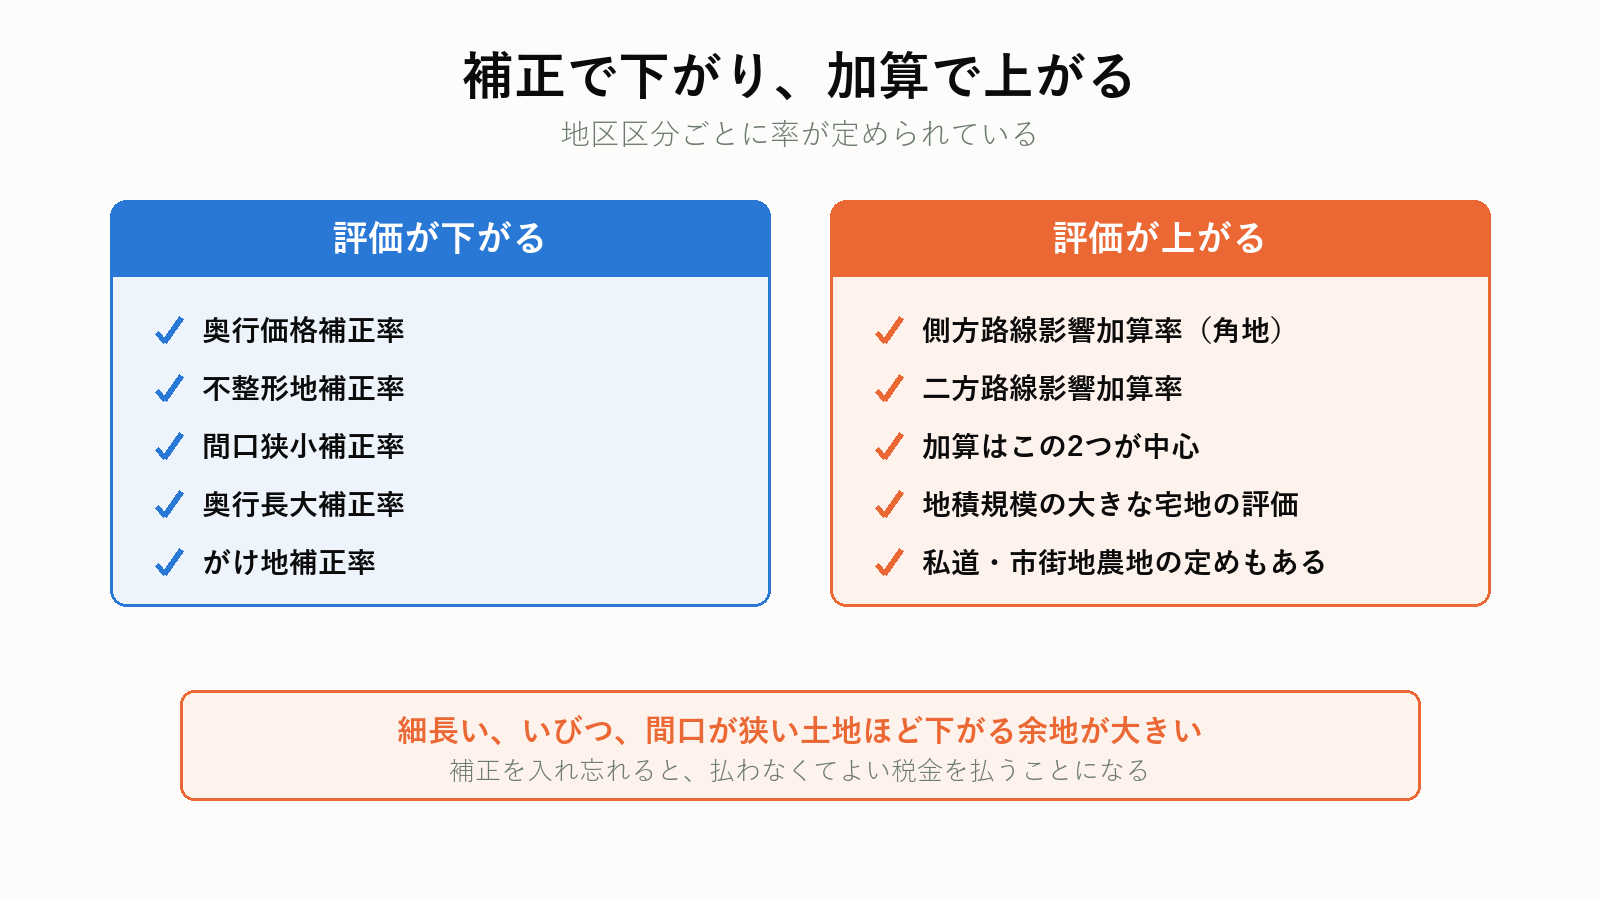
国税庁は、土地の形や接し方に応じた調整率表を公開しています。地区区分ごとに率が定められています。
評価を下げる方向のもの
- 奥行価格補正率 — 奥行が短すぎる、または長すぎる土地は下がる
- 不整形地補正率 — 四角でない土地は下がる
- 間口狭小補正率 — 道路に接する幅が狭い土地は下がる
- 奥行長大補正率 — 間口に対して奥行が長い土地は下がる
- がけ地補正率 — 傾斜がある土地は下がる
評価を上げる方向のもの
- 側方路線影響加算率 — 角地は上がる
- 二方路線影響加算率 — 前と後ろの2面が道路に接していると上がる
このほか、地積が大きい土地に使う地積規模の大きな宅地の評価、市街地農地、私道の評価など、個別の定めがいくつもあります。
ここから先は、申告する段階で専門家に任せるところです。 自分でやるのは、相続税がかかる規模かどうかを判断するまでで十分です。
路線価がない地域の出し方
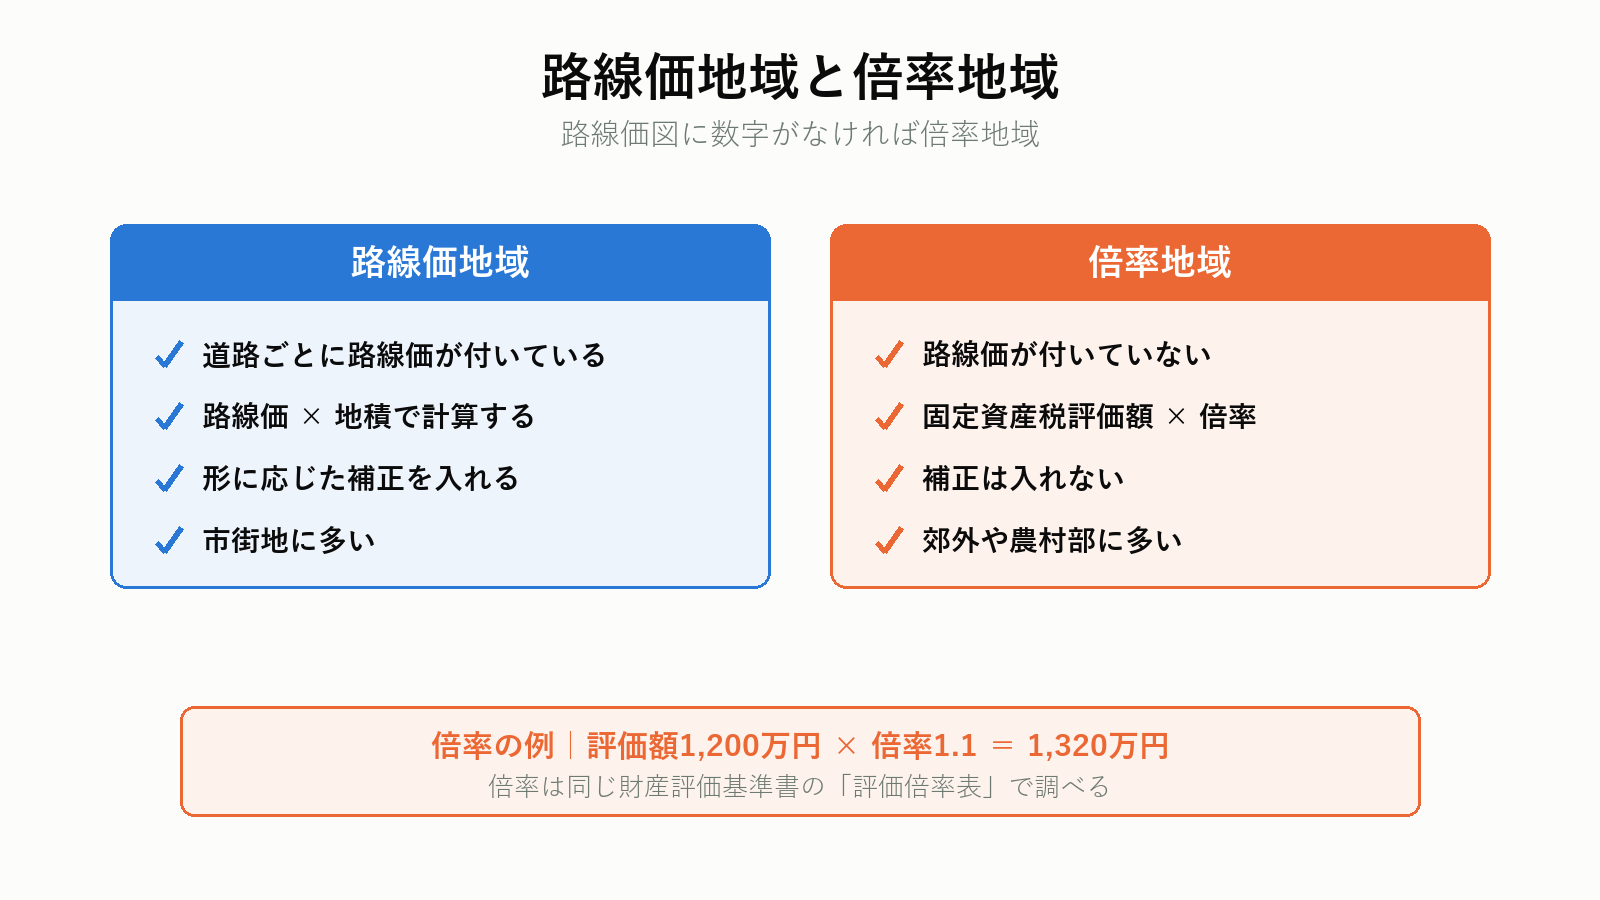
路線価図を開いても、実家のあたりに数字が書かれていないことがあります。その場合は倍率地域です。
倍率地域では、次の式で出します。
固定資産税評価額 × 評価倍率 = 相続税評価額
倍率は、同じ財産評価基準書の「評価倍率表」で調べます。市区町村ごと、地域ごと、宅地・田・畑・山林といった地目ごとに倍率が載っています。
固定資産税評価額は、毎年4月から6月に届く納税通知書の課税明細書に書かれています。「価格」または「評価額」の欄です。 課税標準額とは違うので、間違えないでください。
固定資産税評価額が1,200万円、倍率が1.1なら、相続税評価額は 1,320万円 です。
みどりたくみ先生路線価と、実際に売れる金額は違う
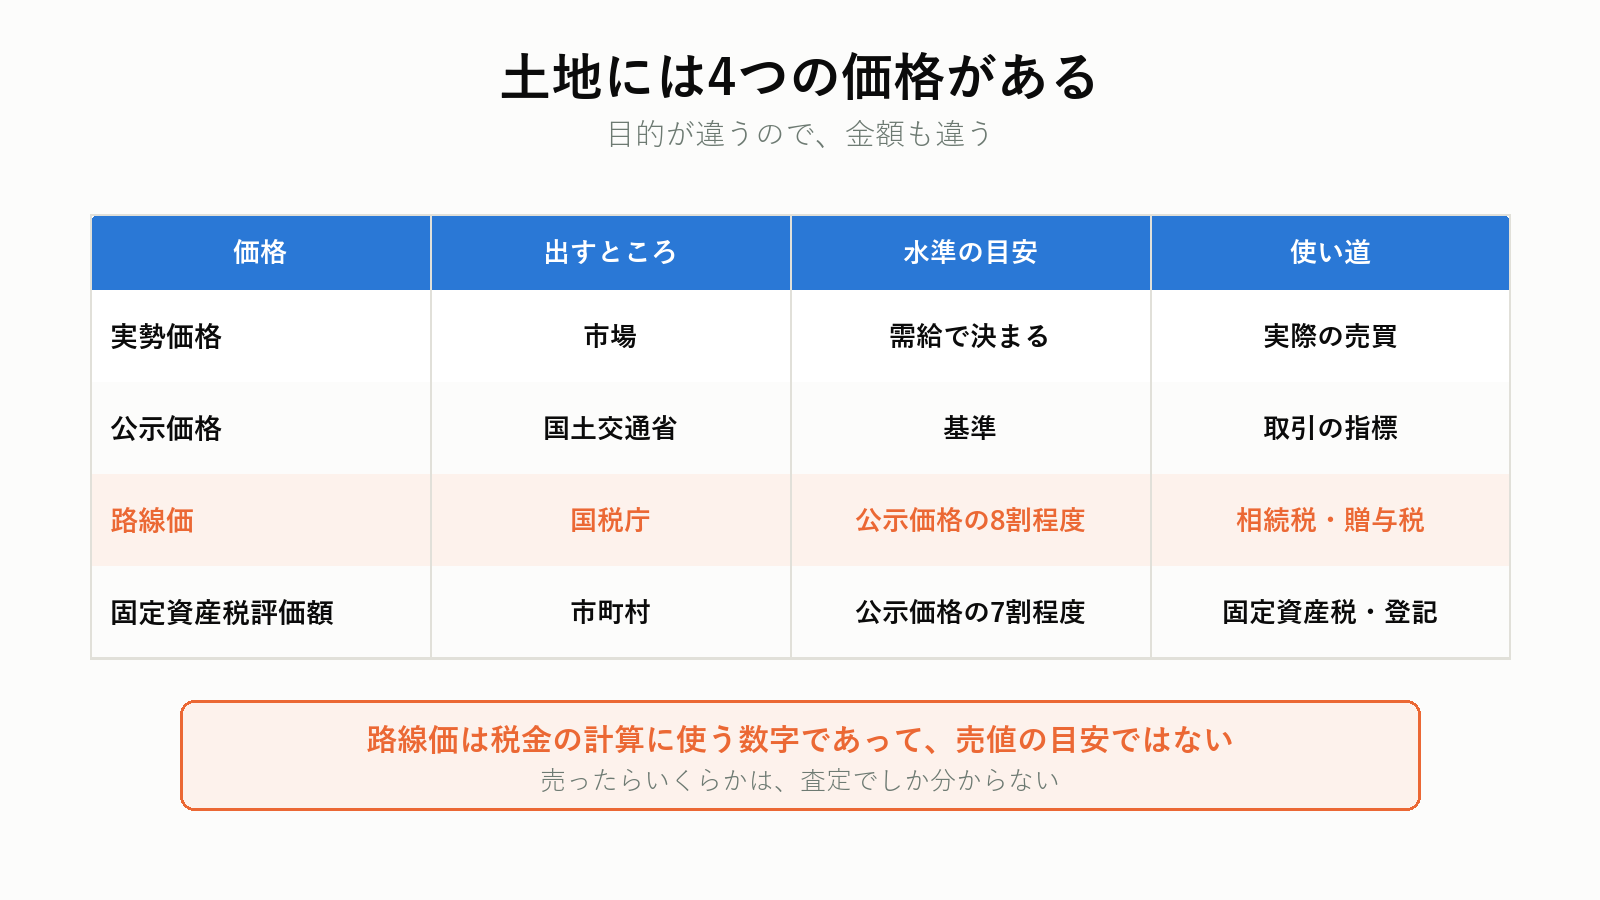
土地には、目的の違う価格が複数あります。
| 価格 | 誰が出すか | 水準の目安 | 使い道 |
|---|---|---|---|
| 実勢価格 | 市場 | 需給で決まる | 実際の売買 |
| 公示価格 | 国土交通省 | 基準 | 取引の指標 |
| 路線価(相続税評価額) | 国税庁 | 公示価格のおおむね8割 | 相続税・贈与税 |
| 固定資産税評価額 | 市町村 | 公示価格のおおむね7割 | 固定資産税・登録免許税 |
路線価が3,225万円だからといって、3,225万円で売れるわけではありません。公示価格の8割という水準で作られているので、相場より低めに出ます。
逆に、人気のない地域では、路線価より安くしか売れないこともあります。路線価は税金の計算に使う数字であって、売値の目安ではありません。
売ったらいくらかは、査定でしか分からない
路線価は税金の計算用の数字です。実際の手取りとは別物になります。 相続の判断には、両方の数字が要ります。訪問査定まで無料で、複数社を比べられます。

プロモーションを含みます。
建物はどう評価するか
土地の評価が出たら、建物を足します。建物の相続税評価額は、固定資産税評価額がそのまま使われます。 倍率は1.0です。
課税明細書の家屋の欄にある「価格」を、そのまま足してください。
古い家ほど評価額は下がり、築40年の木造なら数十万円から百数十万円程度になることが多くなります。解体を前提にしている場合でも、建物が建っている限りは評価額がつきます。
人に貸している建物は、借家権割合(全国一律30パーセント)の分だけ評価が下がります。
相続税がかかるかどうかを判定する
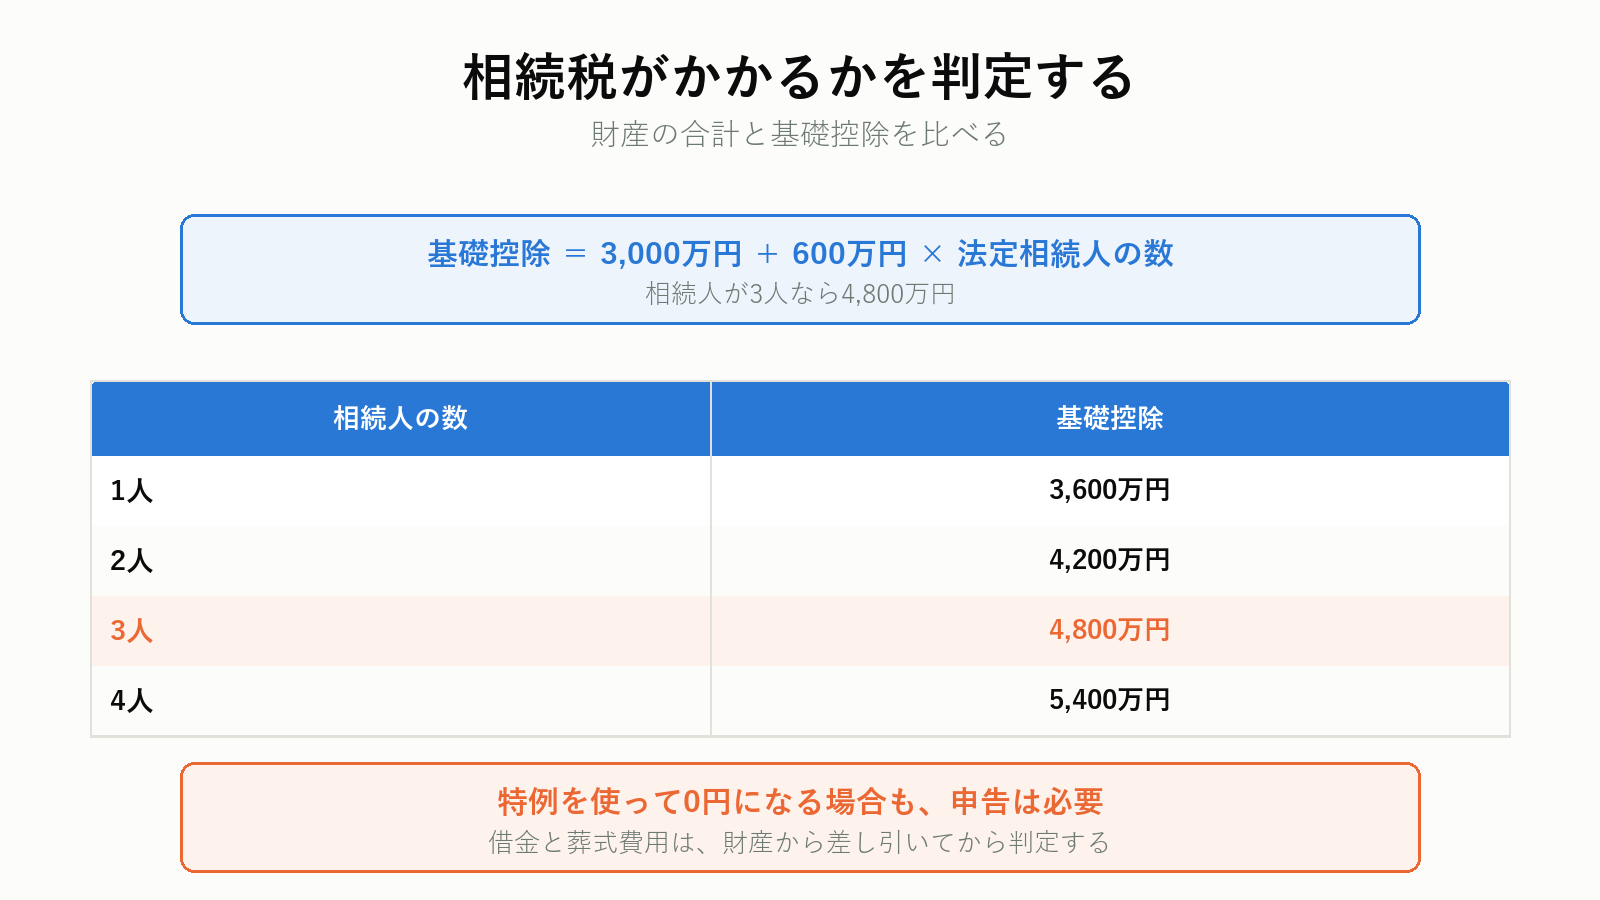
土地と建物の評価額が出たら、他の財産と足して基礎控除と比べます。
基礎控除 = 3,000万円 + 600万円 × 法定相続人の数
相続人が3人なら、3,000万円 + 1,800万円 = 4,800万円 です。
財産の合計がこれを下回れば、相続税はかかりませんし、申告も不要です。上回れば、申告が必要になります。
ここで注意が2つあります。
1つ目は、特例を使って0円になる場合も申告が要ることです。 小規模宅地等の特例や配偶者の税額軽減は、申告して初めて適用されます。
2つ目は、借金や葬式費用を引けることです。 財産から差し引いた残りで判定します。
みどりたくみ先生実家なら、8割引きになる特例がある
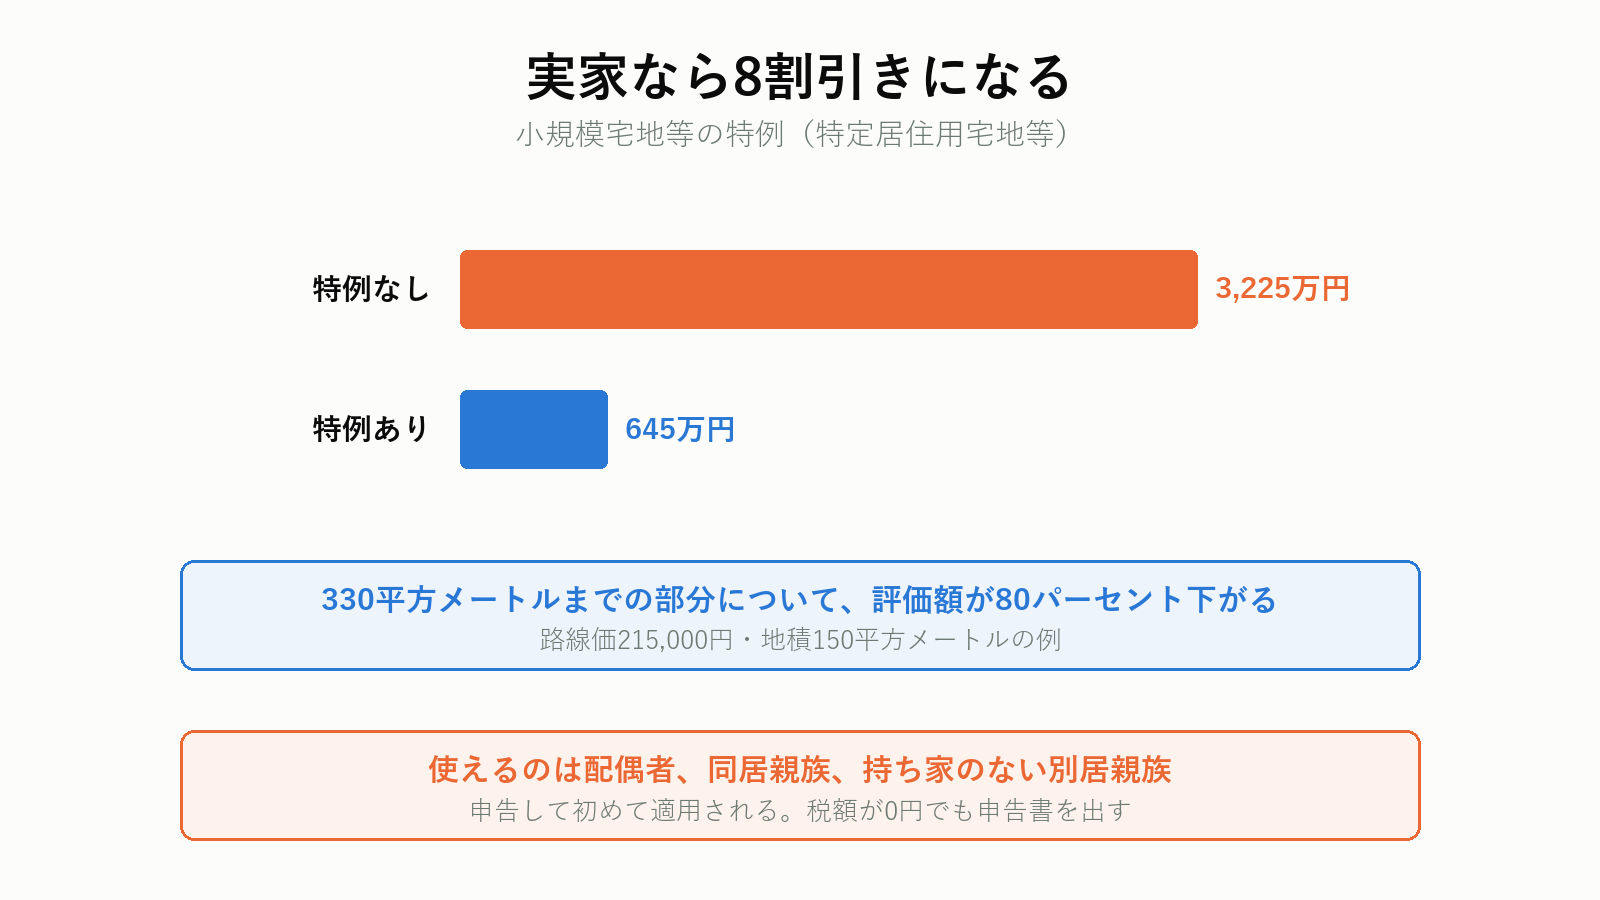
路線価で出した評価額が、そのまま課税されるとは限りません。亡くなった方が住んでいた宅地には、小規模宅地等の特例があります。
特定居住用宅地等として認められれば、330平方メートルまでの部分について、評価額が80パーセント下がります。
先ほどの3,225万円の例でいえば、150平方メートルは330平方メートルの範囲に収まるので、
- 3,225万円 × 20パーセント = 645万円
評価額が2,580万円下がります。基礎控除を超えるかどうかの判定が、これでひっくり返ることがあります。
使えるのは、実家を取得した人が次のいずれかにあたる場合です。
- 配偶者 — 住んでいたかどうかを問わず使える
- 同居していた親族 — 申告期限まで住み続け、所有し続けることが条件
- 持ち家のない別居親族 — いわゆる家なき子。相続前3年間、自分や配偶者の持ち家に住んでいないことなどが条件
みどりたくみ先生大事なのは、この特例は申告して初めて適用されるという点です。 特例を使って税額が0円になる場合でも、申告書を出さないと適用されません。
課税明細書はどこを見るか
倍率地域の計算にも、建物の評価にも、地積の確認にも使うのが課税明細書です。毎年4月から6月に、固定資産税の納税通知書と一緒に届きます。
見るのは次の欄です。
- 地積・床面積 — 平方メートルで書かれている
- 価格(評価額) — これが固定資産税評価額
- 課税標準額 — 住宅用地の軽減が入った後の額。評価額とは別物
評価額と課税標準額を取り違えるのが、いちばん多い間違いです。 住宅が建っている土地は課税標準額が6分の1や3分の1に下がっているので、そのまま使うと評価額を大きく見誤ります。
通知書が見つからないときは、市区町村の税務課で固定資産評価証明書を取れます。1件あたり数百円で、相続登記にも使う書類です。
相続登記の書類集めから、まとめて頼む
評価証明書、戸籍、登記。名義変更に必要な書類は、窓口が別々です。戸籍収集から不動産の名義変更までを一括で任せられます。全国60拠点以上で、初回相談は無料です。

プロモーションを含みます。
地積が分からないときは
評価額を出すには地積が要ります。調べ方は3つあります。
1つ目は課税明細書です。手元にあるなら、これが最も早い方法です。
2つ目は登記事項証明書です。法務局の窓口で1通600円、オンライン請求なら480円から取れます。表題部に地積が載っています。
3つ目は公図と地積測量図です。土地の形も確認したいときはこちらを取ります。ただし、古い土地では地積測量図が備え付けられていないことがあります。
ここで1つ注意があります。登記されている地積と、実際に測った面積が違うことがあります。 縄伸び、縄縮みと呼ばれる現象で、古い土地ほど起こります。
相続税の申告では原則として実際の面積で評価しますが、概算の段階では登記の地積で構いません。売却するときに確定測量をすると、そこで初めて差が分かることもあります。
みどりたくみ先生調べるときのつまずき8つ
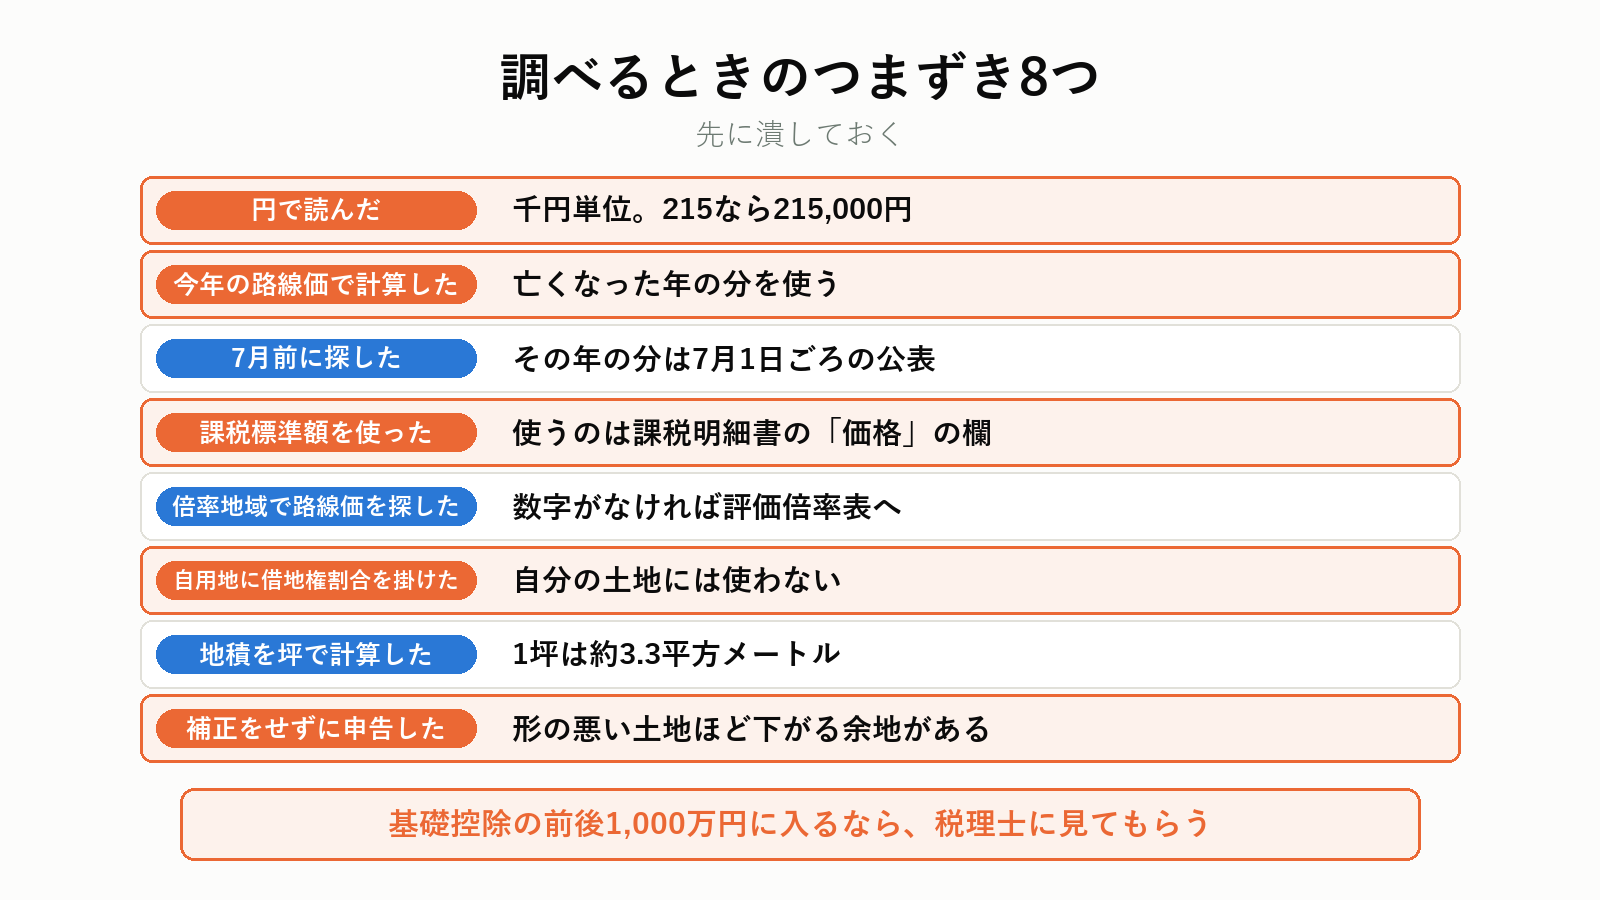
- 数字をそのまま円で読んだ — 千円単位。215なら215,000円
- 今年の路線価で古い相続を計算した — 亡くなった年の分を使う
- 7月前に調べて見つからなかった — その年の分は7月1日ごろの公表
- 課税標準額を固定資産税評価額と間違えた — 使うのは「価格」の欄
- 倍率地域なのに路線価を探し続けた — 数字がなければ評価倍率表へ
- 借地権割合を自用地に掛けた — 自分の土地には使わない
- 地積を坪で計算した — 路線価は1平方メートル当たり。1坪は約3.3平方メートル
- 補正をせずに申告した — 形の悪い土地ほど、下がる余地が大きい
よくある質問
Q. 路線価を調べるのにお金はかかりますか
かかりません。国税庁のサイトで誰でも無料で見られます。登録も不要です。
Q. 何年前まで調べられますか
国税庁のサイトでは過去7年分が公開されています。それより前は、税務署で確認します。
Q. 実家の前の道に数字がありません
私道や、行き止まりの細い道には路線価が付かないことがあります。その場合は特定路線価の設定を税務署に申し出るか、近い道路の路線価から評価します。
Q. 角地だと高くなりますか
高くなります。側方路線影響加算率を使って、正面路線価に上乗せします。
Q. 2つの道路に面していて、路線価が違います
原則として、奥行価格補正を掛けた後の金額が高いほうを正面路線価とします。
Q. 田や畑はどう評価しますか
市街地農地、市街地周辺農地、中間農地、純農地で評価方法が変わります。市街地農地は宅地に近い評価になり、純農地は倍率方式です。
Q. 借りている土地に実家が建っています
借地権として評価します。自用地評価額 × 借地権割合で出します。記号がDなら60パーセントです。
Q. 路線価が去年より下がっていました
その年の1月1日時点の価額として毎年見直されます。上がる年も下がる年もあります。
Q. 相続税の申告は自分でできますか
土地が1か所で、形が整っていて、特例を使わないなら現実的です。特例を使う、土地が複数ある、形がいびつという場合は、税理士に頼むほうが結果的に安くなります。
Q. 売却する場合、路線価は使いますか
使いません。売却の価格は相場で決まります。ただし、譲渡所得の計算で取得費が分からないときの参考として、過去の路線価を使うことはあります。
まとめ
- 路線価は国税庁の財産評価基準書で無料で調べられる
- 表示は1平方メートル当たりの価額を千円単位。「215」は215,000円
- 右の記号は借地権割合。A 90パーセントからG 30パーセントまで
- 自用地の概算は、路線価 × 地積で出せる
- 実際の申告では、奥行・間口・形状の補正と、角地などの加算が入る
- 路線価がない地域は倍率地域。固定資産税評価額 × 倍率で計算する
- 建物は固定資産税評価額をそのまま使う(倍率1.0)
- 路線価は公示価格のおおむね8割、固定資産税評価額はおおむね7割の水準
- 路線価は売値の目安ではない。売却額は別に査定で調べる
- 基礎控除は3,000万円 + 600万円 × 法定相続人の数
- その年の路線価は7月1日ごろに公表される。1月の相続でも7月まで待つ
まず掛け算だけやってみてください。基礎控除の前後1,000万円に入るなら、そこから先は専門家の領域です。
この記事について
執筆:葉山 湊(はやま みなと)
自身の家族の実家じまいを経験し、そのときに「どこにも書かれていなかったこと」を出発点にこのサイトを立ち上げました。税理士・宅地建物取引士などの資格は保有していません。制度や統計については、必ず一次情報(国税庁・e-Gov法令検索・調査の発表元)にあたって記事に反映しています。
本記事の主な出典は次のとおりです。
・路線価図の見方と借地権割合:国税庁「路線価図の説明」
・財産評価基準書:国税庁「財産評価基準書 路線価図・評価倍率表」
・路線価方式による宅地の評価:国税庁 タックスアンサー No.4604
・評価倍率表の見方:国税庁「評価倍率表(一般の土地等用)の説明」
・調整率表:国税庁「評価明細書・調整率表」
土地の評価は個別の事情で変わります。本記事の内容は2026年9月23日時点の公表情報にもとづきます。実際の申告は税理士にご確認ください。