※本記事にはプロモーション(アフィリエイトリンク)が含まれます。
実家の相続で、遺産の一覧に「山林」が出てきた。
多くの人がここで手が止まります。どこにあるのか分からない。いくらなのか分からない。誰に聞けばいいのかも分からないからです。
しかも、山林には実家にはない期限があります。市町村への届出は、所有者になった日から90日以内です。 相続登記の3年より、はるかに短い。
この記事では、90日の届出、相続税の評価、固定資産税、そして手放したいときの出口を、条文と林野庁の資料にもとづいて整理します。
 みどり
 たくみ先生
結論|先に3つ
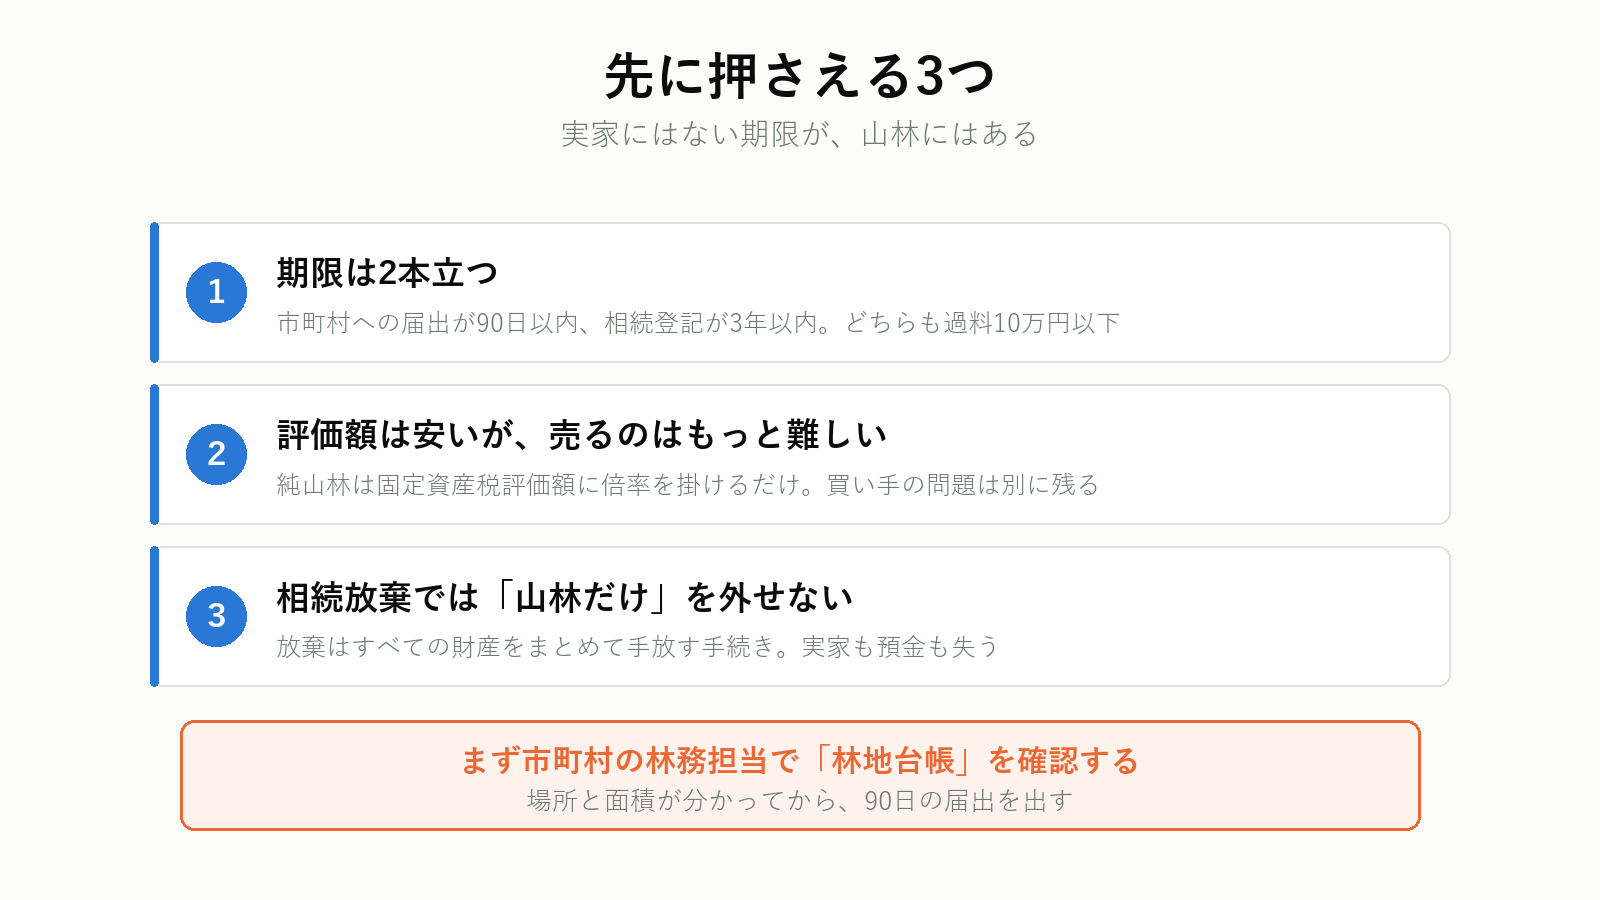
1. 期限は2本立つ
市町村への届出が90日以内、相続登記が3年以内。どちらも10万円以下の過料です。
2. 評価額は安いが、売るのはもっと難しい
純山林なら固定資産税評価額に倍率を掛けるだけです。ただし買い手がつかないという問題は、評価額とは別に残ります。
3. 相続放棄では「山林だけ」を外せない
放棄はすべての財産をまとめて手放す手続きです。実家も預金も一緒に失います。
売れないと決めつける前に、買取価格を聞く
山林や農地が混ざった土地でも、その場で買取価格を出してもらえます。 再建築不可、傾き、境界不明でも対象です。査定は無料です。

プロモーションを含みます。
90日以内に、市町村へ届け出る
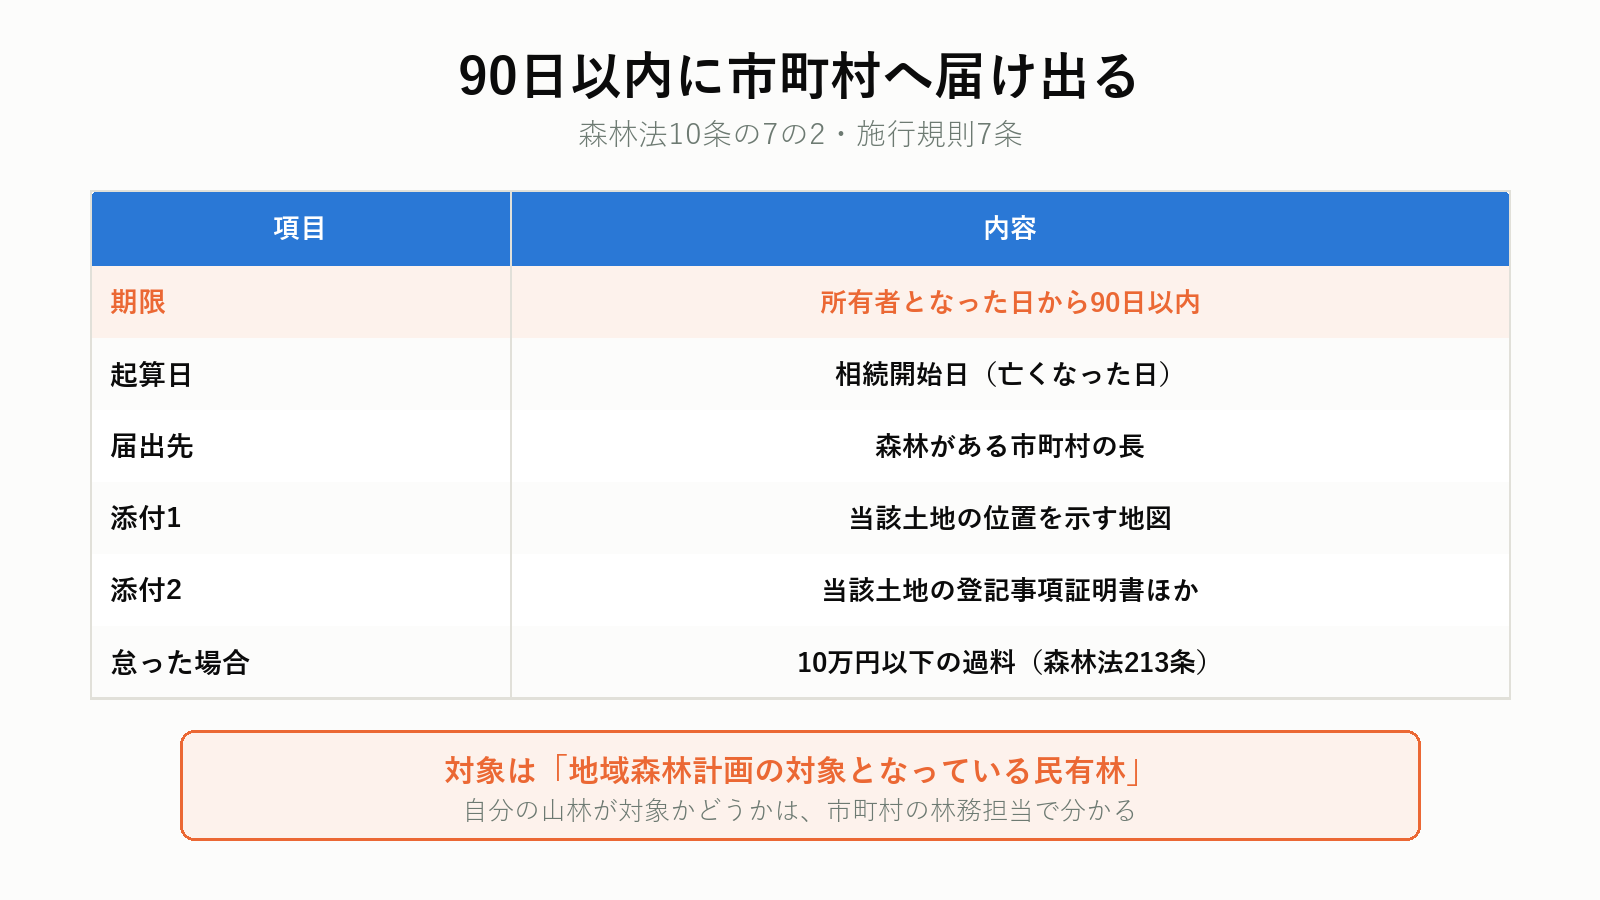
森林法10条の7の2第1項は、こう定めています。
地域森林計画の対象となつている民有林について、新たに当該森林の土地の所有者となつた者は、農林水産省令で定める手続に従い、市町村の長にその旨を届け出なければならない
そして森林法施行規則7条1項が、期限を「所有者となつた日から九十日以内」と定めています。
相続の場合、「所有者となった日」は相続開始日、つまり亡くなった日です。遺産分割がまとまった日ではありません。
| 項目 | 内容 |
|---|---|
| 期限 | 所有者になった日から90日以内 |
| 届出先 | 森林がある市町村の長 |
| 添付1 | 当該土地の位置を示す地図 |
| 添付2 | 当該土地の登記事項証明書その他の届出の原因を証明する書面 |
| 怠った場合 | 10万円以下の過料(森林法213条) |
対象は「地域森林計画の対象となっている民有林」です。すべての山林ではありません。自分の山林が対象かどうかは、市町村の林務担当に聞けば分かります。
届出書の様式は市町村のホームページにあります。書くのは所有者の住所氏名、森林の所在場所と面積、所有者となった原因と年月日です。
みどりたくみ先生相続登記は3年以内
期限がもう1本あります。不動産登記法76条の2による相続登記の義務です。
| 森林の所有者届出 | 相続登記 | |
|---|---|---|
| 根拠 | 森林法10条の7の2 | 不動産登記法76条の2 |
| 期限 | 90日以内 | 3年以内 |
| 届出先 | 市町村 | 法務局 |
| 過料 | 10万円以下 | 10万円以下 |
| 何のため | 森林行政の把握 | 所有者不明土地の防止 |
2つは別の手続きです。 市町村に届け出ても、登記は動きません。
山林は登記されないまま代が重なりやすい財産です。祖父名義、曽祖父名義のまま、という例は珍しくありません。手続きの重さは実家の名義変更の費用と同じ考え方で決まります。
場所と境界が、そもそも分からない
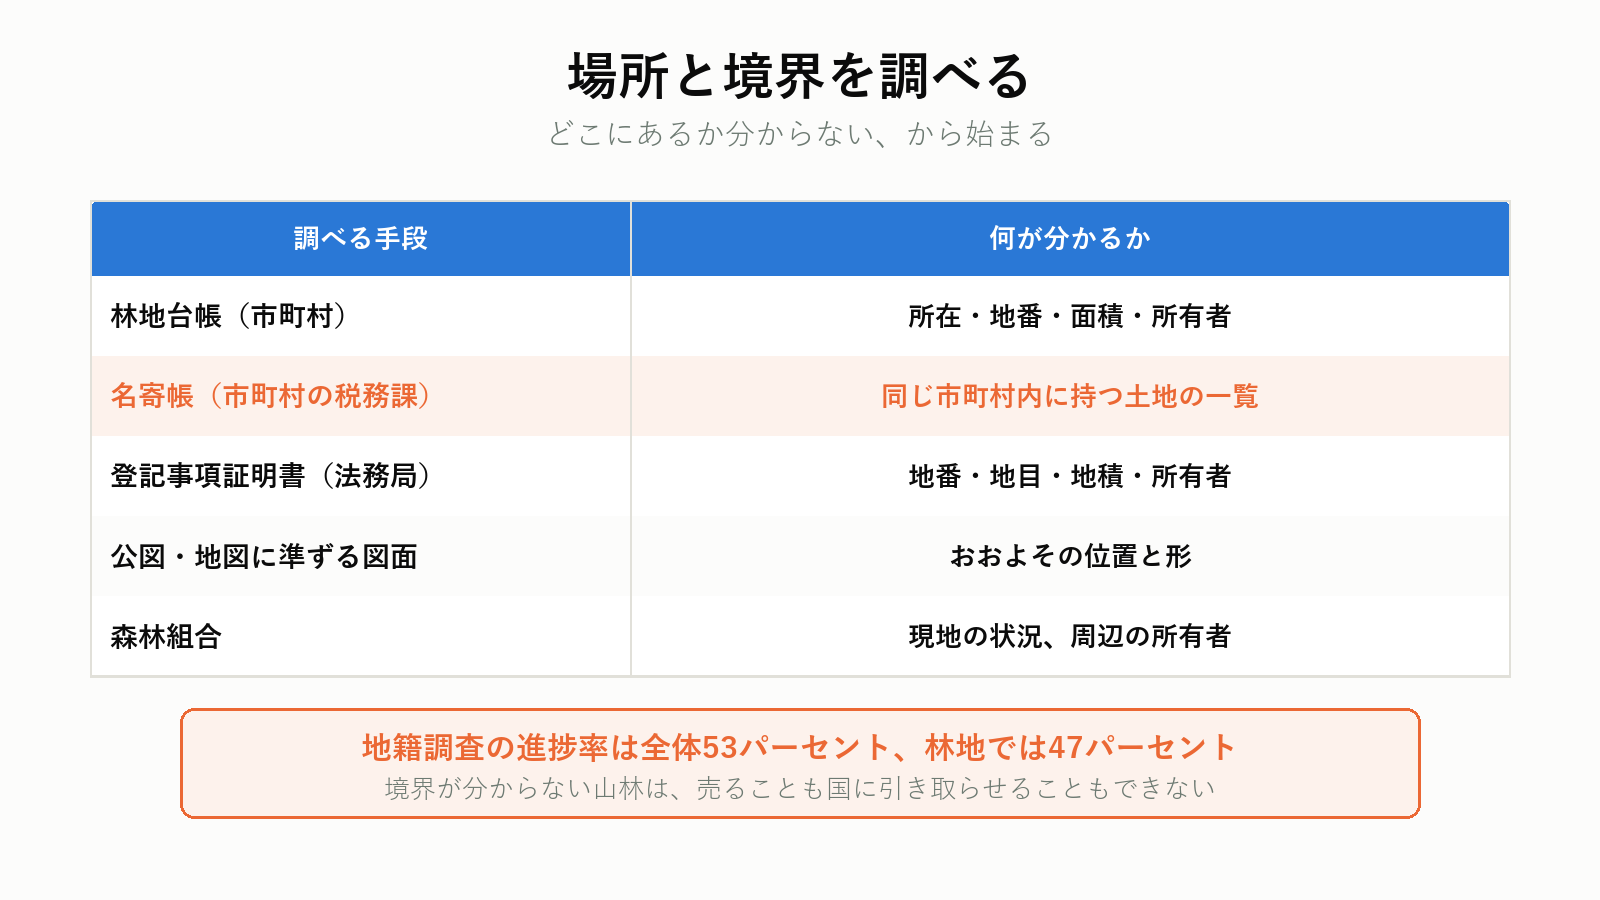
山林の相続で最初にぶつかる壁がこれです。
| 調べる手段 | 何が分かるか |
|---|---|
| 林地台帳(市町村) | 所在・地番・面積・所有者 |
| 名寄帳(市町村の税務課) | 同じ市町村内に持つ土地の一覧 |
| 登記事項証明書(法務局) | 地番・地目・地積・所有者 |
| 公図・地図に準ずる図面 | おおよその位置と形 |
| 森林組合 | 現地の状況、周辺の所有者 |
まず名寄帳を取ってください。同じ市町村内の土地が、所有者ごとにまとまって載ります。把握していなかった山林が出てくることがあります。
そして境界です。林野庁の資料によると、地籍調査の進捗率は全体で53%、林地では47%にとどまります(令和5年度末)。半分以上の山林で、境界が公的に確定していません。
進まない理由も挙げられています。
- 公図の精度が低い
- 所有者の高齢化で、現地立会いが困難
- 所有者不明や、境界に詳しい人がいない
境界が分からない山林は、売ることも国に引き取ってもらうこともできません。 隣接する山林の所有者が高齢のうちに、場所だけでも確認しておくことです。
みどりたくみ先生相続税評価は3つの区分で決まる
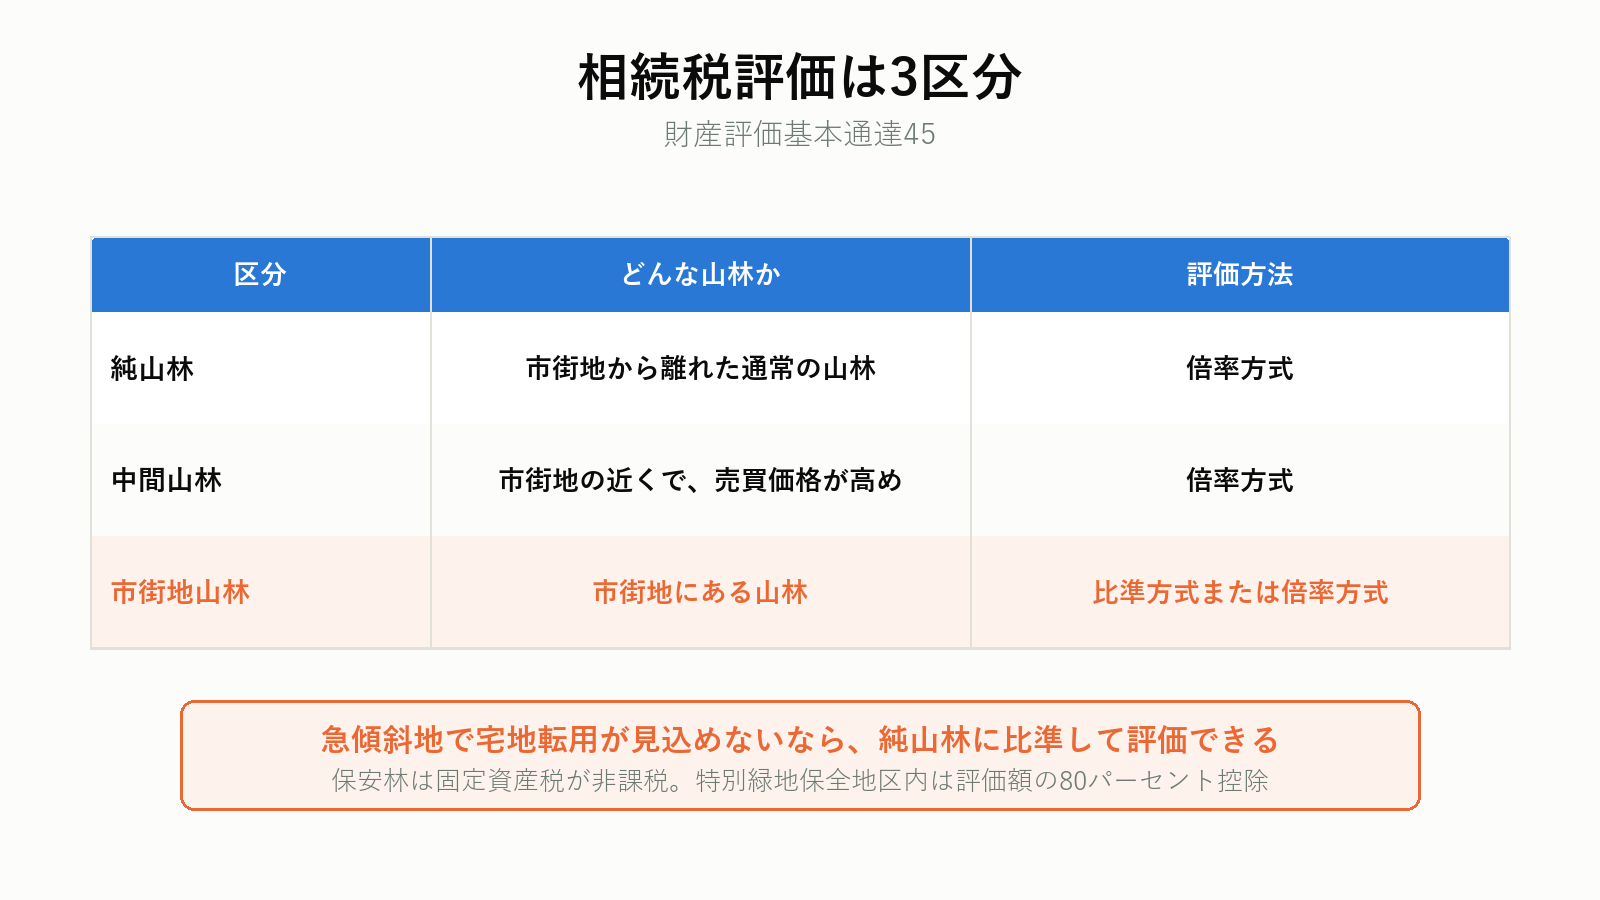
財産評価基本通達45は、山林を3つに分けています。
| 区分 | どんな山林か | 評価方法 |
|---|---|---|
| 純山林 | 市街地から離れた通常の山林 | 倍率方式 |
| 中間山林 | 市街地の近くで、売買価格が純山林より高い | 倍率方式 |
| 市街地山林 | 市街地にある山林 | 比準方式または倍率方式 |
純山林と中間山林は、固定資産税評価額に倍率を掛けるだけです(通達47・48)。倍率は国税局長が地域ごとに定めていて、国税庁の評価倍率表で調べられます。調べ方は路線価の調べ方と同じ画面です。
市街地山林は少し複雑です。通達49は、宅地とした場合の1㎡当たりの価額から宅地造成費を引いて地積を掛ける、と定めています。倍率が定められている地域なら倍率方式でも構いません。
そして重要な一文が続きます。
なお、その市街地山林について宅地への転用が見込めないと認められる場合には、その山林の価額は、近隣の純山林の価額に比準して評価する
急傾斜地で宅地造成ができない山林は、市街地にあっても純山林並みに評価されます。 市街地山林として高く評価されたまま申告してしまう例があるので、傾斜地なら税理士に確認してください。
控除がある山林
| 種類 | 控除 |
|---|---|
| 保安林 | 伐採制限の程度に応じて控除。固定資産税も非課税 |
| 特別緑地保全地区内の山林 | 評価額の80%を控除(通達50-2) |
保安林かどうかは、市町村か都道府県の林務担当で分かります。
みどりたくみ先生立木は、土地と別に評価する
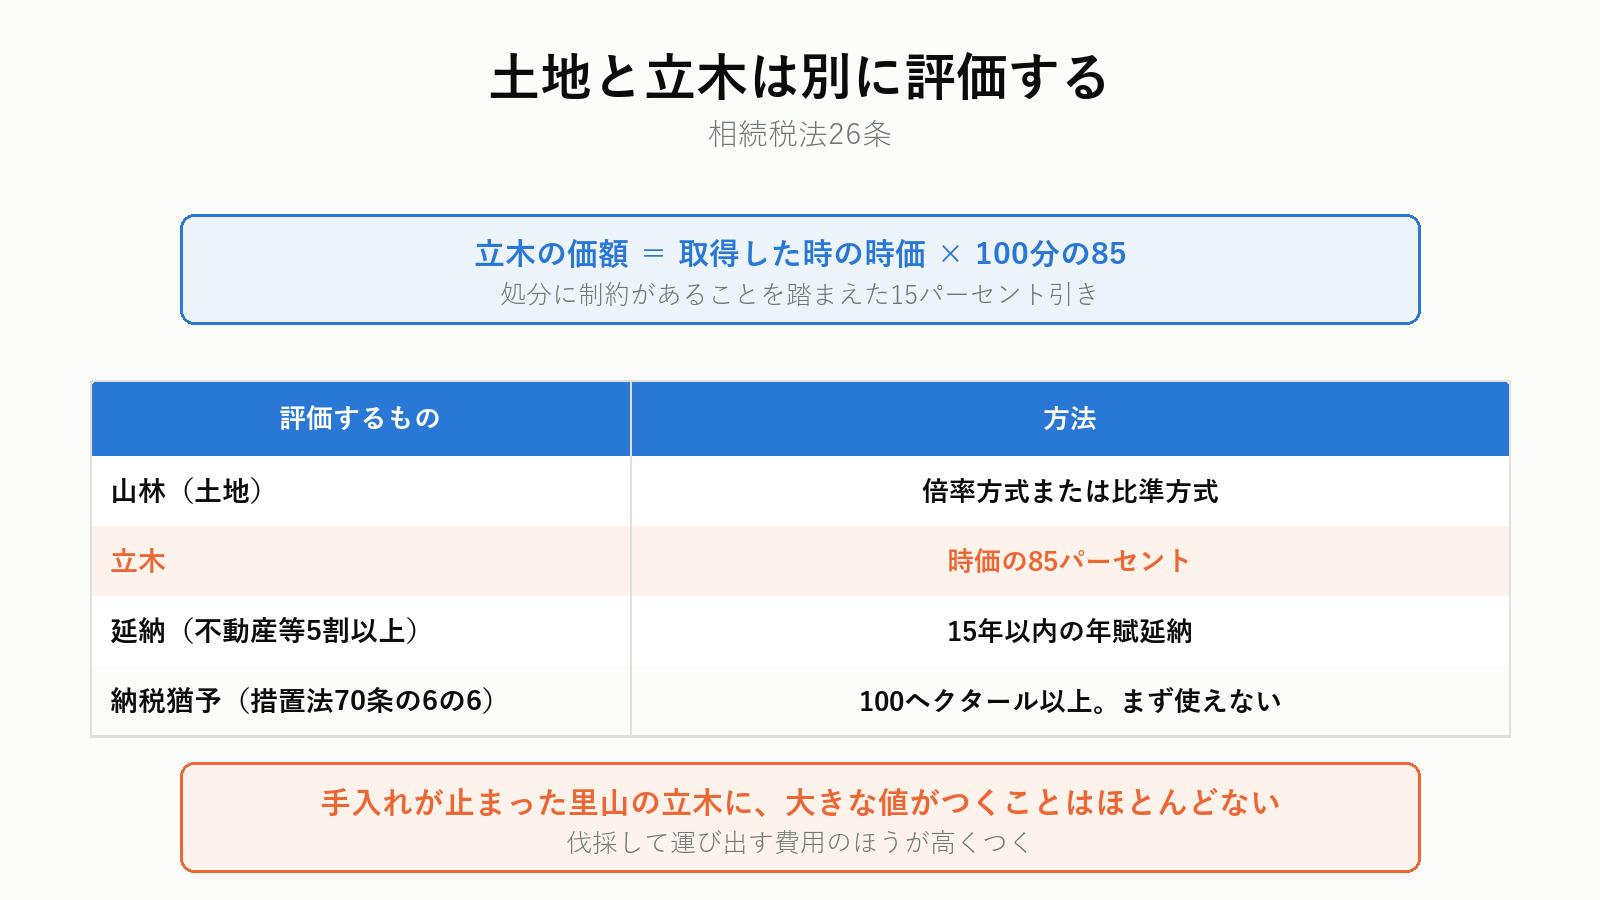
見落とされるのがここです。山林の相続では、土地と立木の2つを評価します。
相続税法26条は、こう定めています。
相続又は遺贈により取得した立木の価額は、当該立木を取得した時における立木の時価に百分の八十五の割合を乗じて算出した金額による
立木は時価の85%で評価されます。 15%引きです。立木の処分に制約があることを踏まえた扱いです。
もっとも、手入れが止まった里山の杉やヒノキに、大きな値がつくことはほとんどありません。伐採して運び出す費用のほうが高くつくのが実情です。評価の手順としては押さえておく、という程度で足ります。
延納は使えるが、納税猶予はまず使えない
課税相続財産のうち不動産等(立木を含む)の価額が10分の5以上なら、その部分の相続税は15年以内の年賦延納ができます(相続税法38条1項)。山林が多い相続では現金が足りなくなりがちなので、覚えておいてください。
一方、「山林についての相続税の納税猶予」(措置法70条の6の6)は、特定森林経営計画が定められた区域内で、作業路網を整備する部分の面積が100ha以上という要件です。実家じまいの規模ではまず使えません。
固定資産税は安いが、ゼロではない
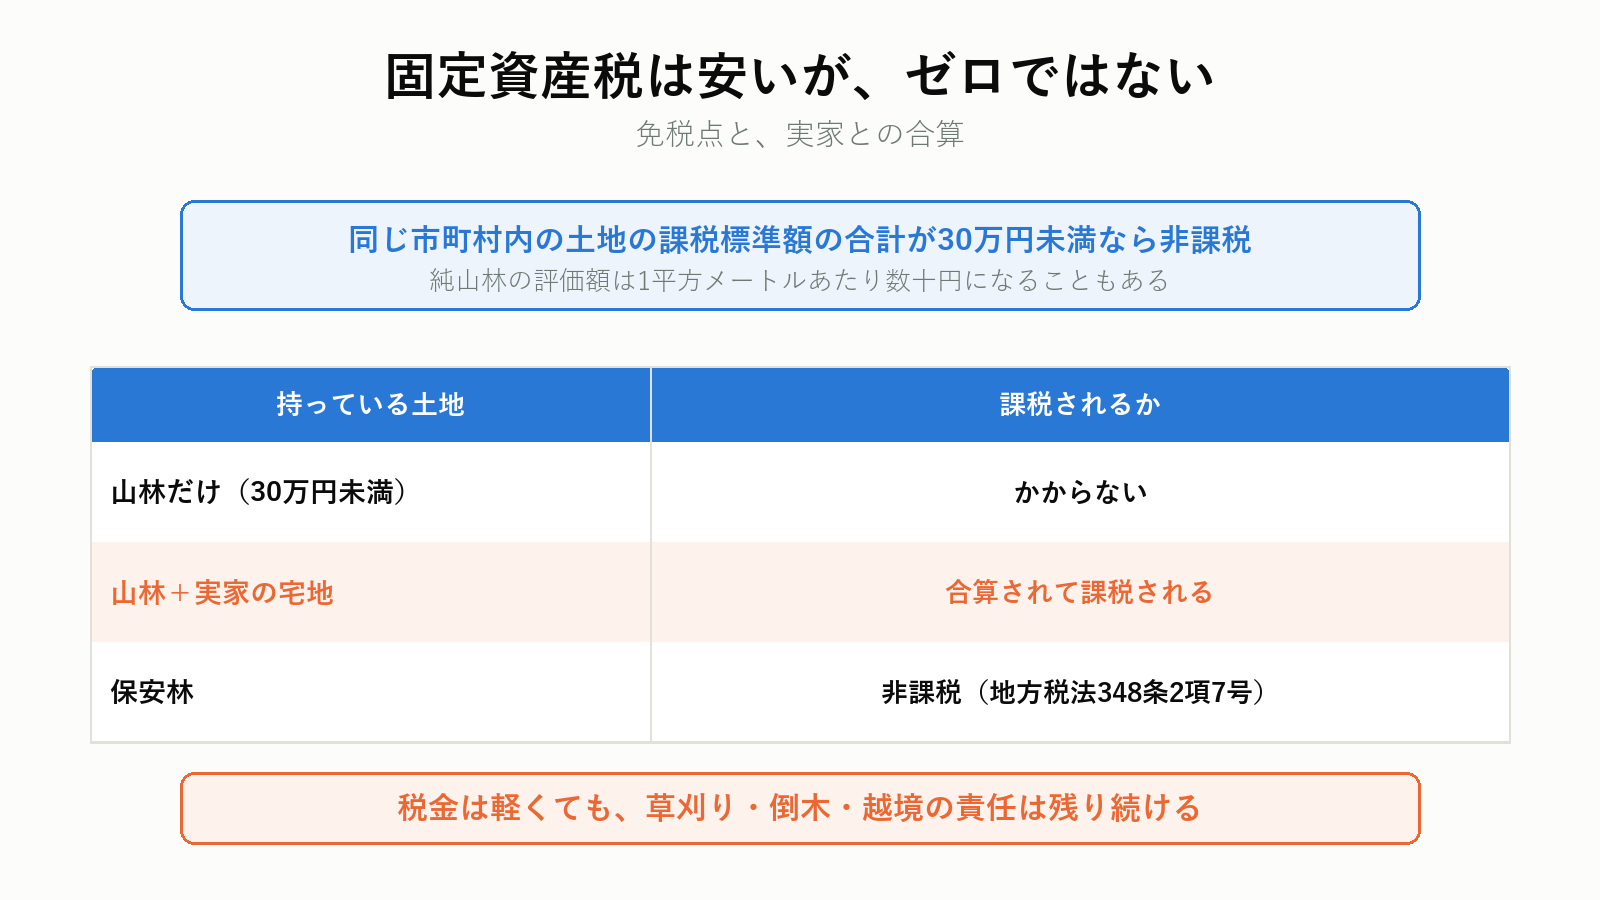
純山林の固定資産税評価額は、1㎡あたり数十円という水準になることがあります。
そして免税点があります。同じ市町村内に持つ土地の課税標準額の合計が30万円未満なら、固定資産税はかかりません。山林だけなら、この枠に収まることが多いです。
ただし、実家の宅地と同じ市町村にあれば合算されます。山林単独では非課税でも、実家と足すと課税される、という形になります。
保安林は地方税法348条2項7号により、そもそも非課税です。
税金は軽くても、管理の負担は残ります。境界の草刈り、倒木の処理、隣地への越境。所有している限り、責任は続きます。
山林が入った相続は、先に税理士に見てもらう
山林は評価方法の選び方で税額が変わります。 市街地山林として評価するか、純山林に比準させるか。判断を誤ると払いすぎます。全国対応で、紹介料は無料です。
プロモーションを含みます。
手放したいときの4つの出口
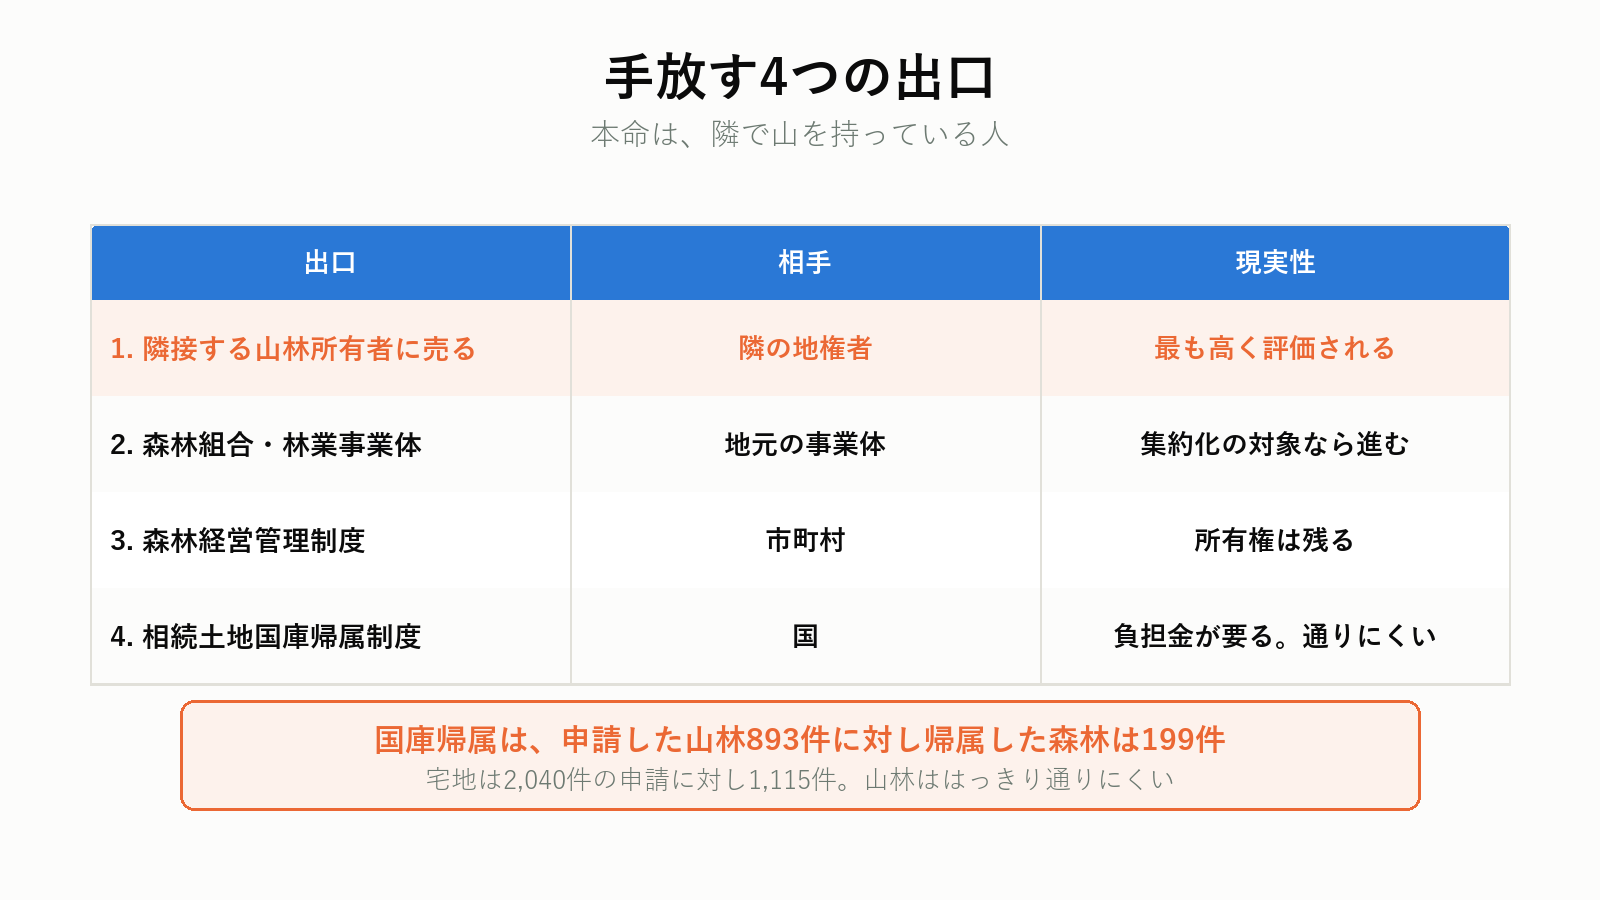
| 出口 | 相手 | 現実性 |
|---|---|---|
| 1. 隣接する山林所有者に売る | 隣の地権者 | 最も高く評価してもらえる |
| 2. 森林組合・林業事業体に相談 | 地元の事業体 | 集約化の対象なら話が進む |
| 3. 森林経営管理制度で市町村に委ねる | 市町村 | 所有権は残る。管理だけ手放す |
| 4. 相続土地国庫帰属制度 | 国 | 負担金が必要。山林は通りにくい |
1が本命です。 山林を最も高く評価するのは、隣で山を持っている人です。まとまった面積になれば作業効率が上がるからです。市町村の林務担当か森林組合に、隣接所有者を教えてもらえないか相談してください。
3の森林経営管理制度は、所有権を手放す仕組みではありません。経営管理の権利を市町村に委ね、市町村が林業経営者に再委託します。手入れの負担だけを外す選択肢です。
みどりたくみ先生国庫帰属は、山林だと負担金も高い
相続土地国庫帰属制度の負担金は原則20万円ですが、森林は常に面積に応じた算定式です。原則の20万円では済みません。
| 地積 | 負担金 |
|---|---|
| 750㎡以下 | 面積×59円+210,000円 |
| 750超〜1,500㎡ | 面積×24円+237,000円 |
| 1,500超〜3,000㎡ | 面積×17円+248,000円 |
| 3,000超〜6,000㎡ | 面積×12円+263,000円 |
| 6,000超〜12,000㎡ | 面積×8円+287,000円 |
| 12,000㎡超 | 面積×6円+311,000円 |
冒頭の例(12,000㎡)なら、12,000×8+287,000で38万3,000円です。これに審査手数料14,000円が乗ります。
隣り合った2筆以上を同じ種目でまとめて申し出れば、1筆分の負担金で計算してもらえます。制度の全体像はいらない実家は相続放棄できるかで扱っています。
なお、相続放棄では「山林だけ」を外せません。放棄はすべての財産をまとめて手放す手続きです。実家も預金も失います。
山林も含めて、まず全体の金額を出す
手放す判断は、全部の金額が出てからです。 実家に値がつくなら、山林の負担金を払っても手元に残ります。相続した不動産の査定に対応していて、申し込みは無料です。

プロモーションを含みます。
兄弟で分けるとき、山林は誰が取るか
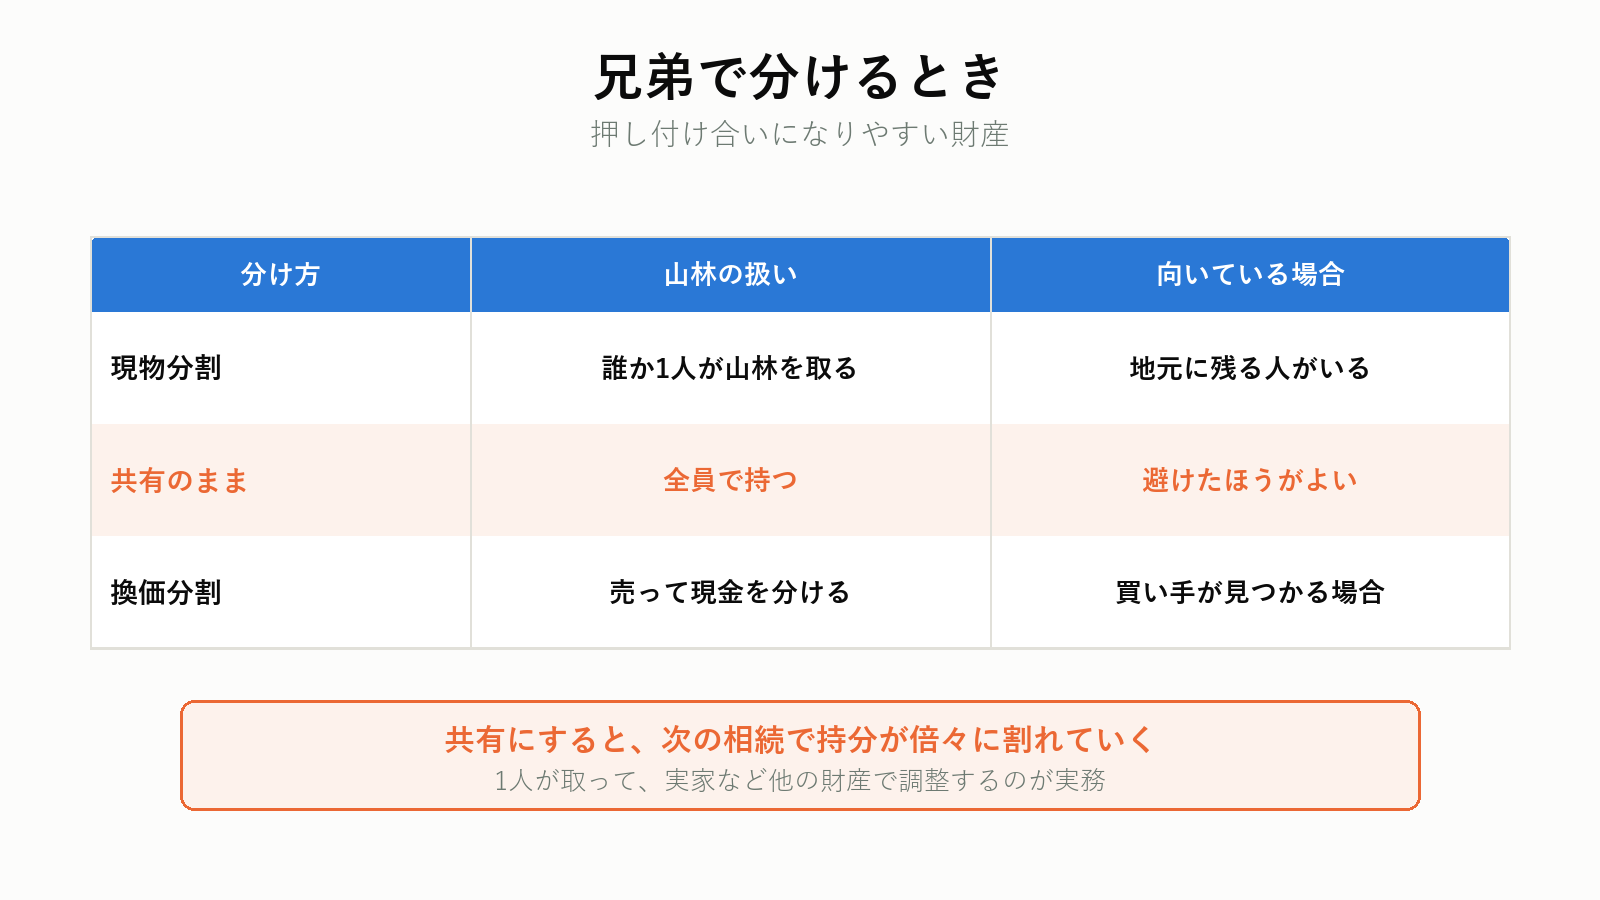
山林は、遺産分割でいちばん押し付け合いになる財産です。評価額は低いのに、管理の手間と将来の責任だけが残るからです。
| 分け方 | 山林の扱い | 向いている場合 |
|---|---|---|
| 現物分割 | 誰か1人が山林を取る | 地元に残る人がいる |
| 共有のまま | 全員で持つ | 避けたほうがよい |
| 換価分割 | 売って現金を分ける | 買い手が見つかる場合 |
共有にするのは、いちばんまずい選択です。 次の相続で持分がさらに割れ、手放すときに全員の同意が要ります。所有者不明森林が生まれる典型的な経路です。
地元に残る兄弟が山林を取るなら、その分を代償金で調整するのが実務です。ただし評価額が低いので、調整額も小さくなります。「山林を引き受ける代わりに実家を取る」といった組み合わせで話をまとめてください。
分け方そのものは実家を兄弟でどう分けるかで扱っています。
みどりたくみ先生つまずきやすい8つ
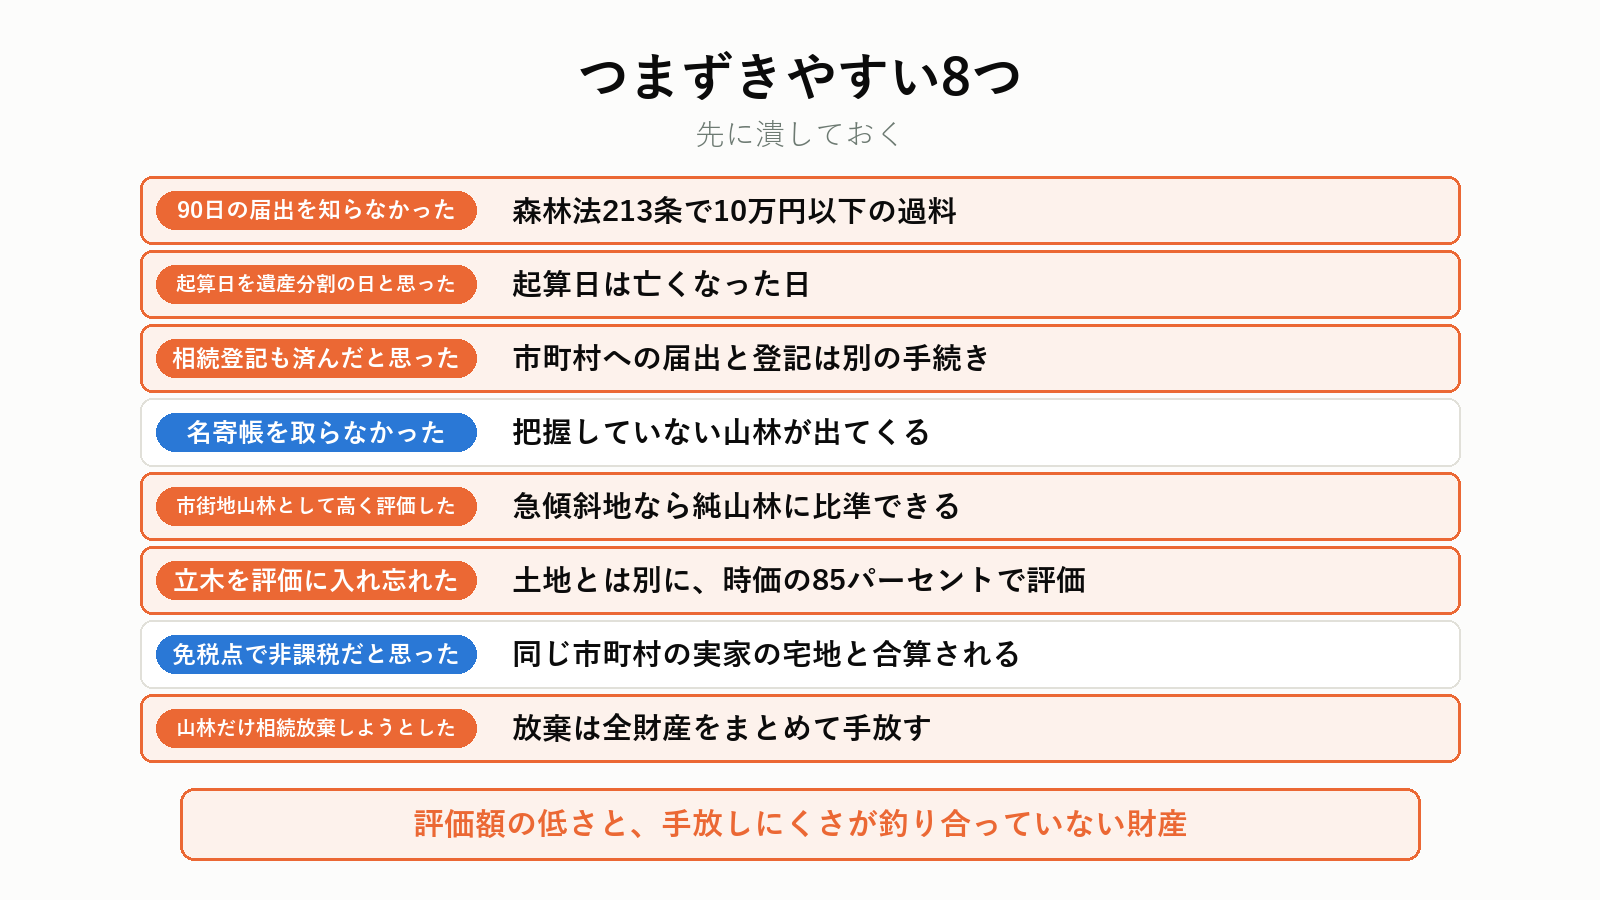
- 90日の届出を知らなかった — 森林法213条で10万円以下の過料
- 「所有者となった日」を遺産分割の日と勘違いした — 起算日は亡くなった日
- 相続登記も済んだと思った — 市町村への届出と登記は別の手続き
- 名寄帳を取らなかった — 把握していない山林が出てくることがある
- 市街地山林として高く評価した — 急傾斜地なら純山林に比準できる
- 立木を評価に入れ忘れた — 土地とは別に、時価の85%で評価する
- 免税点で非課税だと思い込んだ — 同じ市町村の実家の宅地と合算される
- 山林だけ相続放棄しようとした — 放棄はすべての財産をまとめて手放す
よくある質問
Q. 山林がどこにあるか分かりません
市町村の林務担当で林地台帳を、税務課で名寄帳を確認してください。所在・地番・面積が分かります。
Q. 届出をしないとどうなりますか
森林法213条により10万円以下の過料の対象です。遅れていても出してください。
Q. 農地と同じ手続きですか
違います。農地は農業委員会への届出が10か月以内、山林は市町村への届出が90日以内です。農地を相続したらで扱っています。
Q. 立木を売れば現金になりますか
まとまった面積で、搬出路があり、樹齢が十分な場合に限られます。手入れの止まった里山では、伐採費用のほうが高くつくことがほとんどです。
Q. 木を切るのに許可が要りますか
地域森林計画の対象森林では、伐採の届出が必要です。伐採を開始する日の90日前から30日前までに市町村へ出します。保安林は都道府県知事の許可が要ります。
Q. 固定資産税の通知が来ません
免税点(課税標準額の合計30万円未満)に届いていないか、保安林で非課税の可能性があります。名寄帳で所有の有無を確認してください。
Q. 相続税の納税資金が足りません
不動産等の価額が10分の5以上なら、15年以内の年賦延納が使えます(相続税法38条1項)。
Q. 森林経営管理制度を使うと所有権はどうなりますか
所有権は残ります。経営管理の権利を市町村に委ねる仕組みで、手入れの負担だけを外せます。
まとめ
- 森林の所有者届出は、所有者となった日から90日以内(森林法施行規則7条1項)
- 起算日は相続開始日。遺産分割がまとまった日ではない
- 怠ると10万円以下の過料(森林法213条)
- 相続登記の3年(不動産登記法76条の2)とは別の手続き
- 場所が分からないときは、林地台帳と名寄帳から始める
- 地籍調査の進捗率は林地で47%。半分以上は境界が確定していない
- 相続税評価は純山林・中間山林・市街地山林の3区分
- 急傾斜地で宅地転用が見込めない市街地山林は、純山林に比準して評価できる
- 保安林は固定資産税が非課税。特別緑地保全地区内の山林は評価額の80%控除
- 立木は土地と別に、時価の85%で評価する(相続税法26条)
- 手放す出口は、隣接所有者への売却が本命
- 国庫帰属は山林だと通りにくく、負担金も面積に応じた算定になる
山林は、評価額の低さと、手放しにくさが釣り合っていない財産です。 まず90日の届出を済ませて、そのうえで実家を含めた全体の金額を出してください。
この記事について
執筆:葉山 湊(はやま みなと)
自身の家族の実家じまいを経験し、そのときに「どこにも書かれていなかったこと」を出発点にこのサイトを立ち上げました。税理士・宅地建物取引士などの資格は保有していません。制度や統計については、必ず一次情報(林野庁・国税庁・法務省・e-Gov法令検索)にあたって記事に反映しています。
本記事の主な出典は次のとおりです。
・所有者届出の条文:e-Gov法令検索「森林法」第10条の7の2・第213条
・90日の期限:e-Gov法令検索「森林法施行規則」第7条
・山林の評価:国税庁「財産評価基本通達 第4節 山林及び山林の上に存する権利」
・立木の評価・延納:e-Gov法令検索「相続税法」第26条・第38条
・地籍調査の進捗率:林野庁「森林境界の明確化」(令和6年12月)
・森林経営管理制度:林野庁「森林経営管理制度(森林経営管理法)について」
・国庫帰属の負担金:法務省「相続土地国庫帰属制度の負担金」
個別の事情によって判断は変わります。本記事の内容は2026年9月24日時点の公表情報にもとづきます。実際の判断は、税理士・司法書士および市町村の林務担当にご確認ください。