※本記事にはプロモーション(アフィリエイトリンク)が含まれます。
「生前贈与は7年前まで持ち戻されるようになった」
そう聞いて、贈与をやめた人がいます。あるいは、慌てて駆け込みで贈与した人も。どちらも、制度を正しく読めていません。
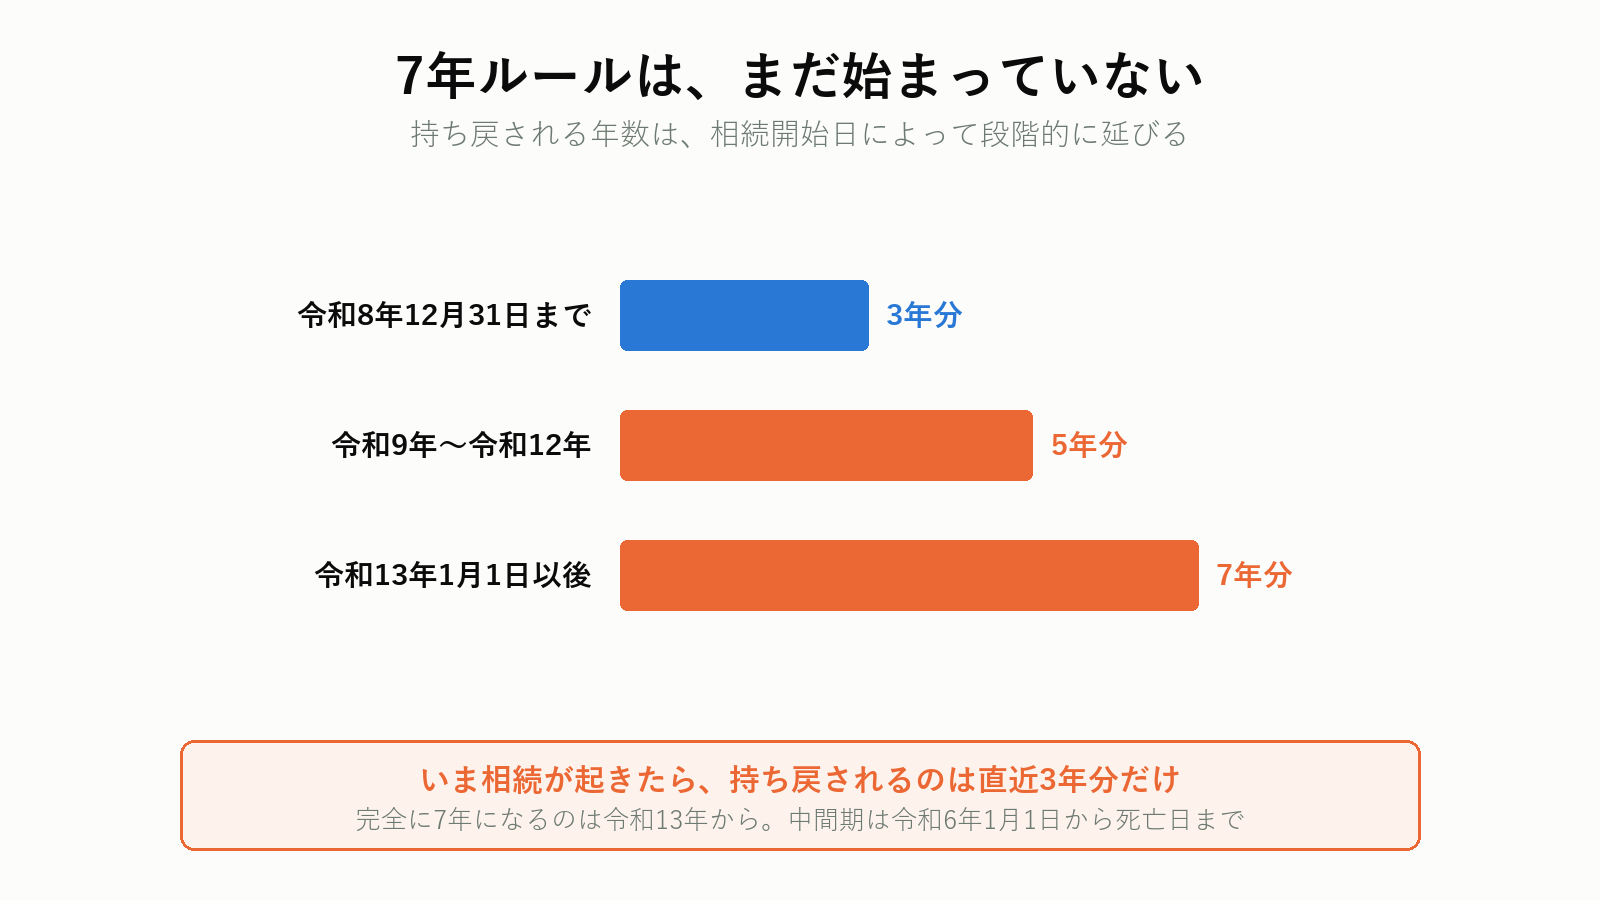
改正は段階的に適用されます。国税庁の公表内容によれば、令和8年12月31日までに相続が開始した場合は、まだ3年以内です。完全に7年になるのは令和13年からです。
この記事では、いま何年分が持ち戻されるのかを正確に整理し、暦年課税と相続時精算課税のどちらを選ぶかを金額で示します。そのうえで、実家という分けられない財産がある家庭での判断を考えます。
 みどり
 たくみ先生
結論|先に3つ
1. いまはまだ3年。7年になるのは令和13年から
相続開始日によって加算対象期間が変わります。令和8年12月31日までなら、従来どおり3年以内です。
2. 延びた分には100万円の控除がある
3年を超える期間の贈与については、合計100万円までは加算されません。
3. 相続でもらわない人への贈与は、持ち戻されない
加算されるのは、相続または遺贈で財産を取得した人への贈与だけです。孫や子の配偶者は、原則として対象外になります。
自分の家に相続税がかかるかを、先に確かめる
基礎控除を超えなければ、贈与を急ぐ意味はありません。まず総額を出すところからです。税理士紹介エージェントなら、相続に強い税理士を全国から無料で紹介してもらえます。紹介料はかかりません。
プロモーションを含みます。
7年ルールは、まだ始まっていない
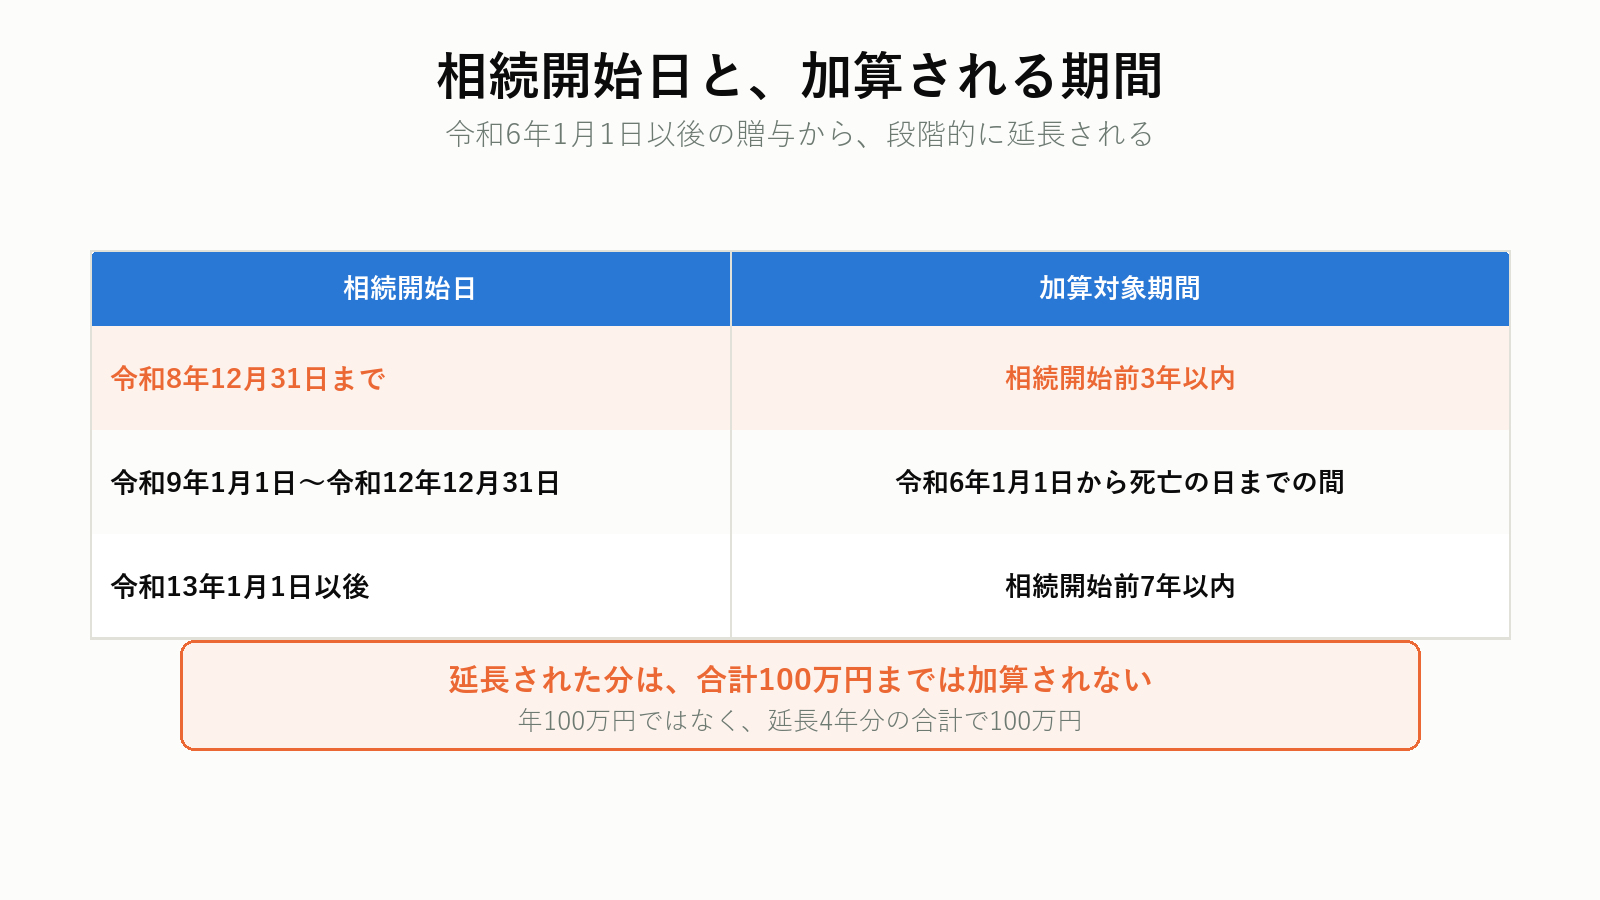
生前贈与加算とは、亡くなる前の一定期間にした贈与を、相続財産に足し戻して相続税を計算する仕組みです。
この期間が3年から7年に延びました。ただし、いきなり7年になるわけではありません。 国税庁が示す適用関係は次のとおりです。
| 相続開始日 | 加算対象期間 |
|---|---|
| 令和8年12月31日まで | 相続開始前3年以内 |
| 令和9年1月1日〜令和12年12月31日 | 令和6年1月1日から死亡の日までの間 |
| 令和13年1月1日以後 | 相続開始前7年以内 |
なぜ段階的なのか
7年への延長は、令和6年1月1日以後の贈与から適用されます。令和5年以前の贈与は3年のままです。そのため、令和6年から数えて7年が経過する令和13年まで、対象期間が少しずつ延びていきます。
いま(令和8年)の実際
今日時点で相続が起きた場合、持ち戻されるのは直近3年分だけです。「7年に延びたから贈与は無意味」というのは、少なくともあと数年は当てはまりません。
延長分には100万円の控除
令和9年1月2日以後に相続が開始する場合、加算対象期間のうち相続開始前3年を超える期間の贈与については、国税庁の表現で「その財産の贈与時の価額の合計額から総額100万円までは相続税の課税価格に加算されません」。
年100万円ではなく、延長された4年分の合計で100万円です。
払った贈与税は、相続税から引かれる
持ち戻された贈与財産について贈与税を払っていた場合、その額は相続税額から控除されます(贈与税額控除)。二重に取られることはありません。
みどりたくみ先生持ち戻されない人がいる
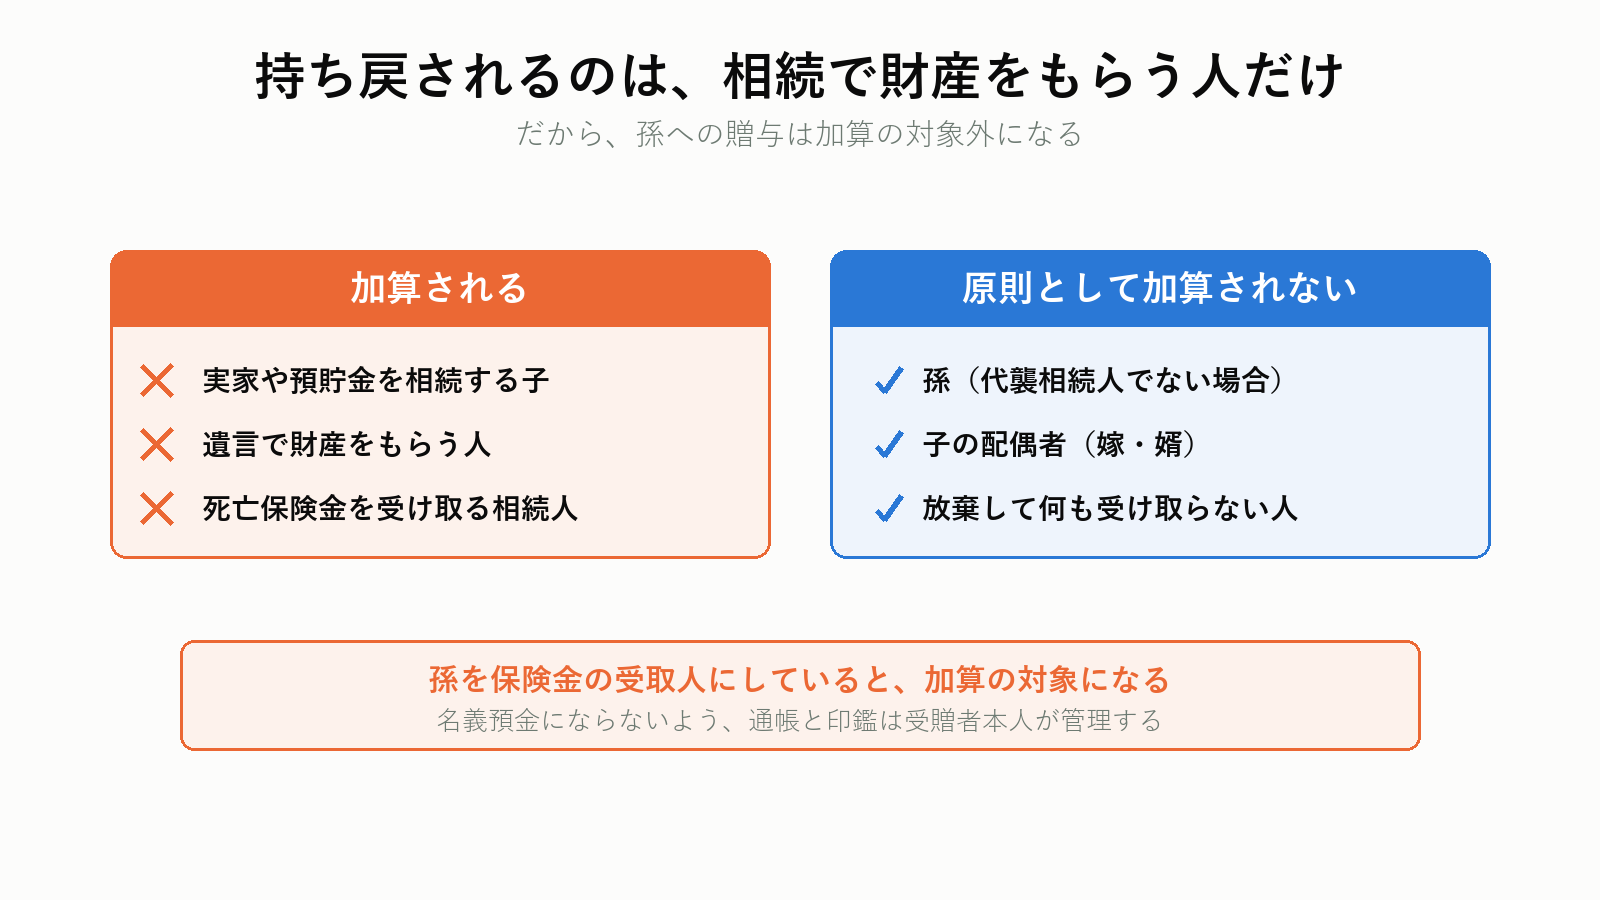
見落とされがちですが、加算されるのは「相続または遺贈で財産を取得した人」への贈与だけです。
加算される
- 実家や預貯金を相続する子
- 遺言で財産をもらう人
- 死亡保険金を受け取る相続人(みなし相続財産を取得した人)
原則として加算されない
- 孫(代襲相続人でなく、遺贈も受けていない場合)
- 子の配偶者(嫁・婿)
- 相続放棄をして、保険金なども受け取らない人
孫への贈与が有効な理由
子ではなく孫に贈与すれば、持ち戻しの対象外です。しかも、世代を1つ飛ばせるため、次の相続での課税も避けられます。
ただし、孫を死亡保険金の受取人にしていたり、遺言で財産を渡したりすると、加算の対象になります。 保険の受取人を確認してください。
注意点が2つ
- 名義預金にならないようにする — 孫名義の口座に振り込んでも、通帳と印鑑を祖父母が管理していれば「贈与していない」と判断されます
- 孫が相続税を払うときは2割加算 — 万一、遺贈などで財産を取得すると、相続税額が20%増えます
暦年課税と相続時精算課税、どちらを選ぶか
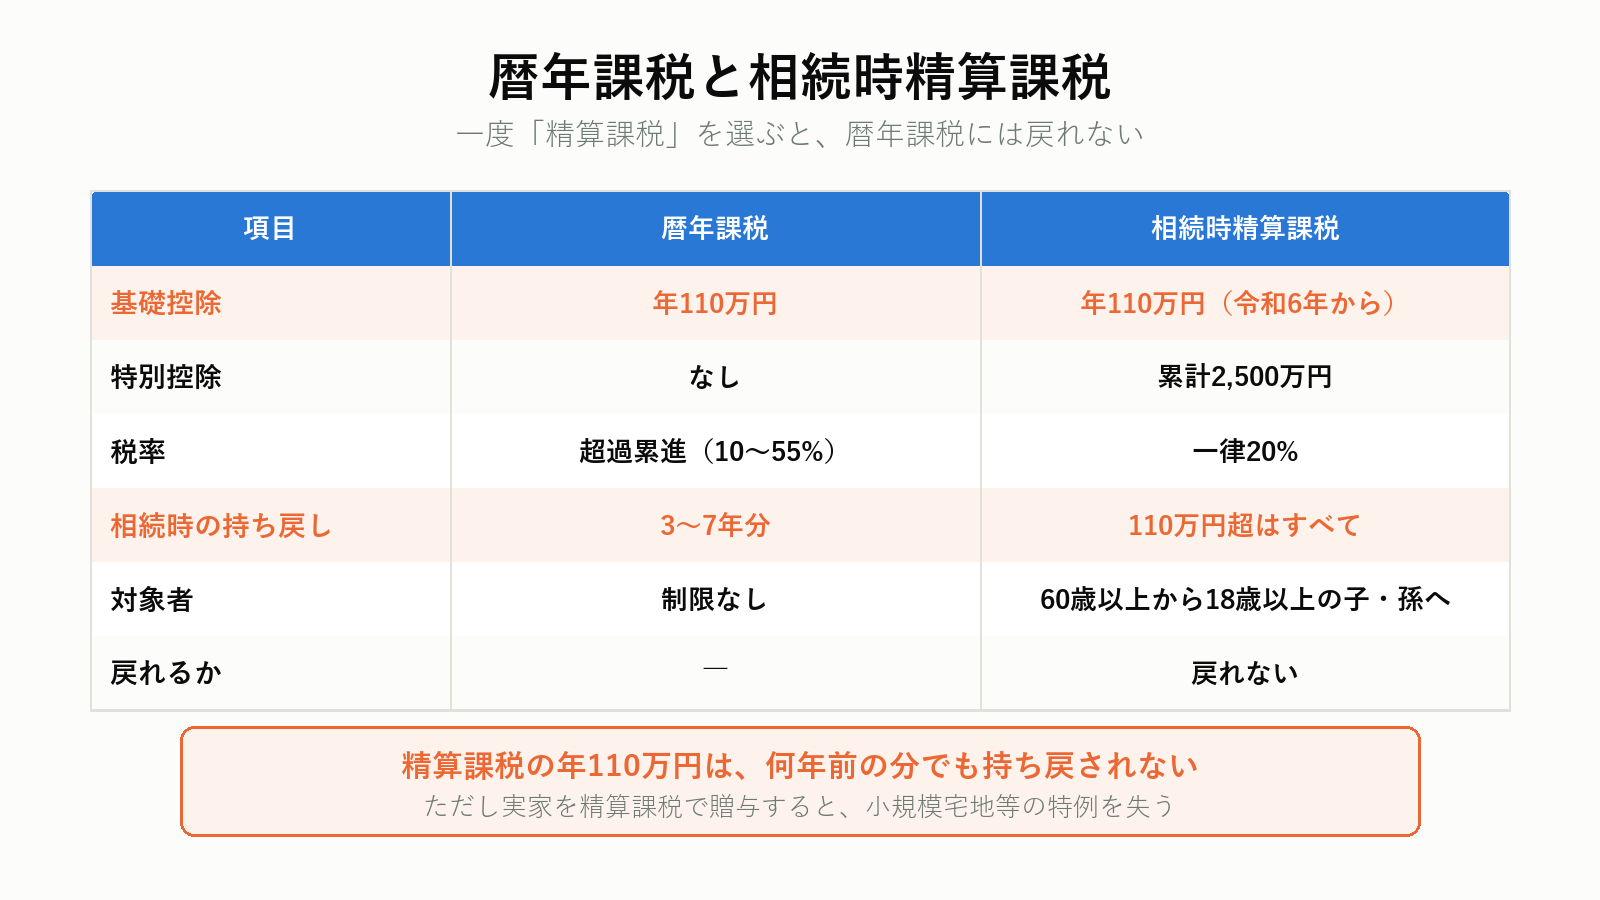
贈与のしかたには2つの方式があります。一度「相続時精算課税」を選ぶと、その贈与者からの贈与について暦年課税には戻れません。
| 暦年課税 | 相続時精算課税 | |
|---|---|---|
| 基礎控除 | 年110万円 | 年110万円(令和6年から) |
| 特別控除 | なし | 累計2,500万円 |
| 税率 | 超過累進(10〜55%) | 一律20%(2,500万円超の部分) |
| 相続時の持ち戻し | 3〜7年分 | 年110万円を超えた分はすべて |
| 対象者 | 制限なし | 60歳以上の父母・祖父母から18歳以上の子・孫へ |
| 戻れるか | ― | 戻れない |
令和6年から、精算課税に年110万円の基礎控除がついた
これが大きな変更です。年110万円までの贈与なら、申告も不要で、相続時に持ち戻されません。
つまり、相続時精算課税で毎年110万円ずつ贈与すれば、何年前の分でも持ち戻されない。 暦年課税の「3〜7年ルール」を回避できます。
どちらが向くか
| 状況 | 向く方式 |
|---|---|
| 親が若く、10年以上かけて贈与できる | 暦年課税(110万円超も使える) |
| 親が高齢で、贈与できる期間が短い | 相続時精算課税(持ち戻されない) |
| まとまった額を一度に渡したい | 相続時精算課税(2,500万円まで無税) |
| 相続税がかからない家庭 | どちらでもよい。むしろ贈与税だけ損 |
| 値上がりが見込める財産を渡したい | 相続時精算課税(贈与時の価額で固定) |
精算課税を選ぶと、小規模宅地等の特例が使えなくなる
実家を精算課税で贈与すると、相続のときに小規模宅地等の特例(330㎡・80%減)が適用されません。 評価額1,500万円の土地なら、300万円で済んだものが1,500万円のまま加算されます。
実家そのものを贈与するのは、慎重に判断してください。
いくら違うのか|3つのケースで試算
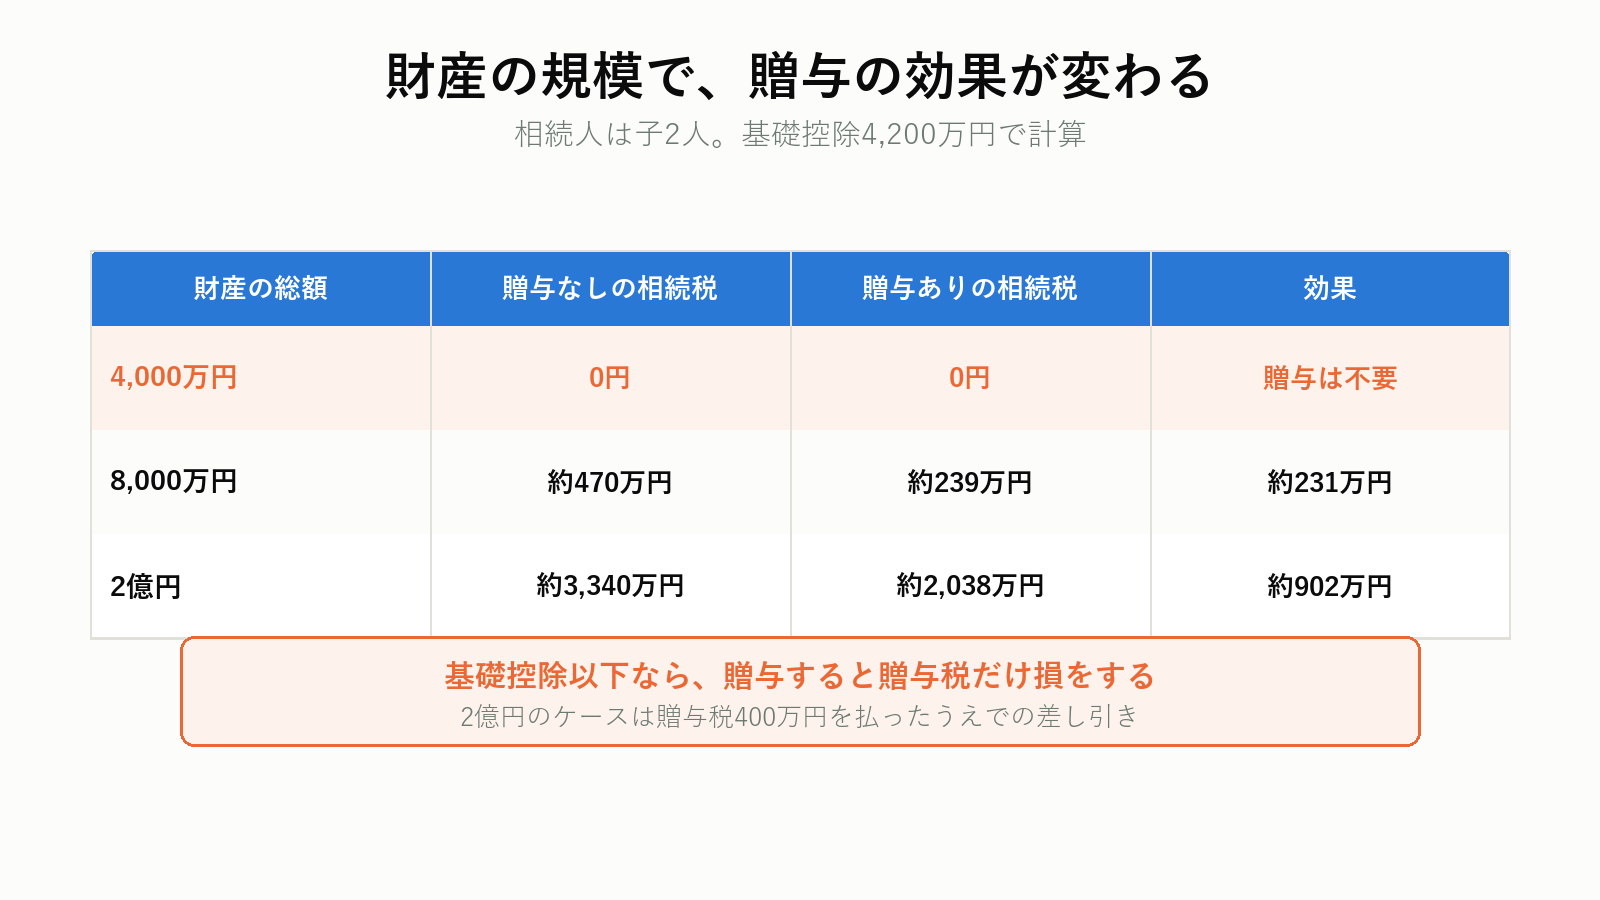
前提:相続人は子2人。基礎控除は3,000万円+600万円×2人=4,200万円。
ケース1|財産4,000万円(基礎控除以下)
相続税はかかりません。贈与する必要がありません。
年110万円を超えて贈与すれば贈与税だけかかるので、むしろ損をします。 「相続税対策」という言葉に釣られて、税金を払う必要のない家庭が贈与しているケースは珍しくありません。
ケース2|財産8,000万円
課税遺産総額は3,800万円。相続税の総額は約470万円です。
ここで、生前に子2人へ年110万円ずつ10年間(合計2,200万円)贈与したとします。
| 贈与なし | 贈与あり(10年) | |
|---|---|---|
| 相続財産 | 8,000万円 | 5,800万円 |
| 生前贈与加算(3年分) | ― | +660万円 |
| 課税価格 | 8,000万円 | 6,460万円 |
| 基礎控除 | -4,200万円 | -4,200万円 |
| 課税遺産総額 | 3,800万円 | 2,260万円 |
| 相続税の総額 | 約470万円 | 約239万円 |
差は約231万円。 10年かけて2,200万円を動かした結果です。
贈与税は1円もかかっていません。年110万円の基礎控除に収まっているからです。 手間は、毎年の贈与契約書と振込だけ。
ケース3|財産2億円
課税遺産総額は1億5,800万円。相続税の総額は約3,340万円です。
年310万円ずつ(1人あたり贈与税20万円を払って)子2人へ10年間贈与すると、6,200万円を移せます。
| 項目 | 金額 |
|---|---|
| 贈与しない場合の相続税 | 3,340万円 |
| 贈与した場合の相続税 | 2,038万円 |
| 相続税の減少額 | -1,302万円 |
| 払った贈与税(2人×10年) | +400万円 |
| 差し引きの効果 | 約902万円 |
贈与税を400万円払ってでも、900万円得をする。 これが「贈与税を払ってでも贈与する」という判断です。
財産が大きいほど、贈与の効果は大きくなります。
実家がある家庭の判断
実家じまいの文脈では、財産の大半が不動産という家庭が多くなります。この場合、贈与の考え方が変わります。
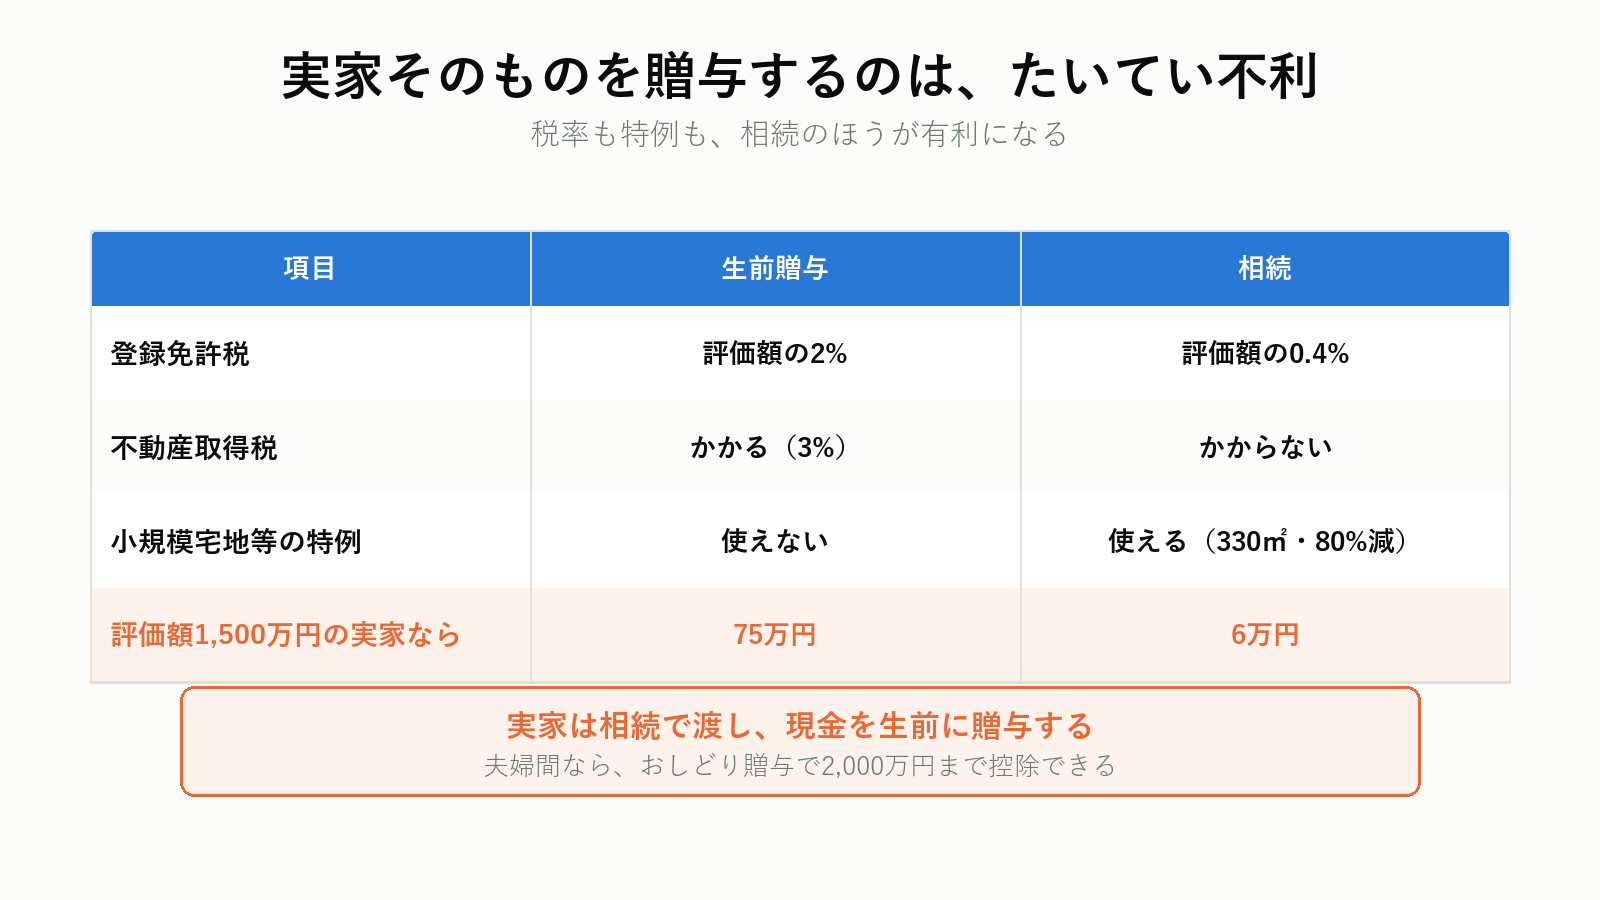
実家そのものを贈与するのは、たいてい不利
| 項目 | 生前贈与 | 相続 |
|---|---|---|
| 登録免許税 | 固定資産税評価額の2% | 同0.4% |
| 不動産取得税 | かかる(土地3%・建物3%) | かからない |
| 小規模宅地等の特例 | 使えない | 使える(330㎡・80%減) |
| 評価額 | 相続税評価額 | 相続税評価額 |
評価額1,500万円の実家なら、贈与で登録免許税30万円+不動産取得税45万円。相続なら6万円だけ。 それに加えて、小規模宅地等の特例を失います。
贈与するなら、現金のほうがいい
実家は相続で渡し、現金を生前に贈与する。これが基本の形です。
実家をきょうだいでどう分けるかは、実家を兄弟でどう分けるにまとめています。生命保険を代償金の原資にする方法は、生命保険の相続税非課税枠を参照してください。
夫婦間なら「おしどり贈与」がある
婚姻期間20年以上の夫婦であれば、居住用不動産またはその取得資金を贈与するとき、基礎控除110万円に加えて2,000万円まで控除できます。
配偶者の税額軽減(1億6,000万円)があるため、相続税の節税効果は限定的です。ただし、生前贈与加算の対象外になるため、亡くなる直前でも使えます。
みどりたくみ先生贈与が必要かどうかは、総額を出せば決まる
基礎控除を超えないなら、贈与を検討する意味がありません。実家の評価額と預貯金を合わせて、まず総額を出してください。相続に強い税理士を全国から無料で紹介してもらえます。
プロモーションを含みます。
贈与税の税率|いくらまでなら払う価値があるか
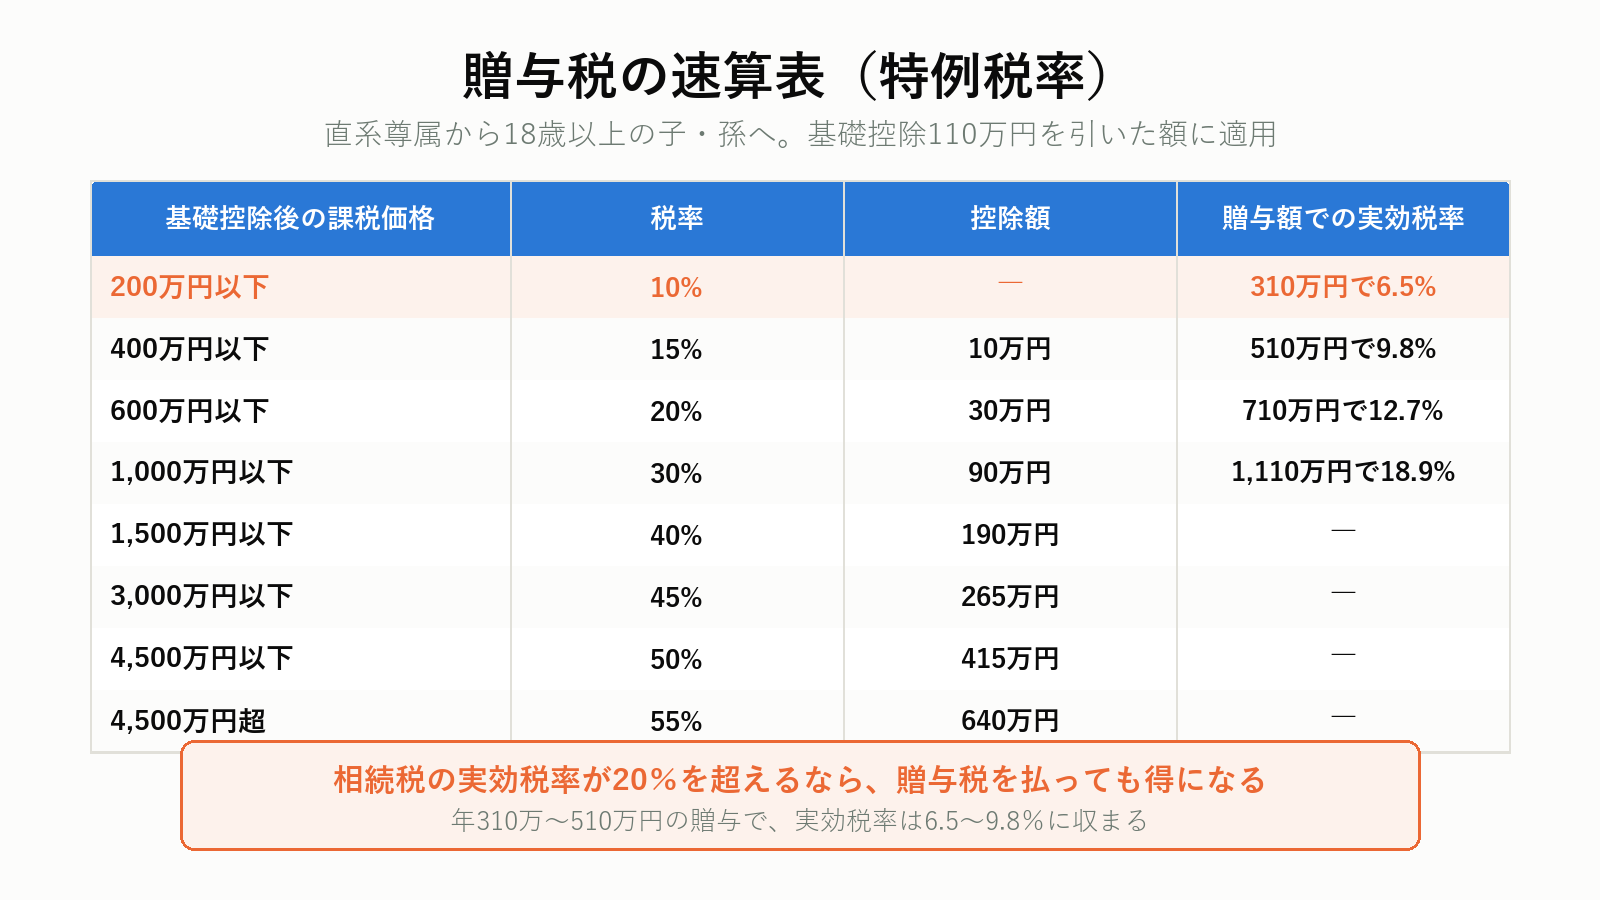
基礎控除110万円を引いたあとの金額に、次の税率をかけます。
特例税率(直系尊属から18歳以上の子・孫へ)
| 基礎控除後の課税価格 | 税率 | 控除額 |
|---|---|---|
| 200万円以下 | 10% | ― |
| 400万円以下 | 15% | 10万円 |
| 600万円以下 | 20% | 30万円 |
| 1,000万円以下 | 30% | 90万円 |
| 1,500万円以下 | 40% | 190万円 |
| 3,000万円以下 | 45% | 265万円 |
| 4,500万円以下 | 50% | 415万円 |
| 4,500万円超 | 55% | 640万円 |
一般税率(それ以外。兄弟間、夫婦間、未成年の子へなど)
| 基礎控除後の課税価格 | 税率 | 控除額 |
|---|---|---|
| 200万円以下 | 10% | ― |
| 300万円以下 | 15% | 10万円 |
| 400万円以下 | 20% | 25万円 |
| 600万円以下 | 30% | 65万円 |
| 1,000万円以下 | 40% | 125万円 |
| 1,500万円以下 | 45% | 175万円 |
| 3,000万円以下 | 50% | 250万円 |
| 3,000万円超 | 55% | 400万円 |
贈与税を払ってでも贈与する、という考え方
相続税の実効税率より贈与税率が低ければ、贈与税を払ってでも渡したほうが得です。
| 贈与額(年) | 贈与税(特例税率) | 実効税率 |
|---|---|---|
| 110万円 | 0円 | 0% |
| 310万円 | 20万円 | 6.5% |
| 510万円 | 50万円 | 9.8% |
| 710万円 | 90万円 | 12.7% |
| 1,110万円 | 210万円 | 18.9% |
相続税の実効税率が20%を超える家庭なら、年310万〜510万円の贈与でも、払う価値があります。 自分の家の実効税率を知ることが先です。
みどりたくみ先生認知症になると、贈与ができなくなる
生前贈与の最大のリスクは、税制ではありません。親の判断能力です。
贈与は契約。意思能力がないと成立しない
認知症と診断されると、贈与契約を結べなくなります。預金の引き出しも、実家の売却も、保険の契約も止まります。 これを資産凍結と呼びます。
成年後見人がついても、贈与はできない
後見人の役割は本人の財産を守ることです。相続税対策のための贈与は、本人の利益にならないため認められません。
| 状態 | できること |
|---|---|
| 判断能力がある | 贈与・売却・契約すべて可能 |
| 認知症の初期 | 医師の診断と本人の意思確認しだい |
| 認知症が進行 | 贈与も売却もできない |
| 成年後見人がついた | 生活のための支出のみ。贈与は不可 |
認知症になったあとに取れる手は、親が認知症になると実家は売れないにまとめています。
家族信託という選択肢
判断能力があるうちに、財産の管理を子に託しておく仕組みです。実家の売却や修繕を、親が認知症になっても子が判断できます。
ただし、家族信託そのものに節税効果はありません。「凍結を防ぐ」ための道具であって、「税金を減らす」ための道具ではない。 ここを混同すると、費用に見合いません。
判断能力があるうちにしか、打てない手がある
認知症と診断されると、贈与も実家の売却もできなくなります。家族信託は、その凍結を防ぐための仕組みです。おやとこなら、何ができるかを無料で相談できます。

プロモーションを含みます。
使える非課税制度
贈与税がかからない特例もあります。
| 制度 | 非課税枠 | 期限・条件 |
|---|---|---|
| 住宅取得等資金 | 最大1,000万円 | 省エネ等住宅。期限あり |
| 教育資金の一括贈与 | 1,500万円 | 30歳まで。金融機関で管理 |
| 結婚・子育て資金の一括贈与 | 1,000万円 | 50歳まで。金融機関で管理 |
| 夫婦間の居住用不動産(おしどり贈与) | 2,000万円 | 婚姻期間20年以上 |
| 扶養義務者からの生活費・教育費 | 上限なし | その都度、必要な分だけ |
いちばん使いやすいのは、最後の1つ
扶養義務者(親や祖父母)が、生活費や教育費を必要な都度、必要な額だけ渡す分には贈与税がかかりません。孫の学費を親が直接大学へ振り込む、といった形です。
一括で渡して預金にすると課税されます。 「その都度」が要件です。
一括贈与の制度は、使い勝手に注意
教育資金や結婚・子育て資金の一括贈与は、金融機関で専用口座を作り、領収書を提出して払い出す仕組みです。手間がかかり、使い残すと課税されます。 生活費・教育費の都度贈与で足りるなら、そちらのほうが簡単です。
贈与を始める前の手順
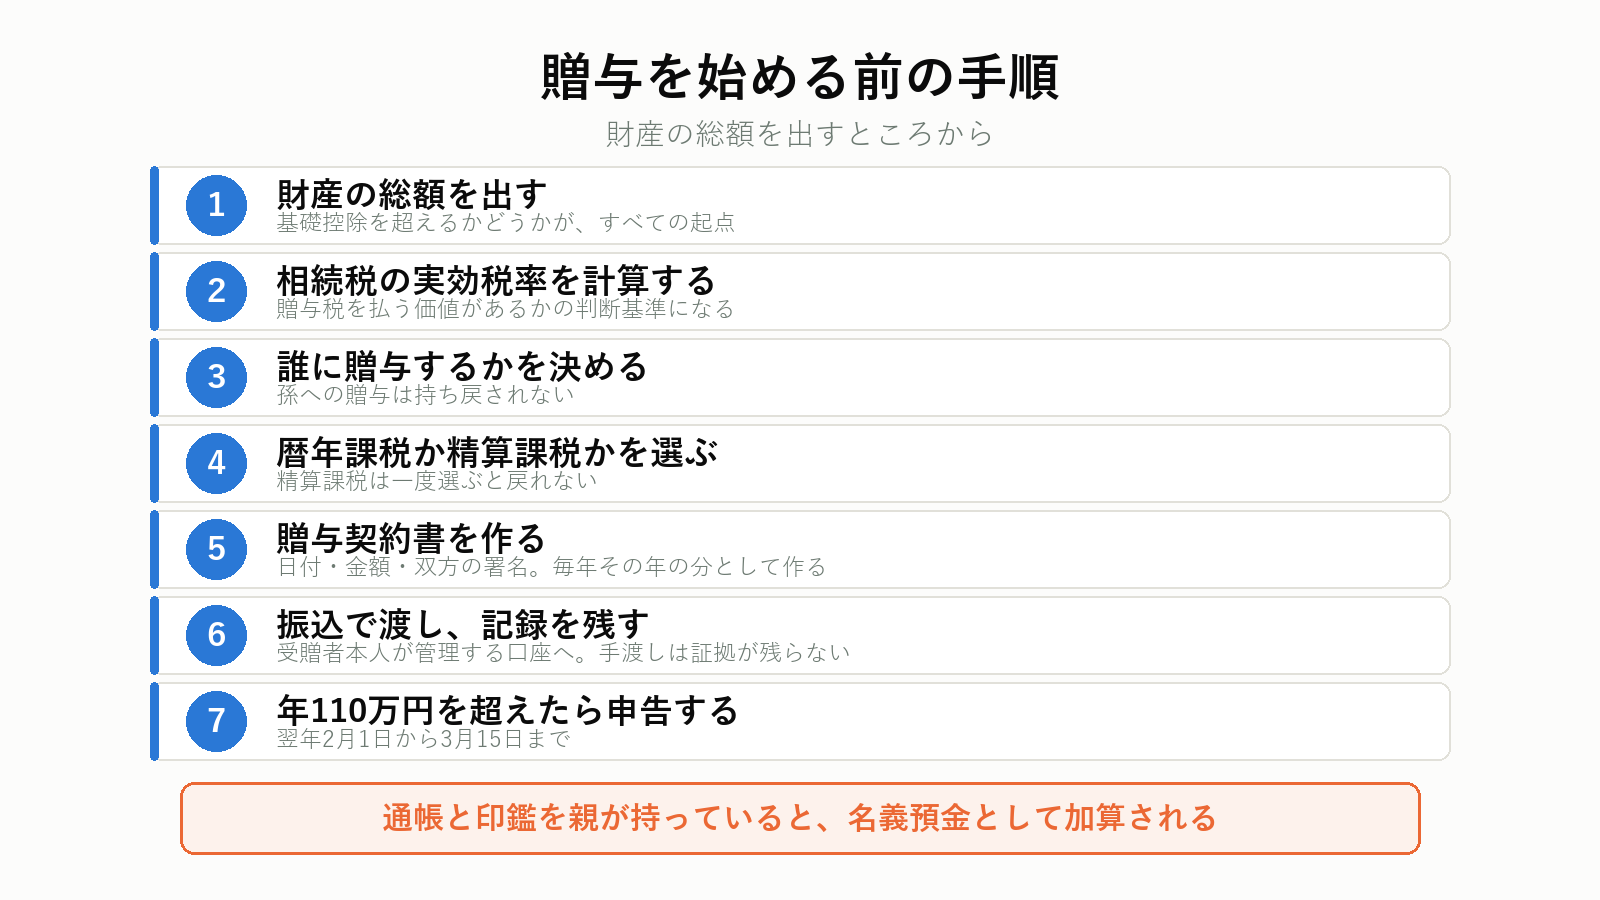
1. 財産の総額を出す
実家の評価額(路線価)、預貯金、有価証券、保険。基礎控除を超えるかどうかがすべての起点です。
2. 相続税の実効税率を計算する
超えるなら、いくらの税率がかかるかを出します。この数字が、贈与税を払う価値の判断基準になります。自分で申告できるかどうかの目安は、相続税申告は自分でできる?にまとめています。
3. 誰に贈与するかを決める
相続で財産を取得する子か、対象外の孫か。孫への贈与は持ち戻されません。
4. 暦年課税か精算課税かを選ぶ
親が高齢なら精算課税、期間があるなら暦年課税。精算課税は一度選ぶと戻れません。
5. 贈与契約書を作る
口約束は残りません。日付、金額、贈与者と受贈者の署名を書面にします。
6. 振込で渡し、記録を残す
現金手渡しは証拠が残りません。必ず振込で、受贈者本人が管理する口座へ。
7. 必要なら申告する
年110万円を超えたら、翌年2月1日から3月15日までに贈与税の申告をします。
名義預金と言われないために
子や孫の名義の口座に振り込んでも、通帳と印鑑を親が持っていれば「贈与は成立していない」と判断されます。 相続税の税務調査でいちばん指摘される点です。
- 受贈者本人が口座を開設し、通帳と印鑑を管理する
- 受贈者が自由に使える状態にする
- 贈与契約書を残す
みどりたくみ先生みどりたくみ先生よくある質問
Q. 駆け込みで贈与するのは意味がありますか。
いま(令和8年)は3年ルールなので、3年を超えて生きれば加算されません。 ただし、いつ相続が起きるかは分かりません。贈与は早く始めるほど確実です。
Q. 毎年同じ金額を贈与すると「連年贈与」として課税されますか。
「毎年110万円を10年間贈与する」という契約を最初に結んでいた場合、1,100万円の贈与とみなされる可能性があります。毎年、その年の贈与として契約書を作れば問題ありません。
Q. 相続放棄をすれば、生前にもらった分は持ち戻されませんか。
相続放棄をして保険金なども受け取らなければ、加算の対象外です。ただし、放棄すると他の財産も一切受け取れません。
Q. 精算課税を選んだあと、暦年課税に戻れますか。
戻れません。その贈与者からの贈与は、以後すべて精算課税になります。 ただし、別の贈与者(父で精算課税、母は暦年課税)なら選び分けられます。
Q. 実家を子に贈与して、親が住み続けることはできますか。
できます。ただし贈与税・登録免許税・不動産取得税がかかり、小規模宅地等の特例も失います。 認知症による凍結を避けたいだけなら、家族信託のほうが費用が安く済むことがあります。
Q. 生前贈与をすると、遺産分割でもめませんか。
特別受益として、相続分から差し引かれる場合があります。「1人だけ多くもらっていた」という主張は、実際によく出ます。 贈与の記録を残し、きょうだいに伝えておいたほうが、あとが楽です。
Q. 相続税がかからない家庭でも、贈与する意味はありますか。
税金の面ではありません。子の住宅購入や教育費を助けるという目的なら、意味があります。 ただし年110万円を超えると贈与税がかかるので、必要な都度渡す形にしてください。
Q. 贈与税の申告を忘れていました。
期限後でも申告できます。無申告加算税と延滞税がかかりますが、税務調査の前に自分から申告すれば加算税は5%で済みます。贈与の事実は、相続税の調査で必ず確認されます。 放置しないでください。
Q. 贈与したお金を、親が使っていました。
それは贈与ではありません。受贈者が自由に使える状態でないと、贈与は成立していないと判断されます。名義預金として相続財産に加算されます。
Q. 110万円ちょうどではなく、111万円にして申告したほうがいいですか。
「あえて少し超えて贈与し、贈与税を1,000円払って申告記録を残す」という方法が語られます。申告書は贈与の証拠のひとつになりますが、それだけで十分ではありません。 契約書と振込記録のほうが確実です。
Q. 親が複数の子に不公平に贈与しています。
特別受益として、遺産分割で調整される可能性があります。ただし、被相続人が「持ち戻さない」という意思を示していれば、そのとおりになります。 遺言に1行入れておけば足ります。
Q. 教育資金の一括贈与は、使い切れないとどうなりますか。
受贈者が30歳になった時点で残額があると、その残額に贈与税がかかります。 また、贈与者が亡くなった時点の残額は、原則として相続財産に加算されます。使い切れる見込みがないなら、都度贈与のほうが無難です。
Q. 贈与契約書に決まった書式はありますか。
ありません。贈与する日、金額、贈与者と受贈者の住所・氏名・押印があれば足ります。未成年の子や孫が受贈者なら、親権者が代わりに署名します。
まとめ|まず、税金がかかるかを確かめる
1. いま(令和8年)はまだ3年ルール
7年に延びるのは段階的で、完全に7年になるのは令和13年からです。
2. 延長分には合計100万円の控除がある
3年を超える期間の贈与は、合計100万円まで加算されません。
3. 相続で財産をもらわない人への贈与は、持ち戻されない
孫への贈与が有効な理由です。ただし保険金の受取人になっていると対象になります。
4. 親が高齢なら、相続時精算課税の年110万円
令和6年から基礎控除がつき、この分は持ち戻されません。ただし一度選ぶと戻れません。
5. 実家そのものの贈与は、たいてい不利
登録免許税5倍、不動産取得税あり、小規模宅地等の特例を失います。
6. 基礎控除以下なら、贈与は不要
相続人2人なら4,200万円。超えないなら、贈与税だけ損をします。
7. 名義預金と言われないように、記録を残す
契約書、振込、受贈者本人の管理。この3つです。
贈与を考える前に、自分の家に相続税がかかるかを確かめてください。 そこが分かれば、やるべきことは自然に決まります。
かかるかどうかが分かれば、やることが決まる
基礎控除を超えるか、超えるならいくらの税率か。この2つが出れば、贈与すべきか、いくらまで贈与税を払う価値があるかが計算できます。相続に強い税理士を全国から無料で紹介してもらえます。
本欄はプロモーションを含みます。掲載内容・条件は各サービスの公式サイトで最新のものをご確認ください。
この記事について
本記事の内容は2026年9月14日時点の国税庁の公表内容にもとづきます。税制は改正されることがあり、個別の事情によって取り扱いが変わります。実際の贈与と申告にあたっては、所轄の税務署または税理士にご確認ください。