※本記事にはプロモーション(アフィリエイトリンク)が含まれます。
親が亡くなって保険会社から死亡保険金が振り込まれると、「これにも相続税がかかるのか」という疑問が出てきます。
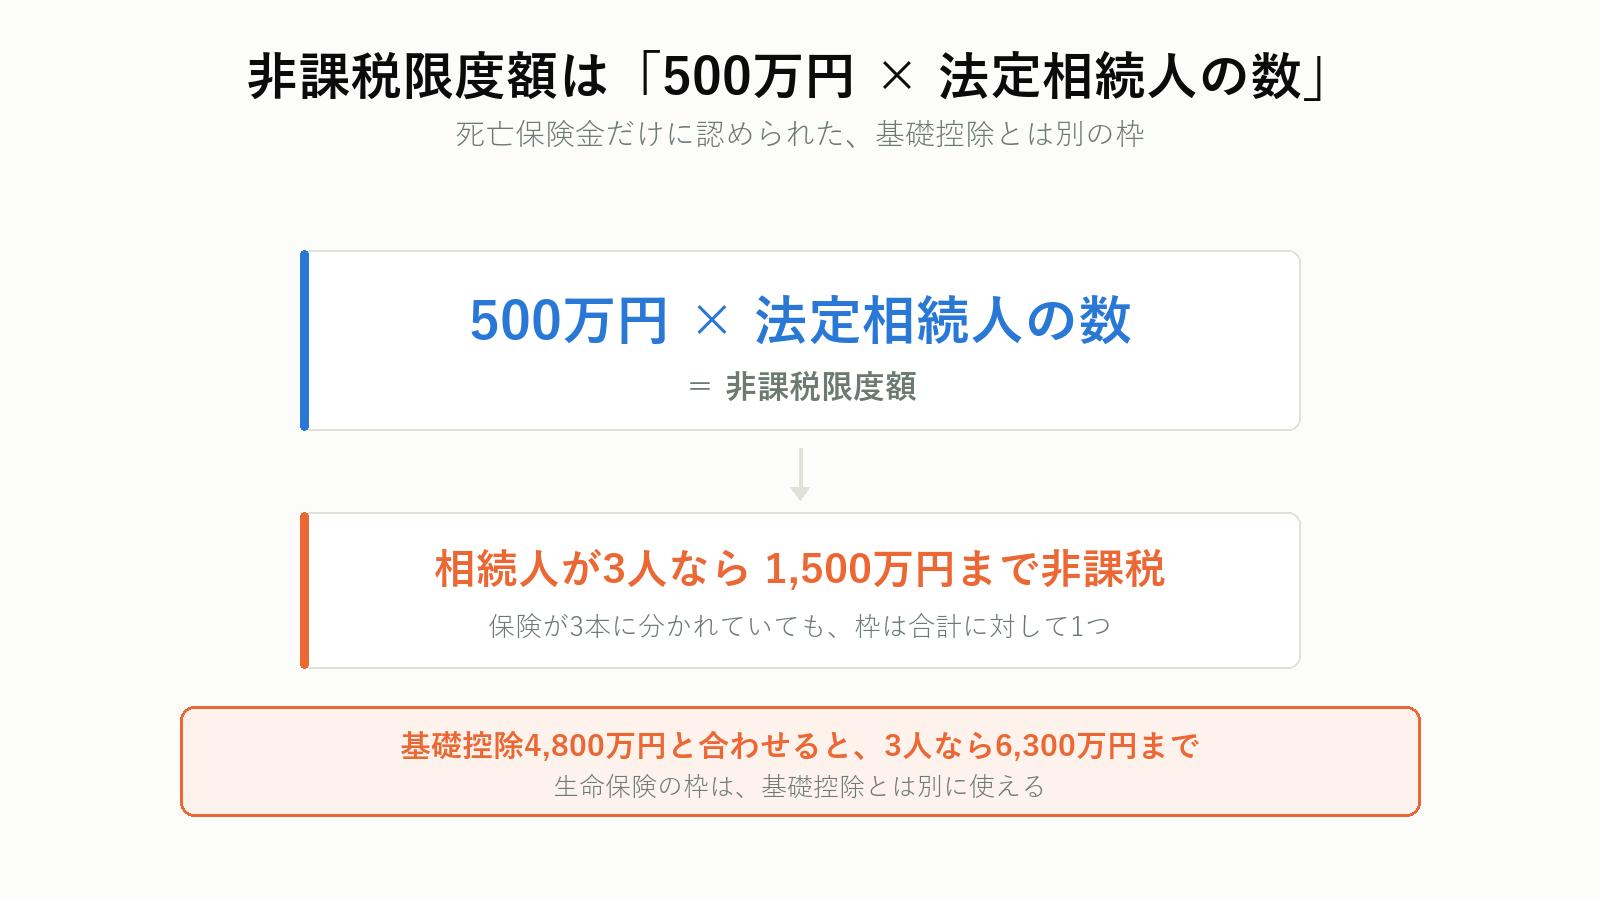
答えは、かかります。ただし、死亡保険金には他の財産にはない特別な枠が用意されています。それが「500万円×法定相続人の数」の非課税枠です。
問題は、この枠が誰にでも使えるわけではないことです。受取人が誰かによって、まったく使えないことがあります。 相続放棄をした人、孫、内縁の配偶者。いずれも保険金は受け取れますが、非課税枠は使えません。
この記事では、枠の計算、法定相続人の数え方、複数人で受け取ったときの分け方、そして使えない受取人までを順に整理します。
 みどり
 たくみ先生
結論|先に3つ
1. 非課税枠は「500万円×法定相続人の数」
相続人が3人なら1,500万円。この金額までは、死亡保険金に相続税がかかりません。
2. 使えるのは相続人だけ
国税庁は「相続人以外の人が取得した死亡保険金には、非課税の適用はありません」としています。孫や内縁の配偶者が受取人なら、1円も控除できません。
3. 相続放棄をすると、保険金は受け取れるが枠は使えない
放棄した人は相続人ではなくなるためです。ただし、人数の数え方には含めます。 ここが混同されやすいところです。
保険金を含めて相続税がかかるかを確かめる
非課税枠に収まるかどうかは、保険金だけでは決まりません。実家、預貯金、有価証券を合わせた総額で判断します。税理士紹介エージェントなら、相続に強い税理士を全国から無料で紹介してもらえます。紹介料はかかりません。
プロモーションを含みます。
そもそも、なぜ死亡保険金に相続税がかかるのか
死亡保険金は、被相続人が持っていた財産ではありません。保険会社との契約にもとづいて、受取人が自分の権利として受け取るお金です。
それでも相続税がかかるのは、実質的に相続財産と同じ働きをするからです。税法ではこれを「みなし相続財産」と呼びます。
みなし相続財産にあたるもの
- 死亡保険金
- 死亡退職金
- 生命保険契約に関する権利
- 定期金に関する権利
遺産分割の対象にはならない
みなし相続財産は、受取人固有の財産です。遺産分割協議で分ける対象には入りません。 受取人に指定された人が、そのまま受け取ります。
この点は実務でよく問題になります。長男を受取人にしていた保険金は長男のものであり、他のきょうだいが「分けろ」と言える性質のものではありません。
ただし、金額が突出して不公平になる場合は例外があります。最高裁は2004年(平成16年)の決定で、保険金の額や遺産全体に占める比率、同居や介護の有無などを踏まえ、到底是認できないほど著しく不公平なら特別受益に準じて持ち戻すべきという判断を示しました。
もめやすいのは、比率が高いとき
遺産が実家だけで、それに近い額の保険金を1人が受け取った、というケースです。実家を分けられない以上、保険金の扱いが争点になります。
親が生前にできることは、受取人を分けておくか、なぜその人にしたのかを書き残しておくことです。理由が分かるだけで、もめ方は変わります。
非課税枠がある理由
残された家族の生活を守るためのお金だからです。だからこそ、枠を使えるのは「残された家族」=相続人に限られます。
非課税枠の計算|500万円×法定相続人の数
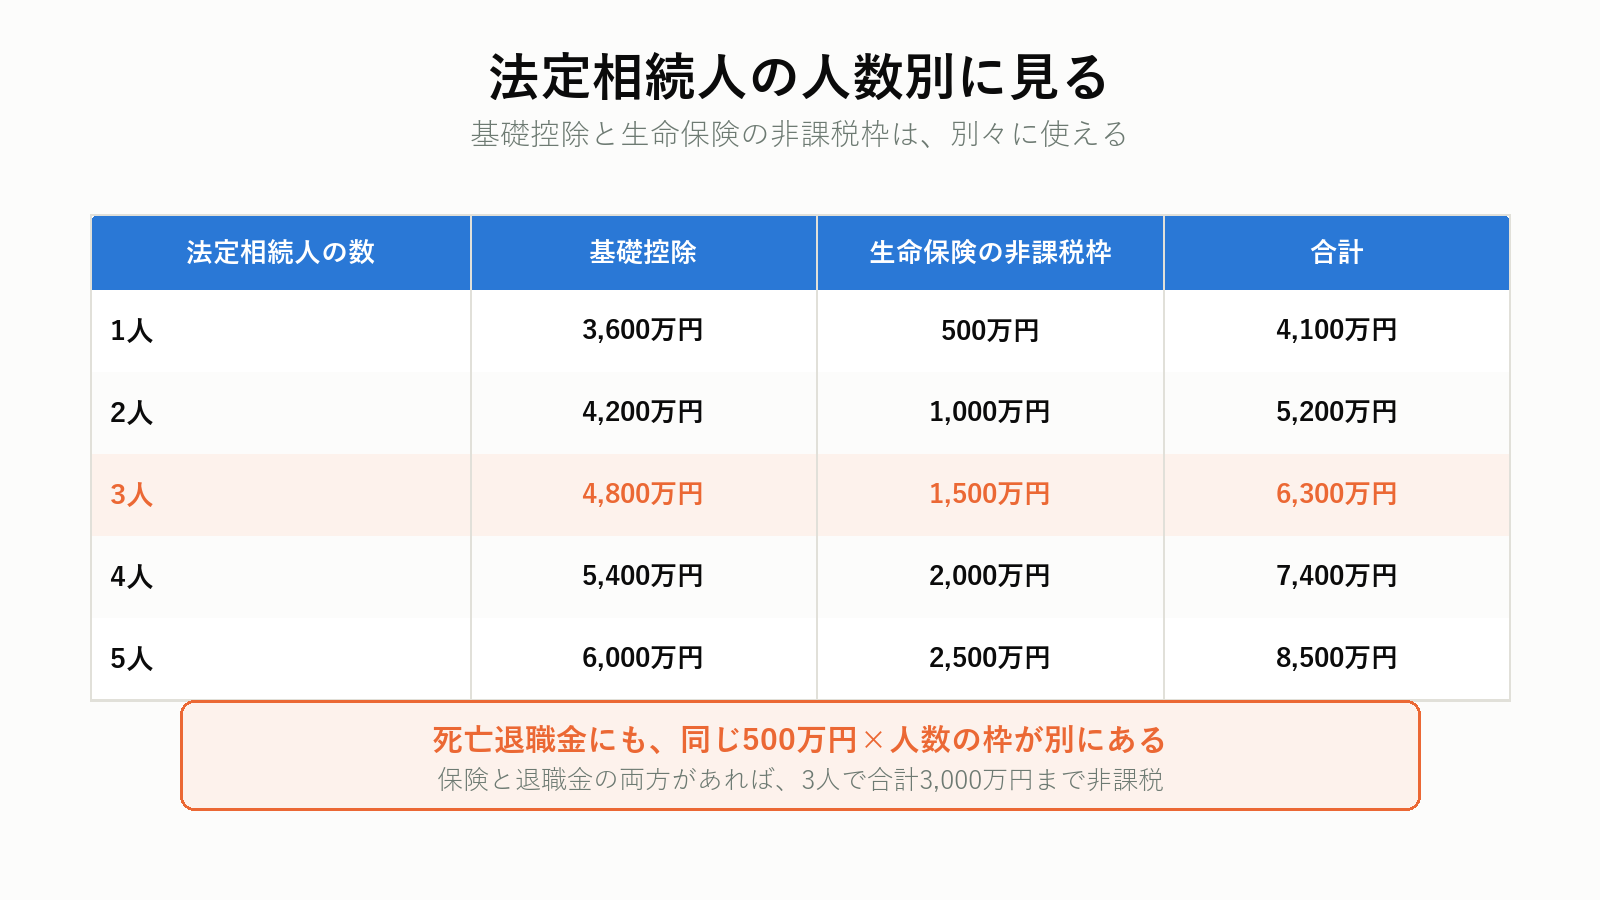
計算式は単純です。
非課税限度額 = 500万円 × 法定相続人の数
| 法定相続人の数 | 非課税限度額 |
|---|---|
| 1人 | 500万円 |
| 2人 | 1,000万円 |
| 3人 | 1,500万円 |
| 4人 | 2,000万円 |
| 5人 | 2,500万円 |
保険の本数ではなく、合計額で見る
契約が3本に分かれていても、非課税枠は1つです。すべての死亡保険金を合計してから、限度額を差し引きます。
限度額を超えた分だけが課税される
相続人が3人で、保険金の合計が2,000万円だとします。非課税枠は1,500万円なので、課税対象になるのは500万円です。この500万円を、他の相続財産と合わせて相続税を計算します。
基礎控除とは別枠
相続税には「3,000万円+600万円×法定相続人の数」という基礎控除があります。生命保険の非課税枠は、これとは別に使えます。
相続人が3人なら、基礎控除4,800万円+生命保険の非課税枠1,500万円で、合わせて6,300万円まで相続税がかからない計算になります。
法定相続人の数え方|放棄した人も数に入る
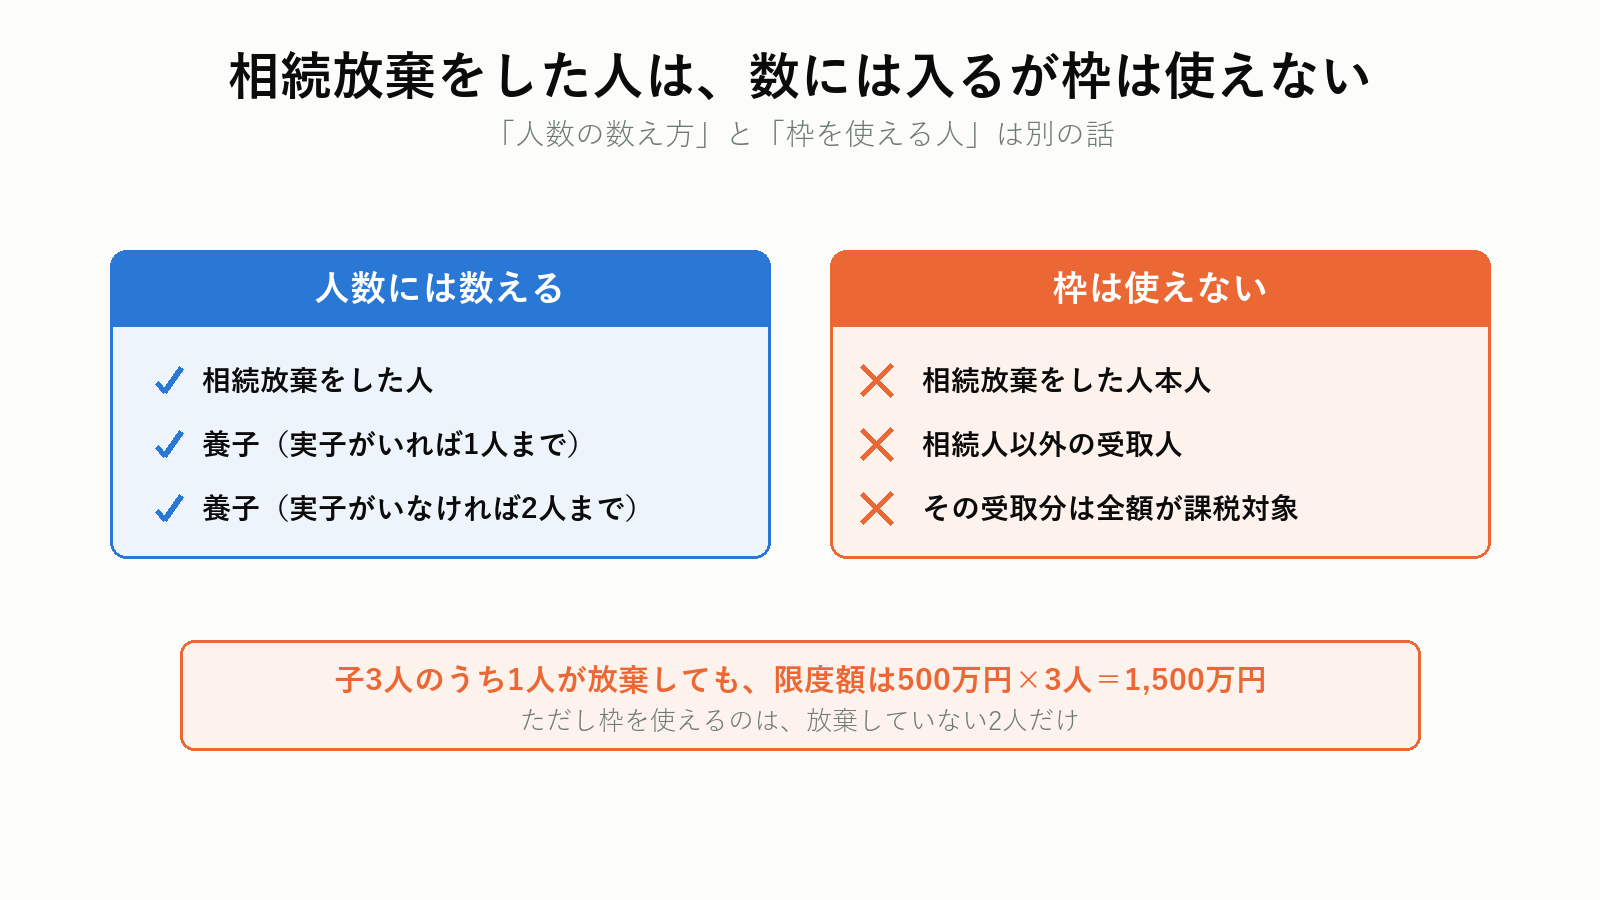
ここが最もまぎらわしいところです。国税庁は、非課税限度額を計算するときの法定相続人の数について、次のようにしています。
「法定相続人の数は、相続の放棄をした人がいても、その放棄がなかったものとした場合の相続人の数をいいます。」
つまり、放棄した人も頭数には入れます。
放棄した人がいる場合の具体例
相続人が子3人で、そのうち1人が相続放棄をしたとします。
- 非課税限度額の計算:500万円×3人=1,500万円(放棄した人も数える)
- 枠を使える人:放棄していない2人だけ
放棄した人が保険金の受取人になっていた場合、その人が受け取った保険金には非課税枠が適用されません。全額が相続税の課税対象です。
放棄そのものの判断材料は、いらない実家は相続放棄できる?にまとめています。
養子には上限がある
養子縁組を使えば法定相続人を無限に増やせてしまうため、数に含められる養子には制限があります。
| 状況 | 数に含められる養子 |
|---|---|
| 実子がいる | 1人まで |
| 実子がいない | 2人まで |
ただし、特別養子縁組による養子、配偶者の連れ子を養子にした場合、代襲相続人となった孫養子などは、実子として扱われます。
みどりたくみ先生複数人が受け取ったとき|非課税枠は按分する
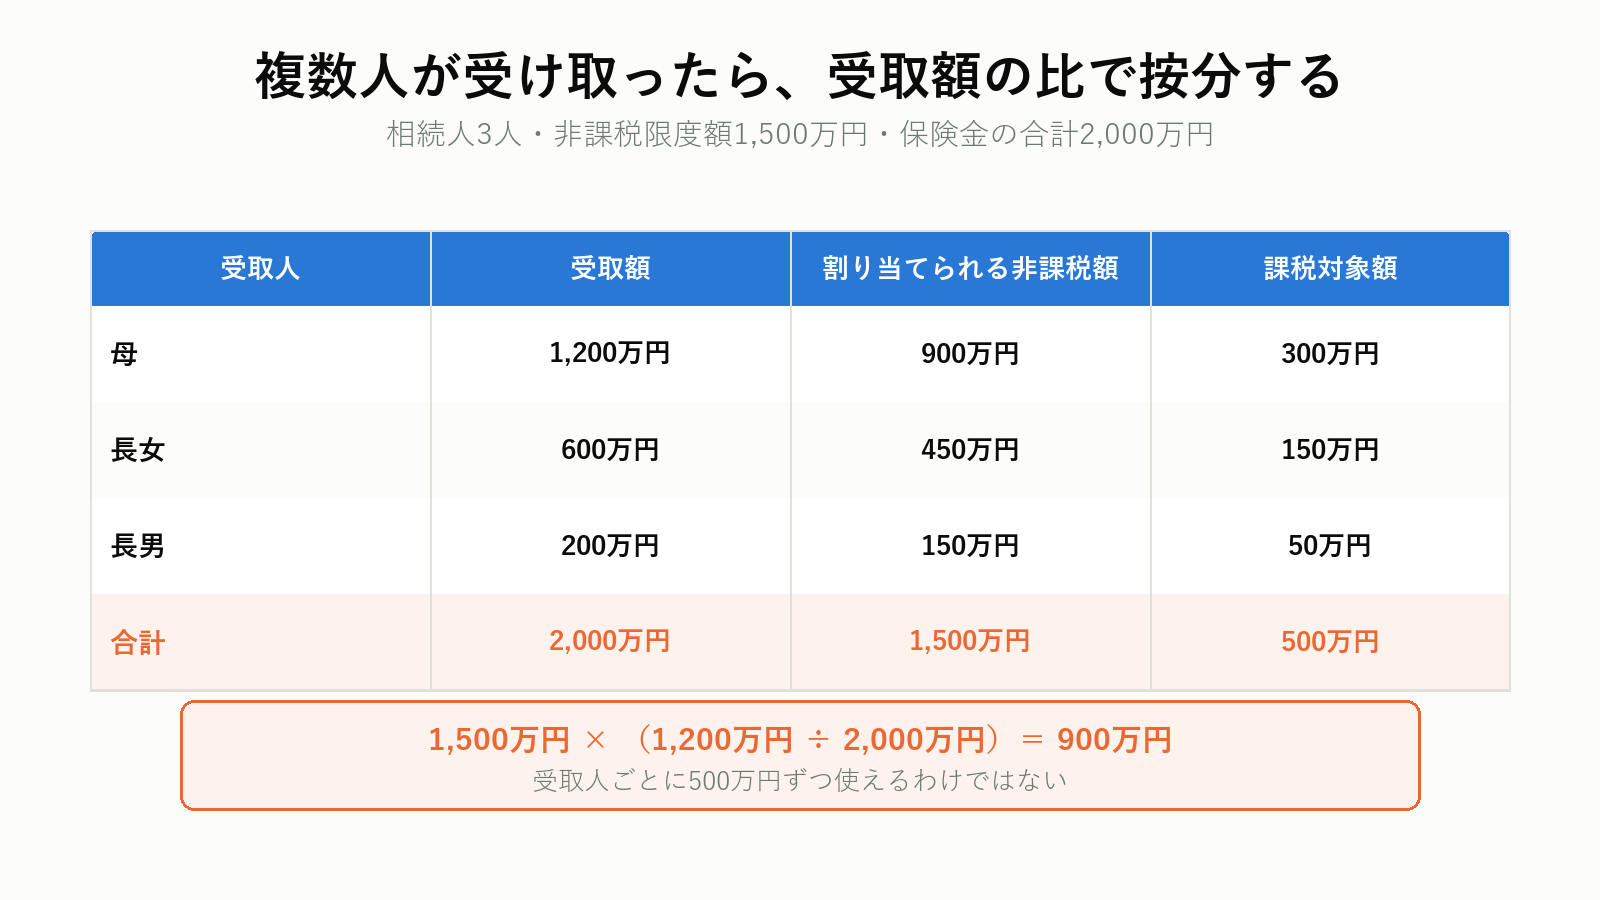
受取人が2人以上いる場合、非課税枠は受け取った金額の比で分けます。国税庁が示す算式は次のとおりです。
その相続人の課税対象額 = その人が受け取った保険金 -(非課税限度額 × その人が受け取った保険金 ÷ すべての相続人が受け取った保険金の合計額)
計算してみる
相続人は母、長女、長男の3人。非課税限度額は500万円×3人=1,500万円です。保険金は次のように分かれていました。
| 受取人 | 受取額 | 割り当てられる非課税額 | 課税対象額 |
|---|---|---|---|
| 母 | 1,200万円 | 900万円 | 300万円 |
| 長女 | 600万円 | 450万円 | 150万円 |
| 長男 | 200万円 | 150万円 | 50万円 |
| 合計 | 2,000万円 | 1,500万円 | 500万円 |
母の割り当ては、1,500万円×(1,200万円÷2,000万円)=900万円。受取額から差し引くと、課税対象は300万円になります。
均等割りではない
多く受け取った人に、多く割り当てられます。受取人ごとに枠を500万円ずつ使えるわけではありません。
相続人以外が混ざっている場合
分母に入れるのは「すべての相続人が受け取った保険金の合計額」です。孫など相続人以外が受け取った分は、分母にも入りません。その人の受取額は、全額が課税対象になります。
非課税枠が使えない受取人
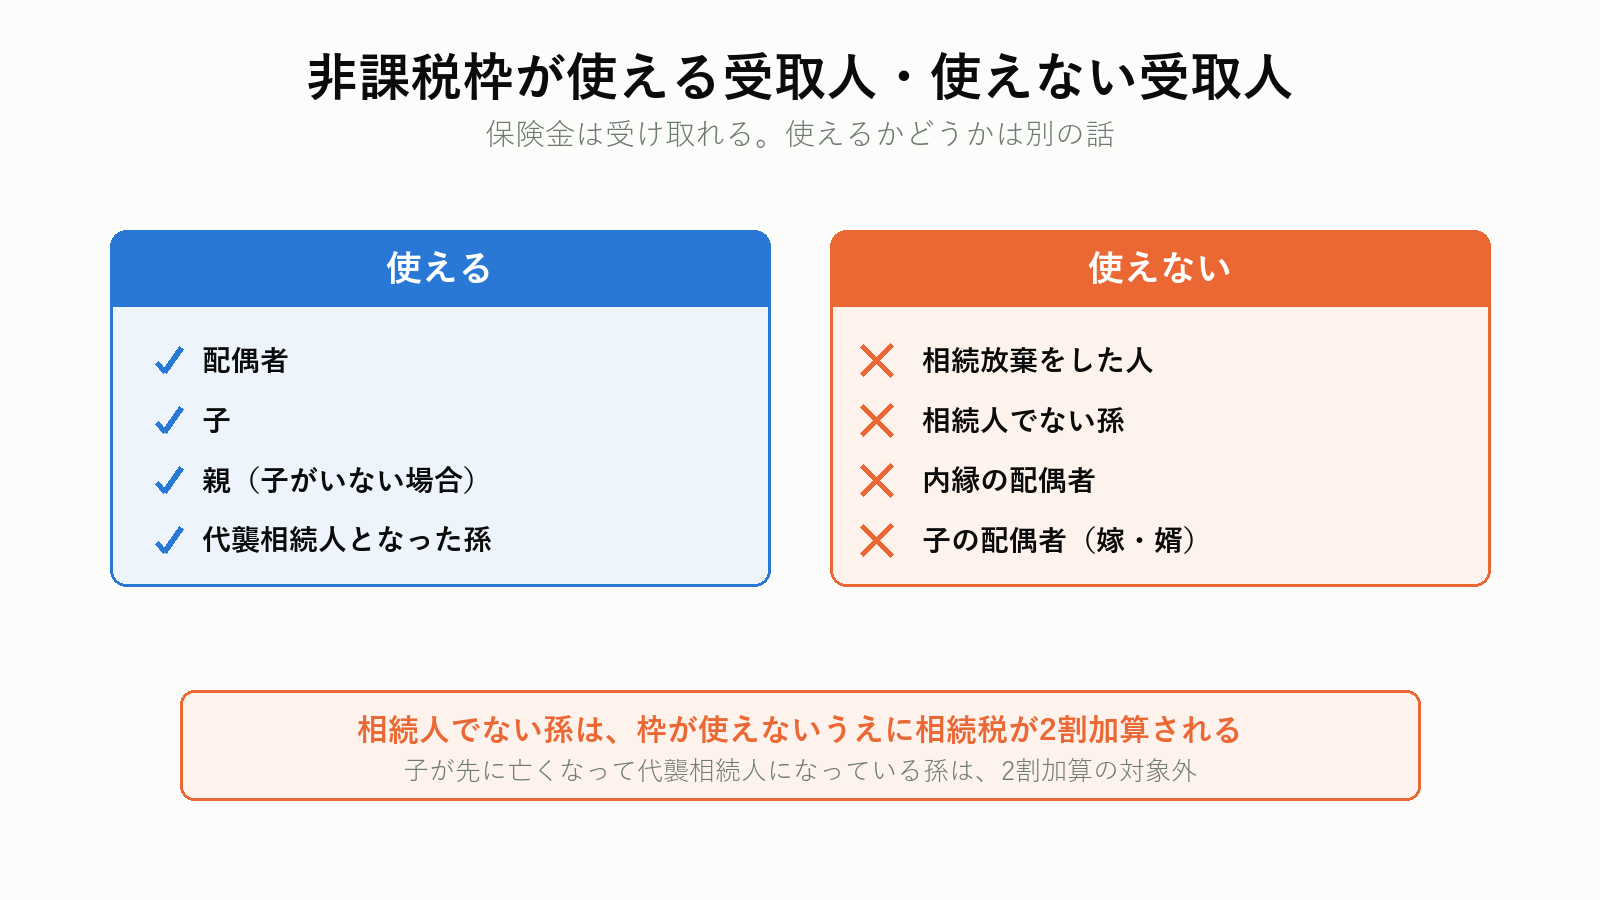
受取人が誰かで、扱いがはっきり分かれます。
使える人
- 配偶者
- 子
- 親(子がいない場合)
- きょうだい(子も親もいない場合)
- 代襲相続人となった孫
使えない人
- 相続放棄をした人
- 相続人でない孫(子が健在なのに孫を受取人にした場合)
- 内縁の配偶者
- 子の配偶者(嫁、婿)
- 相続人でない甥・姪
孫を受取人にすると、二重に不利になる
子が健在なのに孫を受取人にすると、非課税枠が使えないうえに、相続税額が2割加算されます。国税庁は2割加算の対象を「配偶者、父母、子供以外の者である場合」としています。孫は原則としてここに含まれます。
ただし、子が先に亡くなって孫が代襲相続人になっている場合は、2割加算の対象外です。
内縁の配偶者は保険金を受け取れることがある
保険会社によっては、内縁の配偶者を受取人に指定できます。ただし相続人ではないため、非課税枠は使えず、2割加算の対象にもなります。受け取れることと、税制上有利であることは別の話です。
受取人は、あとから変えられる
契約者が生きているあいだなら、受取人の変更は保険会社への申し出だけでできます。被保険者の同意が要る場合はありますが、受取人本人の同意は不要です。
| 手続き | 必要なもの |
|---|---|
| 受取人の変更 | 契約者の申出書、本人確認書類、被保険者の同意(商品による) |
| かかる費用 | 原則なし |
| かかる期間 | 数日から2週間程度 |
変更できるのは契約者だけ
親が契約者なら、変更を申し出られるのは親です。子が代わりに手続きすることはできません。親の判断能力があるうちにしか動かせません。
古い契約は、受取人が「父の兄」「亡くなった妻」のままになっていることがあります。証券を見て、いまの家族構成と合っているかを確かめてください。
みどりたくみ先生受取人を変えるべきかどうかは、試算しないと決まらない
非課税枠が使えるか、2割加算がかかるか。受取人の指定ひとつで税額が変わります。親が元気なうちなら、変更もできます。相続に強い税理士なら、いまの契約のままでいいかを数字で示してくれます。
プロモーションを含みます。
受取人が先に亡くなっていた場合に誰が受け取るかは、受取人が先に亡くなっていた保険金で詳しく説明しています。
そもそも相続税ではないことがある|契約の形で税金が変わる
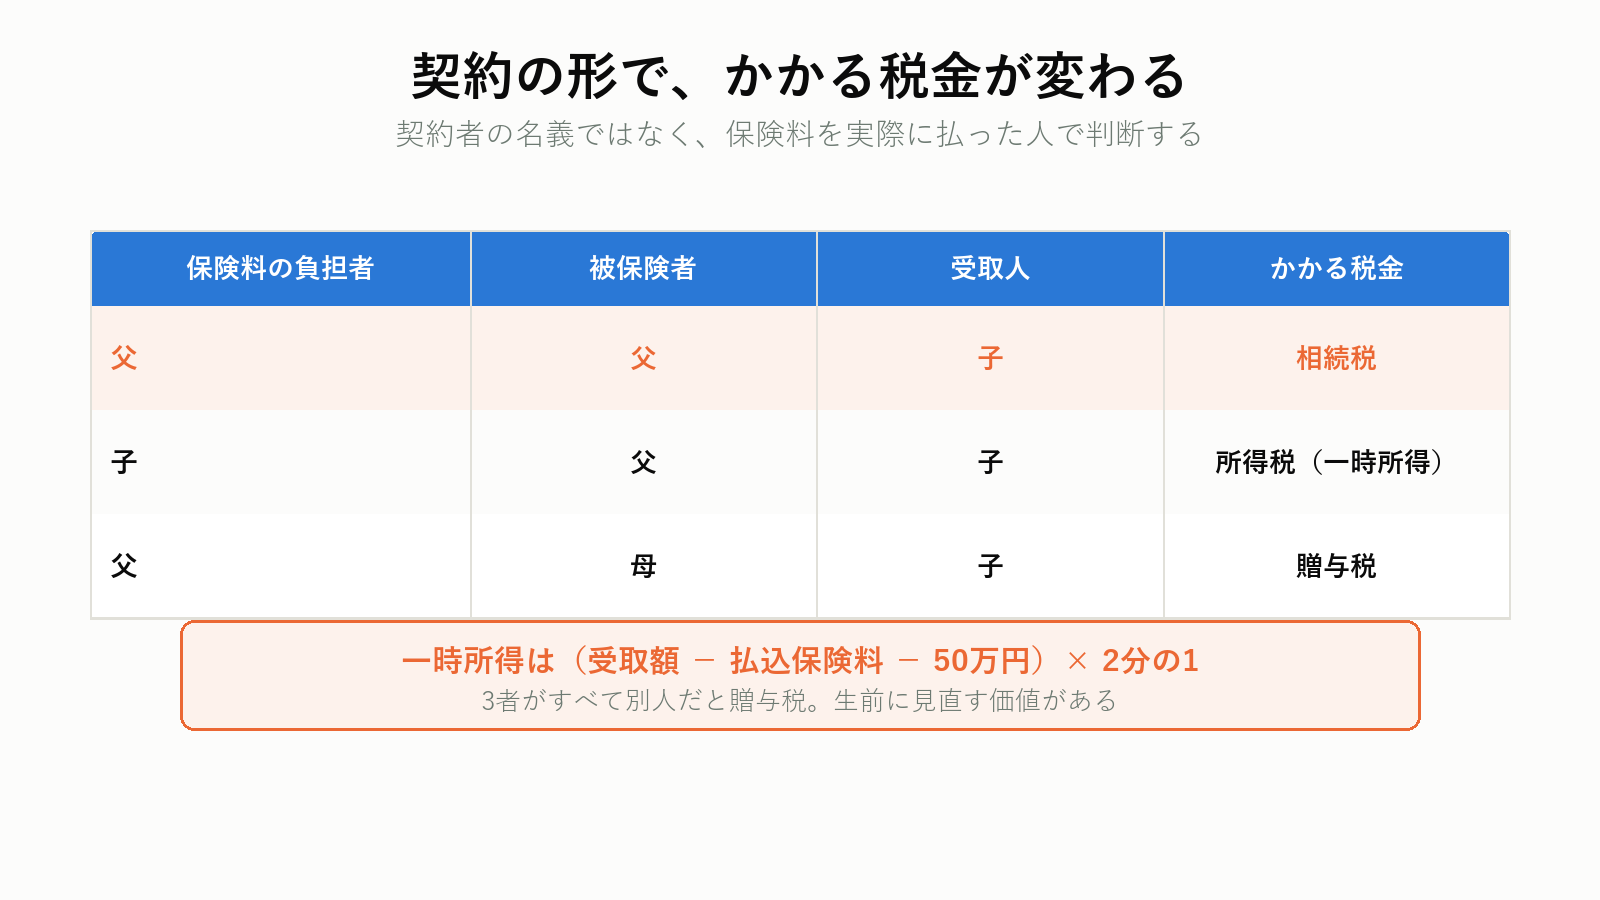
死亡保険金にかかる税金は、相続税とは限りません。 誰が保険料を払い、誰が被保険者で、誰が受け取るかで変わります。
| 保険料の負担者 | 被保険者 | 受取人 | かかる税金 |
|---|---|---|---|
| 父 | 父 | 子 | 相続税 |
| 子 | 父 | 子 | 所得税(一時所得) |
| 父 | 母 | 子 | 贈与税 |
契約者ではなく、保険料を実際に払った人で判断する
契約者の名義が子でも、保険料を父の口座から引き落としていたなら、負担者は父です。名義だけを見ると誤ります。
所得税になる場合の計算
保険料を払った人と受取人が同じなら、一時所得です。
(受け取った保険金 - 払い込んだ保険料 - 特別控除50万円)× 1/2
この金額を、給与などほかの所得と合算して所得税を計算します。生命保険の非課税枠は使えません。
贈与税になる場合がいちばん重い
3者がすべて別人だと贈与税です。贈与税の税率は相続税より高く、非課税枠もありません。この形になっている契約は、生前に見直す価値があります。
確認するのは3か所
保険証券の「契約者」「被保険者」「死亡保険金受取人」の欄です。親が元気なうちに、この3つを控えておいてください。
みどりたくみ先生生前に枠を使うなら|親が元気なうちの選択肢
非課税枠は、亡くなったあとに作れるものではありません。契約が生前になければ、使いようがありません。
現金のまま持つより有利になる
1,000万円を現金で残せば、1,000万円がそのまま相続財産です。同じ1,000万円を一時払終身保険にして、相続人が受け取れば、非課税枠の範囲内では課税されません。
相続人が3人で保険がまだ1本もない家庭なら、1,500万円分の枠が丸ごと余っています。
高齢でも入れる商品がある
一時払終身保険には、告知が簡単なものや、90歳前後まで加入できるものがあります。健康状態を細かく問わない代わりに、条件は厳しくなります。
注意すべき点
- 払った保険料より死亡保険金が少ない商品がある
- 途中で解約すると、元本を割ることがある
- 認知症が進むと、契約の手続きそのものができなくなる
枠が余っているかを先に計算する
すでに保険に入っていて枠を使い切っているなら、追加で入っても非課税にはなりません。いまある契約の合計額と、500万円×法定相続人の数を並べるところから始めてください。
| 確認すること | 見る場所 |
|---|---|
| 契約が何本あるか | 保険証券、通帳の引き落とし、保険会社からの郵便物 |
| 死亡保険金の合計額 | 各証券の保険金額 |
| 法定相続人が何人か | 戸籍、家族構成 |
| 枠の残り | 500万円×人数 - 保険金の合計 |
分けて指定するという選択もある
1本の保険で1人に全額を渡すより、受取人を分けておくほうがもめにくくなります。非課税枠は受取額の比で按分されるため、分けても枠の総額は変わりません。
たとえば実家を長男が継ぐなら、保険金は次男と長女に多めに指定しておく。財産の偏りを、保険で調整する使い方です。
みどりたくみ先生保険だけが手段ではない
判断能力があるうちなら、保険のほかに家族信託という方法もあります。実家や預貯金の管理を子に託しておけば、親が認知症になっても、実家を売る、修繕する、といった判断ができます。
保険が「亡くなったあとに現金を渡す」仕組みなのに対し、家族信託は「生きているあいだの凍結を防ぐ」仕組みです。目的が違うので、組み合わせて使うこともあります。
費用と向き不向きは家族信託の費用とデメリットに、凍結後に取れる手は親が認知症になると実家は売れないにまとめています。
親が元気なうちにしか、打てない手がある
認知症と診断されると、保険の契約も、実家の売却も、預金の引き出しもできなくなります。家族信託は、その凍結を防ぐための仕組みです。おやとこなら、何ができるかを無料で相談できます。

プロモーションを含みます。
ケース別に、いくら変わるか
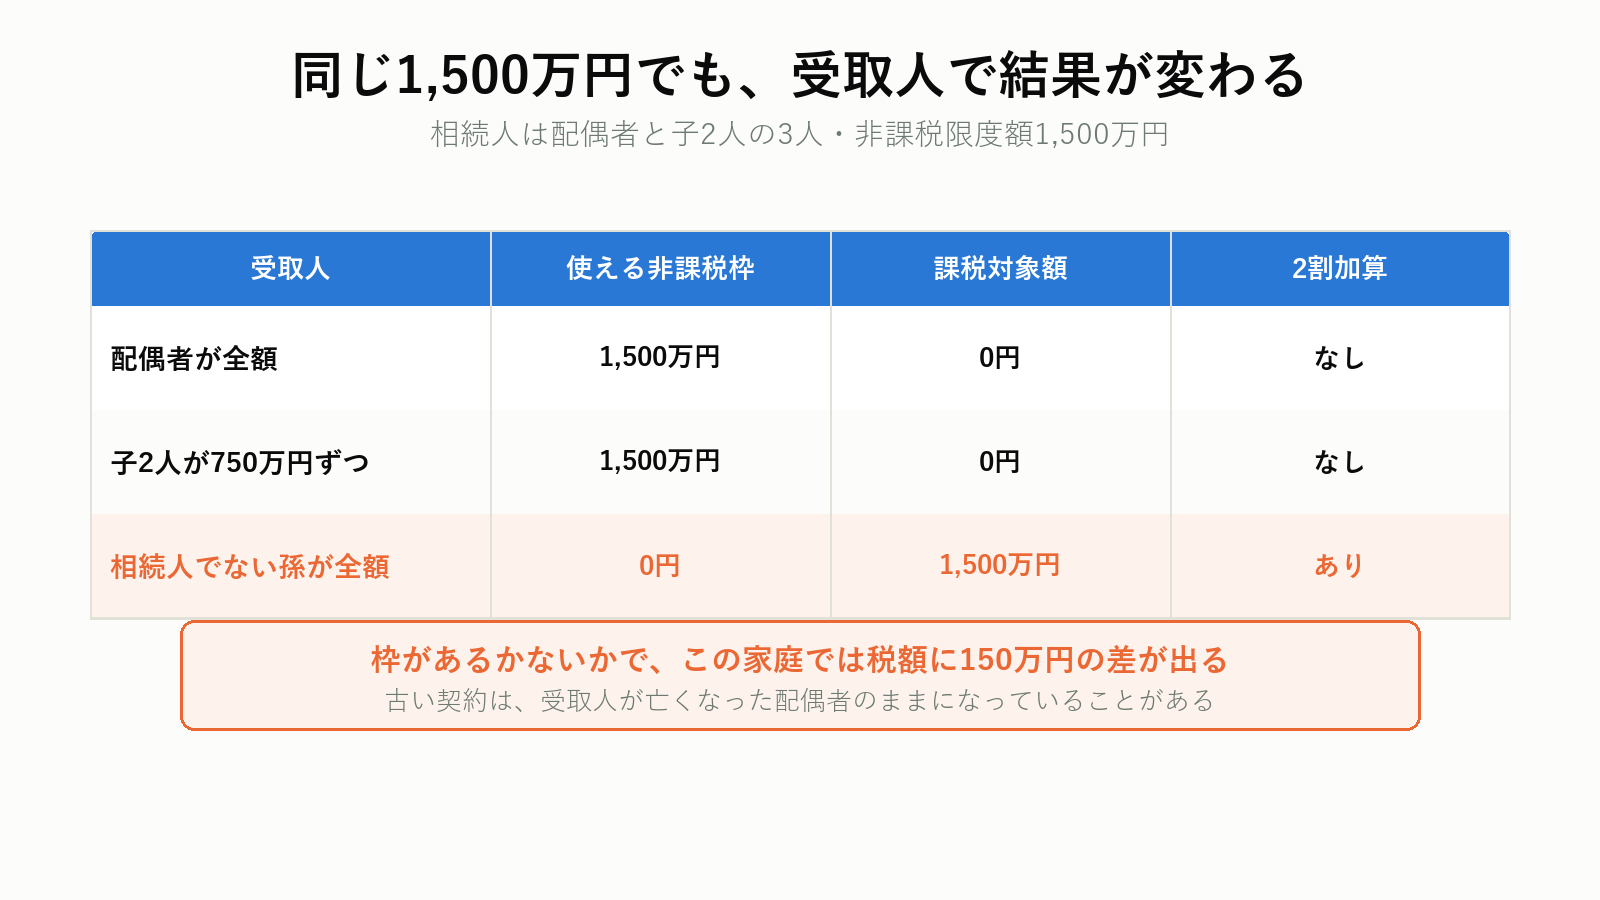
同じ保険金1,500万円でも、受取人によって結果が変わります。相続人は配偶者と子2人の3人、非課税限度額は1,500万円という前提です。
ケース1|配偶者が全額を受け取る
非課税枠1,500万円を全額使えるため、課税対象は0円です。加えて配偶者には税額軽減があり、1億6,000万円か法定相続分のどちらか多い金額まで相続税がかかりません。
ケース2|子2人が750万円ずつ受け取る
非課税枠1,500万円を750万円ずつ按分するので、課税対象は0円です。ケース1と同じ結果になります。
ケース3|相続人でない孫が全額を受け取る
非課税枠は使えず、1,500万円が全額課税対象です。さらに、算出された相続税額に2割が加算されます。
| 受取人 | 非課税枠 | 課税対象額 | 2割加算 |
|---|---|---|---|
| 配偶者 | 1,500万円 | 0円 | なし |
| 子2人 | 1,500万円 | 0円 | なし |
| 相続人でない孫 | 0円 | 1,500万円 | あり |
よくある思い違い
3つ挙げます。いずれも実際に相談の場で出てくるものです。
1. 受取人ごとに500万円ずつ使えると思っている
枠は世帯で1つです。受取人が3人いても、枠が1,500万円ずつになるわけではありません。合計に対して1,500万円です。
2. 相続放棄をすると保険金ももらえないと思っている
受け取れます。ただし非課税枠は使えません。逆に、保険金を受け取ったからといって、相続放棄ができなくなるわけでもありません。 受取人固有の財産なので、相続財産に手をつけたことにはならないためです。
3. 保険金は必ず相続税だと思っている
保険料を実際に払った人と受取人が同じなら所得税です。契約者の名義ではなく、口座の引き落としで判断します。
受取人が古いままになっていることがある
親が若いころに入った保険は、受取人が親のきょうだいや、すでに亡くなった配偶者のままになっていることがあります。証券を一度確認するだけで、大きな差が出ることがあります。
死亡退職金にも、同じ枠がある
死亡保険金と並んで見落とされるのが、死亡退職金です。こちらにも別枠で同じ非課税限度額があります。
死亡退職金の非課税限度額 = 500万円 × 法定相続人の数
保険金の枠とは別に使える
相続人が3人なら、死亡保険金で1,500万円、死亡退職金でさらに1,500万円。合計3,000万円まで非課税です。どちらか一方しか使えない、ということはありません。
対象になるのは死亡後3年以内に確定したもの
被相続人の死亡後3年以内に支給が確定した退職手当金、功労金、これらに準ずるものが相続税の課税対象になります。3年を過ぎてから確定したものは、受け取った人の一時所得です。
弔慰金は、また別の扱い
会社から支払われる弔慰金は、一定の範囲まで相続税がかかりません。
| 死亡の原因 | 非課税になる範囲 |
|---|---|
| 業務上の死亡 | 死亡時の普通給与の3年分 |
| 業務外の死亡 | 死亡時の普通給与の半年分 |
この範囲を超える部分は、死亡退職金として扱われます。会社員だった親が亡くなったら、退職金と弔慰金の内訳を勤務先に確認してください。
保険金は、実家の納税資金になる
相続税は現金で納めるのが原則です。期限は10か月。ところが相続財産の大半が実家という家庭は少なくありません。
不動産は、すぐには現金にならない
売りに出してから成約まで3か月から6か月、引き渡しまでさらに1か月から2か月。10か月の期限に間に合わない可能性があります。
保険金なら、1週間から2週間で入る
死亡保険金の請求から支払いまでは、書類がそろえば1週間から2週間程度です。遺産分割協議を待つ必要もありません。 受取人固有の財産だからです。
口座凍結の影響も受けないため、葬儀費用や当面の生活費にも使えます。
それでも足りないなら、実家を売る判断が要る
保険金だけでは納税資金が足りない場合、実家を売るか、延納・物納を検討することになります。いずれにしても、実家にいくらの価値があるかを先に知る必要があります。
売ったときにかかる税金と控除は、相続した実家の売却にかかる税金にまとめています。
10か月を逆算する
売って納税資金にあてるなら、逆算するとこうなります。
| 時期 | やること |
|---|---|
| 1〜2か月目 | 相続人の確定、財産の洗い出し、査定 |
| 3〜4か月目 | 遺産分割の方向を決める、片付けを始める |
| 5〜6か月目 | 売り出し |
| 7〜9か月目 | 成約、引き渡し |
| 10か月目 | 申告と納税 |
余裕はありません。家財が残っていれば、片付けだけで1〜2か月かかります。 査定を後回しにすると、この工程が全部うしろにずれます。
買取という選択肢もある
仲介で売れる金額より1割から3割下がりますが、買取なら1か月前後で現金化できます。 期限が迫っているなら、価格差と延納の利子税を比べて判断することになります。
みどりたくみ先生実家の値段が分からないと、納税資金の計算ができない
相続税がいくらになるかも、保険金で足りるかも、実家の価値によって変わります。査定は無料で、売ると決めていなくても取れます。数字が出れば、税理士への相談も具体的になります。

プロモーションを含みます。
延納・物納と、売って納める順番は相続税が払えないときで扱っています。
申告は必要か|非課税枠に収まっても、油断できない
保険金が非課税枠に収まるなら、その分は申告不要
生命保険の非課税枠は、配偶者の税額軽減や小規模宅地等の特例とは違い、適用に申告が要りません。 枠に収まる分は、はじめから課税対象に入らないためです。
ただし、相続財産の総額で判断する
問題は総額です。基礎控除(3,000万円+600万円×法定相続人の数)を超えれば、相続税の申告が必要です。
相続人が3人の家庭で考えます。
| 財産 | 金額 |
|---|---|
| 実家(土地・建物) | 2,800万円 |
| 預貯金 | 1,600万円 |
| 死亡保険金 | 2,000万円 |
| 非課税枠 | -1,500万円 |
| 課税価格の合計 | 4,900万円 |
基礎控除は4,800万円なので、100万円だけ超えます。 この場合、相続税の申告が必要です。
自分で申告できるかどうかは相続税申告は自分でできる?に、頼んだ場合の費用は相続税の税理士費用相場にまとめています。
申告と納税の期限は10か月
亡くなった年の所得税の申告は、これとは別に4か月以内です。準確定申告とはを参照してください。
相続の開始があったことを知った日の翌日から10か月以内です。準確定申告の4か月とは別の期限になります。
配偶者の税額軽減を使うなら、必ず申告する
配偶者が財産を取得して税額軽減を使う場合、税額が0円になっても申告書の提出が必要です。ここを出し忘れると、軽減が受けられません。
なお、申告期限までに遺産分割が終わっていないと、原則として軽減は使えません。「申告期限後3年以内の分割見込書」を添付しておけば、3年以内に分割したときに適用を受けられます。
税額はいくらになるか
先ほどの例(課税価格4,900万円、相続人3人)で計算します。基礎控除4,800万円を引いた課税遺産総額は100万円です。
法定相続分で分けると、配偶者50万円、子25万円ずつ。相続税の速算表にあてはめると、いずれも1,000万円以下なので税率10%です。
| 法定相続分に応ずる取得金額 | 税率 | 控除額 |
|---|---|---|
| 1,000万円以下 | 10% | ― |
| 3,000万円以下 | 15% | 50万円 |
| 5,000万円以下 | 20% | 200万円 |
| 1億円以下 | 30% | 700万円 |
| 2億円以下 | 40% | 1,700万円 |
相続税の総額は10万円。保険金が2,000万円あっても、非課税枠が効いて税額はこの程度に収まります。
非課税枠がなかったら、どうなるか
同じ家庭で非課税枠が使えないとします。課税価格は6,400万円、基礎控除を引いた課税遺産総額は1,600万円。配偶者800万円、子400万円ずつに分けて10%をかけると、相続税の総額は160万円です。
枠があるかないかで、150万円の差が出ます。 受取人を誰にするかは、それだけの意味を持ちます。
手順|親が亡くなったあとにやること
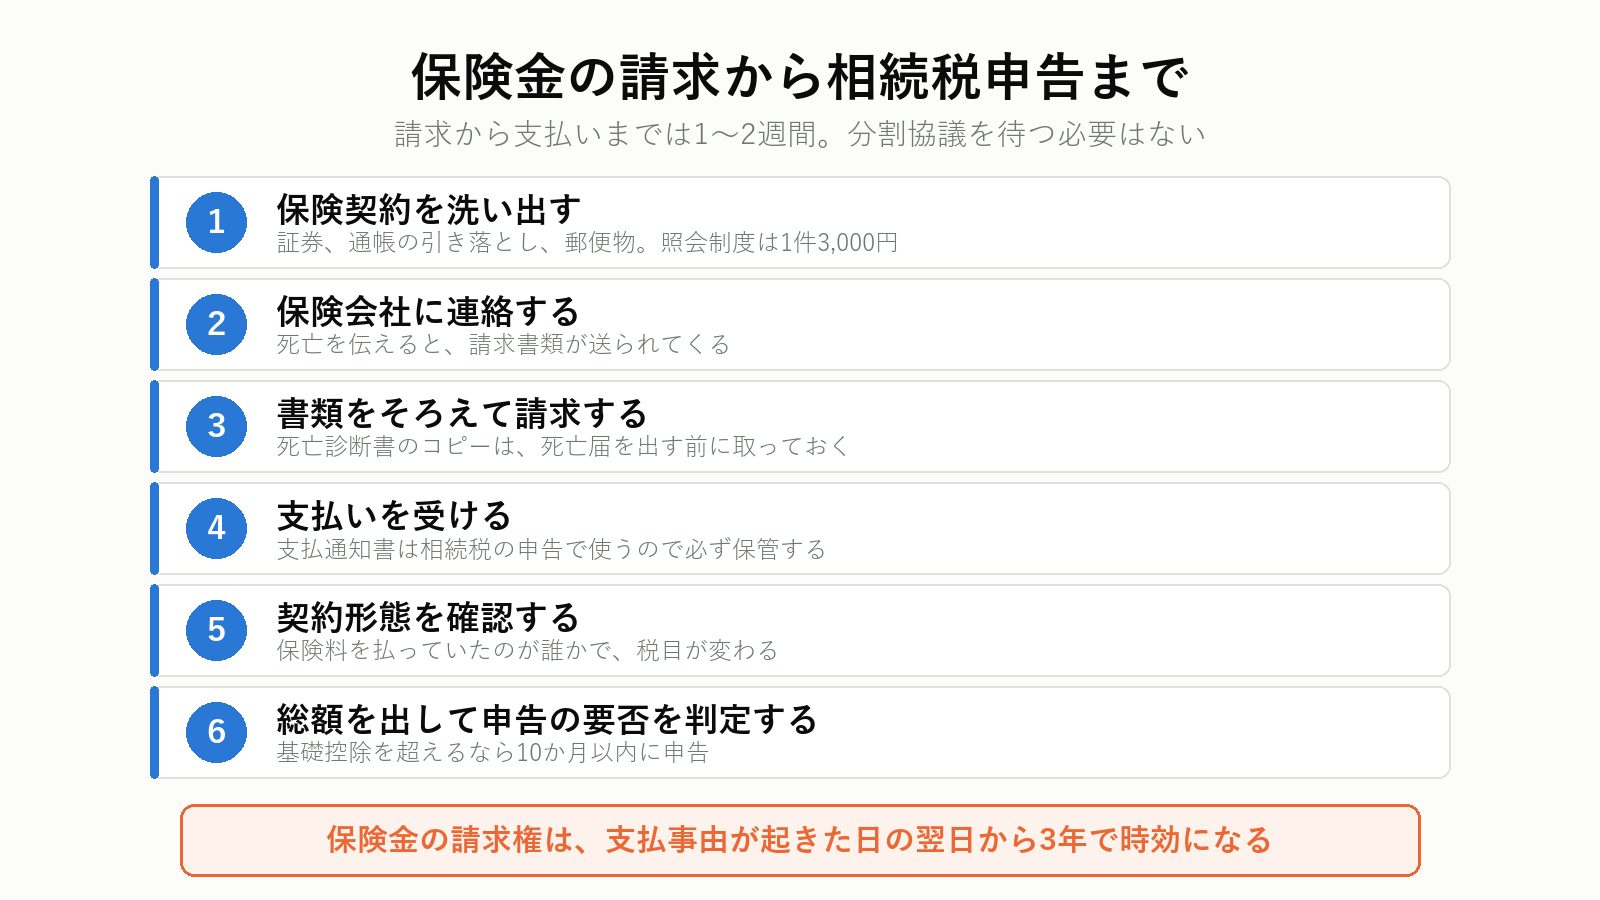
1. 保険契約を洗い出す(1か月目)
保険証券、通帳の引き落とし履歴、郵便物を確認します。契約が分からないときは、生命保険協会の「生命保険契約照会制度」を使えば、加盟各社に契約の有無を照会してもらえます。利用料は1件3,000円です。
2. 保険会社に連絡する(1か月目)
死亡の事実を伝えると、請求書類が送られてきます。
3. 書類をそろえて請求する(1〜2か月目)
会社によって異なりますが、おおむね次のものです。
| 書類 | 入手先 |
|---|---|
| 保険金請求書 | 保険会社 |
| 死亡診断書または死体検案書のコピー | 病院・市区町村 |
| 被保険者の住民票除票 | 市区町村 |
| 受取人の戸籍抄本 | 市区町村 |
| 受取人の本人確認書類 | ― |
| 保険証券 | 手元にあれば |
死亡診断書は、市区町村へ死亡届を出す前にコピーを取っておいてください。提出すると手元に戻りません。 年金や埋葬料の手続きでも使うため、5部から10部あると足ります。
4. 支払いを受ける(請求から1〜2週間)
指定口座に振り込まれます。支払通知書は必ず保管してください。 相続税の申告に使います。
5. 契約形態を確認する(2か月目)
保険料を実際に払っていたのが誰かで、相続税か所得税か贈与税かが決まります。ここを間違えると、申告そのものが誤りになります。
6. 総額を出して、申告が必要かを判定する(3〜4か月目)
実家、預貯金、有価証券、保険金を合計します。基礎控除を超えるなら、10か月以内に申告します。
請求には時効がある
保険金の請求権は、支払事由が発生した日の翌日から3年で時効になります。古い契約を見つけたときは、まず保険会社に確認してください。
よくある質問
Q. 保険金は遺産分割協議の対象になりますか。
なりません。受取人固有の財産です。ただし、金額が他の相続財産に比べて著しく高額な場合、特別受益に準じて持ち戻すべきという判断が示された裁判例があります。もめそうなときは弁護士に相談してください。
Q. 受取人が「法定相続人」と書かれています。
相続人全員が受取人になり、法定相続分で分けるのが一般的な扱いです。約款によって異なることがあるため、保険会社に確認してください。非課税枠は使えます。
Q. 受取人が先に亡くなっていました。
受取人の相続人全員が受取人になります。この場合、その人たちが被相続人の相続人でなければ、非課税枠は使えません。
Q. 入院給付金が保険金と一緒に振り込まれました。
死亡後に支払われる入院給付金は、被相続人が受け取るはずだったお金なので、本来の相続財産です。非課税枠は使えず、遺産分割の対象になります。保険金とは別に扱います。
Q. 保険料を払っていたのは母ですが、契約者は父になっています。
保険料を実際に負担した人で判断します。母が負担者で被保険者が父、受取人が子なら贈与税です。引き落とし口座の名義を確認してください。
Q. 非課税枠を使うために、いまから保険に入れますか。
高齢でも入れる一時払終身保険があります。ただし、健康状態や年齢によって条件が変わり、払った保険料より受取額が少なくなる商品もあります。枠が余っているかどうかを先に計算してから検討してください。
Q. 相続税がかからない家庭でも、保険は意味がありますか。
あります。口座凍結の影響を受けずに、葬儀費用や当面の生活費として使えるためです。相続税の対策とは別の価値があります。
Q. 保険金を受け取ったら、確定申告も必要ですか。
相続税の対象になる形(保険料の負担者と被保険者が同じ)なら、所得税の確定申告は不要です。所得税の対象になる形(保険料を払った人と受取人が同じ)なら、一時所得として確定申告します。
Q. 保険金を受け取ると、健康保険料が上がりますか。
相続税の対象になる保険金なら、所得には含まれないため影響しません。一時所得になる形で受け取った場合は、翌年の国民健康保険料に影響することがあります。
Q. 契約者が父、被保険者が父、受取人も父になっていました。
受取人が被相続人自身の場合、保険金は本来の相続財産として遺産分割の対象になります。非課税枠は使えません。古い契約に見られる形です。
Q. 保険金を受け取った人が、相続財産をもらわないことはできますか。
できます。保険金は受取人固有の財産なので、遺産分割で何も取得しなくても保険金は保持できます。相続放棄をしない限り、相続人の立場も残るため、非課税枠もそのまま使えます。
まとめ|証券の3か所を確認するところから
1. 非課税枠は500万円×法定相続人の数
相続人が3人なら1,500万円。基礎控除とは別枠で使えます。
2. 放棄した人も、人数には数える
ただし、放棄した本人は枠を使えません。
3. 相続人でない受取人は、枠が使えず2割加算
孫、内縁の配偶者、子の配偶者。受け取れることと、税制上有利であることは別です。
4. 複数人で受け取ったら、受取額の比で按分
1人あたり500万円ずつではありません。
5. 契約の形で、相続税・所得税・贈与税に分かれる
保険料を実際に払った人が誰かで決まります。名義ではありません。
6. 保険金は、実家より早く現金になる
10か月の納税期限を考えると、この差は大きく効きます。
まずは保険証券を出して、契約者・被保険者・受取人の3か所を確認してください。親が元気なうちなら、受取人の変更もできます。
保険金を含めて、相続税がかかるかを確かめる
非課税枠に収まるかどうかは、実家と預貯金を合わせた総額で決まります。基礎控除を超えるなら、10か月以内に申告が必要です。全国対応で、税理士の紹介は無料です。
本欄はプロモーションを含みます。掲載内容・条件は各サービスの公式サイトで最新のものをご確認ください。
この記事について
本記事の内容は2026年9月10日時点の国税庁の公表内容にもとづきます。税制は改正されることがあり、個別の事情によって取り扱いが変わります。実際の申告にあたっては、所轄の税務署または税理士にご確認ください。