※本記事にはプロモーション(アフィリエイトリンク)が含まれます。
親が亡くなり、通帳や郵便物を整理していると、聞いたことのない会社からの封筒が出てくる。
借金があるかもしれない。けれど、本人はもういません。
相続では、プラスの財産だけを選んで受け取ることはできません。借金も一緒に引き継ぎます(民法896条)。放棄するなら3か月以内です(民法915条1項)。
期限が決まっている以上、当てずっぽうで悩んでいる時間はありません。信用情報機関に開示を請求すれば、貸金業者・クレジット会社・銀行からの借入はほぼ把握できます。
手数料は3機関そろえて6,080円。書類をそろえて郵送すれば、1〜2週間で届きます。
 みどり
 たくみ先生
結論|先に3つ
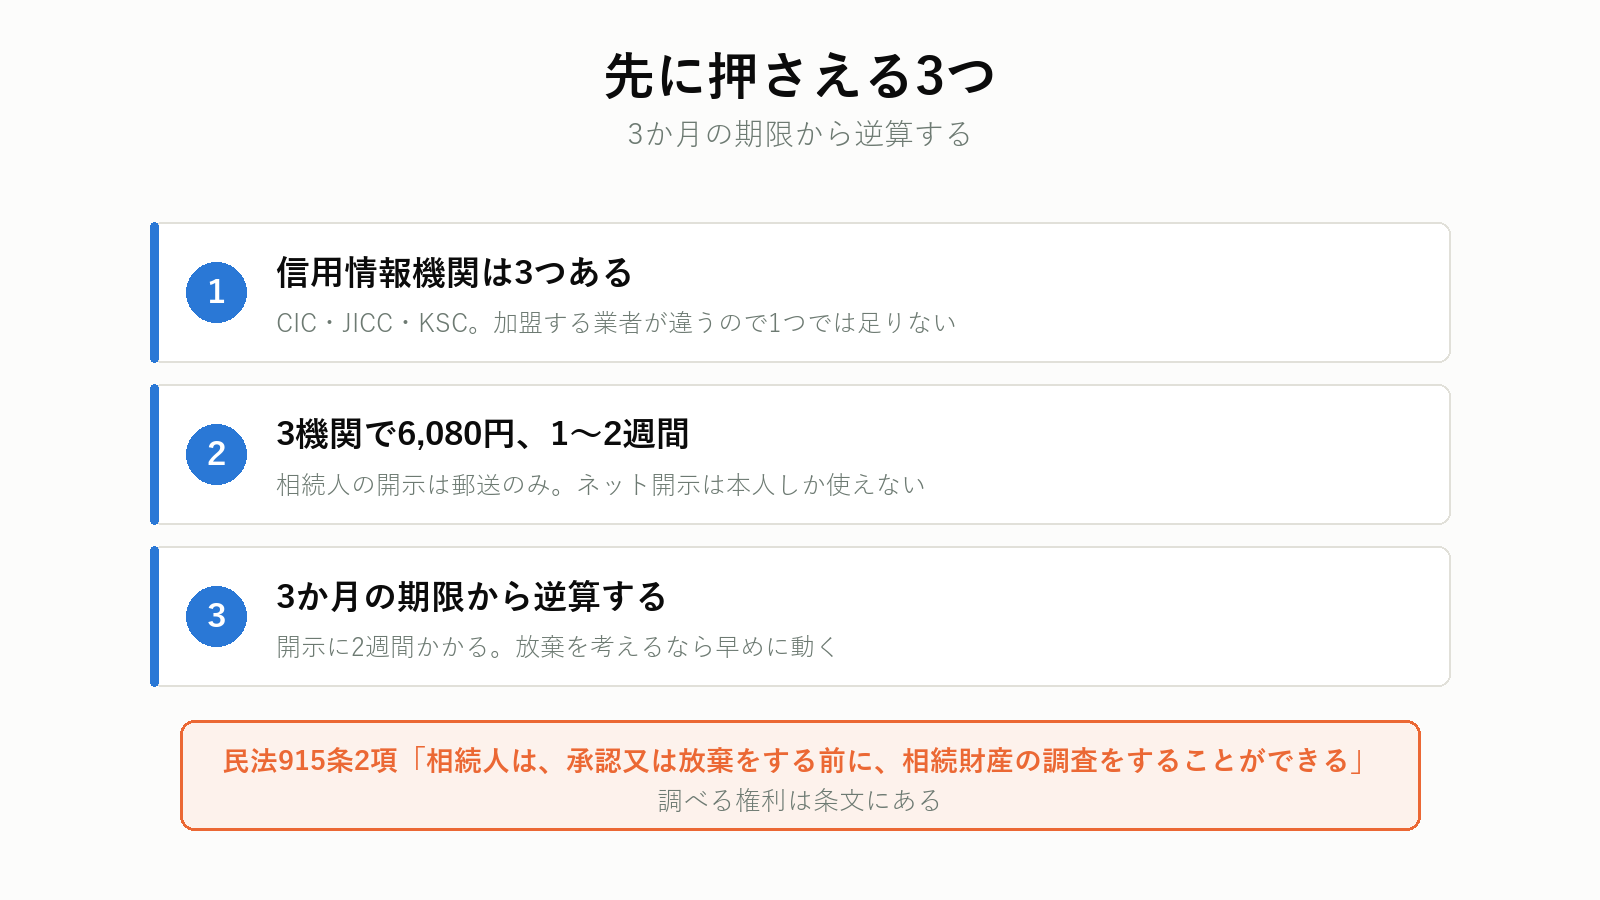
1. 信用情報機関は3つある
CIC・JICC・KSC。加盟する業者が違うので、1つでは足りません。
2. 3機関で6,080円、1〜2週間
相続人の開示は郵送のみです。ネット開示は本人しか使えません。
3. 3か月の期限から逆算する
開示に2週間かかります。放棄を考えるなら、早めに動いてください。
借金があると分かったら、手続きは専門家に
相続放棄には家庭裁判所への申述が要ります。司法書士・弁護士への相談窓口を無料で紹介してもらえます。

プロモーションを含みます。
借金も相続する
まず前提を押さえます。
民法896条は、相続人が「被相続人の財産に属した一切の権利義務を承継する」と定めています。権利だけでなく義務、つまり借金も引き継ぎます。
預金だけもらって借金は断る、ということはできません。取れる選択は3つです。
| 選択 | 中身 | 期限 |
|---|---|---|
| 単純承認 | すべて引き継ぐ | 3か月経てば自動的にこれ |
| 限定承認 | 引き継ぐ財産の範囲でのみ債務を負う | 3か月以内。相続人全員で |
| 相続放棄 | 最初から相続人でなかったことになる | 3か月以内。1人でもできる |
何もしないまま3か月が過ぎると、自動的に単純承認になります(民法921条2号)。 「知らなかった」では戻せません。
だから、3か月のあいだに借金の有無を確定させる必要があります。
信用情報機関は3つある
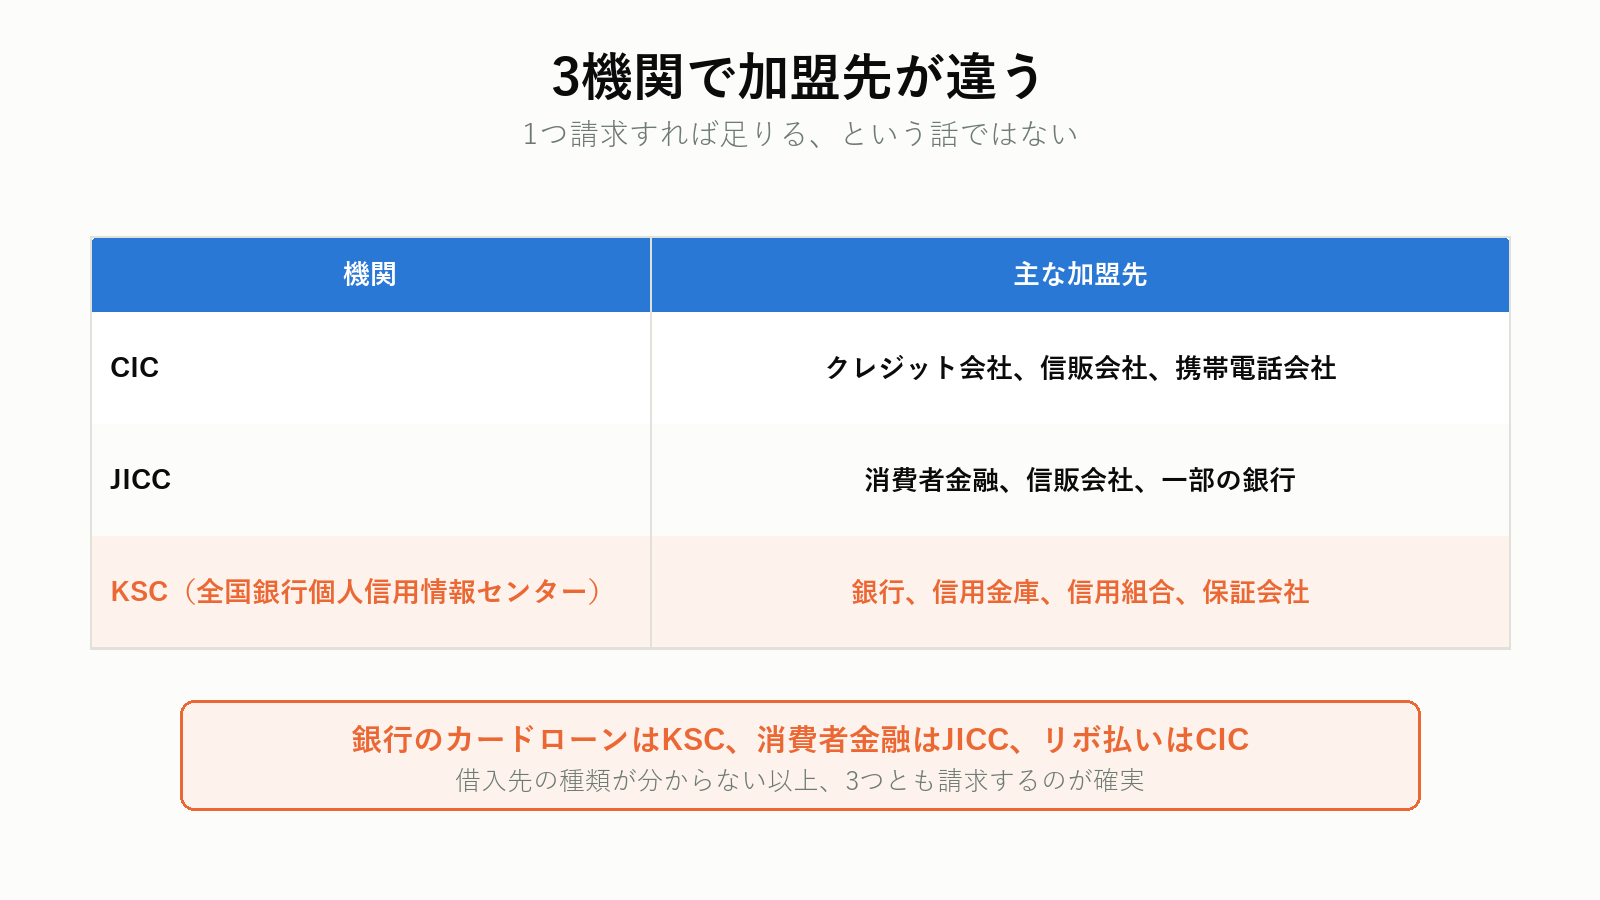
1つ請求すれば足りる、という話ではありません。 加盟している業者が違うからです。
| 機関 | 主な加盟先 |
|---|---|
| CIC | クレジット会社、信販会社、携帯電話会社 |
| JICC | 消費者金融、信販会社、一部の銀行 |
| KSC(全国銀行個人信用情報センター) | 銀行、信用金庫、信用組合、保証会社 |
銀行のカードローンはKSC、消費者金融はJICC、クレジットカードのリボ払いはCIC。借入先の種類が分からない以上、3つとも請求するのが確実です。
みどりたくみ先生3機関に重複して登録されていることもある
同じ会社が2つの機関に加盟していることがあります。同じ借入が2か所に出てきても、二重に借りているわけではありません。 契約日と金額で見分けてください。
請求の手数料と日数
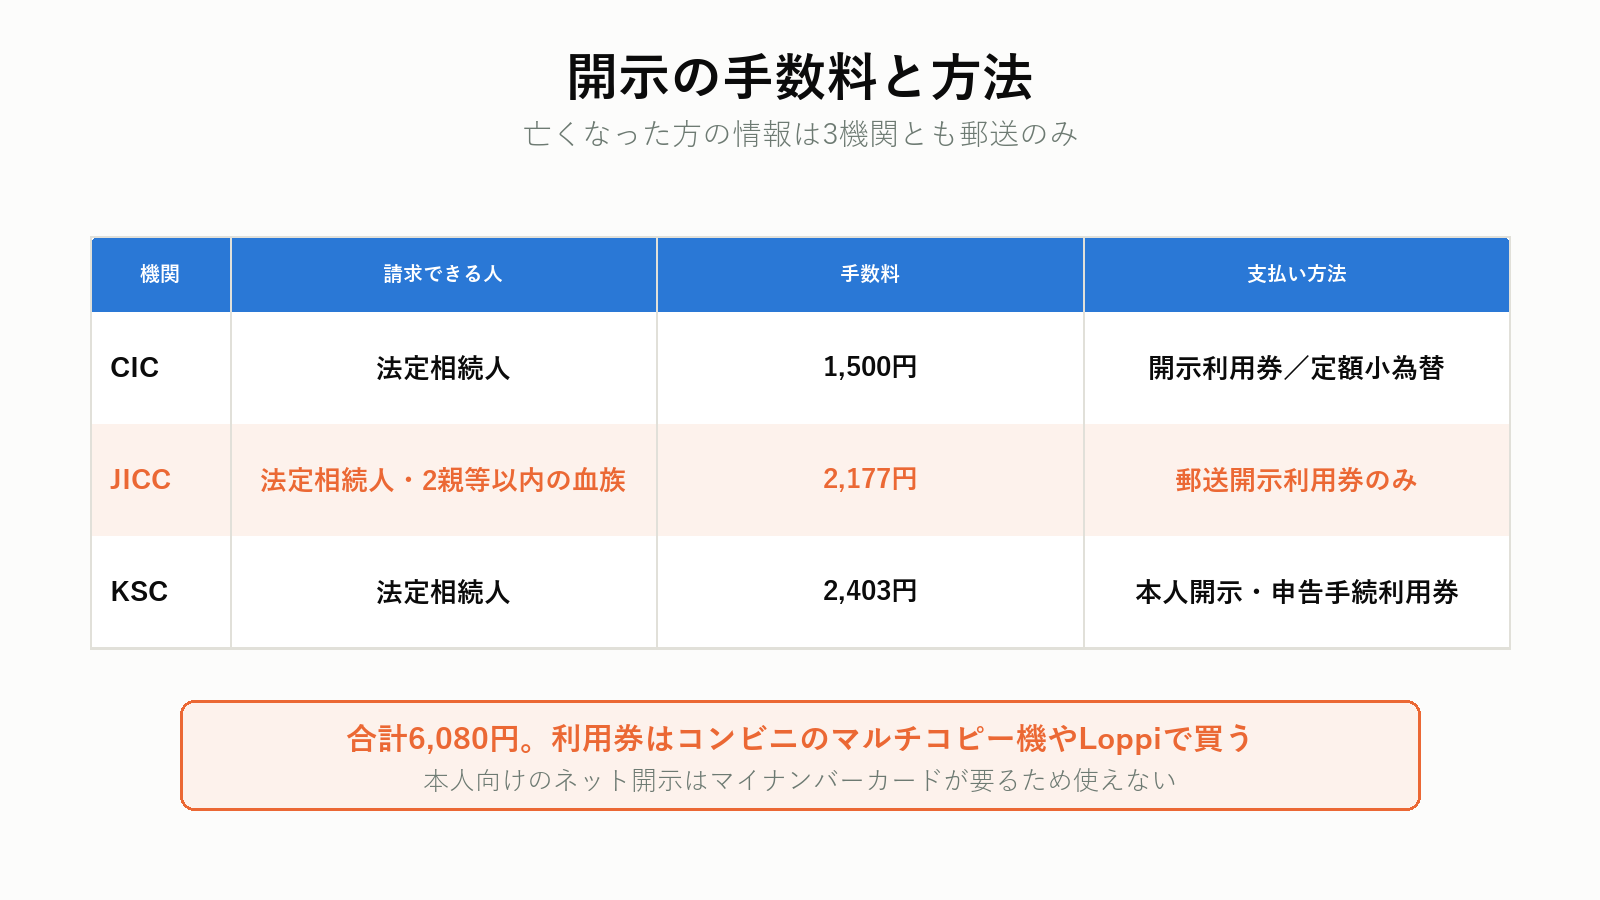
亡くなった方の情報は、3機関とも郵送のみです。本人向けのインターネット開示(CIC 500円、KSC 800円)は、マイナンバーカードと本人名義の電話が要るので使えません。
| 機関 | 請求できる人 | 手数料 | 支払い方法 |
|---|---|---|---|
| CIC | 法定相続人 | 1,500円 | 開示利用券(コンビニ)または定額小為替 |
| JICC | 法定相続人または2親等以内の血族 | 2,177円 | 郵送開示利用券(コンビニ)のみ |
| KSC | 法定相続人 | 2,403円 | 本人開示・申告手続利用券(コンビニ) |
合計6,080円です。
JICCだけ範囲が広い
JICCは法定相続人でなくても、2親等以内の血族なら請求できます。孫や兄弟姉妹が調べたい場合に使えます。
CICとKSCは法定相続人に限られるので、この違いは覚えておいてください。
届くまでの日数
CICとKSCは、申し込みから1週間から10日が目安です。JICCも同程度を見ておけば足ります。
書類に不備があると、そこからやり直しになります。 3か月の期限を考えると、不備は致命的です。次の節の書類は、送る前に1つずつ確かめてください。
みどりたくみ先生必要な書類
3機関で少しずつ違いますが、共通する枠は同じです。
| 書類 | 中身 |
|---|---|
| 開示申込書(相続人用) | 各機関のサイトから印刷。本人用とは別の様式 |
| 申込者の本人確認書類 | 住民票などの原本1点+免許証などのコピー1点 |
| 法定相続人であることが分かる書類 | 戸籍(除籍)謄本 |
| 亡くなったことが分かる書類 | 戸籍(除籍)謄本 |
| 手数料 | 利用券または定額小為替 |
本人確認書類は「原本+コピー」
- 原本が要るもの:住民票の写し、印鑑登録証明書、戸籍の附票のいずれか1点。発行から3か月以内
- コピーでよいもの:運転免許証、マイナンバーカード(表面のみ)、パスポート、健康保険の資格確認書などから1点
住民票などの原本は返却されません。 3機関に出すなら3通必要です。役所で取るときにまとめて申請してください。
法定相続情報一覧図が使える
戸籍を何通も集める代わりに、法定相続情報一覧図で済ませられます。法務局で無料で交付され、何通でも取れます。
CICとJICCは一覧図での申請を認めています。銀行や証券会社の手続きでも同じものが使えるので、先に作っておくと全体が楽になります。
申込書は印刷できなくても取れる
プリンターがなくても、コンビニのマルチコピー機で申込書を印刷できます。CICならセブン-イレブンで「CIC00004」、ファミリーマート・ローソン・ミニストップで「CIC0000004」と入力します。
開示結果の受け取り方
開示結果は、申込者の住民票に記載された住所に届きます。
送り方は「本人限定受取郵便(特例型・転送不要)」です。転送届を出していても転送されません。 実家の住所で申し込んで、自分は別の場所に住んでいる、という形は取れません。
受け取れなかったとき
郵便局の保管期間が過ぎると、機関に返送されます。CICの場合、返送日から1か月は保管されますが、再送には別途費用がかかります。
不在がちなら、申込書に希望の受取時間帯を書いておくか、局留めの可否を電話で確認してください。
3機関に載らない借金がある
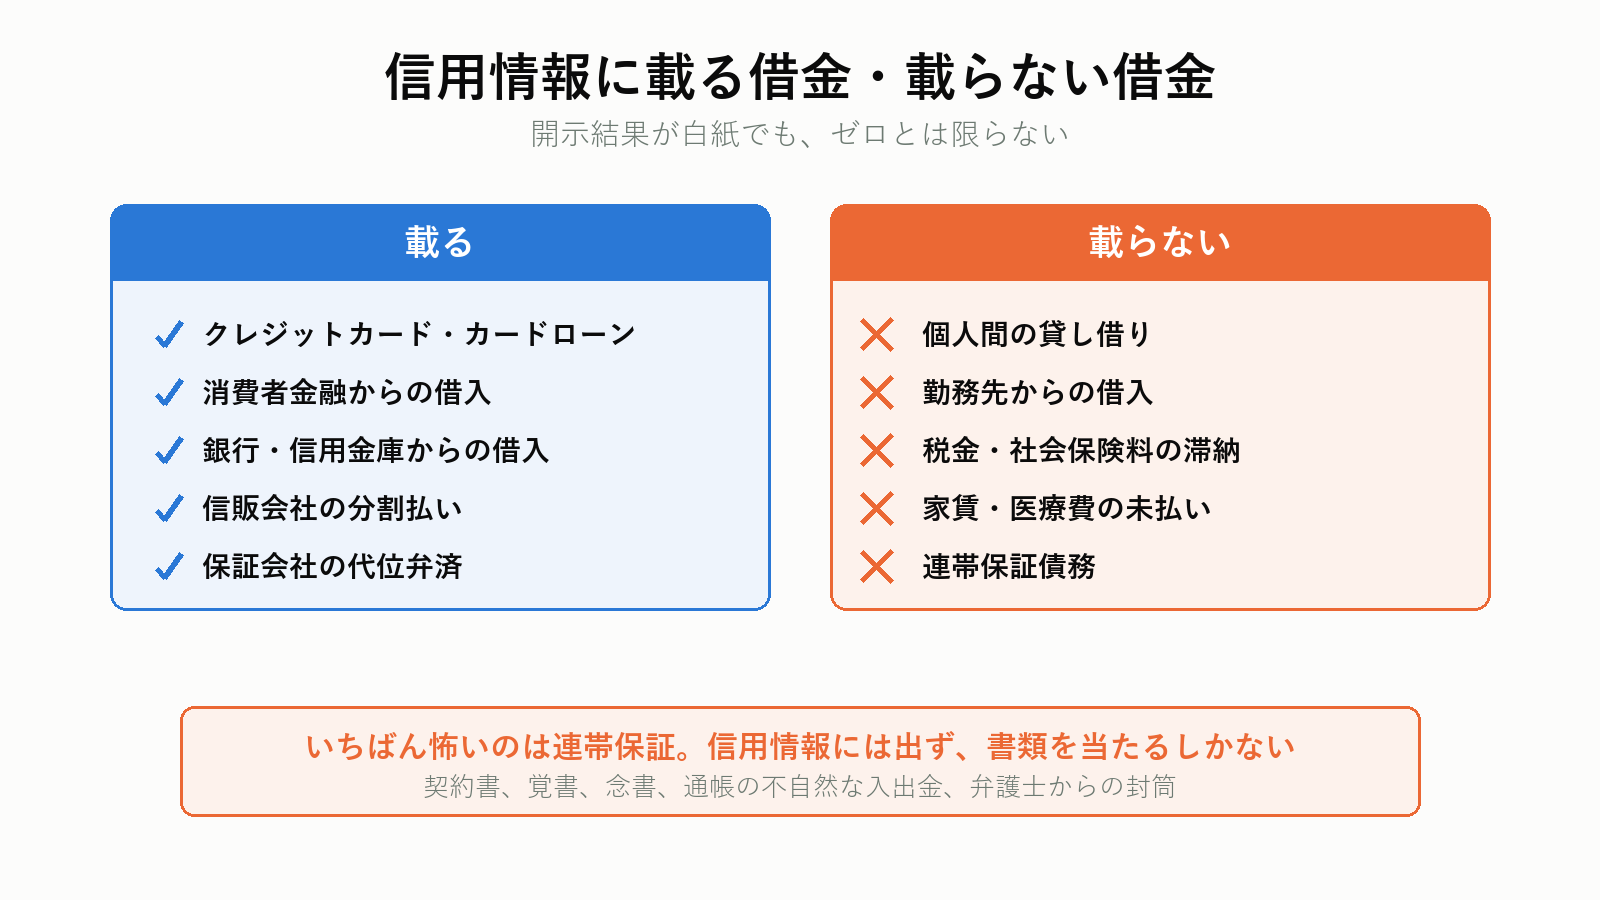
ここが最も大事な注意点です。 開示結果が白紙でも、借金がゼロとは限りません。
| 載る | 載らない |
|---|---|
| クレジットカード・カードローン | 個人間の貸し借り |
| 消費者金融からの借入 | 闇金 |
| 銀行・信用金庫からの借入 | 勤務先からの借入 |
| 信販会社の分割払い | 税金・社会保険料の滞納 |
| 携帯電話端末の分割 | 家賃・医療費の未払い |
| 保証会社の代位弁済 | 連帯保証債務 |
連帯保証が最も怖い
親が誰かの借金の連帯保証人になっていた場合、その義務も相続されます。 そして信用情報には載りません。
みどりたくみ先生手がかりは書類です。
- 実家の書類箱、金庫、仏壇の引き出し
- 契約書、覚書、念書
- 通帳に残る不自然な入出金
- 弁護士・司法書士からの封筒
親の書類は、開示請求と並行して当たってください。 郵送の返事を待つ2週間が無駄になりません。
税金と社会保険料
役所の納税課に問い合わせれば、滞納の有無が分かります。これも相続の対象で、相続放棄しない限り引き継ぎます。
3か月に間に合わせる段取り
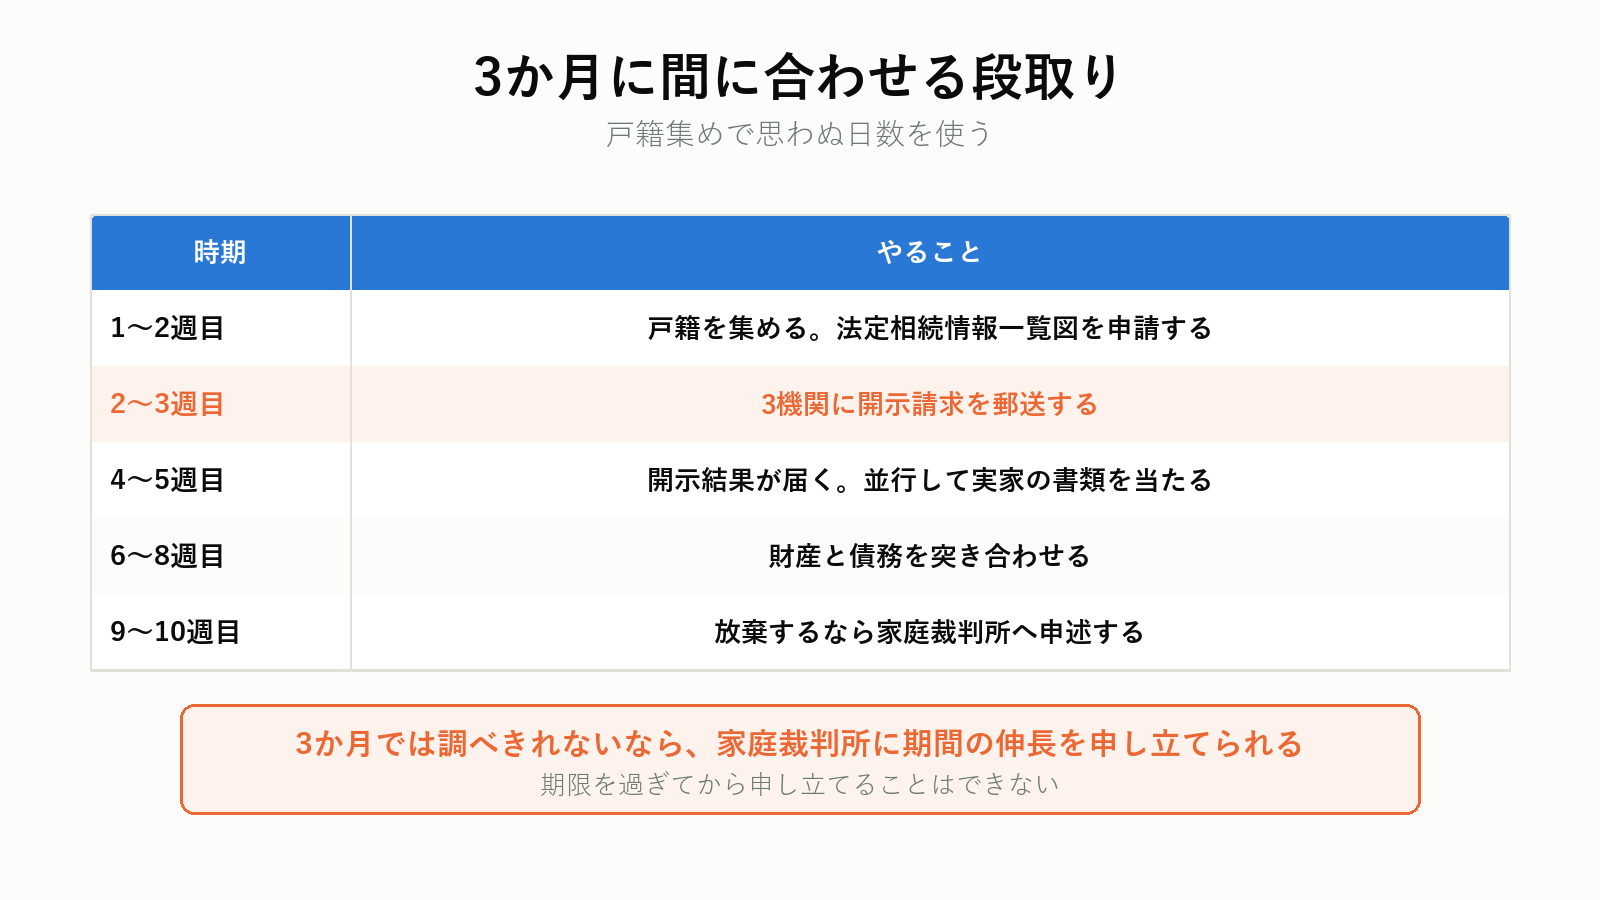
期限は「自己のために相続の開始があったことを知った時」から3か月です(民法915条1項)。多くの場合、亡くなった日から数えます。
| 時期 | やること |
|---|---|
| 1〜2週目 | 戸籍を集める。法定相続情報一覧図を申請する |
| 2〜3週目 | 3機関に開示請求を郵送する |
| 4〜5週目 | 開示結果が届く。並行して実家の書類を当たる |
| 6〜8週目 | 財産と債務を突き合わせる |
| 9〜10週目 | 放棄するなら家庭裁判所へ申述する |
余裕を持って10週目に置いています。 戸籍集めで思わぬ日数を使うことがあるためです。
間に合わないときは伸ばせる
3か月では調べきれないなら、家庭裁判所に「相続の承認又は放棄の期間の伸長」を申し立てられます(民法915条1項ただし書)。
期限を過ぎてから申し立てることはできません。 間に合わないと分かった時点で動いてください。
調べる前に、やってはいけないこと
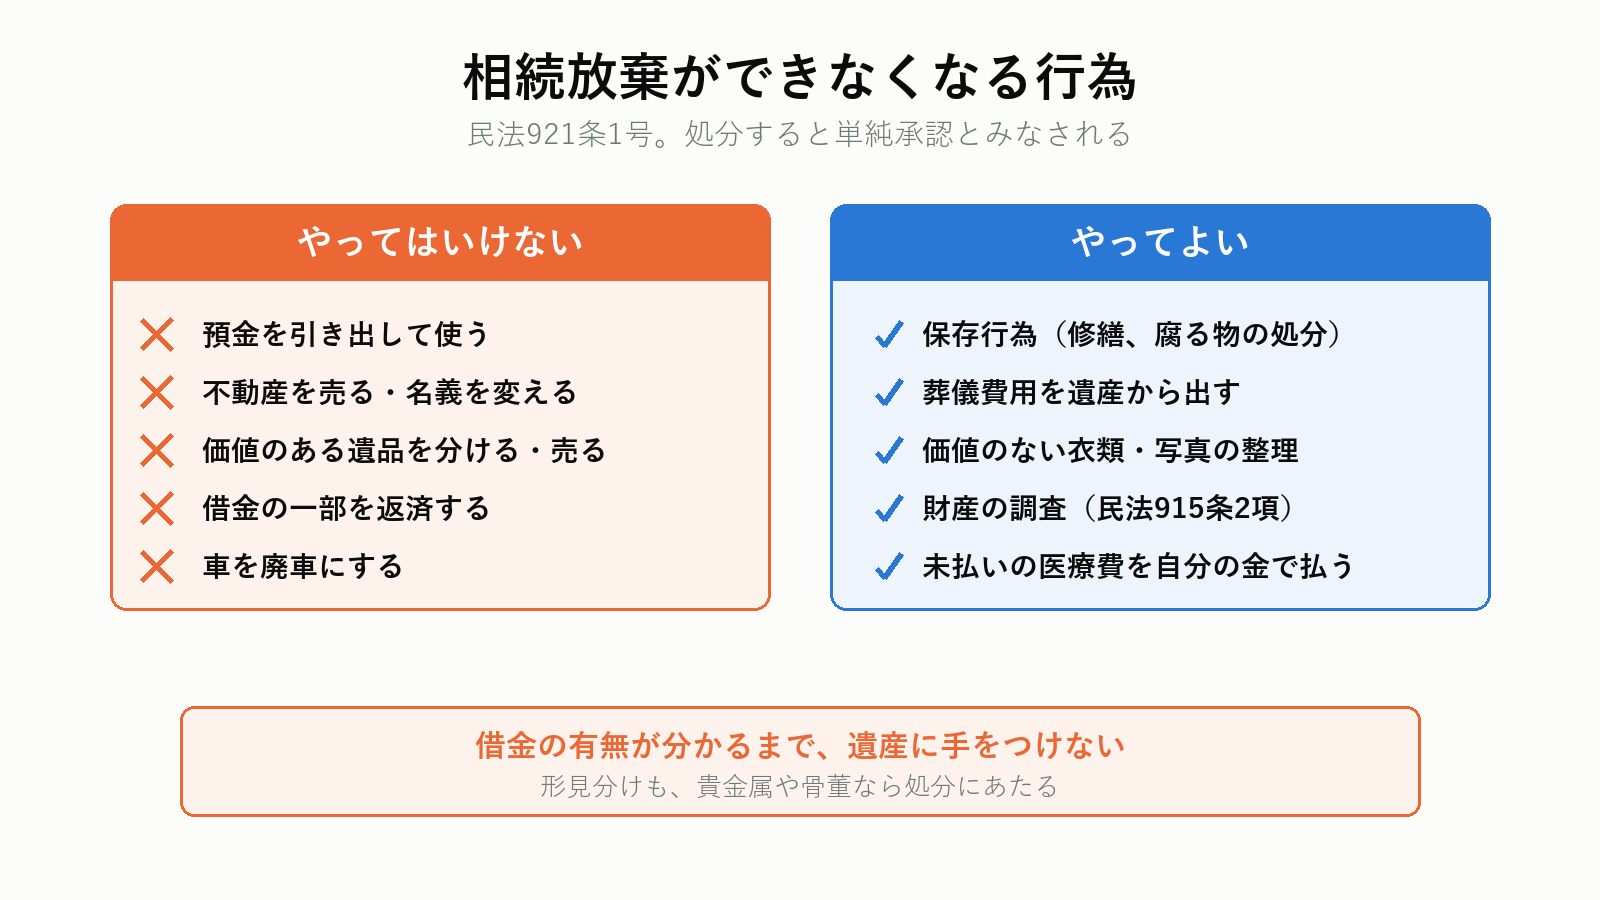
借金の有無が分かるまでは、遺産に手をつけないでください。
民法921条1号により、相続財産の全部または一部を処分すると、単純承認したものとみなされます。放棄ができなくなります。
| やってはいけない | やってよい |
|---|---|
| 預金を引き出して使う | 保存行為(家の修繕、腐る物の処分) |
| 不動産を売る・名義を変える | 葬儀費用を遺産から出す(社会通念の範囲) |
| 価値のある遺品を分ける・売る | 価値のない衣類・写真の整理 |
| 借金の一部を返済する | 財産の調査(民法915条2項) |
| 車を廃車にする | 未払いの医療費を自分の金で払う |
葬儀費用については、社会通念上相当な範囲なら処分にあたらないとされています。 ただし高額な墓石を遺産から買うといった行為は問題になりえます。
形見分けも、価値のあるものだと処分にあたります。 貴金属や骨董品は、結論が出るまで触らないでください。
借金があると分かったら
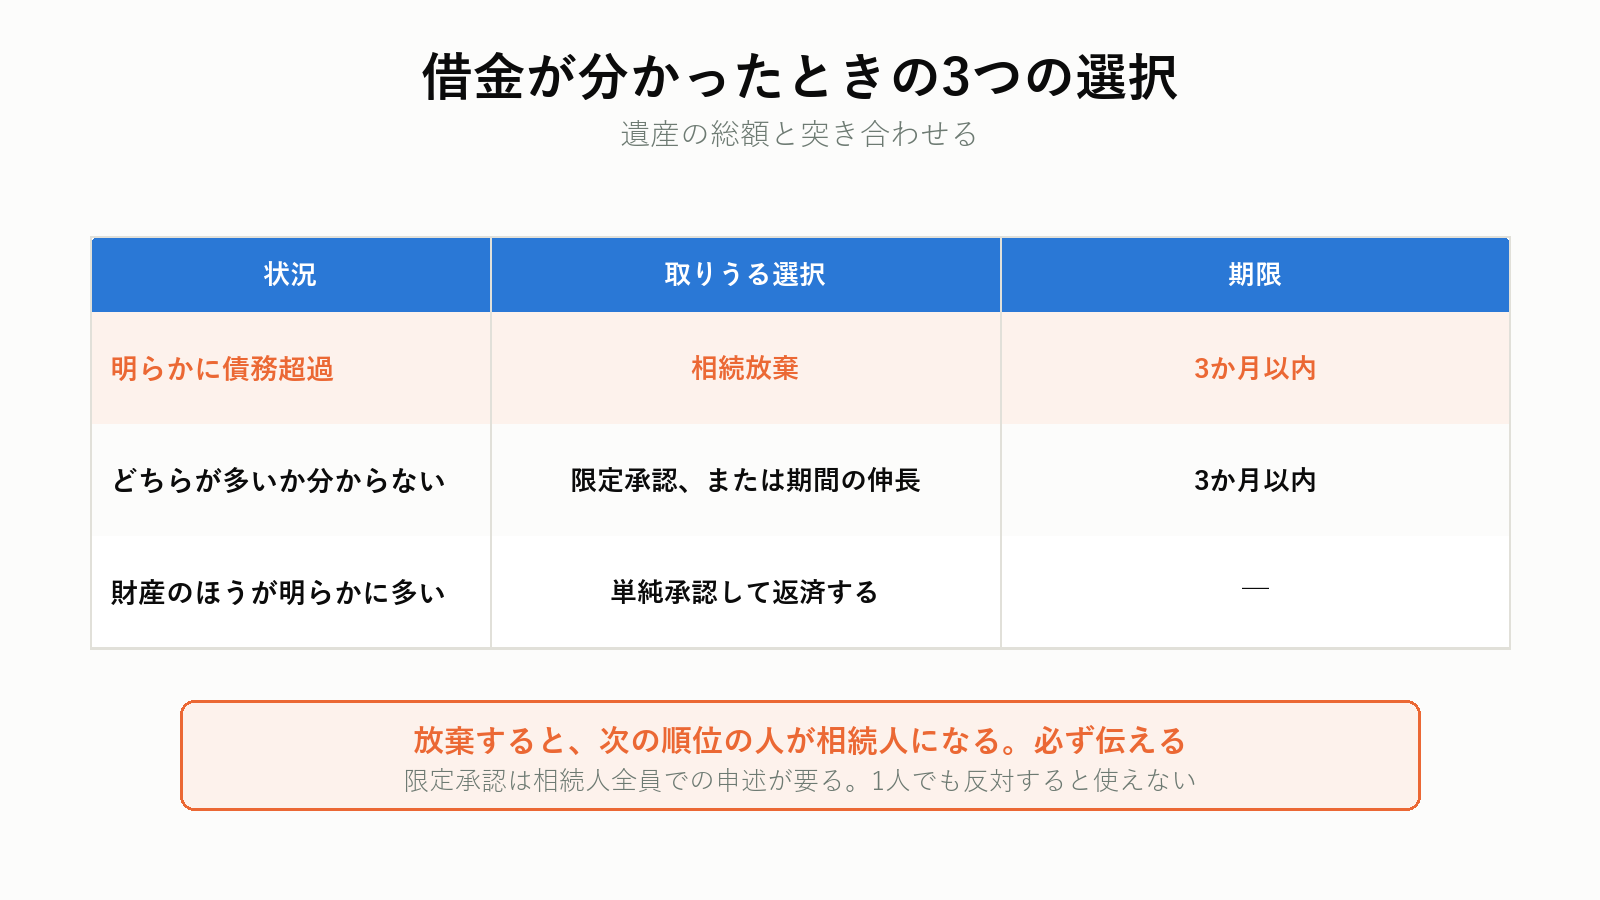
金額と、遺産の総額を突き合わせます。
| 状況 | 取りうる選択 |
|---|---|
| 明らかに債務超過 | 相続放棄 |
| どちらが多いか分からない | 限定承認、または期間の伸長 |
| 財産のほうが明らかに多い | 単純承認して返済する |
相続放棄は1人でもできる
家庭裁判所に申述します。 費用は収入印紙800円と連絡用の郵便切手。自分で出すこともできます。
ただし自分が放棄すると、次の順位の人が相続人になります。 子が全員放棄すれば親、親がいなければ兄弟姉妹へ。放棄したことを次の順位の親族に伝えないと、ある日突然、督促が届くことになります。
限定承認は相続人全員でやる
引き継ぐ財産の範囲でだけ債務を負う制度です。理屈のうえでは使い勝手がよいのですが、相続人全員で申述する必要があり、1人でも反対すると使えません。
手続きも煩雑なので、実務ではあまり使われていません。
みどりたくみ先生みどりたくみ先生督促状が届いたときの対応
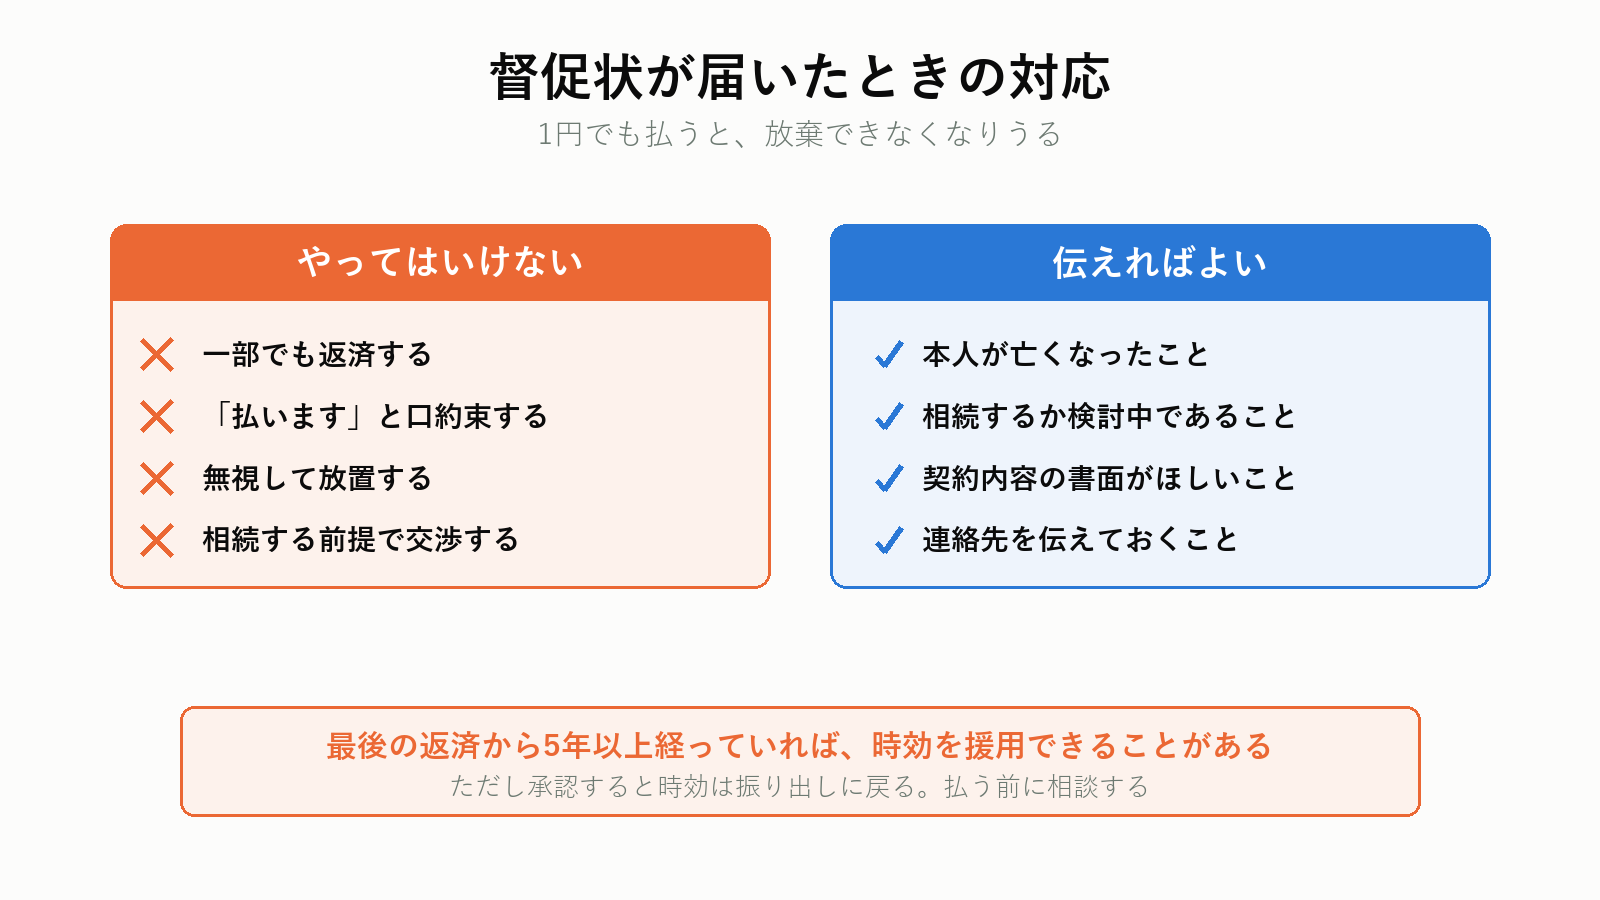
調査の途中で、貸金業者から督促が届くことがあります。
やってはいけないのは「少しだけ払う」
一部でも返済すると、債務を承認したことになり、単純承認とみなされるおそれがあります。 放棄を検討している段階では、1円も払わないでください。
「今は相続するかどうかを検討中です」と伝えれば足ります。相手は業者なので、この説明は通じます。
伝えること3つ
| 伝える内容 | 理由 |
|---|---|
| 本人が亡くなったこと | 督促の宛先が変わる |
| 相続するか検討中であること | 支払いを保留できる |
| 契約内容の書面がほしいこと | 残高と契約日が確定する |
契約書の写しを請求できます。 開示請求の結果と突き合わせると、借入の全体像がはっきりします。
時効の可能性もある
最後の返済から5年以上経っている借入は、時効を援用できることがあります。ただし承認すると時効は振り出しに戻ります。 古い借入の督促が来たら、払う前に専門家へ相談してください。
つまずきやすい8つ
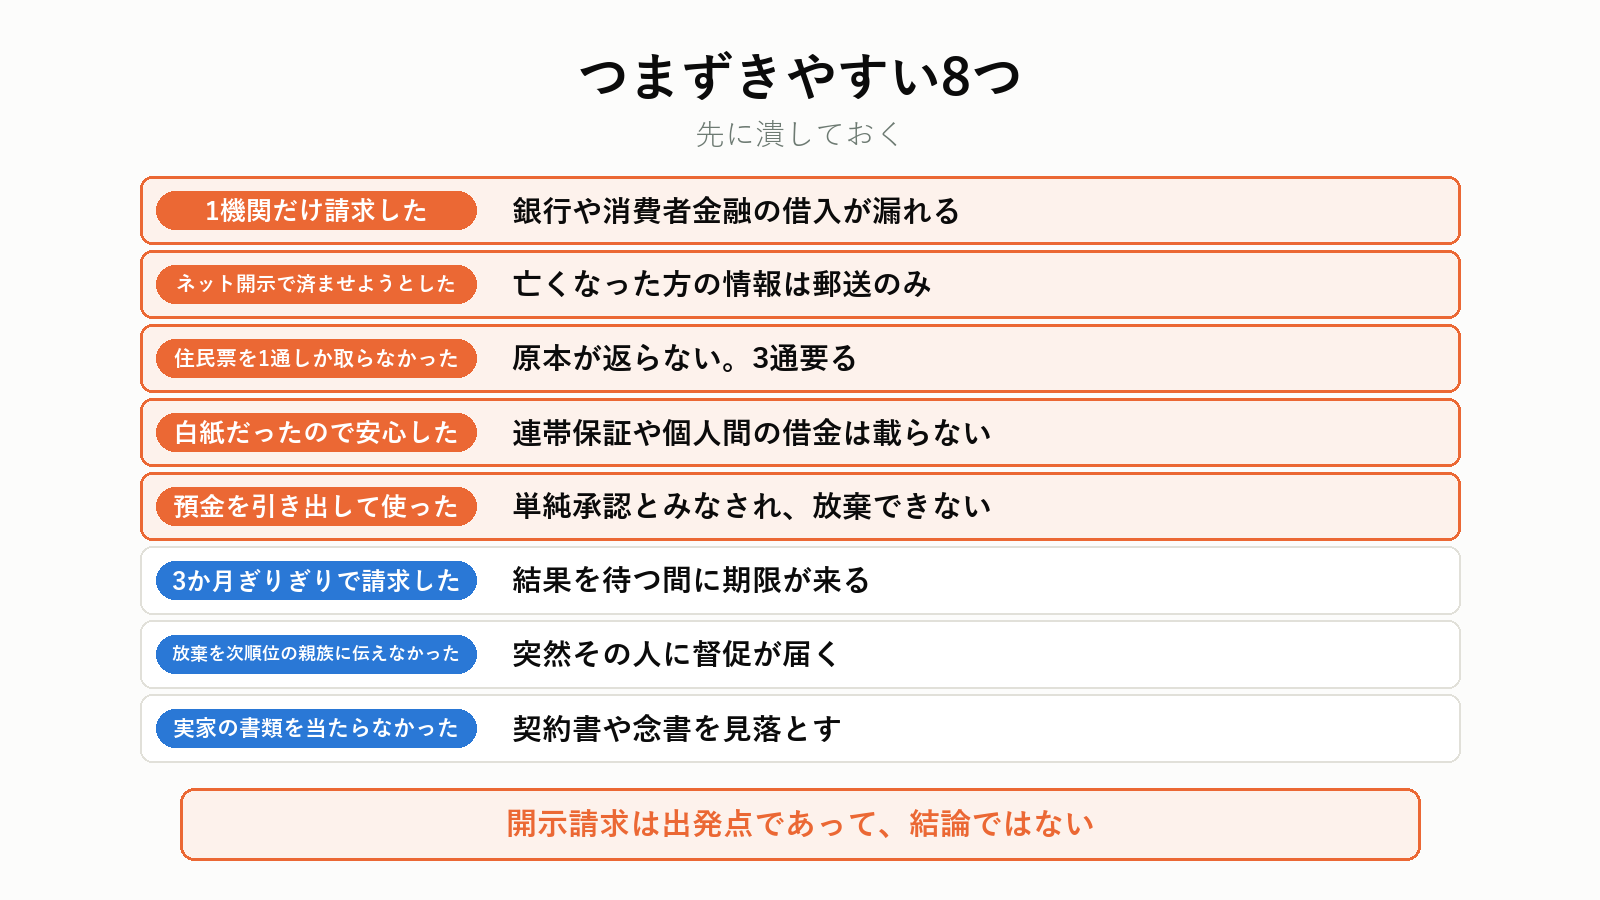
| つまずき | 何が起きるか |
|---|---|
| 1機関だけ請求した | 銀行や消費者金融の借入が漏れる |
| ネット開示で済ませようとした | 亡くなった方の情報は郵送のみ |
| 住民票を1通しか取らなかった | 原本が返らない。3通要る |
| 開示結果が白紙だったので安心した | 連帯保証や個人間の借金は載らない |
| 預金を引き出して使った | 単純承認とみなされ、放棄できない |
| 3か月ぎりぎりで請求した | 結果を待つ間に期限が来る |
| 放棄したことを次順位の親族に伝えなかった | 突然その人に督促が届く |
| 実家の書類を当たらなかった | 契約書や念書を見落とす |
開示請求は出発点であって、結論ではありません。 3機関に載らない借金があることを、最後まで忘れないでください。
よくある質問
Q. 親が生きているうちに調べられますか
本人の委任がなければできません。本人が自分で開示請求する形なら、ネットで即日確認できます。 CICなら500円です。
Q. 開示結果はどう読めばいいですか
各機関が「見方」の資料を公開しています。残高と、支払い状況の欄を先に見てください。 延滞を示す記号が並んでいれば、督促が来ている可能性が高いです。
Q. 兄弟のうち1人だけが請求できますか
できます。相続人のうち1人が請求すれば足ります。 ただし結果はその人の住所にしか届きません。
Q. 相続放棄をすると、生命保険金も受け取れませんか
受取人が指定されている保険金は、受取人固有の財産なので受け取れます。 相続財産ではないためです。詳しくは受取人が先に亡くなっていた保険金で扱っています。
Q. 実家の不動産も放棄することになりますか
なります。借金だけを放棄することはできません。 実家を残したいなら、債務を返済したうえで相続する形になります。
Q. 3か月を過ぎてから借金が判明したら
事情によっては、借金を知った時から3か月と扱われることがあります。すぐに弁護士か司法書士に相談してください。自己判断で諦めないでください。
まとめ
- 借金も相続する(民法896条)。放棄するなら3か月以内(民法915条1項)
- 相続人には財産を調査する権利がある(民法915条2項)
- 信用情報機関は3つ。CIC=クレジット、JICC=消費者金融、KSC=銀行。1つでは足りない
- 亡くなった方の情報は3機関とも郵送のみ。ネット開示は本人しか使えない
- 手数料はCIC 1,500円、JICC 2,177円、KSC 2,403円。合計6,080円
- JICCだけは2親等以内の血族も請求できる
- 住民票などの原本は返却されない。3機関に出すなら3通取る
- 法定相続情報一覧図を先に作ると、戸籍集めが1回で済む
- 届くまで1週間から10日。3か月の期限から逆算して動く
- 連帯保証・個人間の借金・税金の滞納は信用情報に載らない。実家の書類を並行して当たる
- 結論が出るまで預金を使わない。使うと単純承認とみなされ放棄できない(民法921条1号)
- 放棄したら、次の順位になる親族に必ず伝える
出典
- 開示手続き:株式会社シー・アイ・シー「郵送で開示する」/株式会社日本信用情報機構「二親等以内の血族 法定相続人等による開示」/一般社団法人全国銀行協会 全国銀行個人信用情報センター「郵送による開示手続」(いずれも2026年9月30日確認)
- 条文:民法896条・915条・920条・921条