※本記事にはプロモーション(アフィリエイトリンク)が含まれます。
相続財産の大半が実家という家庭では、よくこうなります。
相続税は現金で払えと言われるのに、手元にあるのは売れるかどうか分からない家だけ。
このとき選択肢は3つあります。延納、物納、そして売却です。ただし実務では、この3つは横並びではありません。 順番が決まっていて、物納にたどり着く人はほとんどいません。
条文と国税庁の資料で、どこで線が引かれているのかを整理します。
 みどり
 たくみ先生
結論|先に3つ
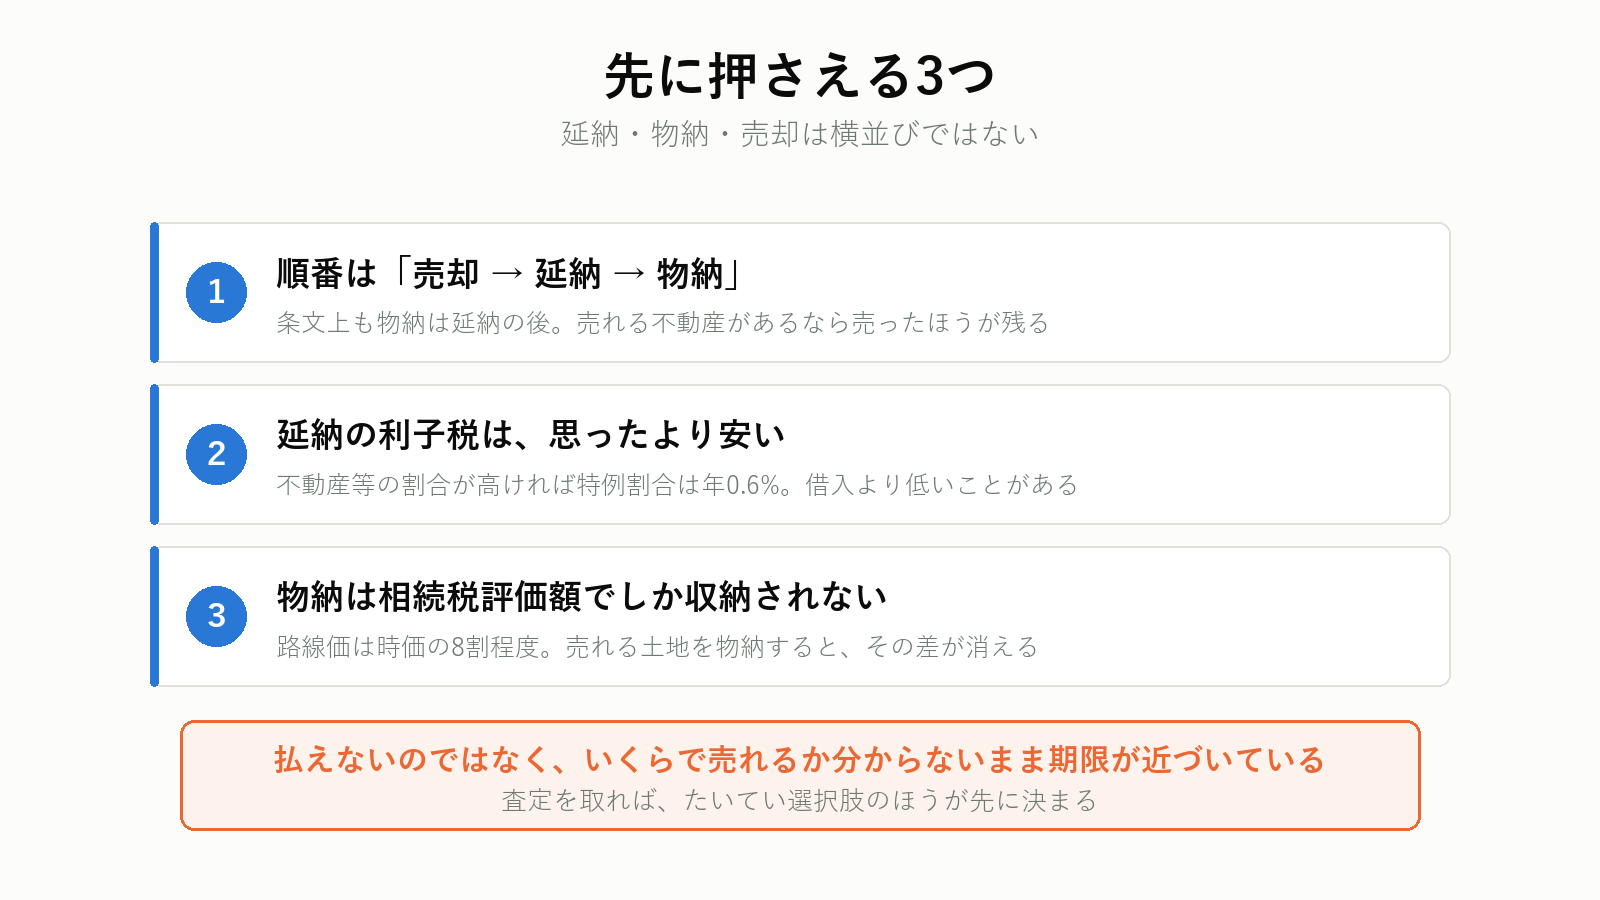
1. 順番は「売却 → 延納 → 物納」
条文上も物納は延納の後です。実務でも、売れる不動産があるなら売ったほうが残ります。
2. 延納の利子税は、思ったより安い
不動産等の割合が高ければ、特例割合は年0.6%。借入より低いことがあります。
3. 物納は相続税評価額でしか収納されない
路線価は時価の8割程度です。売れる土地を物納すると、その差が消えます。
払えるかどうかは、実家の値段が分かってから
「売るか物納か」は、いくらで売れるかが分からないと決まりません。 相続した不動産の査定に対応していて、申し込みは無料です。

プロモーションを含みます。
期限は10か月、原則は現金一括
相続税の申告期限と納期限は同じです。相続の開始があったことを知った日の翌日から10か月以内(相続税法27条1項)。
この10か月で、次を全部やることになります。
| やること | かかる期間の目安 |
|---|---|
| 戸籍を集めて相続人を確定する | 1〜2か月 |
| 財産と債務を洗い出す | 1〜2か月 |
| 不動産の評価をする | 1か月 |
| 遺産分割協議をまとめる | 読めない |
| 申告書を作る | 1か月 |
| 納税資金を用意する | 売却なら3〜6か月 |
詰まるのは、たいてい遺産分割と売却です。 どちらも相手のある話なので、自分の努力では縮まりません。
いくらかかるかの見当は相続税の早見表でつけられます。
順番は「売却 → 延納 → 物納」
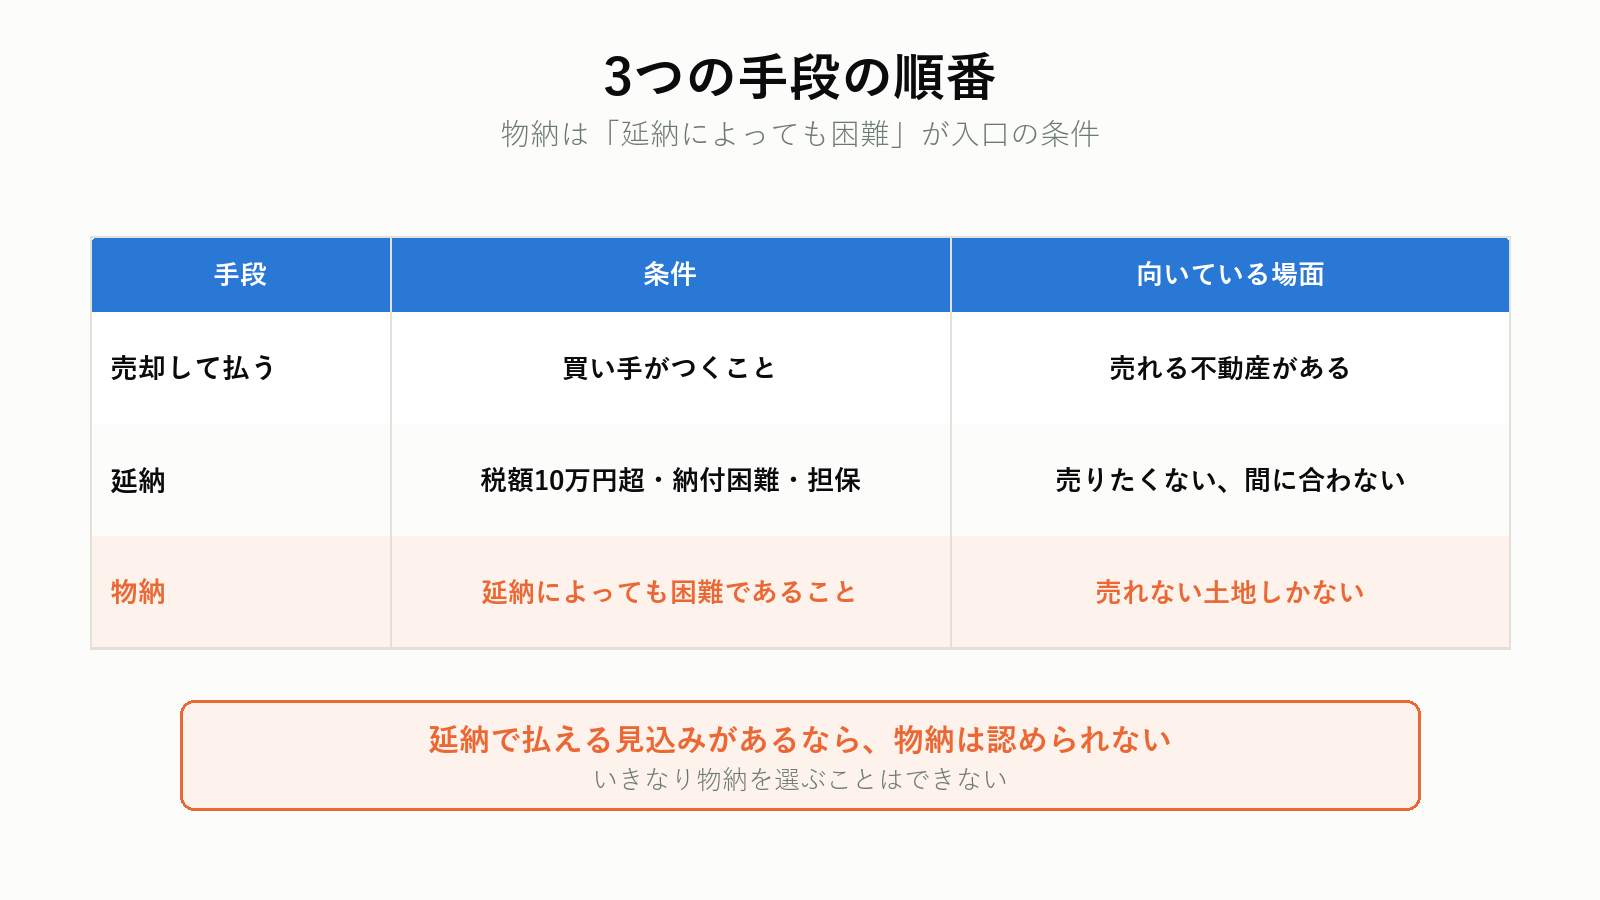
| 手段 | 条件 | 向いている場面 |
|---|---|---|
| 売却して払う | 買い手がつくこと | 売れる不動産がある。いちばん手取りが残る |
| 延納 | 税額10万円超、現金納付が困難、担保 | 売りたくない、または売却が間に合わない |
| 物納 | 延納でも困難であること | 売れない土地しかない |
物納の条文にはこう書いてあります。
税務署長は、納税義務者について……納付すべき相続税額を延納によつても金銭で納付することを困難とする事由がある場合においては、納税義務者の申請により……物納の許可をすることができる(相続税法41条1項)
「延納によっても困難」が入口の条件です。 延納で払える見込みがあるなら、物納は認められません。
延納の要件
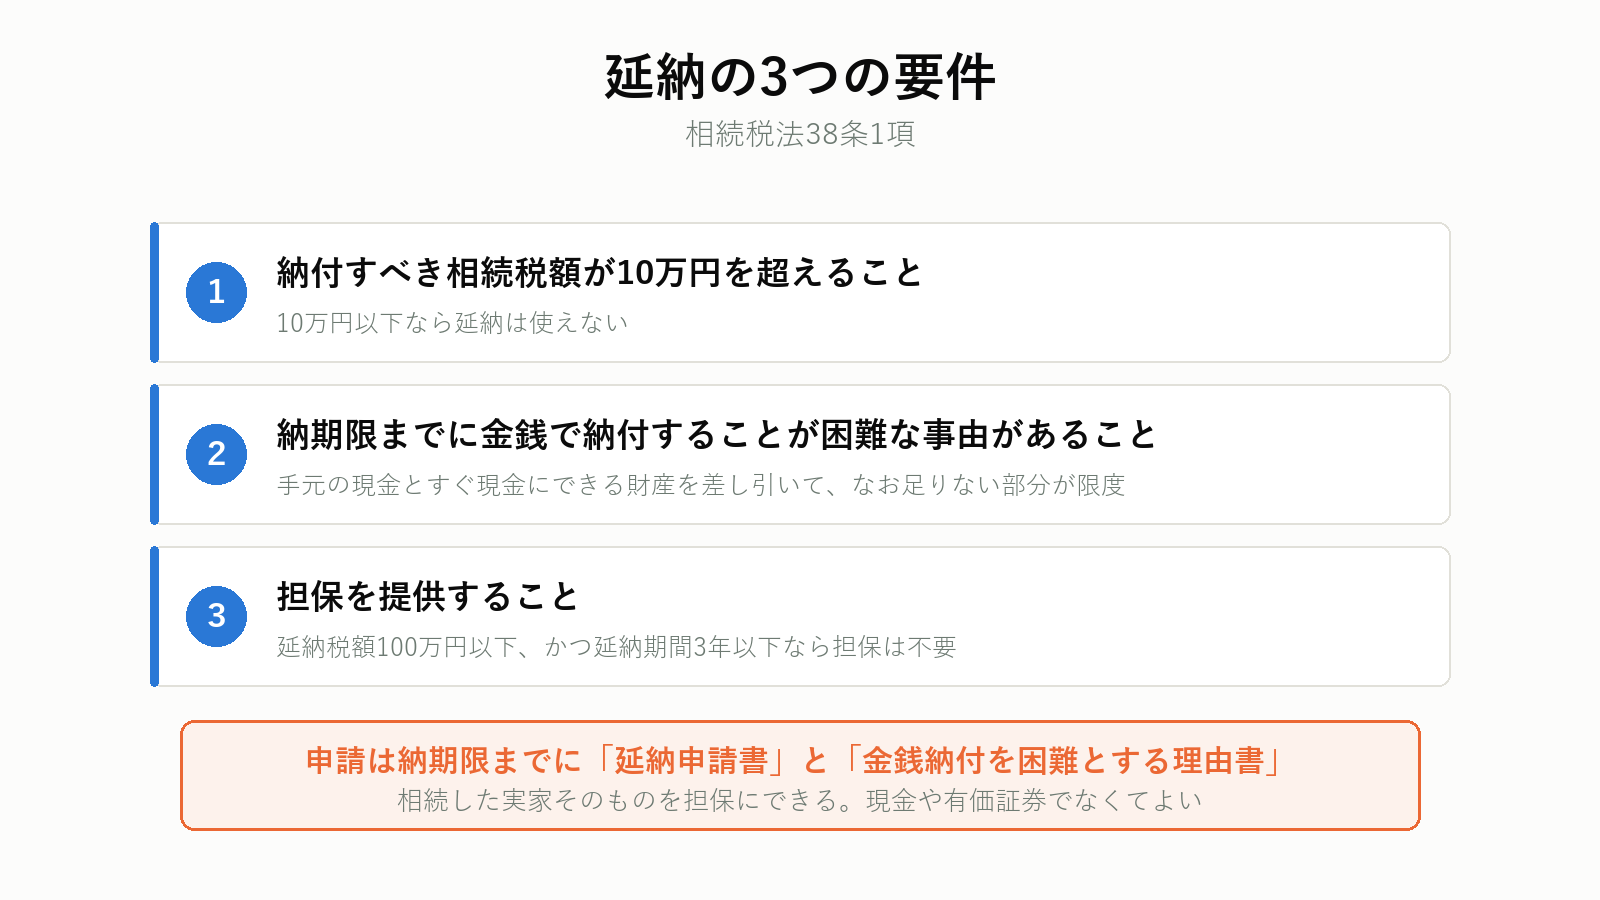
相続税法38条1項です。要件は3つあります。
1. 納付すべき相続税額が10万円を超えること
2. 納期限までに金銭で納付することを困難とする事由があること
手元の現金と、すぐ現金にできる財産を差し引いて、なお足りない部分が限度です。「不動産があるから困難」ではなく、預貯金がいくらあるかで判定されます。
3. 担保を提供すること
ただし延納税額が100万円以下で、かつ延納期間が3年以下なら担保は不要です。
申請は納期限までに「延納申請書」と「金銭納付を困難とする理由書」を提出します。
延納の期間と利子税
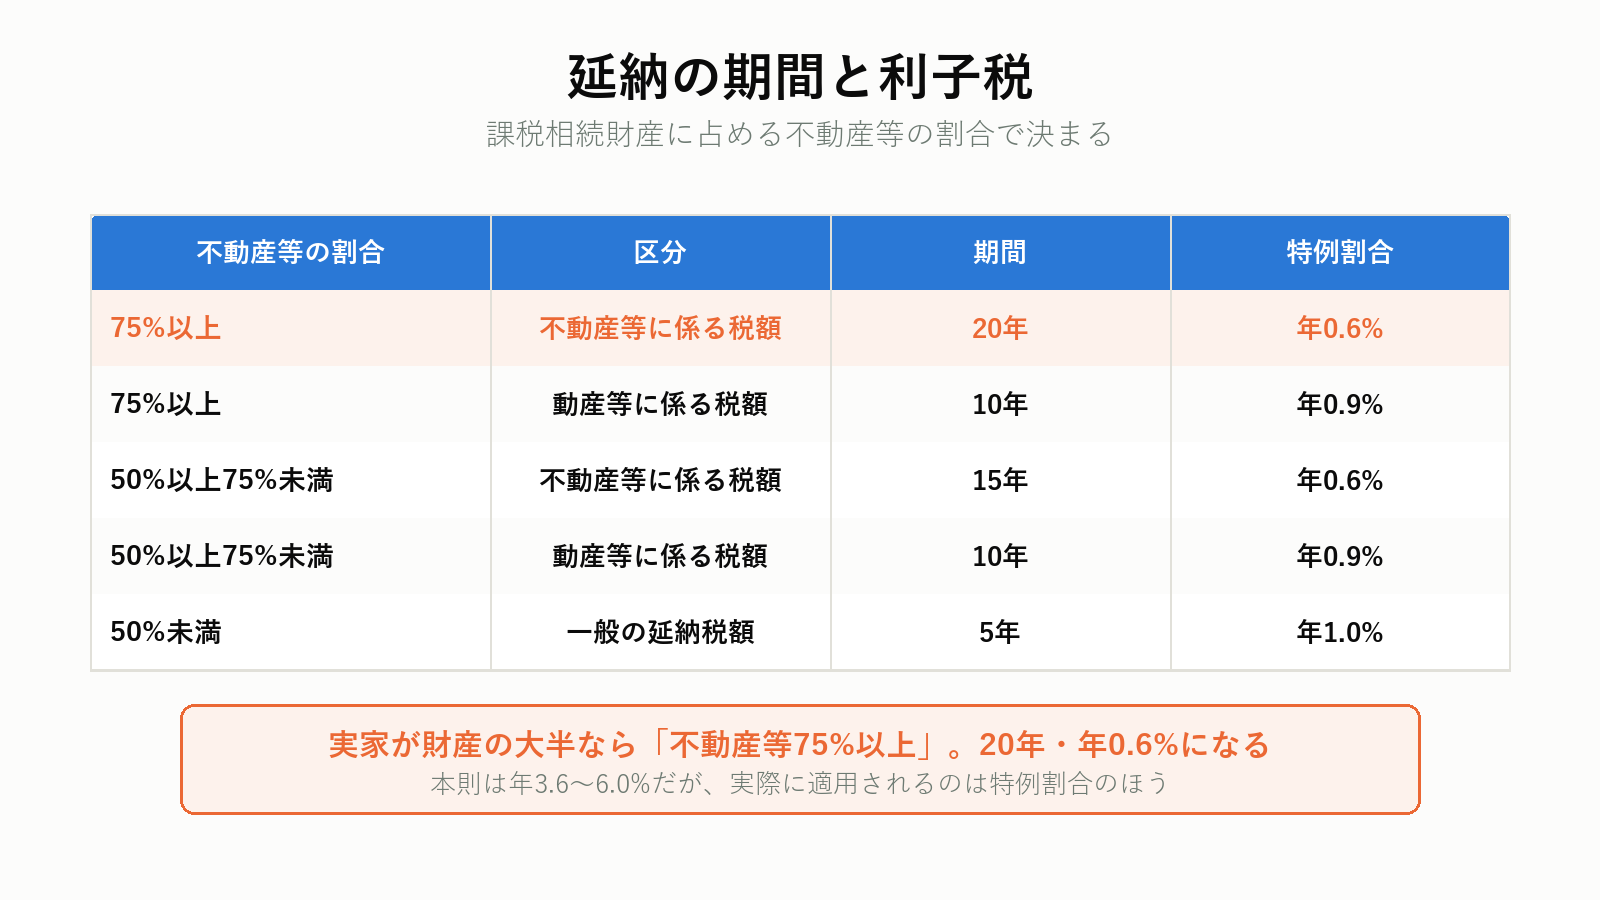
課税相続財産のうち不動産等が占める割合で、期間も利率も変わります。
| 不動産等の割合 | 区分 | 期間 | 利子税(本則) | 特例割合 |
|---|---|---|---|---|
| 75%以上 | 不動産等に係る税額 | 20年 | 年3.6% | 年0.6% |
| 75%以上 | 動産等に係る税額 | 10年 | 年5.4% | 年0.9% |
| 50%以上75%未満 | 不動産等に係る税額 | 15年 | 年3.6% | 年0.6% |
| 50%以上75%未満 | 動産等に係る税額 | 10年 | 年5.4% | 年0.9% |
| 50%未満 | 一般の延納税額 | 5年 | 年6.0% | 年1.0% |
実際に適用されるのは特例割合のほうです。 年0.6〜1.0%は、住宅ローン以外の借入と比べればかなり低い水準です。
実家が財産の大半を占める家庭は「不動産等の割合75%以上」に入ることが多く、その場合は20年・年0.6%になります。
ただし延納税額が少ないと期間が縮みます。延納税額が50万円(不動産等の割合が5割以上なら150万円)未満のときは、延納税額を10万円で割った年数が上限です。
みどりたくみ先生物納は「延納でも無理」が前提
物納は、延納でも払えないときの最後の手段です。順番が条文で決まっています。
申請は納期限までに、物納申請書と物納手続関係書類を提出します(相続税法42条1項)。税務署長は申請書の提出期限の翌日から3か月以内に許可または却下を判断します(同条2項)。
書類が揃わないと、そもそも審査が始まりません。 測量図、境界確認書、登記事項証明書、公図、上下水道の図面。実家の場合、ここで止まることが非常に多いです。
みどりたくみ先生物納できる財産の順位
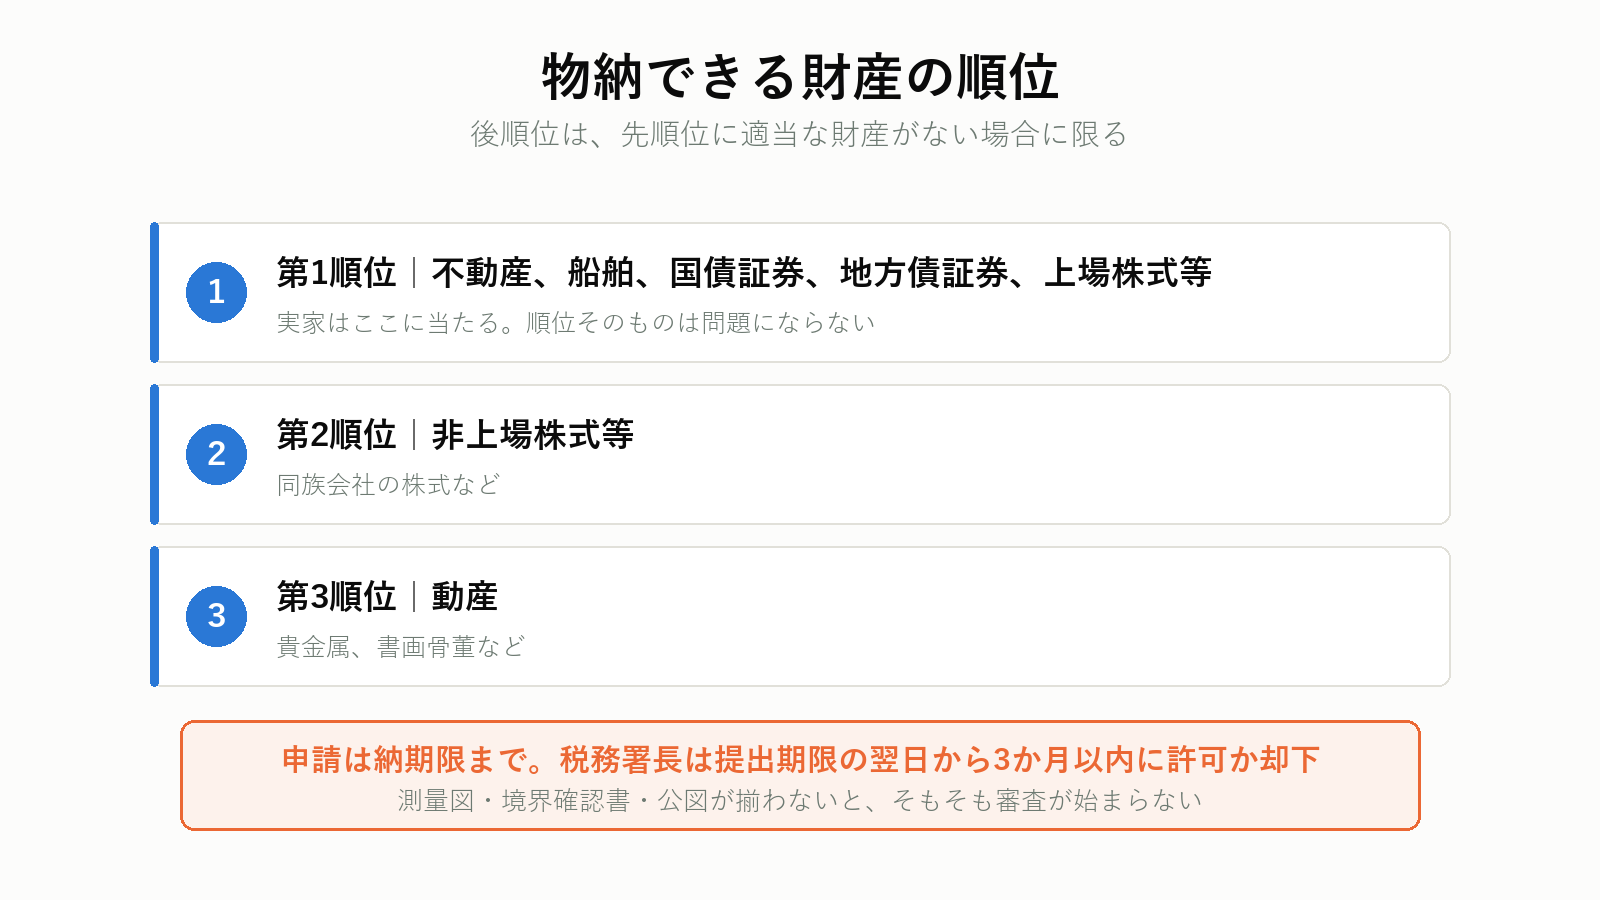
| 順位 | 財産 |
|---|---|
| 第1順位 | 不動産、船舶、国債証券、地方債証券、上場株式等 |
| 第2順位 | 非上場株式等 |
| 第3順位 | 動産 |
後順位の財産は、先順位に適当な財産がないと認められる場合に限られます。
実家は第1順位の「不動産」に当たるので、順位そのものは問題になりません。問題になるのは次です。
物納できない財産・後回しになる財産
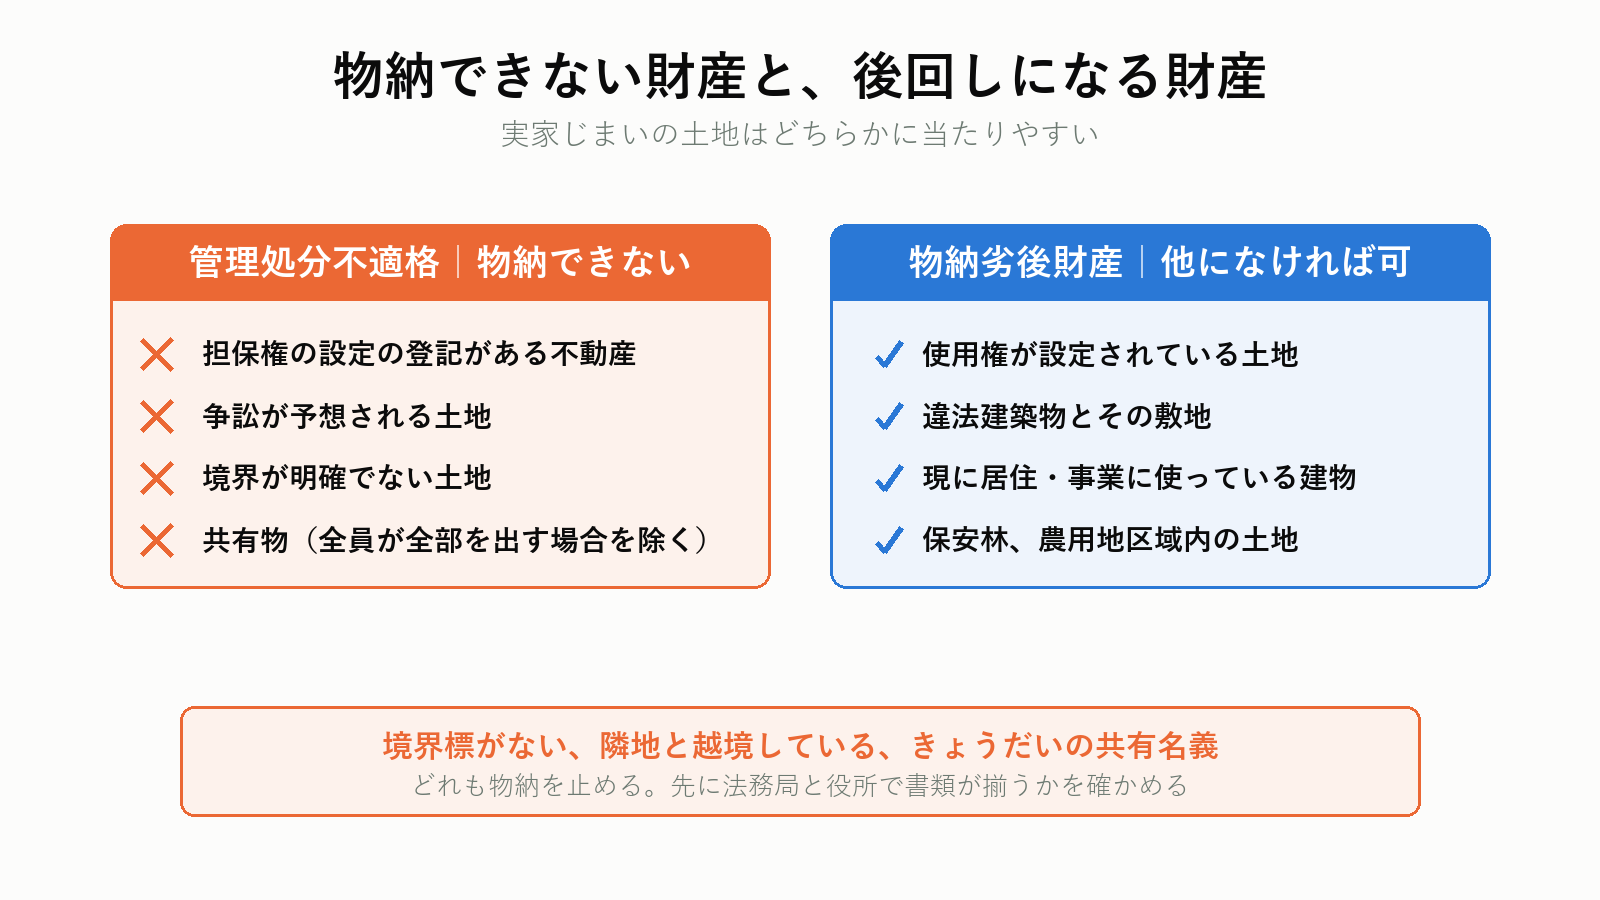
管理処分不適格財産は、そもそも物納に充てられません。
- 担保権の設定の登記がされている不動産
- 争訟が予想される土地
- 境界が明確でない土地
- 共有物(共有者全員が持分の全部を物納する場合を除く)
物納劣後財産は、他に適当な財産がない場合に限って充てられます。
- 使用権が設定されている土地
- 違法建築物とその敷地
- 現に居住または事業の用に供している建物
- 配偶者居住権の目的となっている建物とその敷地
- 保安林、農用地区域内の土地
実家じまいで出てくる土地は、この2つのどこかに当たることが多いです。 境界標がない、隣地と越境している、きょうだいの共有名義になっている。どれも物納を止めます。
境界の確定は境界確定測量の費用で扱っています。
収納されるのは相続税評価額
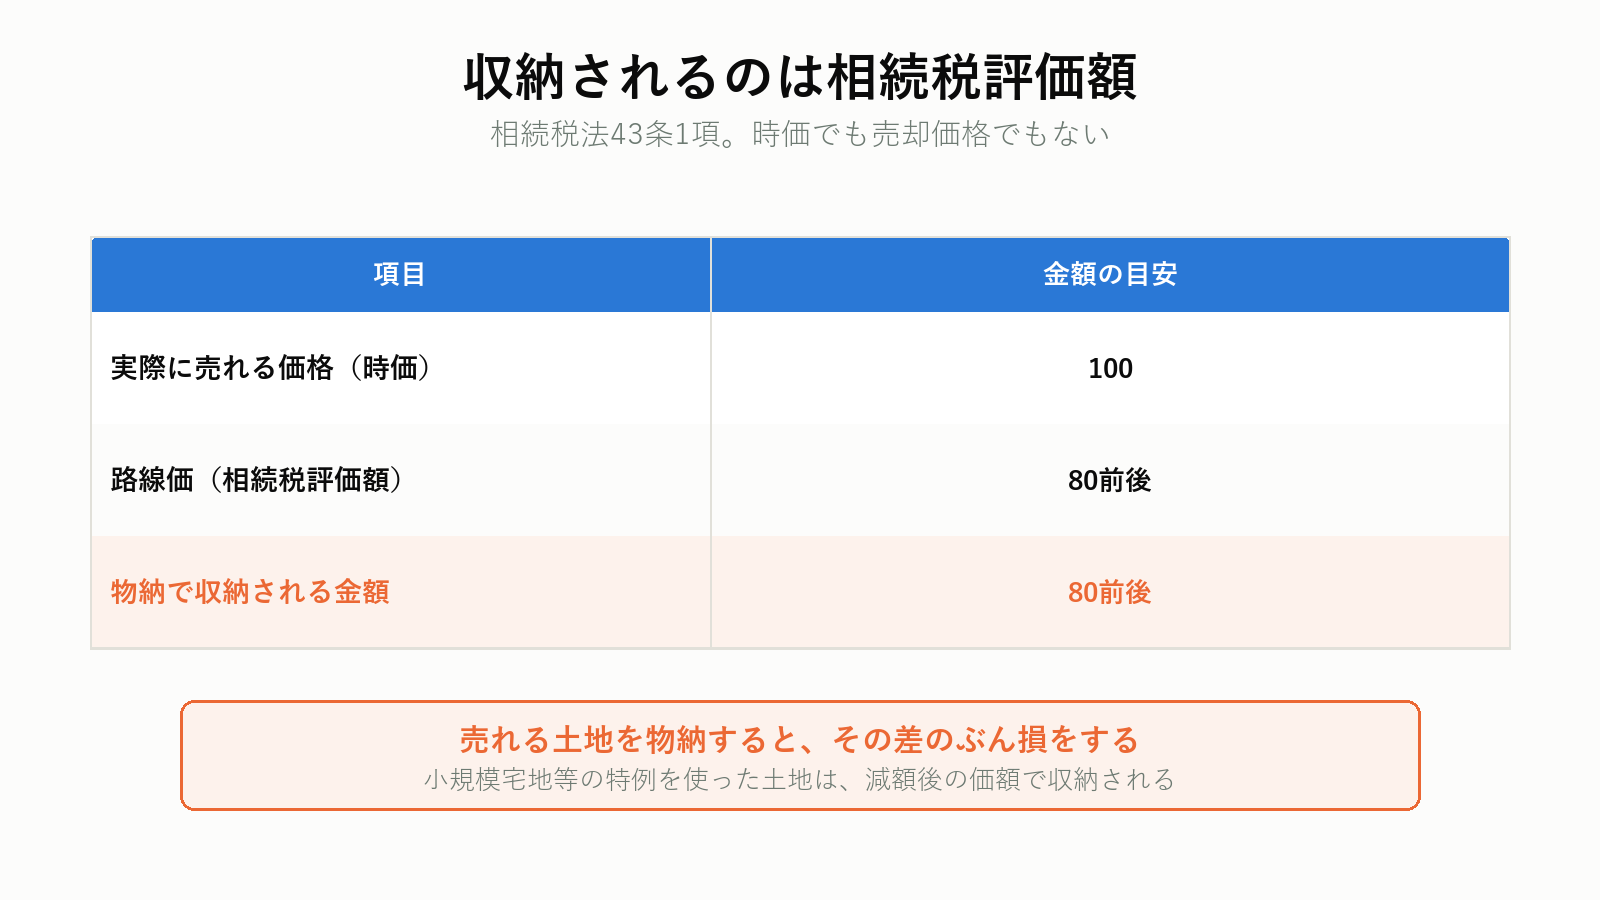
物納のいちばんの落とし穴です。相続税法43条1項。
物納財産の収納価額は、課税価格計算の基礎となつた当該財産の価額による
つまり相続税評価額で引き取られます。時価でも、売却できる金額でもありません。
| 金額の目安 | |
|---|---|
| 実際に売れる価格(時価) | 100 |
| 路線価(相続税評価額) | 80前後 |
| 物納で収納される金額 | 80前後 |
売れる土地を物納すると、20%ぶん損をします。 売れば100の現金が入り、そこから税を払って残りが手元に残ります。物納なら80の税金が消えるだけです。
さらに注意すべき点があります。小規模宅地等の特例を使った土地は、特例適用後の減額された価額で収納されます。 8割引きの評価で引き取られるので、差はもっと開きます。
小規模宅地等の特例は小規模宅地等の特例で扱っています。
みどりたくみ先生売って払うのが基本になる理由
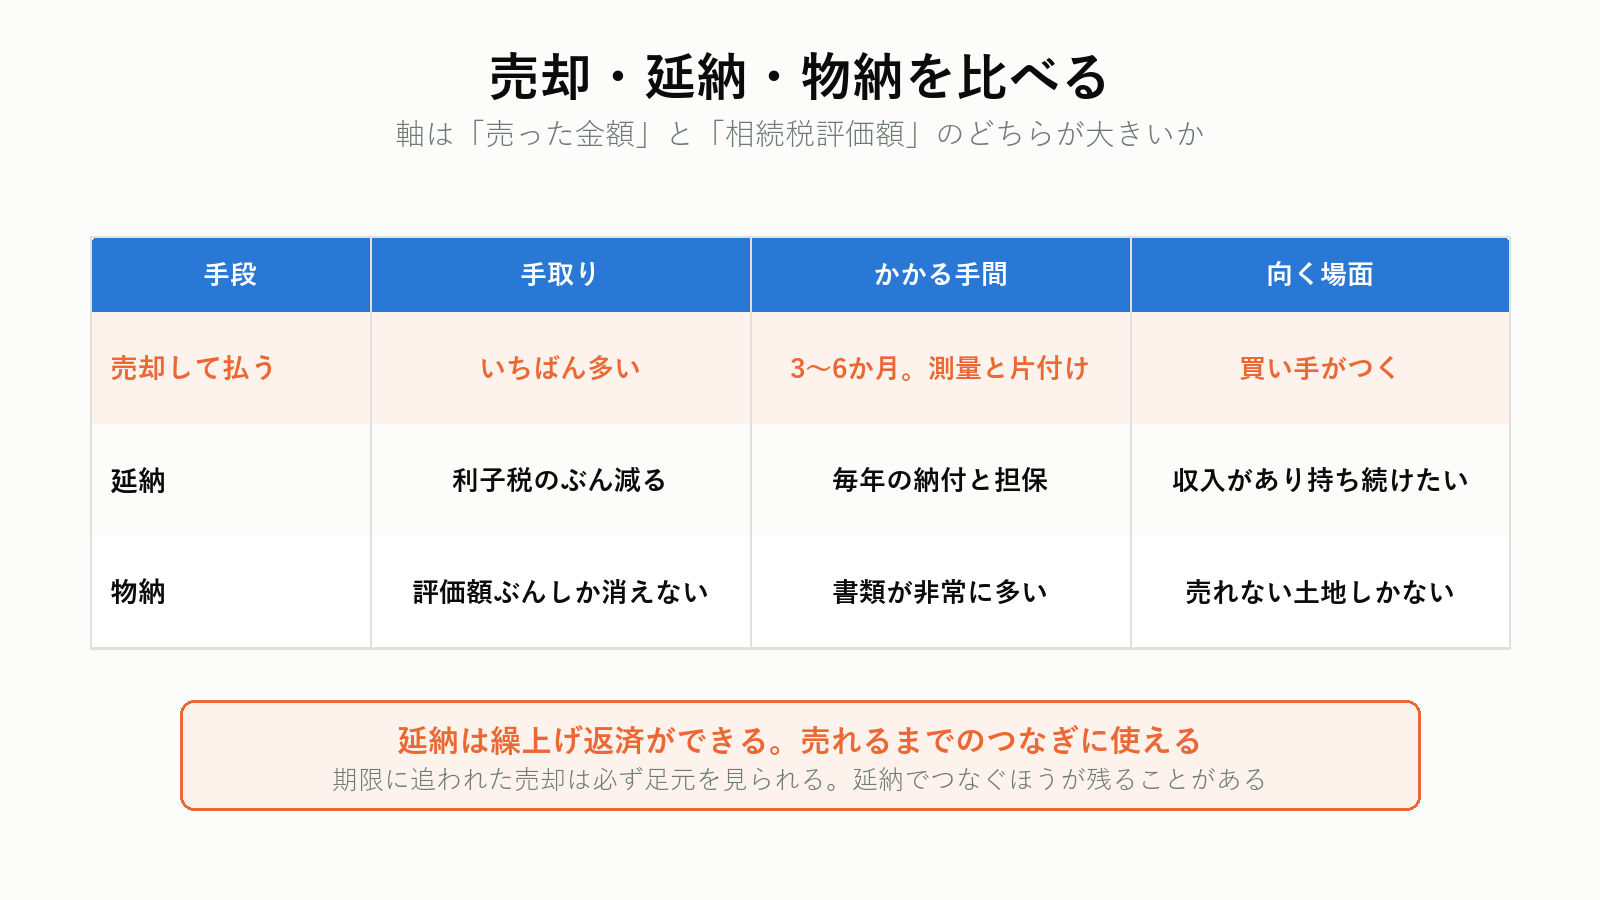
| 手取り | かかる手間 | 向く場面 | |
|---|---|---|---|
| 売却して払う | いちばん多い | 3〜6か月、測量や残置物の片付け | 買い手がつく |
| 延納 | 利子税のぶん減る | 毎年の納付と担保 | 収入があり、持ち続けたい |
| 物納 | 評価額ぶんしか消えない | 書類が非常に多い。3か月審査 | 売れない土地しかない |
判断の軸は1つです。「売った金額」と「相続税評価額」のどちらが大きいか。
売った金額のほうが大きければ売却、小さければ物納を検討する。それだけです。ただしその比較は、査定を取らないと始まりません。
相続した家を売るときの税金は相続した実家を売るときの税金で扱っています。
売れない土地かどうかを、先に確かめる
再建築不可、無道路地、残置物あり。仲介で買い手がつかない土地でも、買取なら値がつくことがあります。 その金額が相続税評価額を上回るなら、物納より売却です。査定は無料です。

プロモーションを含みます。
10か月に間に合わないとき
売却が間に合わない、分割協議がまとまらない。よくあることです。
まず申告だけは期限内に出してください。 納税が遅れることと、申告しないことは別の話です。
| 状況 | どうするか |
|---|---|
| 分割がまとまらない | 未分割のまま法定相続分で申告する(相続税法55条) |
| 売却が間に合わない | 延納を申請する。売れたら繰上げ返済できる |
| 現金が一時的に足りない | 預貯金の仮払い制度(1金融機関150万円まで)を使う |
| 相続人の1人が払えない | 他の相続人に連帯納付義務が及ぶ |
未分割で申告すると、配偶者の税額軽減と小規模宅地等の特例が使えません。 ただし「申告期限後3年以内の分割見込書」を出しておけば、分割がまとまった後に更正の請求で取り戻せます。
この見込書を出し忘れると、あとから特例を使えなくなります。 未分割で出すなら、必ず添付してください。
連帯納付義務にも注意してください。 きょうだいの1人が払わないと、他の相続人に請求が来ます。相続で得た財産の範囲が限度ですが、他人事ではありません。
口座の凍結と仮払いは相続で口座が凍結されたときで扱っています。
みどりたくみ先生みどりたくみ先生つまずきやすい8つ
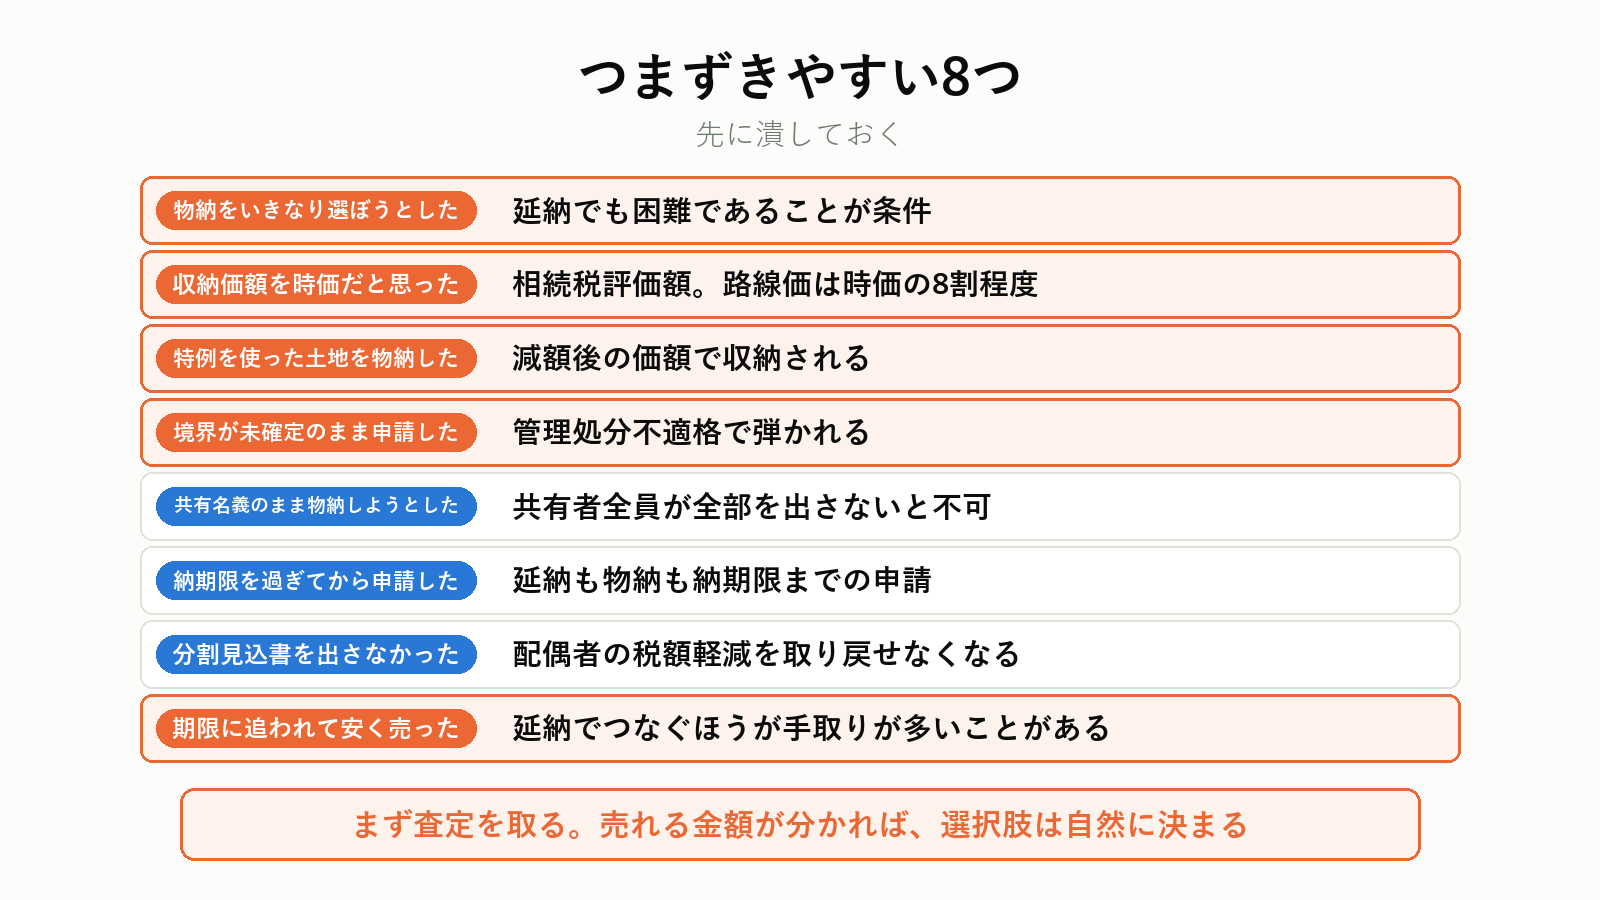
- 物納をいきなり選ぼうとした — 延納でも困難であることが条件
- 収納価額を時価だと思った — 相続税評価額。路線価は時価の8割程度
- 小規模宅地の特例を使った土地を物納した — 減額後の価額で収納される
- 境界が未確定のまま申請した — 管理処分不適格で弾かれる
- 共有名義のまま物納しようとした — 共有者全員が全部を出さないと不可
- 納期限を過ぎてから申請した — 延納も物納も納期限までの申請
- 未分割で申告し、分割見込書を出さなかった — 特例を取り戻せなくなる
- 期限に追われて安く売った — 延納でつなぐほうが手取りが多いことがある
期限が近いなら、手続きごと任せる
戸籍集めと財産の洗い出しで2か月かかると、納税資金の準備が間に合いません。相続手続きを一括で任せられ、全国60拠点以上で初回相談は無料です。

プロモーションを含みます。
よくある質問
Q. 延納の申請はいつまでですか
納期限、つまり申告期限と同じ日までです。過ぎてからは申請できません。
Q. 延納の担保に、相続した実家を出せますか
出せます。ただし抵当権が付いていない、境界が明確であるなど、担保として適格である必要があります。
Q. 延納が許可されなかったらどうなりますか
期限内に納付しなかったことになり、延滞税がかかります。令和8年は2か月まで年2.8%、超えると年9.1%です。
Q. 物納の審査に落ちたら
却下されると、納期限にさかのぼって延滞税がかかります。ただし物納申請から却下までの期間には利子税で済む取扱いがあります。
Q. 延納中に利子税は経費になりますか
なりません。相続税の利子税は必要経費や所得控除の対象外です。
Q. 相続税をクレジットカードや借入で払えますか
払えます。カード納付は決済手数料がかかり、借入は金利が延納の特例割合より高いことが多いので、比べてから決めてください。
Q. 納税資金のために生命保険を使えますか
使えます。死亡保険金は受取人固有の財産で、遺産分割を待たずに受け取れます。500万円×法定相続人の非課税枠もあります。
Q. 税務署に相談すれば待ってもらえますか
納税の猶予という制度はありますが、災害や事業廃止など要件が限られます。まず延納の検討が先です。
まとめ
- 相続税の納期限は、知った日の翌日から10か月。原則は現金一括
- 順番は「売却 → 延納 → 物納」。条文上も物納は延納の後
- 延納の要件は、税額10万円超・金銭納付が困難・担保の3つ
- 延納税額100万円以下かつ期間3年以下なら担保は不要
- 不動産等の割合75%以上なら、不動産等に対応する部分は20年・特例割合年0.6%
- 不動産等の割合50%未満なら5年・年1.0%
- 物納は「延納によっても金銭で納付することが困難」が入口の条件
- 物納の順位は、第1が不動産・上場株式等、第2が非上場株式等、第3が動産
- 境界が明確でない土地、共有物、抵当権付きの不動産は物納できない
- 収納価額は相続税評価額。路線価は時価の8割程度
- 小規模宅地等の特例を使った土地は、減額後の価額で収納される
- 売れる土地なら、売って払うのがいちばん手取りが多い
- 間に合わないときは、未分割でも期限内に申告し、分割見込書を添える
- 延納は繰上げ返済ができる。売れるまでのつなぎに使える
相続税が払えないという相談の多くは、実際には「払えない」のではなく「いくらで売れるか分からないまま期限が近づいている」状態です。 査定を取れば、たいてい選択肢のほうが先に決まります。
この記事について
執筆:葉山 湊(はやま みなと)
自身の家族の実家じまいを経験し、そのときに「どこにも書かれていなかったこと」を出発点にこのサイトを立ち上げました。税理士・弁護士などの資格は保有していません。制度や条文については、必ず一次情報(e-Gov法令検索、国税庁)にあたって記事に反映しています。
本記事の主な出典は次のとおりです。
・条文:e-Gov法令検索「相続税法」第38条・第41条〜第43条
・延滞税の割合:国税庁「No.9205 延滞税について」
利子税の特例割合は年ごとに見直されます。本記事の内容は2026年9月28日時点の法令と公表情報にもとづきます。個別の判断は税理士にご確認ください。