※本記事にはプロモーション(アフィリエイトリンク)が含まれます。
四十九日が済んで、親族が集まったときに「これ、持って帰ってもらえませんか」と切り出す。
形見分けは、気持ちの整理としては自然な行為です。ところが実務では、2つの落とし穴があります。
ひとつは税金です。相続人どうしで分けるぶんには問題ありませんが、相続人以外の人に渡すと贈与になります。
もうひとつは相続放棄です。借金があるかどうか分からないうちに価値のあるものを分けると、放棄できなくなることがあります。
時期とマナーだけでなく、この2つの線引きまで含めて整理します。
 みどり
 たくみ先生
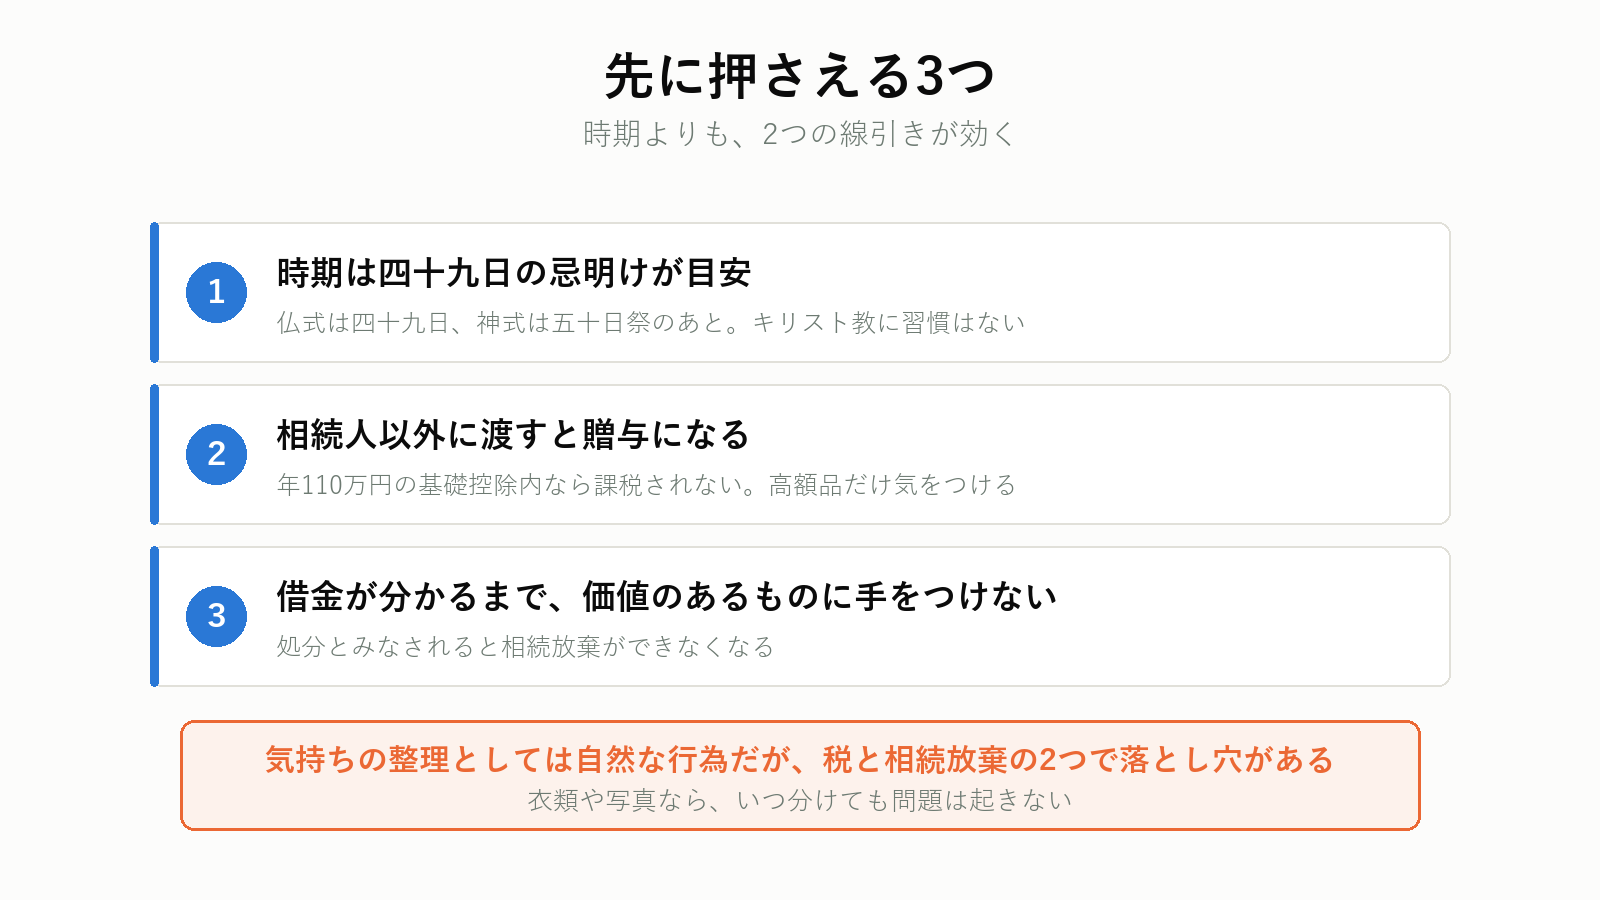
結論|先に3つ
1. 時期は四十九日の忌明けが目安
仏式なら四十九日、神式は五十日祭のあと。キリスト教には形見分けの習慣がありません。
2. 相続人以外に渡すと贈与になる
年110万円の基礎控除内なら課税されません。高額品だけ気をつけます。
3. 借金が分かるまで、価値のあるものに手をつけない
処分とみなされると相続放棄ができなくなります。

いつ渡すか
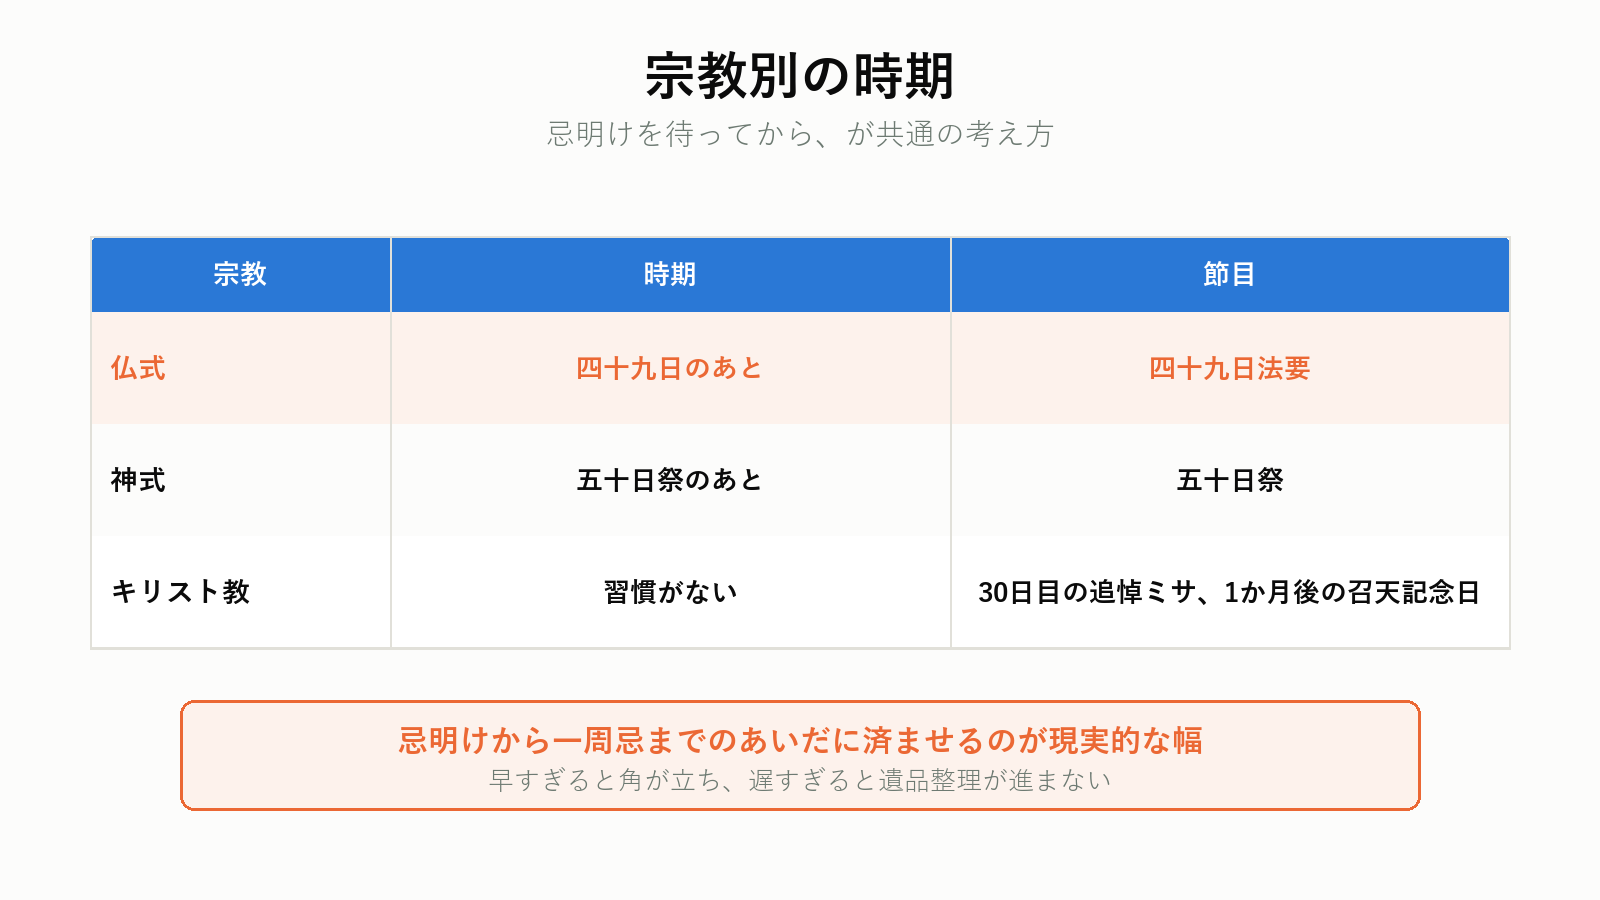
忌明けを待ってから、というのが共通の考え方です。
| 宗教 | 時期 | 節目 |
|---|---|---|
| 仏式 | 四十九日のあと | 四十九日法要 |
| 神式 | 五十日祭のあと | 五十日祭 |
| キリスト教 | 習慣がない | 30日目の追悼ミサ、1か月後の召天記念日 |
四十九日の法要に集まった機会に、その場で渡す家が多くあります。 親族がそろう数少ない場だからです。
早すぎると角が立つ
亡くなってすぐに分け始めると、「気が早い」と受け取られます。特に配偶者が存命の場合は、その人の気持ちが落ち着くまで待ってください。
遅すぎても問題になる
一周忌を過ぎると、遺品整理そのものが進みません。賃貸なら家賃が発生し続け、空き家なら管理費がかかります。
忌明けから一周忌までのあいだに済ませるのが、現実的な幅です。
みどりたくみ先生相続人どうしなら税金はかからない
まず、いちばん多いケースから押さえます。
子や配偶者どうしで遺品を分けるのは「相続」です。 贈与ではないので、贈与税はかかりません。
相続財産として、相続税の対象になります。ただし遺品の多くは評価額が低く、実際に税額へ影響することはまれです。
評価が問題になるもの
| もの | 扱い |
|---|---|
| 衣類、食器、家具 | 中古品としてほぼゼロ評価 |
| 貴金属、宝石 | 時価で評価。金相場が高いと無視できない |
| 骨董、美術品 | 時価。鑑定が要ることもある |
| 自動車 | 中古車の市場価格 |
| 着物 | 高級品でも中古市場は安い |
実務では「1個5万円未満の家庭用財産はまとめて一括評価」という扱いが取られることが多くあります。 金の指輪や高級時計は、個別に評価します。
遺産分割協議書に書くべきか
相続税の申告が必要な家では、書いておくほうが安全です。 「その他の家財一式は長男が取得する」といった書き方で足ります。
申告の要らない家では、そこまで細かく書かないのが通常です。
相続人以外に渡すと贈与になる
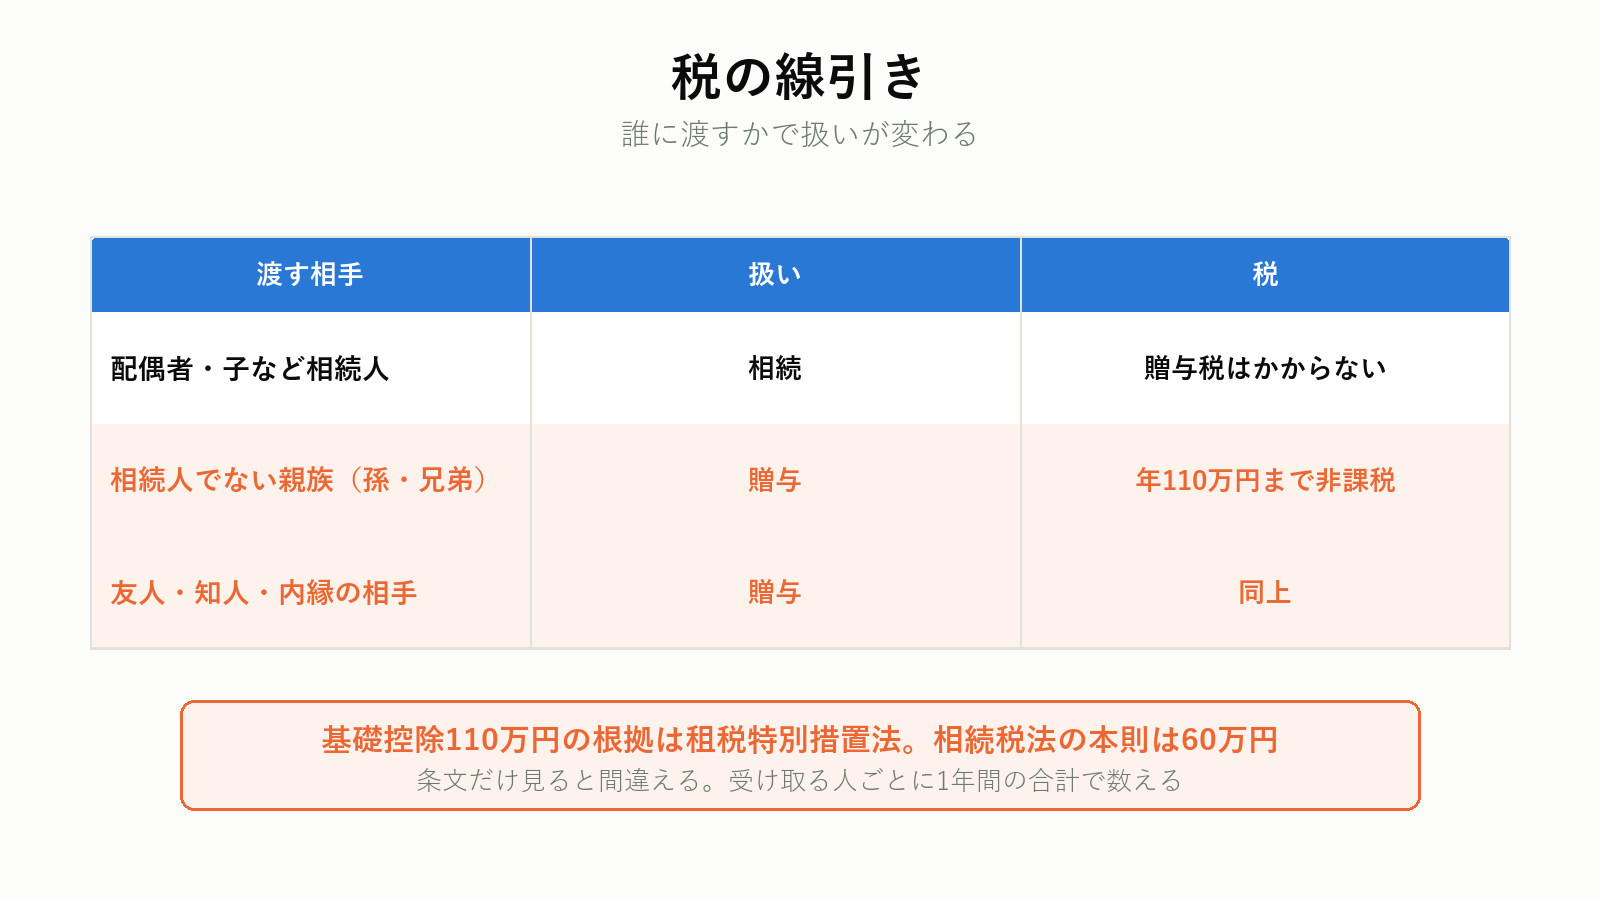
ここが誤解の多い部分です。
親の友人、内縁の相手、相続人でない孫、世話になった近所の人。こうした相手に遺品を渡すと、相続人からの贈与という扱いになります。
| 渡す相手 | 税の扱い |
|---|---|
| 配偶者・子など相続人 | 相続。贈与税はかからない |
| 相続人でない親族(孫、兄弟など) | 贈与。年110万円の基礎控除内なら非課税 |
| 友人、知人、内縁の相手 | 同上 |
基礎控除は年110万円
受け取る人ごとに、1年間の合計で110万円までです(租税特別措置法70条の2の4)。
相続税法の本則(21条の5)には「60万円」と書かれていますが、実際に使うのは措置法の110万円です。 条文だけ見ると間違えます。
110万円を超えるもの
- 金やプラチナの装身具をまとめて渡す
- ブランド時計
- 美術品、骨董
- 自動車
衣類や食器で超えることはまずありません。 気をつけるのは上の4つです。
「形見だから非課税」ではない
国税庁が非課税と定めているのは、香典、花輪代、年末年始の贈答、祝物、見舞いなどで、社会通念上相当と認められるものです(タックスアンサー No.4405)。
形見分けはこの列挙に入っていません。 高額品なら、原則どおり贈与として扱われます。
相続放棄ができなくなる行為
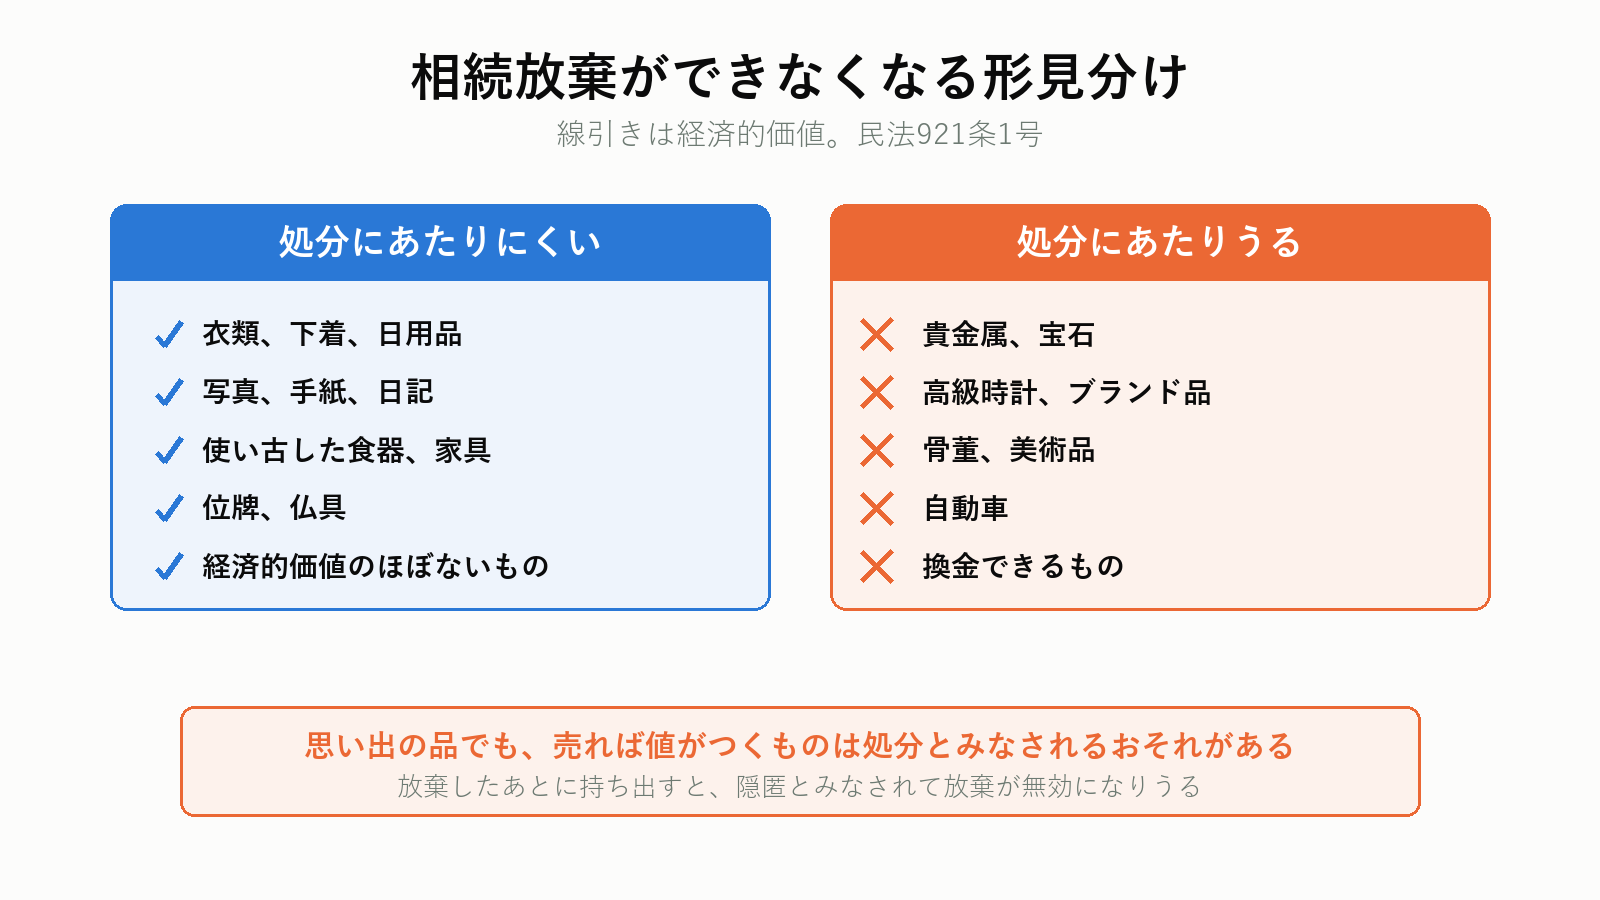
この記事でいちばん重い論点です。
民法921条1号は、相続財産の全部または一部を処分したときは、単純承認したものとみなすと定めています。単純承認になると、相続放棄はできません。
形見分けは、この「処分」にあたることがあります。
| 処分にあたりにくい | 処分にあたりうる |
|---|---|
| 衣類、下着、日用品 | 貴金属、宝石 |
| 写真、手紙、日記 | 高級時計、ブランド品 |
| 使い古した食器、家具 | 骨董、美術品 |
| 位牌、仏具 | 自動車 |
| 経済的価値のほぼないもの | 換金できるもの |
線引きは経済的価値です。 思い出の品でも、売れば値がつくものは処分とみなされるおそれがあります。
借金の有無が分かるまで待つ
親に借金があるかどうかは、信用情報機関に開示請求すれば1〜2週間で分かります。結論が出るまで、価値のあるものには手をつけないでください。
調べ方は親の借金の調べ方にまとめました。
放棄したあとに持ち帰るのも避ける
放棄した人が遺品を持ち出すと、隠匿とみなされて放棄が無効になることがあります(民法921条3号)。放棄を決めたら、写真1枚でも断ってから受け取ってください。
みどりたくみ先生何を分けるか
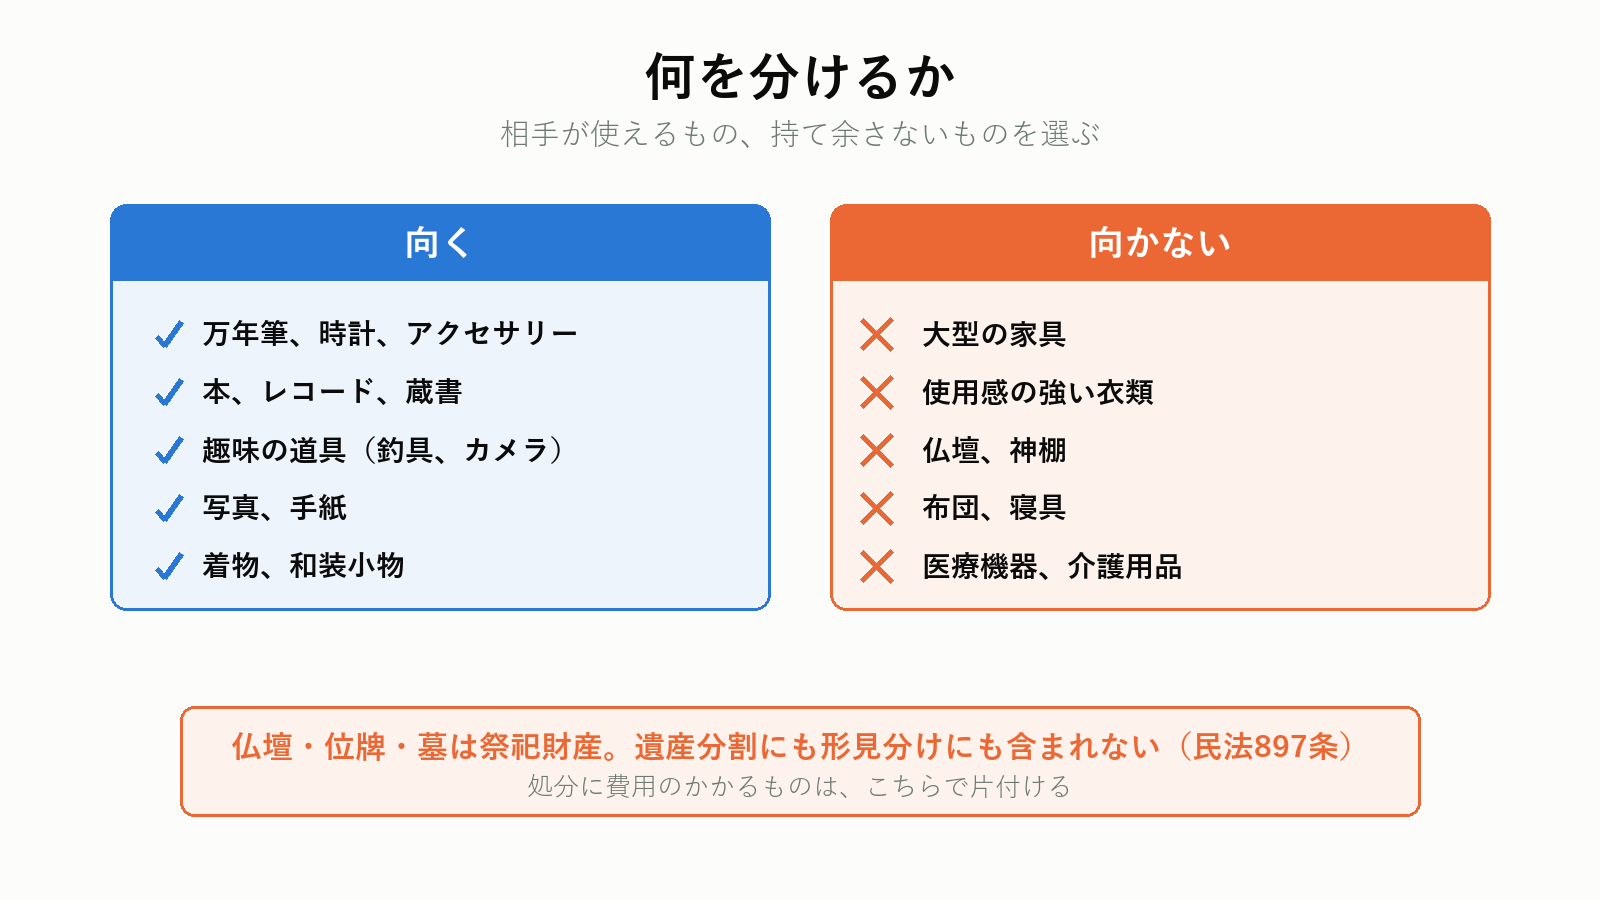
全部を分ける必要はありません。相手が使えるもの、持て余さないものを選びます。
| 向く | 向かない |
|---|---|
| 万年筆、時計、アクセサリー | 大型の家具 |
| 本、レコード、蔵書 | 使用感の強い衣類 |
| 趣味の道具(釣具、カメラ) | 仏壇、神棚 |
| 写真、手紙 | 布団、寝具 |
| 着物、和装小物 | 医療機器、介護用品 |
もらう側が困るものを渡さないのが基本です。処分に費用のかかるものは、こちらで片付けます。
みどりたくみ先生仏壇・位牌・墓は別扱い
民法897条により、系譜・祭具・墳墓は、祖先の祭祀を主宰すべき者が承継します。 遺産分割の対象にも、形見分けの対象にもなりません。
誰が継ぐかは、慣習または被相続人の指定で決まります。決まらないときは家庭裁判所が定めます。
デジタルのものはどうするか
写真データやメールは、形見分けの対象として意識されないまま消えていきます。スマートフォンやパソコンの中身は、解約する前に取り出してください。
渡し方
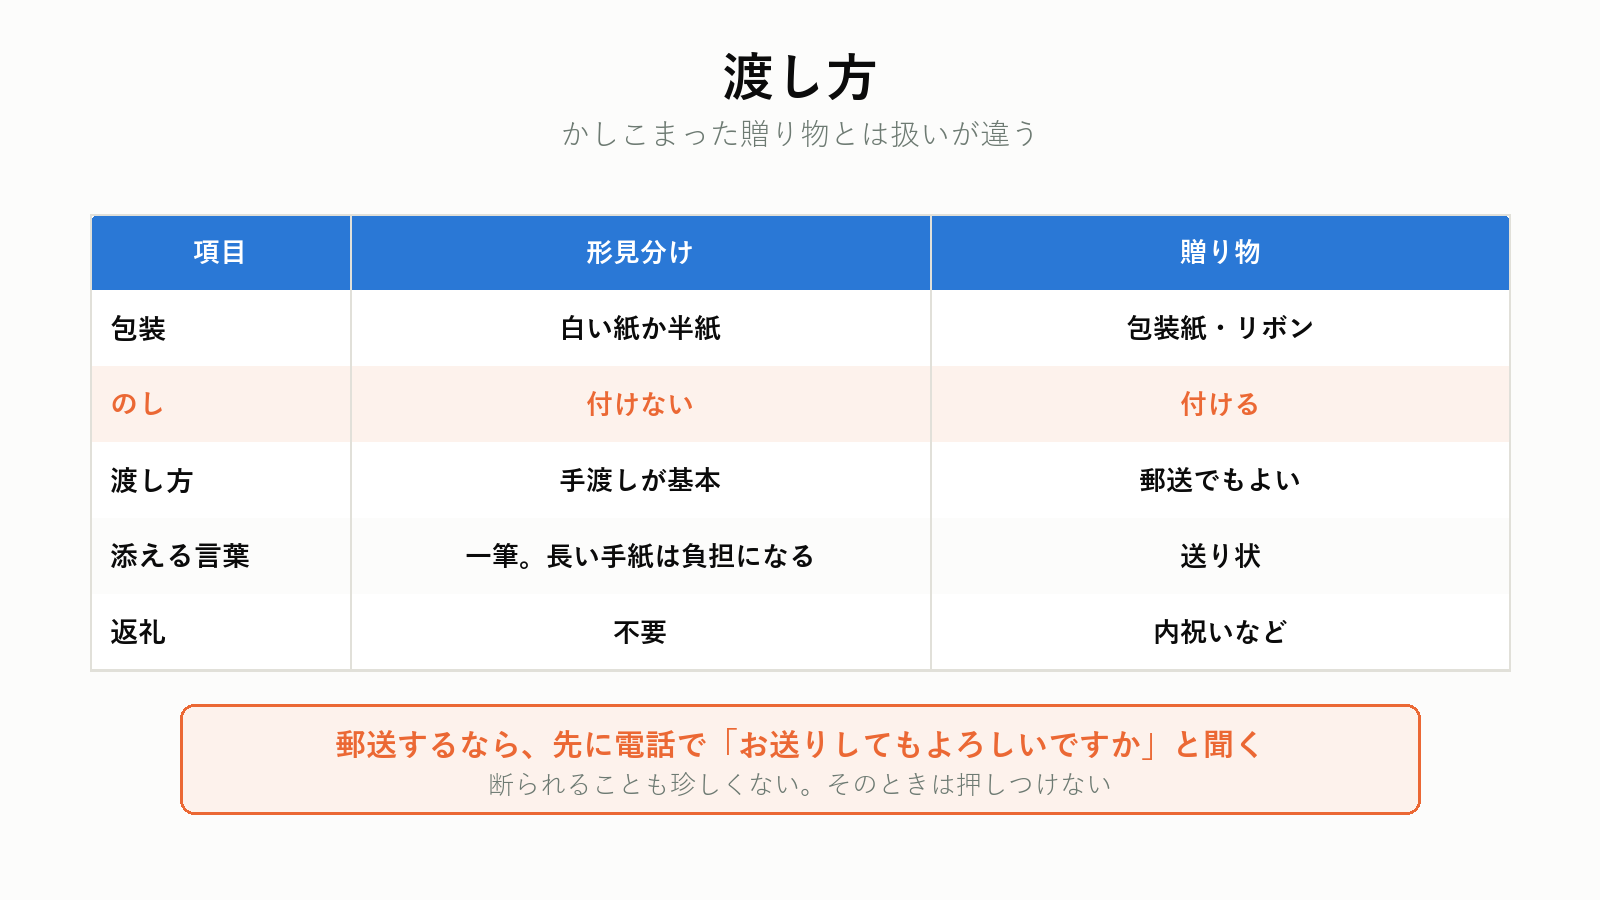
かしこまった贈り物とは扱いが違います。
包装は簡素に
白い紙、または半紙に包む程度で足ります。 華美な包装紙やリボンは使いません。
のしは付けない
形見分けは祝い事でも弔事の返礼でもないので、のしは不要です。
手渡しが基本
四十九日の法要の場か、改めて訪ねて渡します。郵送する場合は、事前に電話で確認してから送ります。
一筆添える
「母が生前お世話になりました。愛用しておりました品です」程度で構いません。長い手紙は、かえって相手に負担をかけます。
断られたとき
珍しいことではありません。 受け取る側にも事情があります。
- 保管する場所がない
- 扱いに困る(貴金属、着物)
- 遺品を持つことに抵抗がある
- 他の親族との関係で受け取りにくい
断られたら、その場で引き下がってください。 「気が変わったらいつでも」とだけ伝えておけば足ります。
押しつけると、あとに残る
形見分けでもめる家は、たいてい「渡した側の気持ち」が強すぎた場合です。相手が置き場所に困り、結局は処分することになれば、渡した意味がありません。
みどりたくみ先生誰に、どこまで声をかけるか
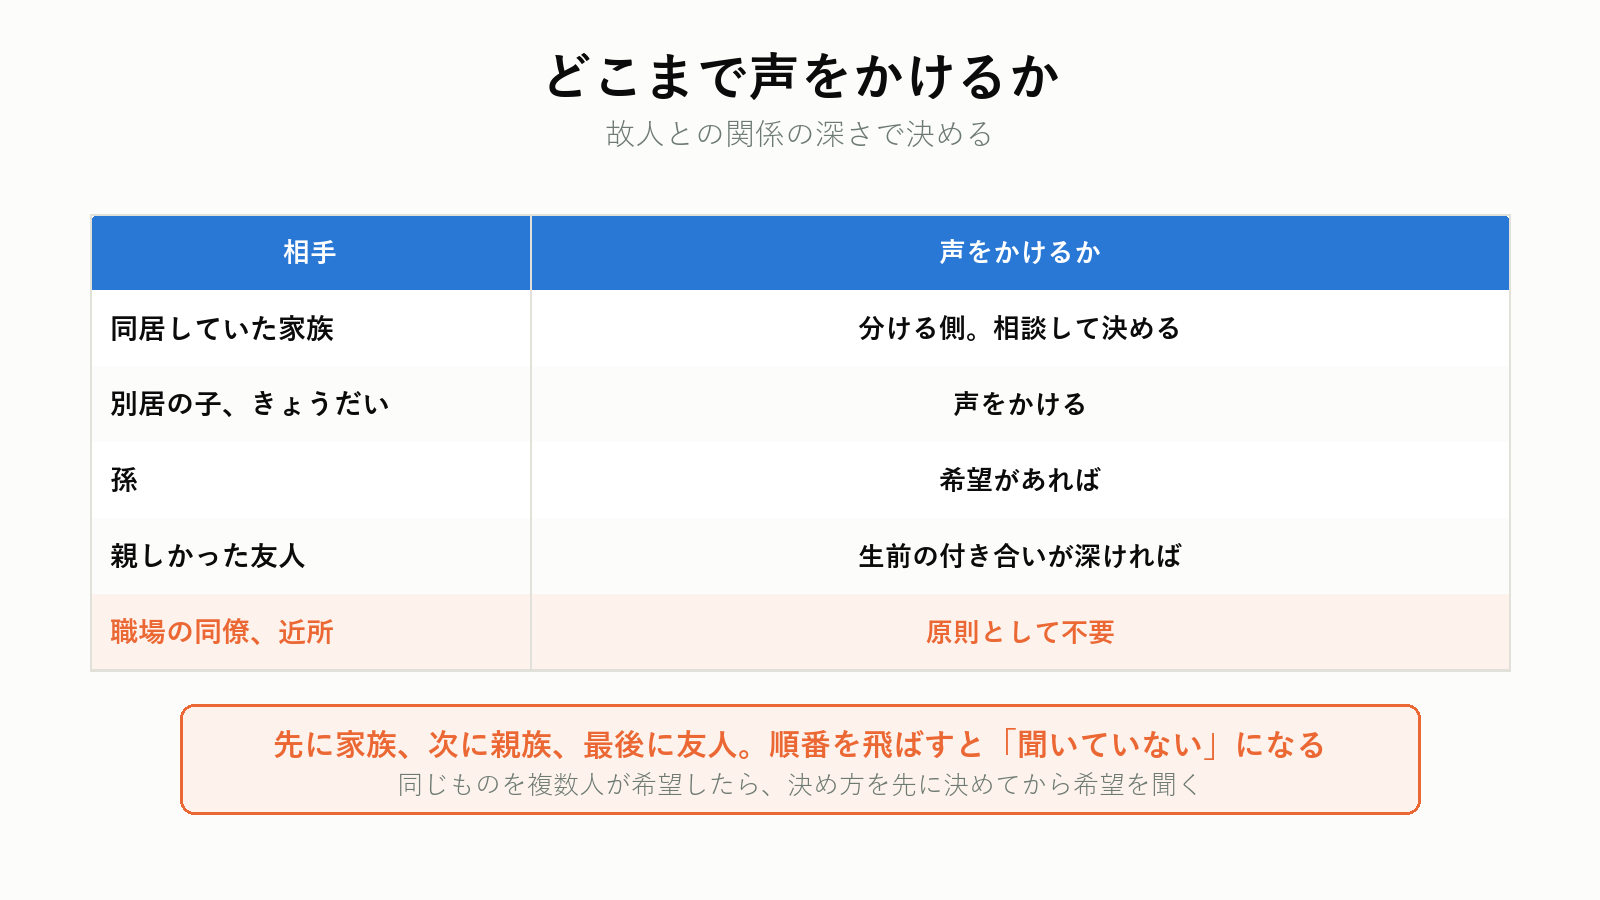
全員に均等に配る必要はありません。故人との関係の深さで決めます。
| 相手 | 声をかけるか |
|---|---|
| 同居していた家族 | 分ける側。相談して決める |
| 別居の子、きょうだい | 声をかける |
| 孫 | 希望があれば |
| 親しかった友人 | 生前の付き合いが深ければ |
| 職場の同僚、近所 | 原則として不要 |
遠い関係まで広げると、収拾がつかなくなります。 葬儀に参列した人全員に配るようなものではありません。
希望を聞く順番
先に家族で分け、そのあと親族、最後に友人という順です。順番を飛ばすと、あとから「聞いていない」という話になります。
同じものを複数人が希望したとき
くじ引きにする家もあれば、年長者から選ぶ家もあります。 どちらでも構いませんが、やり方を先に決めてから希望を聞くと揉めません。
先に希望を聞いてから決め方を相談すると、結論が誰かに有利に見えてしまいます。
みどりたくみ先生残ったものをどうするか
形見分けで出るのは、遺品全体のごく一部です。大半は残ります。
| 選択 | 向いている場面 |
|---|---|
| 自分たちで片付ける | 量が少ない。時間がある |
| 遺品整理業者に頼む | 量が多い。遠方。期限がある |
| 買取を併用する | 貴金属、着物、骨董がある |
| 寄付する | 使える家電、家具 |
買取を挟むと、整理の総額が下がります。 貴金属や着物は、処分する前に査定に出す価値があります。
ただし借金の有無が確定するまでは売らないでください。 売却は明確に処分にあたります。
費用の相場は遺品整理業者の費用相場にまとめました。

もらった側は、どうすればよいか
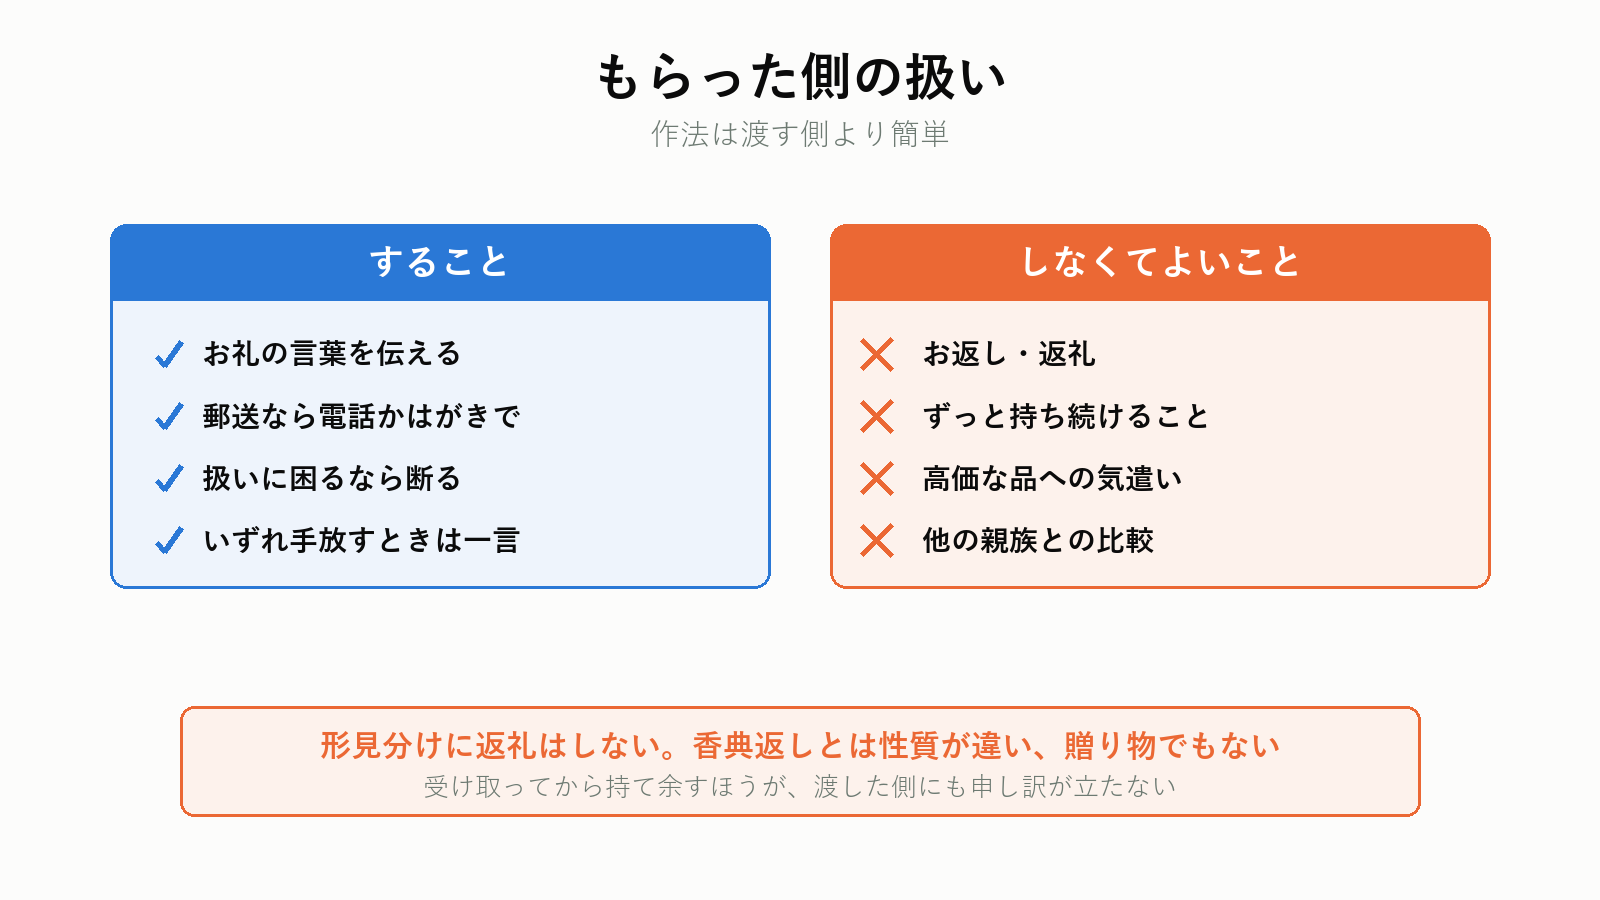
受け取る立場になることもあります。作法は渡す側より簡単です。
お返しは不要
形見分けに返礼はしません。 香典返しとは性質が違い、贈り物でもないからです。
お礼の言葉は伝える
その場で受け取ったなら口頭で足ります。郵送で届いたなら、電話か短いはがきでお礼を伝えます。
断ってもよい
置き場所がない、扱いに困る。そう感じたら断って構いません。受け取ってから持て余すほうが、渡した側にも申し訳が立ちません。
いずれ手放すとき
形見をずっと持ち続ける義務はありません。自分の代で整理することになったら、供養や買取という選択があります。
| 手放し方 | 向いているもの |
|---|---|
| 寺社での供養 | 人形、写真、手紙 |
| 買取 | 貴金属、着物、時計 |
| リサイクル | 家電、家具 |
| 処分 | 値のつかない日用品 |
渡してくれた人が存命なら、一言伝えてから動くほうが角が立ちません。
自分の代の整理も、いつかは来る
親の遺品を片付けた経験は、自分の身のまわりを見直すきっかけになります。生前整理の進め方をまとめました。
プロモーションを含みます。
つまずきやすい8つ
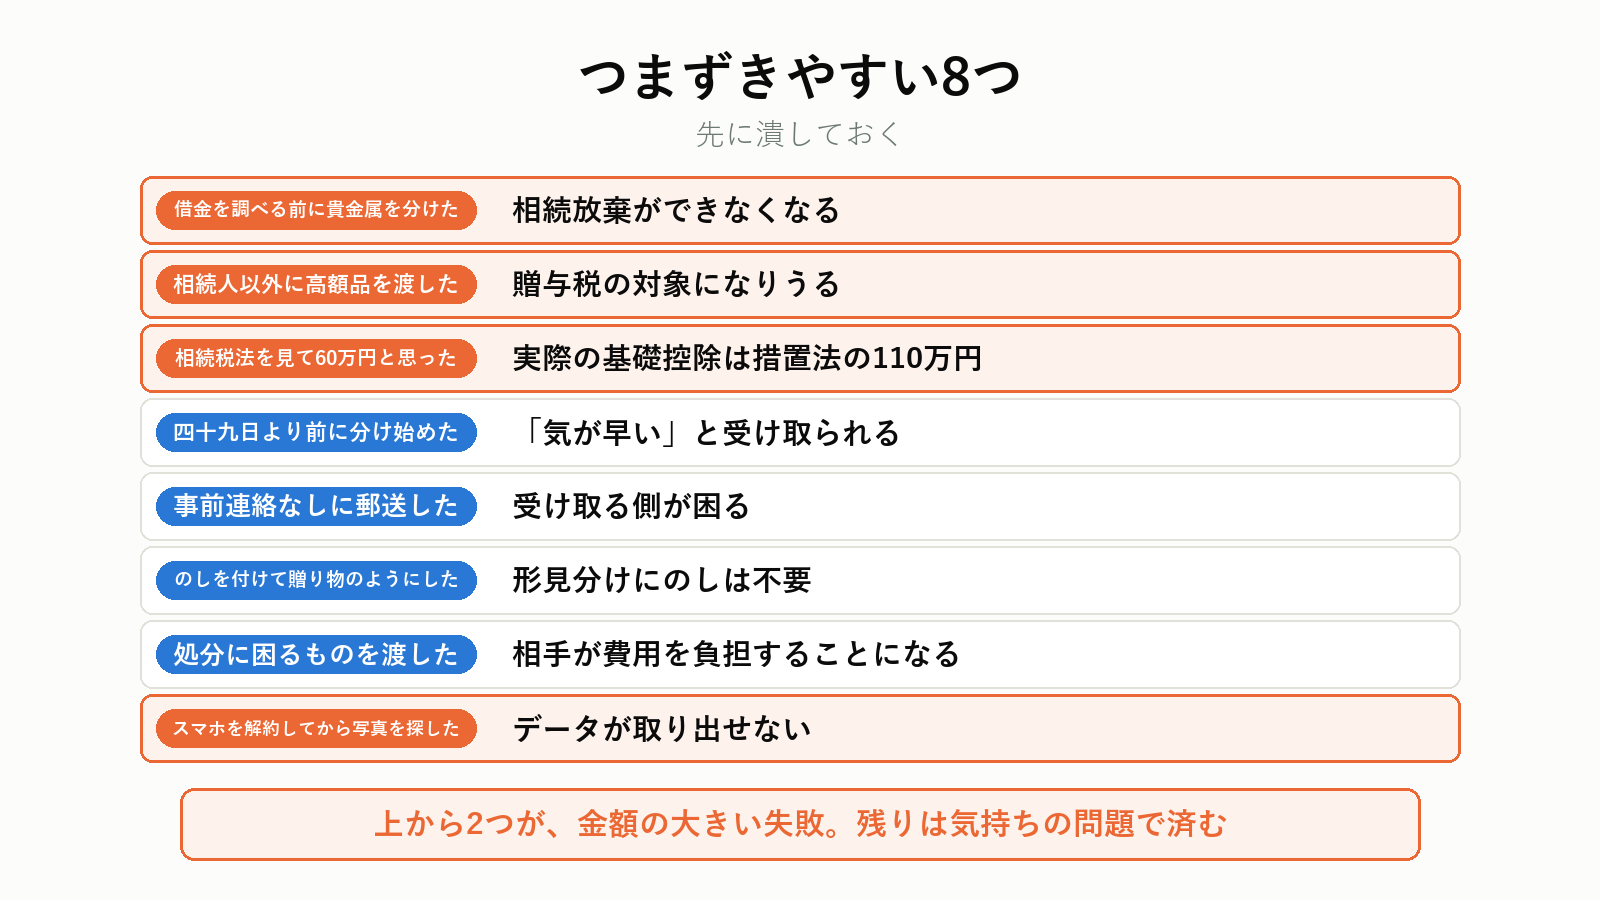
| つまずき | 何が起きるか |
|---|---|
| 借金を調べる前に貴金属を分けた | 相続放棄ができなくなる |
| 相続人以外に高額品を渡した | 贈与税の対象になりうる |
| 相続税法21条の5を見て60万円と思った | 実際の基礎控除は措置法の110万円 |
| 四十九日より前に分け始めた | 「気が早い」と受け取られる |
| 事前連絡なしに郵送した | 受け取る側が困る |
| のしを付けて贈り物のようにした | 形見分けにのしは不要 |
| 処分に困るものを渡した | 相手が費用を負担することになる |
| スマホを解約してから写真を探した | データが取り出せない |
上から2つが、金額の大きい失敗です。 残りは気持ちの問題で済みます。
よくある質問
Q. 形見分けに期限はありますか
法律上の期限はありません。ただし遺品整理の都合で、忌明けから一周忌までに済ませる家がほとんどです。
Q. 目上の人に形見分けをしてもよいのですか
かつては「目上の人には贈らない」とされていました。いまは相手が望むなら渡して構わない、という扱いが一般的です。
Q. 現金を分けるのも形見分けですか
現金は相続財産そのものなので、遺産分割の対象です。形見分けとは別に、協議のうえで分けます。
Q. 相続税の申告で、分けた遺品を申告しなくてよいですか
申告が必要な家では、家庭用財産として計上します。 1個5万円未満のものはまとめて一括で評価する扱いが一般的です。
Q. 贈与税の申告はいつまでですか
贈与を受けた年の翌年2月1日から3月15日までです。110万円以内なら申告は不要です。
Q. 遺言書に形見分けの指示がありました
遺言に従います。 相続人以外への遺贈として書かれている場合は、贈与税ではなく相続税の対象になります。この違いは大きいので、遺言書があるなら先に確認してください。
まとめ
- 時期は忌明けのあと。仏式は四十九日、神式は五十日祭。キリスト教に習慣はない
- 忌明けから一周忌までに済ませるのが現実的な幅
- 相続人どうしで分けるのは相続。贈与税はかからない
- 相続人以外に渡すと贈与。年110万円の基礎控除内なら非課税
- 基礎控除110万円の根拠は租税特別措置法。相続税法の本則は60万円なので混同しない
- 「形見だから非課税」ではない。貴金属・時計・骨董・自動車は評価額を確かめる
- 借金の有無が分かるまで、価値のあるものに手をつけない(民法921条1号)
- 放棄したあとに持ち帰ると、隠匿とみなされて放棄が無効になりうる
- 仏壇・位牌・墓は祭祀財産。遺産分割にも形見分けにも含まれない(民法897条)
- 包装は簡素に、のしは付けない。郵送するなら先に電話する
- 断られたら引き下がる。押しつけると相手が処分に困る
- スマートフォンやパソコンは、解約する前に写真データを取り出す
出典
- 贈与税の非課税財産:国税庁 タックスアンサー No.4405「贈与税がかからない場合」
- 基礎控除110万円:国税庁 タックスアンサー No.4408「贈与税の計算と税率(暦年課税)」
- 条文:民法897条・921条、相続税法21条の3・21条の5、租税特別措置法70条の2の4