※本記事にはプロモーション(アフィリエイトリンク)が含まれます。
相続税の申告期限は10か月です。
分割協議がまとまらない、実家の評価が出ない、そもそも申告が要ると知らなかった。理由はさまざまですが、気づいたときには過ぎている。
ここで何もしないでいる時間が、そのまま金額になります。 遅れた日数に応じて延滞税が積み上がり、申告のしかたによって加算税の割合が変わるからです。
ただし、法定申告期限から1か月以内に自主的に申告すれば、無申告加算税はかかりません。 条文にそう書いてあります。
国税通則法の条文と、令和8年の割合で整理します。
 みどり
 たくみ先生
結論|先に3つ
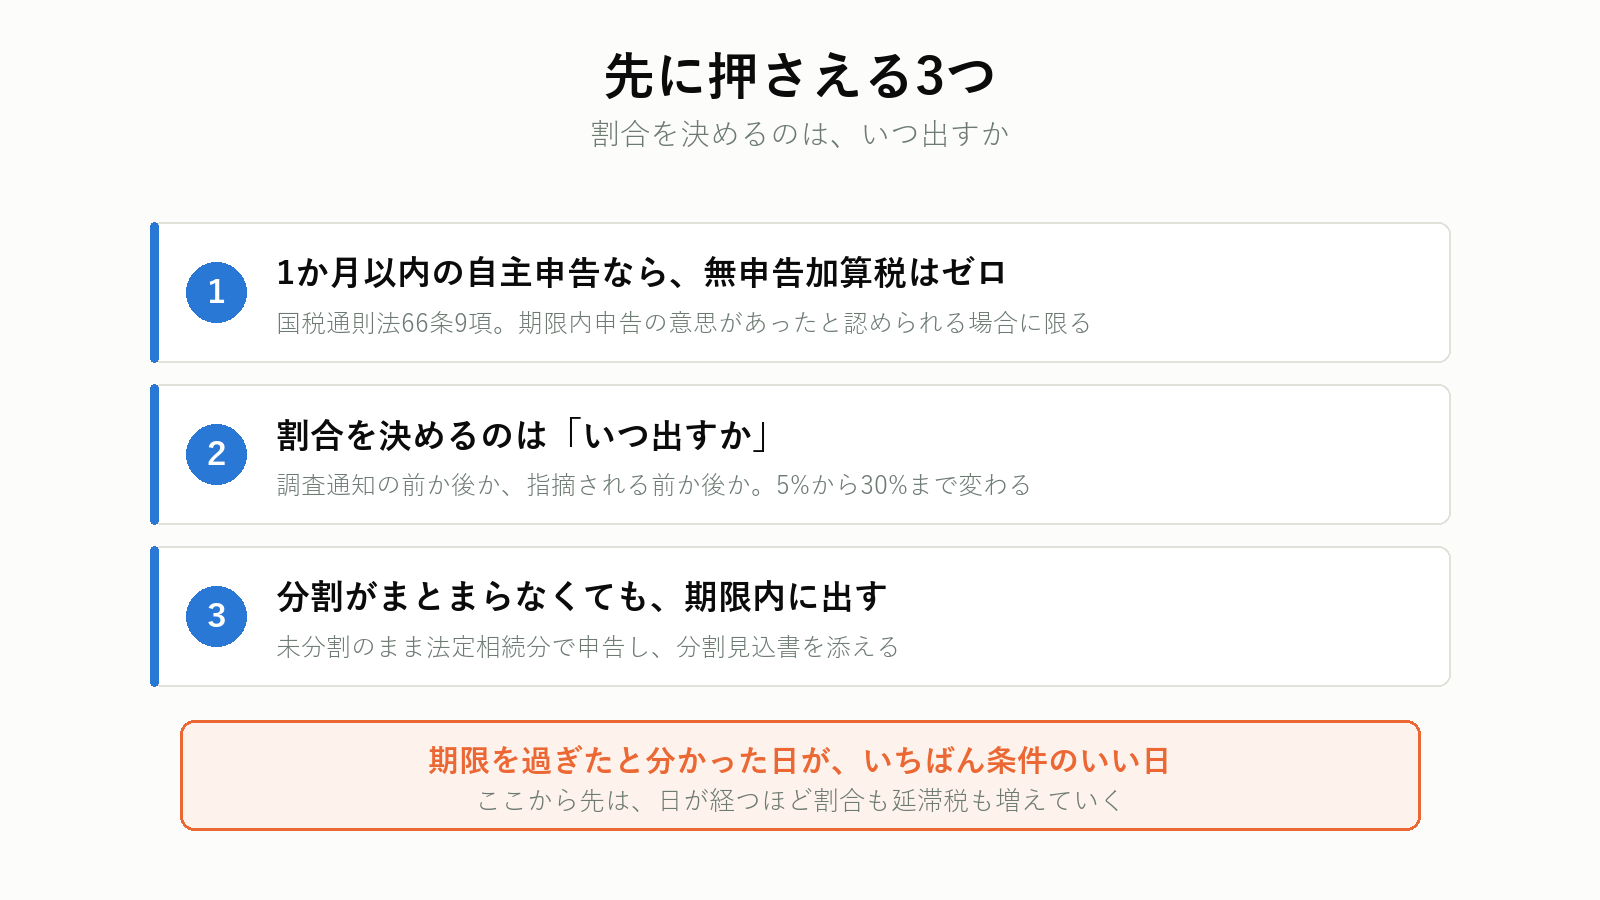
1. 1か月以内の自主申告なら、無申告加算税はゼロ
国税通則法66条9項。期限内申告の意思があったと認められる場合に限られます。
2. 割合を決めるのは「いつ出すか」
調査通知の前か後か、調査で指摘される前か後か。この3つの分岐で5%から30%まで変わります。
3. 分割がまとまらなくても、期限内に出す
未分割のまま法定相続分で申告し、分割見込書を添えます。
過ぎているなら、出し方を決めるのが先
同じ税額でも、出す順番と時期で加算税が数十万円違います。 期限後申告の経験がある税理士に、無料で紹介してもらえます。
プロモーションを含みます。
期限はいつか
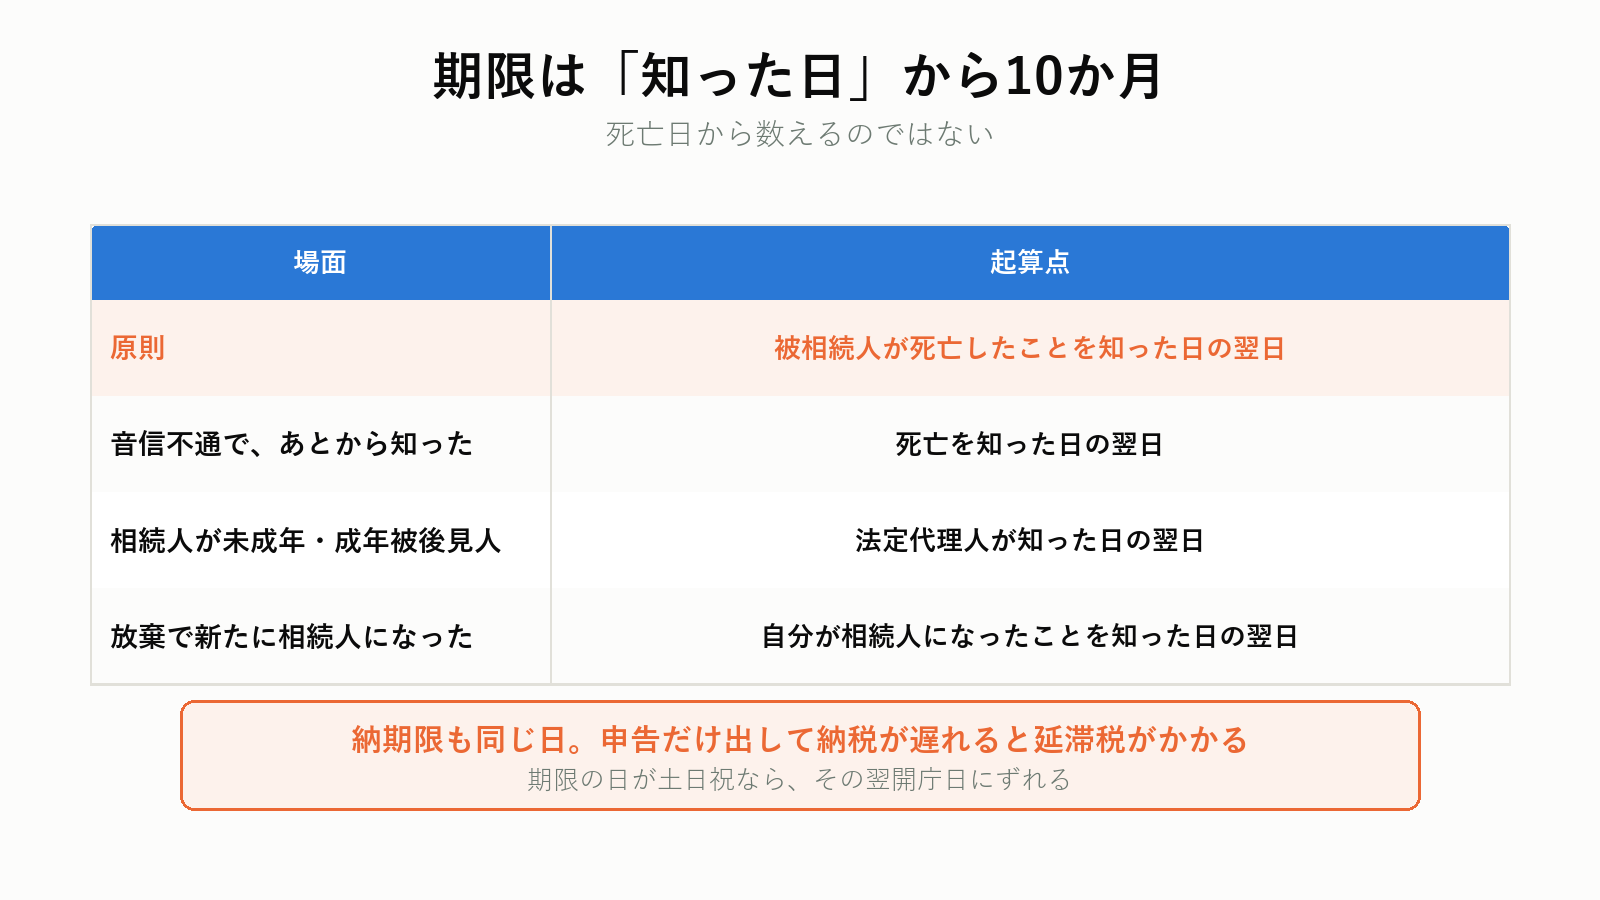
相続税法27条1項です。相続の開始があったことを知った日の翌日から10か月以内。
死亡日からではありません。
| 場面 | 起算点 |
|---|---|
| 原則 | 被相続人が死亡したことを知った日の翌日 |
| 音信不通で、あとから知った | 死亡を知った日の翌日 |
| 相続人が未成年・成年被後見人 | 法定代理人が知った日の翌日 |
| 相続の放棄で新たに相続人になった | 自分が相続人になったことを知った日の翌日 |
期限の日が土日祝日なら、その翌開庁日にずれます。
納期限も同じ日です。 申告だけ出して納税が遅れると、延滞税がかかります。払えないときの手段は相続税が払えないときで扱っています。
1か月以内なら、加算税はかからない
いちばん大きい分岐点です。国税通則法66条9項。
第一項の規定は、期限後申告書の提出が……期限内申告書を提出する意思があつたと認められる場合として政令で定める場合に該当してされたものであり、かつ、法定申告期限から一月を経過する日までに行われたものであるときは、適用しない。
条件は2つです。
- 調査があったことにより決定があるべきことを予知してされたものでないこと
- 法定申告期限から1か月以内に行われたこと
加えて、その申告に係る納税額を法定納期限までに納付していることが政令で求められます。
つまり「税金は納めたが、書類が遅れた」という形なら、1か月以内に出せば加算税はつきません。
気づいた時点で、まず納税だけ先に済ませるという順番が効いてきます。
無申告加算税はいくらか
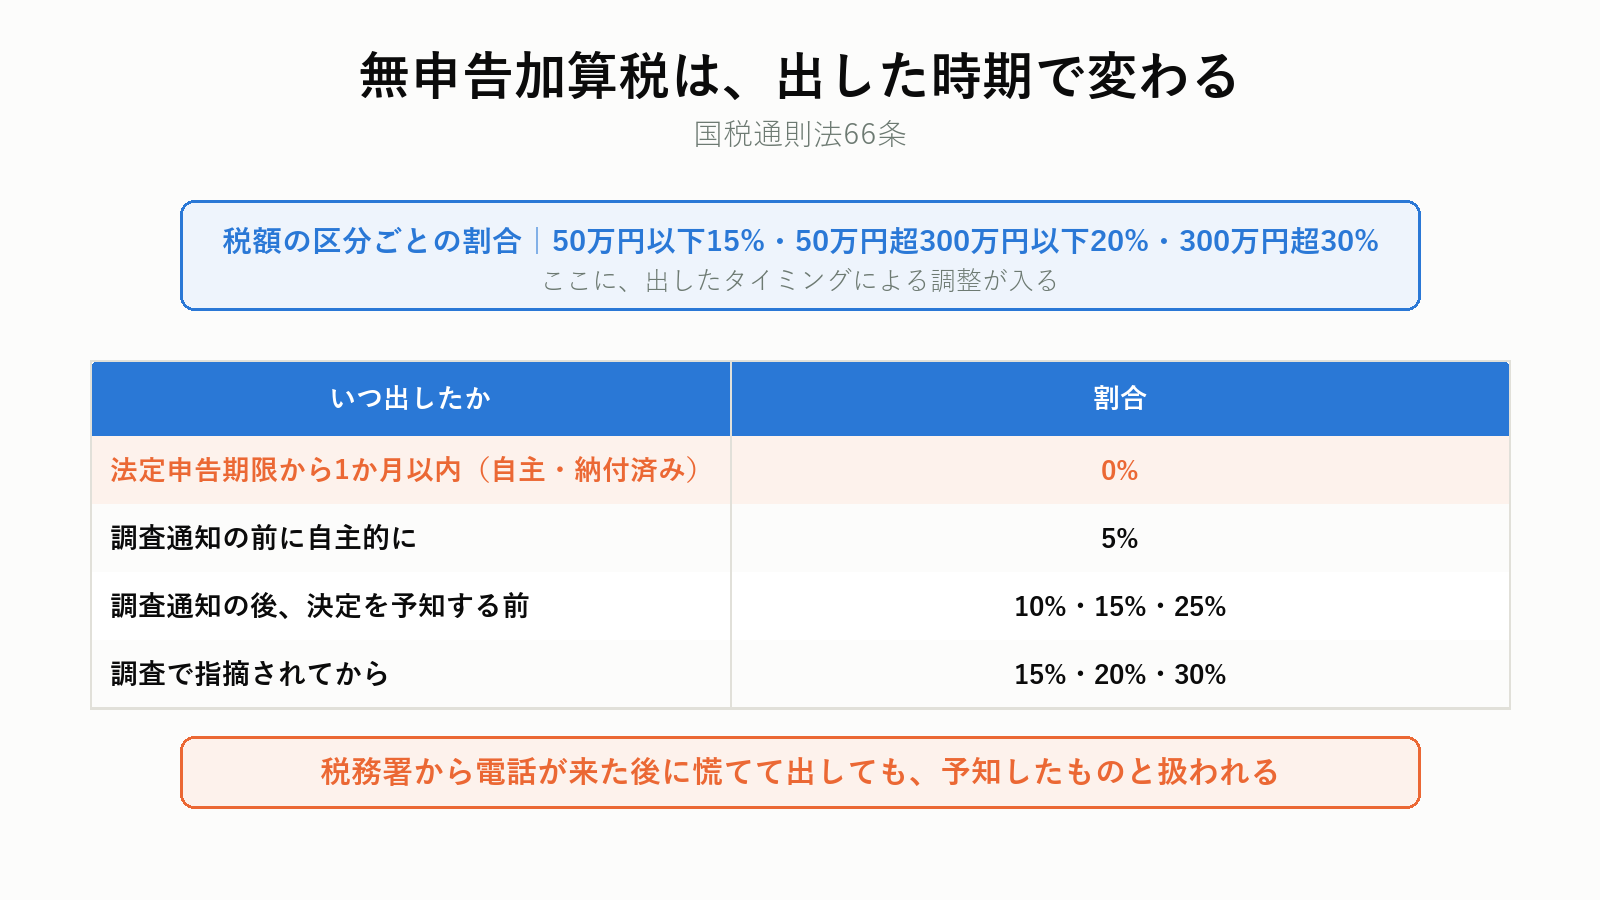
国税通則法66条です。納付すべき税額を区分して、それぞれに割合をかけます。
| 納付すべき税額の区分 | 割合 |
|---|---|
| 50万円以下の部分 | 15% |
| 50万円超300万円以下の部分 | 20% |
| 300万円超の部分 | 30% |
ここに、出したタイミングによる調整が入ります。
| いつ出したか | 割合 |
|---|---|
| 法定申告期限から1か月以内(自主・納付済み) | 0% |
| 調査通知の前に自主的に | 5% |
| 調査通知の後、調査による決定を予知する前 | 上の各割合から5%減(10%・15%・25%) |
| 調査で指摘されてから | 15%・20%・30% |
「予知してされたものでない」かどうかが、実務上の争点になります。 税務署から電話が来た後に慌てて出しても、予知したものと扱われます。
延滞税はいくらか
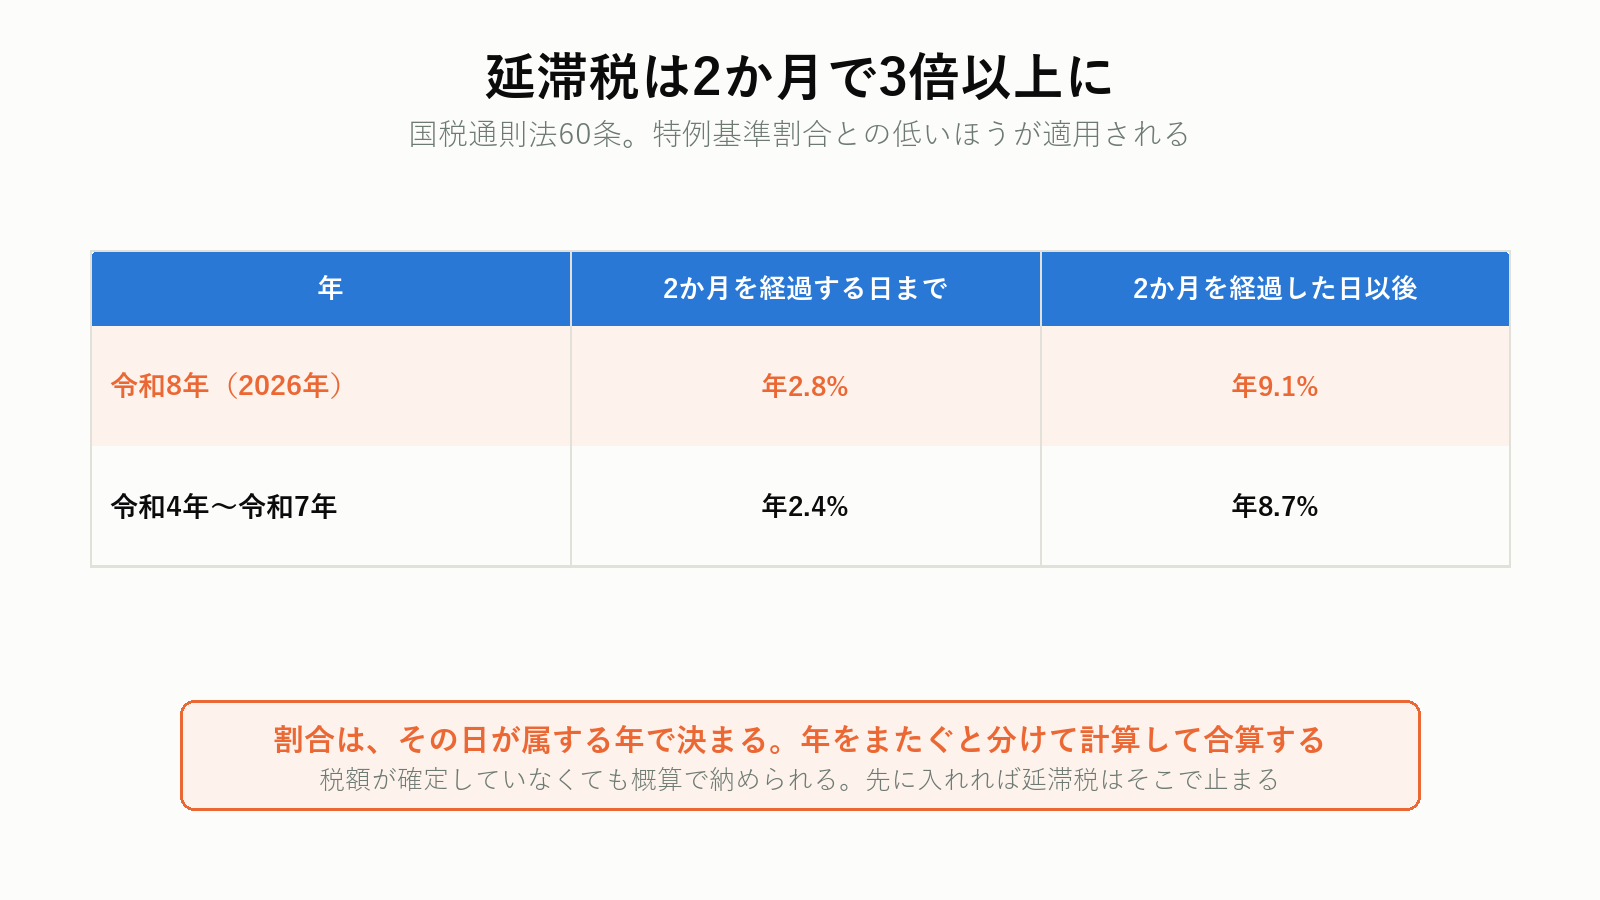
国税通則法60条2項。本則は年14.6%、納期限の翌日から2か月を経過する日までは年7.3%です。
ただし特例基準割合との低いほうが適用されます。実際の割合は次のとおりです。
| 年 | 2か月を経過する日まで | 2か月を経過した日以後 |
|---|---|---|
| 令和8年(2026年) | 年2.8% | 年9.1% |
| 令和4年〜令和7年 | 年2.4% | 年8.7% |
割合は、その日が属する年で決まります。 年をまたいで滞納が続く場合は、年ごとに分けて計算して合算します。
2か月を過ぎると3倍以上に跳ねます。納税だけ先に済ませられるなら、申告書が間に合わなくても納めてしまうほうが安く済みます。
みどりたくみ先生いくらになるか、計算してみる
相続税300万円を、期限から6か月遅れて自主的に申告し、同時に納付した場合です(調査通知の前)。
| 項目 | 計算 | 金額 |
|---|---|---|
| 無申告加算税(50万円以下の部分) | 50万円×10% | 5万円 |
| 無申告加算税(50万円超の部分) | 250万円×15% | 37.5万円 |
| 延滞税(最初の2か月) | 300万円×2.8%×2/12 | 約1.4万円 |
| 延滞税(残り4か月) | 300万円×9.1%×4/12 | 約9.1万円 |
| 合計 | 約53万円 |
同じ300万円を、期限から1か月以内に納付と同時に申告した場合はこうなります。
| 項目 | 金額 |
|---|---|
| 無申告加算税 | 0円 |
| 延滞税(1か月) | 約0.7万円 |
| 合計 | 約0.7万円 |
5か月の差で、52万円変わります。
申告はしたが、足りなかったとき
過少申告加算税です。国税通則法65条。
| 場面 | 割合 |
|---|---|
| 原則 | 10% |
| 期限内申告税額と50万円のいずれか多い額を超える部分 | 15% |
| 調査通知の前に自主的に修正申告 | 課されない |
| 調査通知の後、指摘される前 | 5%(超える部分は10%) |
自分で気づいて直すぶんには、ペナルティがありません。 名義預金や、評価の誤りに後から気づいたときは、指摘を待たずに修正申告してください。
名義預金の扱いは名義預金は相続財産になるかで扱っています。
みどりたくみ先生隠すと35〜40%
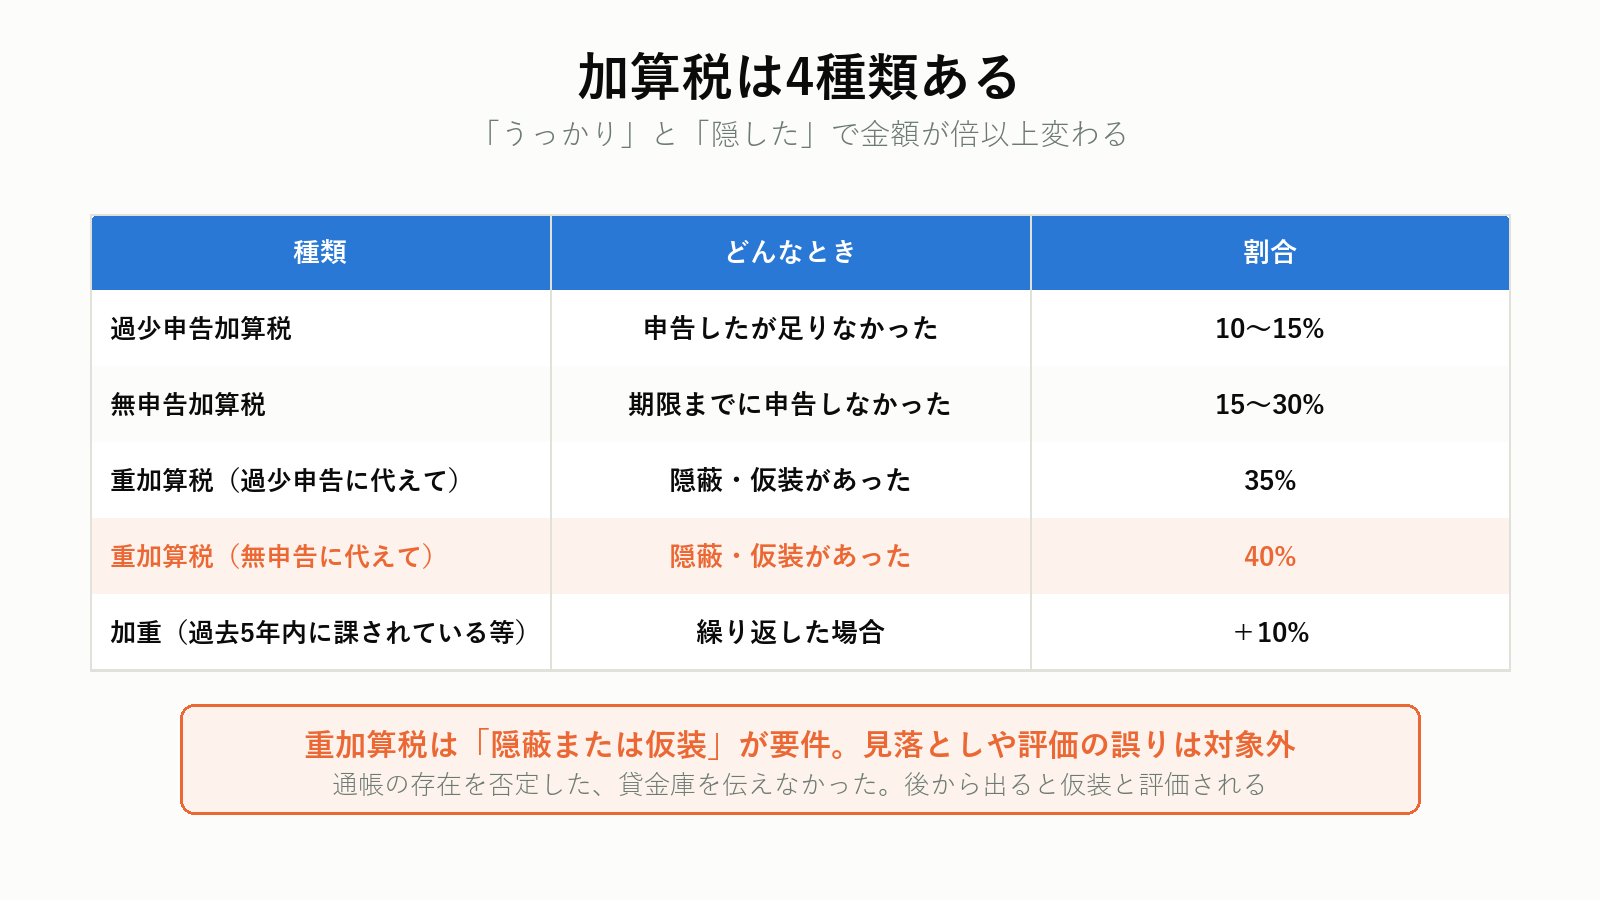
重加算税です。国税通則法68条。事実の全部または一部を隠蔽し、または仮装したときに課されます。
| 場面 | 割合 |
|---|---|
| 過少申告加算税に代えて | 35% |
| 無申告加算税に代えて | 40% |
| 過去5年内に無申告加算税等を課されている等 | +10% |
隠蔽・仮装と判断されるのは、次のような場合です。
- 財産を故意に申告書から除いた
- 帳簿や契約書を改ざんした
- 亡くなった後に贈与契約書を作った
- 他人名義に移して隠した
- 調査で虚偽の説明をした
「うっかり漏れていた」と「隠していた」の差が、10%と40%の差になります。 調査の場で聞かれたことに正直に答えることは、そのまま金額として効いてきます。
繰り返すと10%上乗せ
2024年1月以降に法定申告期限が来る税から、加重措置が入りました。国税通則法66条6項。
次のどちらかに当たると、無申告加算税に10%が上乗せされます。
- 過去5年内に、同じ税目で無申告加算税または重加算税を課されたことがある
- 前年および前々年も、同じ税目が無申告だった
相続税は繰り返し発生する税ではないので、直接は関係しにくい規定です。ただし父の相続で無申告加算税を課され、5年以内に母の相続が起きた場合は、この規定に当たります。
一次相続で放置すると、二次相続で高くつきます。
分割がまとまらないとき
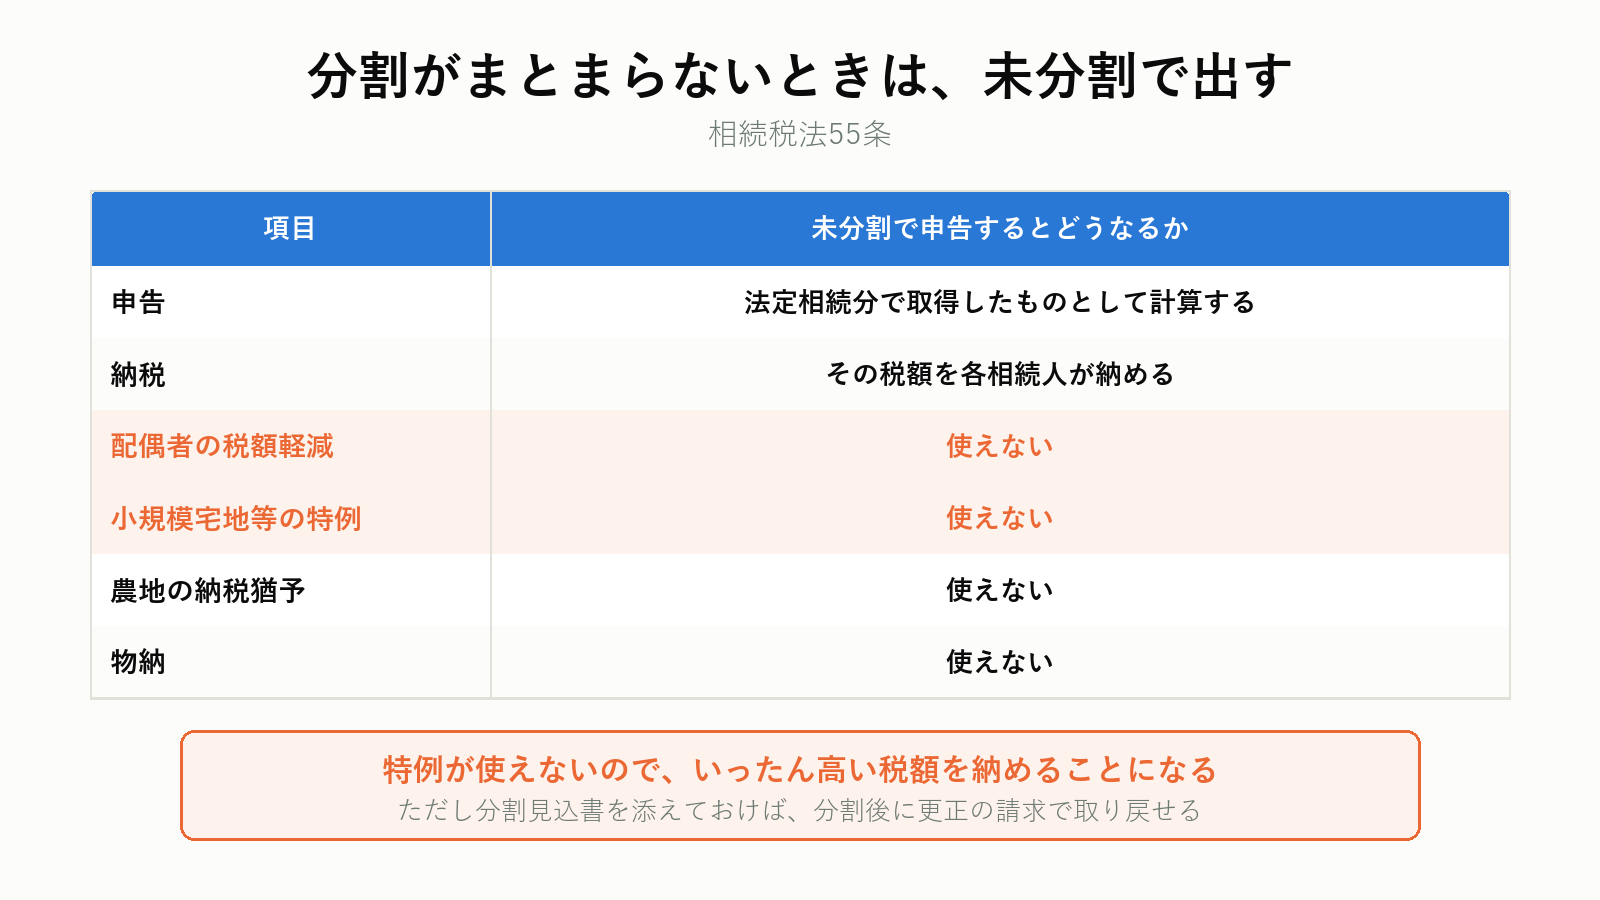
いちばん多い遅れの理由です。ここは対処法が決まっています。
未分割のまま、法定相続分で申告してください。 相続税法55条が認めています。
| 未分割で申告するとどうなるか | |
|---|---|
| 申告 | 法定相続分で取得したものとして計算する |
| 納税 | その税額を各相続人が納める |
| 配偶者の税額軽減 | 使えない |
| 小規模宅地等の特例 | 使えない |
| 農地の納税猶予 | 使えない |
| 物納 | 使えない |
特例が使えないので、いったん高い税額を納めることになります。
分割見込書を必ず添える
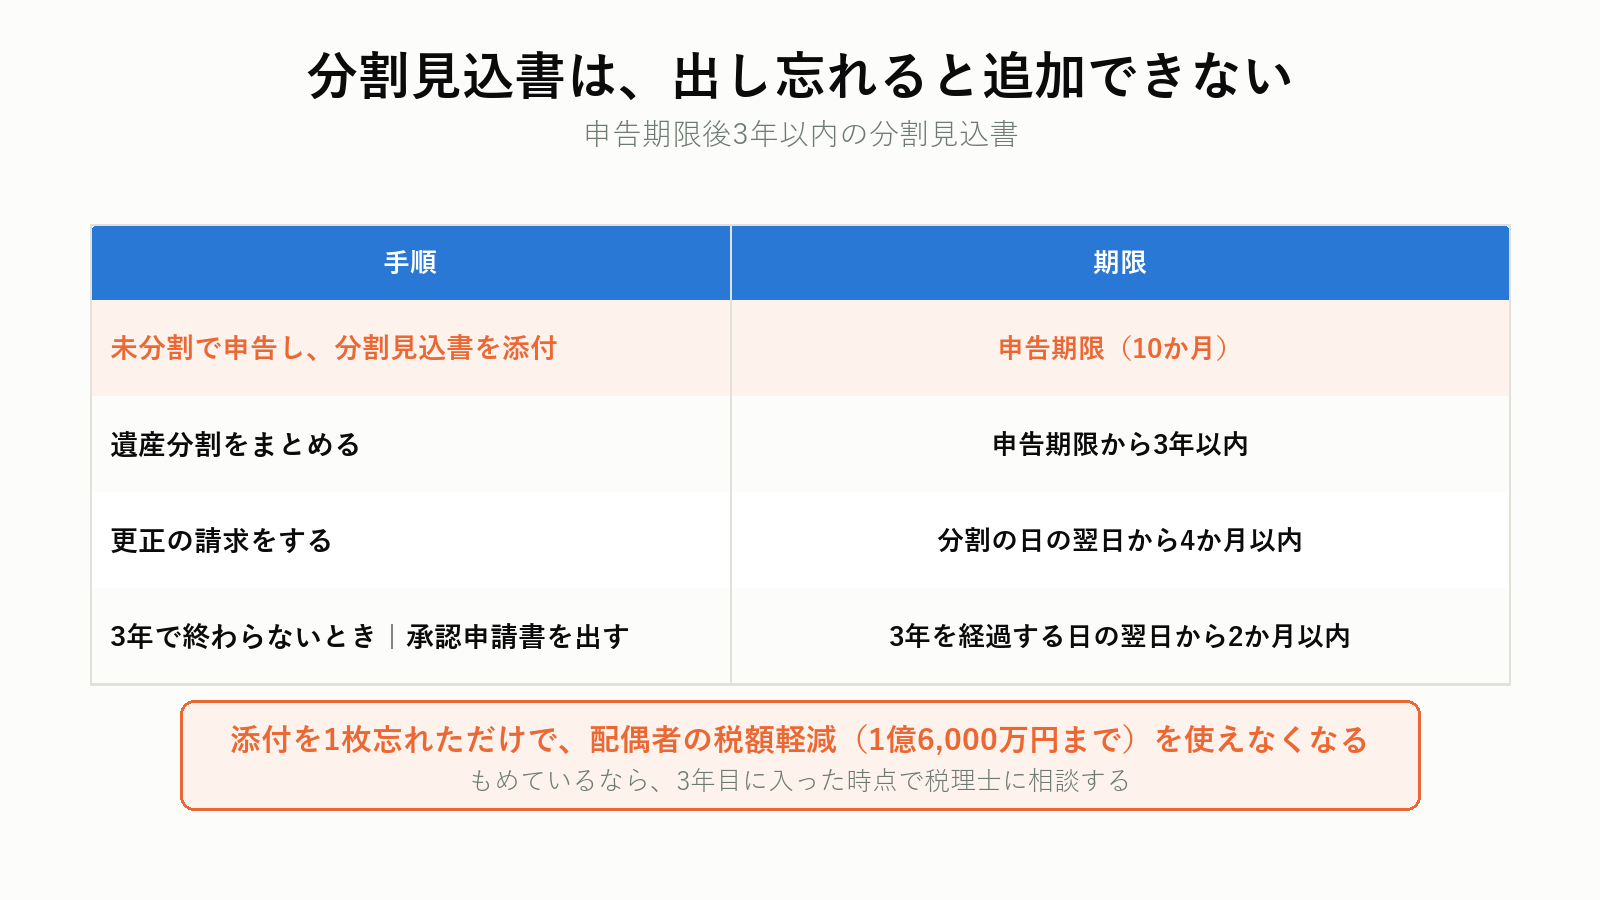
未分割で申告するとき、「申告期限後3年以内の分割見込書」を必ず添付してください。
これを出しておくと、分割がまとまった後に更正の請求をして、配偶者の税額軽減と小規模宅地等の特例を取り戻せます。
| 手順 | 期限 |
|---|---|
| 未分割で申告し、分割見込書を添付 | 申告期限(10か月) |
| 遺産分割をまとめる | 申告期限から3年以内 |
| 更正の請求をする | 分割の日の翌日から4か月以内 |
| 3年で終わらないとき | 「やむを得ない事情がある旨の承認申請書」を、3年を経過する日の翌日から2か月以内に提出 |
この見込書は、出し忘れると後から追加できません。 添付を1枚忘れただけで、配偶者の税額軽減(1億6,000万円まで非課税)を使えなくなります。
遺産分割協議書の作り方は遺産分割協議書の作り方で扱っています。
みどりたくみ先生みどりたくみ先生過ぎてから気づいたときの手順
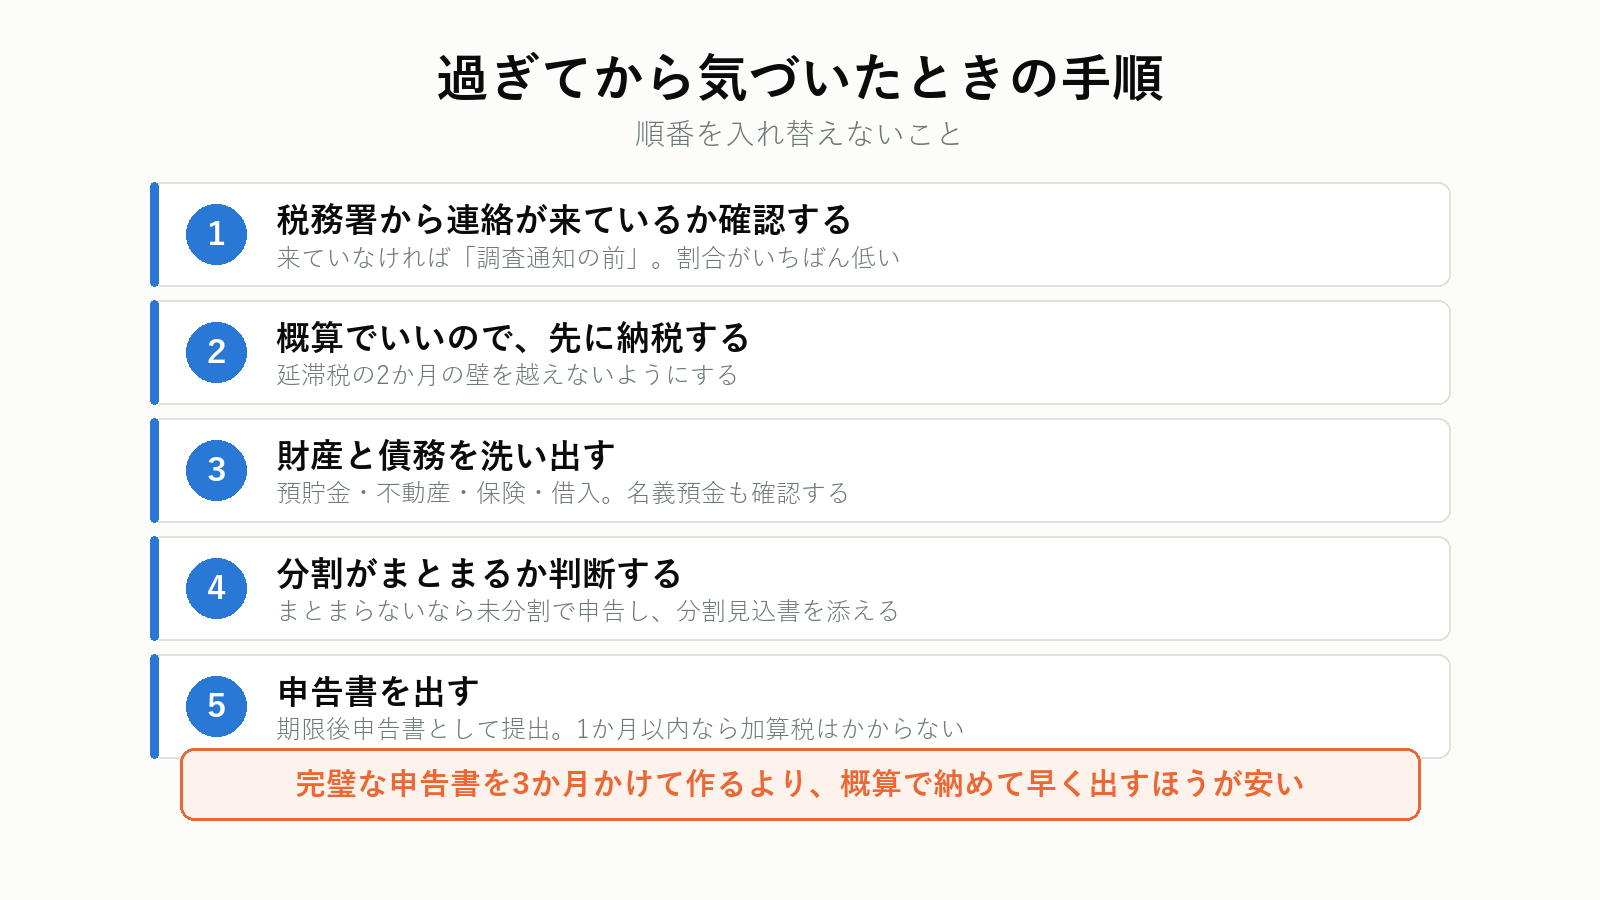
1. 税務署から連絡が来ているか確認する
来ていなければ「調査通知の前」です。割合がいちばん低い状態です。
2. 概算でいいので、先に納税する
延滞税の2か月の壁を越えないようにします。
3. 財産と債務を洗い出す
預貯金、不動産、保険、借入。名義預金がないかも確認します。
4. 分割がまとまるか判断する
まとまらないなら、未分割で申告して分割見込書を添えます。
5. 申告書を出す
期限後申告書として提出します。1か月以内なら加算税はかかりません。
順番を入れ替えないでください。 完璧な申告書を作ろうとして3か月かけるより、概算で納めて早く出すほうが総額は安くなります。
期限後の申告は、慣れた人に任せる
割合が5%か30%かは、出し方と時期で決まります。 期限後申告の経験がある税理士を、無料で紹介してもらえます。
プロモーションを含みます。
みどりたくみ先生期限が過ぎているなら、戸籍集めから任せる
財産の洗い出しと戸籍集めで2か月使うと、そのぶん延滞税が積み上がります。相続手続きを一括で任せられ、全国60拠点以上で初回相談は無料です。

プロモーションを含みます。
つまずきやすい8つ
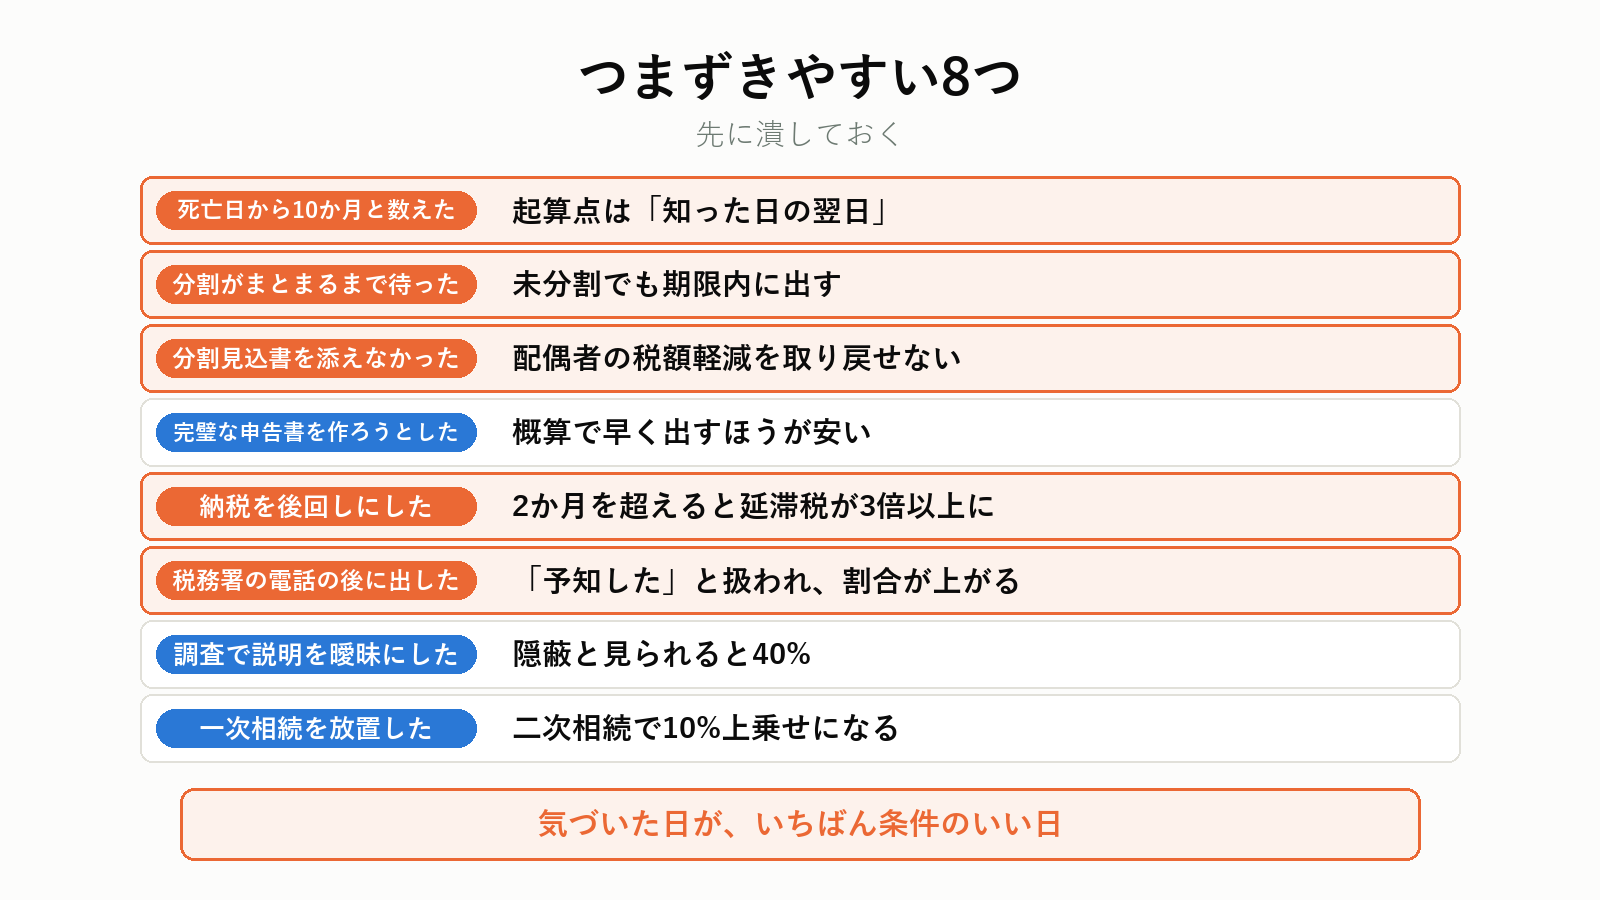
- 死亡日から10か月と数えた — 起算点は「知った日の翌日」
- 分割がまとまるまで待った — 未分割でも期限内に出す
- 分割見込書を添えなかった — 配偶者の税額軽減を取り戻せない
- 完璧な申告書を作ろうとした — 概算で早く出すほうが安い
- 納税を後回しにした — 2か月を超えると延滞税が3倍以上に
- 税務署の電話の後に出した — 「予知した」と扱われ、割合が上がる
- 調査で説明を曖昧にした — 隠蔽と見られると40%
- 一次相続を放置した — 二次相続で10%上乗せになる
よくある質問
Q. 申告が必要かどうか、どう判断しますか
遺産総額が基礎控除(3,000万円+600万円×法定相続人の数)を超えるかどうかです。特例を使って税額がゼロになる場合も、申告は必要です。
Q. 税額がゼロなら、遅れても加算税はかかりませんか
かかりません。加算税は納付すべき税額に対して計算するためです。ただし特例の適用には期限内申告が条件のものがあります。
Q. 期限後申告でも、配偶者の税額軽減は使えますか
使えます。未分割でなく、分割が済んでいれば期限後申告でも適用されます。
Q. 小規模宅地等の特例は期限後でも使えますか
分割が済んでいれば使えます。未分割の場合は、分割見込書と3年以内の分割が条件です。
Q. 延滞税に上限はありますか
一定の場合に計算期間が除外される特例があります。修正申告が法定申告期限から1年を経過した後にされたときなどです。
Q. 加算税と延滞税は経費になりますか
なりません。所得の計算上も相続税の債務控除でも差し引けません。
Q. 税務署はいつ調べに来ますか
申告期限から1〜2年後が多いとされています。無申告の場合は、それより後になることもあります。
Q. 5年経てば時効ですか
相続税の更正・決定の期間制限は原則5年ですが、偽りその他不正の行為があれば7年です。無申告のまま逃げ切れる制度ではありません。
まとめ
- 申告期限は「相続の開始があったことを知った日の翌日から10か月」。死亡日からではない
- 納期限も同じ日
- 法定申告期限から1か月以内に自主的に申告し、納税も済んでいれば無申告加算税はゼロ
- 無申告加算税は50万円以下15%、50万円超300万円以下20%、300万円超30%
- 調査通知の前に自主的に出せば5%
- 延滞税は令和8年で、2か月まで年2.8%、2か月を超えると年9.1%
- 割合は日が属する年で決まる。年をまたぐと分けて計算する
- 申告はしたが足りなかったときは過少申告加算税10〜15%。調査通知前の自主的な修正申告なら課されない
- 隠蔽・仮装があれば重加算税。過少申告に代えて35%、無申告に代えて40%
- 過去5年内に課されている等の場合はさらに10%上乗せ
- 分割がまとまらなくても、未分割のまま法定相続分で申告する
- 「申告期限後3年以内の分割見込書」を必ず添付する。出し忘れると取り戻せない
- 分割後の更正の請求は、分割の日の翌日から4か月以内
- 気づいたら、概算で納税してから申告書を出す
期限を過ぎたと分かった日が、いちばん条件のいい日です。 ここから先は、日が経つほど割合も延滞税も増えていきます。
この記事について
執筆:葉山 湊(はやま みなと)
自身の家族の実家じまいを経験し、そのときに「どこにも書かれていなかったこと」を出発点にこのサイトを立ち上げました。税理士・弁護士などの資格は保有していません。制度や条文については、必ず一次情報(e-Gov法令検索、国税庁)にあたって記事に反映しています。
本記事の主な出典は次のとおりです。
・条文:e-Gov法令検索「国税通則法」第60条・第65条・第66条・第68条/e-Gov法令検索「相続税法」第27条・第55条
・延滞税の割合:国税庁「No.9205 延滞税について」
延滞税の割合は年ごとに見直されます。本記事の内容は2026年9月28日時点の法令と公表情報にもとづきます。個別の判断は税理士にご確認ください。