※本記事にはプロモーション(アフィリエイトリンク)が含まれます。
親が亡くなった後、口座が使えなくなるタイミングを勘違いしている方が多くいます。
役所に死亡届を出しても、銀行の口座は凍結されません。 市区町村と金融機関はつながっていないからです。止まるのは、銀行が死亡の事実を知ったときです。
その代わり、いったん凍結されると、解除には全相続人がそろった書類が必要になります。この記事では、解除までの手順と必要書類、そして解除を待たずにお金を出す2つの方法を整理します。
 みどり
 たくみ先生
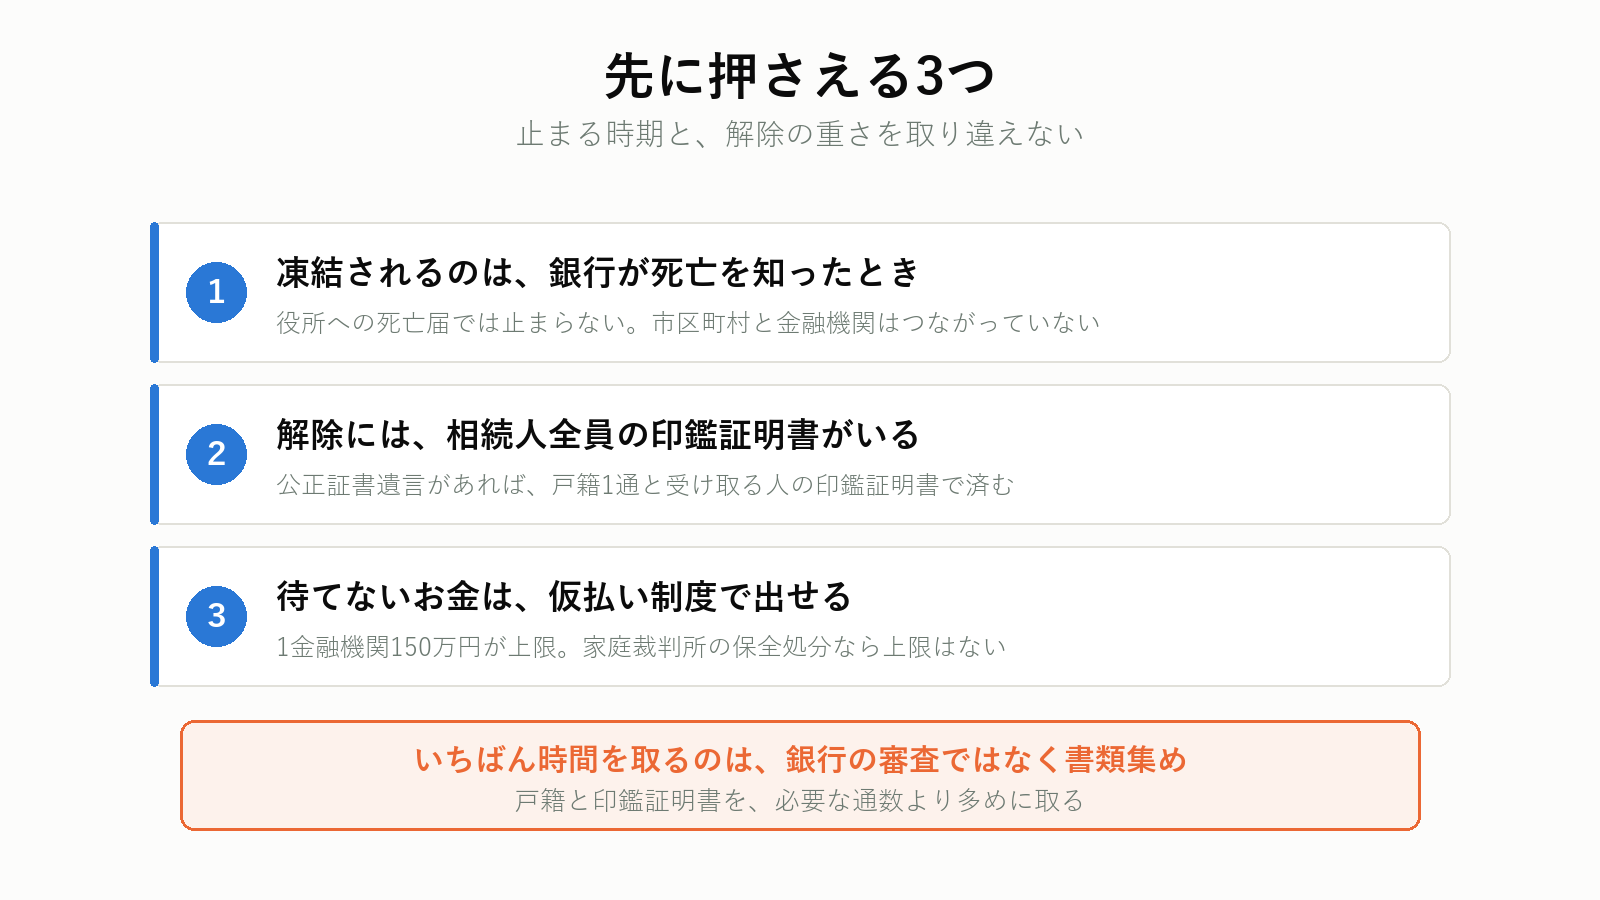
結論|先に3つ
1. 凍結されるのは、銀行が死亡を知ったとき
役所への死亡届では止まりません。相続の相談をした時点で、その銀行の口座が止まります。
2. 解除には、相続人全員の印鑑証明書がいる
遺言書か遺産分割協議書があれば、必要な範囲が狭くなります。いちばん重いのは、どちらもない場合です。
3. 待てないお金は、仮払い制度で出せる
1つの金融機関につき150万円が上限です。家庭裁判所の保全処分なら、上限はありません。
戸籍集めで止まる人が、いちばん多い
口座の解除には、亡くなった方の出生から死亡までの戸籍を切れ目なくそろえる必要があります。 転籍が多いと、郵送で何往復もします。戸籍収集から預貯金の解約までまとめて任せられます。初回相談は無料です。

プロモーションを含みます。
いつ凍結されるのか
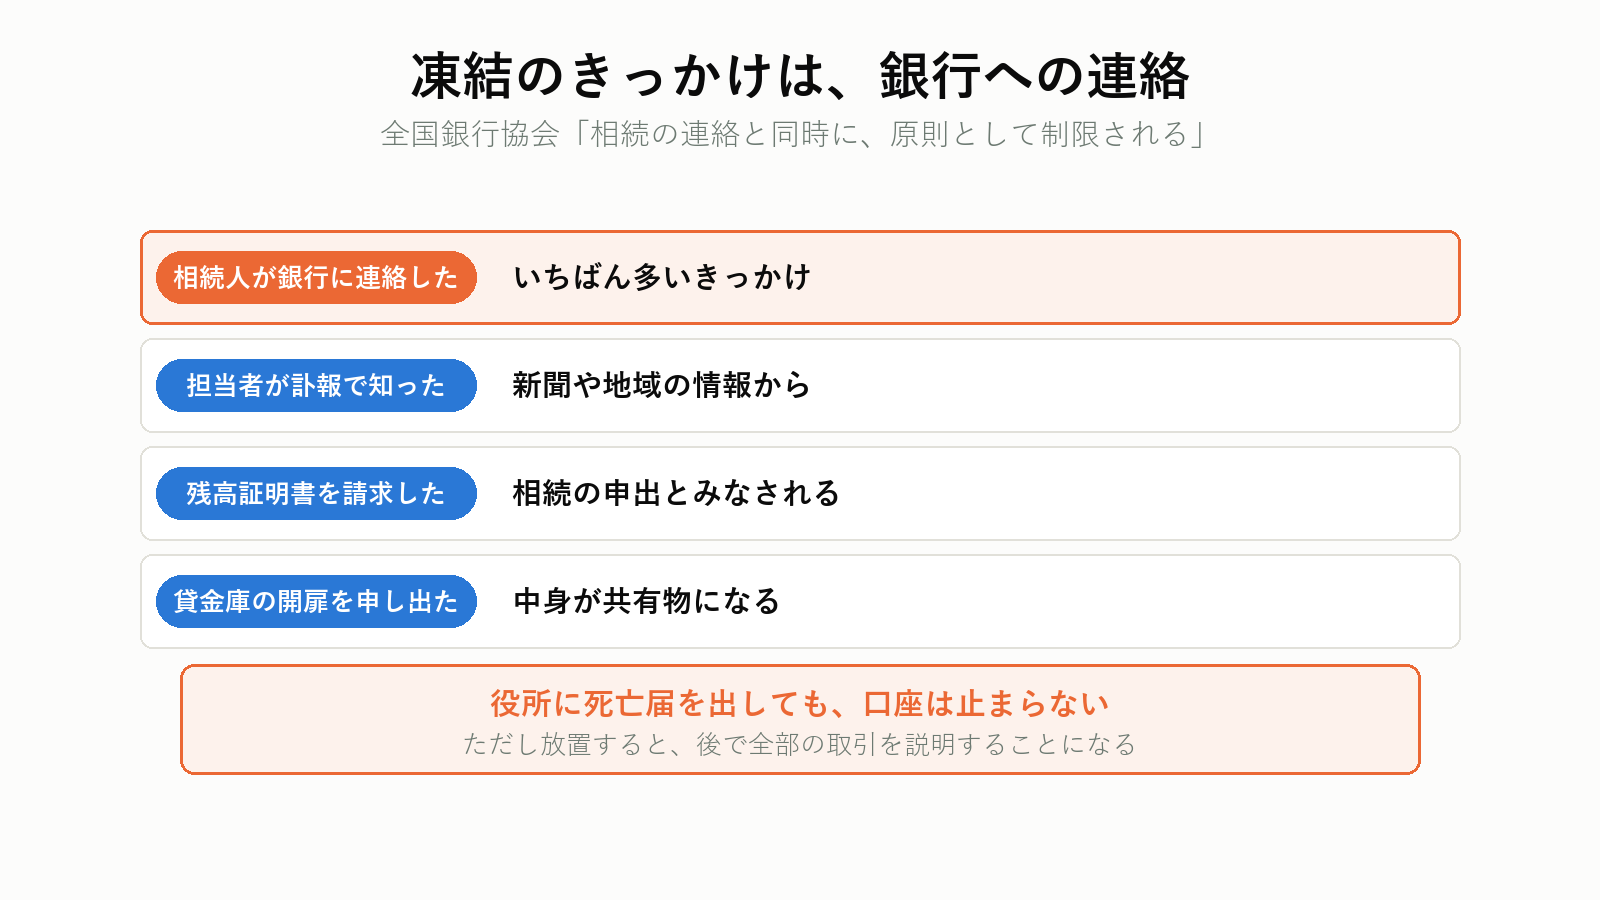
全国銀行協会は、相続の連絡と同時に口座での取引が原則として制限される、としています。つまり、きっかけは銀行への連絡です。
凍結につながるのは、おおむね次の4つです。
- 相続人が銀行に連絡した
- 銀行の担当者が新聞の訃報や地域の情報で知った
- 相続人が残高証明書を請求した
- 貸金庫の開扉を申し出た
銀行が知らなければ、口座はそのまま動きます。 公共料金の引き落としも続きます。だからといって放置すると、後で全部の取引を説明することになります。
凍結されると、次のことが止まります。
| 止まるもの | 影響 |
|---|---|
| 入出金、振込 | ATMもインターネットバンキングも使えない |
| 口座振替 | 電気・ガス・水道・固定資産税・保険料が未納になる |
| 年金の受取 | 未支給年金は別口座で受け取る |
| 貸金庫の開扉 | 相続人全員の立会いか、同意書が要る |
| 定期預金の自動継続 | 満期が来ても手続きできない |
引き落としが止まると、後から督促が来ます。実家の火災保険が失効すると、空き家のまま補償がない期間ができます。 引き落とし先の一覧を、通帳の履歴から先に作っておきます。
解除に必要な書類
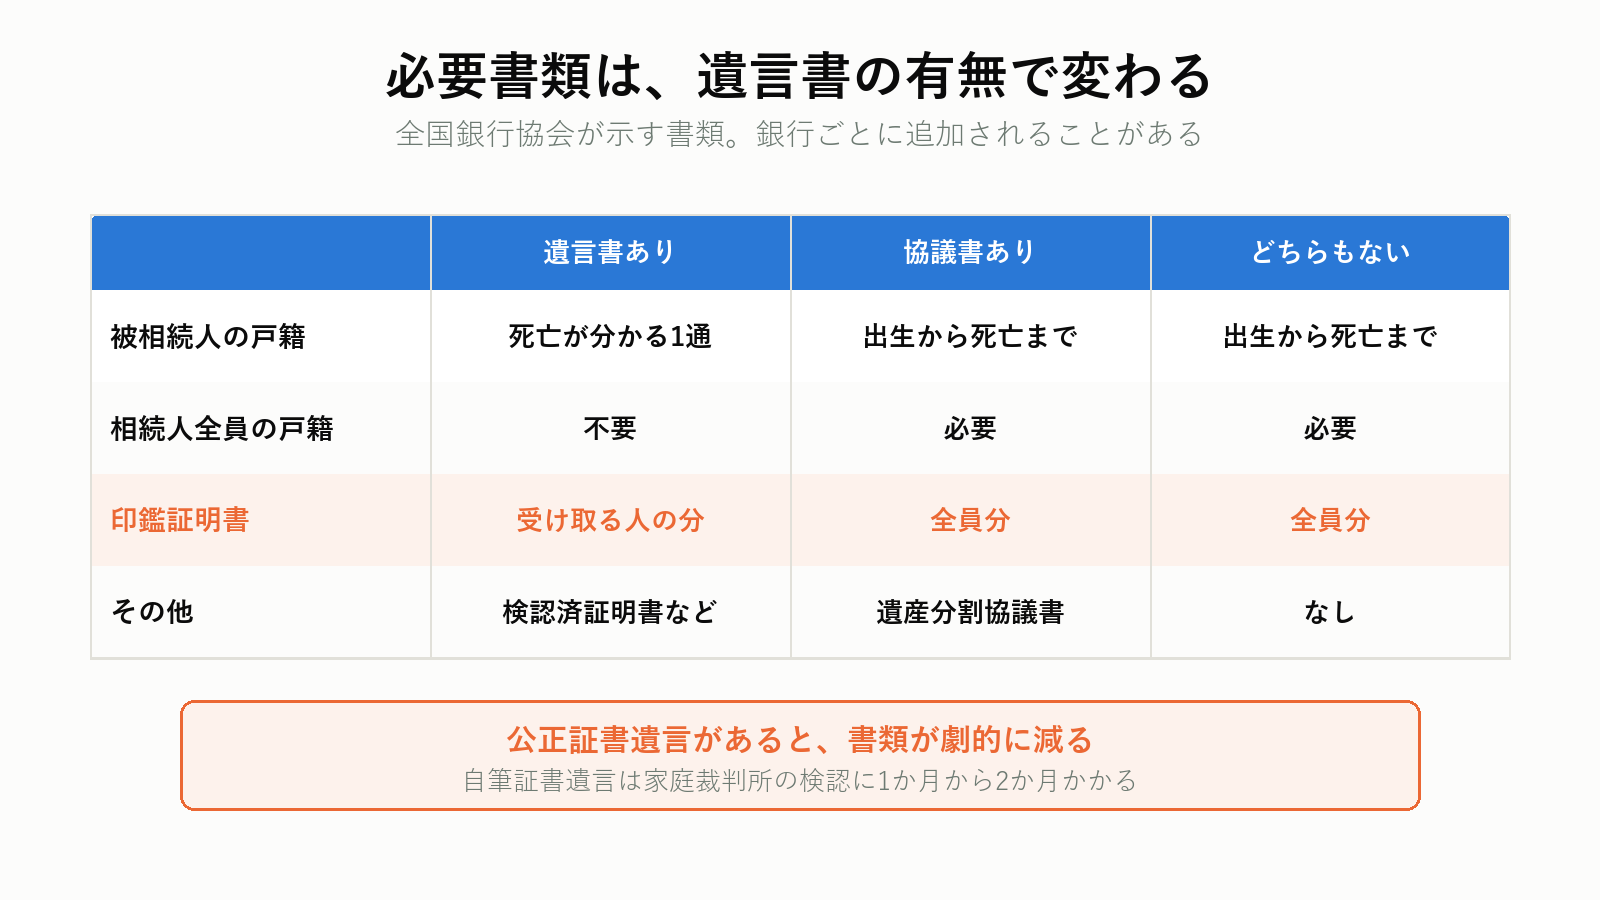
全国銀行協会が示す必要書類は、次のとおりです。銀行ごとに追加を求められることはありますが、骨格は共通です。
(1) 遺言書がある場合
- 遺言書
- 検認調書または検認済証明書(公正証書遺言以外の場合)
- 亡くなった方の戸籍謄本または全部事項証明(死亡が確認できるもの)
- その預金を相続する人(遺言執行者がいる場合は遺言執行者)の印鑑証明書
- 遺言執行者の選任審判書謄本(裁判所で選任されている場合)
(2) 遺産分割協議書がある場合
- 遺産分割協議書(相続人全員の署名・捺印があるもの)
- 亡くなった方の除籍謄本・戸籍謄本または全部事項証明書(出生から死亡までの連続したもの)
- 相続人全員の戸籍謄本または全部事項証明書
- 相続人全員の印鑑証明書
(3) どちらもない場合
- 亡くなった方の除籍謄本・戸籍謄本または全部事項証明書(出生から死亡までの連続したもの)
- 相続人全員の戸籍謄本または全部事項証明書
- 相続人全員の印鑑証明書
(4) 家庭裁判所の調停調書・審判書がある場合
- 調停調書謄本または審判書謄本(審判書上に確定表示がない場合は審判確定証明書も)
- その預金を相続する人の印鑑証明書
見比べると分かるとおり、公正証書遺言があると、必要な書類が劇的に減ります。死亡が確認できる戸籍1通と、受け取る人の印鑑証明書だけで済むからです。
みどりたくみ先生法定相続情報一覧図を、先に作る
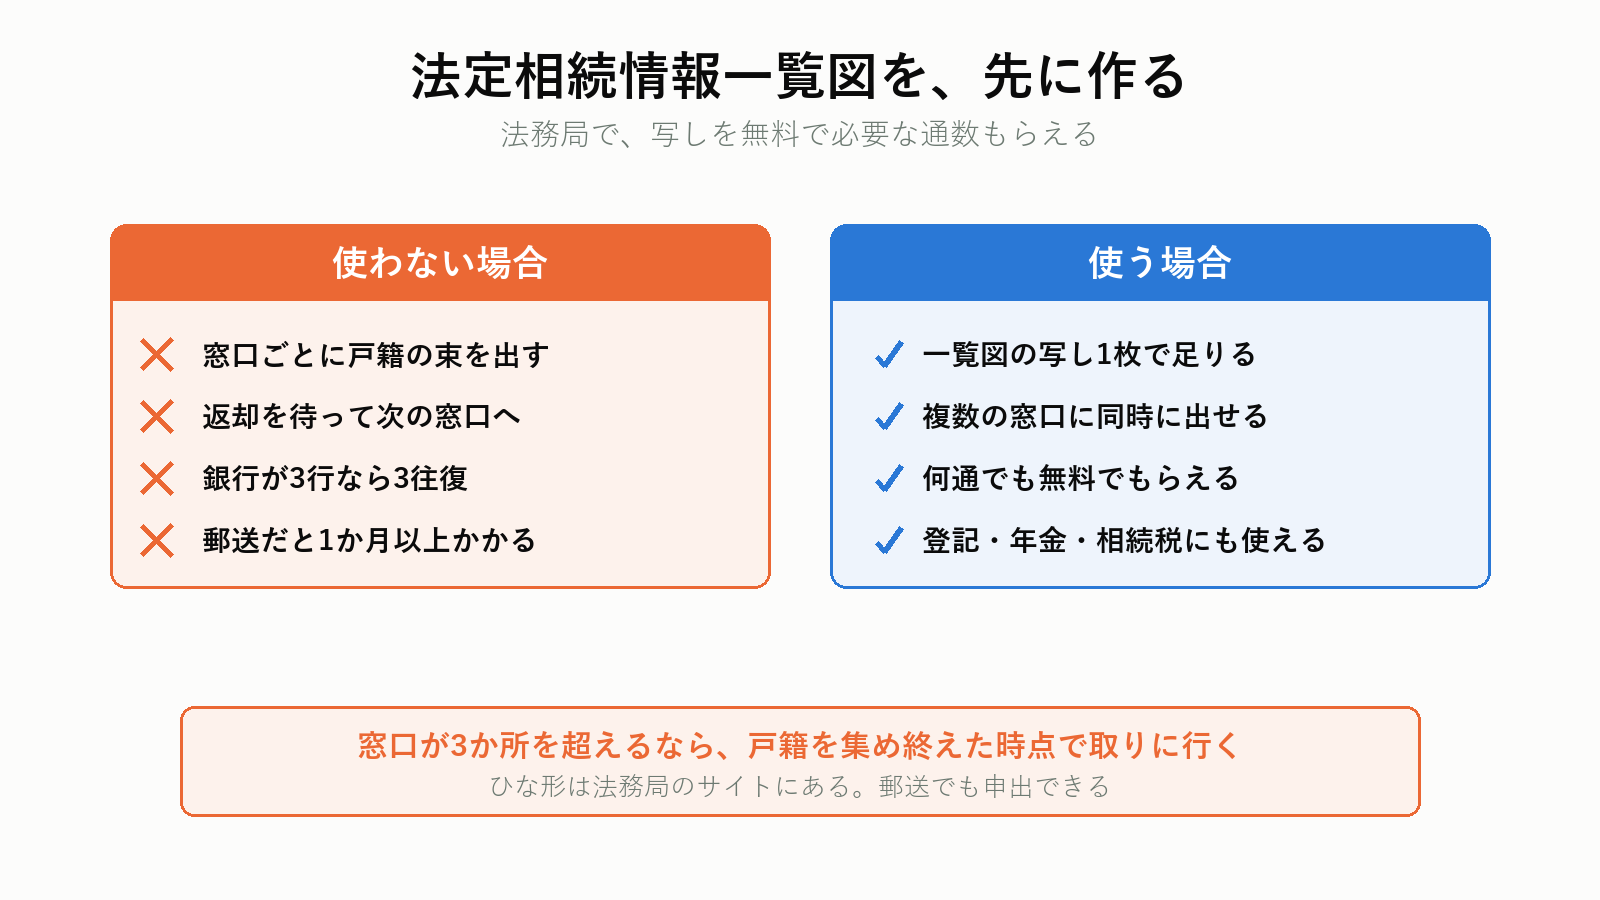
銀行が複数ある、証券会社もある、不動産の登記もある。この場合、戸籍の束を窓口ごとに出し直すことになります。
これを避けるのが、法務局の法定相続情報証明制度です。
戸籍一式と、自分で作った相続関係の一覧図を法務局に出すと、法定相続情報一覧図の写しを無料で必要な通数交付してもらえます。 以後は、この1枚を戸籍の束の代わりに使えます。
使える先は次のとおりです。
- 銀行や証券会社の相続手続き
- 法務局での相続登記
- 税務署での相続税の申告
- 年金の手続き
一覧図のひな形は法務局のサイトにあります。基本形のほか、代襲相続がある場合、配偶者が先に亡くなっている場合などの様式が用意されています。
手続きする窓口が3か所を超えるなら、戸籍を集め終わった時点で、先に法定相続情報一覧図を取りに行ってください。 郵送でも申出できます。
みどりたくみ先生手続きの流れと、かかる期間
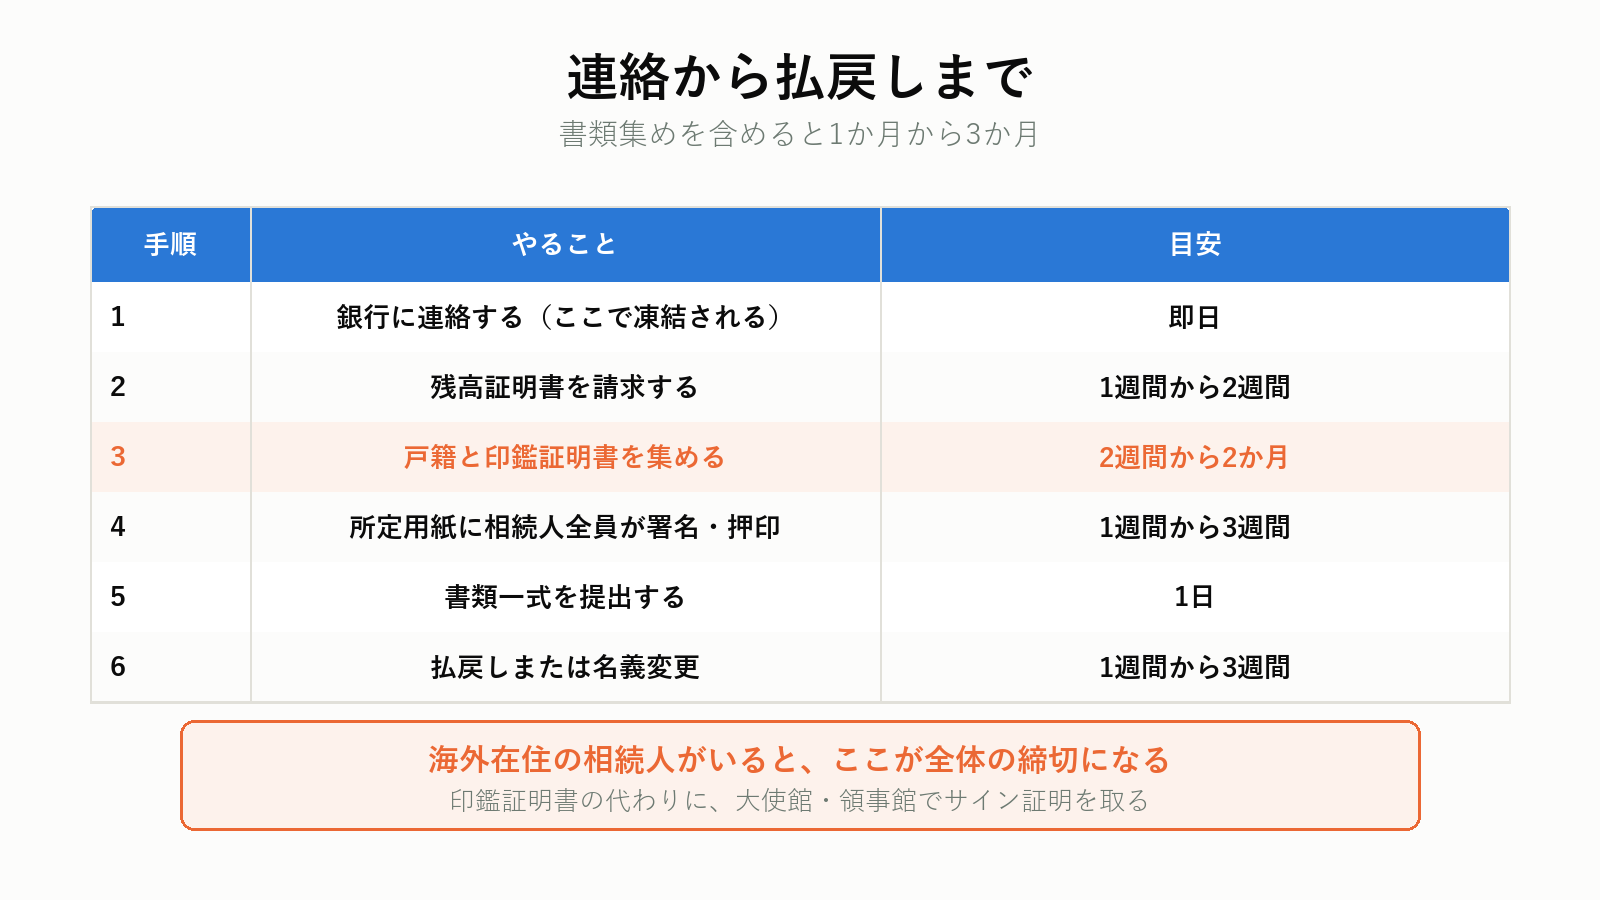
- 銀行に連絡する — 支店または相続センター。口座が凍結される
- 残高証明書を請求する — 亡くなった日時点の残高が分かる。相続税の申告に使う
- 必要書類の案内を受け取る — 銀行ごとの所定用紙が送られてくる
- 戸籍と印鑑証明書を集める(2週間から2か月)
- 所定用紙に相続人全員が署名・押印する(郵送で1週間から3週間)
- 書類一式を提出する
- 払戻しまたは名義変更(1週間から3週間)
全国銀行協会は期間を明示していませんが、実務では書類がそろってから2週間から1か月、書類集めを含めると1か月から3か月を見ておきます。
いちばん時間がかかるのは4と5です。特に、相続人が多い、疎遠な相続人がいる、海外在住者がいる場合に延びます。
残高証明書は、亡くなった日時点の残高を証明する書類です。相続税の申告に使うだけでなく、きょうだい間で「いくらあったのか」を共有する資料としても効きます。 発行手数料は1通数百円から1,000円程度です。
解除を待たずに出す方法1|仮払い制度
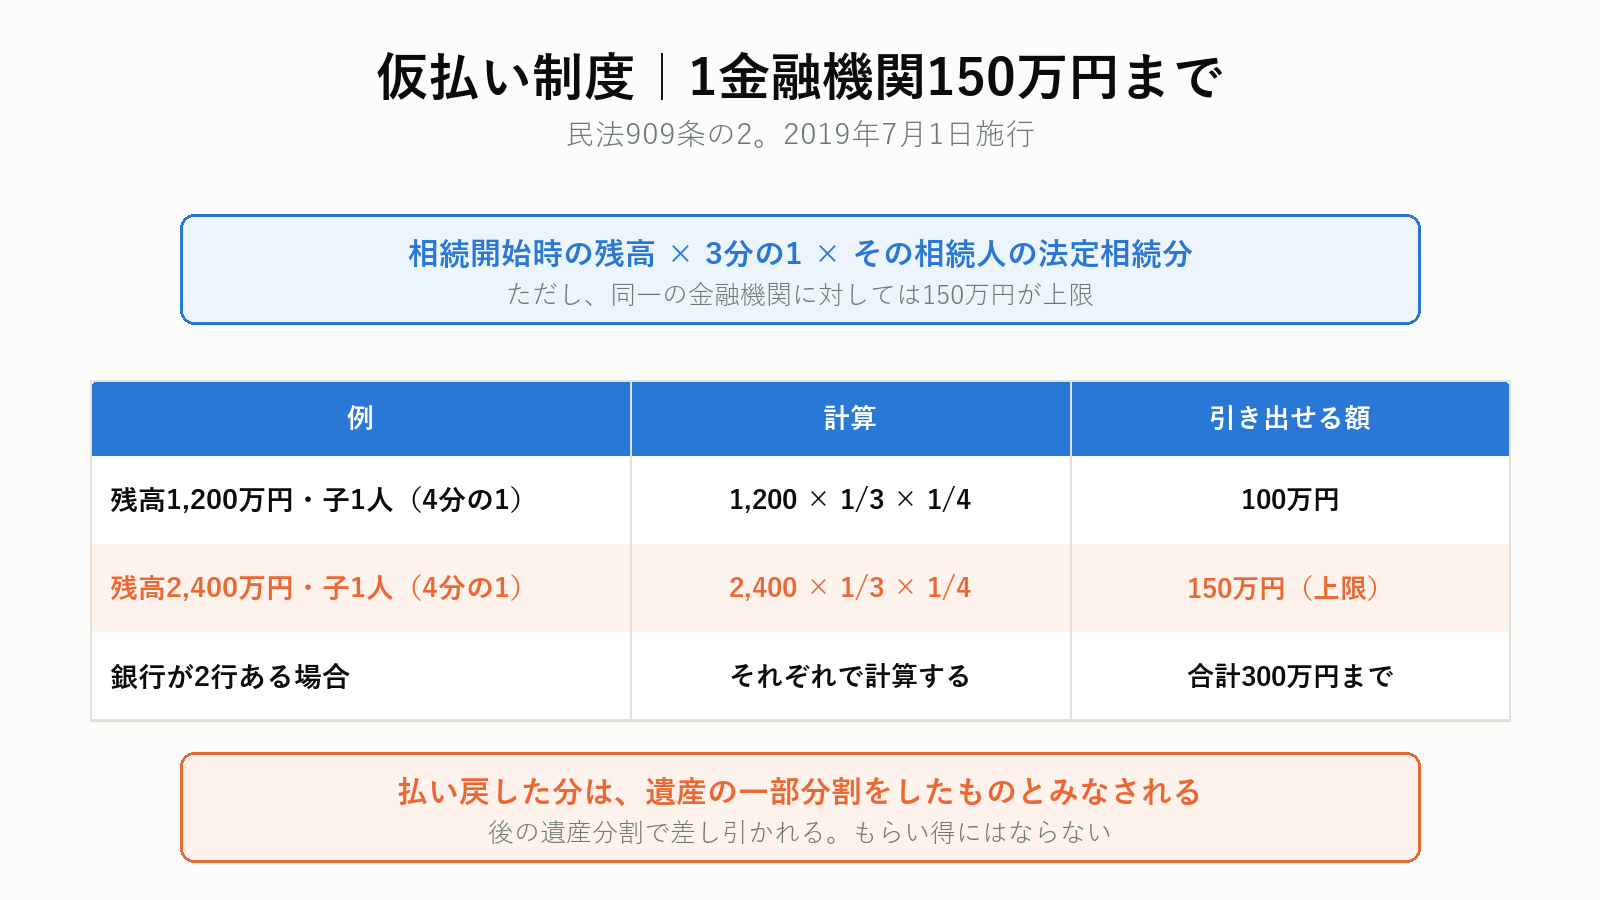
2019年7月1日に始まった制度です。民法909条の2にもとづき、遺産分割の前でも、相続人が単独で払戻しを受けられます。
計算式は次のとおりです。
相続開始時の預貯金残高 × 3分の1 × その相続人の法定相続分
ただし、同一の金融機関に対しては150万円が上限です。
例を出します。父が亡くなり、相続人が母と子2人。A銀行の残高が1,200万円だった場合、子1人の法定相続分は4分の1です。
- 1,200万円 × 1/3 × 1/4 = 100万円
- 150万円の上限内なので、100万円まで単独で引き出せます
残高が2,400万円なら計算上は200万円ですが、上限により150万円までとなります。
銀行が複数あれば、それぞれで150万円まで使えます。A銀行150万円、B銀行150万円という形です。
注意点が1つあります。払い戻した分は、その相続人が遺産の一部分割をしたものとみなされ、後の遺産分割で差し引かれます。 もらい得にはなりません。
みどりたくみ先生解除を待たずに出す方法2|家庭裁判所の保全処分
もう1つが、家庭裁判所の保全処分です。仮払いの必要性を疎明したうえで申し立てます。
| 仮払い制度 | 家庭裁判所の保全処分 | |
|---|---|---|
| 手続き先 | 金融機関の窓口 | 家庭裁判所 |
| 上限 | 1金融機関150万円 | 上限なし(裁判所が判断) |
| 必要性の説明 | 不要 | 必要(疎明する) |
| かかる期間 | 数日から2週間 | 1か月以上 |
| 前提 | なし | 遺産分割の調停・審判が係属していること |
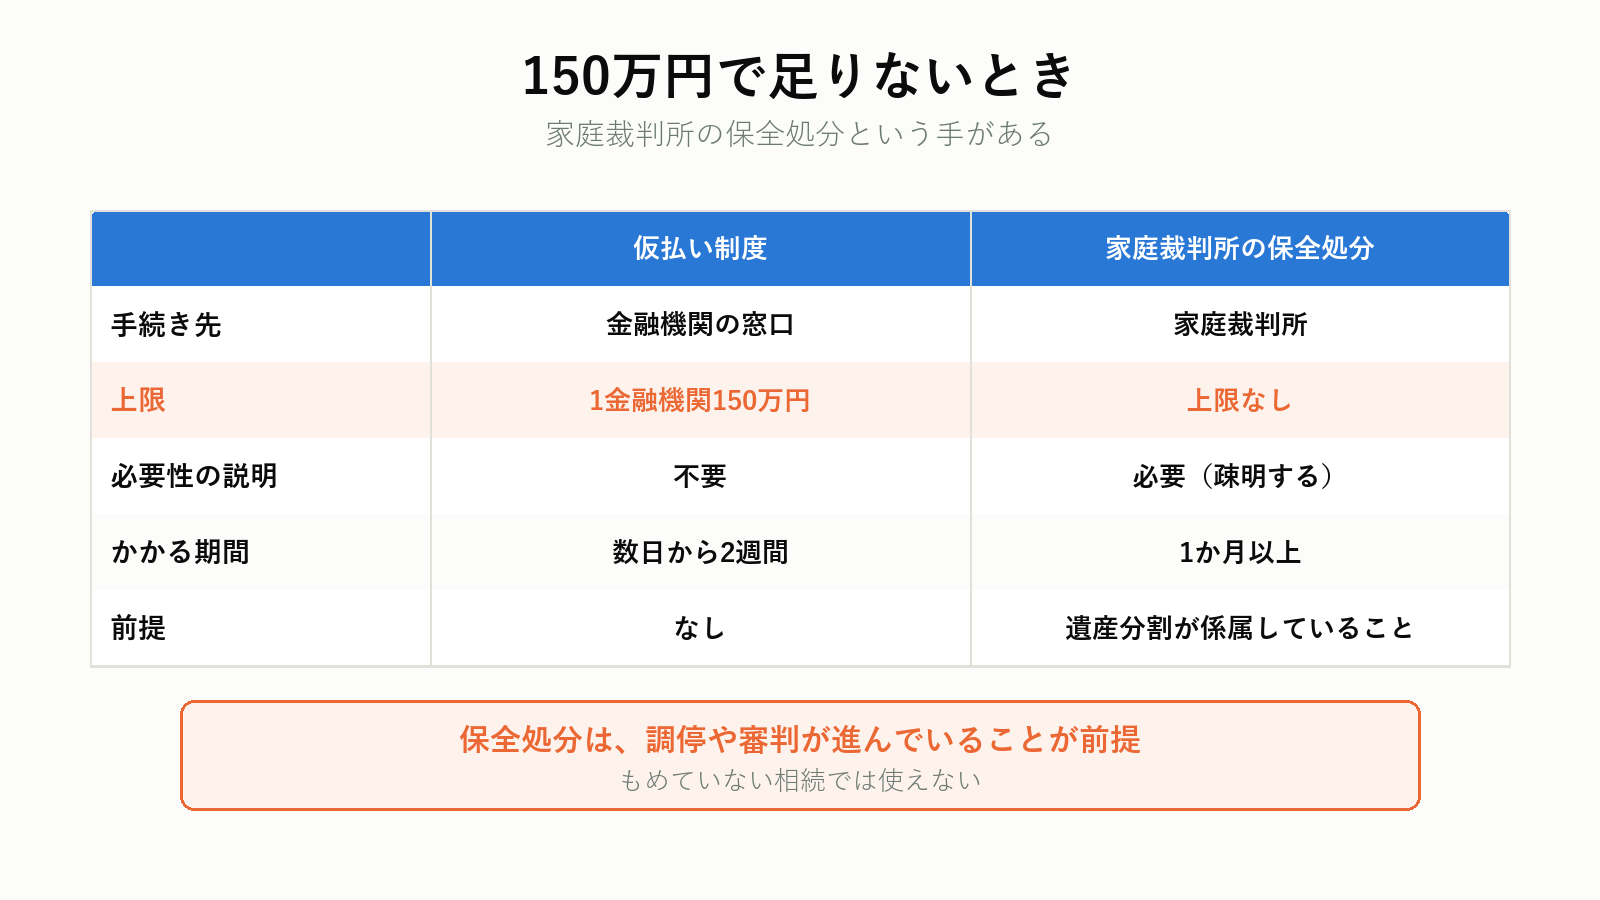
相続税の納付や、高額な医療費の精算など、150万円では足りない事情があるときに使います。ただし、遺産分割の調停や審判が進んでいることが前提になるため、もめていない相続では使えません。
通帳が見つからない口座を探す
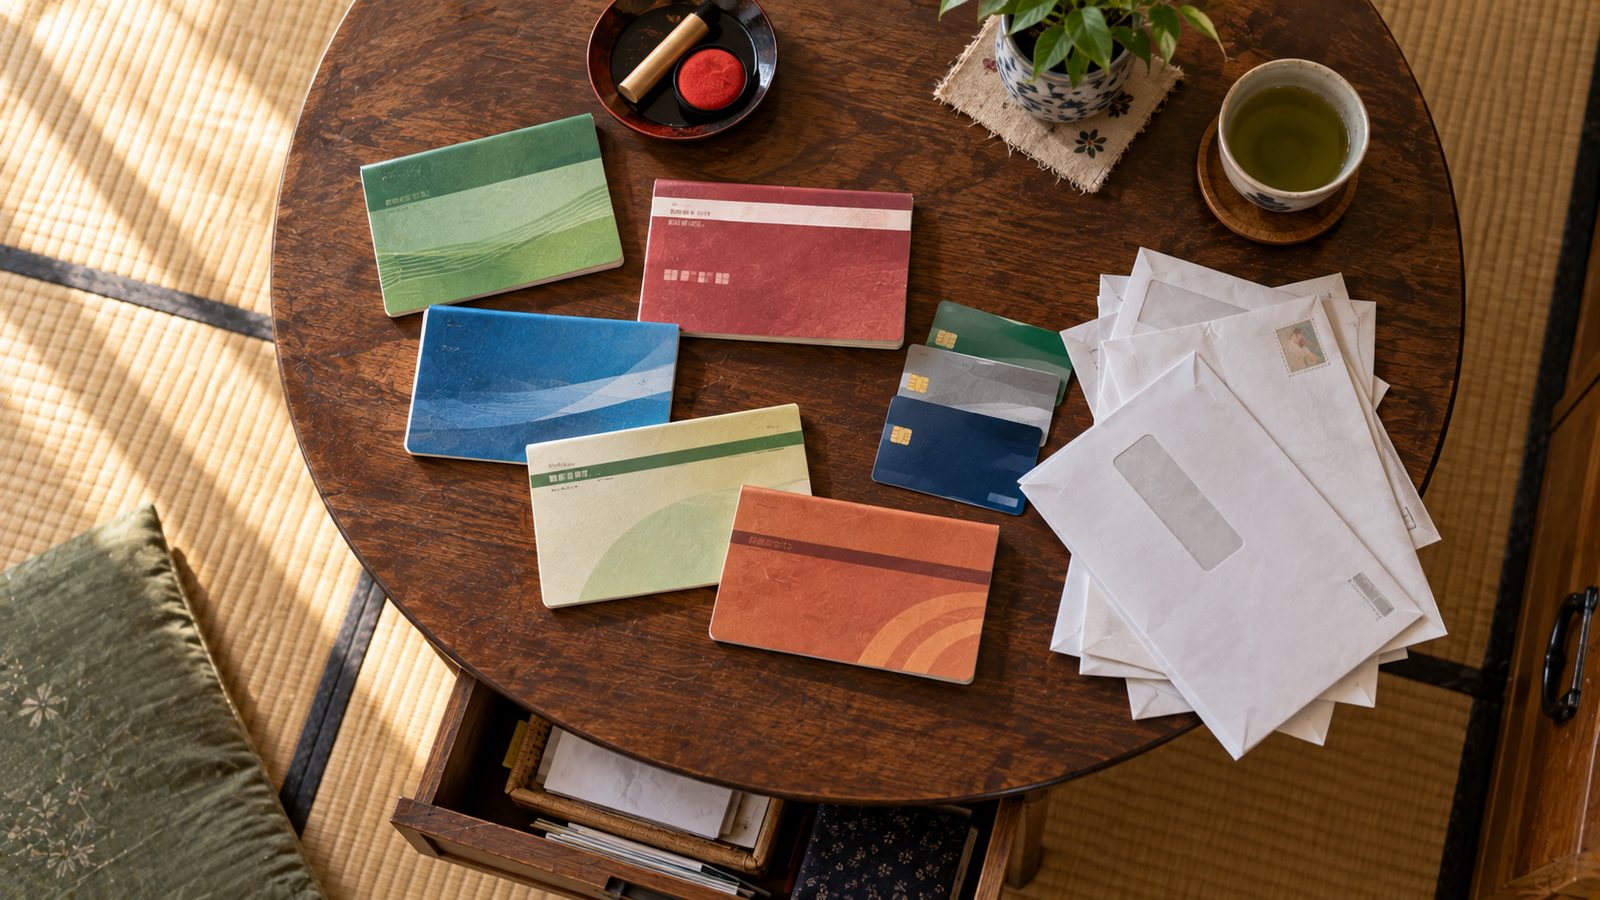
親が使っていた口座を、子が全部把握していることはまれです。探し方は次のとおりです。
- 郵便物を確認する — 取引報告書、キャッシュカードの更新案内、ダイレクトメール
- 通帳の引き落とし履歴を見る — 他行への振替が記録されている
- 確定申告書の控えを見る — 還付金の振込先が書かれている
- スマートフォンとパソコンを確認する — ネット銀行はアプリとメールにしか痕跡がない
- 同一銀行内を照会する — 相続人であれば、その銀行の全支店の口座を調べてもらえる
ゆうちょ銀行には「貯金等照会」があり、全国の貯金を一括で調べてもらえます。通帳のない口座や、休眠になっているものも出てきます。
10年以上動きのない口座は、休眠預金等活用法にもとづいて民間公益活動に活用されます。ただし、休眠預金になった後でも、手続きをすれば引き出せます。消えるわけではありません。
みどりたくみ先生貸金庫は、別扱いになる
貸金庫は、中身が分からないまま相続人全員の共有物になります。開けるには、原則として相続人全員の立会いか同意書が必要です。
中に遺言書が入っている可能性がある場合、開けないと手続きが進みません。公証人に事実実験公正証書を作成してもらい、開扉の記録を残す方法があります。 手数料は1時間までごとに1万3,000円です。
貸金庫の年間使用料も、口座が凍結されると引き落とされません。放置すると解約されることがあるので、銀行に扱いを確認します。
名義が親のままのものを、一度に洗い出す
口座、保険、公共料金、そして不動産。1つずつ追いかけると、半年が過ぎます。 戸籍収集から預貯金の解約、不動産の名義変更までまとめて依頼できます。土日祝も相談を受け付けています。
プロモーションを含みます。
凍結前に引き出すと、どうなるか
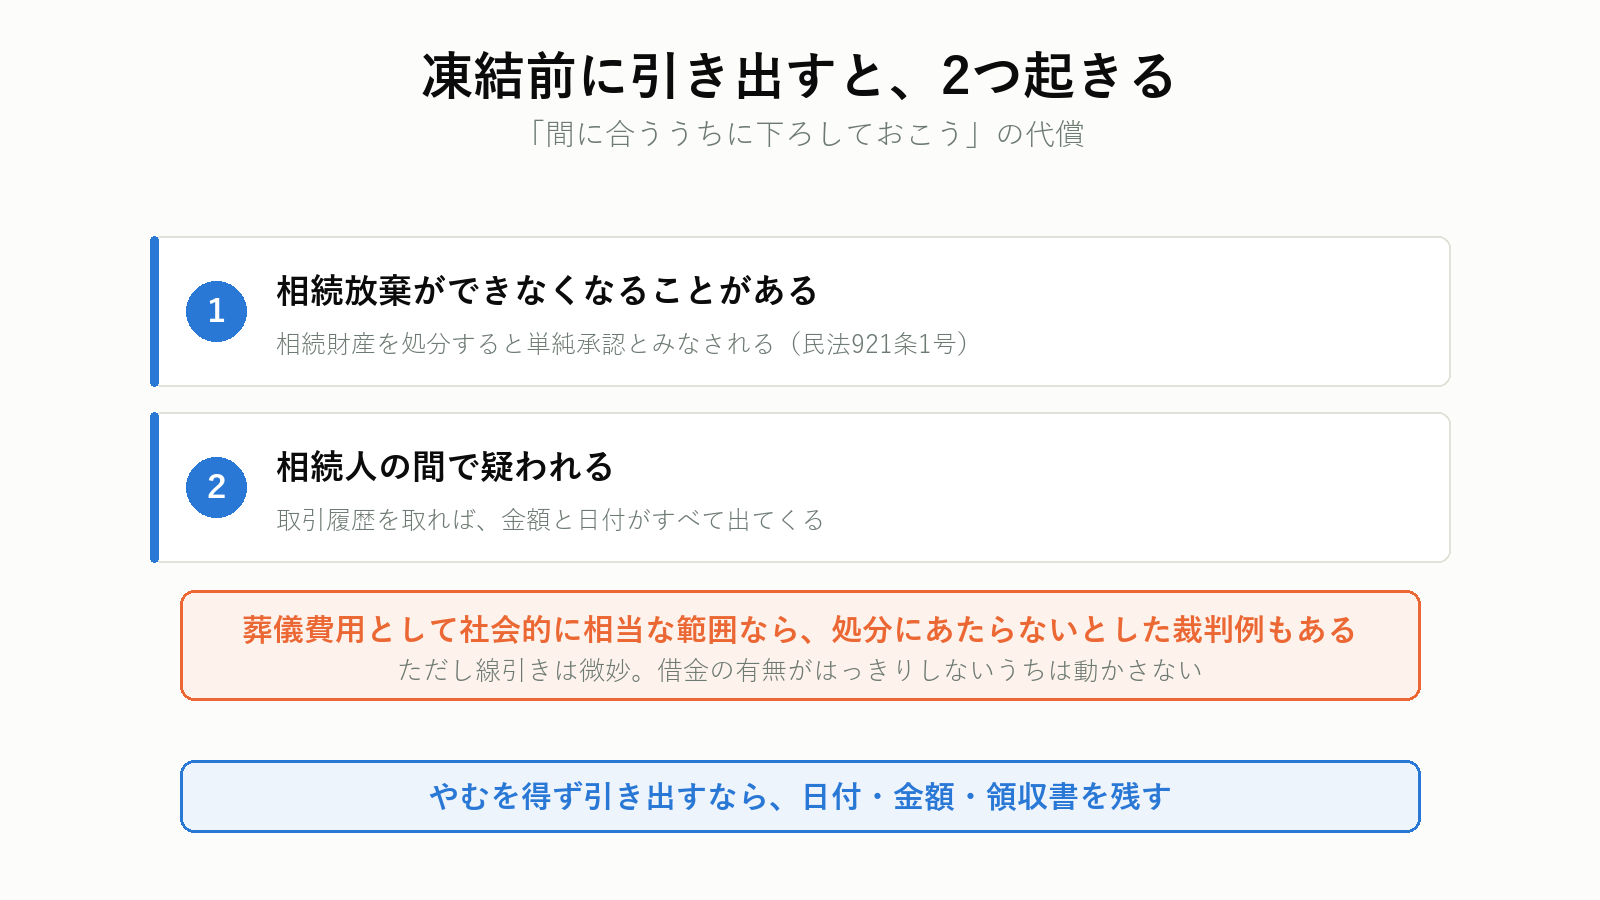
「間に合ううちに下ろしておこう」は、2つの問題を生みます。
1. 相続放棄ができなくなることがある
相続財産を処分すると、単純承認したとみなされます(民法921条1号)。借金があると後で分かっても、放棄できなくなる可能性があります。
ただし、葬儀費用として社会的に相当な範囲で使った場合は、処分にあたらないと判断された裁判例があります。線引きは微妙なので、借金の有無がはっきりしないうちは動かさないのが安全です。
2. 相続人の間で疑われる
引き出した事実は、後で取引履歴を取れば全部出てきます。金額と日付が並んだ一覧を見て、説明できない出金があると、そこから話がこじれます。
やむを得ず引き出す場合は、次の3つを残します。
- 引き出した日と金額のメモ
- 何に使ったかの領収書
- きょうだいへの事前または事後の連絡記録
証券口座と、実家はどうなるか
証券口座も同じように凍結されます。ただし、預貯金と違ってそのまま解約して現金にはできません。 相続人名義の口座を新しく開いて、株式や投資信託を移す(移管する)手続きになります。
その証券会社に口座がなければ、開設から始めます。ここで2週間ほど余計にかかります。
不動産は、口座とは別の手続きです。相続登記は2024年4月から義務になり、取得を知った日から3年以内に申請しないと10万円以下の過料の対象になります。
実家を売る予定がある場合、順番は次のようになります。
- 相続人を確定させる(戸籍を集める)
- 遺産分割協議で誰が取得するかを決める
- 相続登記をする
- 売り出す
口座の解除と相続登記は、必要な書類がほぼ同じです。 戸籍と印鑑証明書を多めに取っておけば、同時に進められます。
みどりたくみ先生実家を売るなら、登記が終わる前に金額だけ知る
名義が親のままでも、査定を取ることはできます。先に金額が分かると、遺産分割の話がまとまりやすくなります。訪問査定まで無料で、複数社を比べられます。

プロモーションを含みます。
つまずきやすい8つ
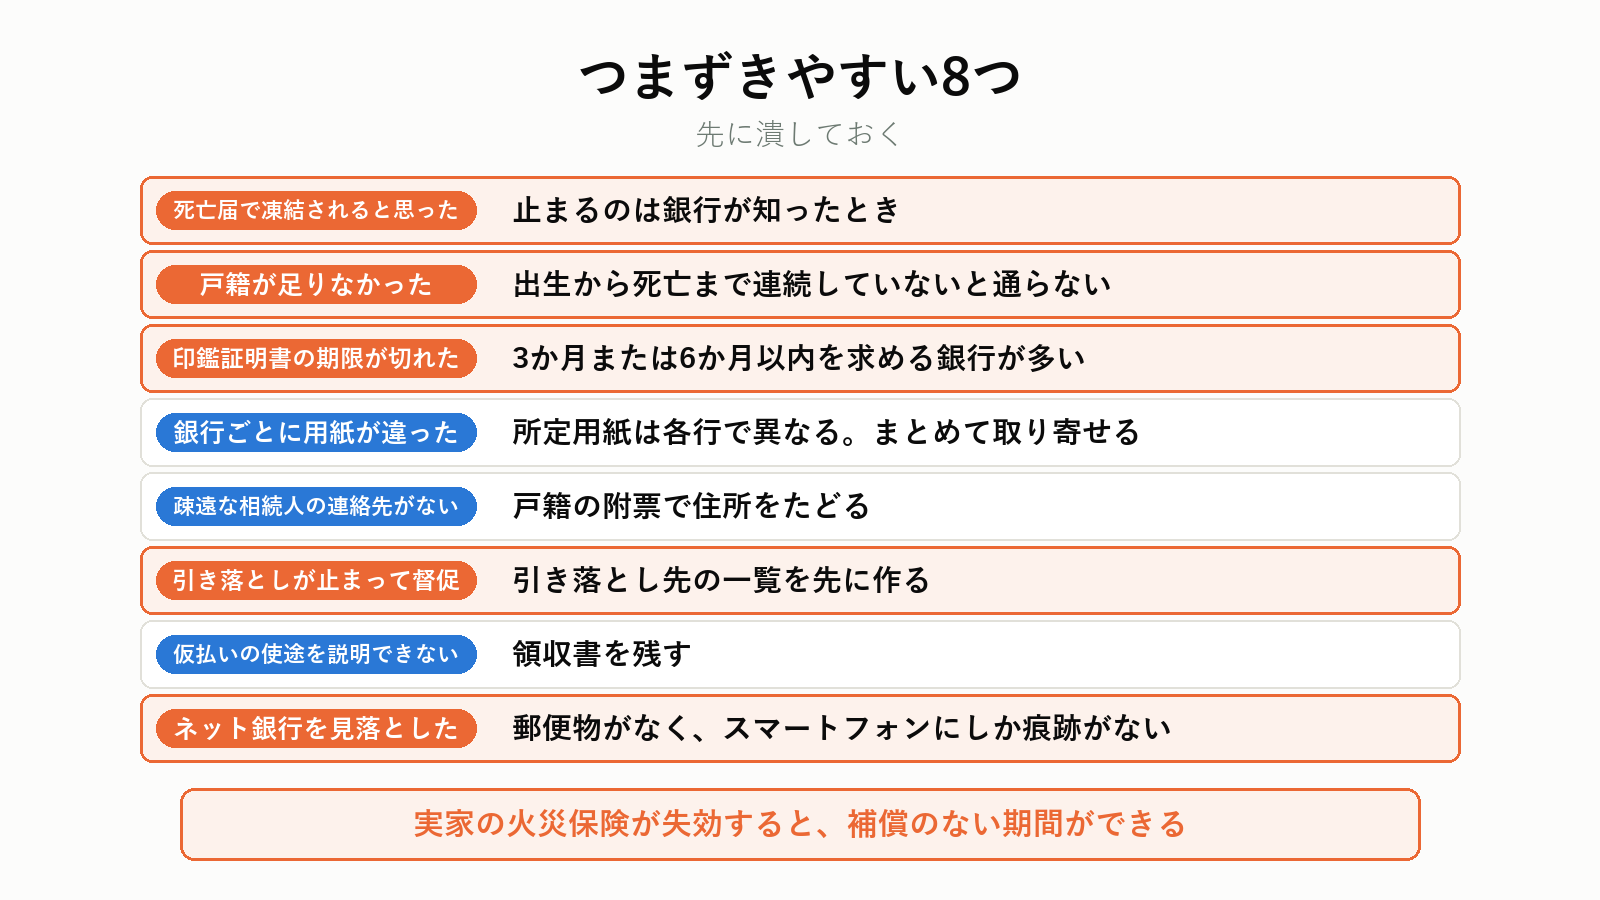
- 死亡届で凍結されると思っていた — 止まるのは銀行が知ったとき
- 戸籍が足りなかった — 出生から死亡まで連続していないと受け付けられない
- 印鑑証明書の期限が切れた — 発行から3か月または6か月以内を求める銀行が多い
- 銀行ごとに用紙が違った — 所定用紙は各行で異なる。まとめて取り寄せる
- 疎遠な相続人の連絡先が分からなかった — 戸籍の附票で住所をたどる
- 引き落としが止まって督促が来た — 引き落とし先の一覧を先に作る
- 仮払いで出した分の使途を説明できなかった — 領収書を残す
- ネット銀行を見落とした — 郵便物がなく、スマートフォンにしか痕跡がない
よくある質問
Q. 少額なら簡単に下ろせますか
銀行によっては、残高が一定額以下の場合に簡易な手続きを用意しています。ただし、その場合でも相続人全員の同意書は求められるのが一般的です。
Q. 遺言書があれば、すぐに解除できますか
公正証書遺言なら早く進みます。自筆証書遺言は家庭裁判所の検認が必要で、そこで1か月から2か月かかります。法務局の保管制度を使っていた場合は検認が不要です。
Q. 相続人が1人でも書類はいりますか
いります。1人であることを示すため、亡くなった方の出生から死亡までの戸籍が必要になります。
Q. 代表の1人がまとめて受け取れますか
できます。相続人全員の同意があれば、代表相続人の口座にまとめて振り込んでもらう形が使えます。所定の同意書に全員が署名・押印します。
Q. 凍結された口座に、年金や還付金が振り込まれたらどうなりますか
口座には入りますが、引き出すには相続の手続きが必要です。未支給年金は別に請求し、遺族の口座で受け取ります。
Q. 遺産分割がまとまらないと、ずっと凍結されたままですか
そうなります。まとまらない間は、仮払い制度か家庭裁判所の保全処分で対応します。
Q. 手数料はかかりますか
払戻しの手数料は原則かかりません。残高証明書の発行手数料と、戸籍・印鑑証明書の取得費用が実費として発生します。
Q. 銀行の窓口に行く回数はどれくらいですか
最初の申出と書類提出で2回、不備があればさらに1回というのが標準です。郵送で完結できる銀行も増えています。
Q. 相続税の申告に間に合いますか
10か月の期限に対して、口座の手続きは1か月から3か月です。先に相続登記が必要な不動産のほうが時間を取るので、そちらから動きます。
Q. 実家の維持費は、どこから出しますか
口座が凍結されている間は、相続人が立て替えます。領収書を残しておけば、遺産分割のときに精算できます。
まとめ
- 口座が凍結されるのは、銀行が死亡を知ったとき。役所への死亡届では止まらない
- 凍結されると入出金だけでなく、口座振替も年金の受取も止まる
- 解除の必要書類は、遺言書の有無で大きく変わる
- 公正証書遺言があれば、戸籍1通と印鑑証明書で済む
- 遺言も協議書もない場合は、出生から死亡までの戸籍と相続人全員の印鑑証明書がいる
- 窓口が3か所を超えるなら、法定相続情報一覧図を先に取る。写しは無料で必要な通数もらえる
- 書類集めを含めると1か月から3か月。海外在住の相続人がいると延びる
- 仮払い制度は残高×1/3×法定相続分、1金融機関150万円が上限
- 家庭裁判所の保全処分なら上限はないが、遺産分割が係属していることが前提
- 凍結前に引き出すと、相続放棄ができなくなる可能性がある
- 貸金庫は相続人全員の立会いか同意書が必要。10年動かない口座は休眠預金になるが、引き出せる
口座の手続きでいちばん時間を取るのは、銀行の審査ではなく書類集めです。戸籍と印鑑証明書を、必要な通数より多めに取るところから始めてください。
この記事について
執筆:葉山 湊(はやま みなと)
自身の家族の実家じまいを経験し、そのときに「どこにも書かれていなかったこと」を出発点にこのサイトを立ち上げました。税理士・宅地建物取引士などの資格は保有していません。制度や統計については、必ず一次情報(厚生労働省・e-Gov法令検索・調査の発表元)にあたって記事に反映しています。
本記事の主な出典は次のとおりです。
・凍結のタイミングと必要書類:全国銀行協会「預金相続の手続の流れ」、同「預金相続の手続に必要な書類」
・仮払い制度の2つの方法:全国銀行協会「亡くなった親の預貯金、すぐに引き出すことは可能ですか?」、法務省「民法及び家事事件手続法の一部を改正する法律について(相続法の改正)」
・仮払いの上限額:e-Gov法令検索「民法第909条の2に規定する法務省令で定める額を定める省令」
・法定相続情報証明制度:法務局「法定相続情報証明制度について」
・公証人の手数料(事実実験公正証書):日本公証人連合会「手数料」
必要書類は金融機関によって追加されることがあります。本記事の内容は2026年9月23日時点の公表情報にもとづきます。実際の手続きは、お取引の金融機関にご確認ください。