※本記事にはプロモーション(アフィリエイトリンク)が含まれます。
親が入院することになり、病院の窓口で「身元保証人の欄にご記入ください」と言われる。 きょうだいはおらず、親戚とも長く連絡を取っていない。書ける名前がない。
このとき、「では入院できません」と言われるのか。答えは、法律上は言われないはずで、現実には言われることがある、です。
この記事では、なぜそのずれが生まれるのかを、総務省が病院784・施設1,238に行った調査の実数で確認したうえで、身元保証人がいなくても入院・入居を進める方法を整理します。
結論を先に言うと、探すべきなのは「保証人という人」ではなく、「保証人が担っていた6つの役割の代わり」です。
 みどり
 たくみ先生
- 結論|先に3つ言っておきます
- 実態|9割以上が身元保証人を求めている
- 法律上は、断ることができない
- 病院・施設が本当に求めている6つの役割
- 6つの役割を、別々の手段で埋める
- 選択肢1|親族以外の個人に頼む
- 選択肢2|成年後見制度を使う
- 選択肢3|民間の身元保証サービスを使う
- 預託金は、いちばん確認すべき項目
- 契約前に確認する11項目
- 選択肢4|保証金(預り金)を預ける
- 選択肢5|自治体・地域包括支援センターに相談する
- 医療行為の同意は、誰にもできない
- 死後の対応は、死後事務委任契約で埋める
- 手段の比較|何をいくらで埋めるか
- 親が施設に入ったら、実家をどうするか
- よくある失敗パターン
- よくある質問
- まとめ|探すのは「人」ではなく「6つの代わり」
結論|先に3つ言っておきます
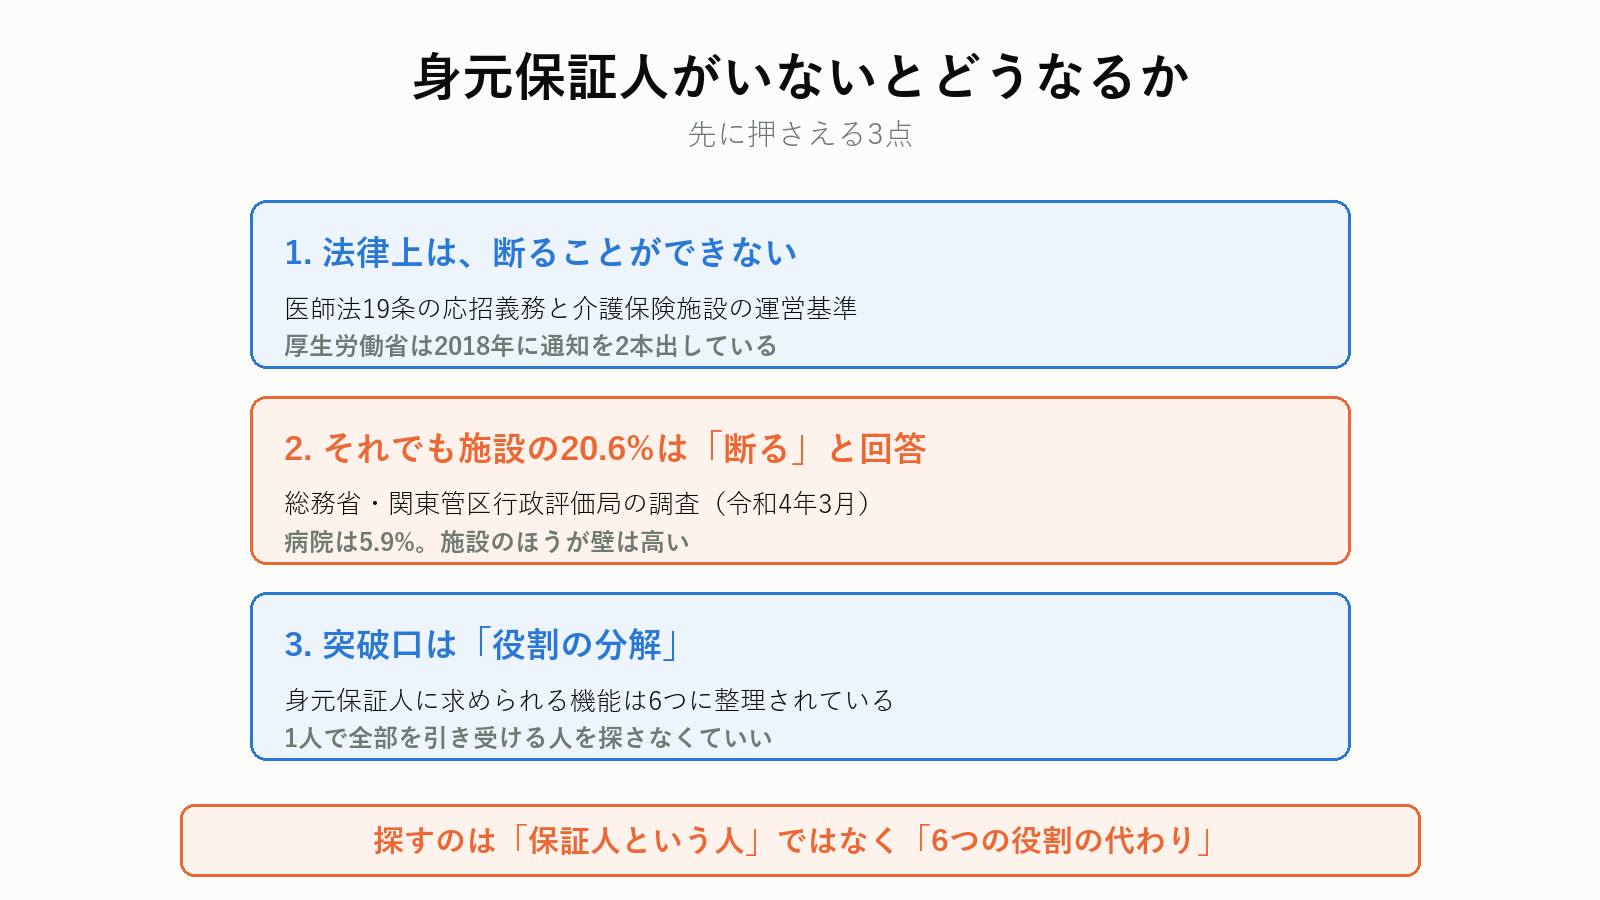
1. 身元保証人がいないことだけを理由に、入院・入所を断ることはできない
医師法19条1項の応招義務と、介護保険施設の運営基準(正当な理由なくサービス提供を拒んではならない)があります。厚生労働省は2018年に、都道府県へ指導を依頼する通知を2本出しています。
2. それでも、施設の20.6%は「断る」と回答している
総務省・関東管区行政評価局の調査(令和4年3月)によると、身元保証人を求めている病院・施設は92.4%。用意できない場合に「入院・入所をお断りする」と答えたのは、病院で5.9%、施設で20.6%です。
3. 突破口は「役割の分解」
厚生労働省のガイドラインは、身元保証人に求められる機能を6つに整理しています。 1人で全部を引き受ける人を探すのではなく、6つを別々の手段で埋める——これが実際に通る進め方です。
「誰もいない」で止まる前に、選択肢を並べる
身元保証を代行するサービスは、入院・入居の保証だけでなく、緊急連絡先・費用の支払い・死後の手続きまでを契約で引き受けます。 費用は入会金・月額・預託金に分かれるので、資料で内訳を見てから判断してください。 相談と資料請求は無料です。

プロモーションを含みます。
実態|9割以上が身元保証人を求めている
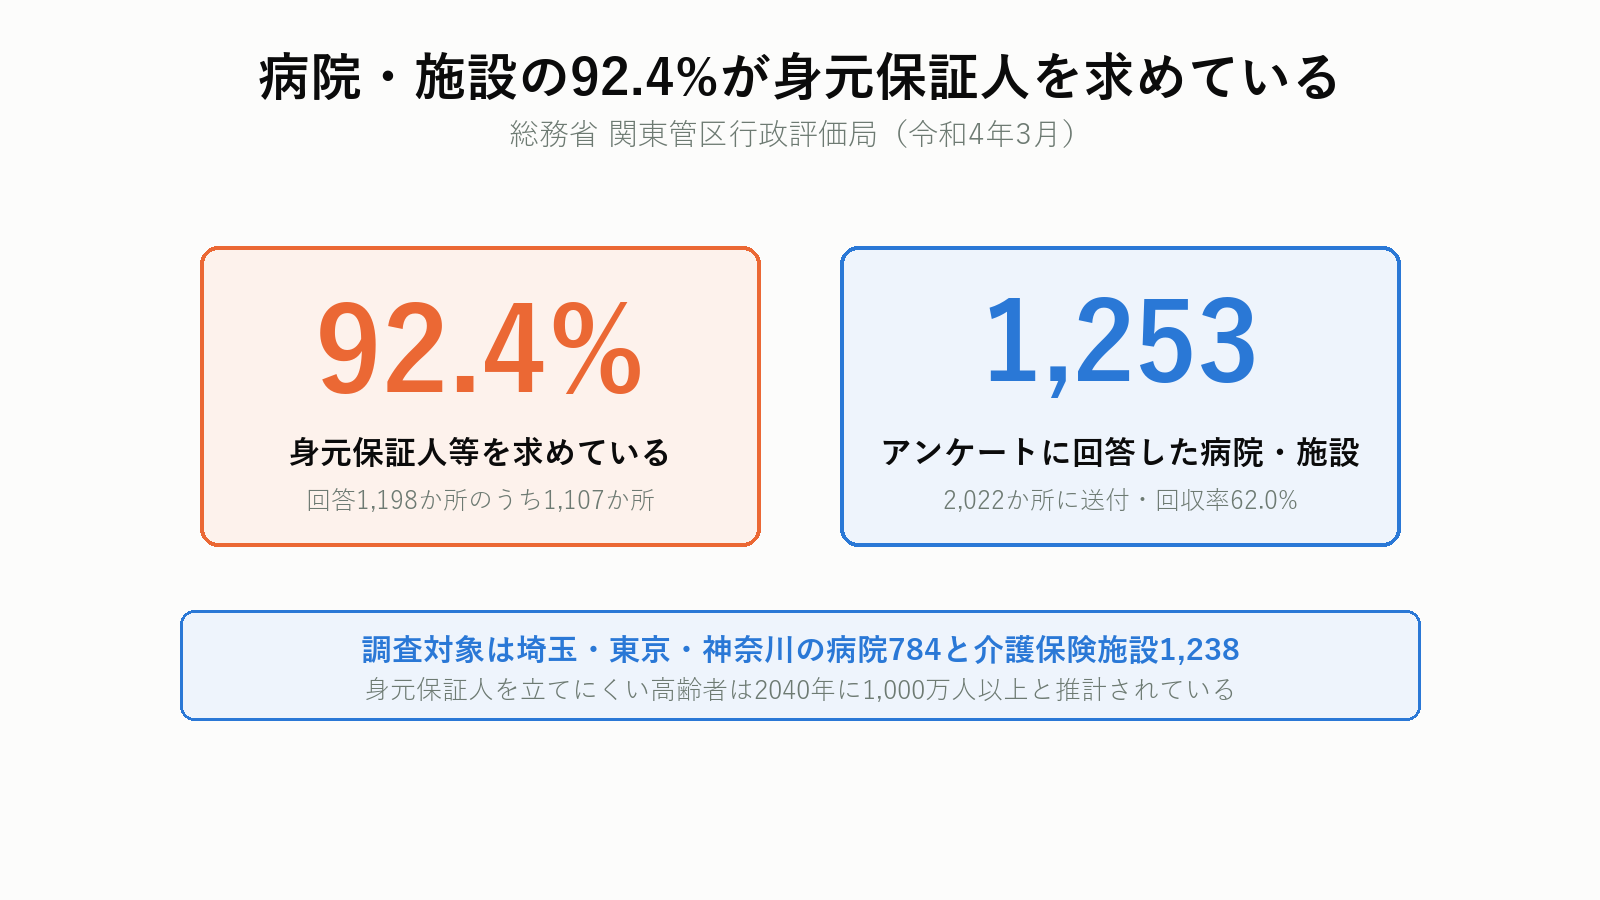
総務省・関東管区行政評価局が、埼玉・東京・神奈川の病院と介護保険施設2,022か所に調査票を送り、1,253か所から回答を得た調査(令和4年3月)があります。
「身元保証人等を求めているか」
回答があった1,198か所のうち1,107か所(92.4%)が「求めている」と答えています。
「用意できない場合はどうするか」(複数回答)
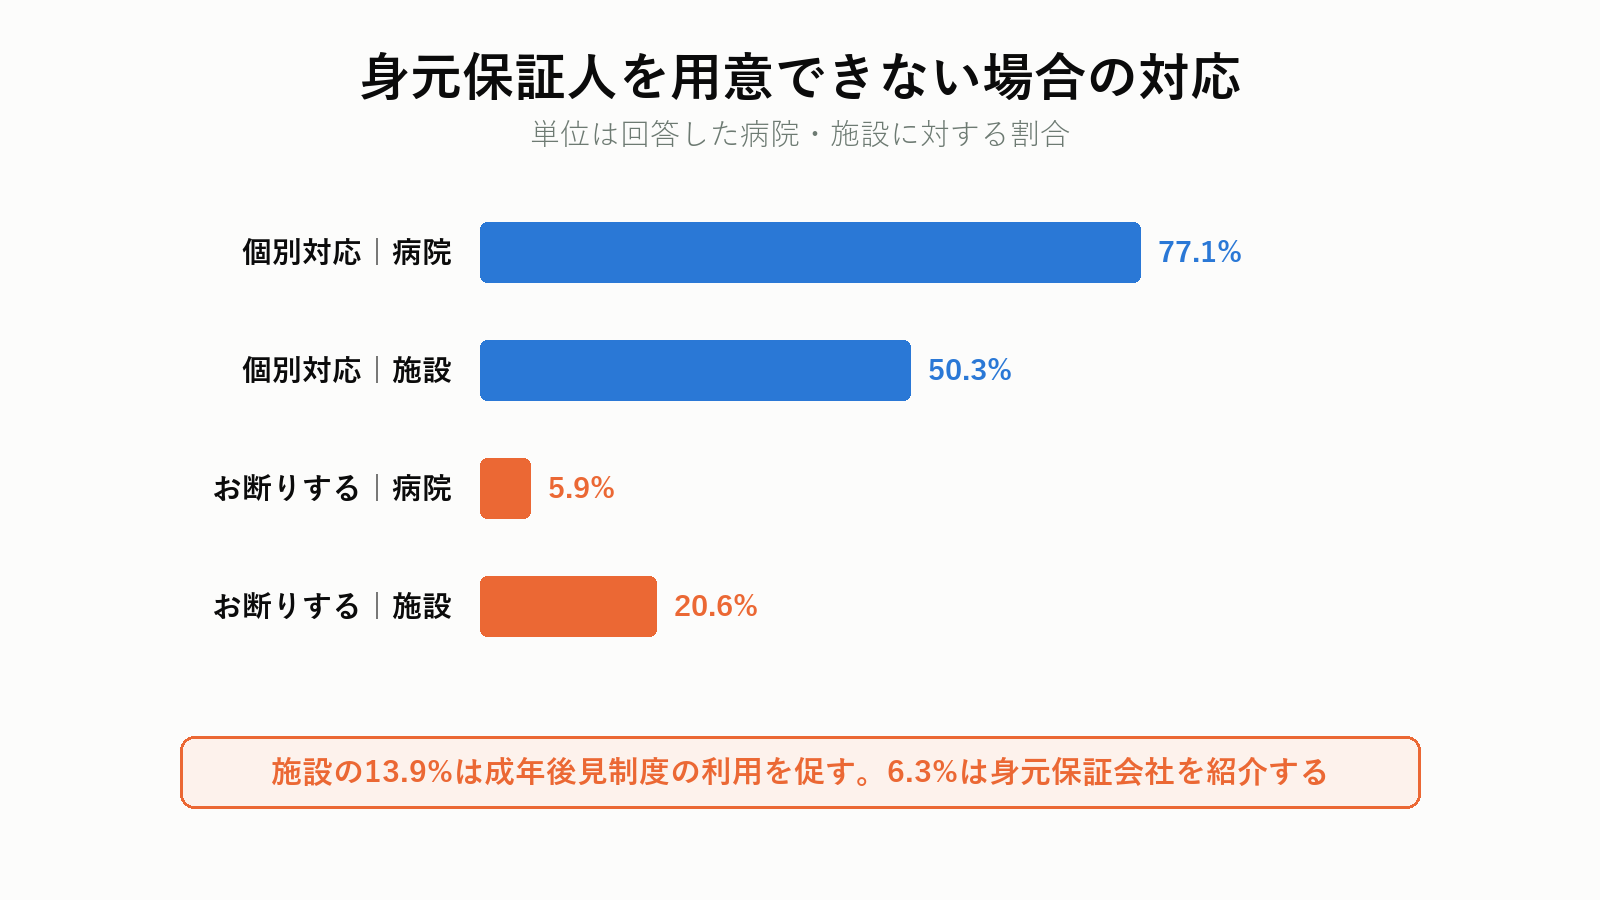
| 対応 | 病院 | 施設 | 合計 |
|---|---|---|---|
| 場面ごとに個別に対応する | 363(77.1%) | 393(50.3%) | 756(60.3%) |
| 入院・入所をお断りする | 28(5.9%) | 161(20.6%) | 189(15.1%) |
| 身元保証会社を紹介する | 32(6.8%) | 47(6.0%) | 79(6.3%) |
| 成年後見制度の利用を促す | 7(1.5%) | 109(13.9%) | 116(9.3%) |
| 身寄りがないまま入院・入所させる | 23(4.9%) | 13(1.7%) | 36(2.9%) |
| 保証金を預かり入院・入所させる | 8(1.7%) | — | 8(0.6%) |
この表から読めること
- 病院は77.1%が「場面ごとに個別対応」=交渉の余地が大きい
- 施設は20.6%が「断る」=病院より壁が高い
- 施設の13.9%は成年後見制度の利用を促す=後見人がいれば通ることがある
断る理由
調査には、施設側の生の回答も載っています。
- 「支援しなければならないことが多岐にわたり、対応できない」
- 「生命に関わる連絡もあり、24時間リスクを伴う」
- 「治療方針の意思確認や決定、遺体や遺品の引取りなど、行政でも対応できないものは施設でも対応できない」
- 「急変時や死亡時の対応が分からないので、指針がほしい」
「保証人がいない人はお断り」ではなく、「起きたときに動く人がいないと受けられない」という悩みです。ここを先に埋めておけば、話は進みます。
法律上は、断ることができない
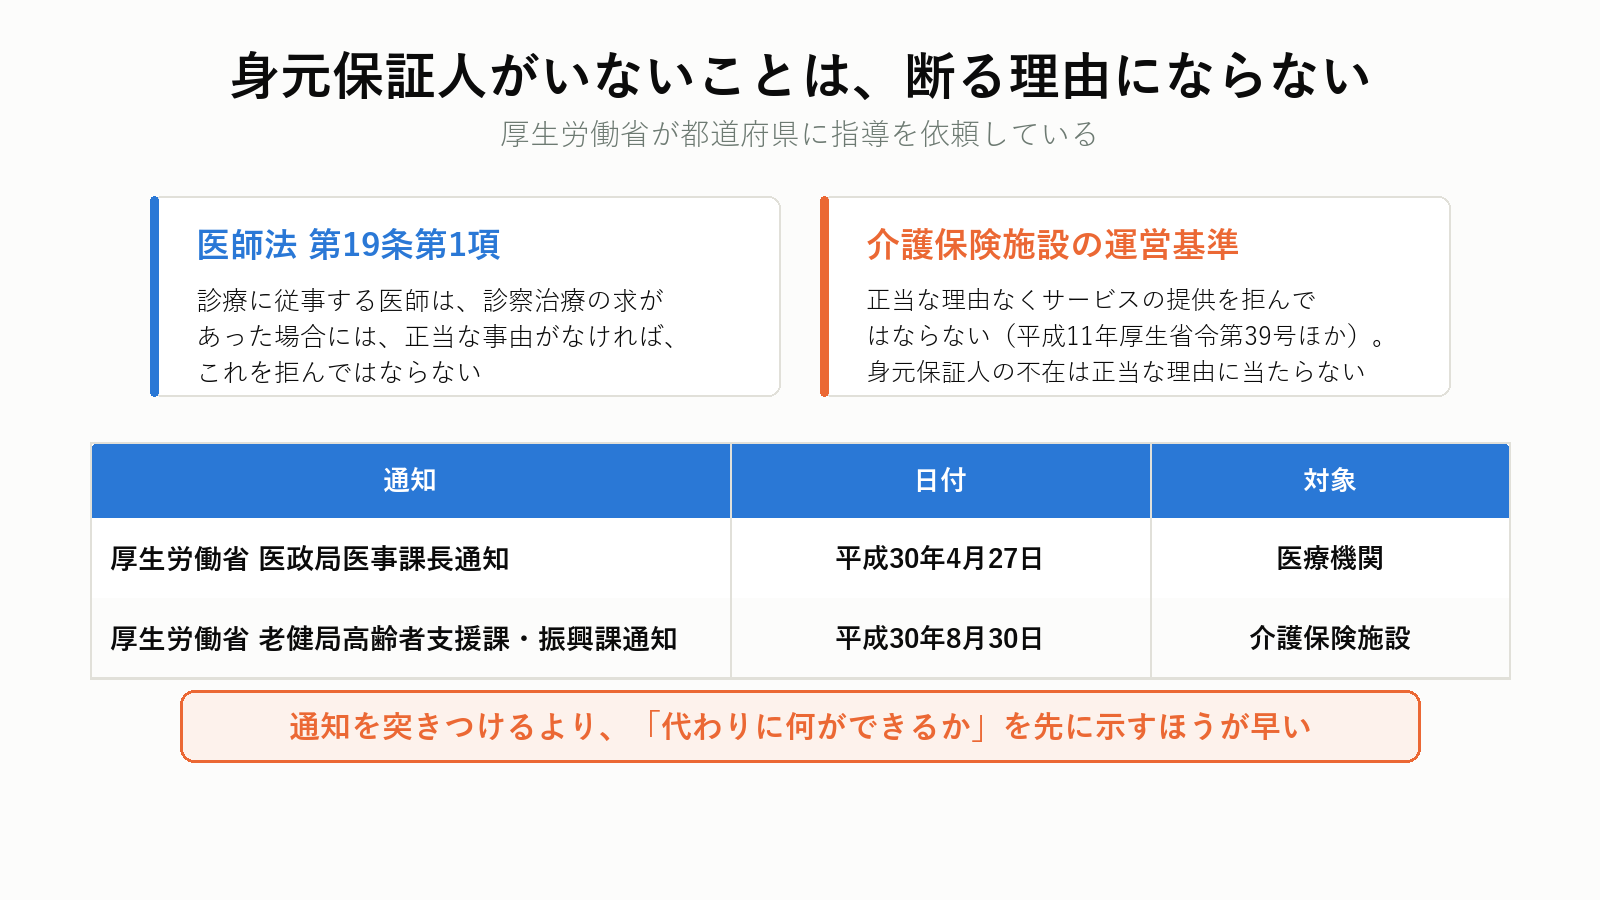
医師法19条1項(応招義務)
診療に従事する医師は、診察治療の求があった場合には、正当な事由がなければ、これを拒んではならない
厚生労働省は、この「正当な事由」を、医師の不在または病気等により事実上診療が不可能な場合に限られるとしています。身元保証人がいないことは、これに当たりません。
介護保険施設の運営基準
指定介護老人福祉施設・介護老人保健施設・介護医療院などは、正当な理由なくサービスの提供を拒んではならないと省令で定められています。身元保証人がいないことは、拒否する正当な理由に該当しません。
2018年の2本の通知
| 通知 | 日付 | 対象 |
|---|---|---|
| 厚生労働省医政局医事課長通知 | 平成30年4月27日 | 医療機関 |
| 厚生労働省老健局高齢者支援課・振興課通知 | 平成30年8月30日 | 介護保険施設 |
いずれも「身元保証人等がいないことのみを理由に入院・入所を拒むことがないよう、適切に指導すること」を都道府県に依頼したものです。
現場で使うときの言い方
通知を突きつけても、関係が悪くなるだけで話は進みません。 順番はこうです。
- 「保証人はいませんが、緊急連絡先はこの人(またはこの機関)です」と先に出す
- 「費用は口座振替にします」または「保証金を預けます」と提案する
- 「退院・退所後の受け入れ先は、地域包括支援センターと相談しています」と伝える
- それでも断られたら、市区町村の担当課と地域包括支援センターに同席を求める
「保証人の代わりに何ができるか」を先に示すほうが、はるかに早いです。
病院・施設が本当に求めている6つの役割
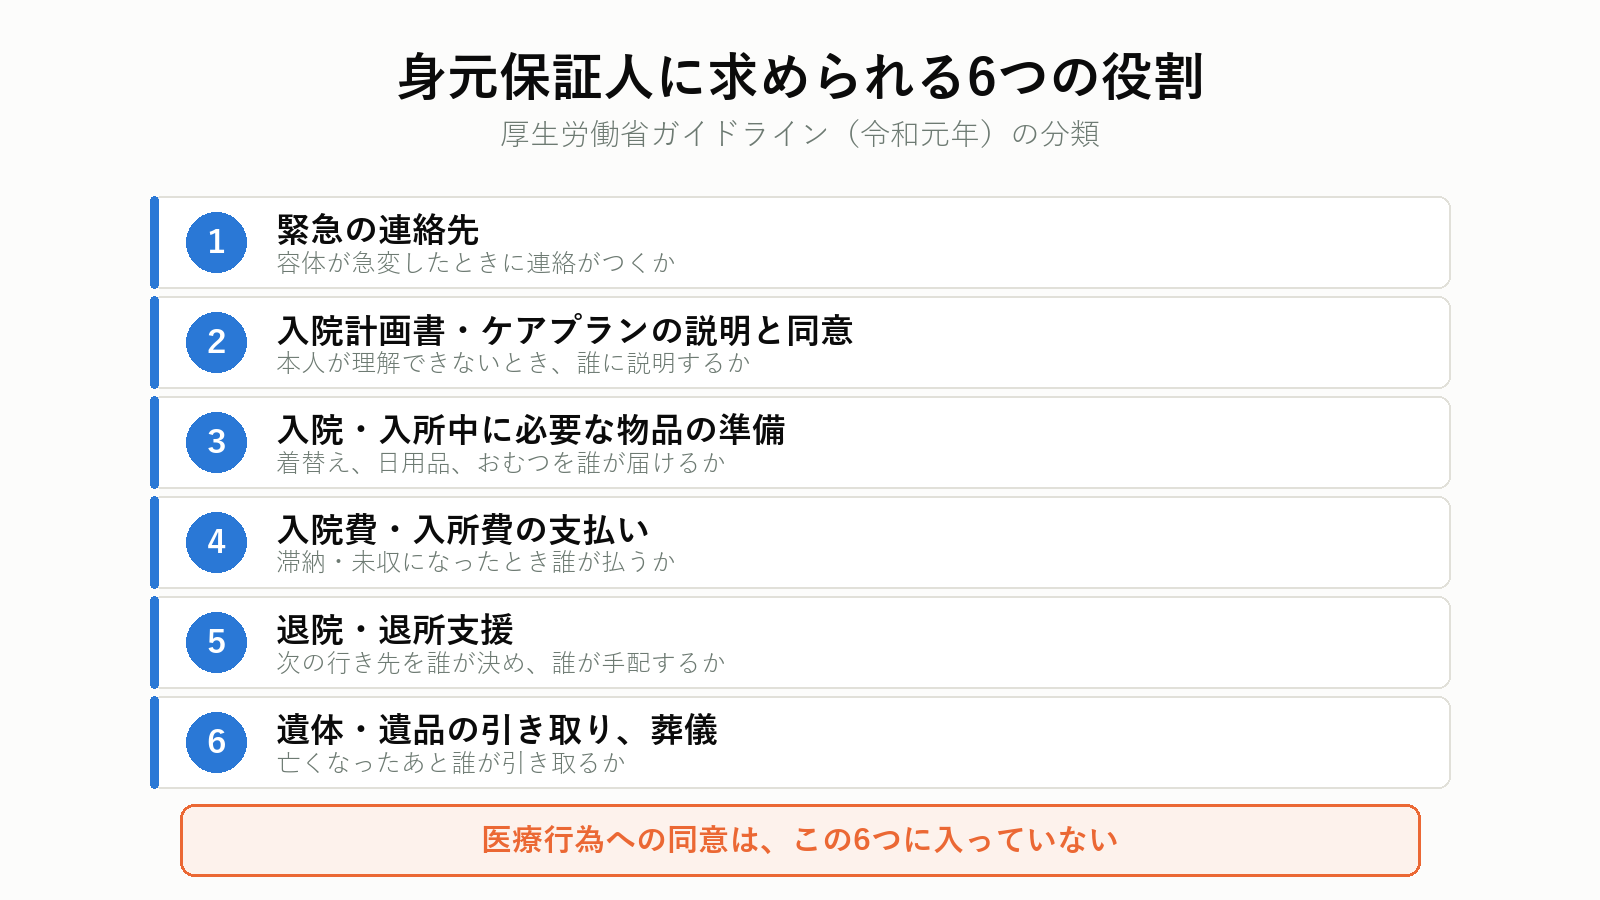
厚生労働省は2019年に「身寄りがない人の入院及び医療に係る意思決定が困難な人への支援に関するガイドライン」を策定し、医療機関が身元保証人に求める機能を6つに分類しました。
| # | 役割 | 具体的に何が起きるか |
|---|---|---|
| 1 | 緊急の連絡先 | 容体が急変したときに連絡がつくか |
| 2 | 入院計画書・ケアプランの説明と同意 | 本人が理解できないとき、誰に説明するか |
| 3 | 入院・入所中に必要な物品の準備 | 着替え、日用品、おむつを誰が届けるか |
| 4 | 入院費・入所費の支払い | 滞納・未収になったとき誰が払うか |
| 5 | 退院・退所支援 | 次の行き先を誰が決め、誰が手配するか |
| 6 | (死亡時の)遺体・遺品の引き取り、葬儀 | 亡くなったあと誰が引き取るか |
医療行為への同意は、6つに入っていない
ガイドラインは、医療行為への同意を身元保証人の役割から明確に除外しています。
理由は医療同意が一身専属性のきわめて強い権利だからです。本人以外の誰にも、代わりに同意する権限はありません。 成年後見人にもありません。
つまり「身元保証人がいれば医療同意が取れる」というのは、そもそも成り立たない前提です。
6つの役割を、別々の手段で埋める
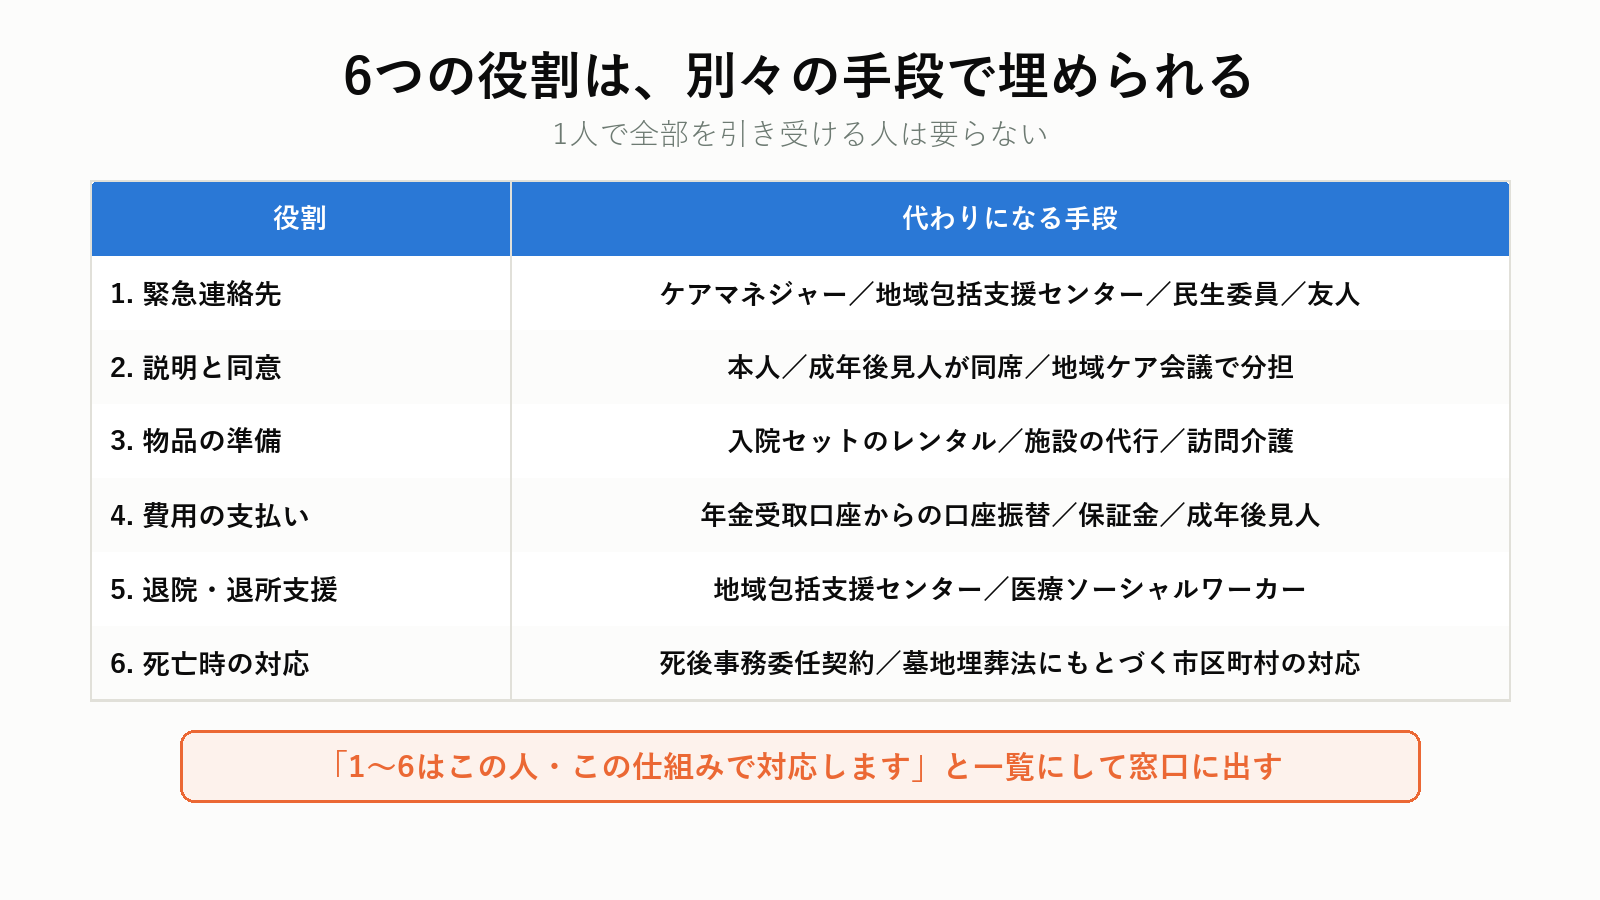
ここが本記事の中心です。1人で6つ全部を引き受ける人を探すから見つからないのであって、別々に埋めれば埋まります。
| 役割 | 代わりになる手段 |
|---|---|
| 1. 緊急連絡先 | ケアマネジャー/地域包括支援センター/民生委員/友人・知人/民間の身元保証サービス |
| 2. 説明と同意 | 本人が可能なら本人/成年後見人が同席/地域ケア会議で関係者が分担 |
| 3. 物品の準備 | 入院セットのレンタル/施設の代行サービス/訪問介護 |
| 4. 費用の支払い | 年金受取口座からの口座振替/保証金(預り金)/成年後見人による支払い/生活保護 |
| 5. 退院・退所支援 | 地域包括支援センター/病院の医療ソーシャルワーカー/ケアマネジャー |
| 6. 死亡時の対応 | 死後事務委任契約/墓地埋葬法にもとづく市区町村の対応 |
実際に使われている工夫
調査には、病院・施設が実践している取り組みも収録されています。
- 入院時に「フェイスシート」を作り、緊急連絡先とその人の役割分担を記載する。身元保証人がいない場合は、病状説明の同席・日用品の調達・死後対応が分担できる人であれば、友人・知人・仕事関係者・民生委員でも可としている(病院)
- 入所したら地域包括支援センターに相談し、市区町村・社会福祉協議会・民生委員・住民による「地域ケア会議」を開いて、緊急時の役割分担をあらかじめ整理しておく(施設)
- 入院・入所の際に本来なら家族に依頼する役割を、支援チームで分担する「役割分担シート」を作る(市)
- 入院セット(病衣・日用品)のレンタルサービスを導入する(病院)
- 年金の受取口座を入所費の支払用口座にして、未収リスクを下げる(施設)
この6行を紙に書いて持っていく
「1〜6は、それぞれこの人・この仕組みで対応します」と一覧にして窓口に出す。 これが、いちばん通る方法です。
選択肢1|親族以外の個人に頼む
頼める可能性がある人
- 友人・知人
- 元同僚、仕事関係者
- 民生委員
- 大家、管理会社の担当者
病院・施設が受け入れる条件
上の調査では、「病状説明の同席、日用品の調達、死後対応などが分担できる人であれば、友人・知人・仕事関係者・民生委員等でも可」としている病院がありました。
親族であることは要件ではありません。 実際に動ける人かどうかが見られています。
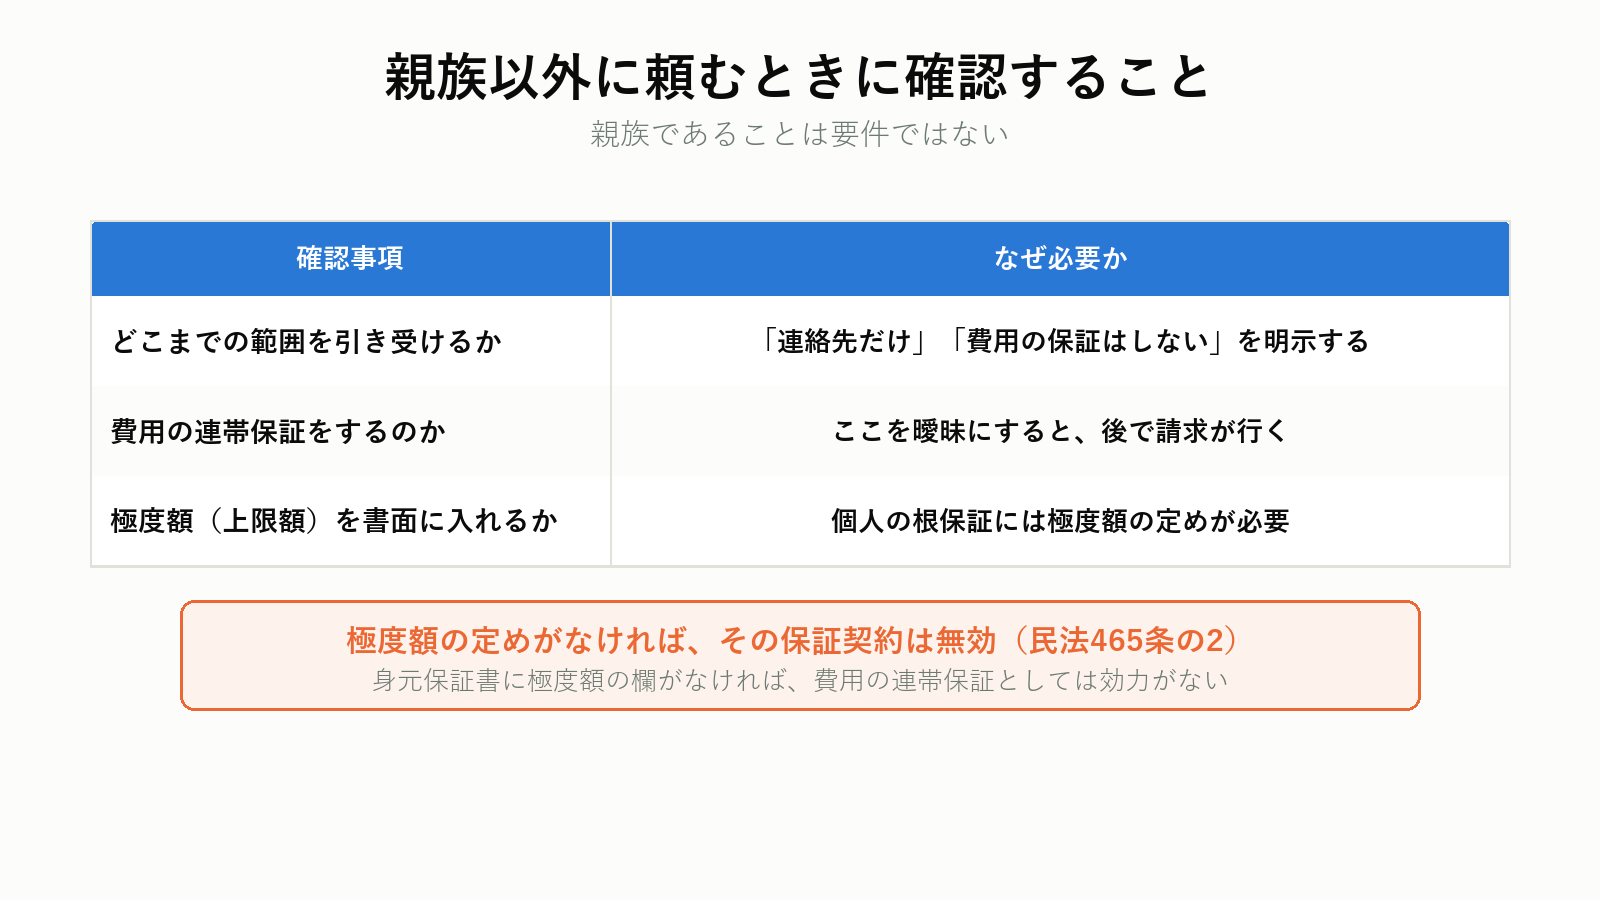
頼むときに必ず伝えること
| 確認事項 | なぜ必要か |
|---|---|
| どこまでの範囲を引き受けるのか | 「連絡先だけ」「費用の保証はしない」を明示する |
| 費用の連帯保証をするのか | ここを曖昧にすると、後で請求が行く |
| 極度額(上限額)を書面に入れるか | 2020年施行の民法改正で、個人の根保証には極度額の定めが必要 |
極度額の話は重要です
個人が保証人になる場合、保証する上限額(極度額)を書面で定めなければ、その保証契約は無効です(民法465条の2)。
身元保証書に「極度額」の欄がなければ、費用の連帯保証としては効力がないことになります。頼まれた側は、必ずここを確認してください。
民生委員は「保証人」にはなれないことが多い
民生委員は、緊急連絡先や相談相手にはなれても、費用の連帯保証はしないのが一般的です。自治体の方針で明確に禁じている場合もあります。
選択肢2|成年後見制度を使う
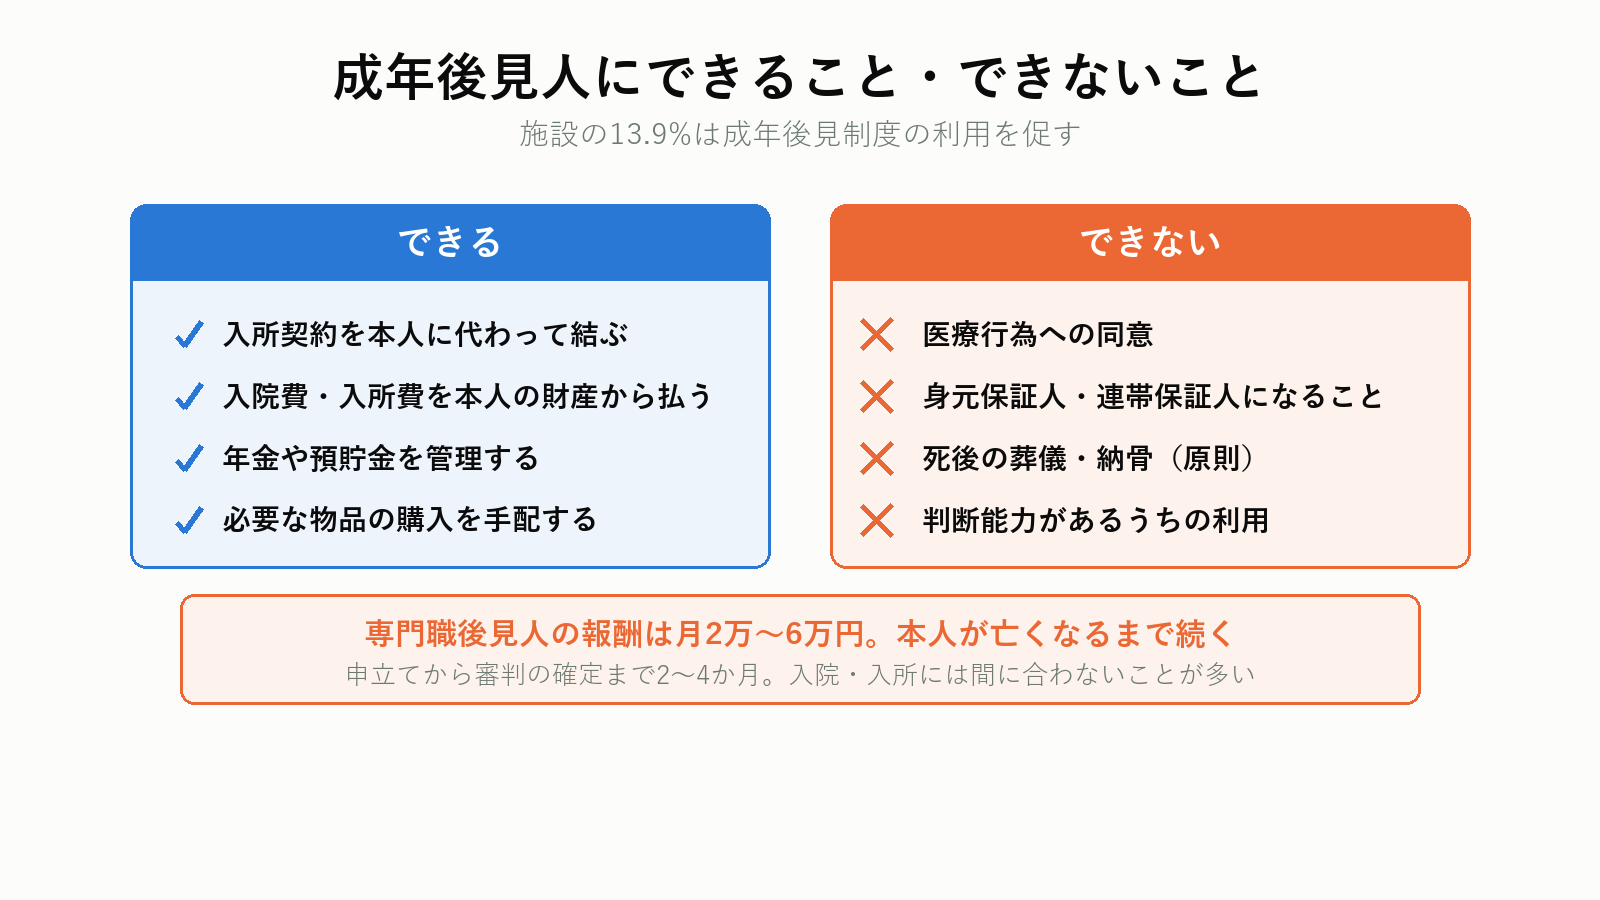
施設の13.9%は「成年後見制度の利用を促す」と回答しています。実務上、後見人がいると話が通りやすくなるのは事実です。
後見人にできること
- 入所契約を本人に代わって結ぶ
- 入院費・入所費を本人の財産から支払う
- 年金や預貯金を管理する
- 必要な物品の購入を手配する
後見人にできないこと
- 医療行為への同意(一身専属のため)
- 身元保証人・連帯保証人になること(利益相反になるため、原則として引き受けない)
- 死後の葬儀・納骨(後見は本人の死亡で終了する。ただし民法873条の2で、火葬・埋葬の契約など一部の死後事務は家庭裁判所の許可を得て行える)
費用
| 項目 | 金額の目安 |
|---|---|
| 申立費用 | 収入印紙・郵券などで1万円前後 |
| 医師の鑑定費用 | 必要な場合5万〜10万円 |
| 専門職後見人の報酬 | 月額2万〜6万円(財産額で変動) |
報酬は本人が亡くなるまで発生し続けます。 10年続けば、月3万円でも360万円です。
始まるまでの時間
申立てから審判の確定まで、おおむね2〜4か月です。入院・入所に間に合わないことが多い点に注意してください。
判断能力があるうちなら、任意後見
本人に判断能力があるうちに、誰に何を頼むかを公正証書で決めておく制度です。
- 公正証書の作成費用は3万〜5万円程度
- 判断能力が低下したら、家庭裁判所に任意後見監督人の選任を申し立てて発効させる
- 監督人の報酬が月1万〜3万円かかる
親がまだ元気なら、法定後見を待つより任意後見のほうが選べる範囲が広いです。判断能力が落ちる前の資産対策は家族信託の費用とデメリットにも整理しています。
判断能力があるうちにしか選べない手段がある
認知症と診断されたあとでは、任意後見も家族信託も契約できません。 入院・施設入居の身元保証、財産管理、死後事務までを1つの契約でまとめられるのは、本人が元気なうちです。どのサービスが必要かは、資料の内訳を見てから決められます。
プロモーションを含みます。
選択肢3|民間の身元保証サービスを使う
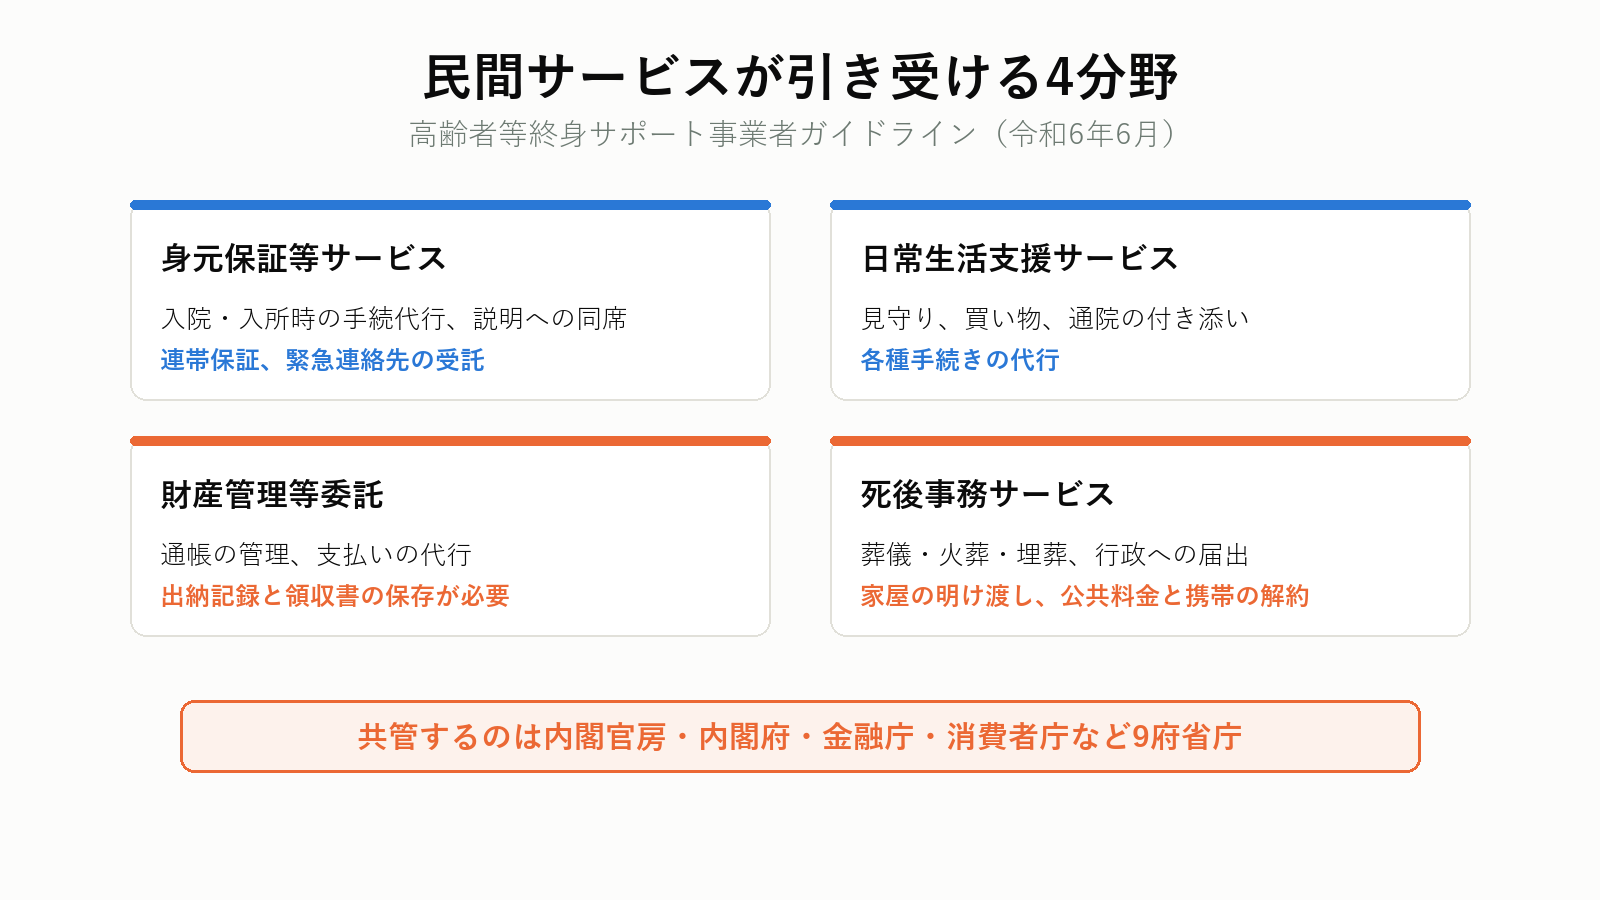
2024年6月、内閣官房を含む9府省庁が「高齢者等終身サポート事業者ガイドライン」を策定しました。この分野に、初めて国の共通ルールができたということです。
サービスの4分野
| 分野 | 内容 |
|---|---|
| 身元保証等サービス | 入院・入所時の手続代行、説明への同席、連帯保証、緊急連絡先の受託 |
| 日常生活支援サービス | 見守り、買い物、通院の付き添い、各種手続きの代行 |
| 財産管理等委託 | 通帳の管理、支払いの代行 |
| 死後事務サービス | 葬儀・火葬・埋葬、行政への届出、家屋の明け渡し、公共料金と携帯電話の解約 |
費用の目安
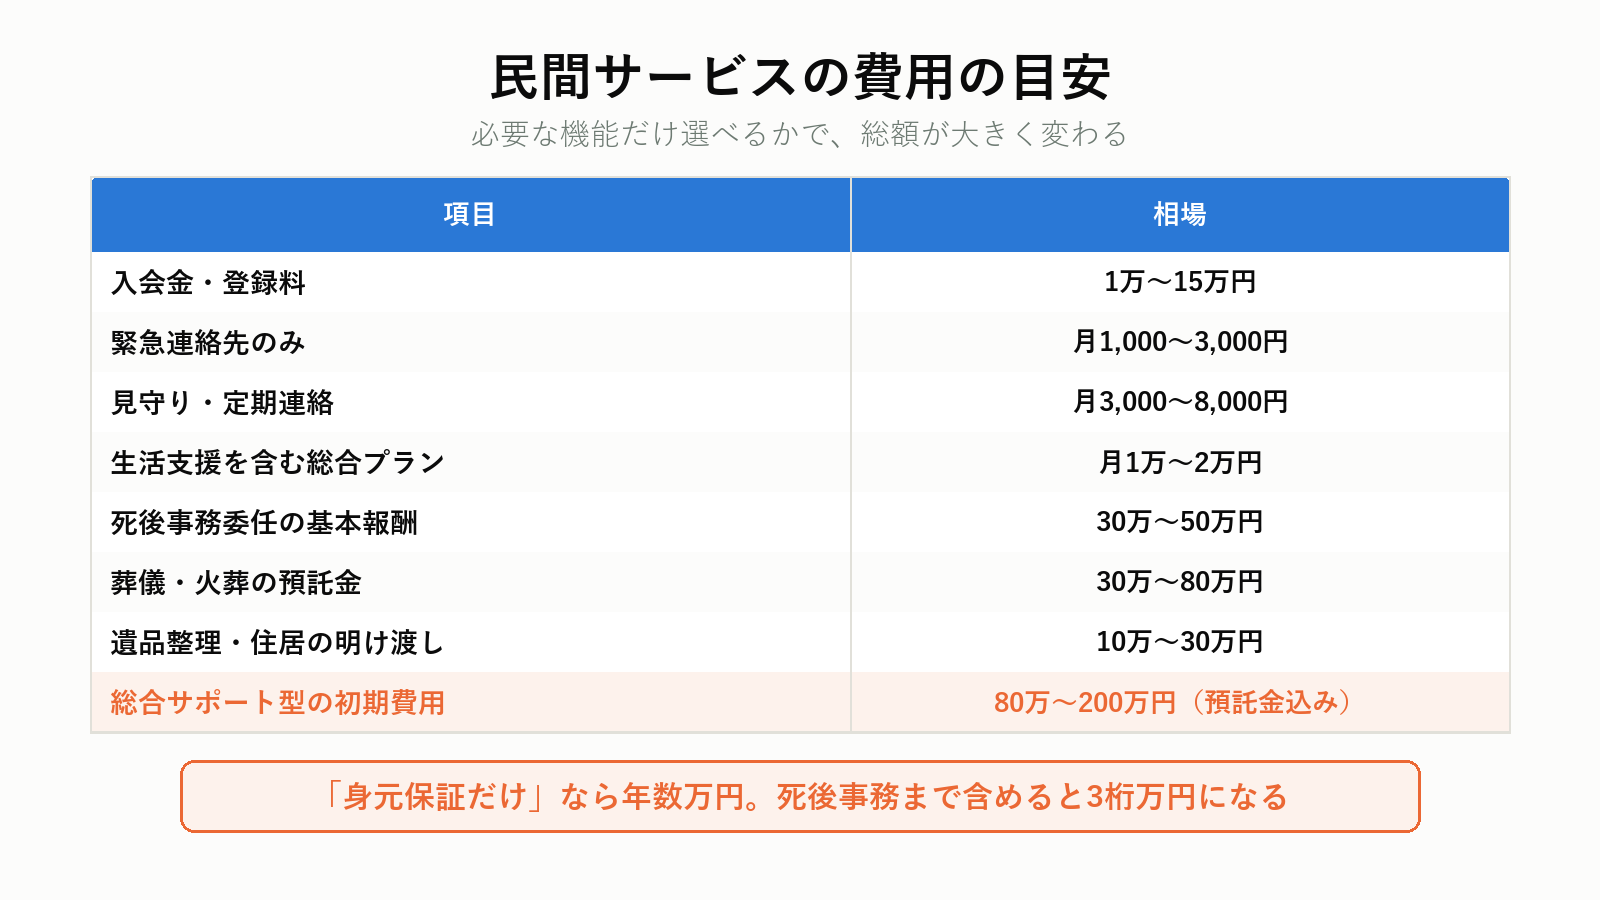
| 項目 | 相場 |
|---|---|
| 入会金・登録料 | 1万〜15万円 |
| 緊急連絡先のみ | 月1,000〜3,000円 |
| 見守り・定期連絡 | 月3,000〜8,000円 |
| 生活支援を含む総合プラン | 月1万〜2万円 |
| 死後事務委任の基本報酬 | 30万〜50万円 |
| 葬儀・火葬の預託金 | 30万〜80万円 |
| 遺品整理・住居の明け渡し | 10万〜30万円 |
| 総合サポート型の初期費用 | 80万〜200万円(預託金込み) |
「身元保証だけ」なら年数万円で収まりますが、死後事務まで含めると初期費用が3桁万円になります。 必要な機能だけを選べるかを、必ず確認してください。
契約の中身で見るべき点
- 連帯保証(身元保証)を含む契約か、緊急連絡先の受託だけか
- 事業者が未払費用を立て替えた場合、本人にどう請求するのか(求償のルール)
- 預託金から充当するのか、その順番はどうなるか
ガイドラインは、この求償と充当のルールを契約で明示することを求めています。
死後の手続きを第三者に頼む契約の費用と預託金については、死後事務委任契約の費用にまとめています。
預託金は、いちばん確認すべき項目
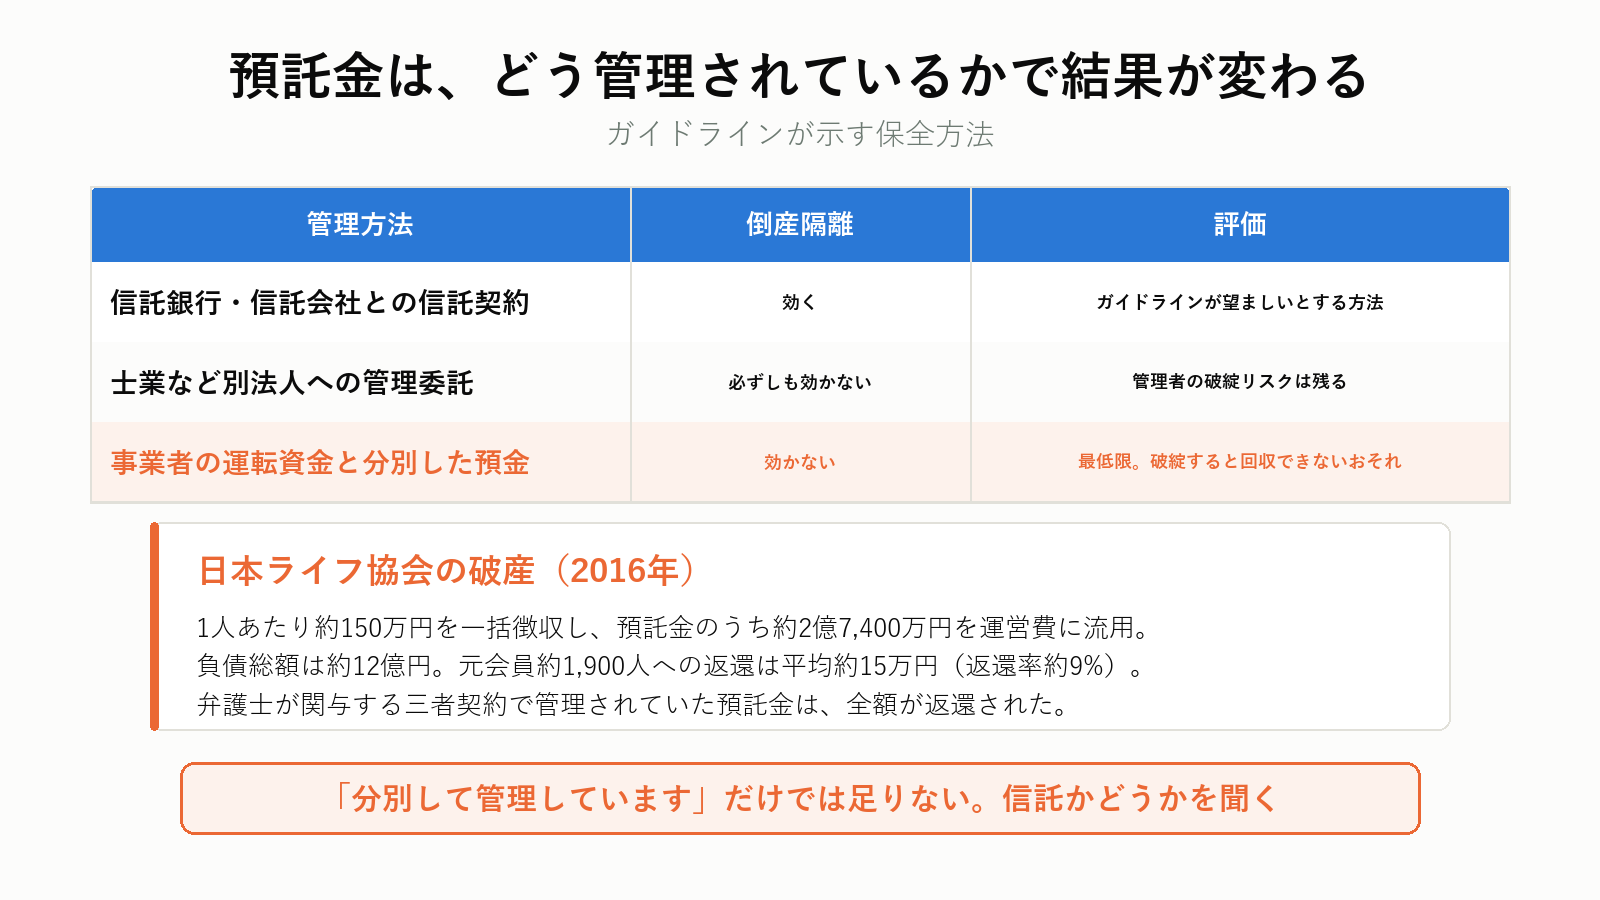
なぜここが重要なのか
2016年、公益財団法人日本ライフ協会が破産しました。
- 1人あたり約150万円を一括徴収(うち約100万円が入会金・会費、約50万円が預託金)
- 預託金のうち約2億7,400万円を運営費・人件費に流用
- 負債総額は約12億円
- 元会員約1,900人への返還は平均約15万円、返還率は約9%
一方、弁護士が関与する三者契約で管理されていた預託金は、全額が返還されています。
預託金そのものが危ないのではなく、「誰がどう管理しているか」で結果が分かれたということです。
ガイドラインが示す保全方法
| 方法 | 倒産隔離 | 評価 |
|---|---|---|
| 信託銀行・信託会社との信託契約 | 効く | ガイドラインが「望ましい」とする方法 |
| 士業など別法人への管理委託 | 必ずしも効かない | 管理者の破綻リスクは残る |
| 事業者の運転資金と分別した預金 | 効かない | 最低限。事業者が破綻すると回収できないおそれ |
「預託金は分別して管理しています」だけでは足りません。 信託かどうかを聞いてください。
ガイドラインが求めるその他の事項
- 前払金(預託金)を事業者の運営資金と明確に区分して管理する
- 利用者に定期的に管理状況を報告する
- これらを契約書に明記する
契約前に確認する11項目
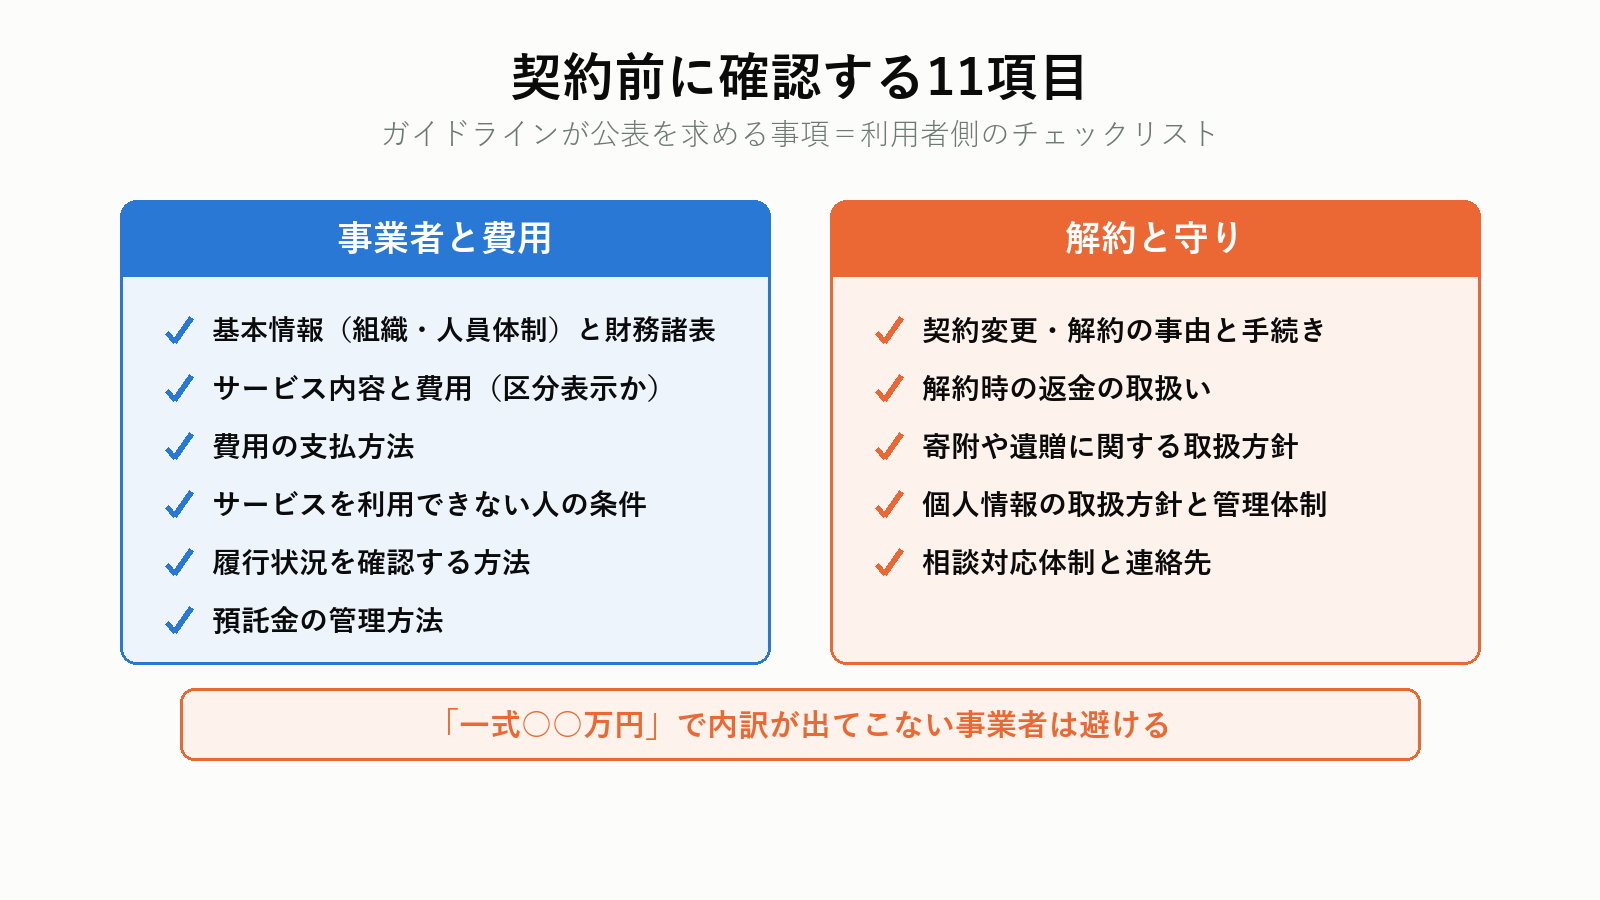
ガイドラインは、事業者がホームページ等で公表することが考えられる事項として、次の11項目を挙げています。 裏を返せば、これが利用者側のチェックリストです。
- 事業者の基本情報(組織・人員体制)と財務諸表
- 提供しているサービス内容と費用(入会金・預託金を区分して表示しているか)
- 費用の支払方法
- サービスを利用できない人の条件
- サービスの履行状況を確認する方法
- 契約変更・解約の事由と手続き
- 契約変更・解約時の返金の取扱い(費用ごとに区分されているか)
- 預託金の管理方法
- 寄附や遺贈に関する取扱方針
- 個人情報の取扱方針と管理体制
- 相談対応体制と連絡先
特に見るべき3つ
7|解約時の返金
消費生活相談には「解約方法が分からない」という相談が寄せられているとガイドラインに書かれています。入会金は返らない、預託金は使った分を差し引いて返る、といった区分を、契約前に文書で確認してください。
9|寄附・遺贈の方針
事業者が利用者から遺贈や死因贈与を受ける形になっていないかを見ます。サービスの対価と、財産の承継を混ぜている契約は要注意です。
2|費用の区分表示
「一式○○万円」で内訳が出てこない事業者は避けてください。 ガイドラインは、包括的に示すのではなく、入会金や預託金などを区分して示すことが望ましいとしています。
選択肢4|保証金(預り金)を預ける
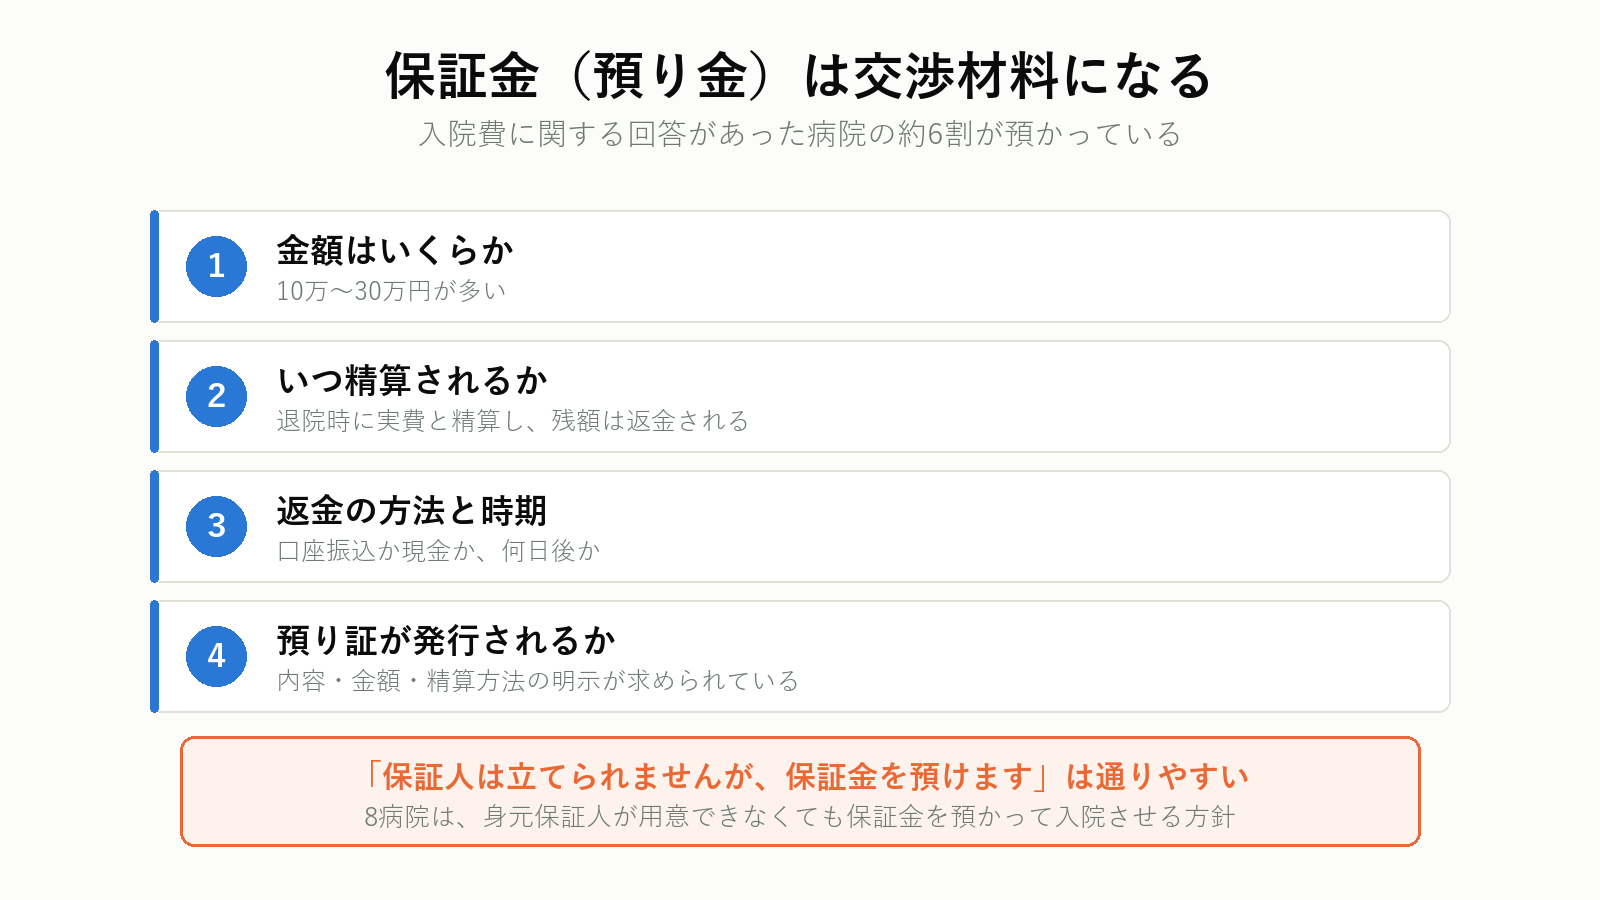
上の調査では、入院費に関する回答があった病院434のうち258(約6割)が保証金を預かっていると回答しています。
保証金とは
入院費が未収になることを防ぐため、あらかじめ預ける金額です。退院時に実費と精算し、残額は返金されます。
厚生労働省の考え方
「療養の給付と直接関係ないサービス等の取扱いについて」(保険局医療課長通知)で、患者から「預り金」を求める場合は、十分な情報提供、同意の確認、内容・金額・精算方法の明示など、適正な手続を確保することとされています。
確認すること
- 金額はいくらか(10万〜30万円が多い)
- いつ精算されるか
- 返金の方法と時期
- 預り証が発行されるか
保証人がいないときの交渉材料になる
「保証人は立てられませんが、保証金を預けます」という提案は、病院にとっては未収リスクが下がるため、通りやすいです。
8病院は、身元保証人が用意できなくても保証金を預かって入院させる方針と回答しています。
選択肢5|自治体・地域包括支援センターに相談する
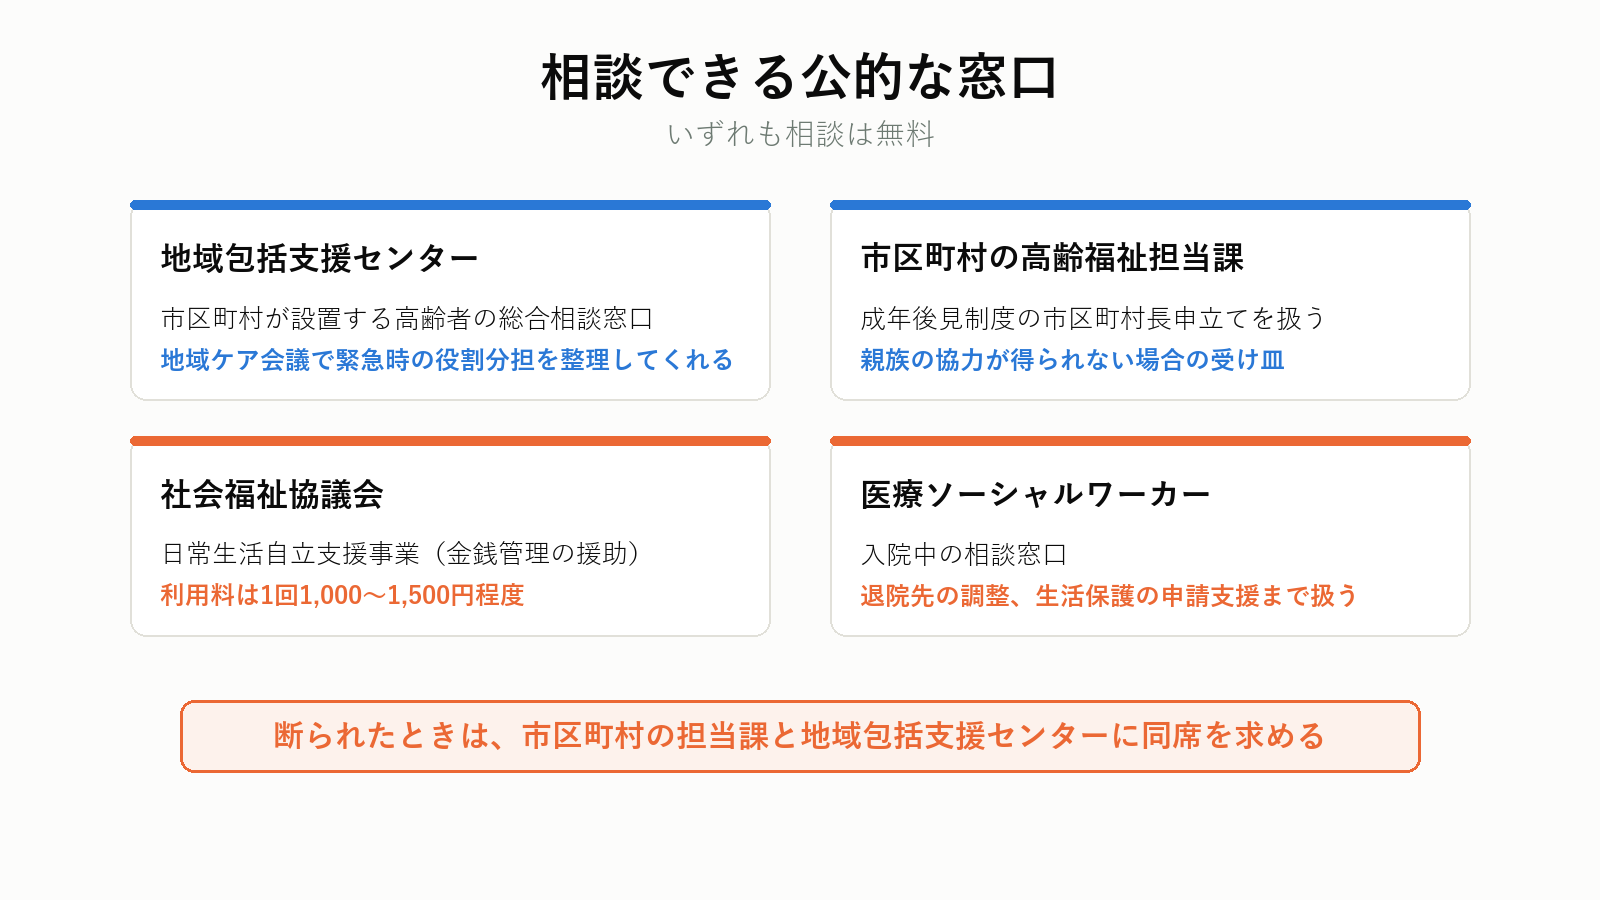
地域包括支援センター
市区町村が設置する、高齢者の総合相談窓口です。保健師・社会福祉士・主任ケアマネジャーが配置されています。
身元保証人がいない場合の相談先として、まずここです。地域ケア会議を開いて、緊急時の役割分担を関係者で整理してくれることがあります。
市区町村の高齢福祉担当課
成年後見制度の市区町村長申立て(親族がいない、または協力を得られない場合に、市区町村長が後見開始の審判を申し立てる制度)を扱います。
社会福祉協議会
日常生活自立支援事業(判断能力が不十分な人の、福祉サービスの利用援助や日常的な金銭管理)を行っています。成年後見までは必要ないが、支払いの管理に不安があるという段階で使えます。
病院の医療ソーシャルワーカー(MSW)
入院中の相談窓口です。退院後の受け入れ先の調整、生活保護の申請支援、成年後見の手続きの案内まで扱います。
費用
いずれも相談は無料です。日常生活自立支援事業には、1回1,000〜1,500円程度の利用料がかかります(生活保護世帯は無料の自治体が多い)。
医療行為の同意は、誰にもできない
ここは誤解が多い部分です。
身元保証人にも、成年後見人にも権限はない
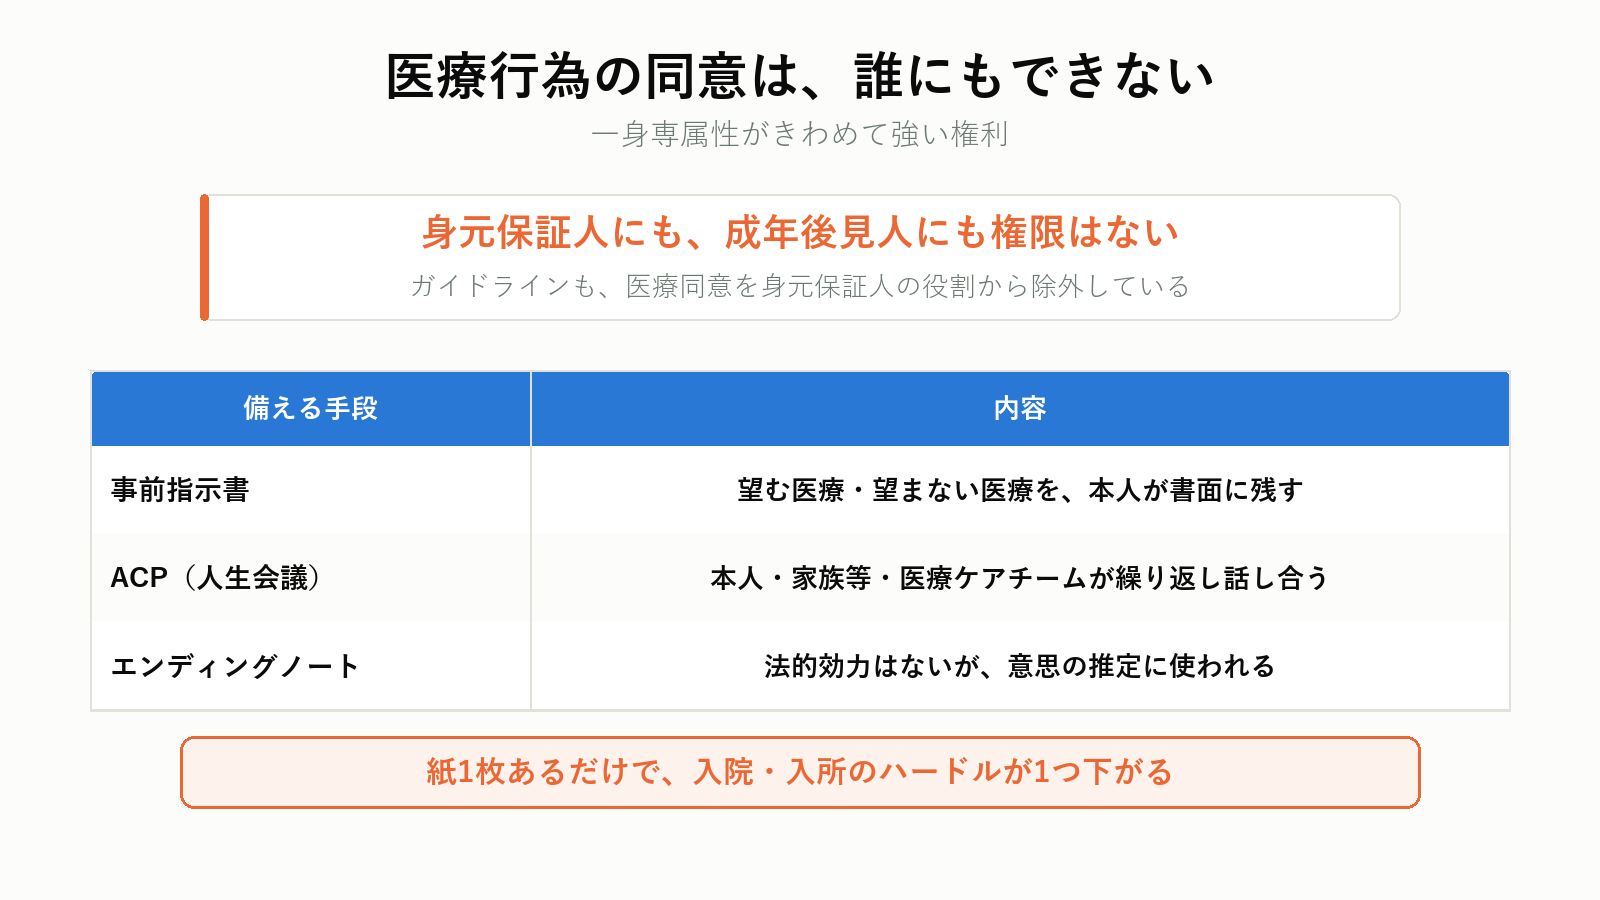
医療行為への同意は、一身専属性がきわめて強い権利です。ガイドラインも、医療同意を身元保証人の役割から除外しています。
にもかかわらず、調査では「身元保証人に求める役割として医療行為への同意を挙げる病院・施設が多くみられた」と記録されています。現場が制度の想定より先を求めている状態です。
では、どう備えるのか
| 手段 | 内容 |
|---|---|
| 事前指示書 | どのような医療を望むか(望まないか)を、本人が書面に残す |
| ACP(人生会議) | 本人・家族等・医療ケアチームが、繰り返し話し合うプロセス |
| エンディングノート | 法的効力はないが、意思の推定に使われる |
ガイドラインは、身寄りがない人について「本人が記した事前指示書の内容を尊重することも考えられる」としています。
元気なうちに書いておくと、何が変わるか
- 延命治療の可否で、医師と施設が判断に迷わなくなる
- 「本人の意思が分からない」という理由で入所を断られにくくなる
- 親族が後から異議を唱えにくくなる
紙1枚で、入院・入所のハードルが1つ下がります。
死後の対応は、死後事務委任契約で埋める
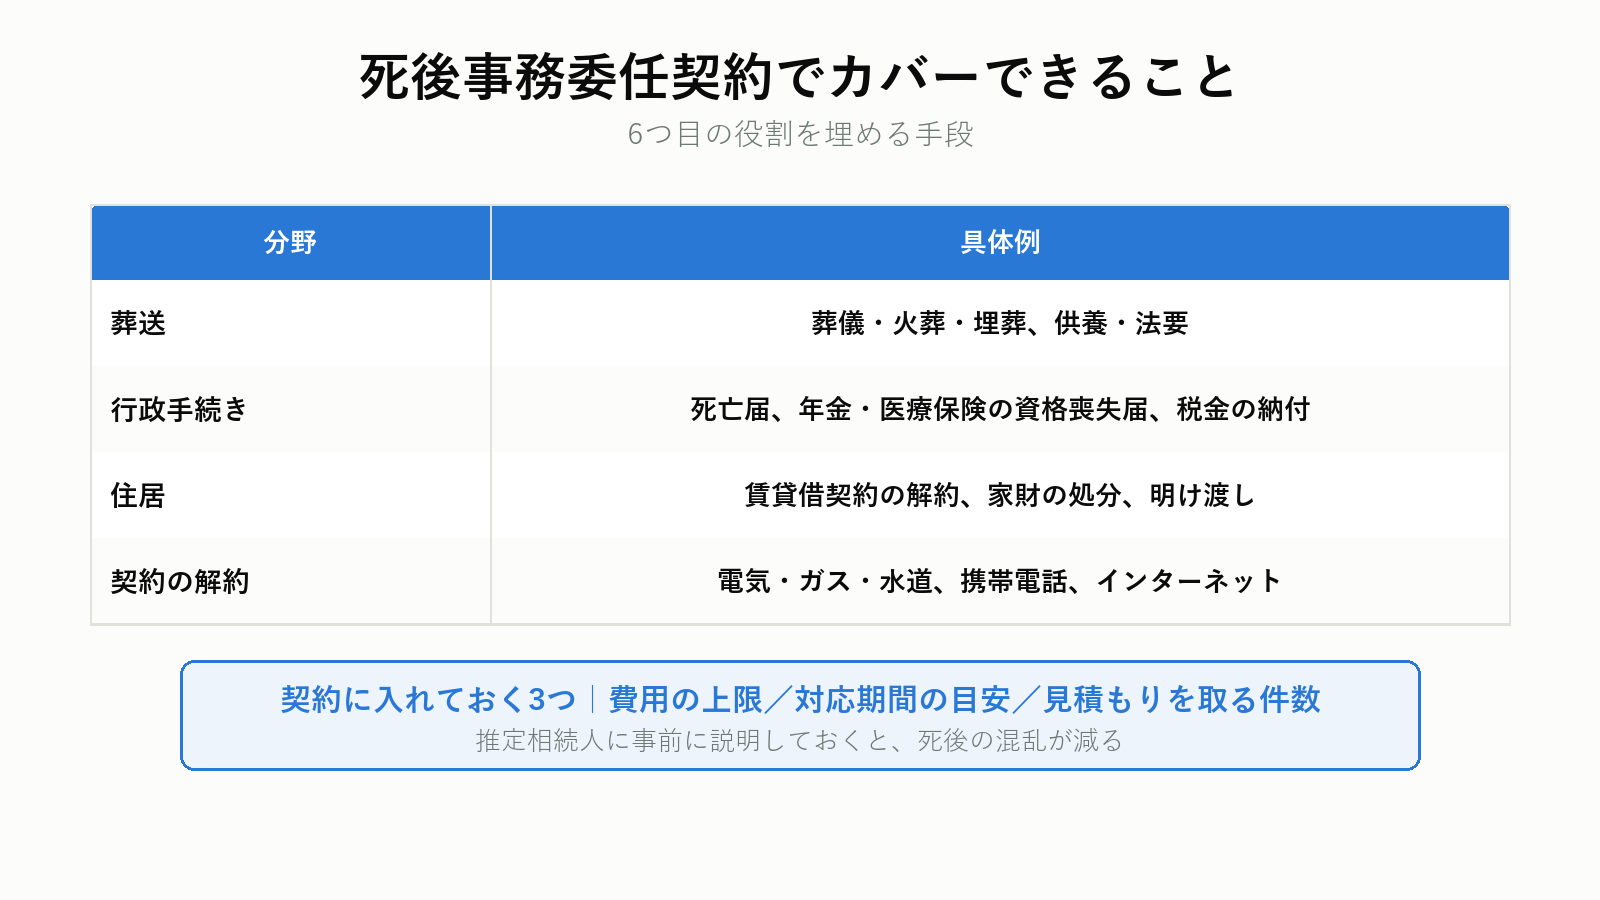
身元保証人の6つの役割のうち、最後の「遺体・遺品の引き取り、葬儀」を埋める手段です。
契約できる内容
| 分野 | 具体例 |
|---|---|
| 葬送 | 葬儀・火葬・埋葬、供養・法要 |
| 行政手続き | 死亡届、年金・医療保険の資格喪失届、税金の納付 |
| 住居 | 賃貸借契約の解約、家財の処分、明け渡し |
| 契約の解約 | 電気・ガス・水道、携帯電話、インターネット |
費用
- 基本報酬 30万〜50万円
- 葬儀・火葬の預託金 30万〜80万円
- 遺品整理・明け渡し 10万〜30万円
推定相続人への事前説明
ガイドラインは、利用者の意思に反しない場合には、できる限り推定相続人にも事前の説明を行うことが望ましいとしています。
死後、預託金の返還額をめぐって相続人と事業者が争うことがあるためです。親族と疎遠でも、契約したことだけは伝えておくほうが、あとの混乱が減ります。
契約に入れておく工夫
- 費用の上限
- 対応期間の目安
- 葬儀の見積もりを何社取るか
ガイドラインが「事前に設定しておく工夫も考えられる」として挙げている項目です。
葬儀費用そのものの負担については葬儀費用は誰が払う?に、墓や納骨先の選び方は永代供養の費用相場にまとめています。
手段の比較|何をいくらで埋めるか
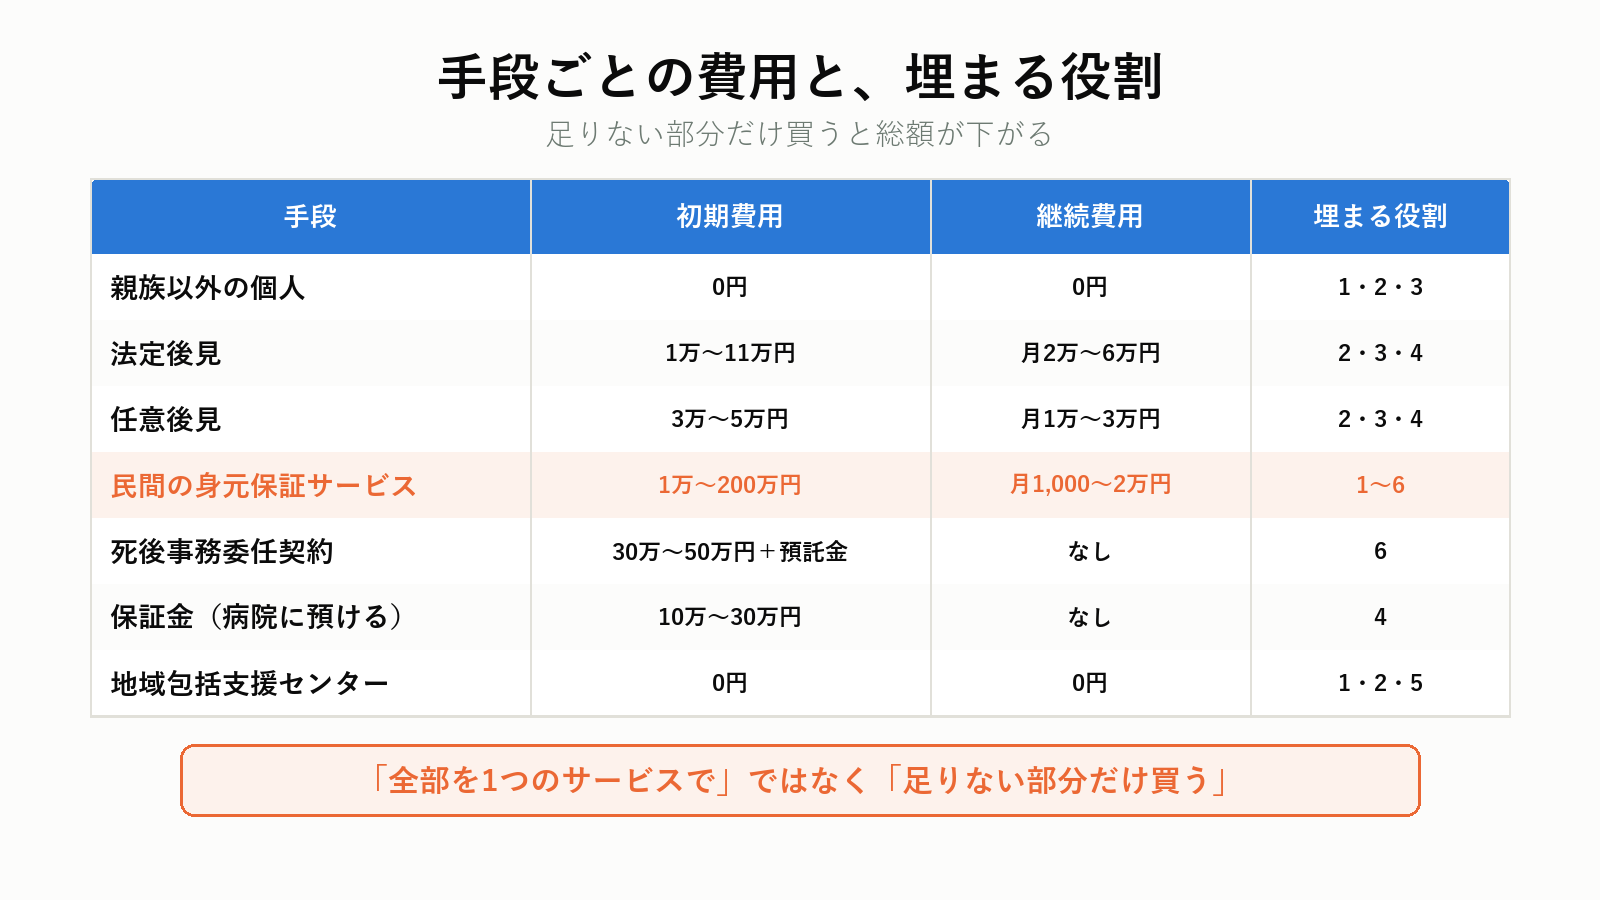
| 手段 | 初期費用 | 継続費用 | 埋まる役割 |
|---|---|---|---|
| 親族以外の個人 | 0円 | 0円 | 1・2・3(費用の保証は難しい) |
| 法定後見 | 1万〜11万円 | 月2万〜6万円 | 2・3・4 |
| 任意後見 | 3万〜5万円 | 月1万〜3万円(発効後) | 2・3・4 |
| 民間の身元保証サービス | 1万〜200万円 | 月1,000〜2万円 | 1〜6(契約次第) |
| 死後事務委任契約 | 30万〜50万円+預託金 | なし | 6 |
| 保証金(病院に預ける) | 10万〜30万円 | なし | 4 |
| 地域包括支援センター | 0円 | 0円 | 1・2・5 |
組み合わせの例
例1|親に判断能力があり、子が遠方にいる
任意後見契約+死後事務委任契約+子が緊急連絡先
例2|親の判断能力が落ちていて、頼れる親族がいない
市区町村長申立てによる法定後見+地域包括支援センターの調整+保証金
例3|本人が単身で、費用を抑えたい
地域包括支援センターへの相談+緊急連絡先を友人に依頼+口座振替+事前指示書
「全部を1つのサービスで」ではなく、「足りない部分だけ買う」という考え方にすると、費用は大きく下がります。
親が施設に入ったら、実家をどうするか
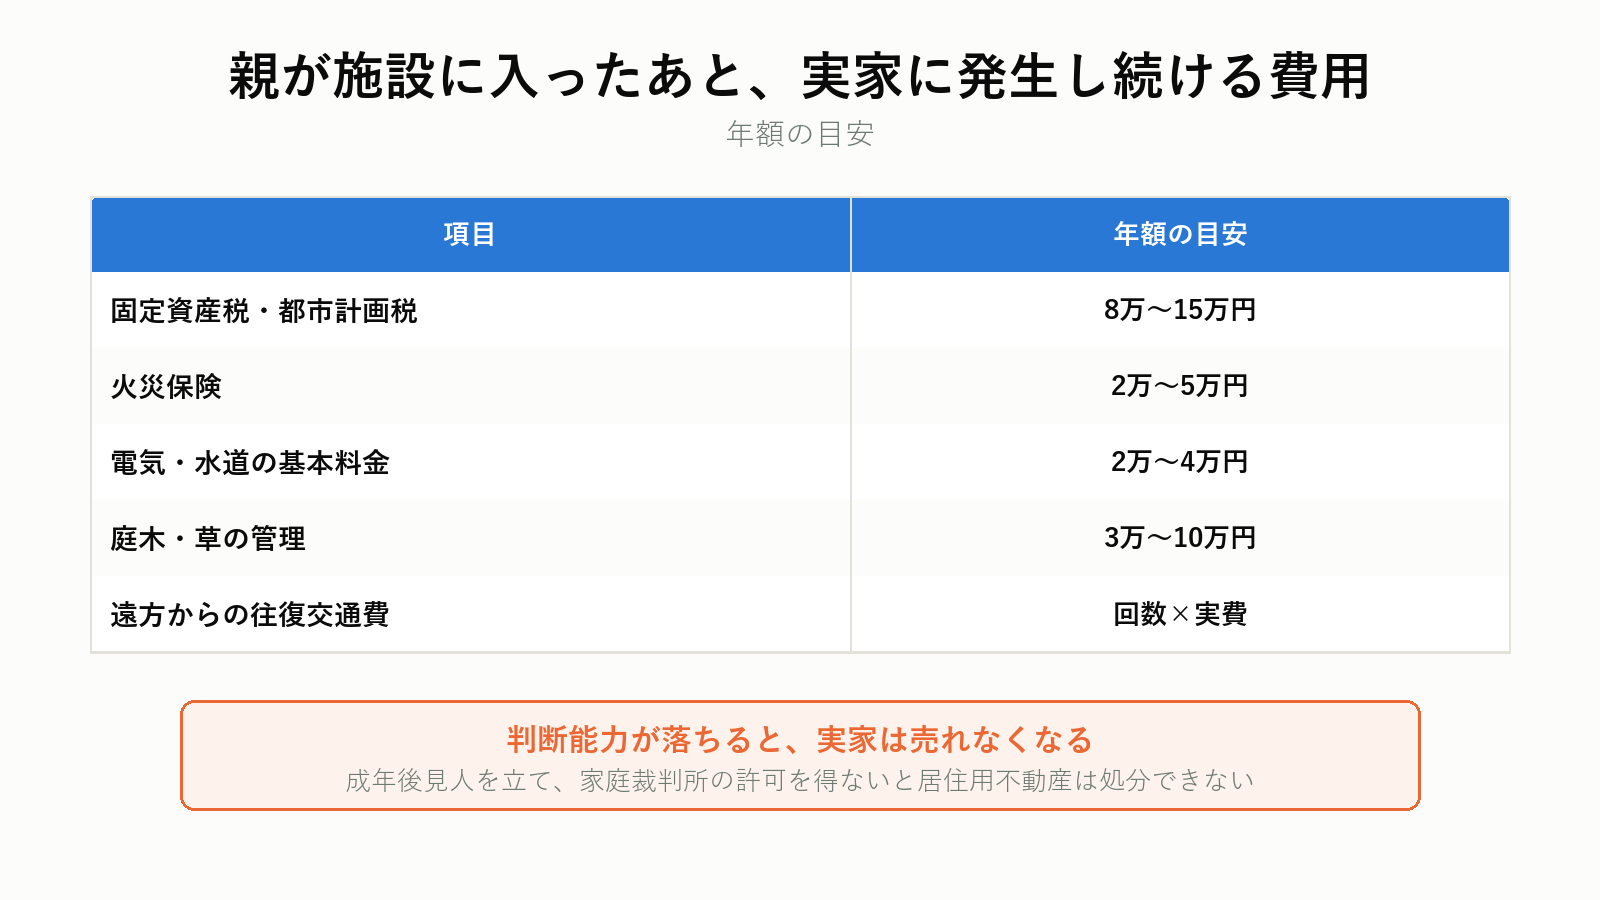
身元保証の問題が片付いても、そのすぐ後に来るのが実家です。
入居後に発生し続けるもの
| 項目 | 年額の目安 |
|---|---|
| 固定資産税・都市計画税 | 8万〜15万円 |
| 火災保険 | 2万〜5万円 |
| 電気・水道の基本料金 | 2万〜4万円 |
| 庭木・草の管理 | 3万〜10万円 |
| 遠方からの往復交通費 | 回数×実費 |
判断を先送りしたときのリスク
- 親の判断能力が低下すると、実家を売れなくなる(成年後見人を立てて家庭裁判所の許可が必要になります)
- 空き家のまま放置すると、特定空家に指定され固定資産税が最大6倍になる
- 相続後に売る場合、空き家の3,000万円特別控除には期限がある
施設の費用は、実家を売った代金でまかなうケースが多いです。「まだ元気だから」と後回しにすると、売れなくなってから困ります。
詳しくは親が認知症になると実家は売れない、実家を空き家のまま放置する6つのリスク、実家じまいの進め方にまとめています。
いまの相場だけ知っておきたい場合は、複数社の無料査定で概算を取っておくと、施設費用の計画が立てやすくなります。
よくある失敗パターン
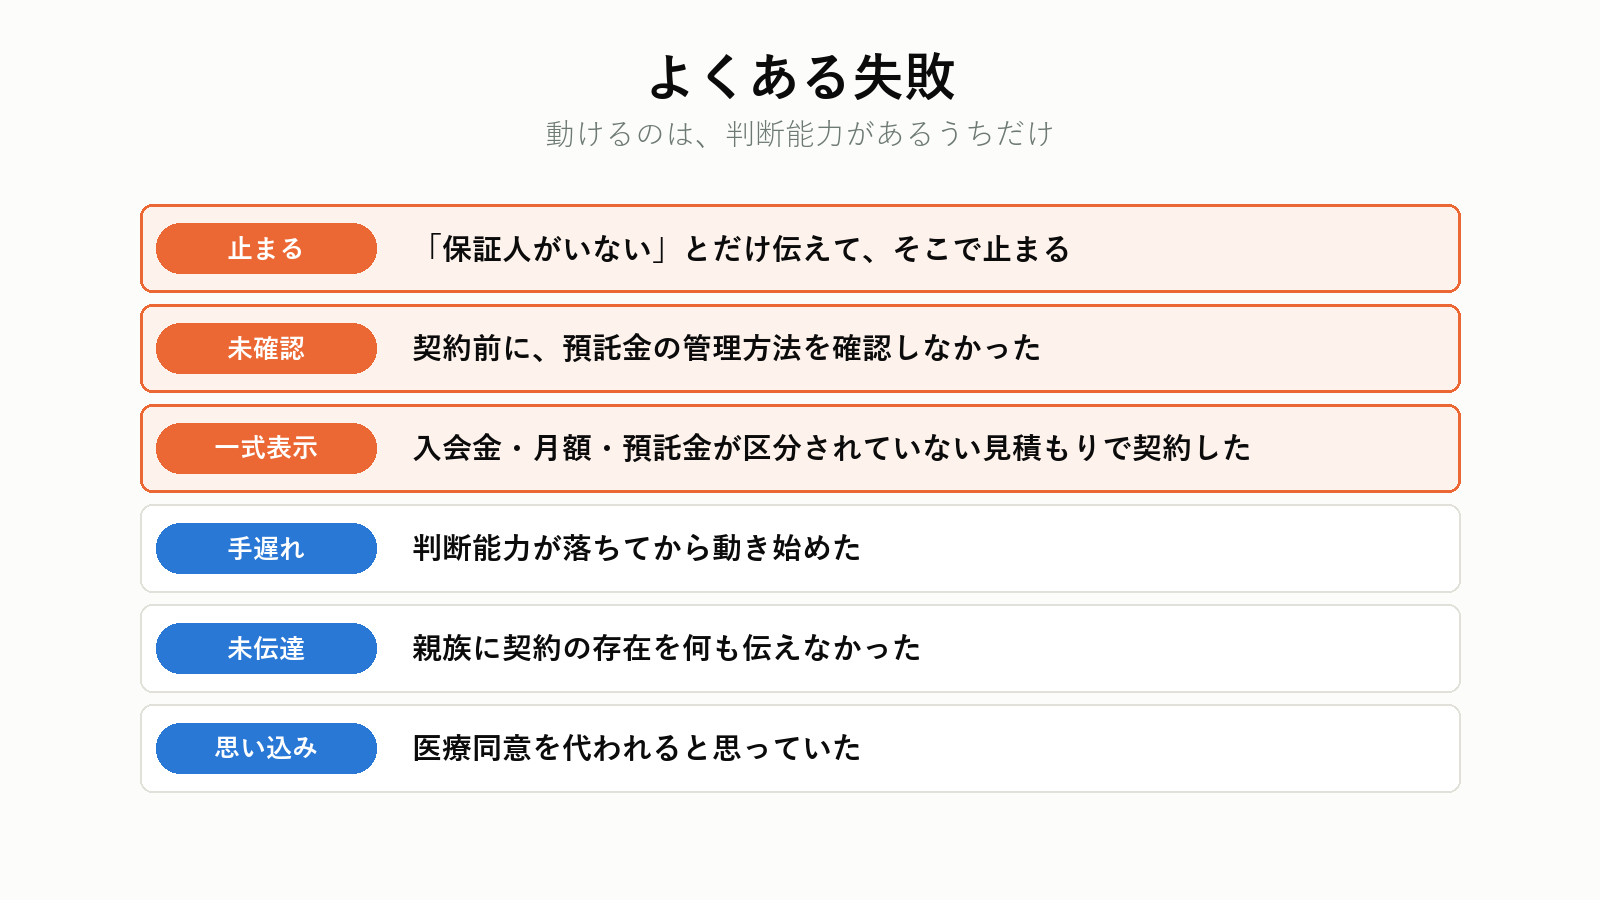
1. 「保証人がいない」とだけ伝えて、そこで止まる
代わりの手段を示さないと、窓口も判断できません。 6つの役割ごとに、誰が・どう対応するかを紙にして持っていってください。
2. 契約前に、預託金の管理方法を確認しなかった
信託か、分別預金か。 ここを聞くだけで、事業者の姿勢が分かります。
3. 「一式いくら」の見積もりで契約した
入会金・月額・預託金・死後事務が区分されていない見積もりは、解約時に必ずもめます。
4. 判断能力が落ちてから動き始めた
任意後見も、家族信託も、民間サービスの契約も、本人の判断能力が前提です。診断が出てからでは、法定後見しか残りません。
5. 親族に何も伝えなかった
疎遠でも、死後事務の場面では相続人が登場します。 契約の存在だけは知らせておくと、事業者が動きやすくなります。
6. 医療同意を代われると思い込んだ
身元保証人にも後見人にも権限はありません。 代わりに用意すべきは、本人が書いた事前指示書です。
よくある質問
Q. 身元保証人と連帯保証人は違いますか?
A. 本来は別のものです。連帯保証人は費用の支払いを保証する人、身元保証人(身元引受人)は緊急連絡や退院時の対応を担う人を指します。ただし病院・施設の書式では区別されていないことが多いため、「この欄は費用の保証も含みますか」と必ず確認してください。
Q. 保証人の欄が空欄のままでも受け付けてもらえますか?
A. 受け付けている病院・施設はあります。 病院の77.1%は「場面ごとに個別対応する」と回答しています。空欄で出す前に、緊急連絡先と支払方法の案を用意して相談するのが確実です。
Q. 成年後見人がいれば、身元保証人は不要になりますか?
A. 不要にはなりませんが、通りやすくなります。 施設の13.9%は成年後見制度の利用を促すと回答しています。後見人は契約と支払いを担えますが、医療同意と身元保証は担えません。
Q. 子どもが海外にいます。身元保証人になれますか?
A. なれますが、緊急時に駆けつけられない点が問題になります。国内の緊急連絡先を別に立てる(民間サービス、ケアマネジャー、友人)と、受け入れられやすくなります。
Q. 民間の身元保証サービスは、いくらから使えますか?
A. 緊急連絡先の受託だけなら月1,000〜3,000円、入会金1万〜15万円程度から使えます。死後事務まで含めると、初期費用で80万〜200万円になります。必要な機能だけ選べるかを確認してください。
Q. 預託金は返ってきますか?
A. 使わなかった分は返還されるのが原則です。ただし事業者が破綻すると、分別預金だけでは戻らないおそれがあります。信託銀行・信託会社との信託契約で保全されているかを、契約前に確認してください。
Q. 契約したあと、判断能力が落ちたらどうなりますか?
A. ガイドラインは、事業者が成年後見制度につなぐことを求めています。 任意後見契約を結んでいれば、任意後見監督人の選任を請求して発効させます。 その場合、財産管理等委託契約は終了させるのが原則です。
Q. 賃貸住宅の保証人も同じですか?
A. 別の制度です。 賃貸には家賃債務保証会社があり、月額家賃の30〜100%を初回に、その後は年1万円程度が一般的です。高齢者向けには、自治体の居住支援協議会や居住支援法人が相談を受けています。
Q. 生活保護を受けていても入院・入所できますか?
A. できます。 費用は医療扶助・介護扶助でまかなわれるため、施設側の未収リスクはむしろ下がります。 ケースワーカーが連絡調整に入るので、身元保証人の問題も相談しやすくなります。
Q. 親が入院を断られました。どこに言えばいいですか?
A. まず病院の医療ソーシャルワーカーに相談してください。 それでも解決しない場合は、市区町村の高齢福祉担当課、地域包括支援センター、都道府県の医療安全支援センターが窓口になります。総務省の行政相談窓口も、この種の相談を受け付けています。
Q. 身元保証サービスに遺言や遺贈を勧められました
A. 慎重に判断してください。 ガイドラインは、事業者への寄附・遺贈について取扱方針を公表することを求めています。 サービスの対価と、財産の承継は別の話です。決める前に、事業者と利害関係のない専門家に相談してください。
Q. 契約を解約したくなったら、どうすればいいですか?
A. 事業者は、利用者の求めがあれば解除に必要な情報を提供する努力義務を負います(消費者契約法3条1項4号)。解約事由・手続き・返金の取扱いは、重要事項説明書と契約書に書かれているはずです。応じてもらえない場合は、消費生活センターに相談してください。
まとめ|探すのは「人」ではなく「6つの代わり」
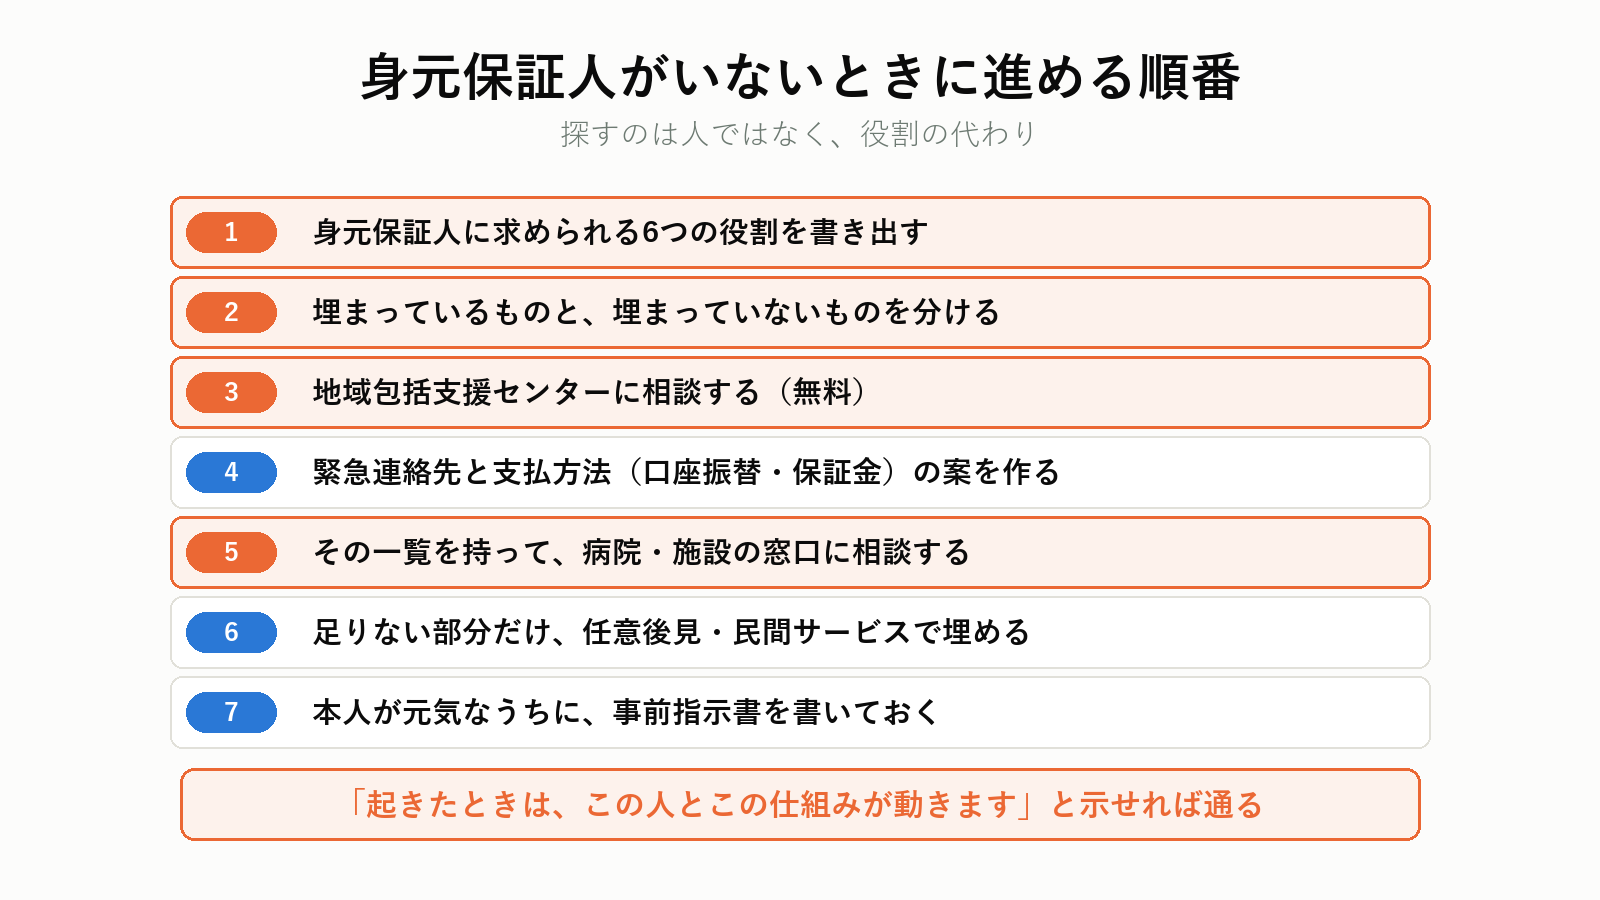
進める順番
- 身元保証人に求められる6つの役割を書き出す
- いま埋まっているものと、埋まっていないものを分ける
- 地域包括支援センターに相談する(無料)
- 緊急連絡先と支払方法(口座振替・保証金)の案を作る
- その一覧を持って、病院・施設の窓口に相談する
- 足りない部分だけ、任意後見・民間サービス・死後事務委任で埋める
- 本人が元気なうちに、事前指示書を書いておく
身元保証人がいないことは、法律上は入院・入所を断る理由になりません。 それでも断られるのは、施設が「起きたときに動く人がいない」ことを恐れているからです。
「起きたときは、この人とこの仕組みが動きます」と示せれば、通ります。 そして、それを用意できるのは、本人の判断能力があるうちだけです。
必要な機能だけ選べるかどうかで、費用が変わる
身元保証・日常生活支援・財産管理・死後事務。 全部まとめると初期費用は3桁万円ですが、必要なものだけなら大きく下がります。 入会金・月額・預託金が区分されているかを、資料で確かめてください。相談は無料です。

本欄はプロモーションを含みます。掲載内容・条件は各サービスの公式サイトで最新のものをご確認ください。
この記事について
執筆:葉山 湊(はやま みなと)
自身の家族の実家じまいを経験し、そのときに「どこにも書かれていなかったこと」を出発点にこのサイトを立ち上げました。司法書士・税理士・宅地建物取引士などの資格は保有していません。制度や法令については、必ず一次情報(厚生労働省・内閣官房・総務省・法務省)にあたって記事に反映しています。
本記事の主な出典は次のとおりです。
・応招義務:医師法 第19条第1項
・個人根保証契約の極度額:民法 第465条の2
・成年後見人による死後の事務:民法 第873条の2
・総務省 関東管区行政評価局「高齢者の身元保証に関する調査(行政相談契機)-入院、入所の支援事例を中心として- 結果報告書」(令和4年3月)
・内閣官房ほか「高齢者等終身サポート事業者ガイドライン」(令和6年6月)
・厚生労働省「身寄りがない人の入院及び医療に係る意思決定が困難な人への支援に関するガイドライン」(令和元年)
・厚生労働省医政局医事課長通知(平成30年4月27日)、老健局高齢者支援課・振興課通知(平成30年8月30日)
・消費者庁「いわゆる『高齢者等終身サポート事業』の利用に関する注意点」
民間サービスの費用は事業者によって大きく異なります。本記事の金額は各社が公表している料金表から読み取れる範囲の目安です。本記事の内容は2026年9月7日時点の公表情報にもとづきます。 制度の運用は自治体・医療機関・施設によって異なります。実行前に必ず窓口と専門家にご確認ください。