※本記事にはプロモーション(アフィリエイトリンク)が含まれます。
父の生命保険の受取人は、母になっていた。ところが母は、父より3年前に亡くなっていた。
受取人の変更手続きは、誰もしていない。
この保険金は、誰が受け取るのか。答えは条文に書いてあります。ただし、多くの人が思う相手とは違います。
受け取るのは「亡くなった母の相続人」全員です。 父の相続人ではありません。そして割合は法定相続分ではなく、頭数で割った均等になります。
保険法と民法、そして最高裁の判断で整理します。
 みどり
 たくみ先生
結論|先に3つ
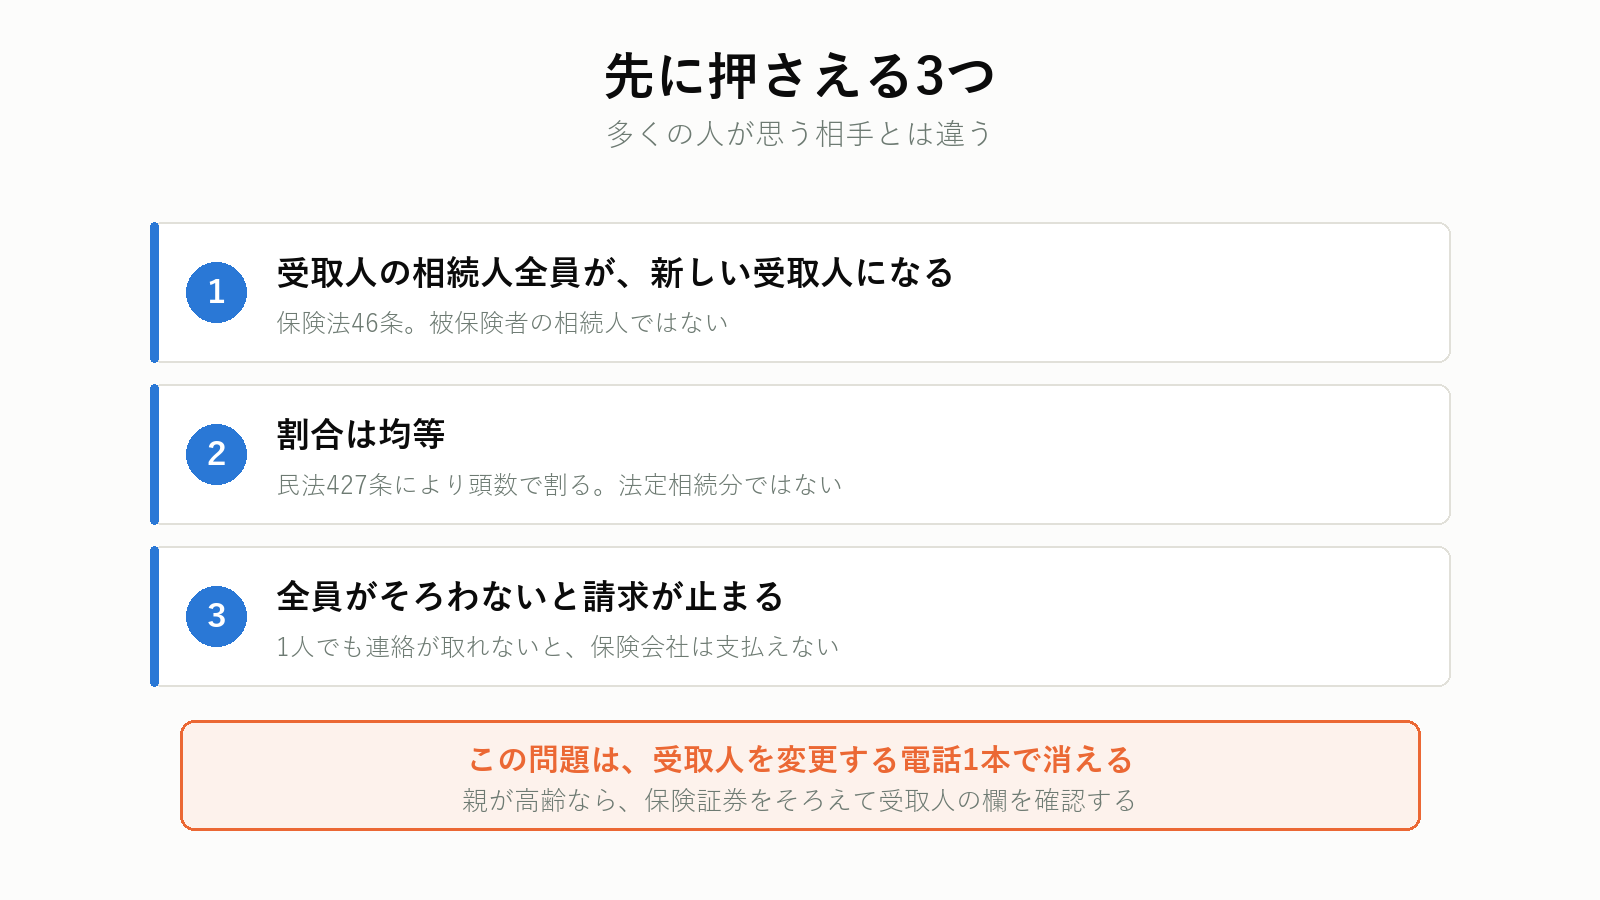
1. 受取人の相続人全員が、新しい受取人になる
保険法46条。被保険者の相続人ではありません。
2. 割合は均等
民法427条により頭数で割ります。法定相続分ではありません。
3. 全員がそろわないと請求が止まる
1人でも連絡が取れないと、保険会社は支払えません。
非課税枠が使えるかどうかで、税額が変わる
受取人が誰になるかで、500万円×法定相続人の非課税枠を使えるかが決まります。 判断を誤ると申告をやり直すことになります。相続に強い税理士を無料で紹介してもらえます。
プロモーションを含みます。
条文|保険法46条
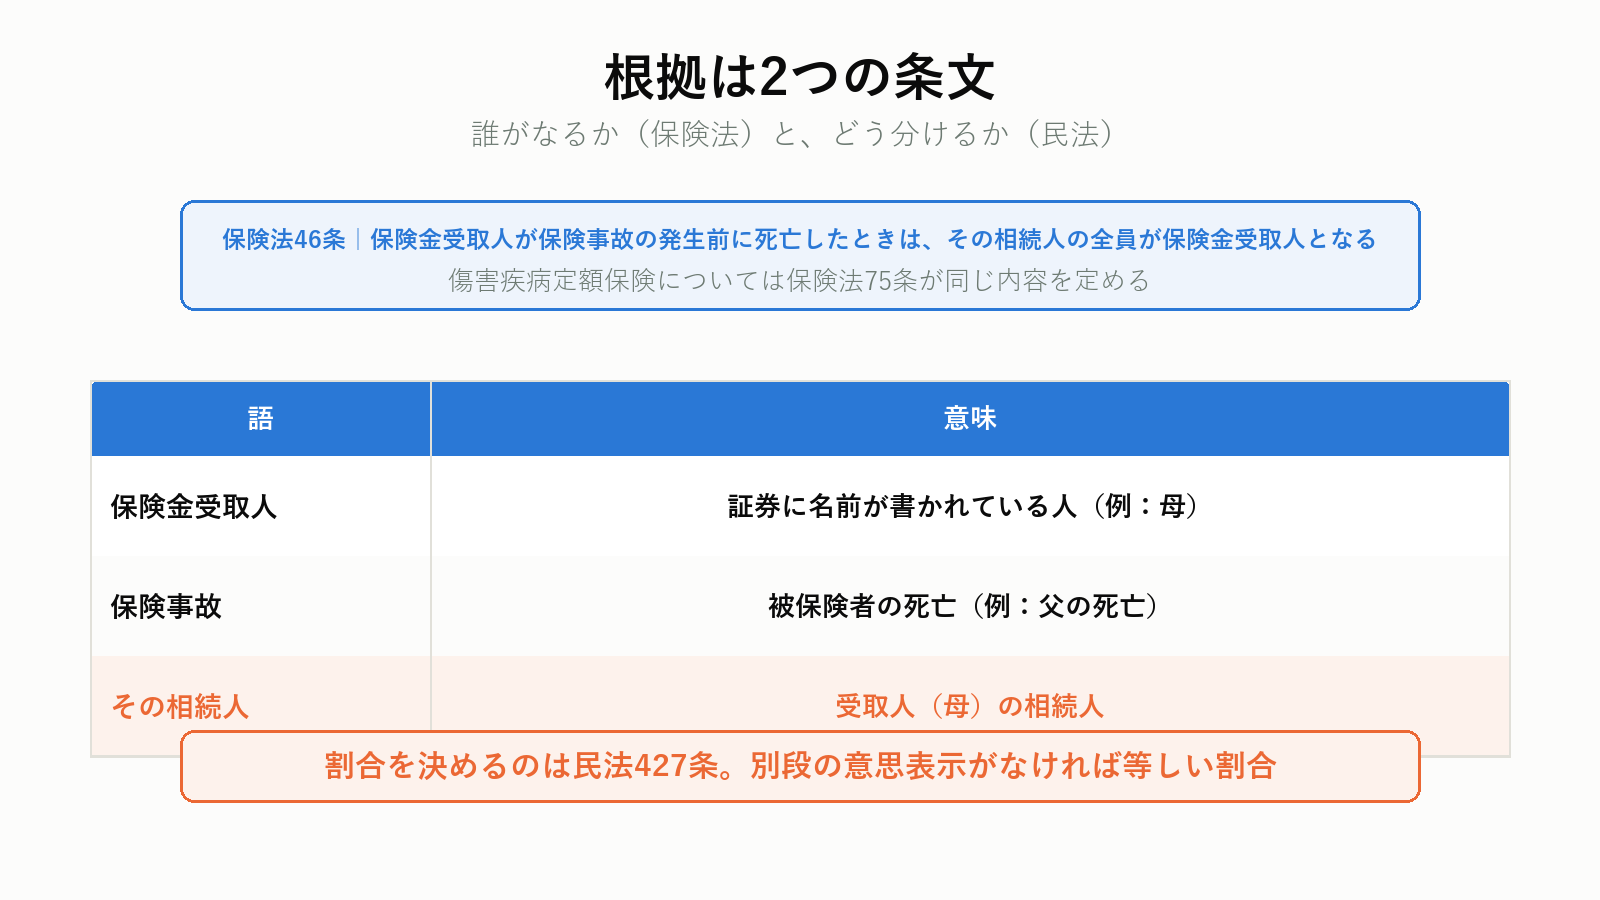
保険法46条です。
保険金受取人が保険事故の発生前に死亡したときは、その相続人の全員が保険金受取人となる
短い条文ですが、読み方に注意が要ります。
| 語 | 意味 |
|---|---|
| 保険金受取人 | 証券に名前が書かれている人(例:母) |
| 保険事故 | 被保険者の死亡(例:父の死亡) |
| その相続人 | 受取人(母)の相続人 |
「その相続人」が誰を指すかが、この条文のすべてです。被保険者の相続人ではありません。
傷害疾病定額保険については、保険法75条が同じ内容を定めています。
「その相続人」は誰か
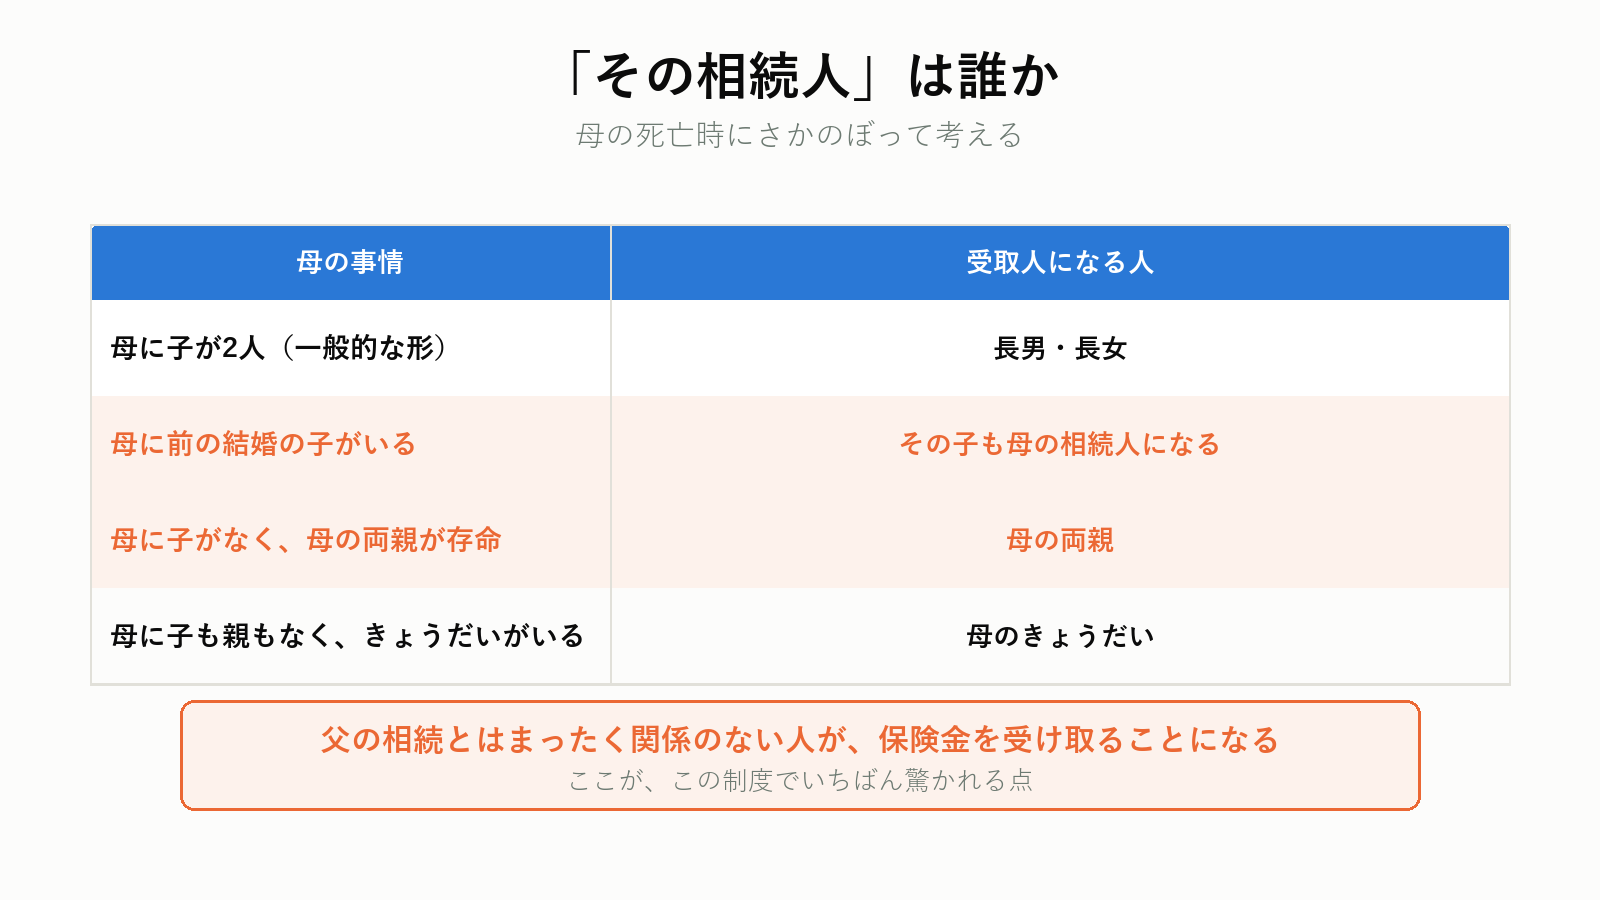
亡くなった受取人(母)が死亡した時点の相続人です。母の死亡時にさかのぼって考えます。
たとえば母の相続人が「父・長男・長女」の3人だった場合。
| 人 | 状況 | 保険金の受取人になるか |
|---|---|---|
| 父 | すでに死亡(被保険者本人) | ならない |
| 長男 | 存命 | なる |
| 長女 | 存命 | なる |
この場合は長男と長女の2人です。
問題になるのは、母の相続人に父方の家族以外が含まれるときです。
| 母の事情 | 出てくる人 |
|---|---|
| 母に前の結婚の子がいる | その子も母の相続人 |
| 母に子がなく、母の両親が存命 | 母の両親 |
| 母に子も親もなく、きょうだいがいる | 母のきょうだい |
父の相続とはまったく関係のない人が、保険金を受け取ることになります。 ここが、この制度でいちばん驚かれる点です。
法定相続人の範囲は法定相続分の割合で扱っています。
割合は均等
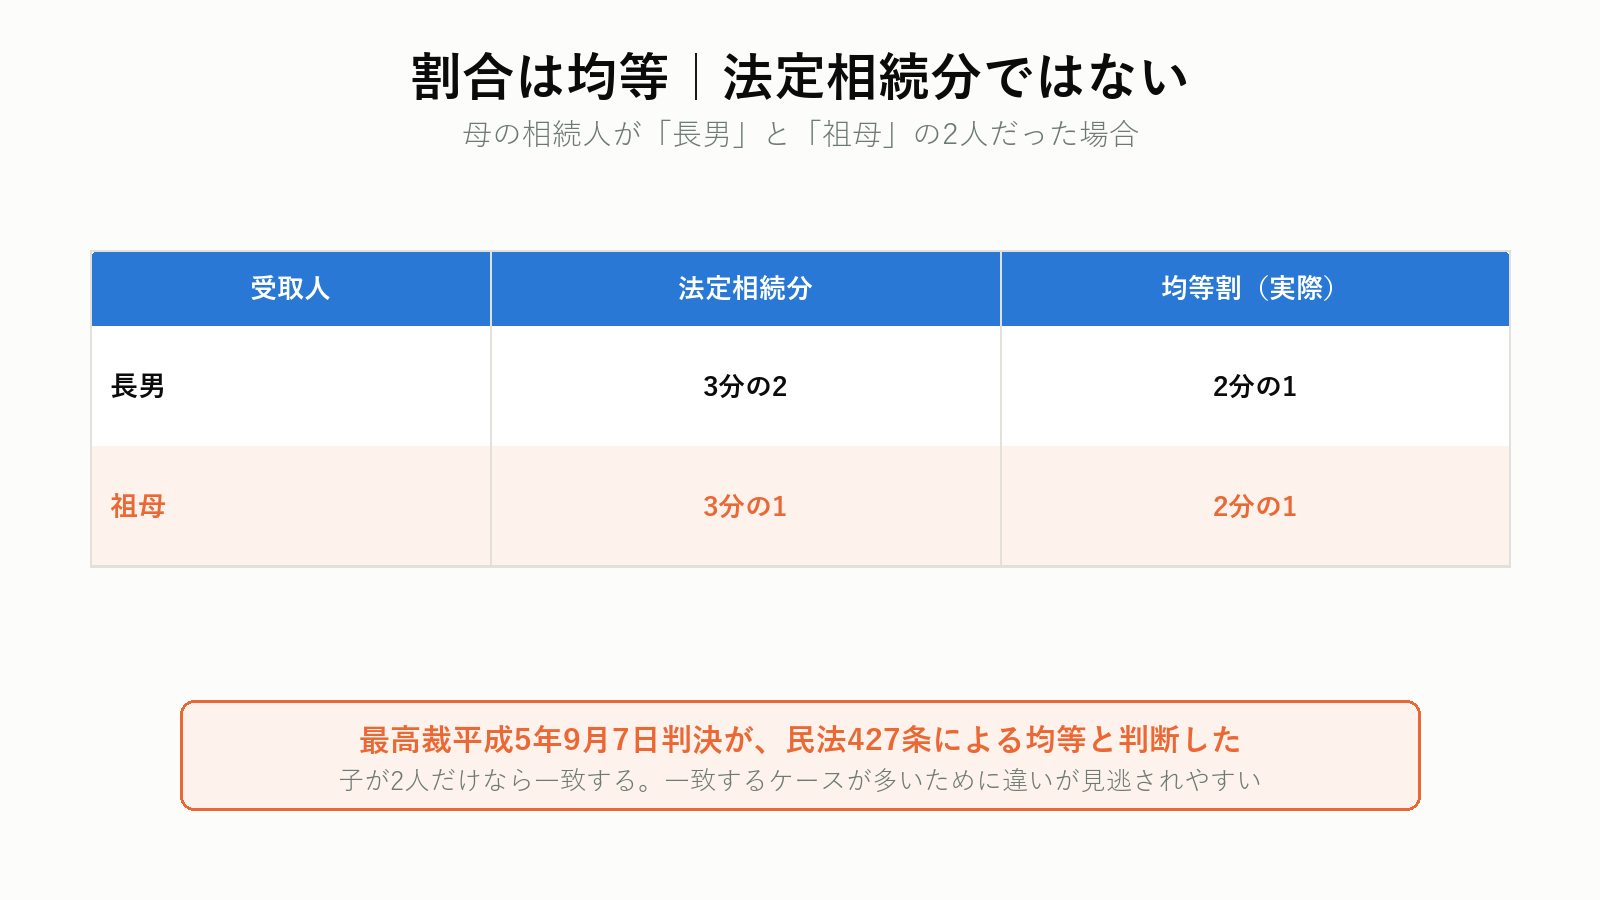
複数人が受取人になったとき、割合をどう決めるか。ここで民法427条が働きます。
数人の債権者又は債務者がある場合において、別段の意思表示がないときは、各債権者又は各債務者は、それぞれ等しい割合で権利を有し、又は義務を負う
頭数で等分します。 法定相続分ではありません。
最高裁平成5年9月7日判決(民集47巻7号4740頁)が、この点を明確にしました。受取人を定める規定は「指定受取人の法定相続人という地位に着目して保険金受取人となるべき者を定めるもの」であって、複数の受取人の間の割合を決めるのは民法427条である、という理由です。
食い違う例
母の相続人が「長男」と「母の母(祖母)」の2人だったとします。
| 法定相続分 | 均等割(実際) | |
|---|---|---|
| 長男 | 3分の2 | 2分の1 |
| 祖母 | 3分の1 | 2分の1 |
保険金では、祖母が2分の1を受け取ります。 法定相続分で計算すると間違えます。
子が2人だけなら、法定相続分も均等割も2分の1ずつで一致します。一致するケースが多いために、違いが見逃されやすいのがこの論点です。
みどりたくみ先生具体例で見る
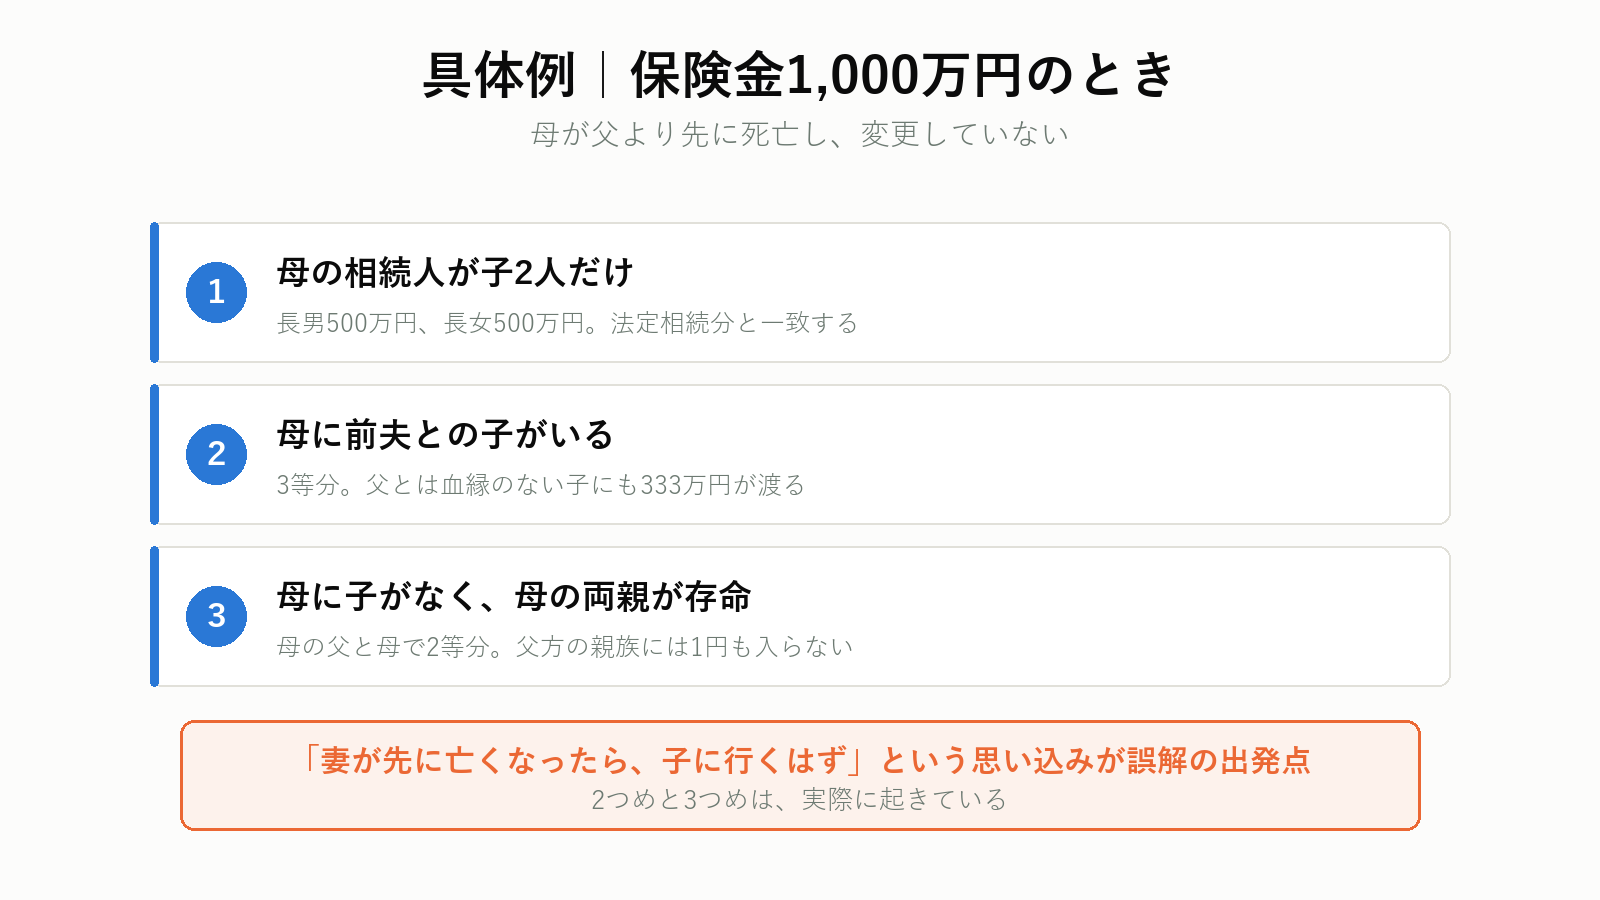
例1|母の相続人が子2人だけ
保険金1,000万円。長男500万円、長女500万円。法定相続分と一致します。
例2|母に前夫との子がいる
母の相続人が「長男・長女・前夫との子」の3人。1,000万円を3等分し、父とは血縁のない子にも333万円が渡ります。
例3|母に子がなく、母の両親が存命
母の相続人が「母の父・母の母」の2人。1,000万円を2等分。父方の親族には1円も入りません。
例2と例3は、実際に起きています。「妻が先に亡くなったら、子に行くはず」という思い込みが、この誤解の出発点です。
みどりたくみ先生相続税はどうなるか
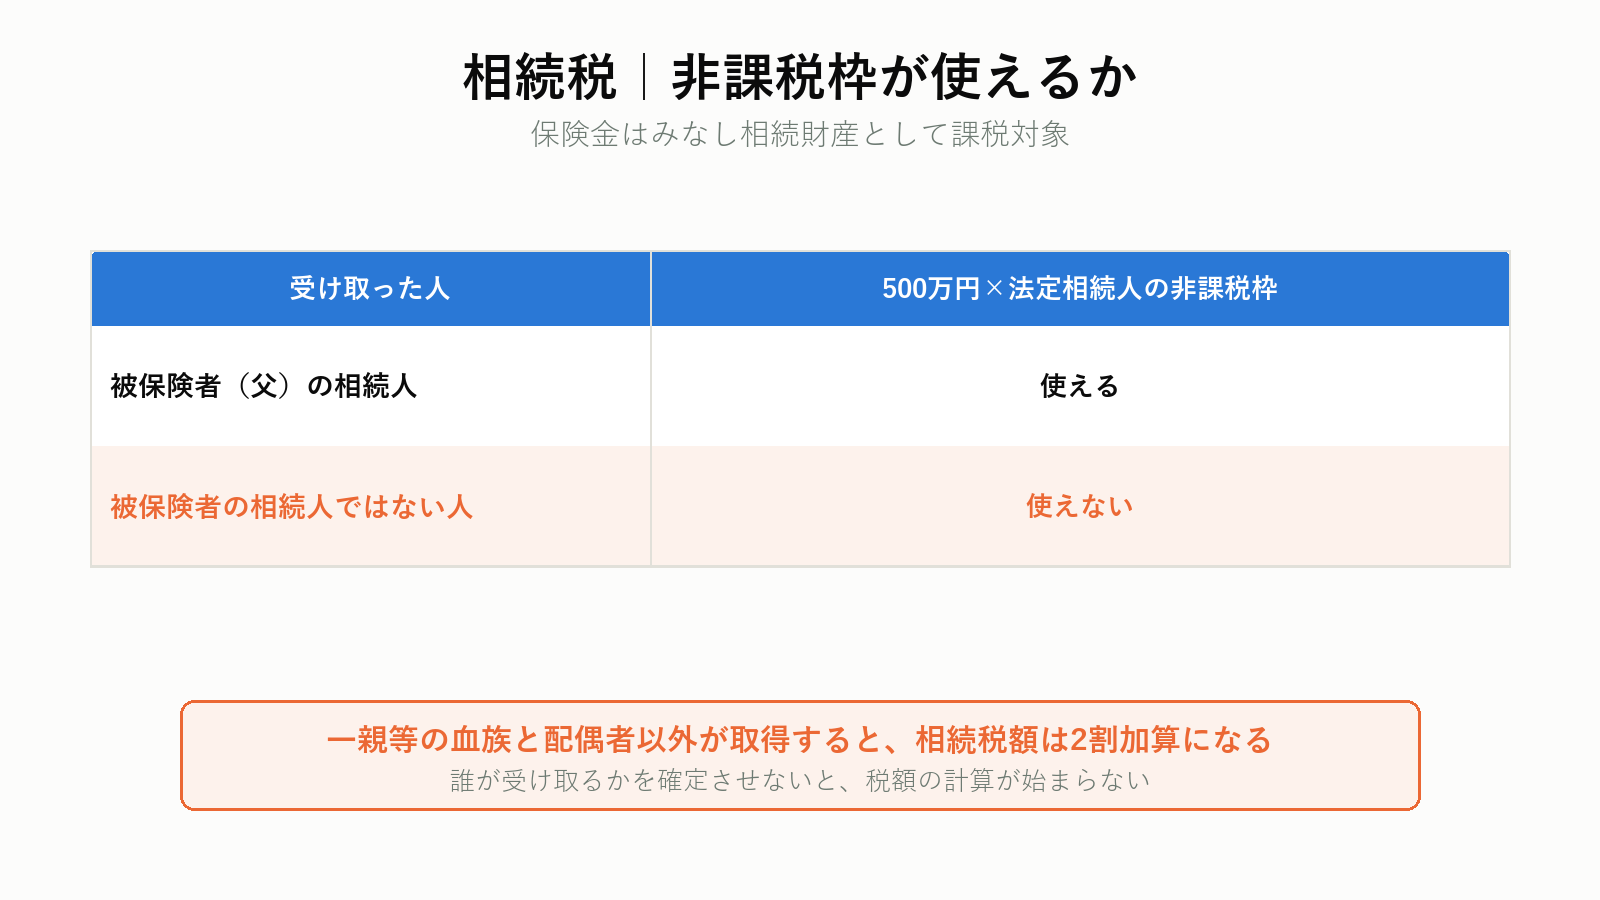
保険金はみなし相続財産として、相続税の対象になります。ここまでは通常と同じです。
問題は非課税枠です。
| 受け取った人 | 500万円×法定相続人の非課税枠 |
|---|---|
| 被保険者(父)の相続人 | 使える |
| 被保険者の相続人ではない人 | 使えない |
例2の「前夫との子」は、父の相続人ではありません。この人が受け取る333万円には、非課税枠が適用されません。
さらに、被保険者の一親等の血族および配偶者以外が相続財産を取得した場合、相続税額が2割加算されます。
誰が受け取るかを確定させないと、税額の計算が始まりません。 遺産分割より先に、ここを詰めてください。
非課税枠の基本は生命保険の相続税非課税枠で扱っています。
請求の手続き
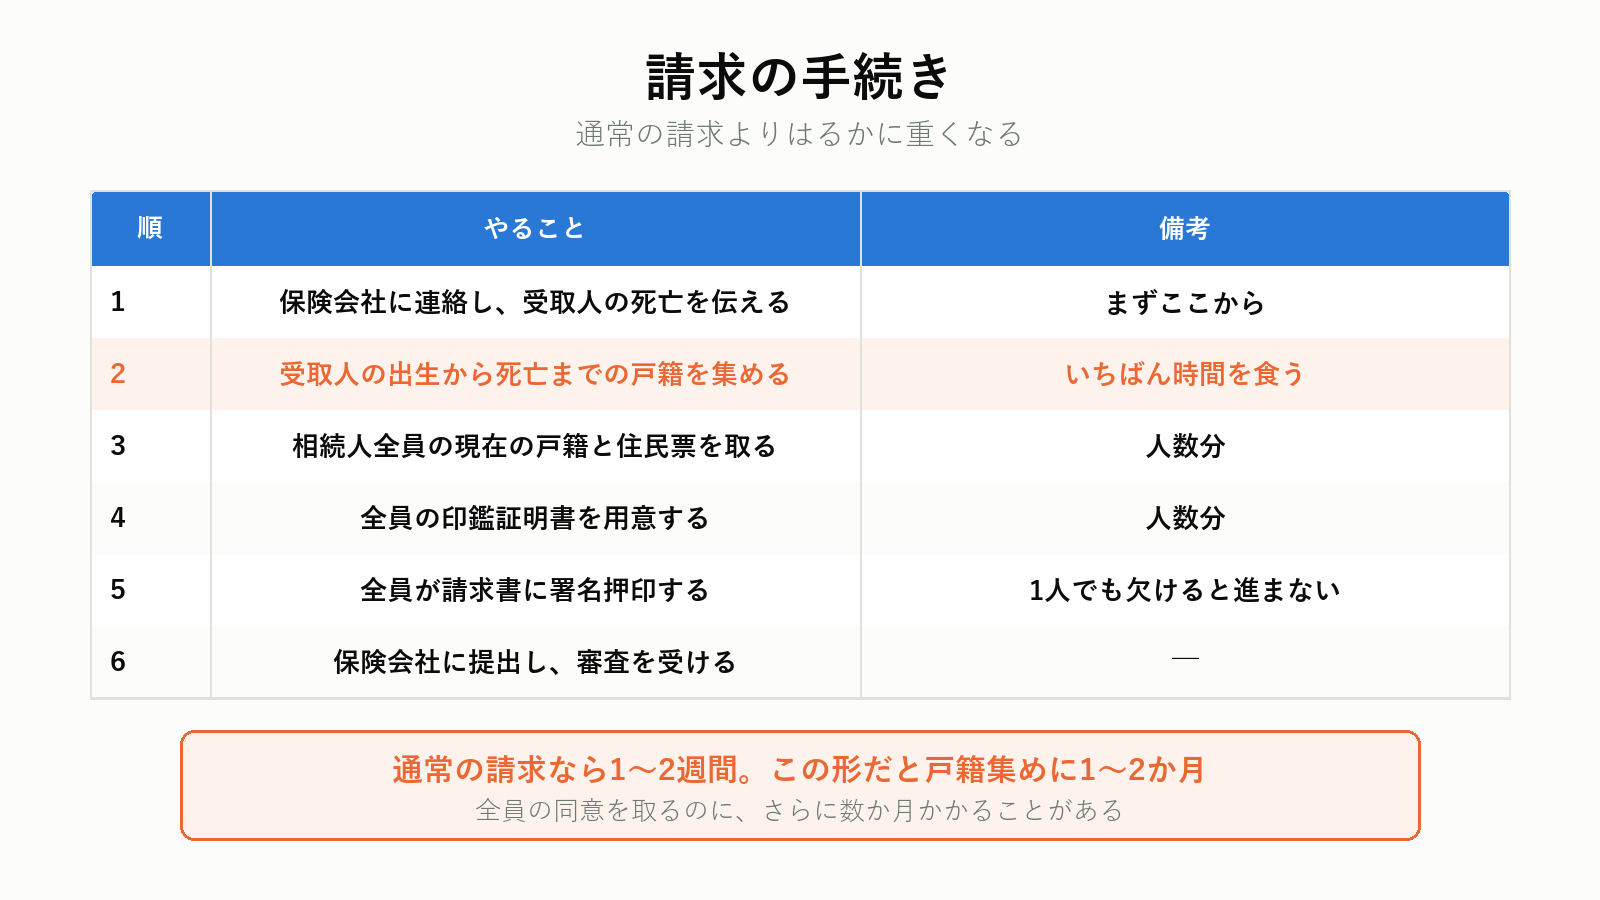
通常の請求より、はるかに重くなります。
1. 保険会社に連絡し、受取人が先に死亡していることを伝える
2. 受取人(母)の出生から死亡までの戸籍を集める
母の相続人を確定させるためです。ここがいちばん時間を食います。
3. 相続人全員の現在の戸籍と住民票を取る
4. 全員の印鑑証明書を用意する
5. 全員が請求書に署名押印する
6. 保険会社に提出し、審査を受ける
戸籍集めの手順は相続手続きに必要な書類で扱っています。
通常の請求なら1〜2週間で振り込まれます。 この形だと、戸籍集めに1〜2か月、全員の同意を取るのにさらに数か月かかることがあります。
戸籍集めで止まると、保険金も止まる
受取人の出生から死亡までの戸籍が要ります。 転籍が多い方だと、5〜6の市区町村に請求することになります。相続手続きを一括で任せられ、全国60拠点以上で初回相談は無料です。

プロモーションを含みます。
1人でも欠けると止まる
保険会社は、受取人全員の請求がそろって初めて支払います。
| 状況 | 起きること |
|---|---|
| 1人が音信不通 | 支払いが止まる |
| 1人が認知症で判断できない | 成年後見人を立てるまで進まない |
| 1人が海外にいる | 在外公館でサイン証明を取る必要がある |
| 1人が未成年 | 親権者または特別代理人が必要 |
| 1人が協力を拒む | 自分の持分だけの請求を認める会社もある |
拒否された場合の扱いは、保険会社によって違います。 持分だけの請求を受け付ける会社もあれば、全員そろうまで待つ会社もあります。まず契約している保険会社に、その取扱いを確認してください。
認知症の相続人がいる場合の進め方は親が認知症になると実家は売れないでも触れています。
みどりたくみ先生みどりたくみ先生変更しておけば、起きない
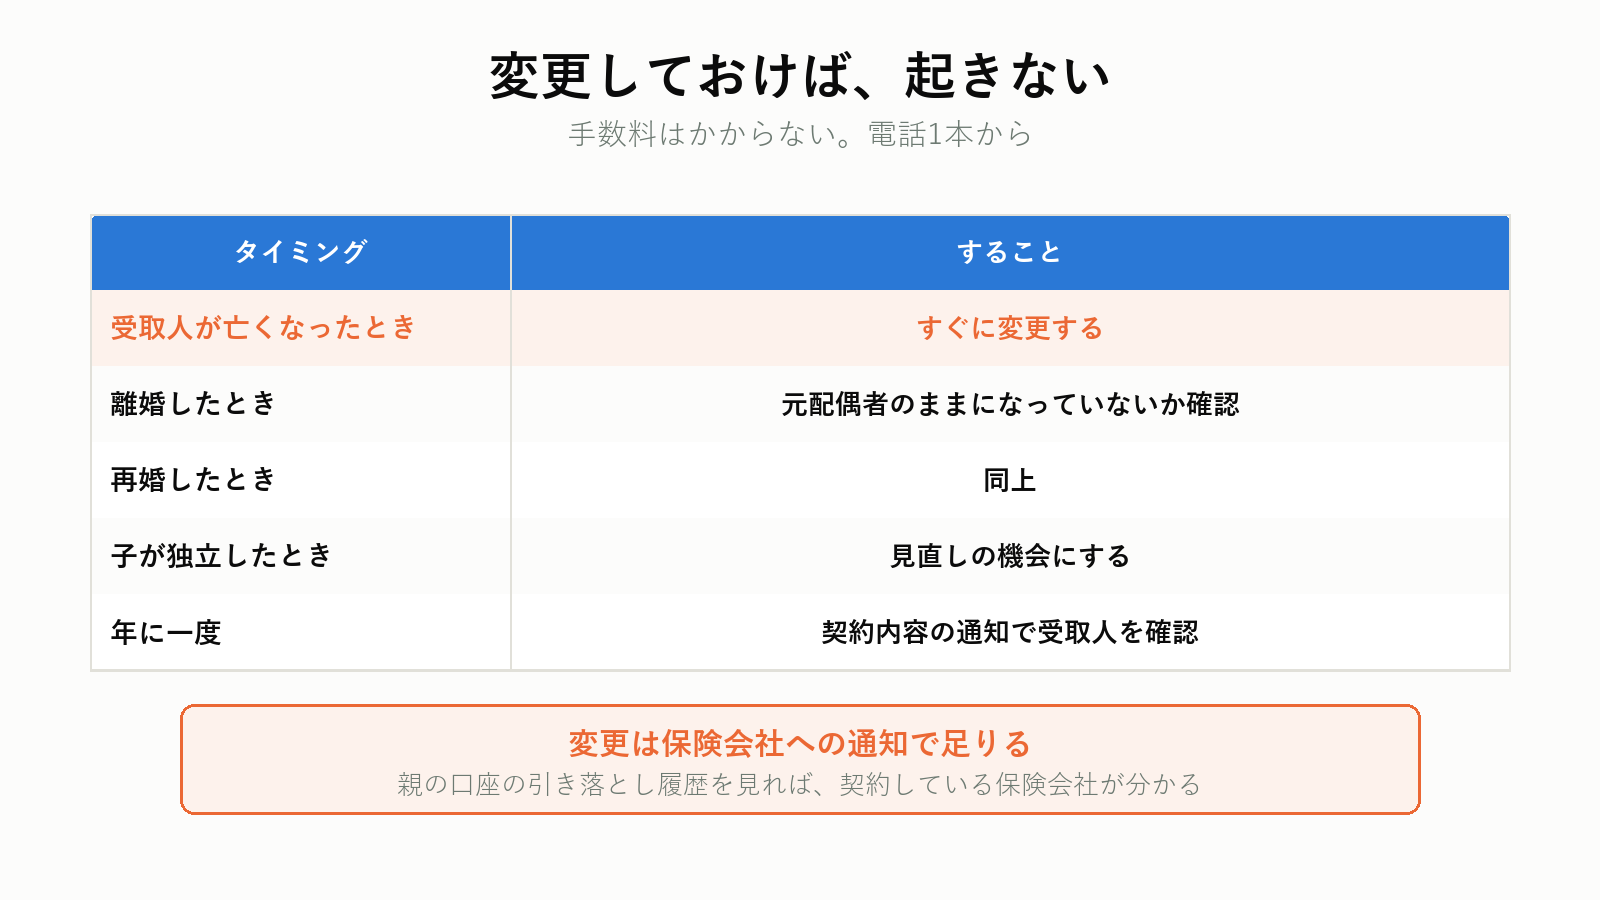
ここまでの話は、受取人を変更していれば一切起きません。
| タイミング | すること |
|---|---|
| 受取人が亡くなったとき | すぐに変更する |
| 離婚したとき | 元配偶者のままになっていないか確認 |
| 再婚したとき | 同上 |
| 子が独立したとき | 見直しの機会にする |
| 年に一度 | 契約内容の通知で受取人を確認 |
変更は保険会社への通知で足ります。手数料はかかりません。電話1本から始められます。
親が高齢なら、契約内容を一度そろえて確認してください。 保険証券、契約内容のお知らせ、引き落とし口座。親の口座の引き落とし履歴を見れば、契約している保険会社が分かります。
生前の情報整理は生前整理は何からで扱っています。
先に死亡した受取人が「子」だった場合
親より子が先に亡くなることもあります。扱いは同じです。
父が被保険者、受取人が長男。長男が父より先に亡くなり、変更しないまま父が死亡した。
この場合、受取人になるのは長男の相続人です。
| 長男の家族構成 | 受取人になる人 |
|---|---|
| 妻と子がいる | 妻と子。均等に分ける |
| 妻だけ(子なし) | 妻と、長男の親(=父・母) |
| 独身で子なし | 長男の親、または長男のきょうだい |
2つめのケースでは、父自身も長男の相続人です。ただし父はすでに死亡しているため、父の分は残りの受取人に回るのではなく、頭数から外れます。
長男に妻子がいれば、保険金は嫁いだ先の家に渡ります。 「長男が先に死んだのだから、次男に行くはず」とはなりません。
加入している保険が分からないとき
受取人の問題以前に、契約の存在が分からないことがあります。
| 調べ方 | 分かること |
|---|---|
| 生命保険契約照会制度 | 加盟各社に契約の有無をまとめて照会できる |
| 通帳の引き落とし履歴 | 保険料を払っていた会社が分かる |
| 確定申告の控え | 生命保険料控除の欄に会社名がある |
| 郵便物 | 契約内容のお知らせ、年末調整の控除証明書 |
| 貸金庫・実家の書類箱 | 保険証券そのもの |
生命保険契約照会制度は、生命保険協会が運営しています。 相続人であることを示す書類を添えて申し込むと、加盟各社に契約の有無を照会してくれます。利用料がかかります。
通帳の引き落とし履歴を12か月ぶん見るのが、いちばん早い方法です。 年払いの契約も拾えます。
つまずきやすい8つ
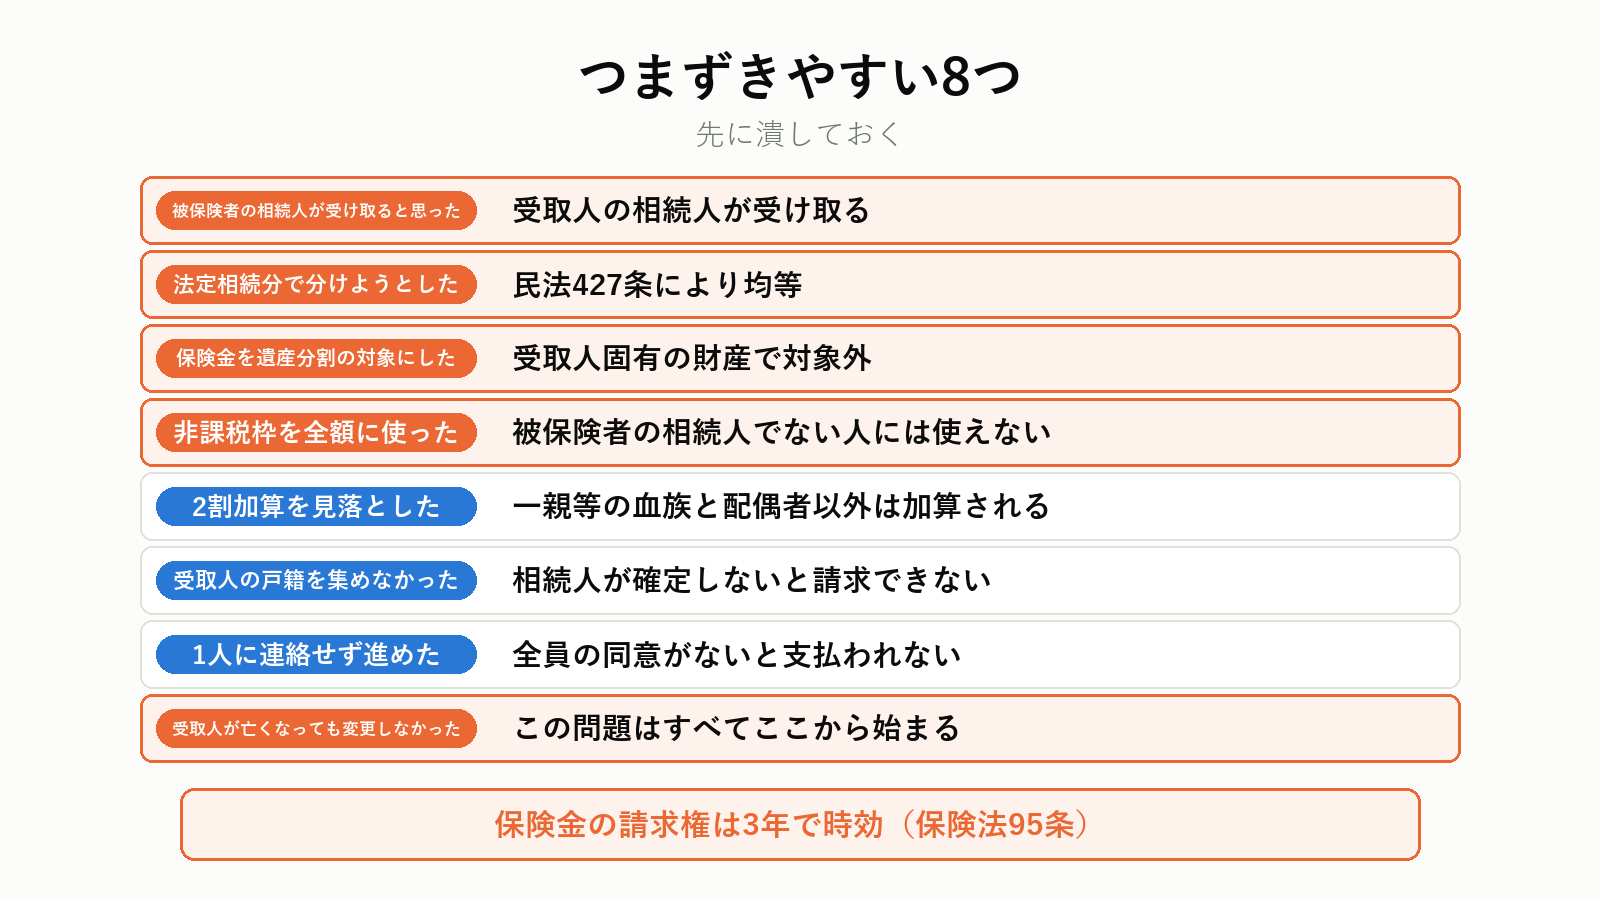
- 被保険者の相続人が受け取ると思った — 受取人の相続人が受け取る
- 法定相続分で分けようとした — 民法427条により均等
- 保険金を遺産分割の対象にした — 受取人固有の財産で、分割の対象外
- 非課税枠を全額に使った — 被保険者の相続人でない人には使えない
- 2割加算を見落とした — 一親等の血族と配偶者以外は加算される
- 受取人の戸籍を集めなかった — 相続人が確定しないと請求できない
- 1人に連絡せず進めた — 全員の同意がないと支払われない
- 受取人が亡くなっても変更しなかった — この問題はすべてここから始まる
みどりたくみ先生保険も含めて、財産の洗い出しから頼む
保険・預貯金・不動産を別々に調べると、申告期限の10か月はすぐ過ぎます。 戸籍集めから財産調査まで一括で任せられ、初回相談は無料です。
プロモーションを含みます。
よくある質問
Q. 受取人が「相続人」と書かれている場合はどうなりますか
被保険者の相続人が受け取ります。この記事の話とは別の扱いです。
Q. 保険金は遺産分割の対象になりますか
なりません。受取人固有の財産として扱われます。ただし特別受益として持ち戻しが問題になることはあります。
Q. 受取人と被保険者が同時に亡くなった場合は
同時死亡と推定され、受取人の相続人が受取人になります。飛行機事故などで起きます。
Q. 受取人の相続人が相続放棄をしていたら
保険金は相続財産ではないので、放棄していても受け取れます。ただし非課税枠は使えません。
Q. 保険金の請求に時効はありますか
3年です(保険法95条)。ただし事情を説明すれば応じる会社が多く、まず相談してください。
Q. 契約している保険会社が分かりません
生命保険協会の「生命保険契約照会制度」で、加盟各社への照会をまとめて依頼できます。
Q. 受取人の変更に手数料はかかりますか
かかりません。保険会社への通知で足ります。
Q. 遺言書で受取人を変更できますか
できます。ただし保険会社への通知が必要で、通知前に支払われていると対抗できません。
まとめ
- 受取人が被保険者より先に亡くなっていた場合、受取人の相続人全員が受取人になる(保険法46条)
- 「その相続人」は、亡くなった受取人の相続人。被保険者の相続人ではない
- 母に前の結婚の子がいれば、その子も受取人になる
- 母に子がなく両親が存命なら、その両親が受取人になる
- 割合は民法427条により均等。法定相続分ではない
- 最高裁平成5年9月7日判決が、この点を明確にした
- 法定相続分と一致するケースが多いため、違いが見逃されやすい
- 保険金はみなし相続財産として相続税の対象
- 500万円×法定相続人の非課税枠は、被保険者の相続人が受け取った場合に限り使える
- 一親等の血族と配偶者以外が取得すると、相続税額は2割加算になる
- 請求には受取人の出生から死亡までの戸籍が要る
- 相続人全員の戸籍・住民票・印鑑証明・署名押印がそろって初めて支払われる
- 1人でも欠けると止まる。音信不通、認知症、海外、未成年
- 受取人が亡くなったらすぐ変更する。手数料はかからない
- 保険金の請求権は3年で時効(保険法95条)
この問題は、受取人を変更する電話1本で消えます。 親が高齢なら、保険証券をそろえて受取人の欄を確認するところから始めてください。
この記事について
執筆:葉山 湊(はやま みなと)
自身の家族の実家じまいを経験し、そのときに「どこにも書かれていなかったこと」を出発点にこのサイトを立ち上げました。弁護士・税理士などの資格は保有していません。制度や条文については、必ず一次情報(e-Gov法令検索、裁判所)にあたって記事に反映しています。
本記事の主な出典は次のとおりです。
・条文:e-Gov法令検索「保険法」第46条・第75条・第95条/e-Gov法令検索「民法」第427条
・判例:最高裁判所 平成5年9月7日 第三小法廷判決(民集47巻7号4740頁)
個別の契約内容によって扱いが変わることがあります。本記事の内容は2026年9月29日時点の法令と公表情報にもとづきます。具体的な判断は、保険会社および専門家にご確認ください。