※本記事にはプロモーション(アフィリエイトリンク)が含まれます。
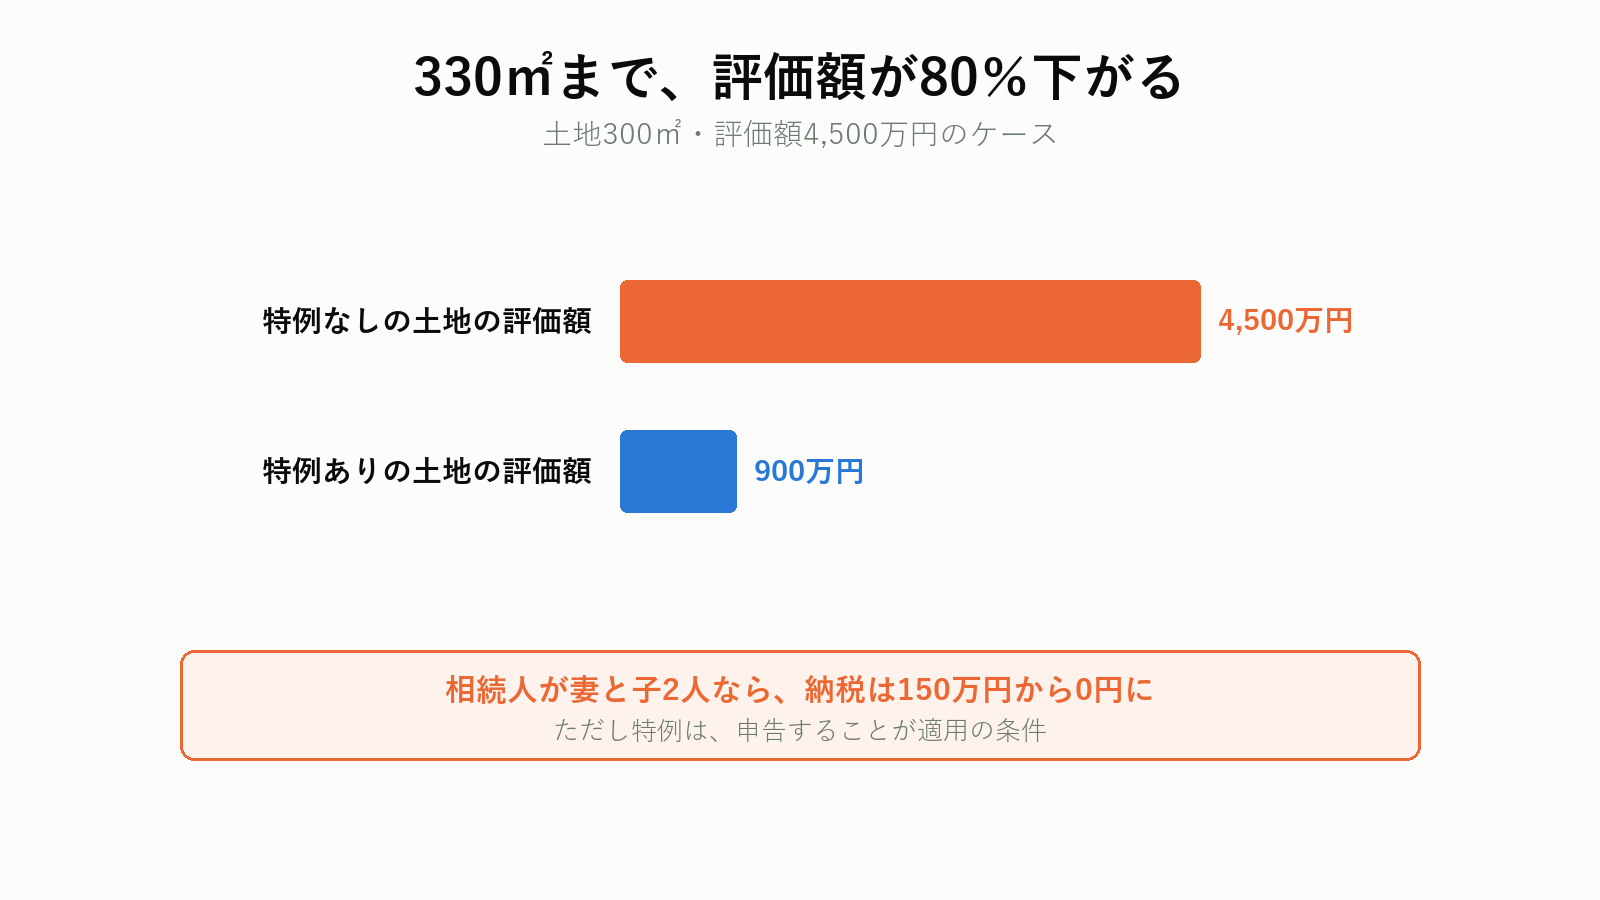
相続税の特例のなかで、実家を持つ家庭にとってもっとも効くのがこれです。土地の評価額が330㎡まで80%下がります。
4,500万円の土地が900万円になる、ということです。この差で相続税が0円になる家庭は珍しくありません。
ただし、誰でも使えるわけではありません。使えるのは3種類の人だけで、そのうち2つには細かい条件が付いています。
 みどり
 たくみ先生
結論|先に3つ
1. 下がるのは330㎡まで、80%
特定居住用宅地等の場合です。330㎡を超える部分には適用されません。
2. 使えるのは3者だけ
配偶者、同居していた親族、そして一定の条件を満たす別居親族(家なき子)。この3つ以外は対象外です。
3. 申告しなければ、適用されない
特例で税額が0円になる場合でも、相続税の申告書を出さなければ適用されません。 「税金がかからないから何もしなくていい」と放置すると、後から課税されます。
使えるかどうかの判定は、早いほうがいい
誰が実家を取得するかで、特例の使える・使えないが変わります。遺産分割を決めてからでは手遅れです。全国対応・相談無料で、相続に強い税理士を紹介してもらえます。
プロモーションを含みます。
何が、どれだけ下がるのか
土地の使われ方によって4つの区分があります。実家じまいで関係するのは、いちばん上と、いちばん下です。
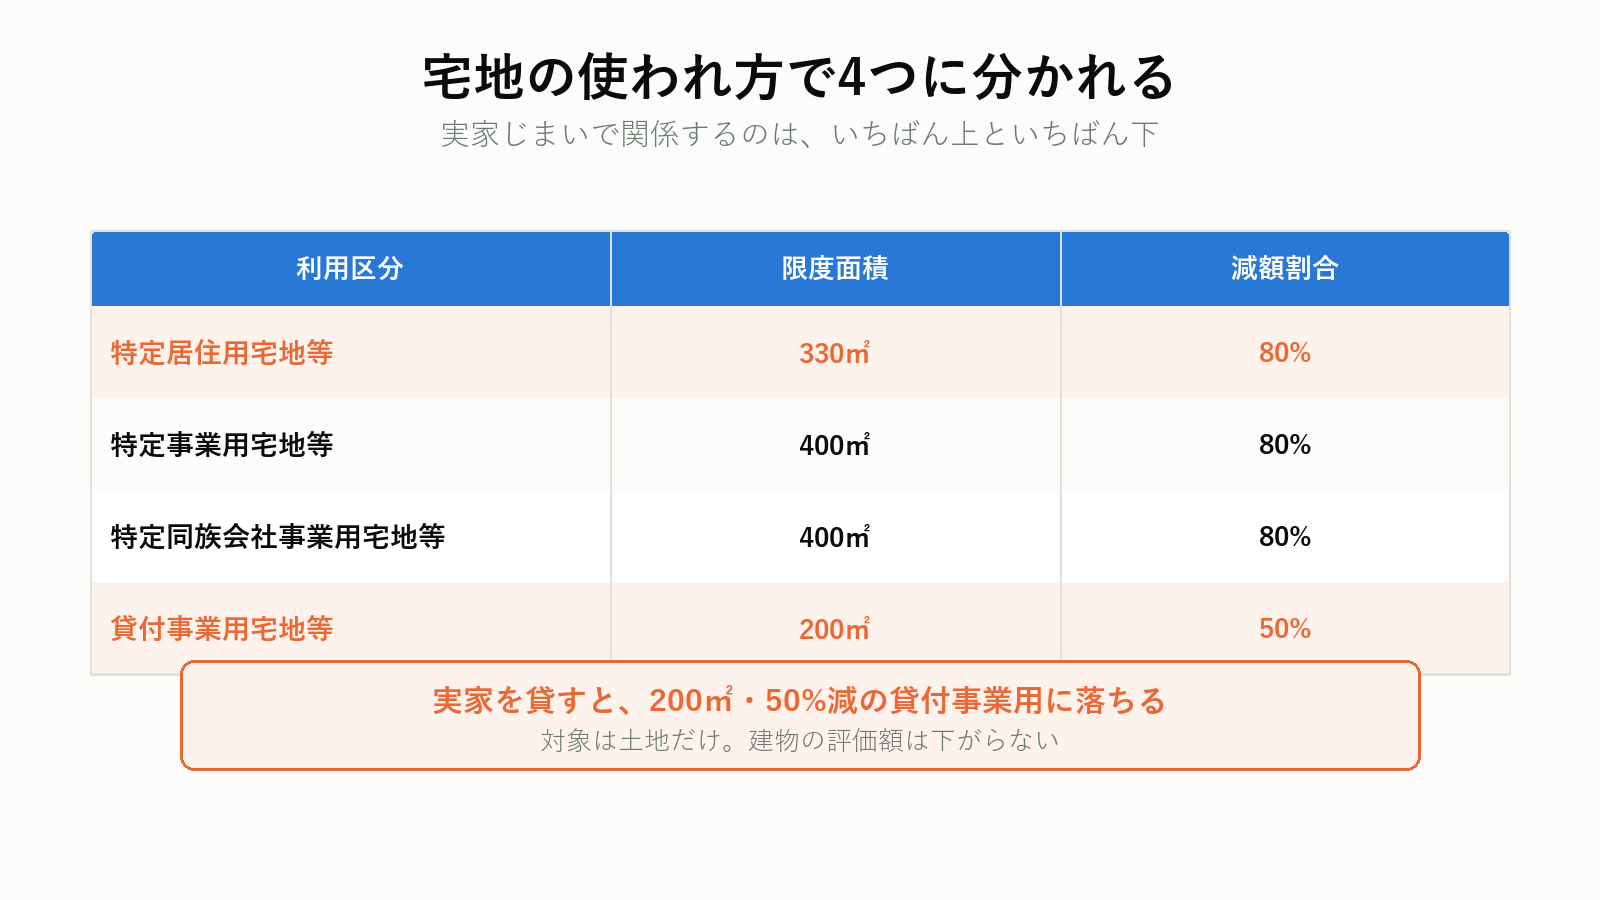
| 利用区分 | 限度面積 | 減額割合 |
|---|---|---|
| 特定居住用宅地等 | 330㎡ | 80% |
| 特定事業用宅地等 | 400㎡ | 80% |
| 特定同族会社事業用宅地等 | 400㎡ | 80% |
| 貸付事業用宅地等 | 200㎡ | 50% |
特定居住用宅地等
被相続人が住んでいた土地です。実家がこれに当たります。330㎡(約100坪)まで80%減。
貸付事業用宅地等
アパートや駐車場として貸していた土地です。200㎡まで50%減にとどまります。実家を貸すと、この区分に落ちます。
建物には適用されない
特例の対象は土地だけです。建物の評価額(固定資産税評価額)は下がりません。
330㎡を超えたら
超えた部分は減額されません。400㎡の土地なら、330㎡分だけが80%減で、残り70㎡は満額で評価されます。
使えるのは3者だけ
特定居住用宅地等について、取得者ごとに要件が決まっています。
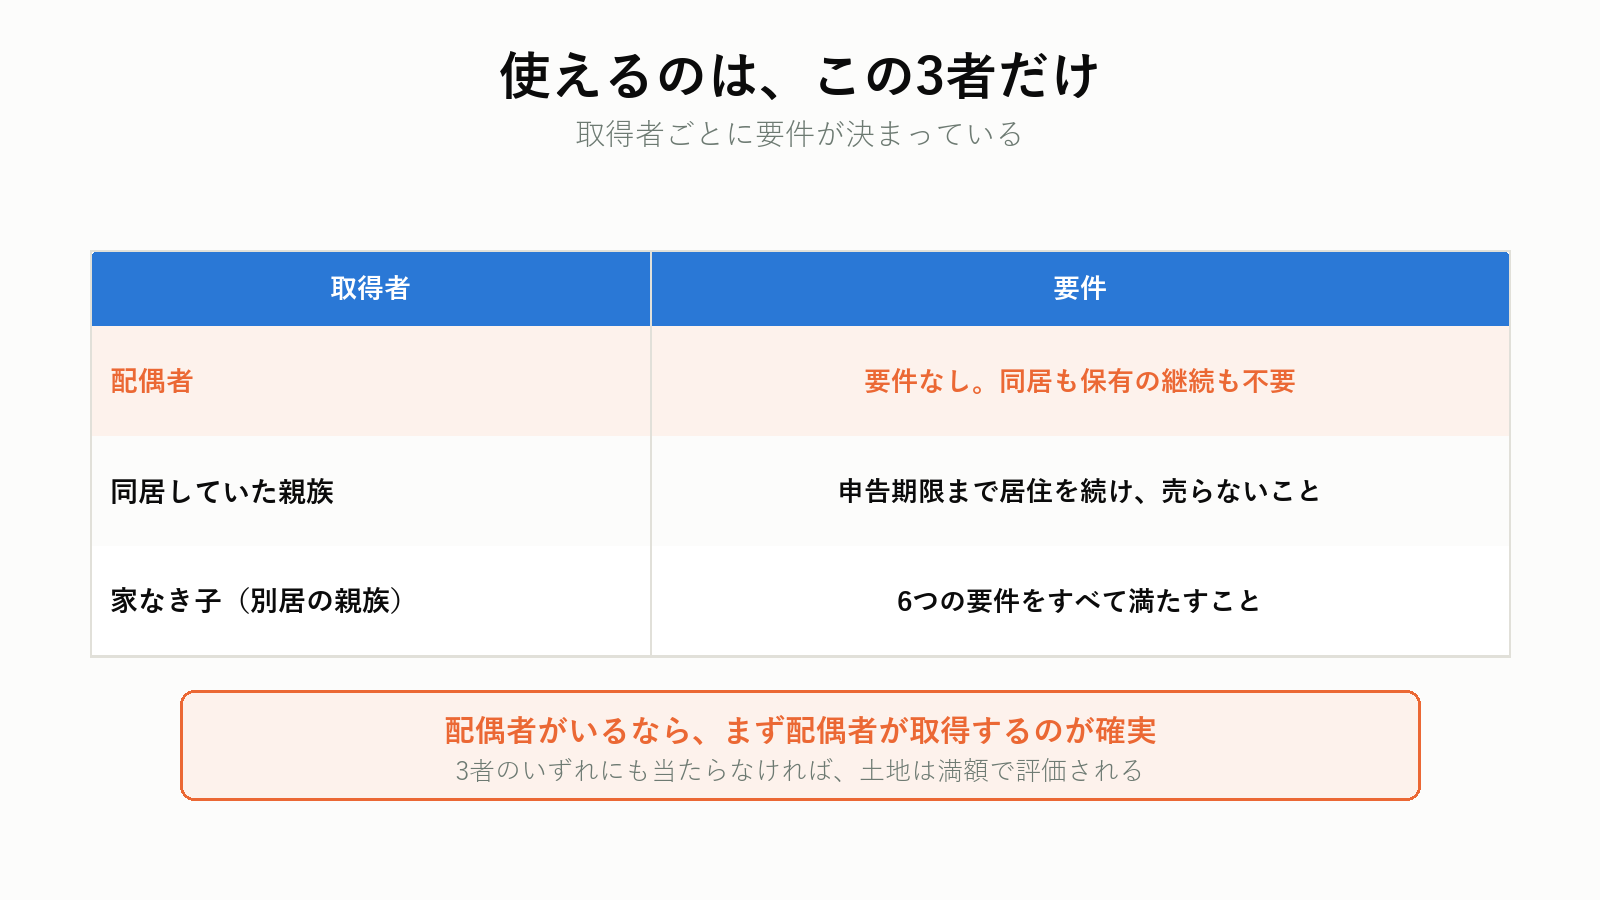
① 配偶者|要件なし
国税庁の要件表にはっきりと「取得者ごとの要件はありません」と書かれています。
- 同居していなくてもよい
- 申告期限まで持ち続けなくてもよい
- 申告期限前に売ってもよい
配偶者がいるなら、まず配偶者が取得するのが確実です。
② 同居していた親族
2つとも満たす必要があります。
- 相続開始の直前から相続税の申告期限まで、引き続きその建物に居住していること
- その宅地等を相続開始時から申告期限まで有していること
申告期限(10か月)までは、住み続けて、売らないこと。 ここが条件です。11か月目に売るのは構いません。
③ いわゆる家なき子
別居していた親族でも使える枠です。要件が多いので、次の見出しで詳しく見ます。
3者のいずれにも当たらない場合
たとえば、別居していて自分の持ち家に住んでいる子が実家を相続した場合。特例は使えず、土地は満額で評価されます。
家なき子|平成30年改正で厳しくなった
制度の趣旨は「転勤などでやむを得ず別居している親族が、納税のために実家を手放さずに済むようにする」ことです。
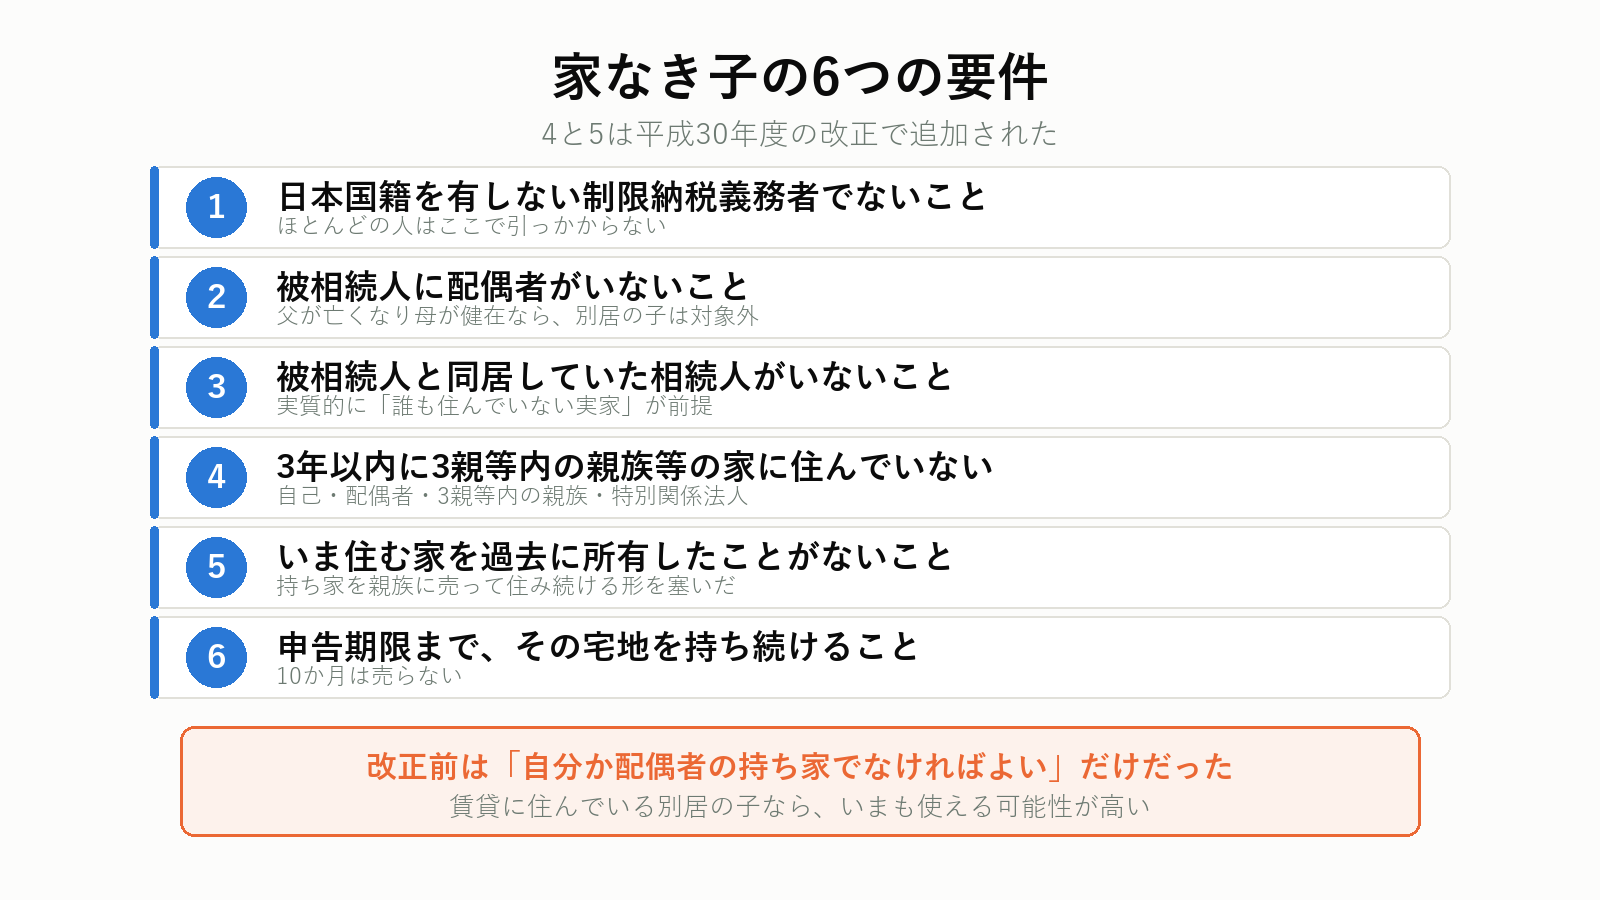
6つの要件をすべて満たす必要があります
- 居住制限納税義務者または非居住制限納税義務者のうち、日本国籍を有しない者ではないこと
- 被相続人に配偶者がいないこと
- 相続開始の直前に、被相続人の家屋に居住していた相続人がいないこと
- 相続開始前3年以内に、自己・自己の配偶者・3親等内の親族・特別の関係がある法人が所有する家屋に居住したことがないこと
- 相続開始時に、居住している家屋を過去に所有していたことがないこと
- その宅地等を相続開始時から申告期限まで有していること
4と5は、平成30年度の改正で追加された
改正前は「自己または自己の配偶者の持ち家に住んでいないこと」だけでした。そのため、次のような抜け道がありました。
- 自分の持ち家を親や子に売って、そのまま住み続ける
- 自分の持ち家を自分が経営する会社に売って、そのまま住み続ける
形式的には「家なき子」になれたわけです。改正で3親等内の親族と特別関係法人が加わり、さらに過去に所有していたことがないことという条件が付いたため、この方法は使えなくなりました。
注意すべきは「2」
被相続人に配偶者がいると、家なき子は使えません。父が亡くなって母が健在なら、別居の子は対象外です。この場合は母が取得するのが筋になります。
「3」も見落としやすい
被相続人と同居していた相続人がいる場合も、家なき子は使えません。同居していた相続人自身が取得すれば②の枠で使えるので、実質的に「誰も住んでいない実家」が前提の制度です。
みどりたくみ先生老人ホームに入っていた場合
実家じまいの文脈でもっとも多い相談です。「親は施設にいて、実家は空き家だった」というケース。
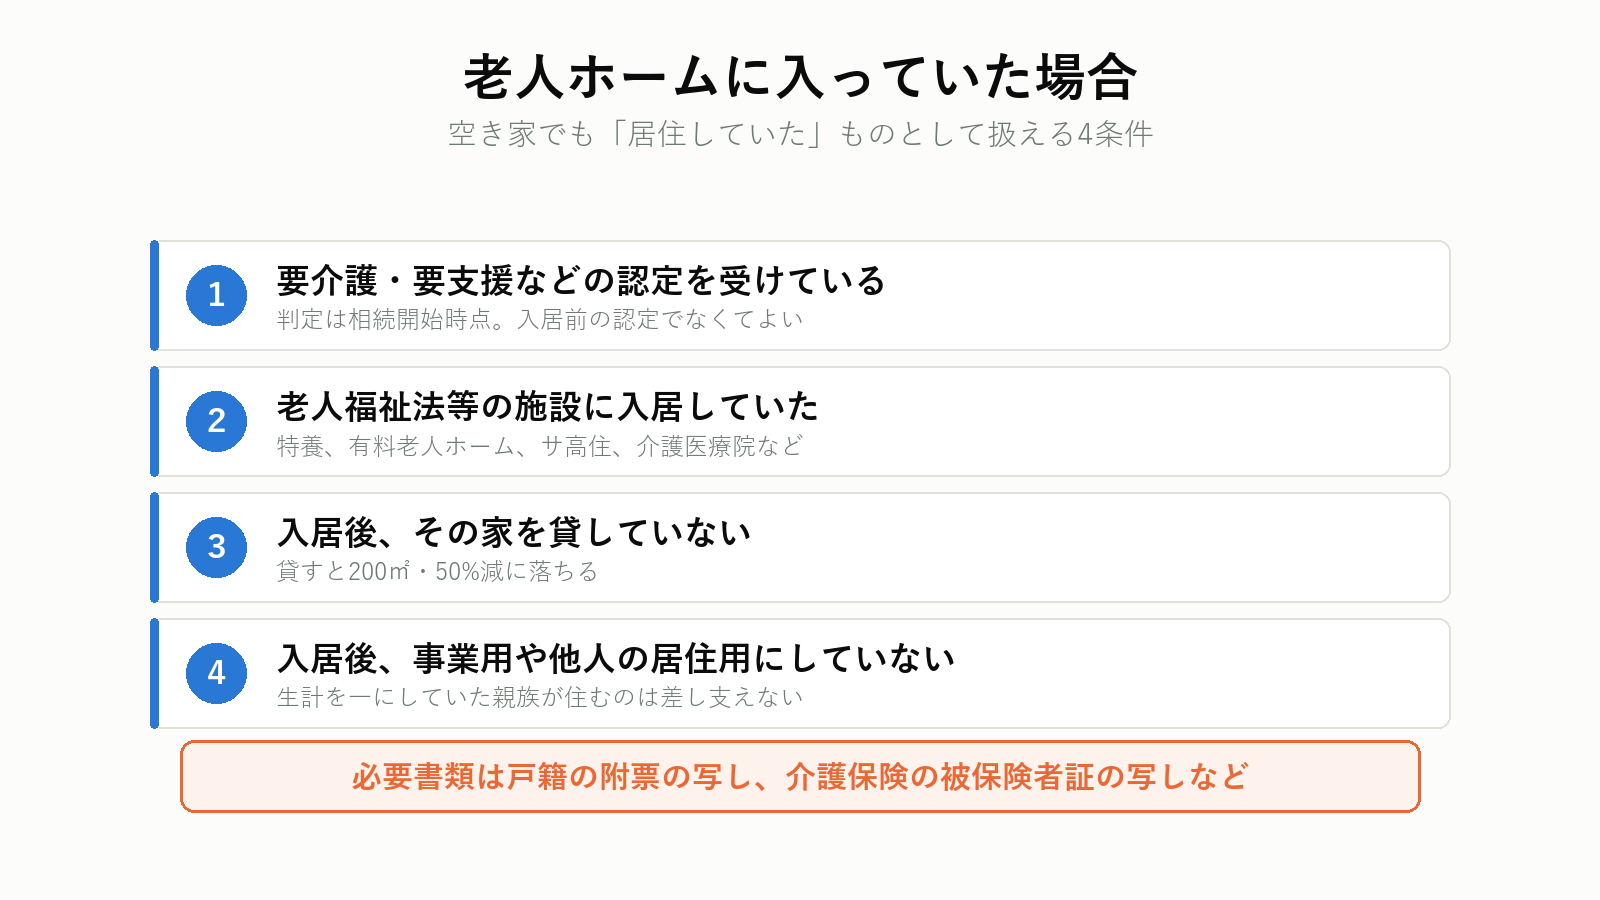
空き家でも「居住していた」ものとして扱える
次をすべて満たせば、施設に入っていても特定居住用宅地等になります。
- 被相続人が要介護認定・要支援認定・障害支援区分の認定を受けていること
- 老人福祉法等に規定する施設に入居していたこと
- 入居後に、その家屋を貸付けの用に供していないこと
- 入居後に、その家屋を事業用、または生計を一にしていた親族以外の居住用に供していないこと
認定は「相続開始時点」で判定する
これは知られていない点です。入居する前に認定を受けている必要はありません。 入居後に要介護認定を受けた場合でも、亡くなった時点で認定されていれば要件を満たします。
対象になる施設
養護老人ホーム、特別養護老人ホーム、軽費老人ホーム、有料老人ホーム、介護老人保健施設、介護医療院、サービス付き高齢者向け住宅など。
貸したら、その瞬間に終わる
施設の費用を工面するために実家を賃貸に出すと、特定居住用宅地等ではなくなります。貸付事業用宅地等になり、200㎡・50%減に落ちます。
必要書類
- 被相続人の戸籍の附票の写し(死亡日以後に作成されたもの)
- 介護保険の被保険者証の写しなど、認定を受けていたことが分かる書類
- 施設への入居時の契約書の写し
みどりたくみ先生二世帯住宅の扱い
同居しているかどうかの判定が問題になります。
構造上分離していても、同居として扱える
玄関が別、内部で行き来できない、といった完全分離型の二世帯住宅でも、建物全体が被相続人または親族の所有であれば、同居として特例を使えます。平成25年度の改正で緩和されました。
区分所有登記されていると、使えない
ここが分かれ目です。1階を父、2階を子として区分所有建物の登記をしていると、それぞれ別の建物として扱われ、子が住んでいる部分は「被相続人が住んでいた土地」に対応しません。
対策は、区分所有を解消すること
生前であれば、合併登記をして1つの建物にする方法があります。ただし手続きと費用がかかるので、税理士に試算してもらってから判断してください。
申告しなければ、使えない
ここを落とすと、特例そのものが無効になります。
申告書の提出が適用の条件
国税庁の要件に「相続税の申告書に、この特例の適用を受けようとする旨を記載するとともに、小規模宅地等に係る計算の明細書や遺産分割協議書の写しなど一定の書類を添付する必要があります」と明記されています。
税額0円でも申告する
特例を使った結果、基礎控除以下になって税額が0円でも、申告書は出します。出さなければ特例が適用されず、本来の評価額で課税されます。
判定の考え方は相続税はいくらからかかるかにまとめました。
申告期限までに遺産分割が終わっていること
誰がその土地を取得するかが決まっていないと、特例は使えません。
分割が間に合わないときの逃げ道
申告書に「申告期限後3年以内の分割見込書」を添付しておけば、3年以内に分割が成立した時点で特例を適用できます。いったん特例なしの税額を納め、後から更正の請求で取り戻す流れです。
この書類を出し忘れると、3年以内に分割しても特例は使えません。 期限までに必ず提出してください。
限度面積の併用
複数の土地がある場合の計算です。
貸付事業用を選ばないとき
- (特定事業用+特定同族会社事業用)は400㎡まで
- 特定居住用は330㎡まで
- 両方を選べば、合計730㎡まで使える
貸付事業用を選ぶとき
次の式で計算した値が、200㎡以内に収まる必要があります。
(特定事業用+特定同族会社事業用)× 200/400 + 特定居住用 × 200/330 + 貸付事業用
実家とアパートの両方がある場合
実家330㎡をすべて使うと、200/330 × 330 = 200㎡となり、枠を使い切ります。アパートの土地には適用できません。
減額される金額はケースで変わるので、どちらを優先するかは試算して決めます。一般には、1㎡あたりの評価額が高い土地を優先するほうが有利です。
いくら下がるのか|計算例
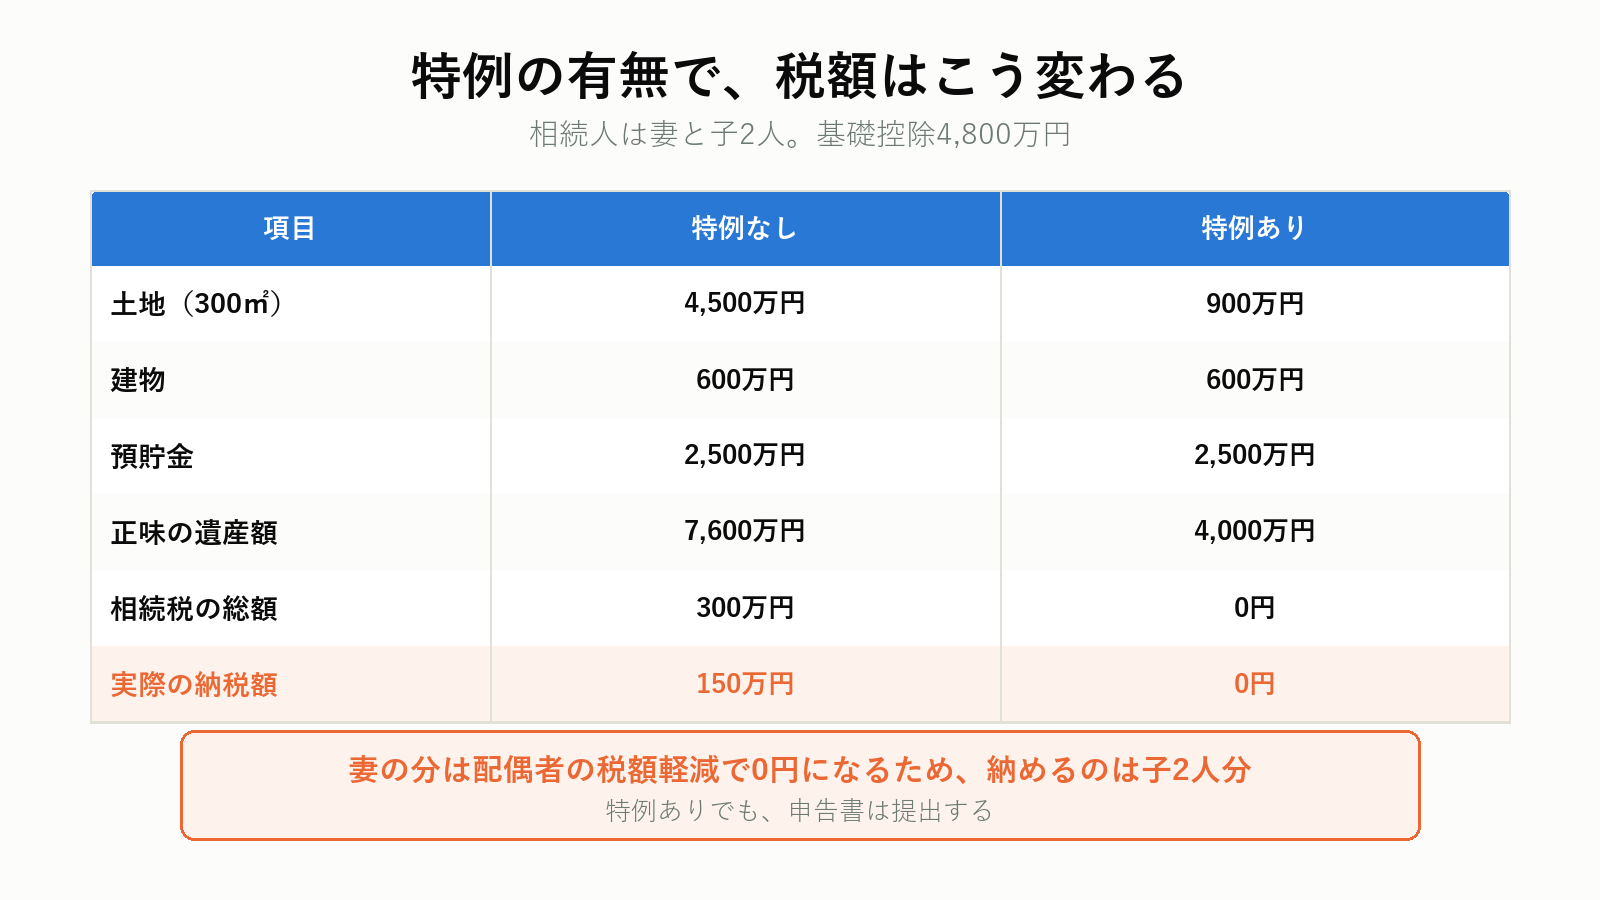
相続人は妻と子2人(法定相続人3人、基礎控除4,800万円)。
財産の内訳
| 項目 | 特例なし | 特例あり |
|---|---|---|
| 土地(300㎡) | 4,500万円 | 900万円 |
| 建物 | 600万円 | 600万円 |
| 預貯金 | 2,500万円 | 2,500万円 |
| 合計 | 7,600万円 | 4,000万円 |
特例なしの税額
課税遺産総額 = 7,600万円 − 4,800万円 = 2,800万円
- 妻(1/2):1,400万円 × 15% − 50万円 = 160万円
- 子A(1/4):700万円 × 10% = 70万円
- 子B(1/4):700万円 × 10% = 70万円
- 相続税の総額:300万円
法定相続分どおりに分けると、妻の150万円は配偶者の税額軽減で0円。子2人で150万円を納めます。
特例ありの税額
正味の遺産額4,000万円 < 基礎控除4,800万円 → 税額0円
差は150万円
土地の評価が3,600万円下がったことで、納税が150万円から0円になりました。ただし特例を使うには申告が必要なので、「0円だから申告不要」ではありません。
みどりたくみ先生使えないケース
判定でつまずきやすいものを挙げます。
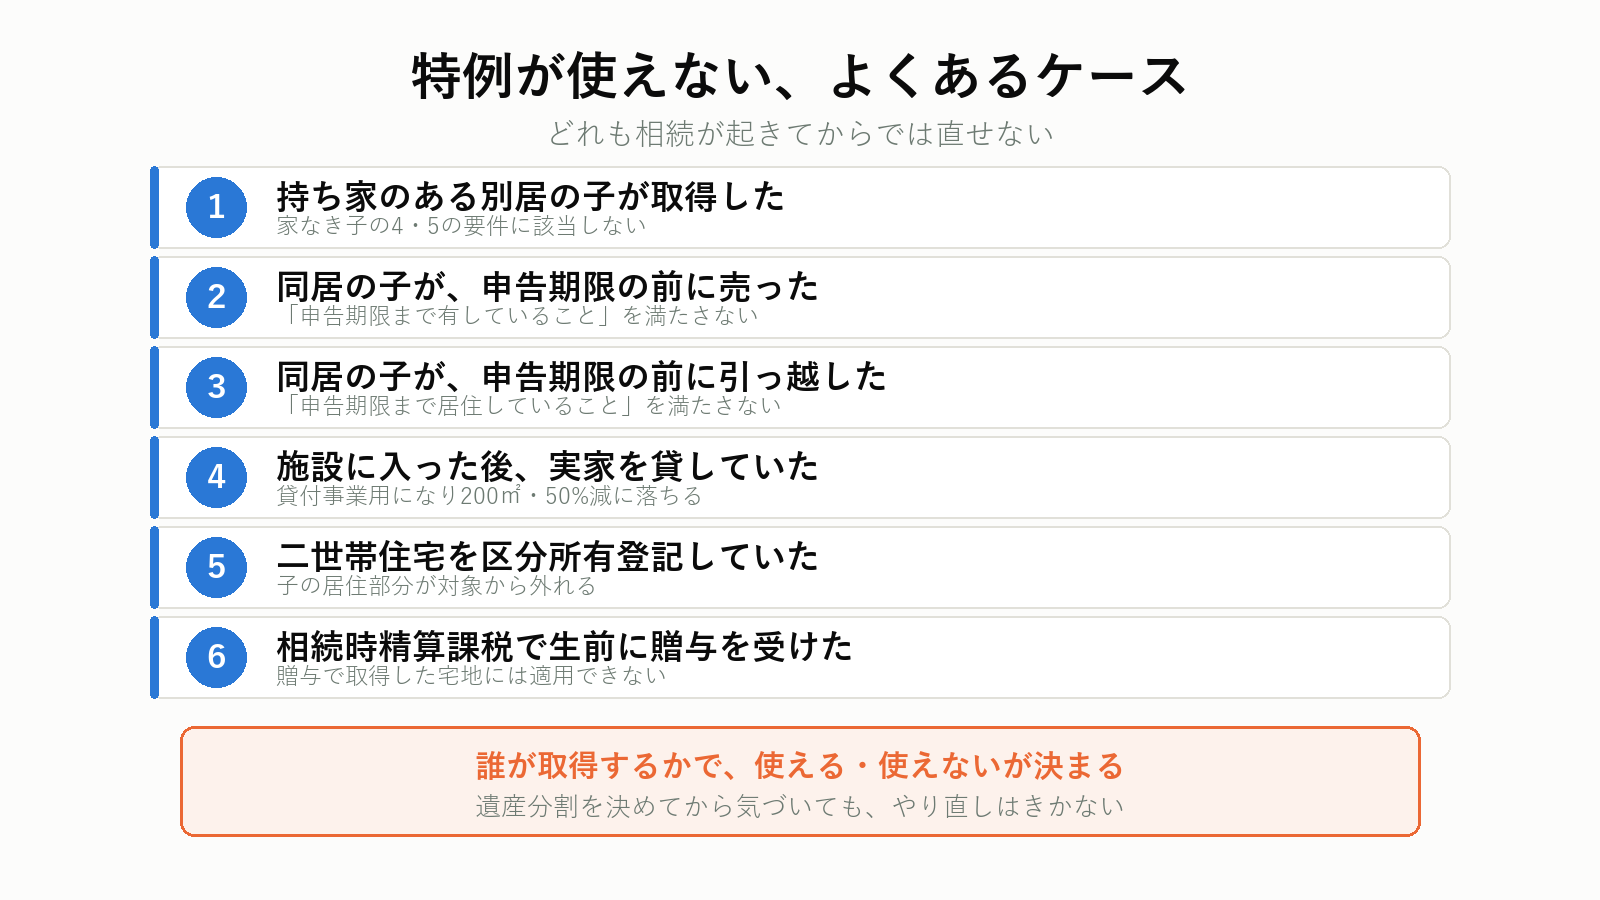
別居していて、自分の持ち家に住んでいる子が取得した
家なき子の要件4・5に該当しません。土地は満額で評価されます。
同居していた子が、申告期限前に売った
「申告期限まで有していること」を満たしません。売るなら申告期限の後にしてください。
同居していた子が、申告期限前に引っ越した
「申告期限まで居住していること」を満たしません。
被相続人が施設に入った後、実家を貸していた
貸付事業用宅地等になり、200㎡・50%減に落ちます。
二世帯住宅を区分所有登記していた
子の居住部分は対象外になります。
相続人以外の人が遺贈で取得した
特例を使えるのは、被相続人の親族に限られます。
相続時精算課税で生前に贈与を受けていた
贈与で取得した宅地には適用できません。実家を精算課税で贈与すると、この特例を失います。判断は生前贈与と相続はどちらが得かにまとめました。
売るときの特例とは別物
混同されやすいので整理します。
| 項目 | 小規模宅地等の特例 | 空き家の3,000万円特別控除 |
|---|---|---|
| かかる税金 | 相続税 | 譲渡所得税 |
| タイミング | 相続したとき | 売ったとき |
| 効果 | 土地の評価額を80%減 | 譲渡益から最大3,000万円控除 |
| 主な要件 | 配偶者・同居親族・家なき子 | 昭和56年5月31日以前建築、1億円以下ほか |
両方を使えることもある
相続時に小規模宅地等の特例で相続税を抑え、その後に売って空き家の3,000万円特別控除を使う、という順序は成り立ちます。
ただし空き家の特別控除には「相続開始から3年を経過する日の属する年の12月31日まで」という期限があり、しかも相続後に貸してしまうと使えません。売却時の税金は相続した実家を売るときの税金で整理しています。
実家の評価額が分からないと、判定できない
特例を使えるかどうかの前に、土地がいくらなのかという数字が要ります。査定は無料で、売ると決めていなくても取れます。相続税の試算にも使えます。
プロモーションを含みます。
親が元気なうちに、できること
この特例は「相続が起きた時点の状態」で判定されます。だから、生前に整えておけることがあります。
1. 誰が実家を取得するかを、家族で決めておく
配偶者がいるなら配偶者。いなければ、同居している子か、持ち家のない子。この順で候補が決まります。何も決めずに相続が起きると、特例を使える人が取得しない可能性があります。
2. 別居の子が持ち家を持つ前に、方針を決める
家なき子の枠を使う予定なら、その子が家を買った時点で使えなくなります。「実家を継ぐつもりだから家は買わない」という判断は、税額で見ると数百万円の意味を持ちます。
3. 二世帯住宅の区分所有登記を解消しておく
すでに区分所有で登記している場合、合併登記で1つの建物にすれば同居として扱えます。生前でないとできない手当てです。
4. 施設に入るときは、実家を貸さない
施設費用のために貸したくなりますが、80%減が50%減に落ちます。年間の家賃収入と、税額の増加を比べてから決めてください。判断材料は相続した実家を貸すにまとめました。
5. 要介護認定を受けておく
施設に入る場合、認定を受けていることが要件です。認定の判定は相続開始時点なので、入居後でも間に合いますが、申請を忘れないことです。
6. 実家を精算課税で贈与しない
生前贈与で実家を渡すと、この特例は使えなくなります。実家は相続で渡し、現金を生前に贈与するのが基本形です。
みどりたくみ先生手順
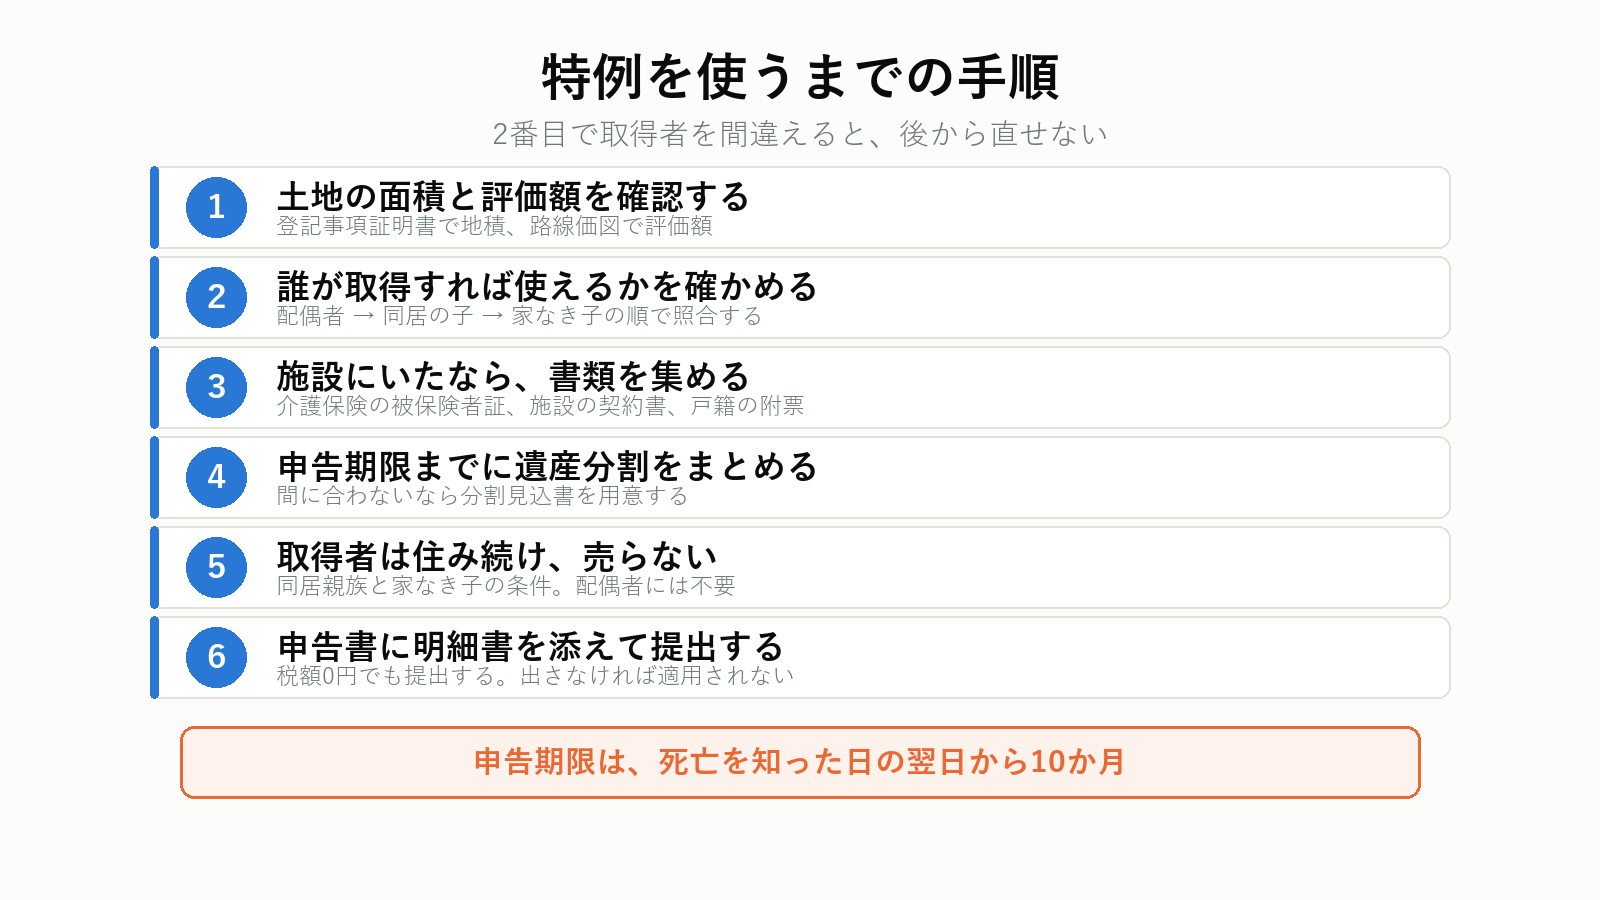
1. 土地の面積と評価額を確認する
登記事項証明書で地積、路線価図で評価額を概算します。330㎡を超えるかどうかで話が変わります。
2. 誰が取得すれば使えるかを確かめる
配偶者がいるなら配偶者。いなければ同居していた子。どちらもいなければ家なき子の要件を1つずつ照合します。
3. 老人ホームに入っていたなら、書類を集める
介護保険の被保険者証、施設の契約書、戸籍の附票。
4. 遺産分割協議を申告期限までにまとめる
分割が終わらないと適用できません。間に合わないなら分割見込書を用意します。
5. 取得者は、申告期限まで住み続けて売らない
同居親族・家なき子の場合の条件です。配偶者には不要です。
6. 申告書に明細書を添えて提出する
税額0円でも提出します。
よくある質問
Q. 賃貸マンションに住んでいる子が実家を相続します。使えますか
被相続人に配偶者がおらず、同居していた相続人もいなければ、家なき子として使える可能性が高いです。3年以内に3親等内の親族の家に住んでいないか、いま住んでいる物件を過去に所有していないかを確認してください。
Q. 実家が330㎡より狭い場合は
その面積すべてが80%減の対象です。枠が余っても、他の土地に回すことはできません(併用の計算式の範囲で調整します)。
Q. 相続人が複数で共有した場合は
取得者ごとに要件を判定します。配偶者と別居の子が共有し、子が要件を満たさなければ、配偶者の持分だけが減額されます。
Q. 申告期限の10か月を過ぎたら、もう使えませんか
期限内申告が原則です。期限後申告でも認められる場合はありますが、確実性が下がります。10か月以内の申告を目指してください。
Q. 建物が古くて価値がなくても使えますか
建物の価値は関係ありません。土地に対する特例です。
Q. 借地に建っている実家でも使えますか
使えます。この場合の対象は借地権です。借地権の評価額に対して80%減が適用されます。
Q. 別荘や空き家でも使えますか
被相続人が「居住の用に供していた」土地であることが要件です。別荘や、生前から誰も住んでいなかった家は対象外です。
Q. 被相続人が2か所に住んでいた場合は
主として居住していた1か所だけが対象です。住民票の所在地だけでなく、実際の生活の本拠で判断されます。
Q. 店舗兼住宅の場合はどうなりますか
居住部分と事業部分に按分して、それぞれの区分で判定します。居住部分は特定居住用、事業部分は特定事業用の要件を満たせば、両方に適用できます。
Q. 親と同居を始めたばかりでも使えますか
同居の期間に決まりはありません。「相続開始の直前から」同居していれば要件を満たします。ただし相続税の負担を減らすためだけに形式的に住民票を移すのは、実態がないと否認されます。
みどりたくみ先生まとめ
- 特定居住用宅地等は330㎡まで80%減。建物には適用されない
- 使えるのは配偶者・同居親族・家なき子の3者だけ
- 配偶者は無条件。同居親族と家なき子は申告期限まで保有(同居親族はさらに居住継続)
- 家なき子は平成30年改正で厳格化。3親等内の親族の家と過去に所有していた家が加わった
- 老人ホーム入居中でも、要介護認定を受けていて貸していなければ使える。認定の判定は相続開始時点
- 貸すと貸付事業用(200㎡・50%)に落ちる
- 申告しなければ適用されない。 税額0円でも申告する
誰が実家を取得するかで、使える・使えないが決まります。遺産分割を決めてから「使えなかった」と分かっても、やり直しはききません。
判定の出発点は、実家の土地がいくらなのかという数字です。そこが分かれば、特例を使った場合と使わない場合の税額を比べられます。
分け方を決める前に、土地の価値と税額を確かめる
330㎡の判定も、税額の試算も、評価額が分からなければ始まりません。査定は無料です。相続に強い税理士への相談も、全国対応・相談無料で申し込めます。
プロモーションを含みます。