※本記事にはプロモーション(アフィリエイトリンク)が含まれます。
親が亡くなったあと、まず気になるのが相続税です。ただ、相続税は誰にでもかかるものではありません。
国税庁が令和7年12月に公表した令和6年分の申告事績によると、亡くなった方1,605,378人のうち、相続税の申告書が提出されたのは166,730人。課税割合は10.4%です。
10人に1人。多いと見るか少ないと見るかは分かれますが、この記事で最初にやってほしいのは、自分がその1人に当たるかどうかを確かめることです。判定は30分で終わります。
 みどり
 たくみ先生
結論|先に3つ
1. 基準は基礎控除だけ
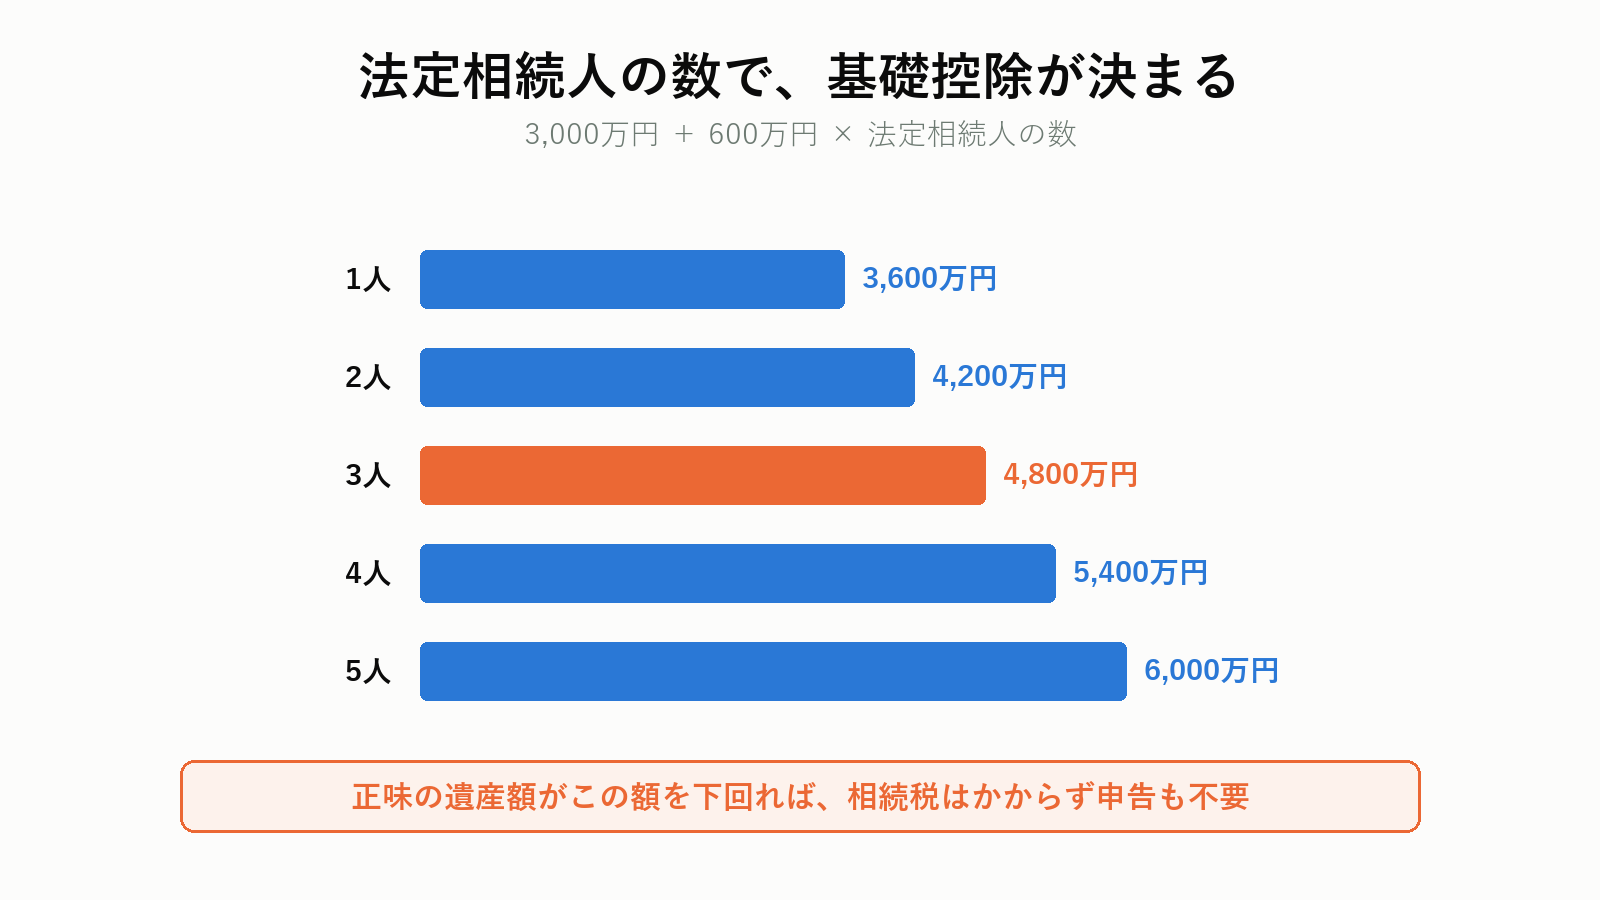
正味の遺産額が3,000万円+600万円×法定相続人の数を超えなければ、相続税はかかりませんし、申告も不要です。
| 法定相続人の数 | 基礎控除額 |
|---|---|
| 1人 | 3,600万円 |
| 2人 | 4,200万円 |
| 3人 | 4,800万円 |
| 4人 | 5,400万円 |
| 5人 | 6,000万円 |
2. 判定するのは「時価」ではなく「相続税評価額」
実家の土地は、売買価格ではなく路線価で評価します。路線価は公示地価のおおむね8割の水準です。「3,000万円で売れる土地」でも、評価額は2,400万円前後になります。
3. 税額が0円でも、申告が必要な場合がある
配偶者の税額軽減や小規模宅地等の特例を使って0円になるケースは、申告しなければ適用されません。 「税金がかからないから何もしなくていい」が成り立つのは、基礎控除以下のときだけです。
判定に迷ったら、無料で相談できる
基礎控除を超えるかどうかの線上にいる場合、特例の使い方で税額が大きく変わります。全国対応・相談無料の窓口で、相続に強い税理士を紹介してもらえます。
プロモーションを含みます。
10人に1人という現実
まず全体像を押さえます。国税庁の令和6年分の数字です。
| 項目 | 令和5年分 | 令和6年分 |
|---|---|---|
| 被相続人数(死亡者数) | 1,576,016人 | 1,605,378人 |
| 申告書の提出に係る被相続人数 | 155,740人 | 166,730人 |
| 課税割合 | 9.9% | 10.4% |
| 被相続人1人当たりの課税価格 | 13,891万円 | 14,025万円 |
| 被相続人1人当たりの税額 | 1,930万円 | 1,946万円 |
割合は上がり続けている
平成27年に基礎控除が引き下げられる前は、課税割合は4%台でした。それが10.4%まで上がっています。課税価格の総額23兆3,846億円、税額の総額3兆2,446億円は、いずれも平成27年分以降で最高です。
かかる人の平均は、税額1,946万円
課税対象になった場合、被相続人1人当たりの平均税額は1,946万円です。これは相続人全員の合計なので、3人で分ければ1人あたり650万円ほど。決して小さくありません。
だからこそ、判定を先送りしない
申告期限は死亡を知った日の翌日から10か月です。判定を後回しにすると、特例を使うための遺産分割が間に合わなくなります。
基礎控除の計算|法定相続人の数え方に注意
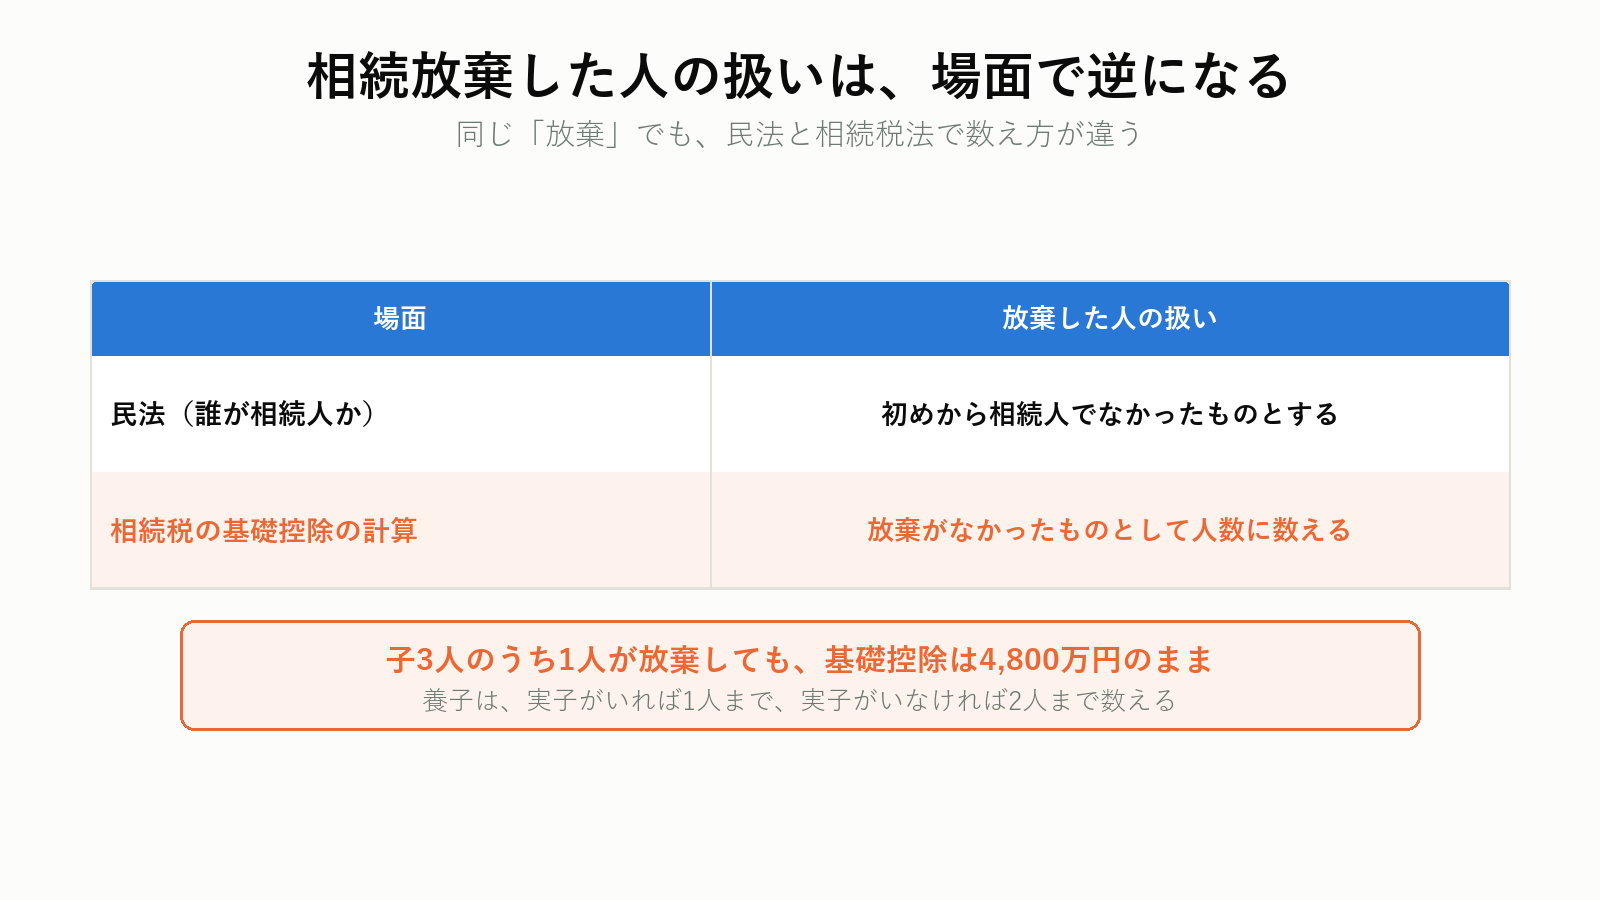
計算式そのものは単純です。問題は「法定相続人の数」の数え方に、相続税法特有のルールがあることです。
ルール1|相続放棄をしても、人数に数える
国税庁は「法定相続人の数は、相続の放棄をした人がいても、その放棄がなかったものとした場合の相続人の数」と定めています。
民法では相続放棄をした人は「初めから相続人でなかったもの」として扱われます。ところが相続税の基礎控除の計算では、放棄した人も頭数に入れます。 逆になっているので、ここを間違える人が多いところです。
子3人のうち1人が放棄しても、基礎控除は4,800万円のままです。
ルール2|養子の数には上限がある
- 被相続人に実子がいる場合は、養子は1人まで
- 被相続人に実子がいない場合は、養子は2人まで
養子を増やして基礎控除を膨らませる節税を防ぐための制限です。
ルール3|代襲相続人は人数に入る
子が先に亡くなっていて孫が代襲相続する場合、孫の人数がそのまま入ります。子1人が亡くなって孫が2人いれば、2人として数えます。
みどりたくみ先生「正味の遺産額」を出す
基礎控除と比べるのは、財産の合計額そのものではありません。
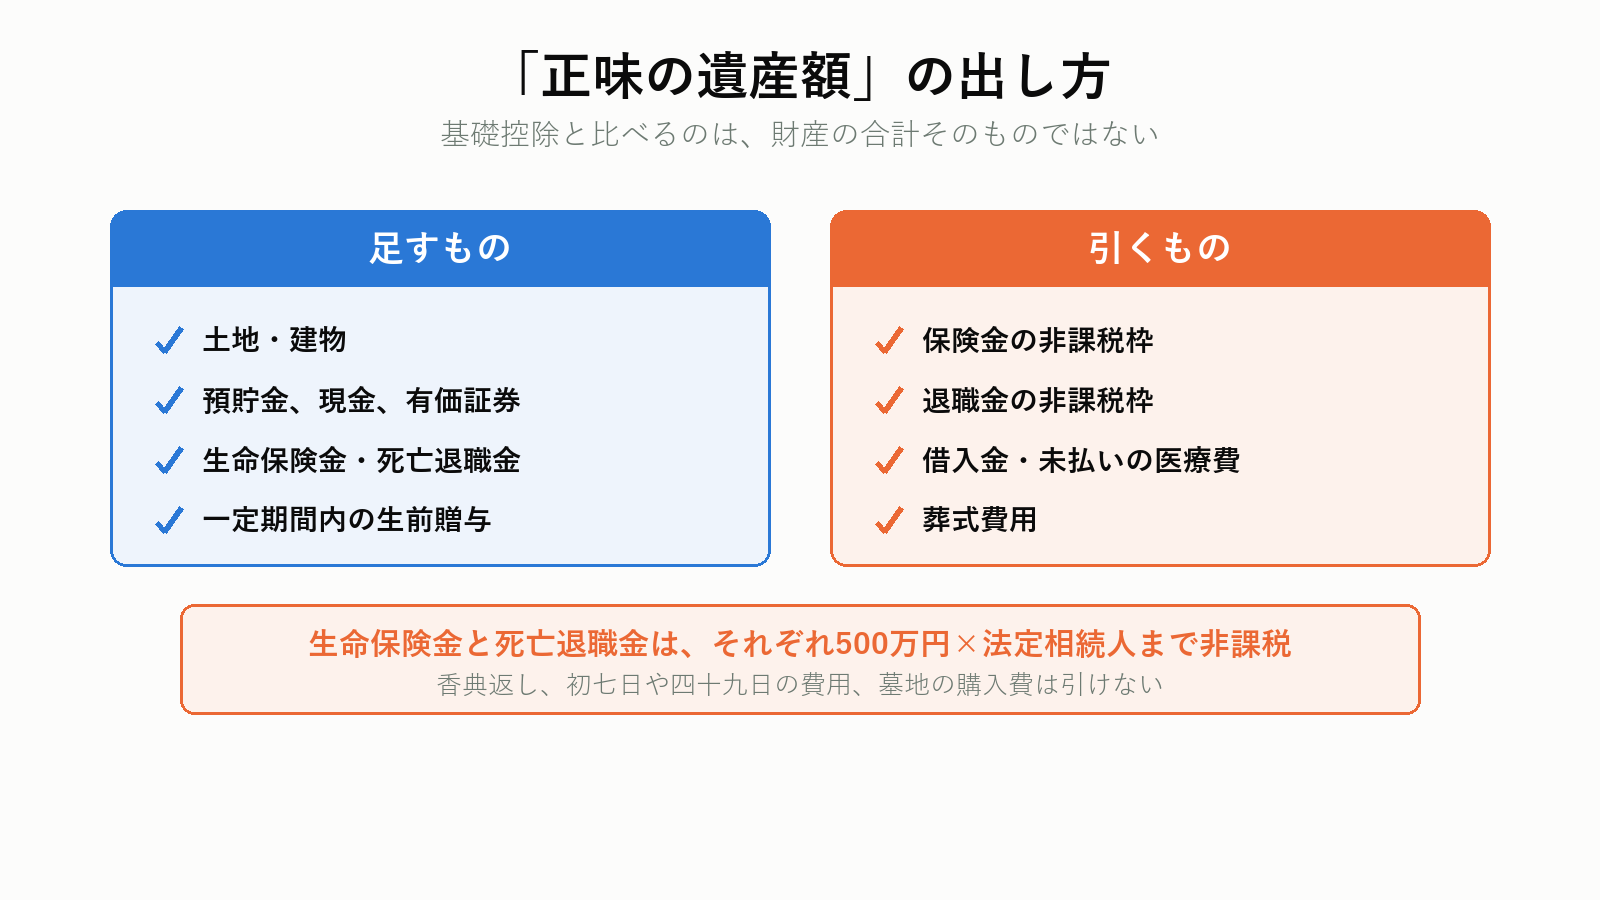
足すもの
- 土地・建物
- 預貯金、現金
- 有価証券
- 生命保険金、死亡退職金(みなし相続財産)
- 相続時精算課税を適用した贈与財産
- 相続開始前の一定期間内に受けた生前贈与
引くもの
- 生命保険金の非課税枠:500万円 × 法定相続人の数
- 死亡退職金の非課税枠:500万円 × 法定相続人の数
- 墓地・墓石・仏壇・仏具(日常礼拝のもの)
- 借入金、未払いの医療費、未払いの税金などの債務
- 葬式費用
生命保険の非課税枠は見落としやすい
法定相続人が3人なら1,500万円まで非課税です。1,000万円の保険金を受け取っても、正味の遺産額には1円も加わりません。詳しくは生命保険の相続税非課税枠にまとめました。
葬式費用は引ける、法要の費用は引けない
通夜・告別式の費用、火葬・埋葬の費用、お布施は引けます。一方、香典返し、初七日や四十九日の法要の費用、墓地の購入費は引けません。 葬儀の費用全般は葬儀費用は誰が払うかで整理しています。
生前贈与も、足し戻される
「生前に贈与しておけば相続財産が減る」と考えている方は、期間の扱いを確認してください。
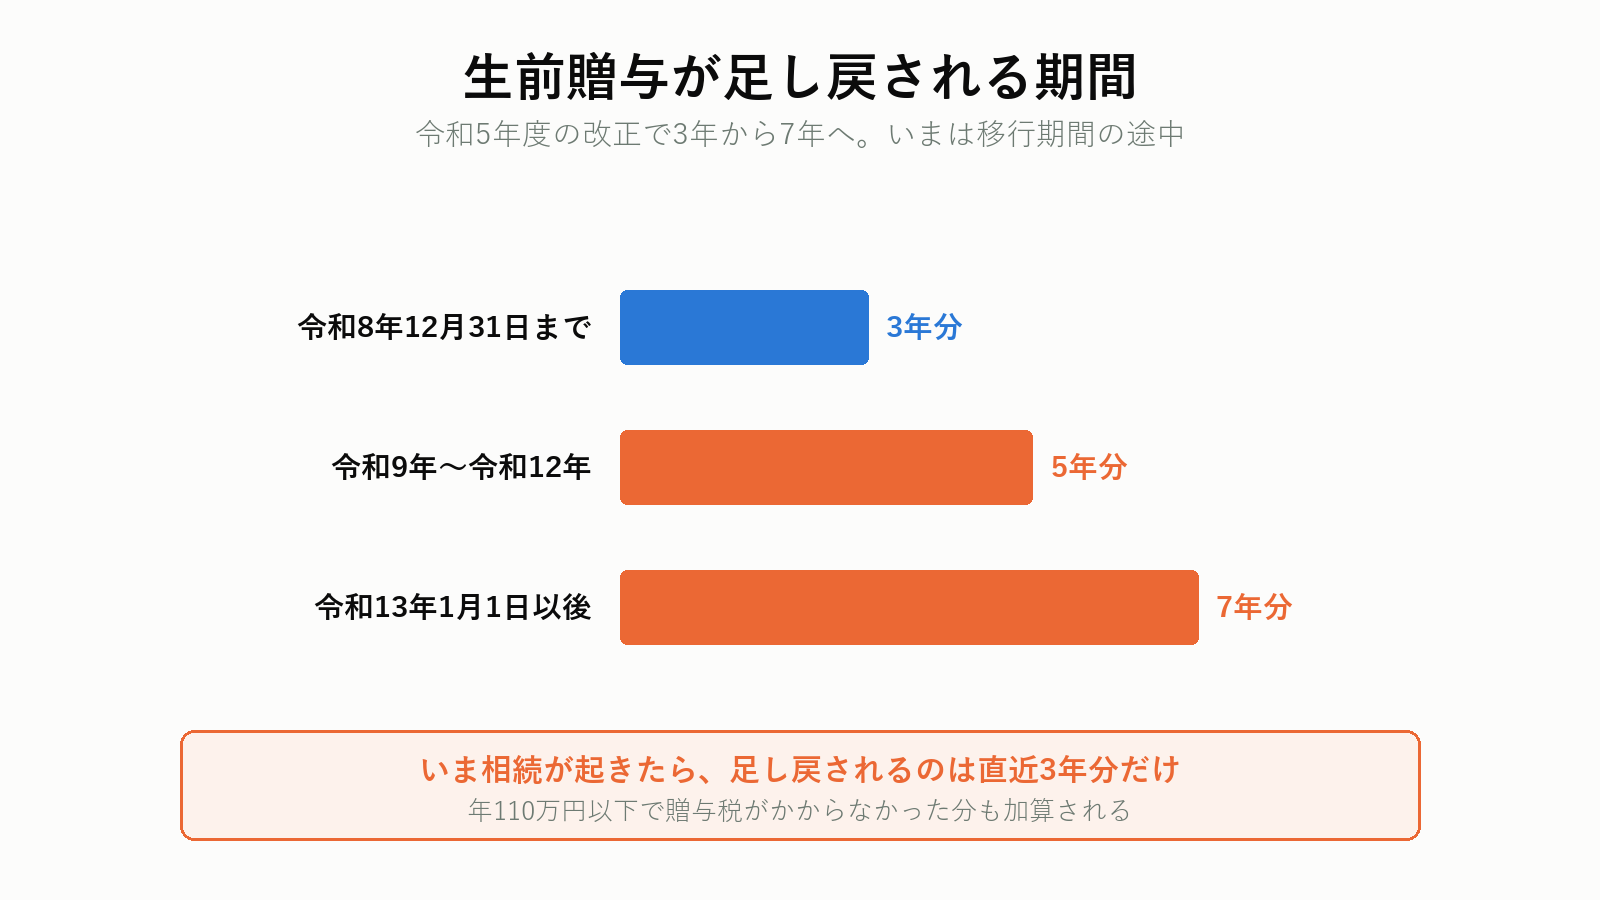
相続で財産をもらう人への贈与は、一定期間さかのぼって足し戻す
被相続人から生前に贈与を受けていた場合、その贈与は相続財産に加算されます。年110万円の基礎控除以下であっても加算されます。
加算される期間は、いま延長の途中
令和5年度の税制改正で、加算期間が3年から7年に延びました。ただし一度に7年になるわけではなく、相続開始日によって段階的に決まります。
| 相続開始日 | 加算される期間 |
|---|---|
| 令和8年12月31日まで | 相続開始前3年以内 |
| 令和9年1月1日〜令和12年12月31日 | 令和6年1月1日から死亡の日まで |
| 令和13年1月1日以後 | 相続開始前7年以内 |
いま相続が起きたら、3年分だけ
令和8年中の相続なら、加算されるのは直近3年分です。延長された4年分については、合計100万円までは加算されません(年100万円ではなく、4年分の合計で100万円です)。
加算されるのは「相続で財産をもらう人」だけ
相続や遺贈で財産を取得しない孫への贈与は、原則として加算されません。判断の詳細は生前贈与と相続はどちらが得かにまとめました。
みどりたくみ先生洗い出しで漏れやすい財産
判定の精度は、財産を漏れなく拾えるかで決まります。実務でよく抜けるものを挙げます。
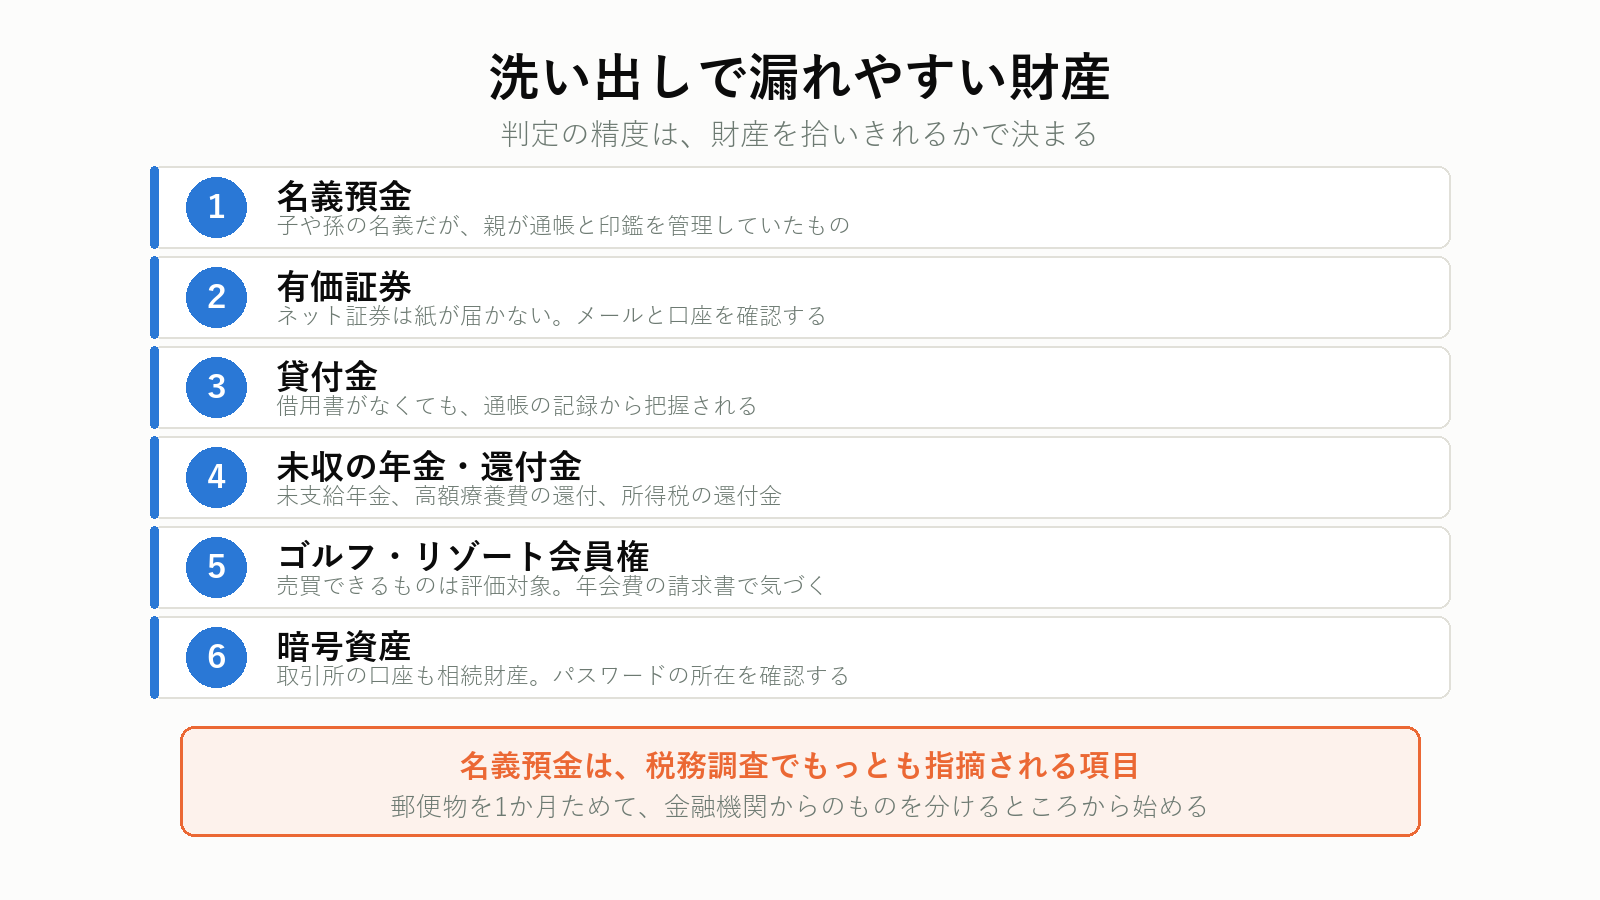
名義預金
子や孫の名義になっているが、実際には親が管理していた預金です。通帳と印鑑を親が持っていた、子が存在を知らなかった、といった場合は親の財産として扱われます。税務調査でもっとも指摘される項目です。
有価証券
証券会社からの取引報告書や、配当金の通知で見つかります。ネット証券は紙が届かないので、メールや口座を確認してください。
貸付金
親族や知人に貸していたお金も相続財産です。借用書がなくても、通帳の記録から把握されることがあります。
未収の年金・還付金
死亡後に振り込まれる未支給年金、高額療養費の還付、所得税の還付金。金額は小さいですが漏れやすい項目です。
ゴルフ会員権・リゾート会員権
売買できるものは評価対象です。年会費の請求書から見つかります。
暗号資産(仮想通貨)
取引所の口座は相続財産です。パスワードが分からないと手続きが難航するので、生前に所在を確認しておくことです。
死亡保険金は、契約の形で扱いが変わる
保険料を親が払い、受取人が子なら、みなし相続財産として非課税枠が使えます。契約者と被保険者と受取人の組み合わせによっては、所得税や贈与税の対象になります。 詳しくは生命保険の相続税非課税枠を参照してください。
確認の順番
- 郵便物を1か月分ためて、金融機関・証券会社・保険会社からのものを分ける
- 通帳の入出金を過去5年分さかのぼる
- 固定資産税の課税明細書と名寄帳で不動産を確定する
- 確定申告をしていたなら、直近の申告書の控えを見る
実家の評価額を、30分で概算する
判定でいちばん重い財産が実家です。ここを自分で概算できれば、税理士に相談する前に見当がつきます。
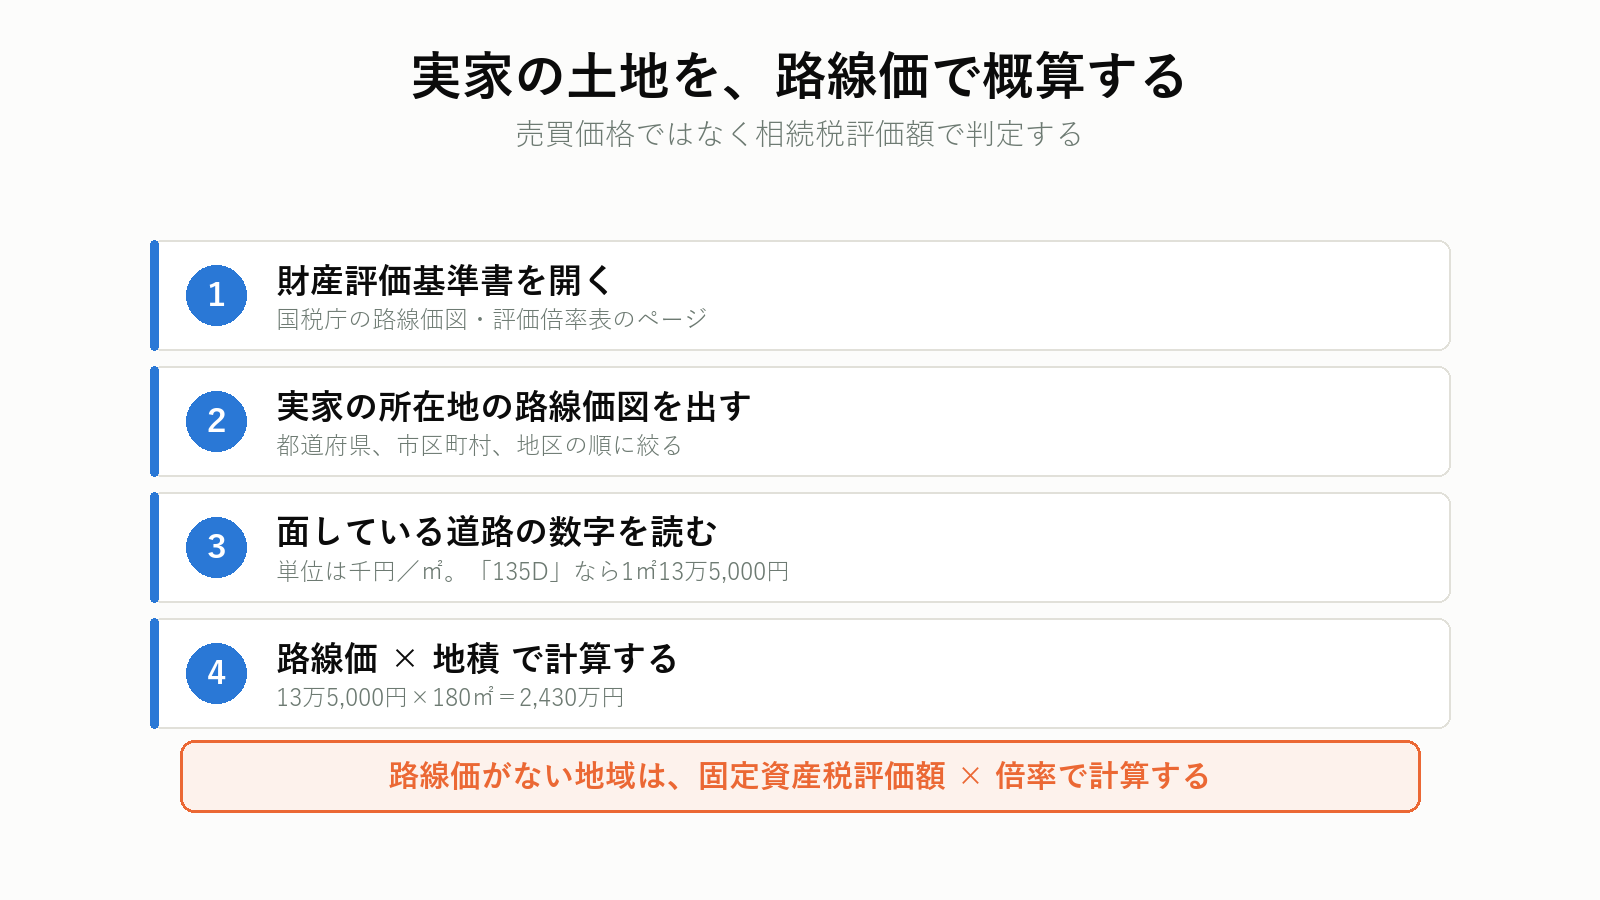
土地|路線価 × 地積
- 国税庁の「財産評価基準書 路線価図・評価倍率表」を開く
- 実家の所在地の路線価図を表示する
- 実家が面している道路に書かれた数字を読む。単位は千円/㎡
- 路線価 × 地積(㎡)で概算する
たとえば路線価が「135D」と書かれていれば、1㎡あたり13万5,000円。土地が180㎡なら、13万5,000円 × 180㎡ = 2,430万円です。
路線価がない地域は、倍率方式
郊外や農村部では路線価が設定されていないことがあります。その場合は評価倍率表を使い、固定資産税評価額 × 倍率で計算します。倍率は地域ごとに1.1倍前後が多いです。
建物|固定資産税評価額そのまま
建物の相続税評価額は、固定資産税評価額と同じです。課税明細書に書かれた金額をそのまま使えます。新たに計算する必要はありません。
この概算は「多めに出る」
路線価はあくまで正面の道路の価格です。実際には、間口が狭い、奥行きが長い、不整形といった事情で補正が入り、評価額は下がる方向に動きます。概算で基礎控除を少し超えた程度なら、正式に計算すると下回ることがあります。
共有名義や借地なら、さらに下がる
土地が親と子の共有なら、親の持分だけが相続財産です。借地に建っている実家なら、評価の対象は借地権で、更地価格に借地権割合(30〜90%)を掛けた額になります。逆に、他人に貸している土地は貸宅地として評価が下がります。
みどりたくみ先生みどりたくみ先生判定してみる|2つのケース
相続人は妻と子2人(法定相続人3人、基礎控除4,800万円)とします。
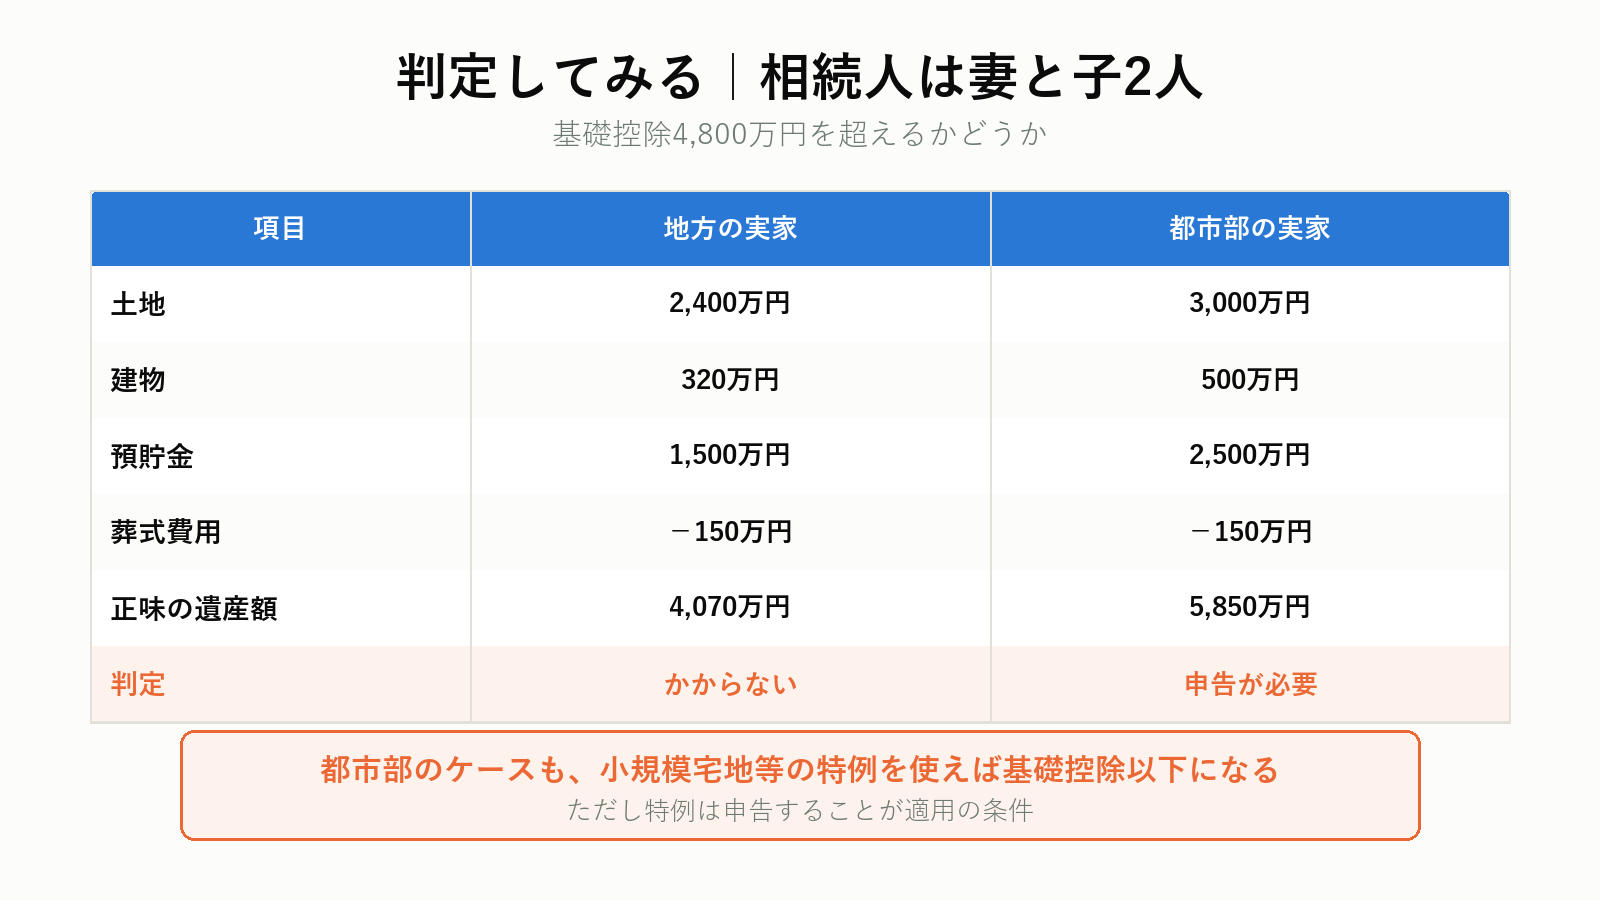
ケースA|地方の実家
| 項目 | 金額 |
|---|---|
| 土地(180㎡・路線価で評価) | 2,400万円 |
| 建物(固定資産税評価額) | 320万円 |
| 預貯金 | 1,500万円 |
| 生命保険金1,000万円 | 0円(非課税枠1,500万円以内) |
| 葬式費用 | -150万円 |
| 正味の遺産額 | 4,070万円 |
基礎控除4,800万円を下回るので、相続税はかからず、申告も不要です。
ケースB|都市部の実家
| 項目 | 金額 |
|---|---|
| 土地(150㎡) | 3,000万円 |
| 建物 | 500万円 |
| 預貯金 | 2,500万円 |
| 葬式費用 | -150万円 |
| 正味の遺産額 | 5,850万円 |
基礎控除を1,050万円超えるので、申告が必要です。
ただしここで小規模宅地等の特例が使えると、土地3,000万円が80%減で600万円になります。正味の遺産額は3,450万円となり、基礎控除を下回ります。
それでも申告は必要です。 特例は申告することが適用の条件だからです。詳しい要件は小規模宅地等の特例の要件にまとめました。
超えた場合、いくらかかるのか
基礎控除を超えたときの計算手順です。実際の税額は、思ったより小さいことが多いです。
計算の流れ
- 正味の遺産額から基礎控除を引き、課税遺産総額を出す
- 課税遺産総額を、法定相続分で按分する
- 按分した額ごとに速算表を当てて税額を出す
- それを合計したものが相続税の総額
- 総額を、実際に取得した割合で各相続人に振り分ける
法定相続分の割合は法定相続分の割合にまとめています。
相続税の速算表
| 法定相続分に応ずる取得金額 | 税率 | 控除額 |
|---|---|---|
| 1,000万円以下 | 10% | — |
| 1,000万円超〜3,000万円以下 | 15% | 50万円 |
| 3,000万円超〜5,000万円以下 | 20% | 200万円 |
| 5,000万円超〜1億円以下 | 30% | 700万円 |
| 1億円超〜2億円以下 | 40% | 1,700万円 |
| 2億円超〜3億円以下 | 45% | 2,700万円 |
| 3億円超〜6億円以下 | 50% | 4,200万円 |
| 6億円超 | 55% | 7,200万円 |
ケースBで計算してみる
正味5,850万円 − 基礎控除4,800万円 = 課税遺産総額1,050万円
- 妻(1/2):525万円 × 10% = 52万5,000円
- 子A(1/4):262万5,000円 × 10% = 26万2,500円
- 子B(1/4):262万5,000円 × 10% = 26万2,500円
- 相続税の総額:105万円
さらに妻が法定相続分どおりに取得すれば、配偶者の税額軽減で妻の分52万5,000円は0円になります。実際の納税は子2人の52万5,000円です。
5,850万円の財産に対して、納税は52万5,000円。 基礎控除を少し超えた程度なら、税額はこの水準に収まります。
早見表|配偶者がいる場合
配偶者と子が相続人で、配偶者が法定相続分どおりに取得し、配偶者の税額軽減を使った場合の、相続人全員の納税額の合計です。遺産総額は基礎控除を引く前の金額で、実家の評価額、預貯金、有価証券、生命保険金などを足した額です。
| 遺産総額 | 子1人 | 子2人 | 子3人 |
|---|---|---|---|
| 4,000万円 | 0円 | 0円 | 0円 |
| 5,000万円 | 40万円 | 10万円 | 0円 |
| 6,000万円 | 90万円 | 60万円 | 30万円 |
| 7,000万円 | 160万円 | 112万円 | 80万円 |
| 8,000万円 | 235万円 | 175万円 | 138万円 |
| 1億円 | 385万円 | 315万円 | 262万円 |
| 1.5億円 | 920万円 | 748万円 | 665万円 |
| 2億円 | 1,670万円 | 1,350万円 | 1,218万円 |
| 3億円 | 3,460万円 | 2,860万円 | 2,540万円 |
早見表|配偶者がいない場合
母が亡くなったあとの相続(二次相続)や、配偶者がいない場合です。
| 遺産総額 | 子1人 | 子2人 | 子3人 |
|---|---|---|---|
| 4,000万円 | 40万円 | 0円 | 0円 |
| 5,000万円 | 160万円 | 80万円 | 20万円 |
| 6,000万円 | 310万円 | 180万円 | 120万円 |
| 7,000万円 | 480万円 | 320万円 | 220万円 |
| 8,000万円 | 680万円 | 470万円 | 330万円 |
| 1億円 | 1,220万円 | 770万円 | 630万円 |
| 1.5億円 | 2,860万円 | 1,840万円 | 1,440万円 |
| 2億円 | 4,860万円 | 3,340万円 | 2,460万円 |
| 3億円 | 9,180万円 | 6,920万円 | 5,460万円 |
同じ1億円・子2人でも、配偶者がいれば315万円、いなければ770万円です。一次相続で配偶者が多く取得すると、二次相続でこの差が跳ね返ります。
早見表が当たらない3つの条件
表は特例を何も使わない前提です。実家がある家庭では、ここから動きます。
- 小規模宅地等の特例(下がる):実家の敷地330㎡までの評価額が80%下がる。土地の評価が3,000万円なら600万円になる
- 生命保険金の非課税枠(下がる):500万円×法定相続人の数までが非課税。相続人3人なら1,500万円
- 2割加算(上がる):一親等の血族と配偶者以外(孫、兄弟姉妹、甥姪など)が取得した分は、税額が2割増しになる(相続税法18条)
相続人が兄弟姉妹の場合は、法定相続分が配偶者4分の3・兄弟姉妹4分の1になり、2割加算もかかるので、上の表は使えません。
超えそうなら、分け方で税額が変わる
誰が何を取得するかで、小規模宅地等の特例が使えるかどうかが変わります。分け方を決める前に試算しておくと、納税額に差が出ます。無料で相談できます。
プロモーションを含みます。
税額0円でも申告が必要なケース
ここを落とすと、後から追徴になります。
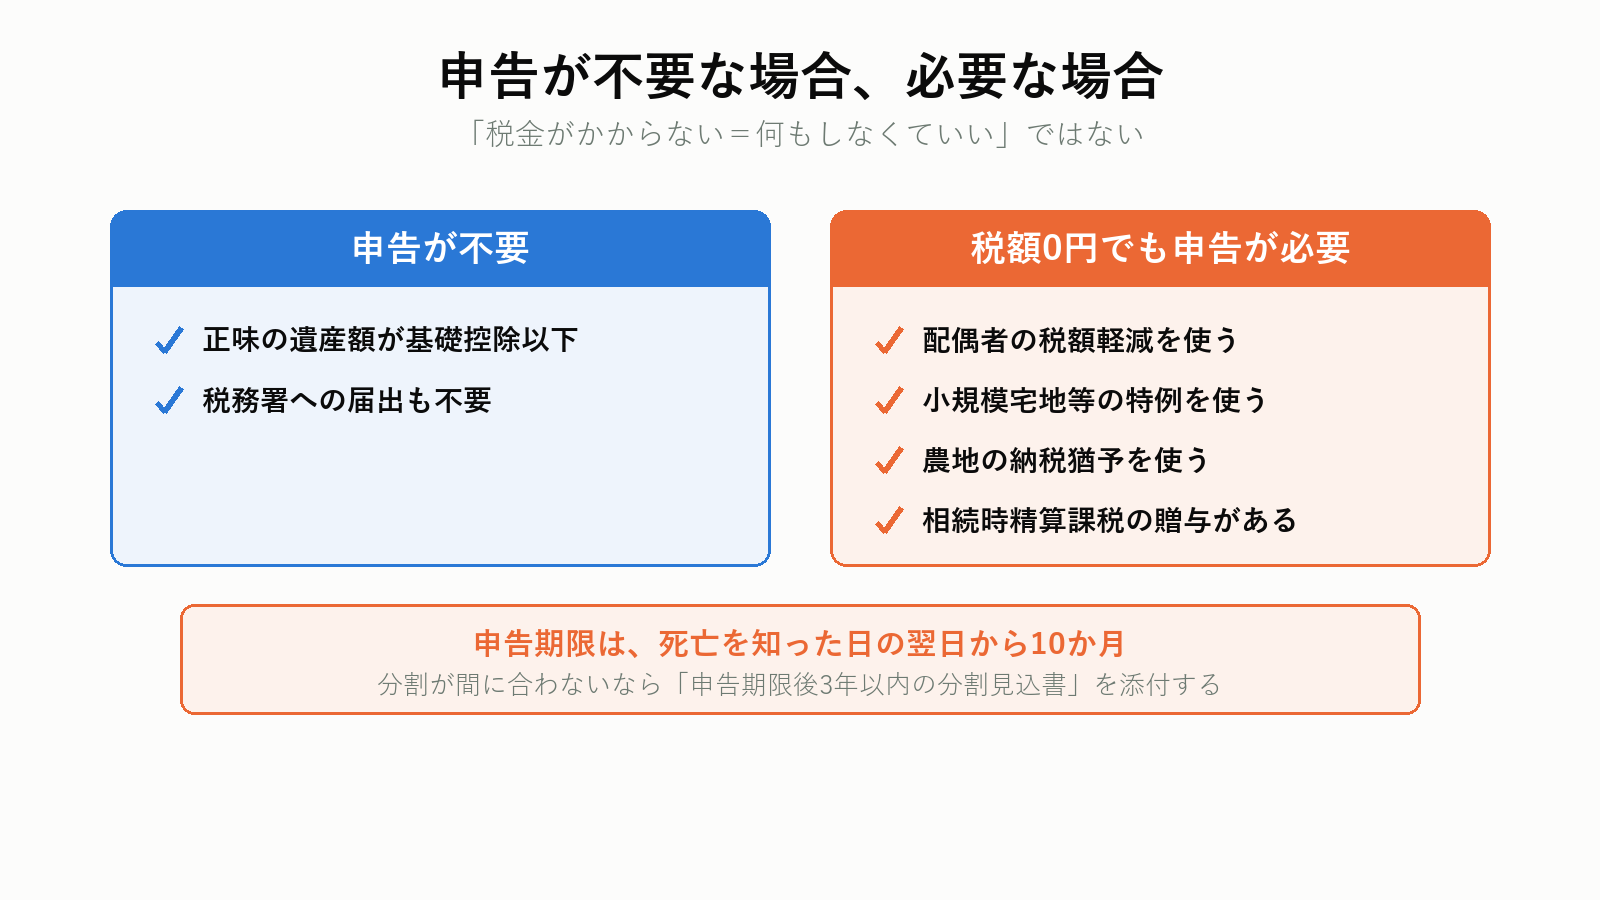
申告が不要なのは、基礎控除以下のときだけ
正味の遺産額が基礎控除を下回るなら、何もしなくて構いません。税務署への届出も不要です。
申告が必要になるのは、次のケース
- 配偶者の税額軽減を使って0円になる
- 小規模宅地等の特例を使って0円になる
- 農地の納税猶予を使う
- 相続時精算課税を適用した贈与がある
配偶者の税額軽減とは
配偶者が取得した正味の遺産額のうち、1億6,000万円と配偶者の法定相続分相当額のいずれか多いほうまで、相続税がかかりません。
強力な制度ですが、適用には申告が必要です。申告書に明細を記載し、戸籍謄本、遺言書の写しまたは遺産分割協議書の写し、相続人全員の印鑑証明書を添付します。
分割が間に合わないときの逃げ道
申告期限までに遺産分割がまとまらないと、配偶者の税額軽減も小規模宅地等の特例も使えません。ただし、申告書に「申告期限後3年以内の分割見込書」を添付しておけば、3年以内に分割したときに適用を受けられます。
いったん特例なしで計算した税額を納めることになりますが、後から更正の請求で取り戻せます。この書類の提出を忘れると取り返しがつかないので、期限までに必ず出してください。
二次相続まで見ておく
配偶者の税額軽減は大きいのですが、使いすぎると次の相続で不利になります。
一次相続と二次相続
父が亡くなったとき(一次相続)に母が全財産を相続すれば、1億6,000万円まで相続税は0円です。しかし母が亡くなったとき(二次相続)は、配偶者がいないので税額軽減が使えません。
しかも法定相続人が1人減るので、基礎控除も600万円減ります。
簡単な比較
財産8,000万円、相続人が母と子2人のケース。
| 分け方 | 一次相続 | 二次相続 | 合計 |
|---|---|---|---|
| 母が全部相続 | 0円 | 約680万円 | 約680万円 |
| 法定相続分どおり | 約175万円 | 約100万円 | 約275万円 |
母が全部相続したほうが、合計では400万円ほど多く払うことになります。 一次相続のときに子にも分けておくほうが、通算では有利になることが多いです。
ただし母の生活費や住む場所の問題があるので、税額だけで決めるべきではありません。
みどりたくみ先生よくある質問
Q. 相続税の申告期限を過ぎたらどうなりますか
無申告加算税と延滞税がかかります。また、配偶者の税額軽減や小規模宅地等の特例は、期限内申告が原則です。期限後申告でも認められる場合はありますが、確実性が下がります。
Q. 遺産の総額が分からないうちに10か月が来そうです
概算で申告し、後から修正申告または更正の請求をします。何もしないよりはるかに良い対応です。
Q. 亡くなる直前に引き出した預金はどう扱いますか
相続財産に含めます。手元に現金として残っていれば現金、使ってしまっていれば使途によります。通帳の記録は税務署が確認できるので、隠すことはできません。
Q. 相続税はどうやって納めますか
原則は申告期限までに現金で一括納付です。難しい場合は延納(分割払い)や物納の制度がありますが、要件が厳しく、実務では実家を売って納税資金を作るほうが早いことが多いです。
Q. 相続税と所得税は別ですか
別です。相続で財産をもらったこと自体に所得税はかかりません。ただし相続した実家を売って利益が出れば、譲渡所得税がかかります。相続した実家を売るときの税金で整理しています。
Q. 申告を自分でできますか
財産が預貯金中心でシンプルなら可能です。土地の評価が絡むと難度が上がります。判断は相続税申告を自分でやるにまとめました。
まとめ
- 判定基準は3,000万円+600万円×法定相続人の数の1本
- 令和6年分の課税割合は10.4%。10人に1人
- 法定相続人の数は、相続放棄があっても放棄がなかったものとして数える(民法と逆)
- 土地は路線価 × 地積、建物は固定資産税評価額で概算できる
- 生命保険金は500万円×法定相続人まで非課税
- 税額0円でも、配偶者の税額軽減や小規模宅地等の特例を使うなら申告が必要
- 申告期限は10か月。分割が間に合わないなら「申告期限後3年以内の分割見込書」を出す
まずは路線価で実家の土地を概算し、預貯金を足してみてください。基礎控除を明らかに下回るなら、この先の手続きは不要です。
近い、または超えそうなら、分け方を決める前に専門家に見てもらうことをおすすめします。誰が実家を取得するかで特例の使える・使えないが変わり、納税額が変わるからです。
分け方を決める前に、税額を確かめる
基礎控除の線上にいる場合、土地の評価補正と特例の適用で結論が変わります。全国対応・相談無料で、相続に強い税理士を紹介してもらえます。
プロモーションを含みます。