※本記事にはプロモーション(アフィリエイトリンク)が含まれます。
預貯金は割り切れます。実家は割り切れません。
きょうだいが3人いて、遺産が実家1軒だけ。この状態で「法定相続分どおり3分の1ずつ」と言われても、家を3つに切ることはできません。
分け方には4つの型があります。 売って現金で分ける、1人が取得して他に金を払う、物理的に分ける、共有名義にする。どれを選ぶかで、手取りも相続税も、その後のもめ方も変わります。
この記事では、4つを金額で比べます。そのうえで、最も選ばれやすく、最も後悔されやすい「共有」がなぜ避けられるのかを説明します。
 みどり
 たくみ先生
結論|先に3つ
1. 分け方は4つ。現実的なのは2つ
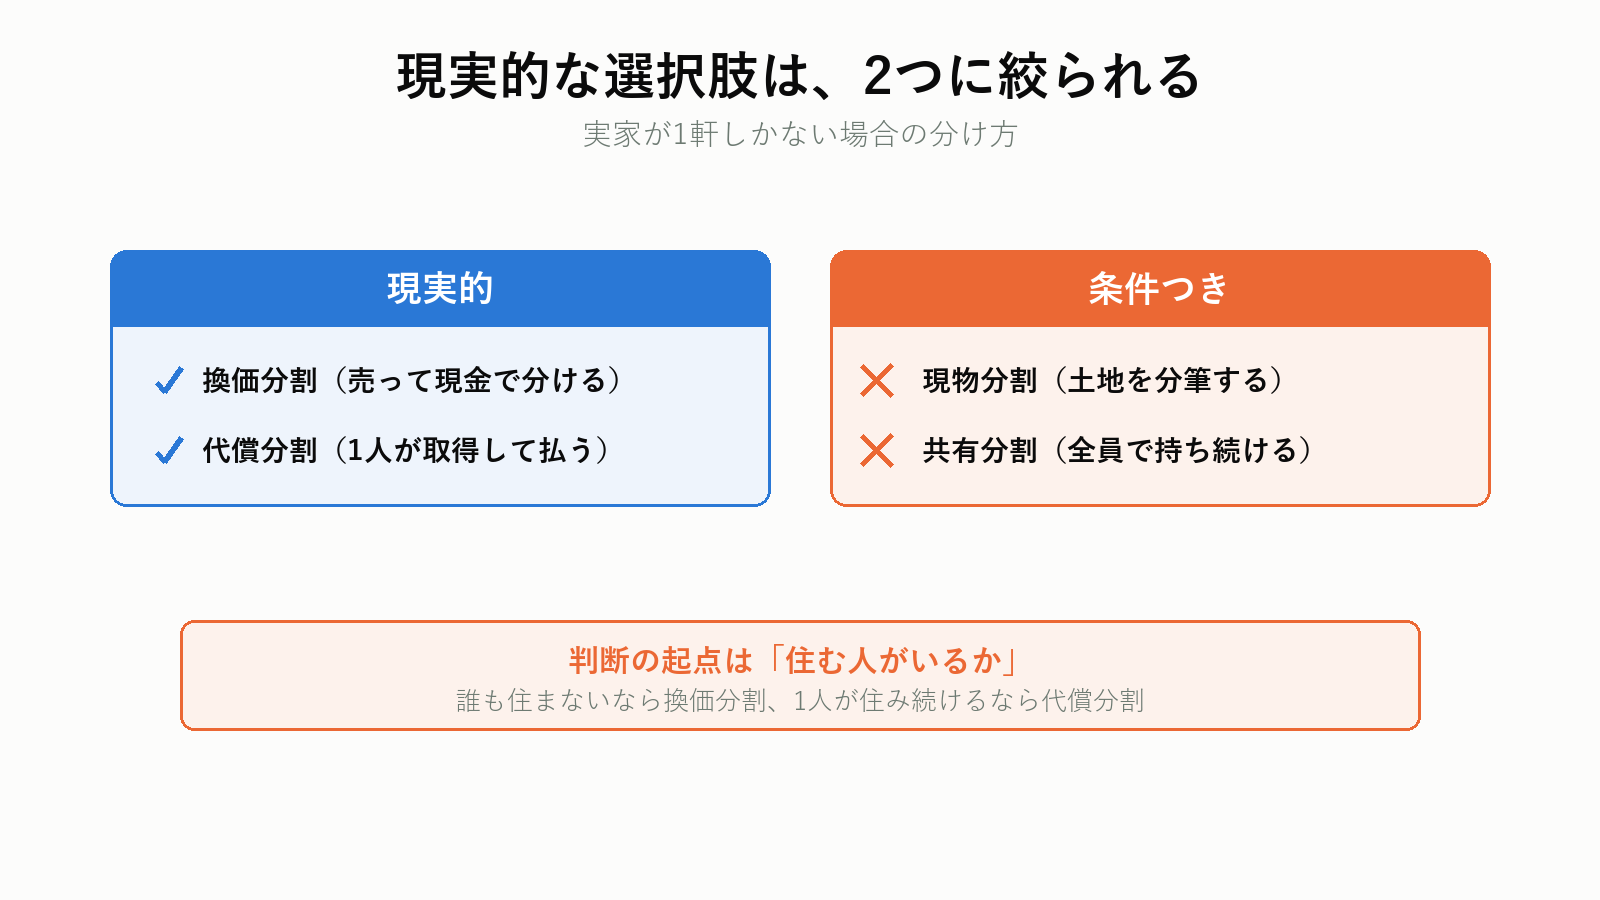
換価分割(売って分ける)と代償分割(1人が取得して金を払う)。現物分割と共有は、条件がそろったときだけです。
2. 誰が取得するかで、相続税が変わる
小規模宅地等の特例が使えれば、土地の評価額が80%減になります。誰が実家を取得するかで、この特例が使えたり使えなかったりします。
3. 共有は、問題を先送りするだけ
売却も賃貸も建て替えも、全員の同意が要ります。次の相続で持分が枝分かれし、顔も知らない親族と共有する状態になります。
分け方を決める前に、実家の値段を知る
どの方法を選ぶにしても、実家がいくらになるかが分からないと議論が進みません。代償金の額も、売って分けたときの取り分も、そこから逆算します。査定は無料で、売ると決めていなくても取れます。
プロモーションを含みます。
分け方は4つある
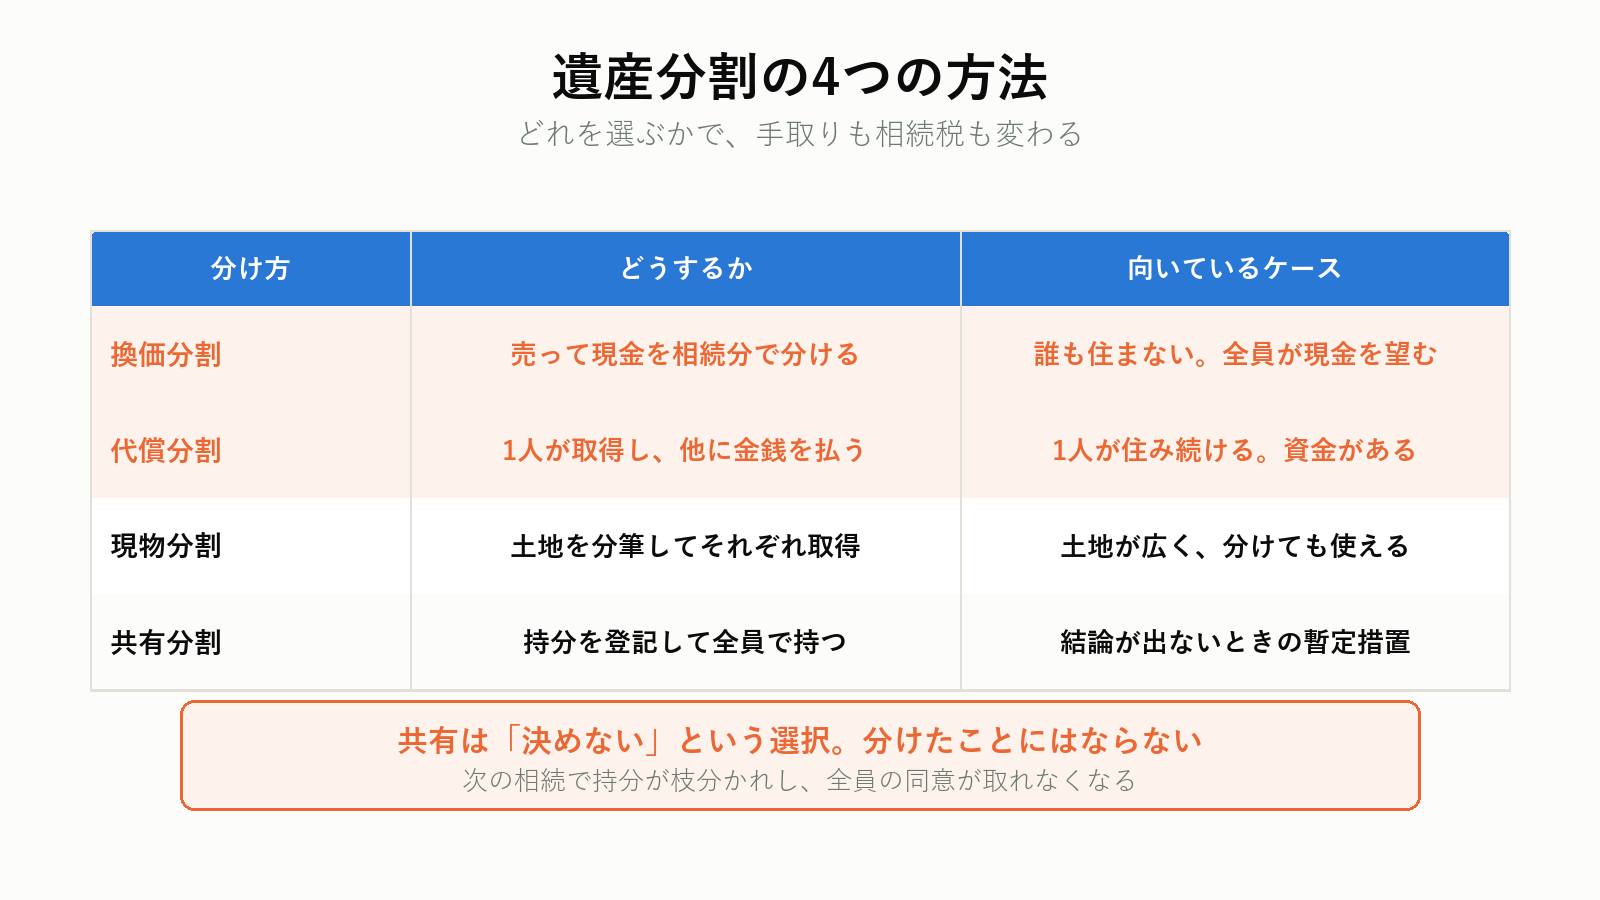
| 分け方 | どうするか | 向いているケース |
|---|---|---|
| 換価分割 | 売って、現金を相続分で分ける | 誰も住まない。全員が現金を望む |
| 代償分割 | 1人が実家を取得し、他に金銭を払う | 1人が住み続ける。取得者に資金がある |
| 現物分割 | 土地を分筆して、それぞれが取得 | 土地が広く、分けても使える |
| 共有分割 | 持分を登記して全員で持つ | 結論が出ないときの暫定措置 |
換価分割と代償分割で、ほぼ決まる
実家じまいの文脈では、この2つのどちらかになります。現物分割は「分けても価値が落ちない広さ」が要りますし、共有は後述のとおり勧められません。
判断の起点は「住む人がいるか」
誰も住まないなら換価分割。1人が住み続けるなら代償分割。ここが最初の分岐です。
換価分割|売って現金で分ける
最も公平で、最ももめにくい方法です。現金は1円単位で割り切れます。
手取りは売値ではない
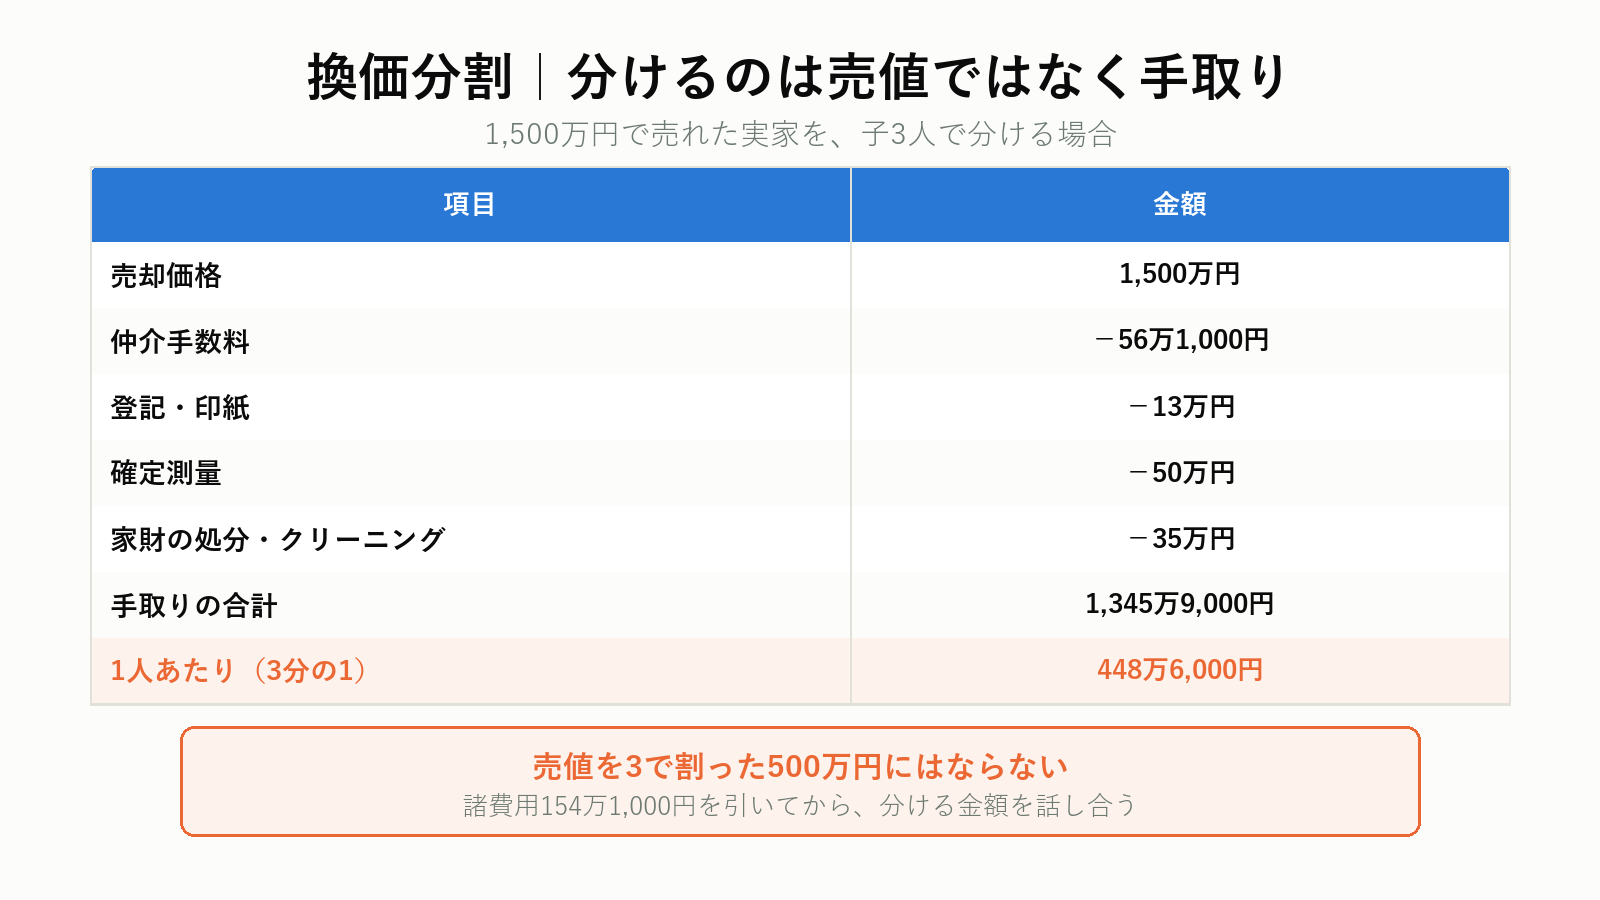
1,500万円で売れた実家を、3人で分ける場合。
| 項目 | 金額 |
|---|---|
| 売却価格 | 1,500万円 |
| 仲介手数料 | -56万1,000円 |
| 登記・印紙 | -13万円 |
| 確定測量 | -50万円 |
| 家財の処分・クリーニング | -35万円 |
| 手取りの合計 | 1,345万9,000円 |
| 1人あたり(3分の1) | 448万6,000円 |
売値の1,500万円を3で割った500万円ではありません。諸費用で154万1,000円が消えます。 分ける金額は、必ず諸費用を引いたあとで話してください。
費用の内訳は実家を売るときの諸費用一覧にまとめています。
売却までのスケジュール
換価分割を選んだら、10か月の申告期限から逆算します。
| 時期 | やること |
|---|---|
| 1〜2か月目 | 相続人の確定、査定を2〜3社から取る |
| 2〜3か月目 | 遺産分割協議、相続登記 |
| 3〜4か月目 | 家財の処分、クリーニング |
| 4〜8か月目 | 売り出し |
| 8〜10か月目 | 契約・決済、代金の分配 |
| 10か月目 | 相続税の申告と納税 |
売れなければ、期限だけが来ます。 売却代金で相続税を払うつもりなら、8か月目までに買主が決まらない場合の代替策(値下げか買取か)を先に決めておいてください。
譲渡所得は各自が申告する
売却で利益が出た場合、取得した割合に応じて各相続人がそれぞれ確定申告します。1人がまとめて申告するのではありません。
空き家の特別控除も、要件を満たせば各人が使えます。ただし控除額は相続人の数で変わります。
| 取得した相続人の数 | 1人あたりの控除額 |
|---|---|
| 1人または2人 | 3,000万円 |
| 3人以上 | 2,000万円 |
令和6年1月1日以後の譲渡から、3人以上で取得した場合は1人2,000万円に下がりました。子3人で分けるなら、合計6,000万円までです。 9,000万円ではありません。
なお、この特例は区分所有建物(マンション)には使えません。 また、相続後に貸したり住んだりすると対象外になります。
登記をどうするか
売るために、いったん相続人の名義にする必要があります。
- 全員の共有名義にして売る(原則。3人とも売買契約に署名する)
- 代表者1人の名義にして売る(協議書に「換価分割のため」と明記する)
後者を選ぶ場合、協議書に換価分割である旨を書かないと、代表者から他の2人への贈与とみなされるおそれがあります。 1行の書き漏らしで贈与税が発生します。
みどりたくみ先生代償分割|1人が取得して、他に金を払う
実家に1人が住み続ける場合の方法です。国税庁は代償分割を、「共同相続人の一人または数人に相続財産を現物で取得させ、その現物を取得した人が他の共同相続人などに対して債務を負担するもの」と説明しています。
代償金はいくらにするか
実家の価値を3等分し、取得者が他の2人に3分の1ずつ払います。1,500万円の実家なら、1人あたり500万円。合計1,000万円の現金が必要です。
ここが代償分割の壁です。1,000万円を用意できる人は多くありません。
代償金の「実家の価値」は、どの金額を使うのか
ここで必ずもめます。不動産には4つの価格があるためです。
| 価格 | 何の金額か | 1,500万円の実家での目安 |
|---|---|---|
| 実勢価格(時価) | 実際に売れる金額 | 1,500万円 |
| 公示地価 | 国が公表する標準地の価格 | 時価の9割前後 |
| 相続税評価額(路線価) | 相続税の計算に使う | 時価の8割前後 |
| 固定資産税評価額 | 固定資産税の計算に使う | 時価の7割前後 |
取得する側は低い金額を、もらう側は高い金額を主張します。 相続税評価額で計算すれば代償金は1,200万円、時価なら1,500万円。300万円の差です。
決め方に法律上の決まりはありません。実務では、複数社の査定額の平均や中央値を使うことが多くなります。 1社だけの査定だと「その会社が安く出しただけ」という主張が出るので、2〜3社は取ってください。
みどりたくみ先生相続税の課税価格は、単純な割り算にならない
国税庁の示す計算方法は次のとおりです。
- 交付した人の課税価格 = 相続財産の現物価額 − 交付した代償財産の価額
- 取得した人の課税価格 = 相続財産の現物価額 + 取得した代償財産の価額
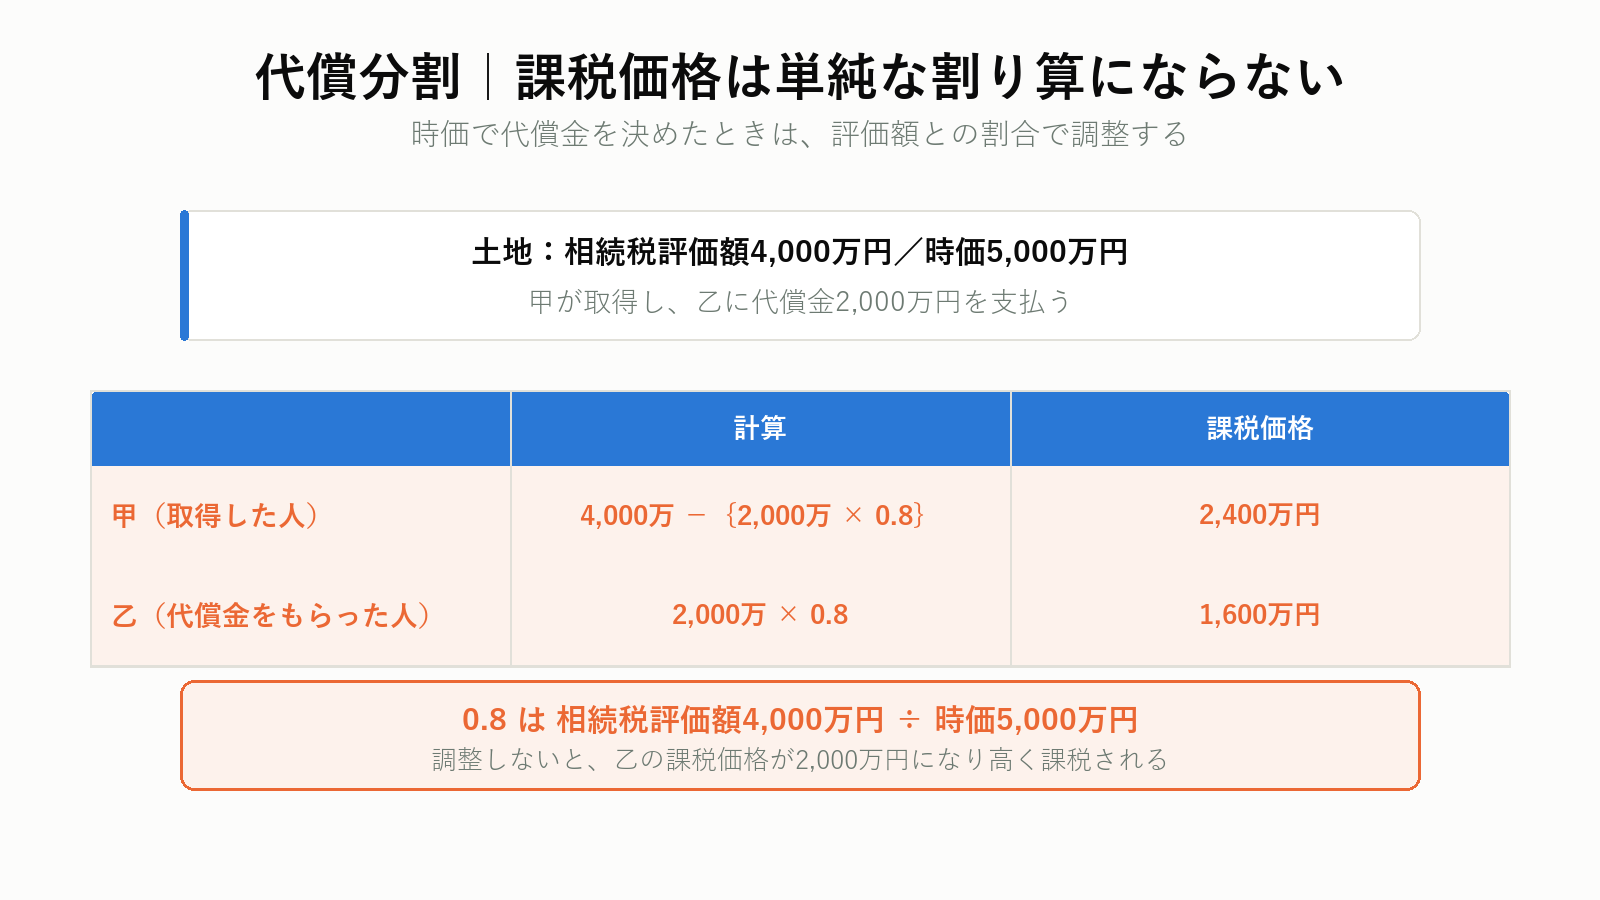
そして、代償金を時価をもとに決めた場合は、相続税評価額と時価の割合で調整します。国税庁の例を見ます。
甲が土地(相続税評価額4,000万円・時価5,000万円)を取得し、乙に2,000万円を支払う場合
- 甲の課税価格 = 4,000万円 −{2,000万円 ×(4,000万円 ÷ 5,000万円)}= 2,400万円
- 乙の課税価格 = 2,000万円 ×(4,000万円 ÷ 5,000万円)= 1,600万円
調整しないと、乙の課税価格が2,000万円になり、実際より高く課税されます。時価で代償金を決めたなら、必ずこの調整をしてください。
資金が足りないときの手当て
| 方法 | 内容 | 注意点 |
|---|---|---|
| 生命保険を使う | 取得者を受取人にしておく | 受取人固有の財産なので分割対象外 |
| 分割払いにする | 協議書に支払期日を明記 | 履行されないリスクが残る |
| 不動産担保ローン | 実家を担保に借りる | 返済できなければ結局売ることに |
| 一部を現物で渡す | 預貯金や株式を他の相続人へ | 実家以外の財産がある場合のみ |
保険を使った準備の考え方は、生命保険の相続税非課税枠にまとめています。
現物分割と共有分割
現物分割|土地を分けて、それぞれが取得する
土地を分筆して、きょうだいでそれぞれ取得します。都市部の狭い敷地では現実的ではありません。
分けた結果、それぞれが建築基準法の接道義務(幅4m以上の道路に2m以上接する)を満たせないと、建てられない土地になります。 分けた瞬間に価値が落ちるなら、選ぶ意味がありません。
広い土地で、分けても両方が使える場合に限られます。目安は、分けた後もそれぞれが100㎡以上あり、道路に十分接していることです。
分筆には測量と登記が要ります。土地家屋調査士への報酬を含め、35万〜80万円。分けた結果それぞれの価値が下がるなら、この費用をかける意味はありません。
農地や山林が含まれる場合も、現物分割が検討されます。ただし農地は農業委員会の許可や届出が必要で、簡単には分けられません。
共有分割|避けたほうがいい
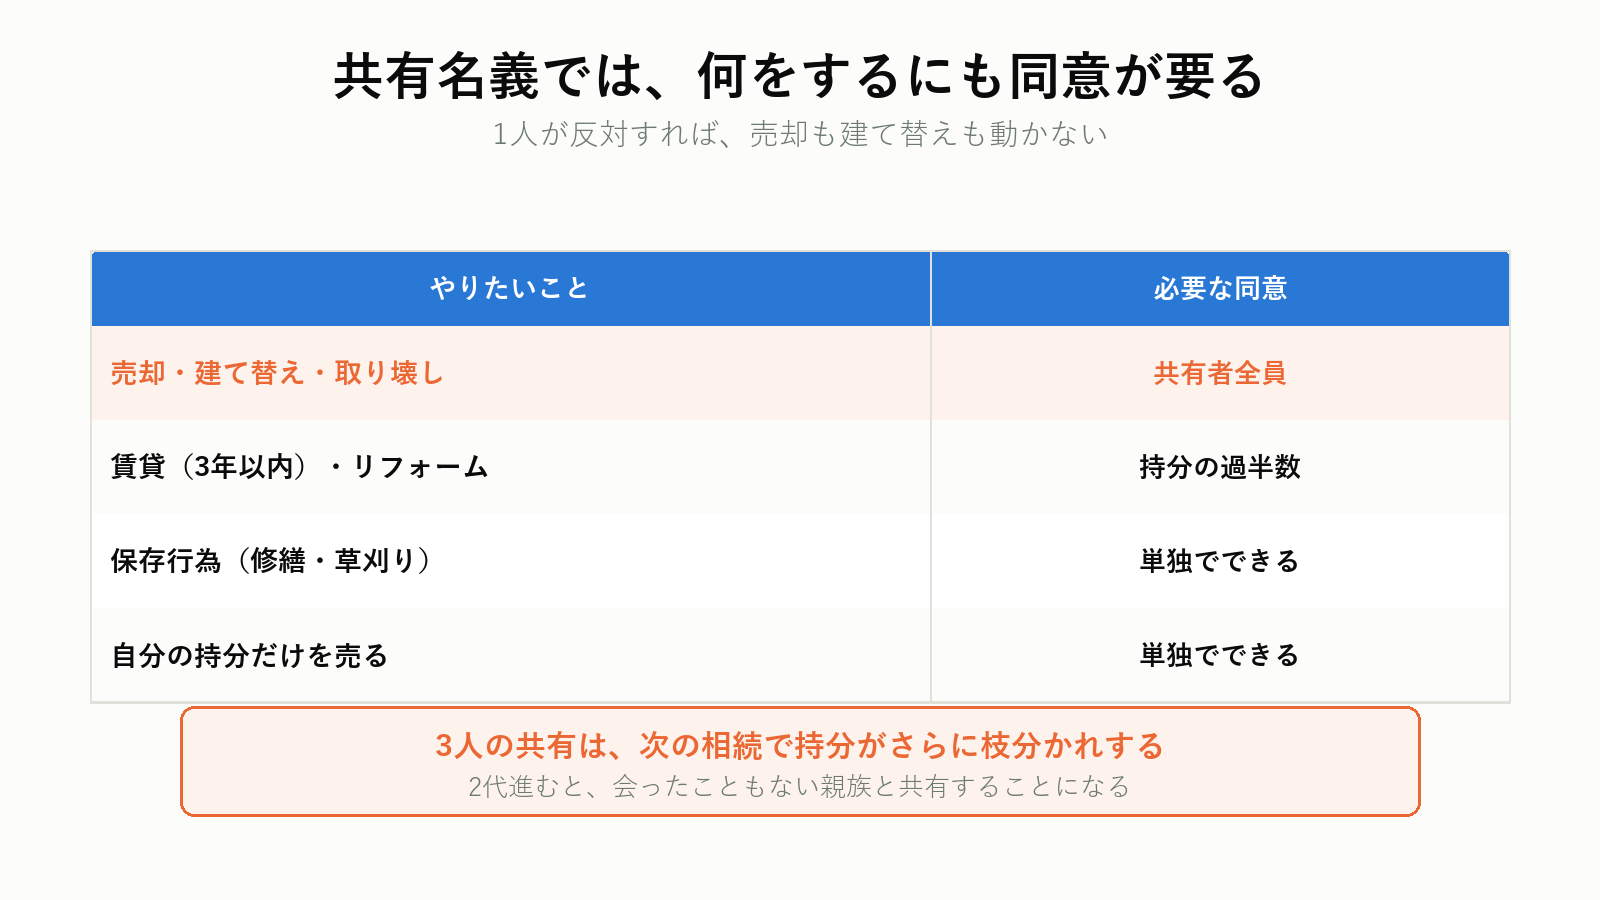
持分を登記して、全員で持ち続ける方法です。一見公平ですが、その後の身動きが取れなくなります。
| やりたいこと | 必要な同意 |
|---|---|
| 売却・建て替え・取り壊し | 共有者全員 |
| 賃貸(3年以内)・リフォーム | 持分の過半数 |
| 保存行為(修繕・草刈り) | 単独でできる |
| 自分の持分だけを売る | 単独でできる |
次の相続で、持分が枝分かれする
3人の共有だった実家は、そのうちの1人が亡くなれば、その持分がさらに子へ分かれます。2代進むと、会ったこともない親族と共有している状態になります。全員の同意など取れません。
固定資産税は誰が払うのか
共有者の1人に納税通知書が届きます。届いた人が全額を払い、他に請求する形になりますが、払わない人が出ると、そこから関係が崩れます。
行き詰まったら共有物分割請求
話し合いがまとまらない場合、共有者は裁判所に共有物分割を請求できます。裁判所が命じるのは次のいずれかです。
- 現物分割(土地を分ける)
- 賠償分割(1人が取得し、他に価格を賠償する=代償分割と同じ形)
- 競売分割(競売にかけて代金を分ける)
競売になると、市場価格の6〜7割まで下がります。誰も得をしません。裁判に至る前に、代償分割か換価分割で合意したほうが、全員の手取りが増えます。
共有になってしまったあとの進め方は、共有名義の実家は売れる?にまとめています。
誰が取得するかで、相続税が変わる
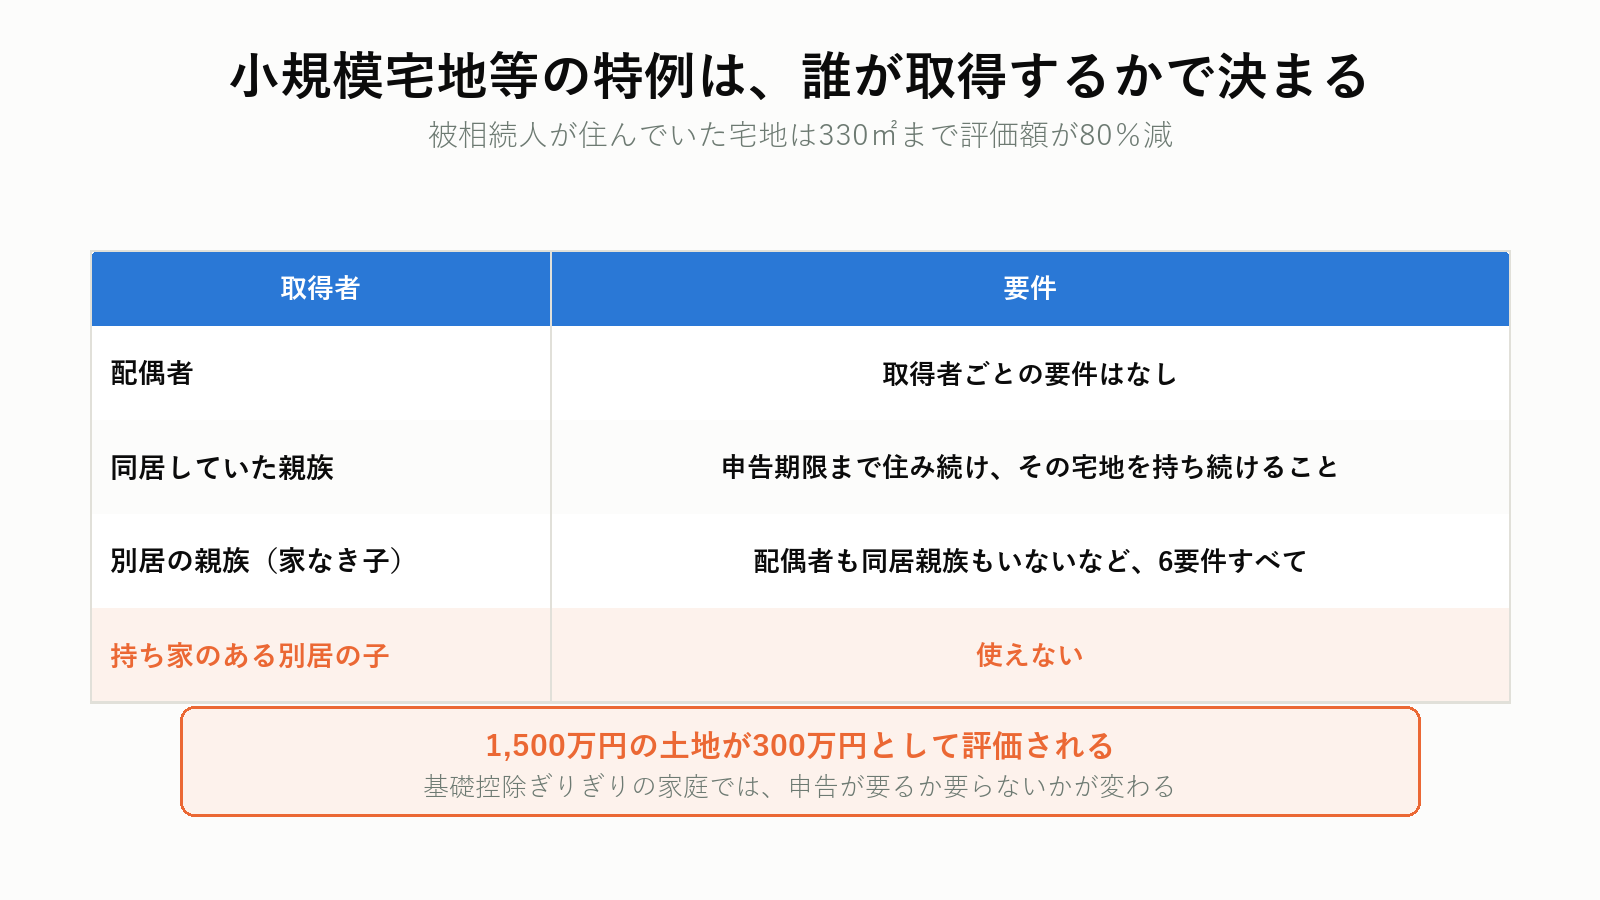
分け方の議論に、必ず税額を持ち込んでください。取得者によって相続税が変わります。
小規模宅地等の特例
被相続人が住んでいた宅地は、330㎡まで評価額が80%減になります。1,500万円の土地なら、300万円として評価される計算です。
ただし、取得する人によって要件が違います。
| 取得者 | 要件 |
|---|---|
| 配偶者 | 要件なし。誰でも使える |
| 同居していた親族 | 相続開始の直前から申告期限まで住み続け、その宅地を申告期限まで持っていること |
| 別居の親族(家なき子) | 被相続人に配偶者も同居親族もおらず、過去3年間に自己所有の家に住んでいないなど6つの要件すべて |
同居していた長男が取得すれば使える
親と同居していたきょうだいが実家を取得し、申告期限まで住み続けるなら特例が使えます。一方、持ち家のある次男が取得すると、同じ土地でも80%減が使えません。
評価額が4倍違えば、相続税も変わる
相続財産が基礎控除ぎりぎりの家庭では、特例が使えるかどうかで申告が要るか要らないかが変わります。 誰が取得するかを決める前に、両方のパターンで試算してください。
みどりたくみ先生誰が取得すると得か、試算してから決める
小規模宅地等の特例が使えるかどうかで、相続税は大きく変わります。分け方を決めたあとでは直せません。税理士紹介エージェントなら、相続に強い税理士を全国から無料で紹介してもらえます。紹介料はかかりません。
プロモーションを含みます。
母が実家に住み続ける権利の仕組みと注意点は配偶者居住権で扱っています。
3ケースで比べる
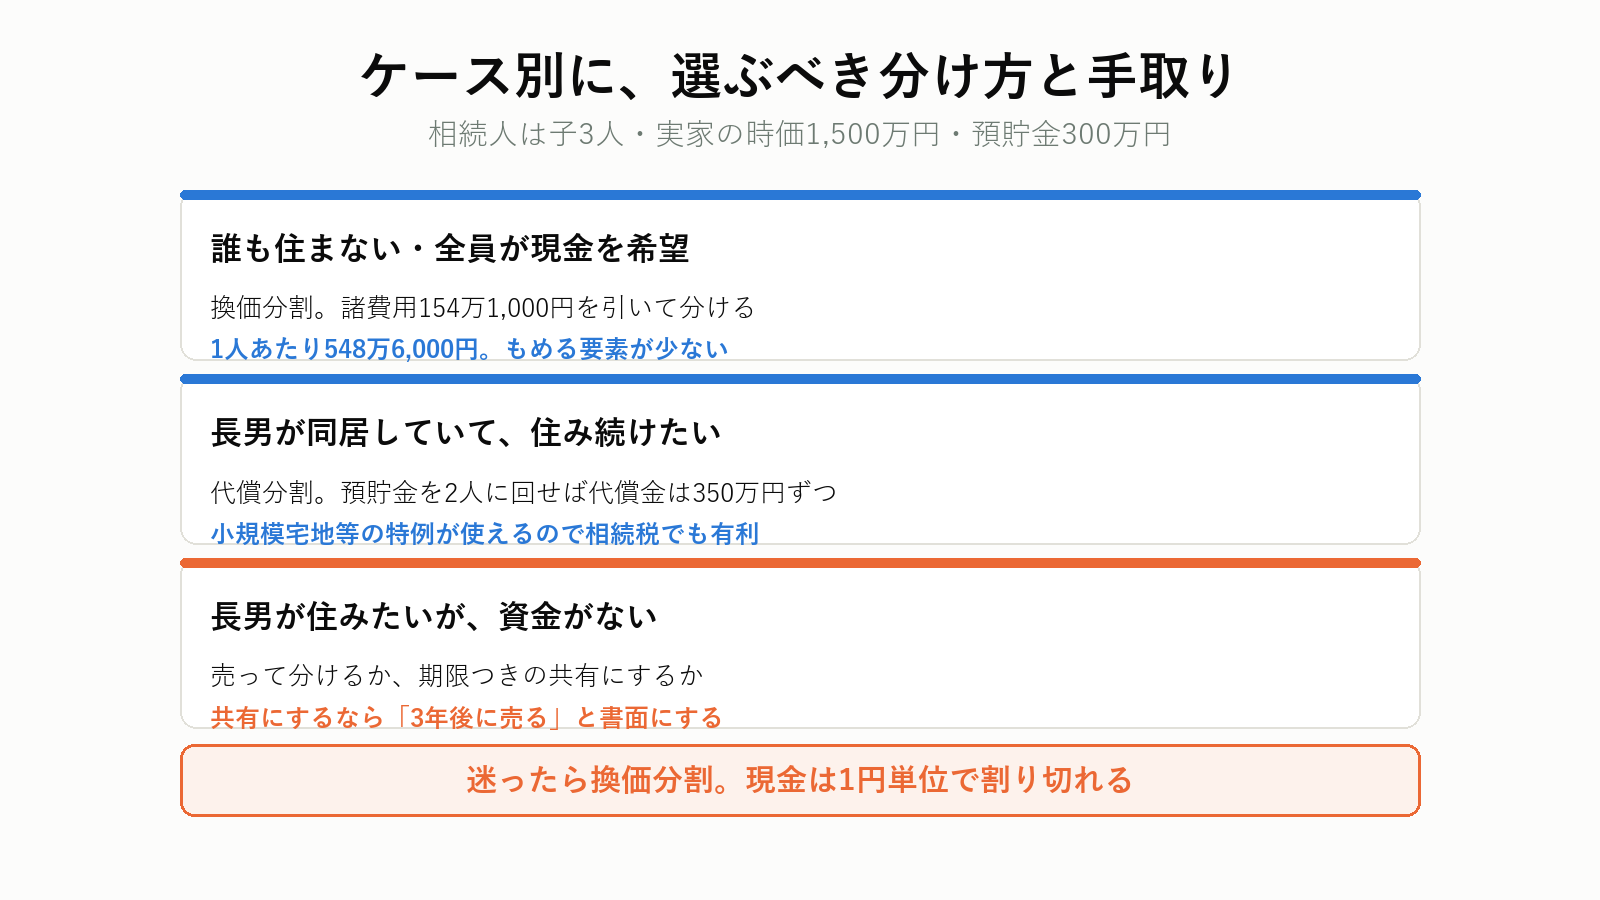
いずれも相続人は子3人、実家の時価1,500万円、他に預貯金300万円という前提です。
ケース1|誰も住まない・全員が現金を希望
換価分割。諸費用154万1,000円を引いた1,345万9,000円と預貯金300万円を合わせ、1人あたり548万6,000円。
もめる要素がほとんどありません。迷ったらこれです。
ケース2|長男が同居していて、住み続けたい
代償分割。長男が実家を取得し、次男と長女に500万円ずつ払います。ただし預貯金300万円を2人で分ければ、代償金は1人あたり350万円に圧縮できます。
長男に700万円の用意があるかが分岐点です。小規模宅地等の特例が使えるので、相続税では有利になります。
ケース3|長男が住みたいが、資金がない
いちばん難しい形です。選択肢は3つ。
- 実家を売って現金で分け、長男は賃貸に移る
- 長男が不動産担保ローンで代償金を用意する
- 共有にして、当面は長男が住む
3を選ぶなら、「3年後に売る」「固定資産税は住む人が払う」という取り決めを書面にしてください。 期限を切らない共有は、次の世代に問題を引き渡すだけです。
| ケース | 選ぶ方法 | 1人あたりの手取り |
|---|---|---|
| 誰も住まない | 換価分割 | 548万6,000円 |
| 同居者がいて資金もある | 代償分割 | 現金350万円+(長男は実家) |
| 同居者がいるが資金がない | 期限つきの共有か売却 | 取り決めによる |
もめる典型パターン4つ
金額そのものより、「納得できない理由」でこじれます。
1. 同居していたきょうだいが、そのまま住み続けている
親の死後も長男が実家に住んでいる。他のきょうだいは「家賃を払え」と言い、長男は「介護してきた」と返す。どちらにも言い分があるので、感情で決着しません。
打開策は、居住を認める代わりに期限を切ることです。「5年後に売る」「その間の固定資産税と修繕費は住む人が負担する」と書面にします。
2. 介護をした人が、寄与分を主張する
法律上、寄与分は主張できます。ただし「通常期待される程度を超える貢献」が必要で、同居して面倒を見た程度では認められないことが多い。
現実的には、代償金を1〜2割減らす、預貯金を多めに配分する、といった形で調整します。
3. 生前贈与を受けた人がいる
住宅資金や学費の援助は特別受益として、相続分から差し引かれる場合があります。ただし2019年の民法改正で、婚姻期間20年以上の夫婦間の居住用不動産の贈与は持ち戻しの対象外になりました。
証拠が残っていないと立証できないので、通帳の記録を確認してください。
4. 1人だけ遠方に住んでいて、手続きに来られない
書類の往復で3か月遅れる、という話はよくあります。遺産分割協議書は持ち回りで署名できます。 実印と印鑑証明書を郵送でやり取りすれば、集まらなくても成立します。
みどりたくみ先生話し合いがまとまらないときの調停の費用と期間は遺産分割調停の進め方で扱っています。
もめる前に、決めておくこと
1. 実家の値段を、全員が同じ数字で見る
「そんなに安いはずがない」という主張は、査定書が1枚あれば止まります。金額の認識がずれている限り、話は前に進みません。 2〜3社の査定を取り、幅で共有してください。
2. 諸費用を先に引く
売値から分けるのではなく、手取りから分けます。 仲介手数料、登記、測量、片付け。合計で100万〜200万円です。
3. 立て替える人と、精算方法を決める
売れる前に100万円前後が出ていきます。誰が立て替えるか、売却代金からどう精算するかを協議書に入れてください。
4. 「住んでいた人」の寄与を、どう扱うか決める
親の介護をしていた、同居して光熱費を払っていた。こうした事情は寄与分として主張できますが、金額に換算するのは簡単ではありません。 代償金を減額する形で調整することが多くなります。
5. 期限を決める
相続税の申告期限は10か月。話がまとまらないまま期限を越えると、配偶者の税額軽減も小規模宅地等の特例も使えません。 「申告期限後3年以内の分割見込書」を出しておけば、あとから適用を受けられます。
6. 実家だけを見ない
実家以外の財産があるなら、組み合わせて調整できます。
| 財産 | 分けやすさ | 使い方 |
|---|---|---|
| 預貯金 | 1円単位で分けられる | 代償金の原資、取り分の調整 |
| 死亡保険金 | 受取人固有の財産(分割対象外) | 取得者の代償金にあてる |
| 有価証券 | 分けられるが価格が動く | 名義変更して分配 |
| 実家 | 分けられない | ここが争点になる |
保険金は遺産分割の対象ではないので、受取人に指定された人がそのまま受け取ります。代償金を払う予定の人を受取人にしておけば、資金の心配が消えます。ただし、これは親が生前に手配しておく必要があります。
みどりたくみ先生実家を売って分けるなら、まず金額をそろえる
査定書が1枚あるだけで、議論の前提がそろいます。売ると決めていなくても無料で取れますし、複数社の数字があれば「高すぎる・安すぎる」という主張も収まります。

プロモーションを含みます。
遺言執行者が要るかどうかの判断と報酬の相場は、遺言執行者が要る場面で詳しく説明しています。
自筆証書と公正証書の費用の比べ方は、遺言書の書き方と費用で詳しく説明しています。
遺産分割協議書に書くこと
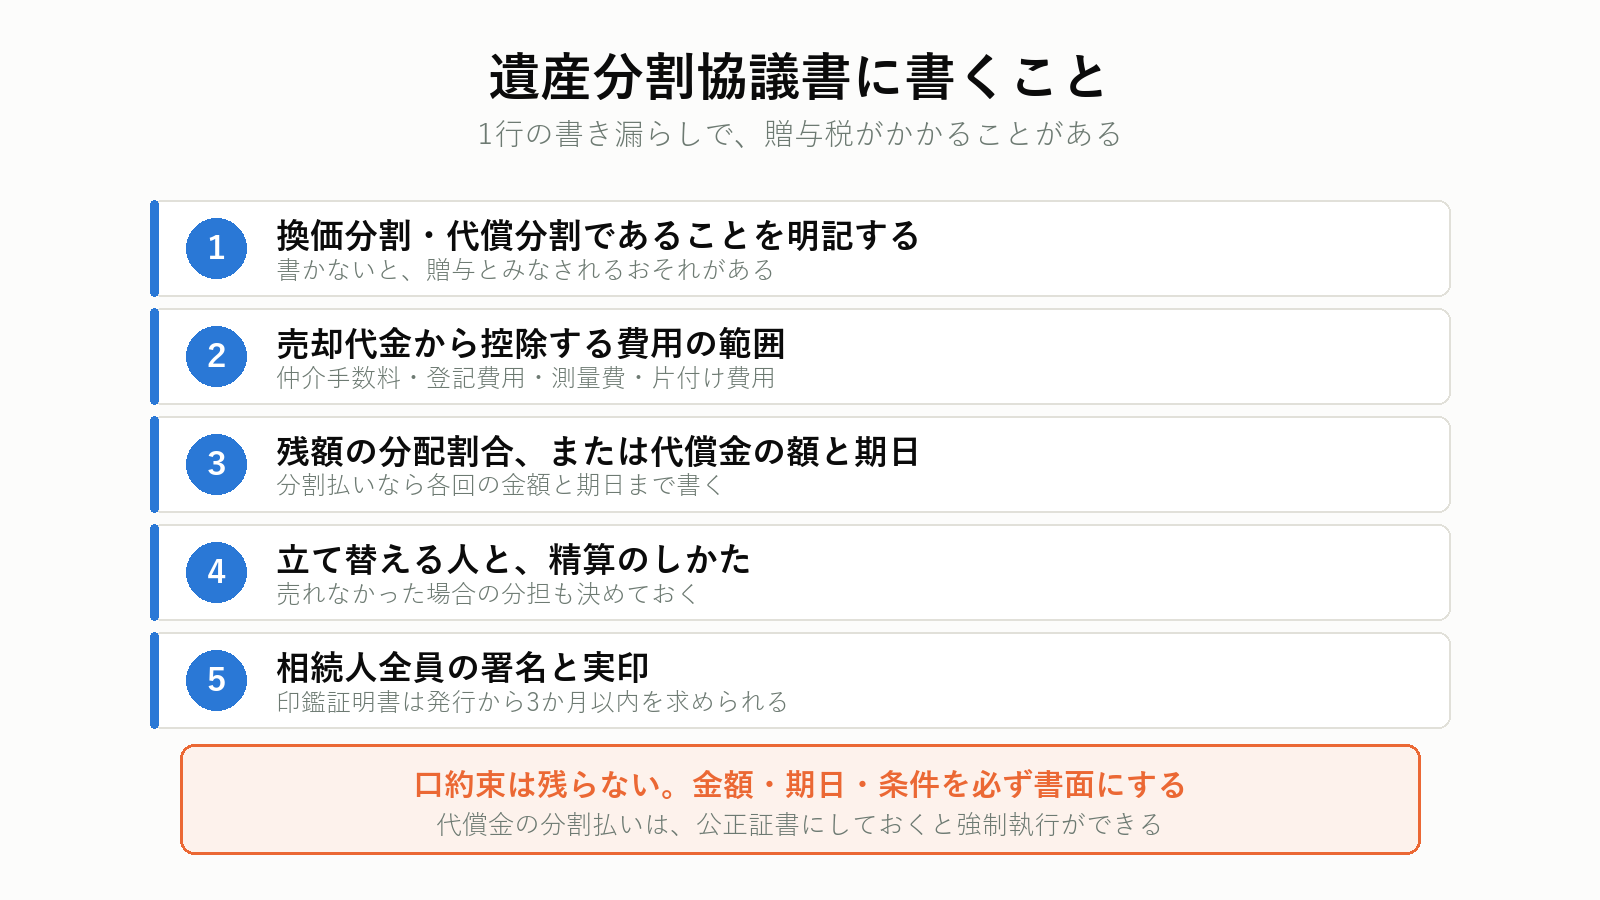
口約束は残りません。次の項目を必ず書面にしてください。
換価分割の場合
- 換価分割であること(代表者名義にするなら「便宜上」と明記)
- 売却代金から控除する費用の範囲(仲介手数料・登記費用・測量費・片付け費用)
- 残額の分配割合
- 売却できなかった場合の取り扱い
代償分割の場合
- 誰が何を取得するか(不動産の表示は登記事項証明書のとおりに書く)
- 代償金の額と支払期日
- 代償分割として支払うものであること
- 分割払いなら、各回の金額と期日
3の1行が抜けると贈与税になる
代償金であることが書かれていないと、単なる金銭の贈与とみなされるおそれがあります。1行の有無で、税金が変わります。
全員の実印と印鑑証明書
相続人全員が署名し、実印を押します。印鑑証明書は発行から3か月以内のものを求められることが多いので、登記や金融機関の手続きに合わせて取ってください。
協議書の記載例と、不動産の書き方は遺産分割協議書の書き方で扱っています。
よくある質問
Q. 話し合いがまとまりません。
家庭裁判所の遺産分割調停を使えます。申立費用は収入印紙1,200円と郵便切手。ただし、調停は平均で1年前後かかります。 相続税の申告期限10か月を超えることを前提に、分割見込書を出しておいてください。
Q. 1人が話し合いに応じません。
連絡が取れるなら内容証明で協議を申し入れ、それでも応じないなら調停へ進みます。所在が分からない場合は、戸籍の附票で住所を追うか、不在者財産管理人の選任を申し立てます。
Q. 実家に住んでいるきょうだいに、家賃を請求できますか。
共有状態なら、持分に応じた使用料を請求できる場合があります。ただし、親の生前から同居していた場合は「使用貸借があった」と見なされ、認められないことがあります。
Q. 代償金を分割払いにできますか。
できます。協議書に各回の金額と期日を書き、公正証書にしておくと、滞ったときに強制執行が可能です。口約束の分割払いは、いちばんもめます。
Q. 換価分割にしたのに、売れません。
売れなければ分けられません。価格を下げるか、買取に切り替えるか。「いくらまでなら下げる」「半年で売れなければ買取にする」と、先に決めておいてください。
Q. 相続放棄すれば、話し合いから抜けられますか。
抜けられます。ただし、実家だけでなく預貯金もすべて放棄することになります。3か月の期限があり、財産に手をつけると放棄できなくなります。
Q. 実家の価値をどの金額で計算すればいいですか。
法律上の決まりはありません。実務では、複数社の査定額の平均か中央値を使うことが多くなります。1社だけだと「安く出しただけ」という主張が出るので、2〜3社は取ってください。
Q. 遺言書があります。それでも話し合いは必要ですか。
遺言書のとおりに分けるなら不要です。ただし、相続人全員が合意すれば、遺言と違う分け方もできます。 遺留分を侵害する内容なら、侵害された相続人は金銭を請求できます。
Q. きょうだいの1人が認知症です。
判断能力がない人は、遺産分割協議に参加できません。成年後見人の選任を家庭裁判所に申し立てる必要があります。選任まで2〜4か月かかるため、10か月の申告期限を意識して早めに動いてください。
Q. 実家を売ったあと、譲渡所得の申告は代表者がまとめてできますか。
できません。取得した割合に応じて、各相続人がそれぞれ申告します。空き家の3,000万円特別控除も、各人が要件を満たすかどうかを個別に判定します。
Q. 協議がまとまる前に、実家を売り出してもいいですか。
売り出し(媒介契約)は共有者の過半数でできますが、実際に売るには全員の同意が要ります。 買主が見つかってから1人が反対すると、契約直前で白紙になります。査定を取るところまでにとどめ、売り出しは合意してからにしてください。
Q. 代償金を払ったのに、相手が協議書に署名しません。
支払いと署名は同時に行うのが原則です。先に払うと、回収できなくなるおそれがあります。 司法書士や弁護士に立ち会ってもらい、署名と引き換えに振り込む形にしてください。
まとめ|数字が出れば、たいてい決まる
1. 現実的な選択肢は、換価分割と代償分割の2つ
誰も住まないなら売って分ける。1人が住むなら代償金を払う。
2. 分けるのは売値ではなく、手取り
諸費用で100万〜200万円が消えます。
3. 代償分割は、課税価格の調整を忘れない
時価で代償金を決めたなら、相続税評価額との割合で調整します。
4. 誰が取得するかで、相続税が変わる
小規模宅地等の特例は330㎡まで80%減。同居していたかどうかで使える・使えないが分かれます。
5. 共有は、決めないという選択
次の相続で持分が枝分かれします。選ぶなら期限を切ってください。
6. 協議書の1行で、贈与税がかかるかが決まる
換価分割・代償分割であることを明記します。
7. 代償金の基準額は、査定の平均で合意する
時価・路線価・固定資産税評価額で、金額が3割変わります。2〜3社の査定を取り、その平均を使うのが最もまとまりやすい形です。
8. 期限は10か月。まとまらなければ分割見込書を出す
申告期限までに分けられないと、配偶者の税額軽減も小規模宅地等の特例も使えません。「申告期限後3年以内の分割見込書」を添えておけば、あとから適用を受けられます。
9. 親が元気なら、いま決めておく
遺言を残す、代償金の原資になる保険に入る、分けにくい財産を整理する。相続が始まってからでは、打てる手が減ります。
まず査定を取り、全員が同じ数字を見るところから始めてください。金額がそろえば、話は動きます。
同じ数字を見れば、話し合いは前に進む
分け方を決めるにも、代償金を計算するにも、実家の価値が要ります。査定は無料で、売ると決めていなくても取れます。複数社の数字がそろえば、きょうだい間の認識のずれも埋まります。
本欄はプロモーションを含みます。掲載内容・条件は各サービスの公式サイトで最新のものをご確認ください。
この記事について
本記事の内容は2026年9月14日時点の国税庁の公表内容にもとづきます。税制は改正されることがあり、個別の事情によって取り扱いが変わります。実際の分割と申告にあたっては、所轄の税務署、税理士、司法書士にご確認ください。