※本記事にはプロモーション(アフィリエイトリンク)が含まれます。
「売ってしまうのは忍びないから、貸して様子を見よう」
相続した実家を前にして、多くの人がこう考えます。家賃が入れば固定資産税も払えますし、いつか自分が住むかもしれない——。
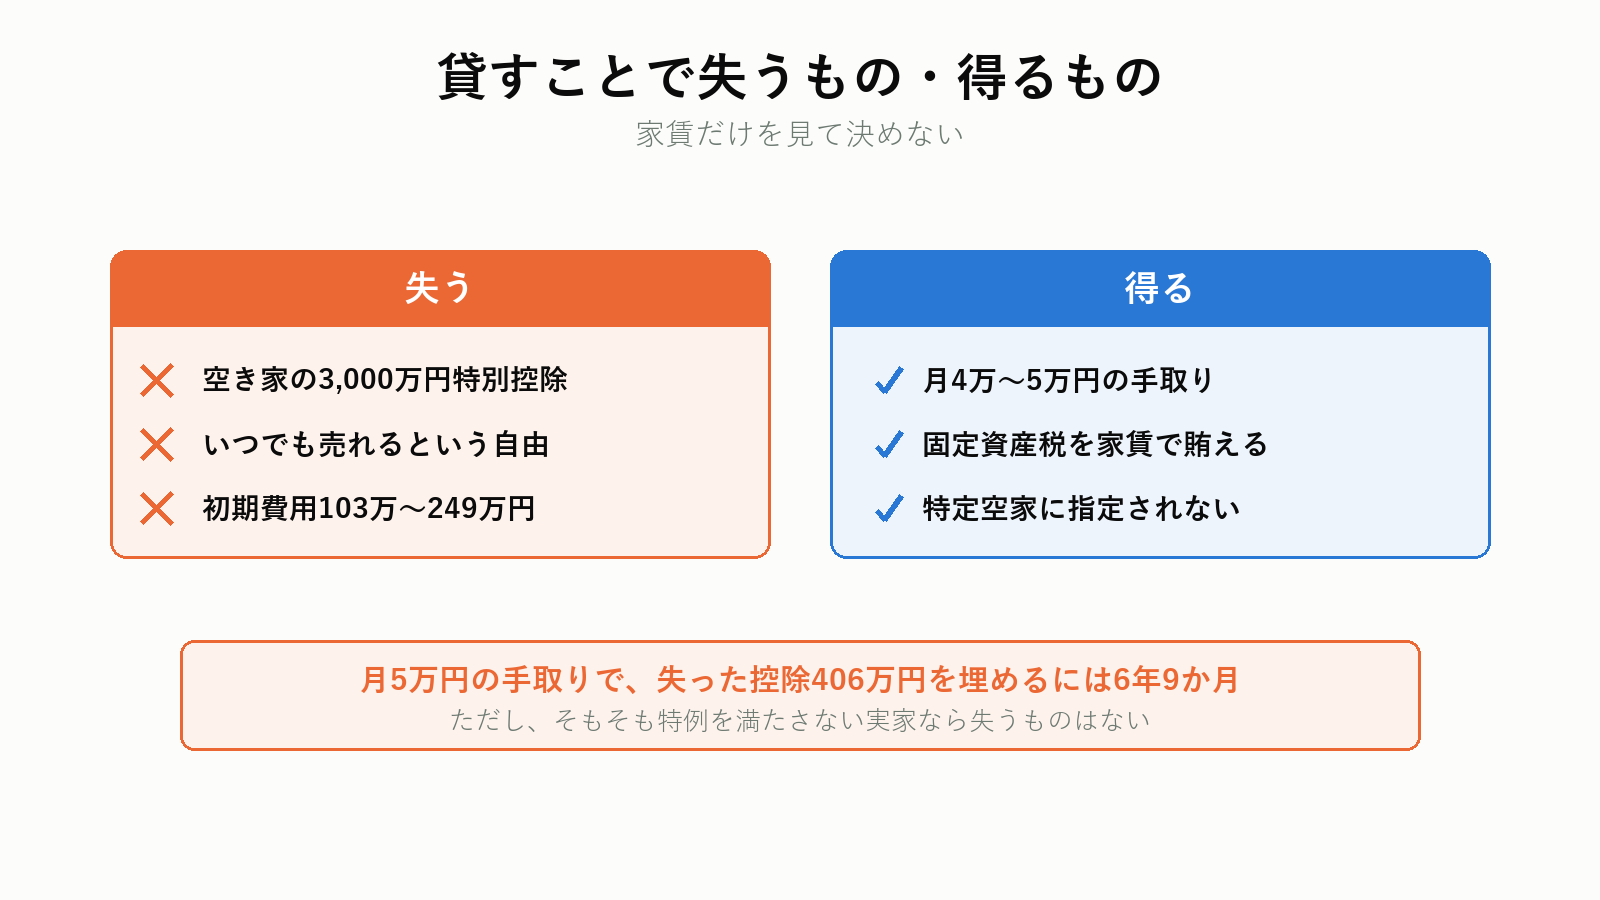
その判断で、2つを失います。
ひとつは空き家の3,000万円特別控除。相続後に貸すと、この特例は使えなくなります。もうひとつはいつでも売れるという自由です。普通借家契約で貸すと、更新を断るには正当事由が要ります。
この記事では、家賃から実際に手元へ残る金額を計算し、売った場合と比べます。そのうえで、貸すことが向く実家とそうでない実家を分けます。
 みどり
 たくみ先生
結論|先に3つ
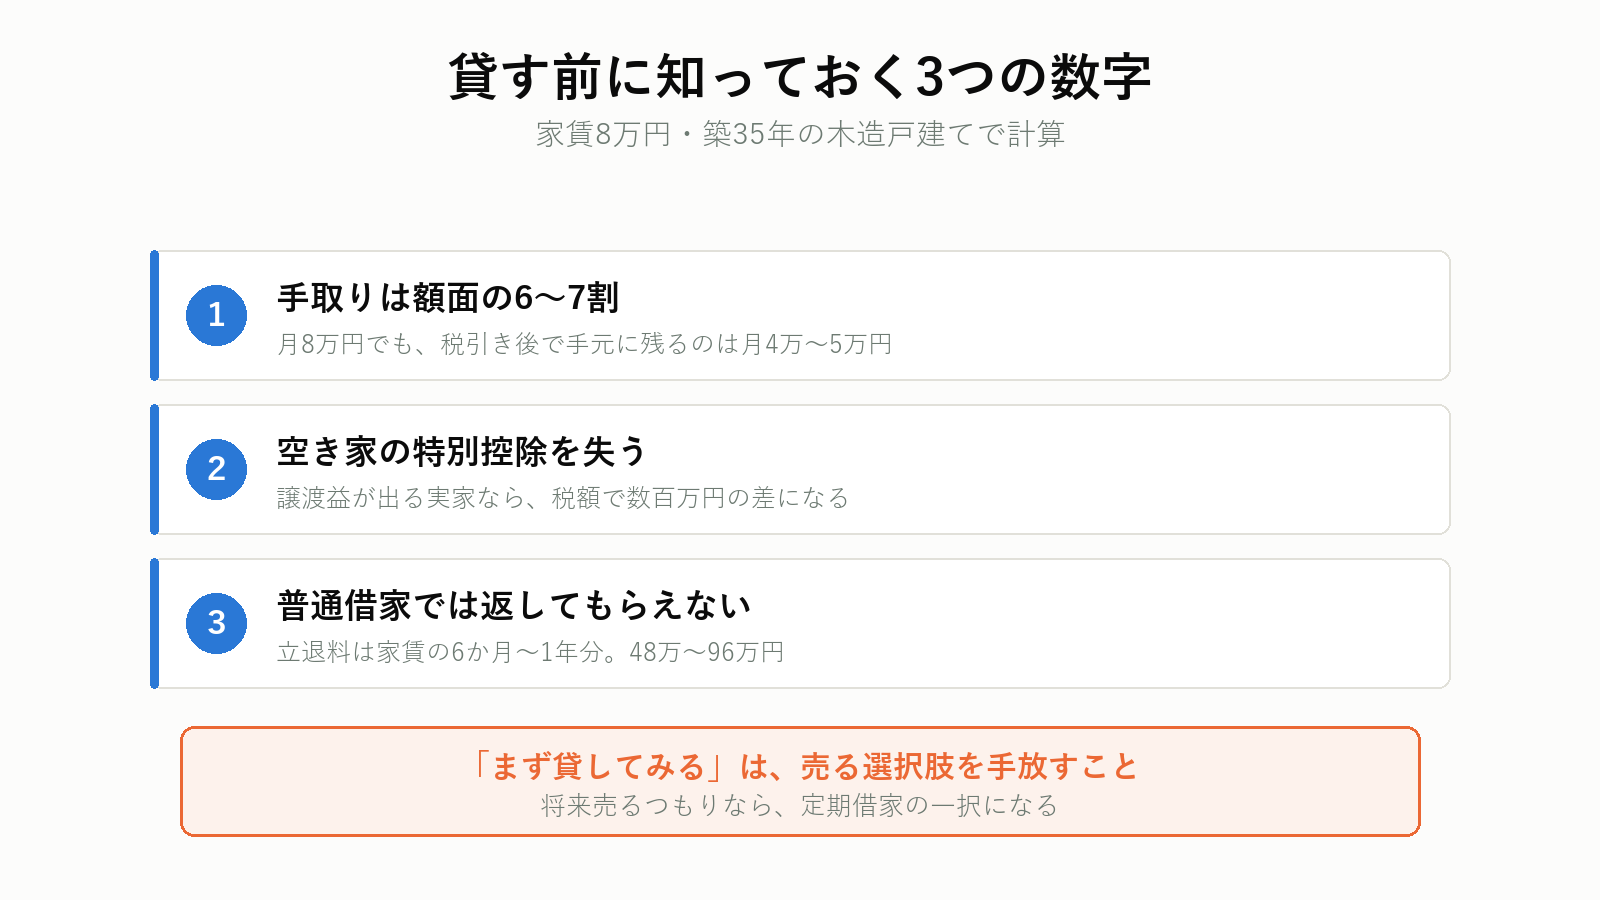
1. 家賃の手取りは、額面の6〜7割
月8万円で貸しても、管理委託料・修繕費・固定資産税を引くと手元に残るのは月5万円前後です。
2. 貸すと、空き家の3,000万円特別控除を失う
国税庁の要件に「相続後、貸付けの用に供されていたことがないこと」とあります。譲渡益が出る実家なら、数百万円の差です。
3. 一度貸すと、簡単には返してもらえない
普通借家契約は、更新を断るのに正当事由が必要です。立退料は家賃の6か月〜1年分が目安になります。
貸す前に、売った場合の金額を知る
比べるには、売却価格と家賃相場の両方が要ります。査定は無料で、売ると決めていなくても取れます。数字が出れば、「貸して年50万円」と「売って1,400万円」を並べられます。
プロモーションを含みます。
貸すと失う、2つのもの
1. 空き家の3,000万円特別控除
相続した実家を売るとき、要件を満たせば譲渡所得から3,000万円を控除できます。その要件のひとつが、
相続後、売却まで事業の用、貸付けの用または居住の用に供されていたことがないこと
一度でも貸したら、対象外です。 数か月だけ貸した場合も同じです。
譲渡益が2,000万円出る実家で比べます。
| 貸さずに売る | 貸してから売る | |
|---|---|---|
| 譲渡所得 | 2,000万円 | 2,000万円 |
| 空き家の特別控除 | -2,000万円 | 0円 |
| 税額(20.315%) | 0円 | 約406万円 |
月5万円の手取りで406万円を埋めるには、6年9か月かかります。
ただし、そもそも特例が使えない実家も多い
この特例には厳しい条件があります。
- 昭和56年5月31日以前に建築されたこと
- 区分所有建物(マンション)でないこと
- 相続の直前に被相続人が1人で住んでいたこと
- 相続の開始から3年を経過する日の属する年の12月31日までに売ること
- 売却代金が1億円以下であること
要件を満たさないなら、この点では失うものがありません。 自分の実家が該当するかを先に確かめてください。
2. いつでも売れるという自由
普通借家契約で貸すと、更新を断るには正当事由が必要です。貸主の都合だけでは認められません。
立ち退いてもらうには、立退料を払って交渉することになります。相場は家賃の6か月〜1年分。月8万円なら48万〜96万円です。
定期借家契約なら期間で終わる
3年、5年と期間を区切り、満了とともに契約が終わる方式です。更新はなく、再契約するかは貸主が決められます。
ただし、家賃は普通借家より1〜2割下がります。 借りる側にとって不利な条件だからです。
| 普通借家 | 定期借家 | |
|---|---|---|
| 契約期間 | 2年が一般的。自動更新 | 期間満了で終了 |
| 更新拒絶 | 正当事由が必要 | 不要 |
| 家賃 | 相場どおり | 相場の8〜9割 |
| 入居者の集まり | 集まりやすい | 集まりにくい |
| 契約方法 | 書面または口頭 | 書面と事前説明が必須 |
将来売るつもりなら、定期借家一択です。
みどりたくみ先生家賃から、いくら残るのか
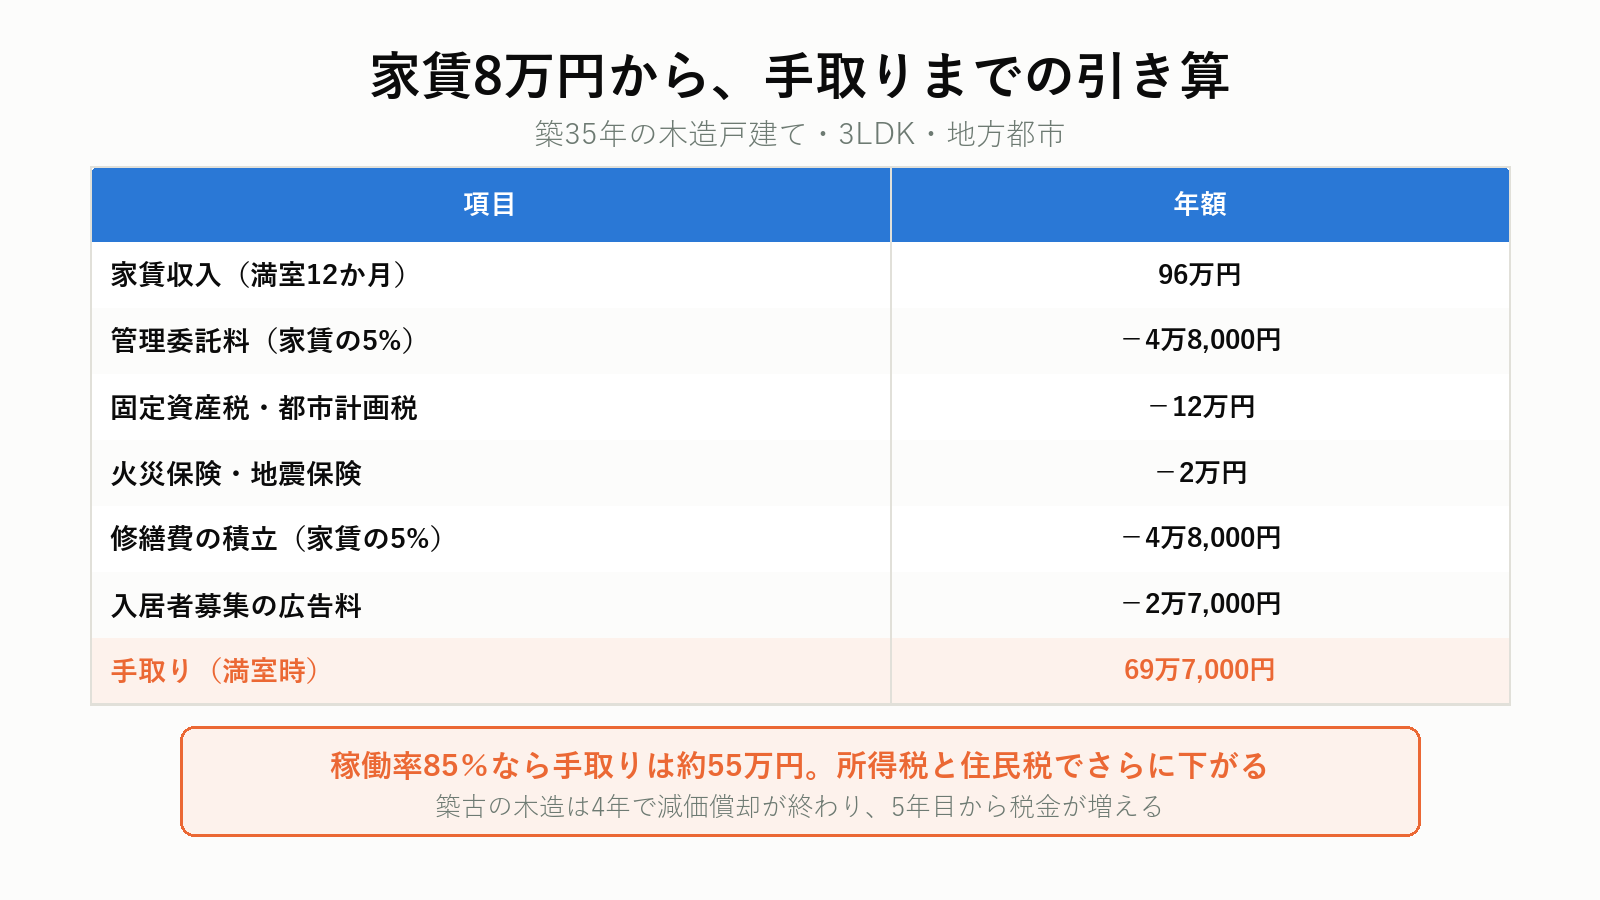
築35年の木造戸建て、3LDK、地方都市。家賃8万円で貸した場合です。
| 項目 | 年額 |
|---|---|
| 家賃収入(満室12か月) | 96万円 |
| 管理委託料(家賃の5%) | -4万8,000円 |
| 固定資産税・都市計画税 | -12万円 |
| 火災保険・地震保険 | -2万円 |
| 修繕費の積立(家賃の5%) | -4万8,000円 |
| 入居者募集の広告料(3年に1回) | -2万7,000円 |
| 手取り(満室時) | 69万7,000円 |
空室を見込むと下がる
地方の築古戸建てで稼働率85%とすると、家賃収入は81万6,000円。手取りは約55万円です。
さらに所得税と住民税がかかる
不動産所得として課税されます。減価償却費を差し引けるため、課税所得は見た目より小さくなりますが、給与所得と合算されるので税率は人によって変わります。
年収600万円の人なら所得税・住民税で20%前後。手取りは月4万円前後まで下がります。
築古の木造は、減価償却が早く終わる
木造の法定耐用年数は22年です。築35年の実家なら耐用年数を過ぎているため、22年 × 0.2 = 4年(端数切捨て)で償却します。4年で償却が終わり、5年目から経費が減って税金が増えます。
貸し出す前にかかる費用
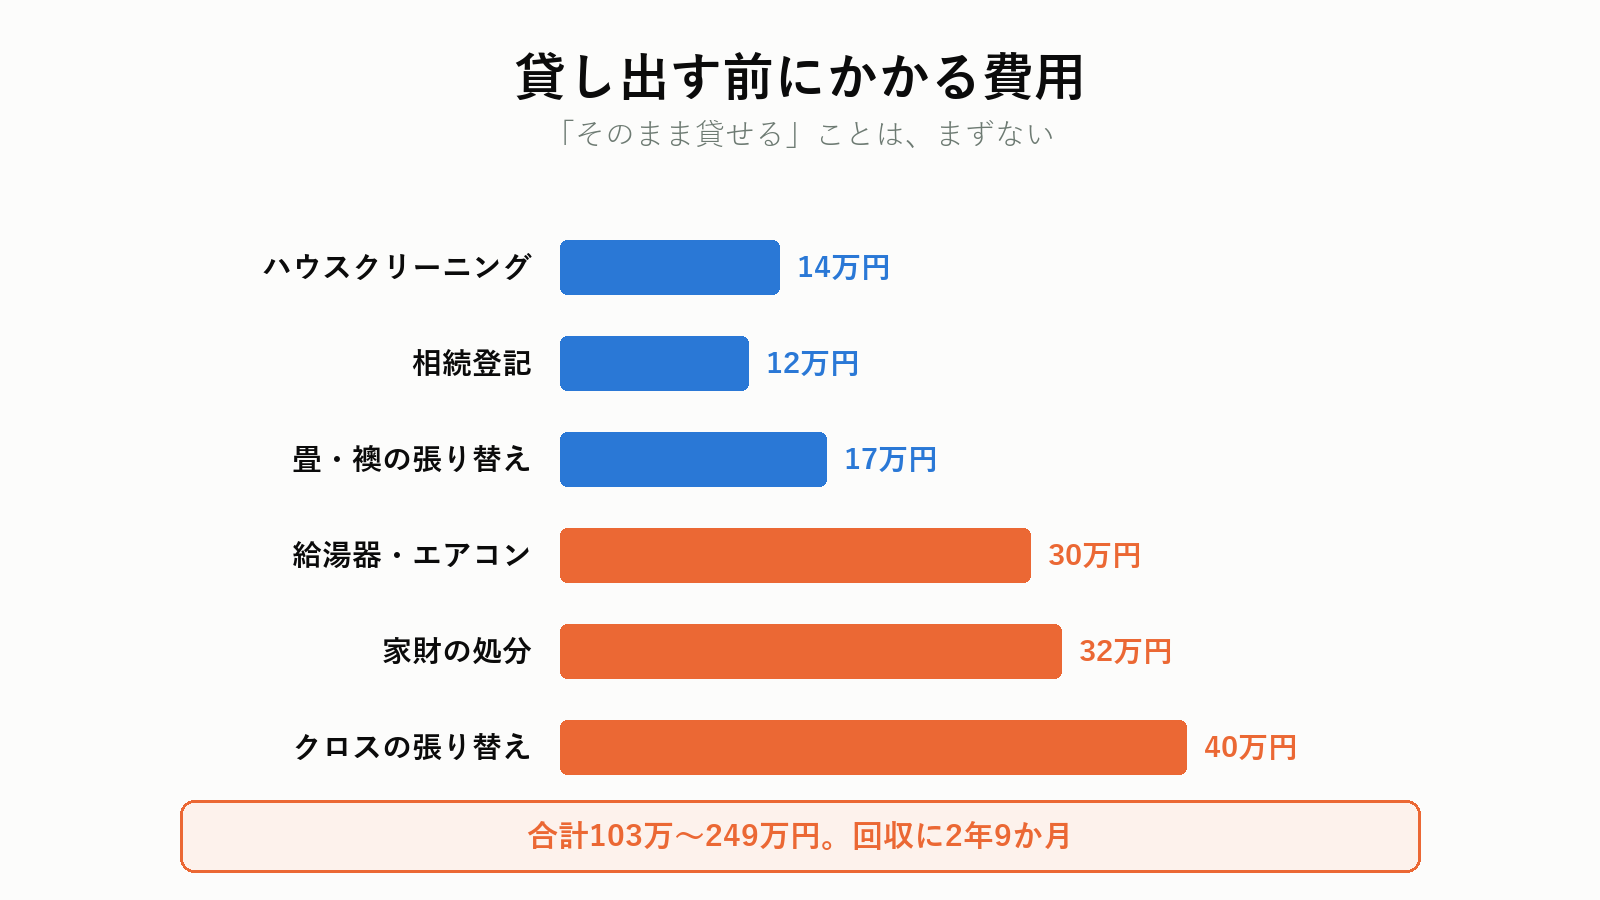
「そのまま貸せる」ことは、まずありません。
| 項目 | 費用の目安 |
|---|---|
| 家財の処分 | 15万〜50万円 |
| ハウスクリーニング | 8万〜20万円 |
| クロスの張り替え(全室) | 30万〜50万円 |
| 畳の表替え・襖の張り替え | 10万〜25万円 |
| 給湯器・エアコンの交換 | 20万〜40万円 |
| 水回りの補修 | 10万〜50万円 |
| 相続登記 | 10万〜14万円 |
| 合計 | 103万〜249万円 |
回収に2〜4年かかる
初期費用150万円、手取り月4万6,000円(年55万円)とすると、元を取るのに約2年9か月。 その間に空室が出れば、さらに延びます。
設備は貸主の負担で直し続ける
給湯器が壊れれば貸主が交換します。エアコン、水道、雨漏り。入居中の設備故障は、基本的に貸主の責任です。年10万〜20万円の突発費用を見込んでください。
原状回復は国土交通省のガイドラインが基準
退去時の負担区分は、国土交通省の「原状回復をめぐるトラブルとガイドライン」が事実上の基準です。
| 負担する人 | 内容 |
|---|---|
| 貸主 | 経年劣化、通常の使用による損耗(日焼けしたクロス、家具の設置跡) |
| 借主 | 故意・過失による損傷(タバコのヤニ、ペットの傷、掃除不足のカビ) |
「借主が全部直す」という契約は、特約として明記しても無効になることがあります。 退去のたびに、貸主が10万〜30万円を負担すると考えてください。
貸すか売るかは、両方の数字を並べて決める
家賃相場は不動産会社に聞けば分かります。売却価格は査定で出ます。この2つがそろえば、「貸して年55万円」と「売って1,400万円」を同じ土俵で比べられます。査定は無料です。

プロモーションを含みます。
売った場合と、10年で比べる
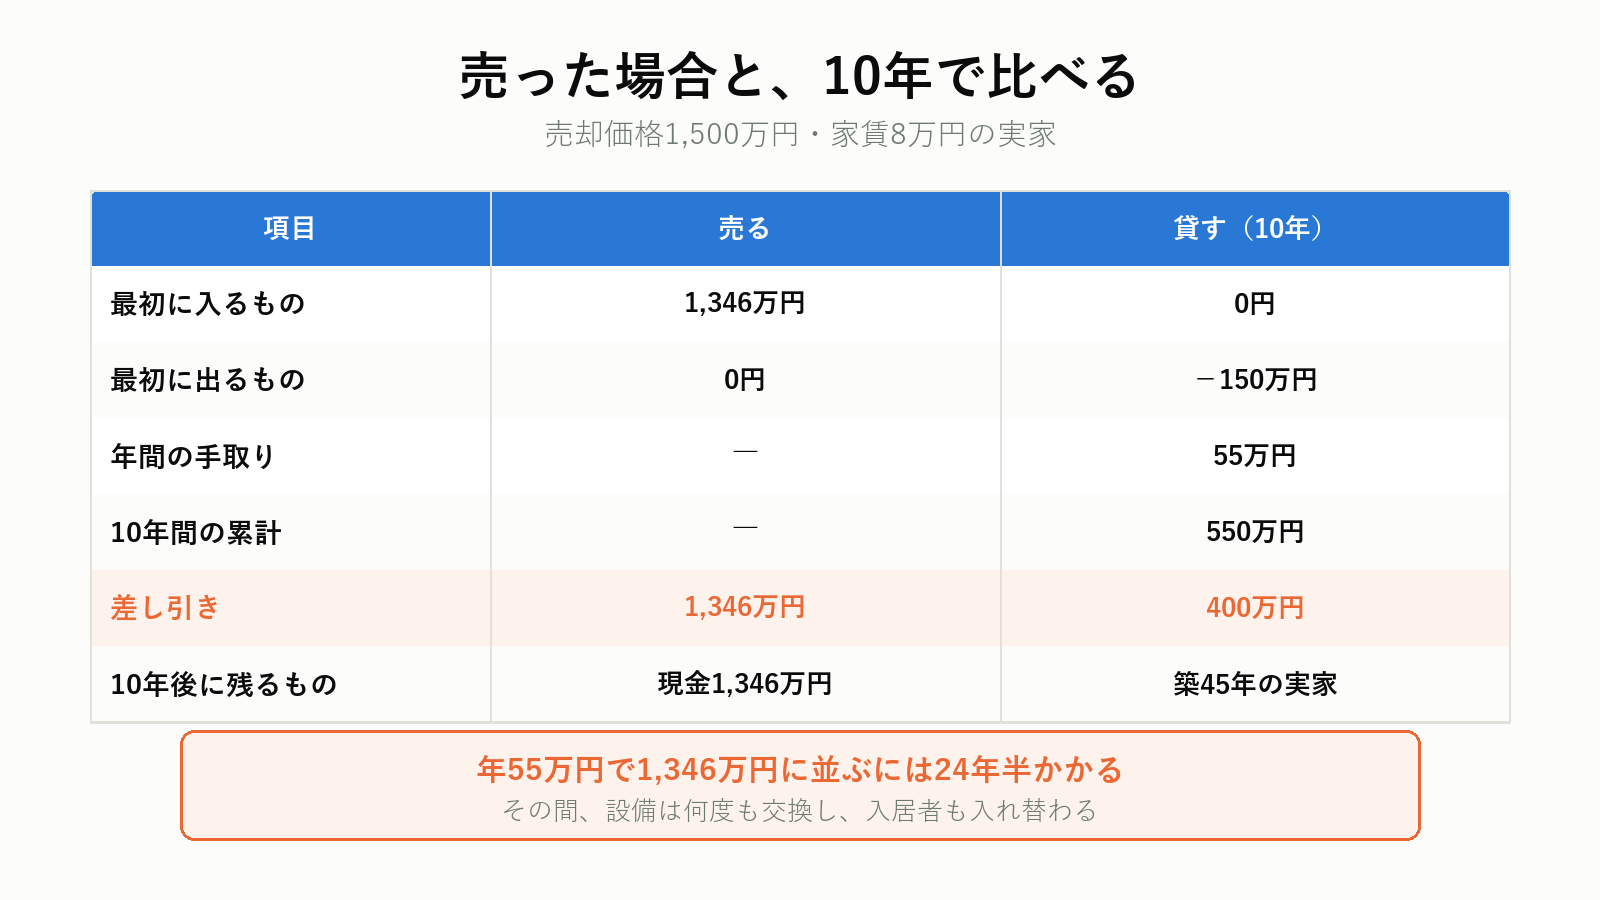
同じ実家を、売った場合と貸した場合で並べます。売却価格1,500万円、家賃8万円という前提です。
| 売る | 貸す(10年) | |
|---|---|---|
| 最初に入るもの | 1,346万円(諸費用154万円を控除) | 0円 |
| 最初に出るもの | 0円 | -150万円(初期費用) |
| 年間の手取り | ― | 55万円 |
| 10年間の累計 | ― | 550万円 |
| 10年後に残る資産 | 現金1,346万円 | 実家(築45年)+400万円 |
10年貸しても、売却代金には届かない
初期費用を引いた10年の累計は400万円。売却で得られる1,346万円の3割にも満たない。 しかも10年後、建物は築45年になっています。
24年貸して、ようやく並ぶ
年55万円で1,346万円に達するには24年半かかります。その間、設備は何度も交換し、入居者も何度か入れ替わります。
では、貸す意味はどこにあるのか
- 売りたくない事情がある(将来自分が住む、きょうだいの合意が取れていない)
- 売っても二束三文(買主が付かない地域)
- 立地がよく、家賃が高く取れる(月12万円以上)
- すでに賃貸中で、入居者がいる
「決められないから貸す」は、いちばん損をします。 貸すのは、明確な理由があるときだけです。
相続税の特例は、貸すと弱くなる
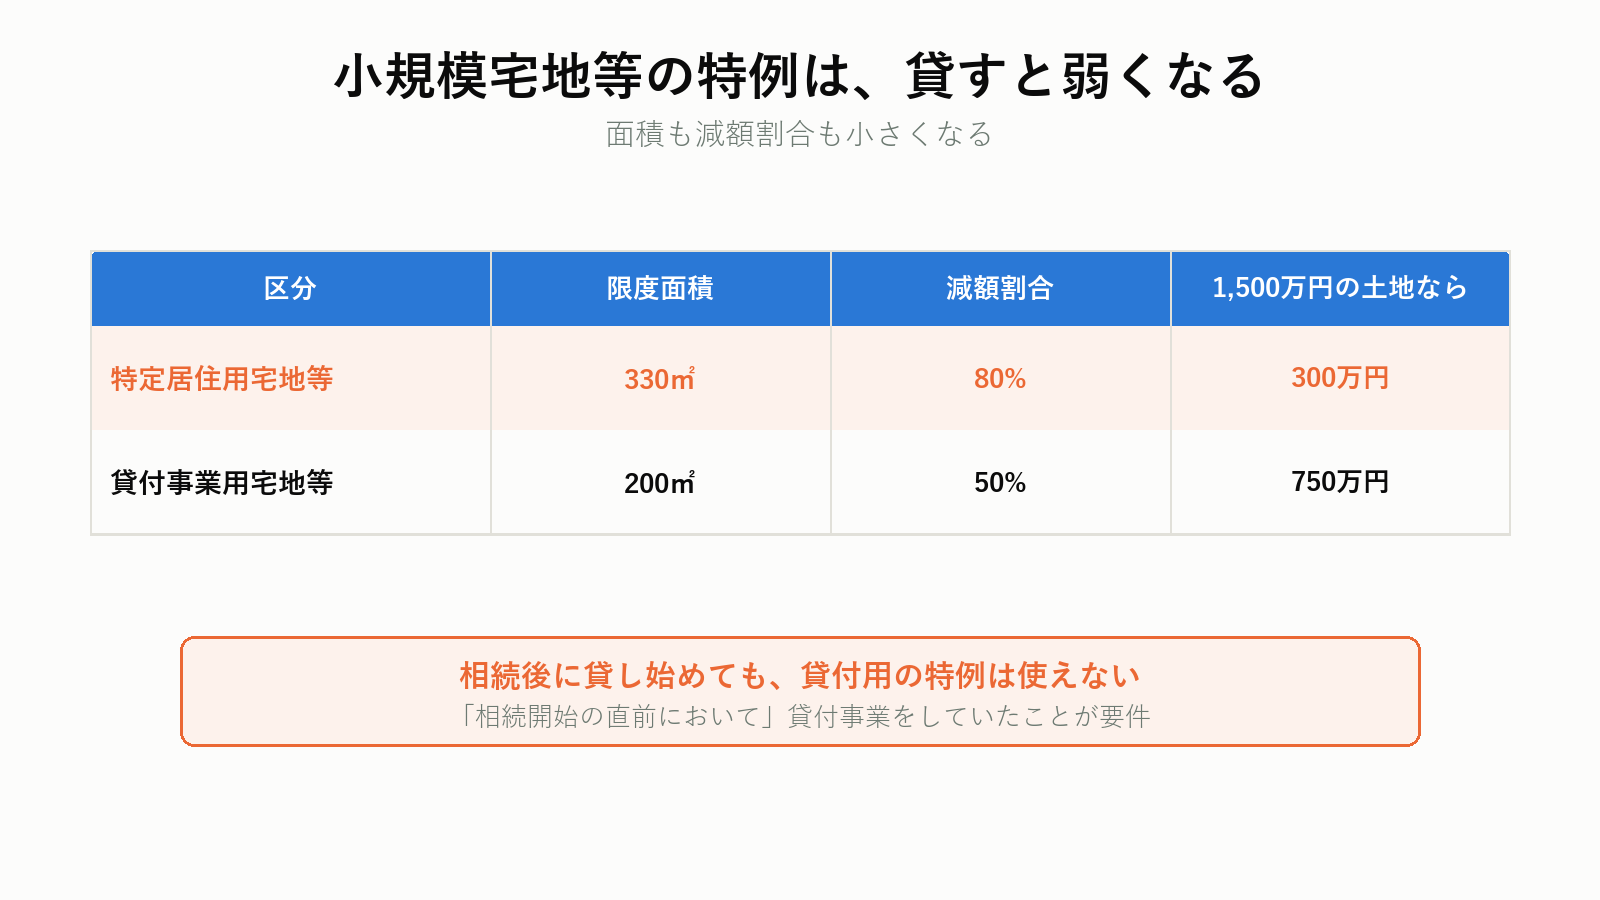
小規模宅地等の特例には、居住用と貸付用の2種類があります。
| 区分 | 限度面積 | 減額割合 |
|---|---|---|
| 特定居住用宅地等 | 330㎡ | 80% |
| 貸付事業用宅地等 | 200㎡ | 50% |
貸付用のほうが不利
面積も減額割合も小さくなります。1,500万円の土地なら、居住用で300万円、貸付用で750万円の評価です。
相続後に貸し始めても、貸付用の特例は使えない
貸付事業用宅地等の要件は「相続開始の直前において被相続人等の事業の用に供されていた宅地等」です。親が亡くなってから貸し始めても、この特例は適用されません。
つまり、相続後に貸す場合は次のようになります。
- 同居していた親族が取得 → 特定居住用(80%減)が使える。ただし申告期限まで住み続ける必要がある
- 別居の親族が取得して貸す → どちらの特例も使えない可能性が高い
判断する前に、相続税がかかるかを確かめる
基礎控除(3,000万円+600万円×法定相続人の数)以下なら、そもそも相続税はかかりません。特例の議論が無意味になります。 まず総額を出してください。
みどりたくみ先生貸すのに向く実家・向かない実家
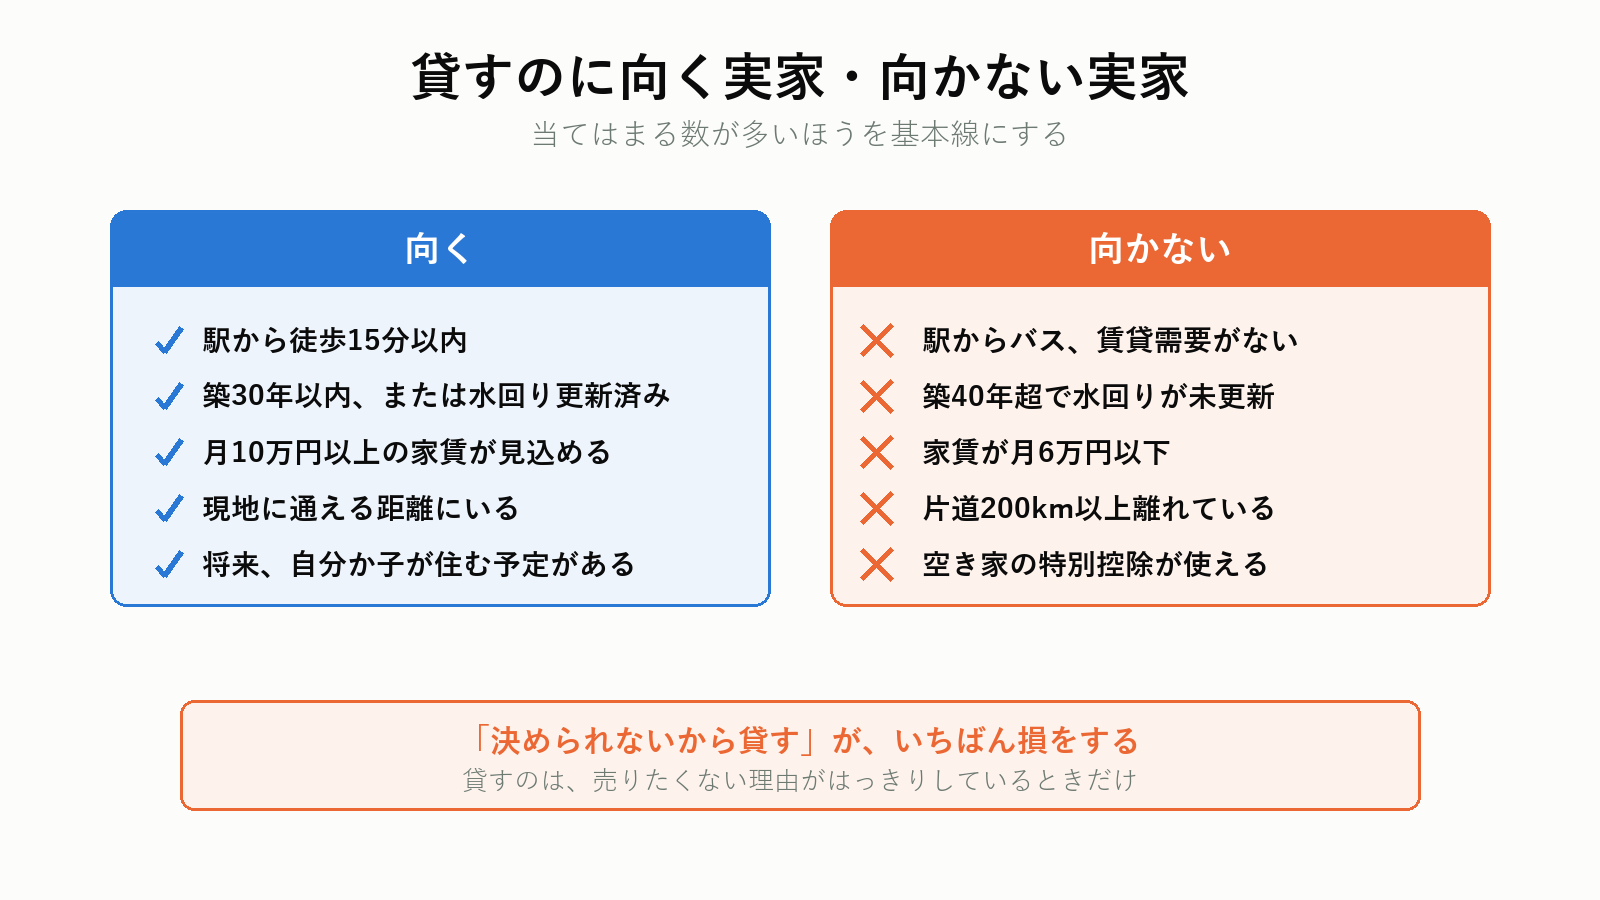
向く
- 駅から徒歩15分以内、または生活利便施設が近い
- 築30年以内、または水回りを更新済み
- 月10万円以上の家賃が見込める
- 自分か家族が現地に通える距離にいる
- 将来、自分か子が住む予定がある
- 空き家の特別控除の要件をもともと満たしていない
向かない
- 駅からバス、周辺に賃貸需要がない
- 築40年超で、水回りが未更新
- 家賃が月6万円以下
- 片道200km以上離れている
- きょうだいの共有名義で、全員の合意が取れていない
- 譲渡益が出て、空き家の特別控除が使える
共有名義なら、貸すのに過半数の同意が要る
3年以内の賃貸は持分の過半数で決められます。ただし、家賃をどう分けるか、修繕費を誰が出すかで必ずもめます。 貸す前に書面で決めてください。
分け方そのものは実家を兄弟でどう分けるにまとめています。
みどりたくみ先生借り手が付くかを、先に確かめる
貸すと決める前に、そもそも借りる人がいるのかを確認してください。
調べ方
- 賃貸ポータルサイトで、同じ地域の戸建てを検索する(何件出ているか、どれくらいの期間掲載されているか)
- 掲載が3か月以上続いている物件を数える(多ければ、需要が薄い)
- 賃貸専門の不動産会社に相談する(売買専門の会社は、賃貸の相場を正確に知らないことがある)
戸建て賃貸の需要は、地域差が大きい
| 立地 | 見通し |
|---|---|
| 都市部・駅近 | ファミリー層の需要がある。ただし競合も多い |
| 郊外・車社会 | 駐車場2台分あれば強い。アパートより人気が出ることも |
| 田舎・過疎地域 | 借り手がほぼいない。空き家バンクでも動かない |
戸建て賃貸は、意外と競合が少ない市場です。 「アパートは嫌だが、家を買う余裕はない」という層に刺さります。ただし、その層がいる地域かどうかが分かれ目です。
間取りも効く
3LDK・4LDKで駐車場が2台取れる戸建ては、ファミリー層に人気があります。逆に、和室が多く洋間が少ない間取りは敬遠されます。
みどりたくみ先生きょうだいで共有しているときの注意
相続人が複数いて、まだ分けていない状態で貸すのは危険です。
貸すこと自体は過半数で決められる
3年以内の賃貸なら、持分の過半数の同意で足ります。ただし、決めなければならないことが4つあります。
| 決めること | 決めないとどうなるか |
|---|---|
| 家賃をどう分けるか | 持分に応じて分けるのが原則。振込先を1つにすると贈与を疑われる |
| 初期費用を誰が出すか | 立て替えた人が回収できない |
| 修繕費の負担 | 突発費用のたびにもめる |
| いつ売るか | 期限を決めないと、そのまま10年経つ |
確定申告は全員が別々にする
家賃収入は、持分に応じて各相続人の不動産所得になります。代表者1人がまとめて申告することはできません。 3人で共有なら、3人がそれぞれ申告します。
先に分けたほうが、結局は早い
貸しながら共有を続けると、次の相続で持分が枝分かれします。貸す前に、換価分割か代償分割で決着させたほうが単純です。
貸すと決めたら|手順と注意点
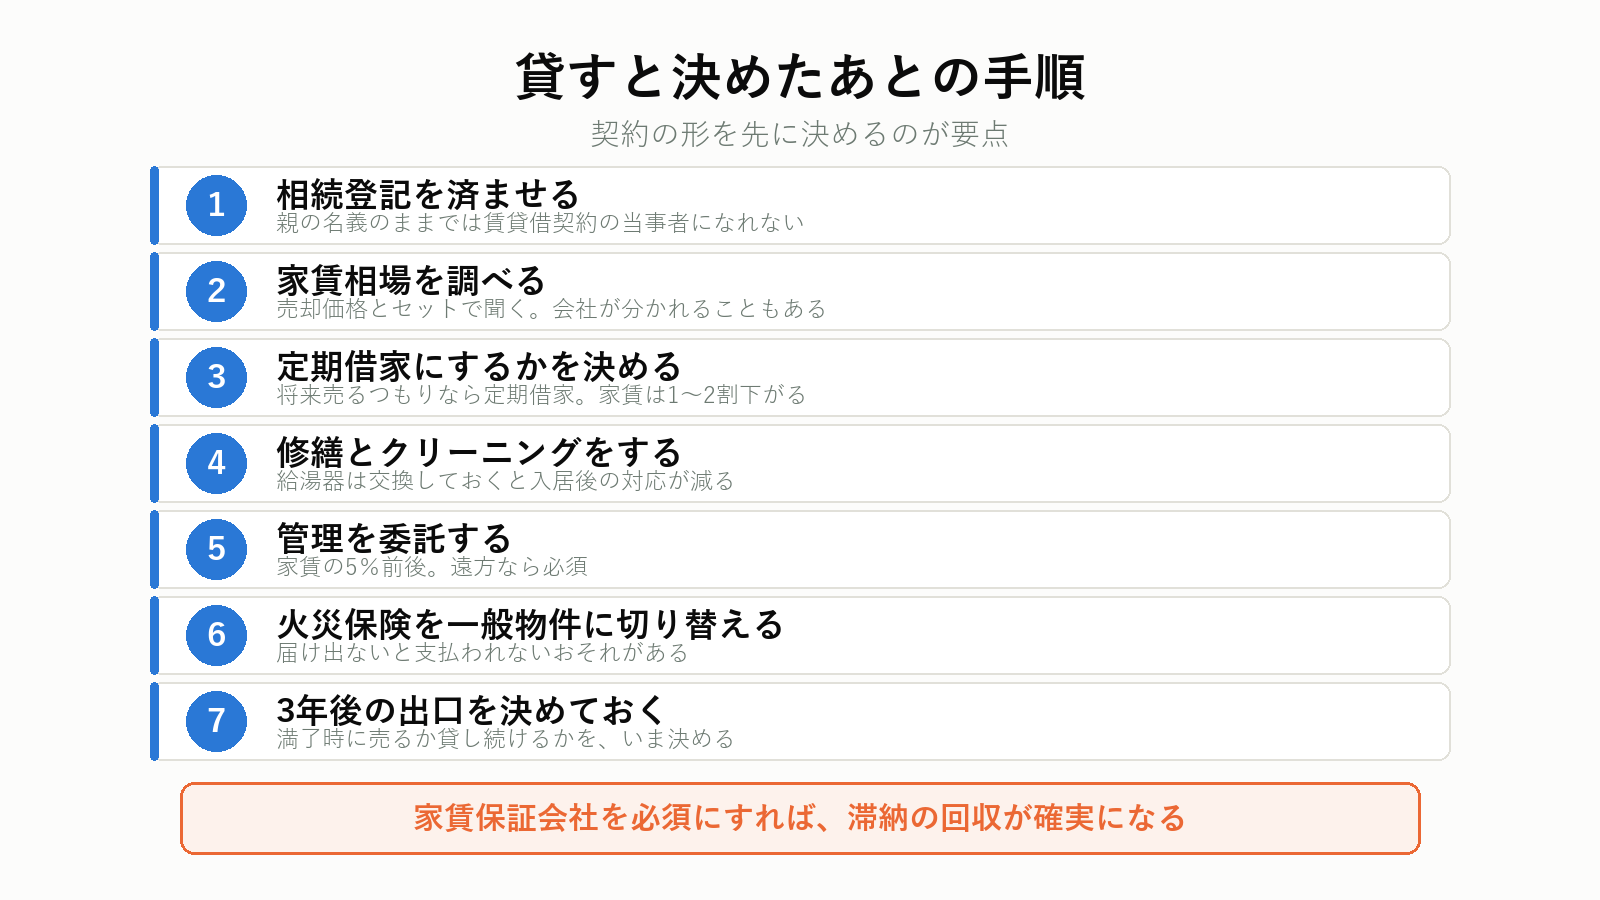
1. 相続登記を済ませる
親の名義のままでは貸せません。賃貸借契約の当事者になれないためです。
2. 家賃相場を調べる
不動産会社に査定を依頼します。売却価格とセットで聞いてください。 賃貸専門と売買専門で会社が分かれることもあります。
売る場合の諸費用は実家を売るときの諸費用一覧に、買取という選択肢は不動産の買取と仲介はどちらが得かにまとめています。
3. 定期借家にするかを決める
将来売るつもりなら定期借家です。家賃は1〜2割下がりますが、期間満了で確実に返ってきます。
4. 修繕とクリーニングをする
クロス、畳、水回り。設備が古いと入居者が付きません。 給湯器は交換しておいたほうが、入居後の故障対応が減ります。
5. 管理を委託する
遠方なら必須です。家賃の5%前後で、入居者対応・家賃の集金・退去時の立会いを任せられます。自主管理は、深夜の水漏れ連絡に自分で対応することを意味します。
6. 火災保険を切り替える
住宅物件から一般物件(賃貸用)に変わります。保険料が上がるうえ、届け出ないと支払われないおそれがあります。
7. 確定申告の準備をする
不動産所得は毎年申告します。青色申告にすれば最大10万円の特別控除が使えます(事業的規模=5棟10室以上なら65万円)。
8. 家賃保証会社を必須にする
滞納が起きたとき、保証会社が立て替えます。入居者が保証料(家賃の50〜100%を初回、以後は年1万円前後)を払う形が一般的です。連帯保証人だけに頼るより、回収が確実です。
9. 3年後の出口を決めておく
定期借家なら期間満了の時期が決まっています。そのときに売るか、貸し続けるかを、いま決めておいてください。
みどりたくみ先生貸したあとの5年で、起きること
貸し始めてからの現実を、時系列で並べます。
1年目|入居が決まるまで
募集から成約まで、地方の戸建てで1〜3か月が目安です。その間も固定資産税と保険料は出ていきます。決まらなければ家賃を下げることになります。
2〜3年目|設備が壊れ始める
築35年の家なら、給湯器もエアコンも寿命です。交換費用は貸主負担で15万〜30万円。 2年分の手取りが1回で消えます。
4年目|減価償却が終わる
築古の木造は4年で償却が終わります。経費が減るので、5年目から手取りの税金が増えます。 年5万〜10万円の差です。
5年目|最初の退去
平均入居年数は4〜6年です。退去のたびに原状回復で10万〜30万円、募集の広告料で家賃1か月分。次が決まるまで、また1〜3か月の空室。
5年間の実際
| 項目 | 5年間の累計 |
|---|---|
| 家賃の手取り(稼働率85%) | 275万円 |
| 初期費用 | -150万円 |
| 設備交換 | -25万円 |
| 退去時の原状回復 | -20万円 |
| 残る | 80万円 |
年16万円。月に直せば1万3,000円です。 これが「貸して様子を見る」の実像です。
それでも資産は手元に残る
5年後も実家はあります。売る選択肢が消えたわけではありません(定期借家なら)。80万円は少ないですが、赤字ではない。
判断は「80万円と、5年分の手間」を、どう見るかです。
貸す以外の選択肢
売るか貸すかの二択ではありません。
| 方法 | 内容 | 向くケース |
|---|---|---|
| 売る(仲介) | 市場価格で売る | 買主が付く立地 |
| 売る(買取) | 業者が直接買う。市場価格の7〜8割 | 片付けや測量が負担 |
| 貸す | 家賃収入を得る | 賃貸需要がある |
| 解体して土地活用 | 駐車場、アパート | 土地に需要がある |
| 空き家バンク | 自治体の仕組みに登録 | 田舎で買主が付かない |
| 相続土地国庫帰属制度 | 国に引き取ってもらう | 建物を解体済みの土地 |
「貸す」と「売る」の中間にある選択肢
二択で迷っているなら、次の3つも検討する価値があります。
| 方法 | 内容 | 押さえる点 |
|---|---|---|
| 定期借家で3年だけ貸す | 期間満了で確実に返る | 家賃は1〜2割下がる。3年後に売れる |
| 空き家バンク+DIY可で貸す | 現状のまま安く貸す | 初期費用がほぼゼロ。家賃も安い |
| 一時使用目的で貸す | 工事関係者の仮住まいなど | 短期。借地借家法の保護が及ばない |
定期借家で3年、が現実的な折衷案
売る決心がつかないなら、定期借家で3年貸して、満了時に改めて決めるという進め方があります。3年分の家賃が入り、売る選択肢も残ります。
ただし、その3年で空き家の3,000万円特別控除の期限(相続から3年)も切れます。 特例が使える実家では、この折衷案は成り立ちません。
なお、実家がマンションの場合は事情が変わります。詳しくは相続したマンションを売るにまとめています。
解体して土地活用という手もある
建物が古すぎて貸せないなら、解体して駐車場にする、アパートを建てるという選択肢があります。ただし初期投資が必要で、土地の需要がなければ空きます。
土地活用は、複数社からプランを取り寄せて比べるところから始めてください。
貸す・売る・活用する、3つの数字を並べる
土地活用の一括プラン請求なら、駐車場・アパート・戸建賃貸など、その土地に合う提案が複数社から届きます。収支のシミュレーション付きで、無料です。売却の査定と並べれば、判断の材料がそろいます。

プロモーションを含みます。
よくある質問
Q. 親族に貸す場合も同じですか。
相場より著しく安い家賃(無償や、固定資産税相当額のみ)だと「使用貸借」になり、不動産所得としての経費計上ができなくなります。相場並みの家賃を取るかどうかで、税務上の扱いが変わります。
Q. 短期間だけ貸すことはできますか。
定期借家契約なら1年未満も可能です。ただし、1年未満の定期借家は「期間の定めのない契約」とみなされるため、契約書の作り方に注意が要ります。 不動産会社に相談してください。
Q. 貸している間に売れますか。
売れます。ただし入居者がいる状態(オーナーチェンジ)になるため、買主は投資家に限られ、価格は市場価格の7〜9割まで下がります。
Q. 家賃収入があると、扶養や保険料に影響しますか。
所得が増えるため、配偶者の扶養や国民健康保険料に影響することがあります。年間の不動産所得が20万円を超えると確定申告も必要です。
Q. 空き家のまま置くのと、どちらがましですか。
空き家のまま置くと、固定資産税・保険料・管理費で年10万〜30万円が出ていきます。貸せば少なくとも収支はプラスです。ただし「売る」という選択肢と比べると、どちらも見劣りします。
Q. サブリース(一括借り上げ)はどうですか。
空室でも家賃が入る仕組みですが、家賃は相場の80〜85%になります。また、契約期間中に家賃の減額を求められることがあります。契約書の減額条項を必ず確認してください。
Q. 貸したあとで空き家の特別控除を使う方法はありますか。
ありません。一度でも貸付けの用に供すると、要件を満たさなくなります。特例を使うつもりなら、貸さずに3年の期限内に売ってください。
Q. 家具を置いたまま貸せますか。
「家具付き賃貸」として貸せますが、故障や汚損の責任の所在が曖昧になります。 原則は空の状態で引き渡し、エアコンと給湯器だけ設備として残すのが無難です。
Q. 入居者が家賃を払わなくなったらどうなりますか。
督促し、それでも払わなければ契約解除と明渡しの訴訟になります。滞納から明渡しまで6か月〜1年、弁護士費用で50万〜100万円が目安です。家賃保証会社を必須にしておけば、この負担は大きく減ります。
Q. 火災保険は誰が入りますか。
建物は貸主、家財と借家人賠償責任は借主が入ります。貸主の保険は「一般物件」に切り替える必要があります。 住宅物件のままだと、支払われないおそれがあります。
Q. 固定資産税は貸しても変わりませんか。
住宅用地の特例は建物が建っている限り続くので、貸しても変わりません。ただし空き家のまま放置して特定空家に指定されると、特例が外れて最大6倍になります。 貸して人が住んでいれば、この指定は受けません。
Q. 確定申告はどのくらい手間ですか。
家賃と経費を集計して不動産所得を計算します。収支内訳書1枚と確定申告書で済みます。 会計ソフトを使えば年数時間です。青色申告にするなら、事前に承認申請が必要です。
Q. 途中で売りたくなったら。
定期借家なら期間満了を待ちます。普通借家なら、入居者がいる状態(オーナーチェンジ)で売るか、立退料を払って交渉します。どちらも、空室で売るより手取りが減ります。
まとめ|「決められないから貸す」を選ばない
1. 家賃の手取りは額面の6〜7割
月8万円なら、税引き後で月4万〜5万円です。
2. 貸すと空き家の3,000万円特別控除を失う
譲渡益が出る実家なら、数百万円の差になります。
3. 普通借家は返してもらえない
将来売るつもりなら、定期借家一択です。家賃は1〜2割下がります。
4. 初期費用は103万〜249万円。回収に2〜4年
そのまま貸せる実家は、まずありません。
5. 10年貸しても、売却代金の3割に届かない
年55万円で1,346万円に並ぶには24年かかります。
6. 相続後に貸しても、貸付用の特例は使えない
「相続開始の直前」に貸していた必要があります。
7. 5年貸して、手元に残るのは80万円前後
初期費用と設備交換、退去時の原状回復を引いた実額です。
8. 借り手がいるかを、先に確かめる
賃貸ポータルで同じ地域の戸建てを検索し、3か月以上掲載されている物件を数えてください。
9. 貸すのは、明確な理由があるときだけ
売りたくない事情、売れない立地、高い家賃が取れる立地。どれにも当てはまらないなら、決断を先送りしているだけです。
まず査定を1つ取り、家賃相場と並べてください。数字が出れば、迷いは減ります。
売った場合の金額を知ってから決める
「貸して年55万円」と「売って1,346万円」。この2つを並べて初めて、判断ができます。査定は無料で、売ると決めていなくても取れます。家賃相場も同じ不動産会社で聞けます。
本欄はプロモーションを含みます。掲載内容・条件は各サービスの公式サイトで最新のものをご確認ください。
この記事について
本記事の内容は2026年9月14日時点の国税庁・国土交通省の公表内容にもとづきます。家賃相場と費用の目安は、地域・物件の状態・時期によって変わります。税制は改正されることがあり、個別の事情によって取り扱いが変わるため、実際の申告にあたっては所轄の税務署または税理士にご確認ください。