※本記事にはプロモーション(アフィリエイトリンク)が含まれます。
実家の書類箱から、子や孫の名前の通帳が出てきた。
親が「相続税がかからないように」と、何十年もかけて家族の名前で貯めていた口座です。本人は良かれと思ってやっています。
ところがこの口座は、多くの場合そのまま親の相続財産に戻されます。 名義預金と呼ばれるものです。
判定するのは通帳に書かれた名前ではありません。元手を誰が出したか、通帳と印鑑を誰が持っていたか、そして贈与が成立していたかです。
条文と裁決をもとに、どこで線が引かれるのかを整理します。
 みどり
 たくみ先生
結論|先に3つ
1. 判定は名義ではなく実態
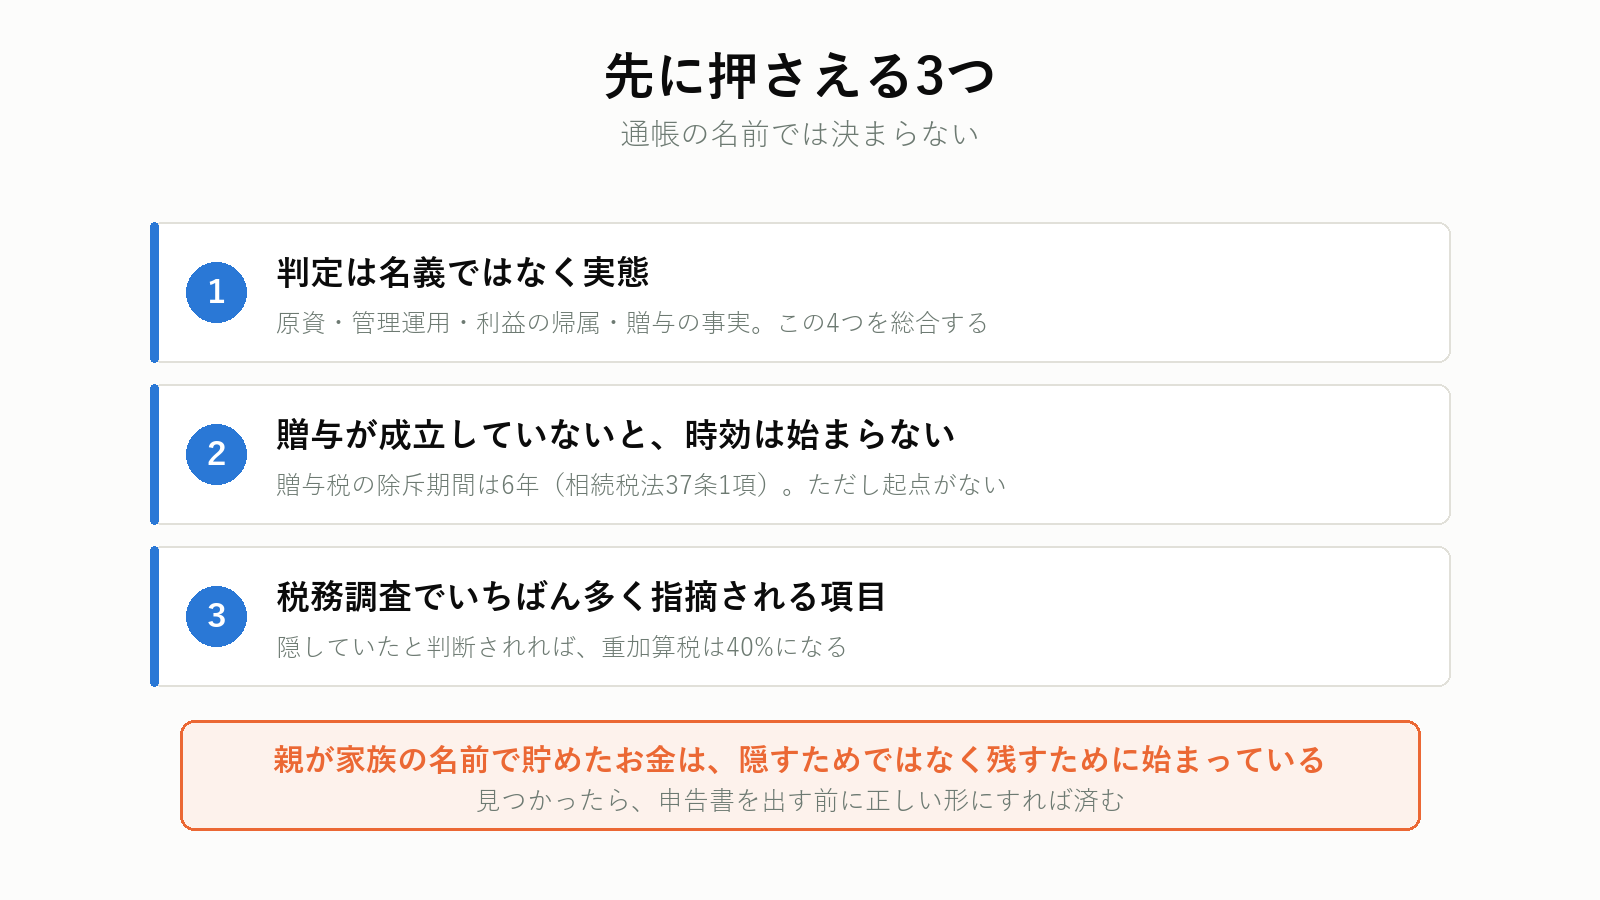
原資・管理運用・利益の帰属・贈与の事実。この4つを総合して決まります。
2. 贈与が成立していないと、時効は始まらない
贈与税の除斥期間は6年(相続税法37条1項)。ただし贈与自体がなければ、6年を数える起点がありません。
3. 税務調査でいちばん多く指摘される項目
隠していたと判断されれば、重加算税は40%になります。
名義預金があるなら、申告前に相談する
相続税の税務調査で最も多く指摘されるのが名義預金です。「戻すべきか」の判断は、申告書を出す前でないと取り返しがつきません。 相続に強い税理士を無料で紹介してもらえます。
プロモーションを含みます。
法律に「名義預金」という言葉はない
まず押さえておくと、名義預金という用語は条文のどこにも出てきません。
定義規定がないまま、判例と国税不服審判所の裁決が積み上がって、判定の枠組みができています。その枠組みが次の一文です。
預貯金等の帰属については、単に名義人が誰であるかという形式的事実のみによるのではなく、その原資となった金員の出捐者、その管理・運用の状況、贈与の事実の有無等を総合的に勘案して判断する
「単に名義人が誰であるかという形式的事実のみによるのではなく」が核心です。通帳に子の名前が書いてあることは、判断材料の一つでしかありません。
税務署が見る4つの要素
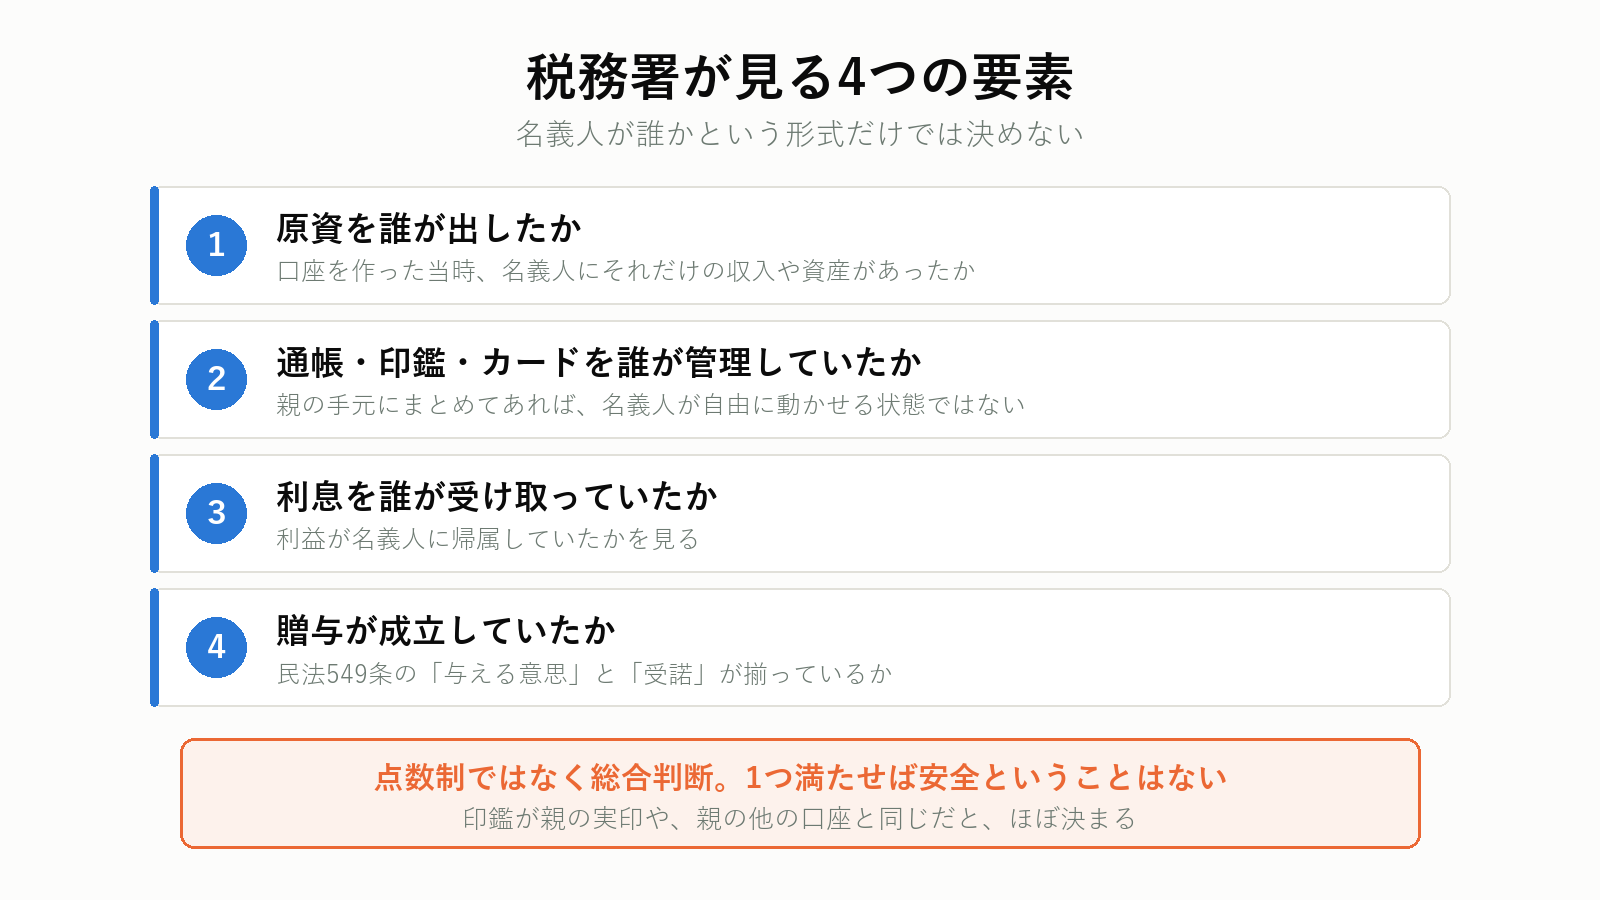
1. 原資を誰が出したか
いちばん重い要素です。口座を作った当時、名義人にそれだけの収入や資産があったか。専業主婦や学生の名義で数千万円があれば、原資は本人ではないと見られます。
2. 通帳・印鑑・カードを誰が管理していたか
親の手元にまとめて保管されていれば、名義人が自由に動かせる状態ではありません。印鑑が親の実印や、親の他の口座と同じ印鑑だと、ほぼ決まりです。
3. 利息を誰が受け取っていたか
利益が名義人に帰属していたかどうかを見ます。
4. 贈与が成立していたか
民法549条の要件を満たしているか。後ろで詳しく書きます。
この4つは点数制ではありません。 総合判断なので、1つ満たしていれば安全ということはなく、原資が親であっても管理と贈与が整っていれば認められることもあります。
みどりたくみ先生贈与が成立する条件
民法549条です。
贈与は、当事者の一方がある財産を無償で相手方に与える意思を表示し、相手方が受諾をすることによって、その効力を生ずる
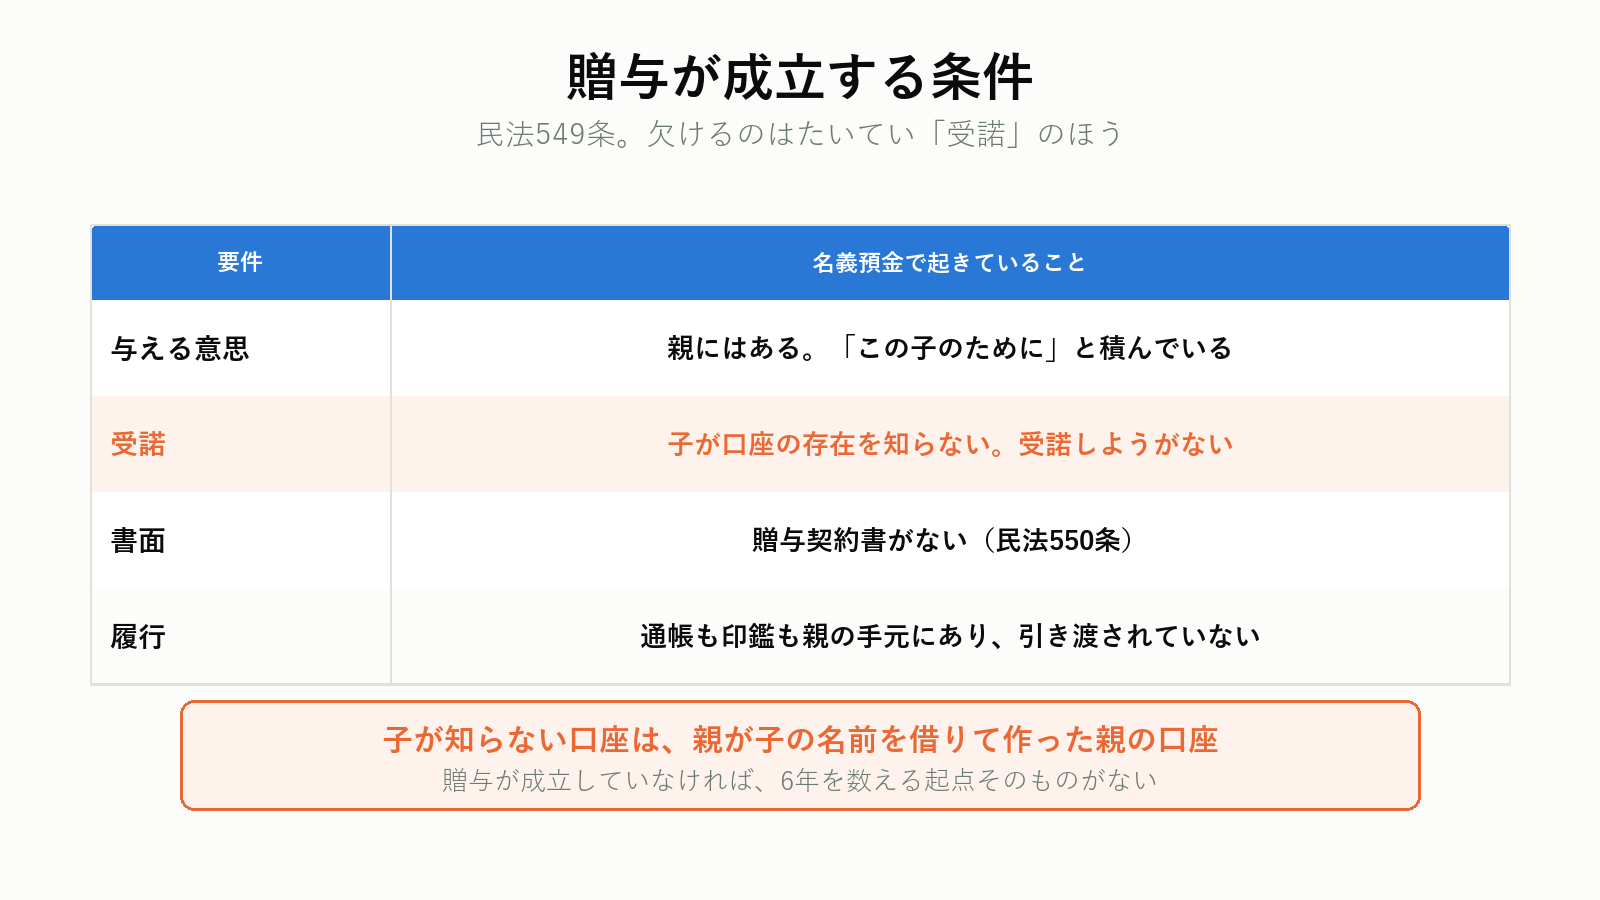
「与える意思」と「受諾」の両方が要ります。片方だけでは贈与になりません。
名義預金で欠けるのは、たいてい受諾のほうです。
| 要件 | 名義預金で起きていること |
|---|---|
| 与える意思 | 親にはある。「この子のために」と思って積んでいる |
| 受諾 | 子が口座の存在を知らない。受諾しようがない |
| 書面 | 贈与契約書がない(民法550条) |
| 履行 | 通帳も印鑑も親の手元にあり、引き渡されていない |
民法550条は、書面によらない贈与は各当事者が解除できると定めています。ただし履行の終わった部分は解除できません。 通帳と印鑑を渡して自由に使える状態にしていれば、履行が終わったと言えます。
子が知らない口座は、贈与ではなく「親が子の名前を借りて作った親の口座」です。
6年の時効は、当てにできない
贈与税の除斥期間は、相続税法37条1項が定めています。
税務署長は、贈与税について、国税通則法第七十条の規定にかかわらず、……六年を経過する日まで、することができる
偽りその他不正の行為があるときは7年です(国税通則法70条5項)。
ここで多くの人が「20年前に渡したのだから時効だ」と考えます。この理屈が通らないのが名義預金です。
| 状況 | 時効の扱い |
|---|---|
| 贈与が成立している | 申告期限の翌日から6年で、贈与税を課せなくなる |
| 贈与が成立していない | 贈与がないので、6年を数える起点がない |
贈与が成立していなければ、その預金はずっと親のものです。親が亡くなった時点で、相続財産として課税されます。時効で消えるどころか、年数が経つほど残高が増えて不利になります。
みどりたくみ先生実家じまいで出てくる典型パターン
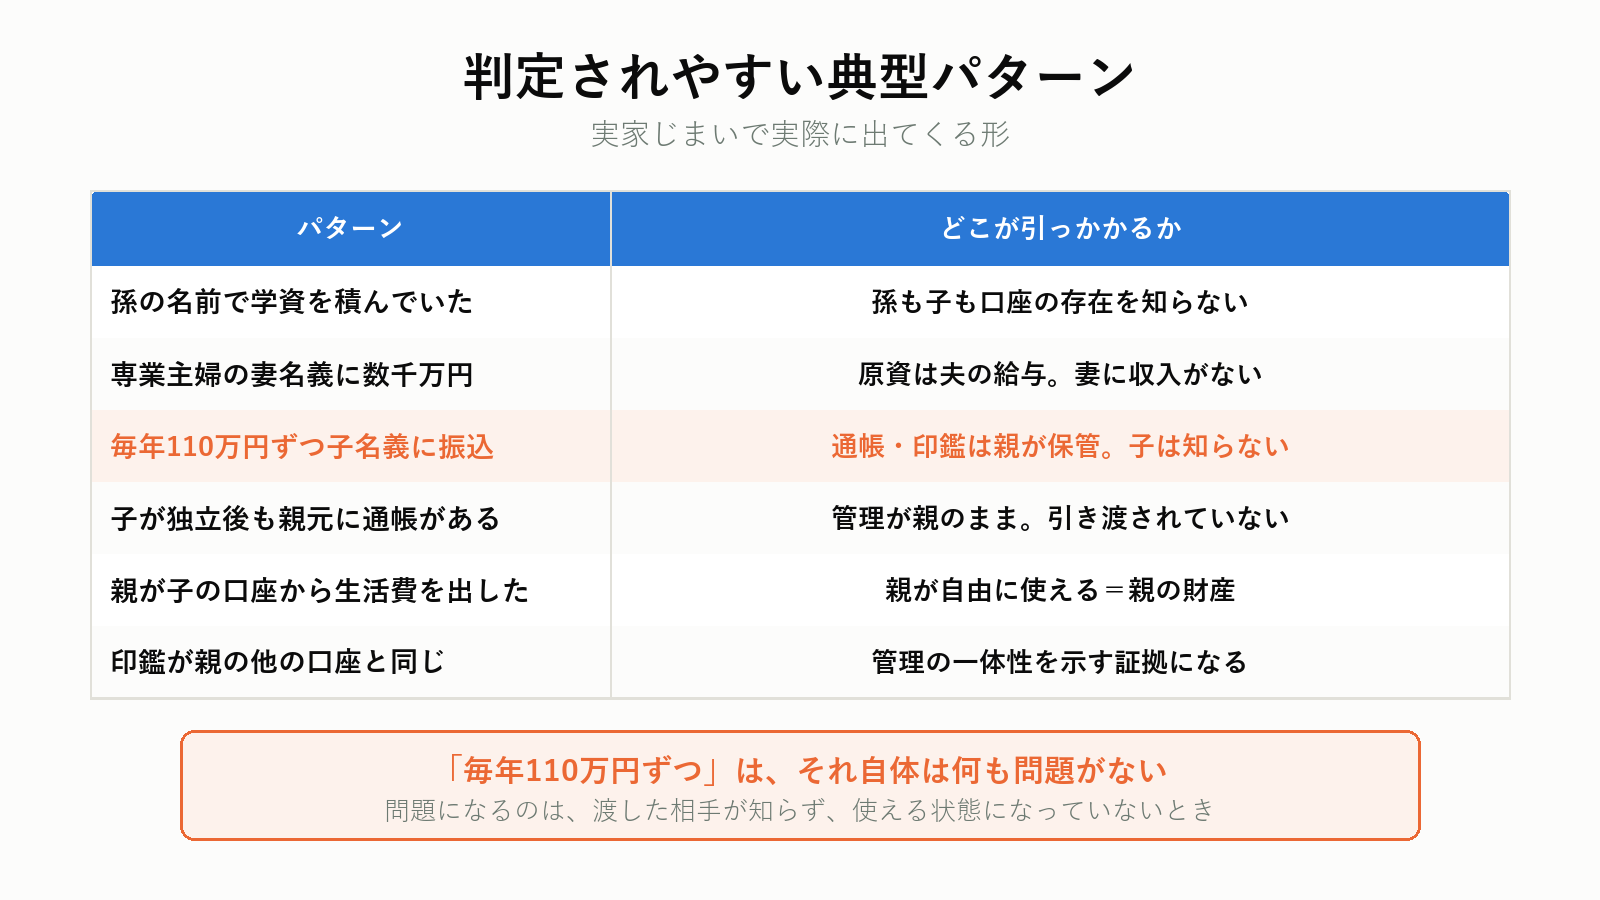
| パターン | どこが引っかかるか |
|---|---|
| 孫の名前で学資として積んでいた | 孫も親(子)も口座の存在を知らない |
| 専業主婦の妻名義に数千万円 | 原資は夫の給与。妻に収入がない |
| 毎年110万円ずつ子名義に振込 | 通帳・印鑑は親が保管。子は知らない |
| 子が独立後も親元に通帳がある | 管理が親のまま。引き渡されていない |
| 親が子の口座から生活費を出していた | 親が自由に使える=親の財産 |
| 印鑑が親の他の口座と同じ | 管理の一体性を示す証拠になる |
「毎年110万円ずつ」は、それ自体は問題ありません。 問題になるのは、渡した相手が知らず、使える状態になっていない場合です。
名義株・名義保険も同じ
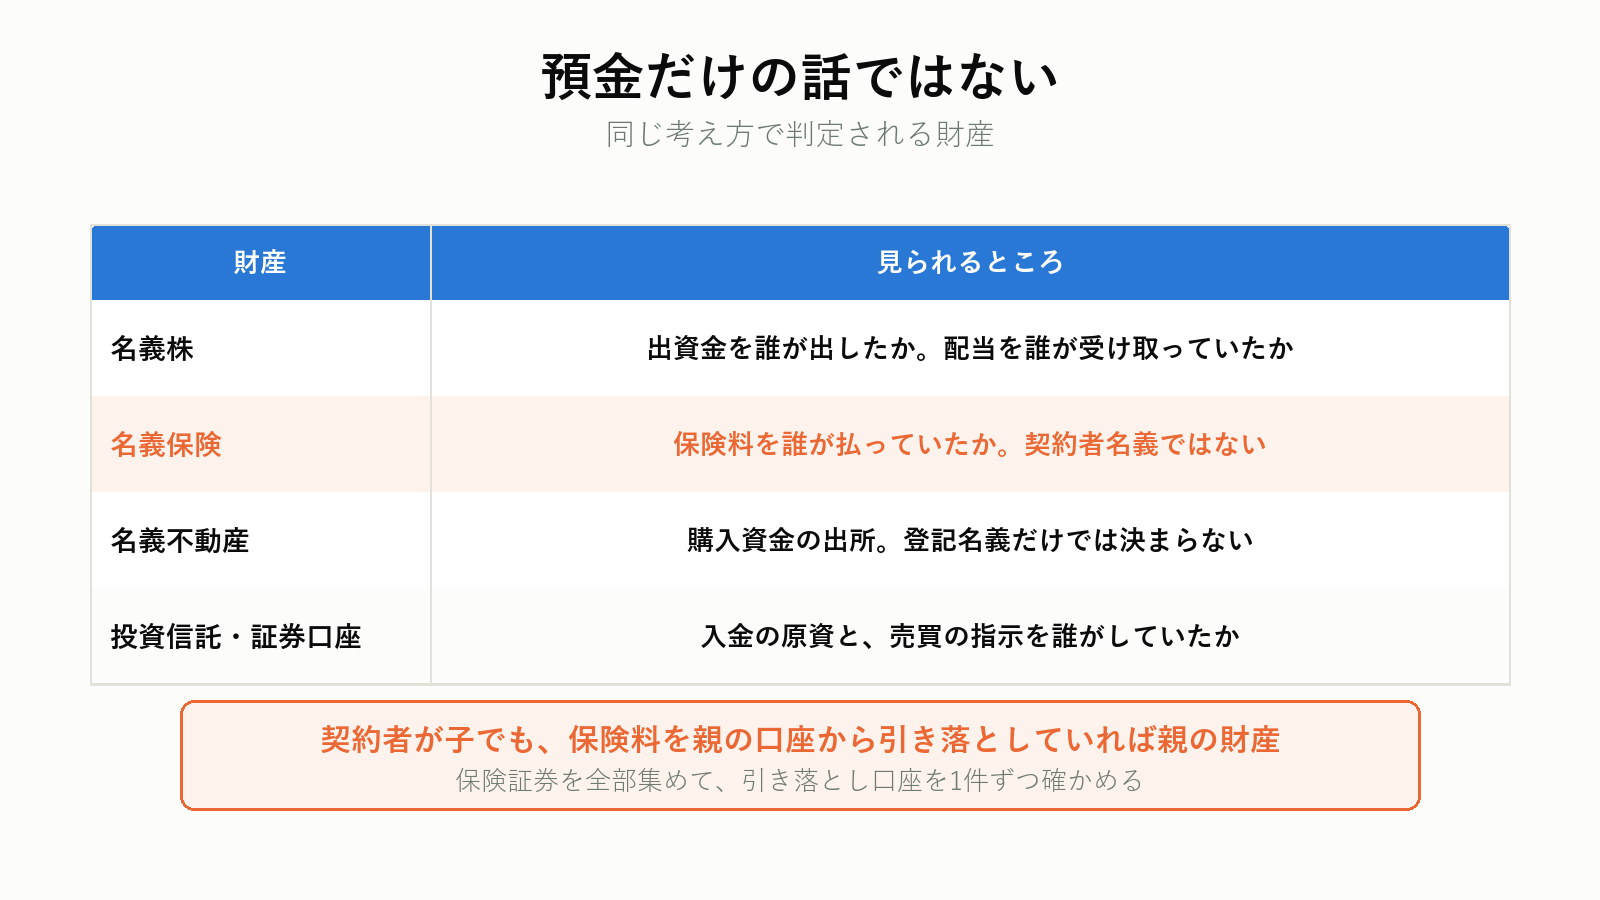
預金だけの話ではありません。
| 財産 | 見られるところ |
|---|---|
| 名義株 | 出資金を誰が出したか。配当を誰が受け取っていたか |
| 名義保険 | 保険料を誰が払っていたか。契約者名義ではない |
| 名義不動産 | 購入資金の出所。登記名義だけでは決まらない |
| 投資信託・証券口座 | 入金の原資と、売買の指示を誰がしていたか |
保険はとくに見落とされます。 契約者が子でも、保険料を親の口座から引き落としていれば、その部分は親の財産です。生命保険の非課税枠の扱いは生命保険の相続税非課税枠で扱っています。
みどりたくみ先生指摘されるとどうなるか
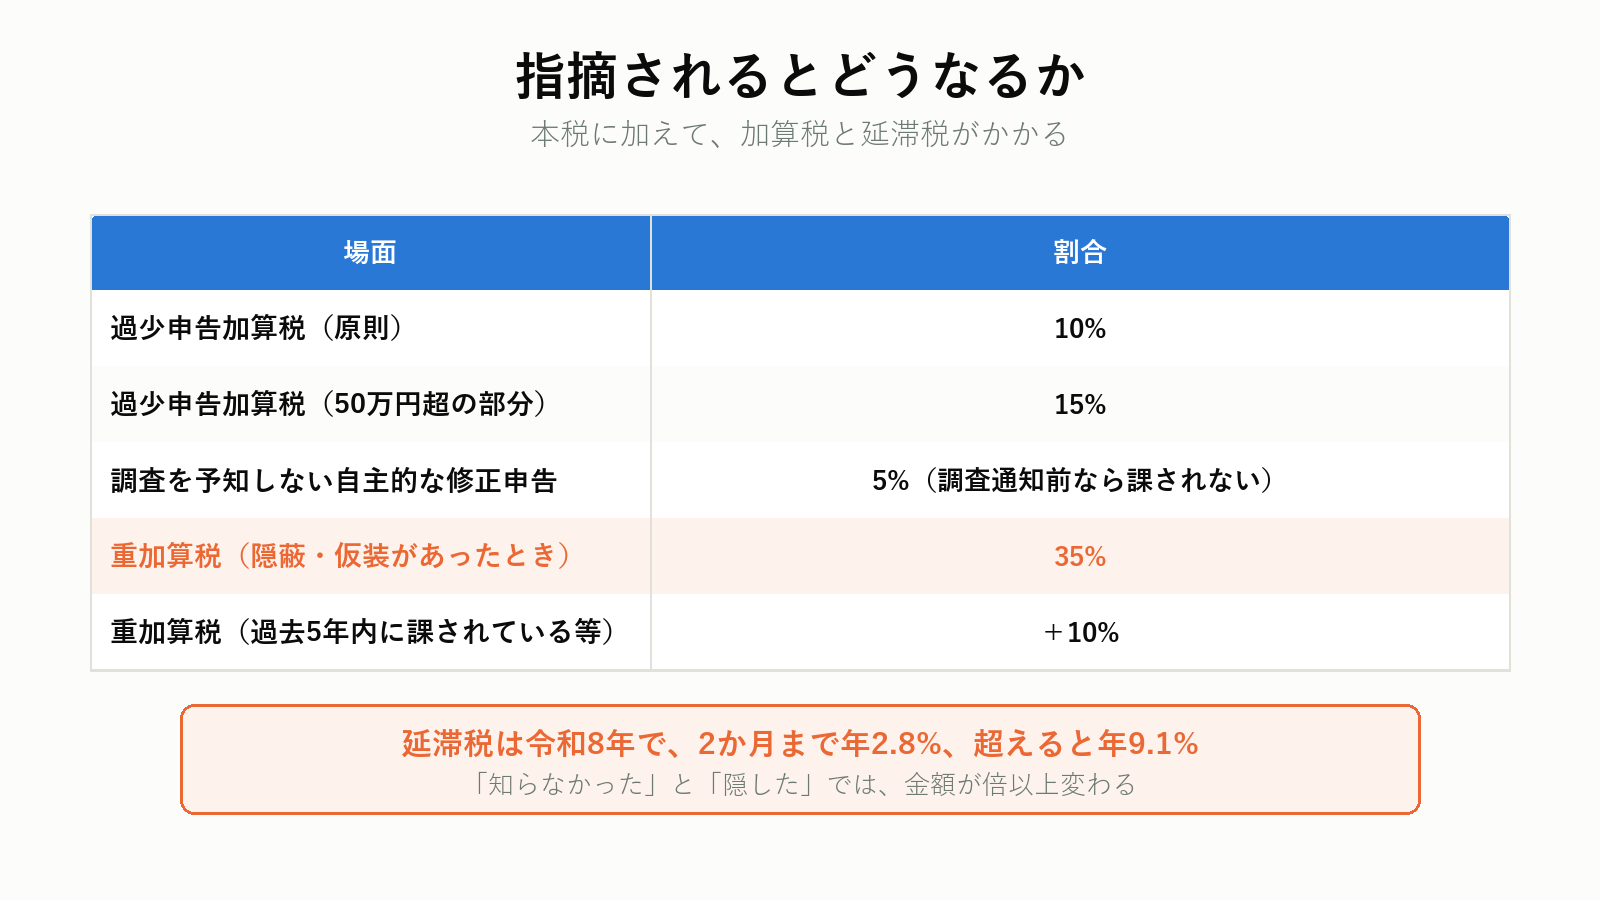
修正申告になり、本税に加えて加算税と延滞税がかかります。
| 場面 | 割合 |
|---|---|
| 過少申告加算税(原則) | 10% |
| 過少申告加算税(50万円超の部分) | 15% |
| 調査を予知しない自主的な修正申告 | 5%(調査通知前なら課されない) |
| 重加算税(隠蔽・仮装があったとき) | 35% |
| 重加算税(過去5年内に課されている等) | +10% |
延滞税は令和8年で2か月まで年2.8%、2か月を超えると年9.1%です。
重加算税に跳ねるかどうかが分かれ目です。 「知らなかった」と「隠した」では倍以上違います。調査の場で聞かれたことに正直に答えることが、金額として効いてきます。
期限や加算税の全体像は相続税の申告期限を過ぎたらで整理しています。
みどりたくみ先生相続が始まる前にできること
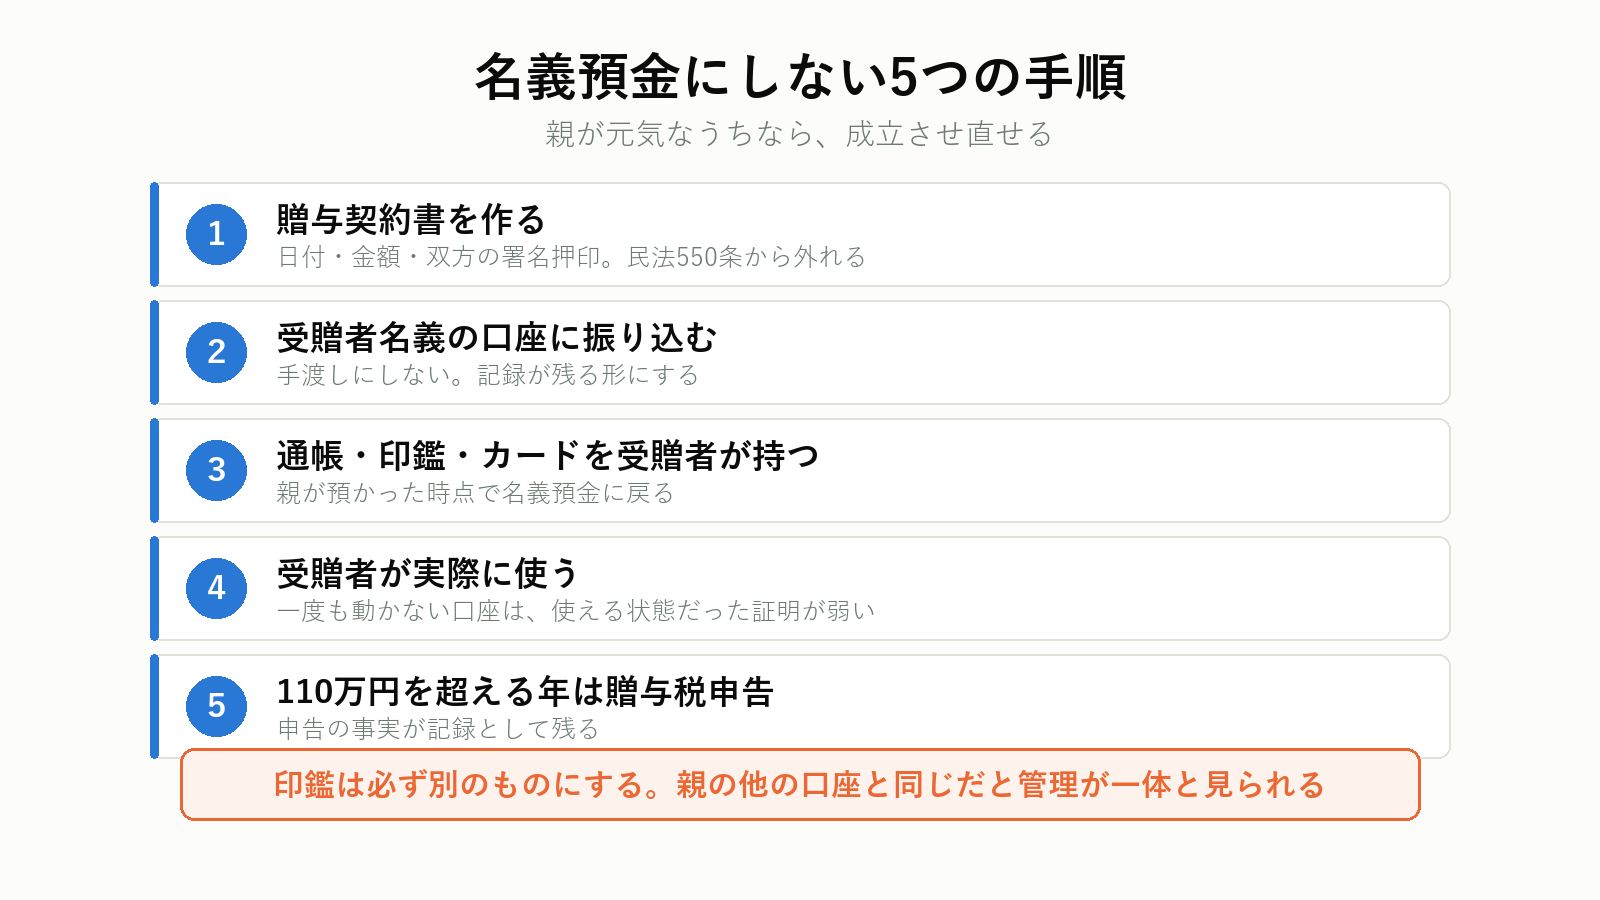
親が元気なうちなら、贈与として成立させ直すことができます。
1. 贈与契約書を作る
日付、金額、贈与する人と受ける人を書いて、双方が署名押印します。民法550条の「書面によらない贈与」から外れます。
2. 受贈者名義の口座に振り込む
現金の手渡しにしない。記録が残る形にします。
3. 通帳・印鑑・カードを受贈者が持つ
ここが最も重要です。親が「管理してあげる」と言って預かった時点で、名義預金に戻ります。
4. 受贈者が実際に使う
一度も動かない口座は、使える状態だったことの証明が弱くなります。
5. 110万円を超える年は贈与税申告をする
税額が出る形にして申告すると、贈与の事実が記録として残ります。あえて111万円にして1,000円納税する方法が使われます。
印鑑は必ず別のものにしてください。 親の他の口座と同じ印鑑だと、管理が一体だったと見られます。
もう相続が始まっているとき
亡くなったあとに名義預金が見つかった場合です。
判断を先送りにしないでください。 申告書を出す前なら、相続財産に含めて申告するだけで済みます。出したあとだと修正申告になり、加算税が乗ります。
含めるかどうかの判断材料は次のとおりです。
| 確認すること | 見る資料 |
|---|---|
| 入金の出所 | 親の口座の出金履歴と、日付・金額の一致 |
| 名義人の当時の収入 | 源泉徴収票、確定申告の控え |
| 通帳・印鑑の保管場所 | 実際にどこにあったか |
| 名義人が知っていたか | 本人に聞く |
| 贈与契約書の有無 | 実家の書類箱、貸金庫 |
| 過去の贈与税申告 | 申告書の控え |
判断に迷うなら、税理士に見てもらう価値があります。 含めなくてよいものを含めれば税金を払いすぎ、含めるべきものを外せば加算税がつきます。
口座の凍結と払戻しは相続で口座が凍結されたときで扱っています。
判断がつかないなら、申告前に見てもらう
含めるべきものを外すと加算税、外してよいものを含めると払いすぎ。 どちらも申告書を出したあとでは直しにくくなります。相続に強い税理士を無料で紹介してもらえます。
プロモーションを含みます。
生前贈与の持ち戻しは7年に延びた
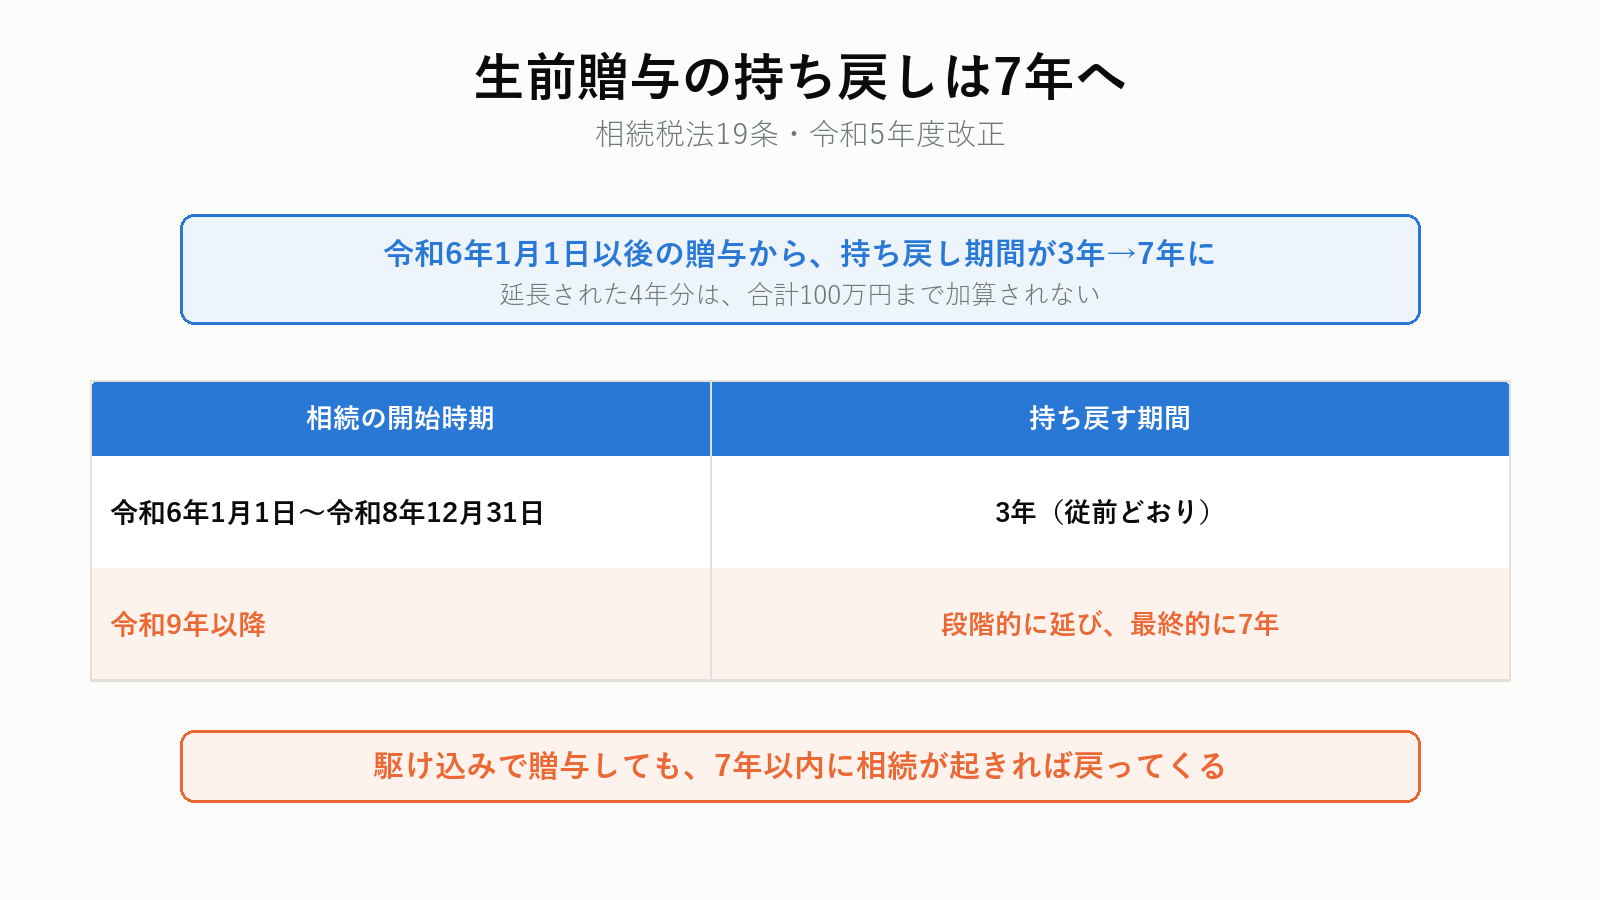
名義預金とあわせて知っておくべき改正です。相続税法19条が変わりました。
相続開始前の贈与を相続財産に持ち戻す期間が、3年から7年に延びました。
| 相続の開始時期 | 持ち戻す期間 |
|---|---|
| 令和6年1月1日〜令和8年12月31日 | 3年(従前どおり) |
| 令和9年以降 | 段階的に延び、最終的に7年 |
令和6年1月1日以後の贈与から対象です。延長された4年分については、合計100万円まで加算されません。
駆け込みで贈与しても、7年以内に相続が起きれば戻ってきます。 名義預金を整理するなら、早いほど有利です。
みどりたくみ先生相続の手続きごと、まとめて任せる
戸籍集めから名義変更まで一括で頼めます。名義預金の洗い出しは、口座の履歴を取るところから始まります。全国60拠点以上で初回相談は無料です。

プロモーションを含みます。
つまずきやすい8つ
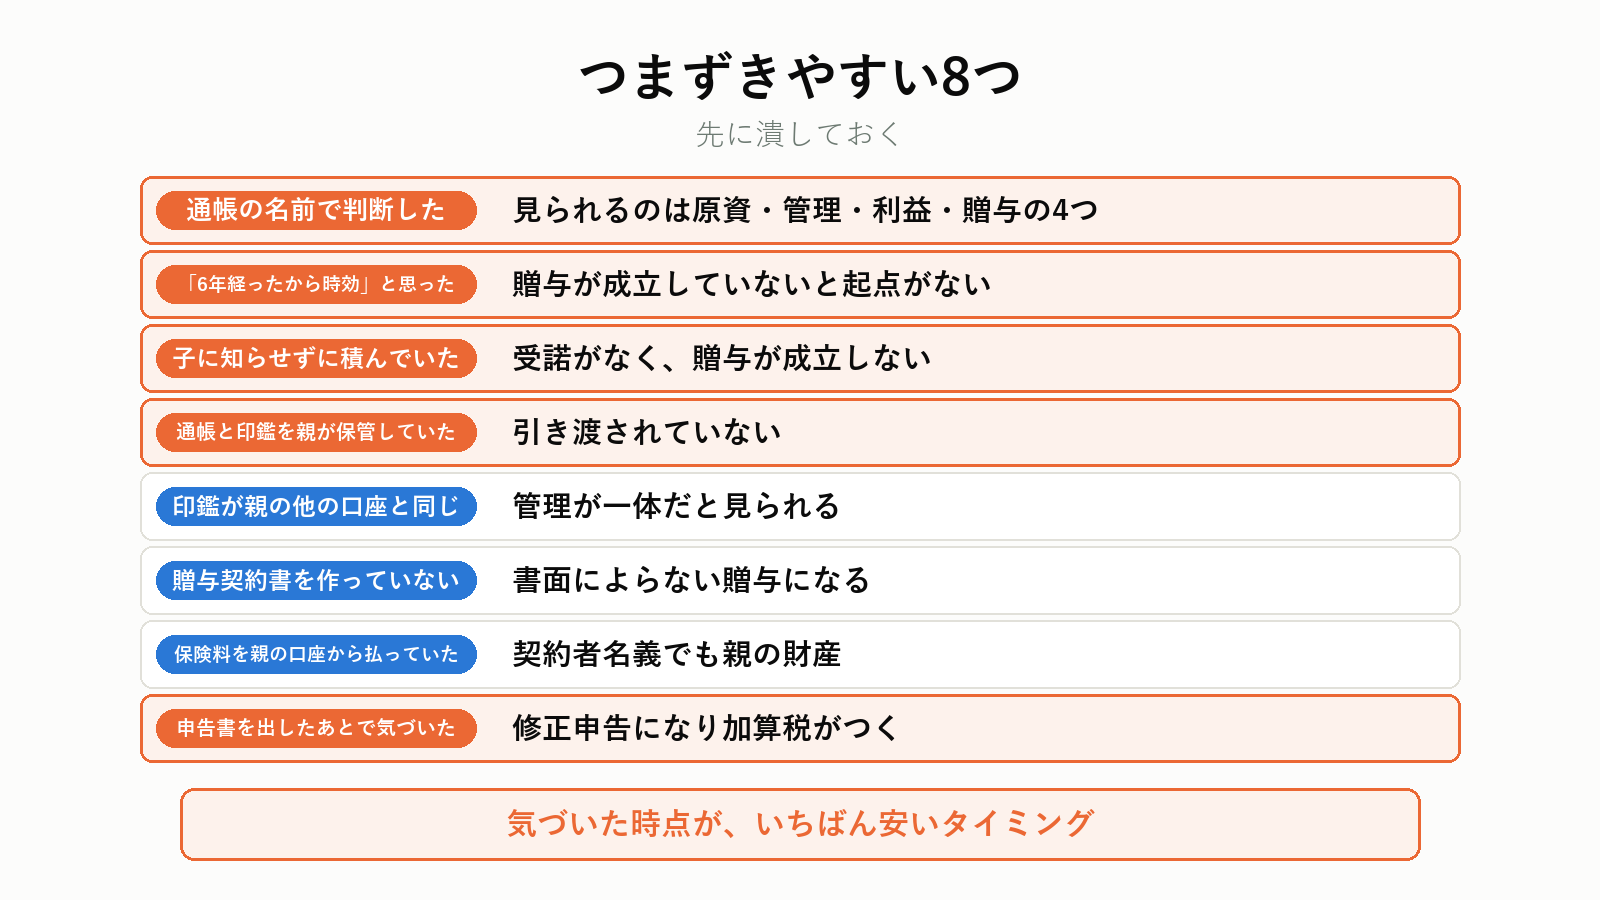
- 通帳の名前で判断した — 見られるのは原資・管理・利益・贈与の4つ
- 「6年経ったから時効」と思った — 贈与が成立していないと起点がない
- 子に知らせずに積んでいた — 受諾がなく、贈与が成立しない
- 通帳と印鑑を親が保管していた — 引き渡されていない
- 印鑑が親の他の口座と同じ — 管理が一体だと見られる
- 贈与契約書を作っていない — 書面によらない贈与になる
- 保険料を親の口座から払っていた — 契約者名義でも親の財産
- 申告書を出したあとで気づいた — 修正申告になり加算税がつく
よくある質問
Q. 子ども名義の口座があるだけで、必ず名義預金になりますか
なりません。原資が本人のもので、本人が管理していれば本人の財産です。
Q. 毎年110万円の贈与は否認されますか
贈与として成立していれば問題ありません。否認されるのは、受贈者が知らない場合や、通帳を親が持っている場合です。
Q. 贈与契約書は毎年作る必要がありますか
毎年作るほうが安全です。「10年間毎年100万円」と一度に約束すると、初年度に1,000万円の贈与があったと見られる余地が残ります。
Q. すでに親が亡くなっています。今から贈与契約書を作れますか
作れません。作れば仮装にあたり、重加算税の対象になります。
Q. へそくりは名義預金ですか
原資が夫の収入で、妻が自分の判断で貯めていた場合、実務では夫の財産と見られることが多いです。金額が大きいときは税理士に確認してください。
Q. 税務調査はいつ来ますか
申告期限から1〜2年後に来ることが多いとされています。
Q. 名義預金を相続財産に含めると、誰が相続しますか
遺産分割の対象になります。名義人が自動的にもらえるわけではありません。
Q. 生活費として子の口座に入れているお金も対象ですか
通常必要な生活費や教育費は贈与税がかかりません。ただし、使わずに貯まっていれば贈与とみなされる余地があります。
まとめ
- 名義預金という言葉は法律にない。判例と裁決で判定の枠組みができている
- 判定は名義ではなく、原資・管理運用・利益の帰属・贈与の事実の総合
- 贈与は「与える意思」と「受諾」の両方で成立する(民法549条)
- 子が口座の存在を知らなければ受諾がなく、贈与は成立しない
- 贈与税の除斥期間は6年(相続税法37条1項)。不正があれば7年
- ただし贈与が成立していなければ、6年を数える起点がない
- 名義株・名義保険・名義不動産も同じ考え方で判定される
- 保険料を親の口座から払っていれば、契約者が子でも親の財産
- 指摘されると過少申告加算税10〜15%、隠していれば重加算税35%
- 延滞税は令和8年で2か月まで年2.8%、超えると年9.1%
- 調査の通知前に自主的に修正申告すれば、過少申告加算税は課されない
- 生前に整えるなら、贈与契約書・受贈者名義の口座・受贈者が通帳と印鑑を持つ
- 印鑑は親の他の口座と別にする
- 生前贈与の持ち戻しは7年に延長。令和8年末までの相続は3年のまま
親が家族の名前で貯めたお金は、「隠すため」ではなく「残すため」に始まっていることがほとんどです。 だから見つかったときに慌てる必要はありません。申告書を出す前に、正しい形にしてしまえば済みます。
この記事について
執筆:葉山 湊(はやま みなと)
自身の家族の実家じまいを経験し、そのときに「どこにも書かれていなかったこと」を出発点にこのサイトを立ち上げました。税理士・弁護士などの資格は保有していません。制度や条文については、必ず一次情報(e-Gov法令検索、国税庁、国税不服審判所)にあたって記事に反映しています。
本記事の主な出典は次のとおりです。
・条文:e-Gov法令検索「民法」第549条・第550条/e-Gov法令検索「相続税法」第19条・第37条/e-Gov法令検索「国税通則法」第65条・第68条
・判定の枠組み:国税不服審判所「公表裁決事例等の紹介(預貯金等)」
・延滞税の割合:国税庁「No.9205 延滞税について」
本記事の内容は2026年9月28日時点の法令と公表情報にもとづきます。個別の判断は税理士にご確認ください。