※本記事にはプロモーション(アフィリエイトリンク)が含まれます。
誰がどれだけ相続するかは、民法900条で決まっています。ただ、この割合には2つの顔があります。
1つは「話し合いがまとまらなかったときの基準」。もう1つは「相続税を計算するときの計算上の割合」です。
そして実務でいちばん多いのは、法定相続分どおりに分けない相続です。 相続人全員が合意すれば、割合は自由に決められるからです。それでも法定相続分を知っておく必要があるのは、合意できなかったときの落としどころがここだからです。
 みどり
 たくみ先生
結論|先に3つ
1. 配偶者は常に相続人になる
内縁や事実婚は含みません。戸籍上の配偶者だけです。
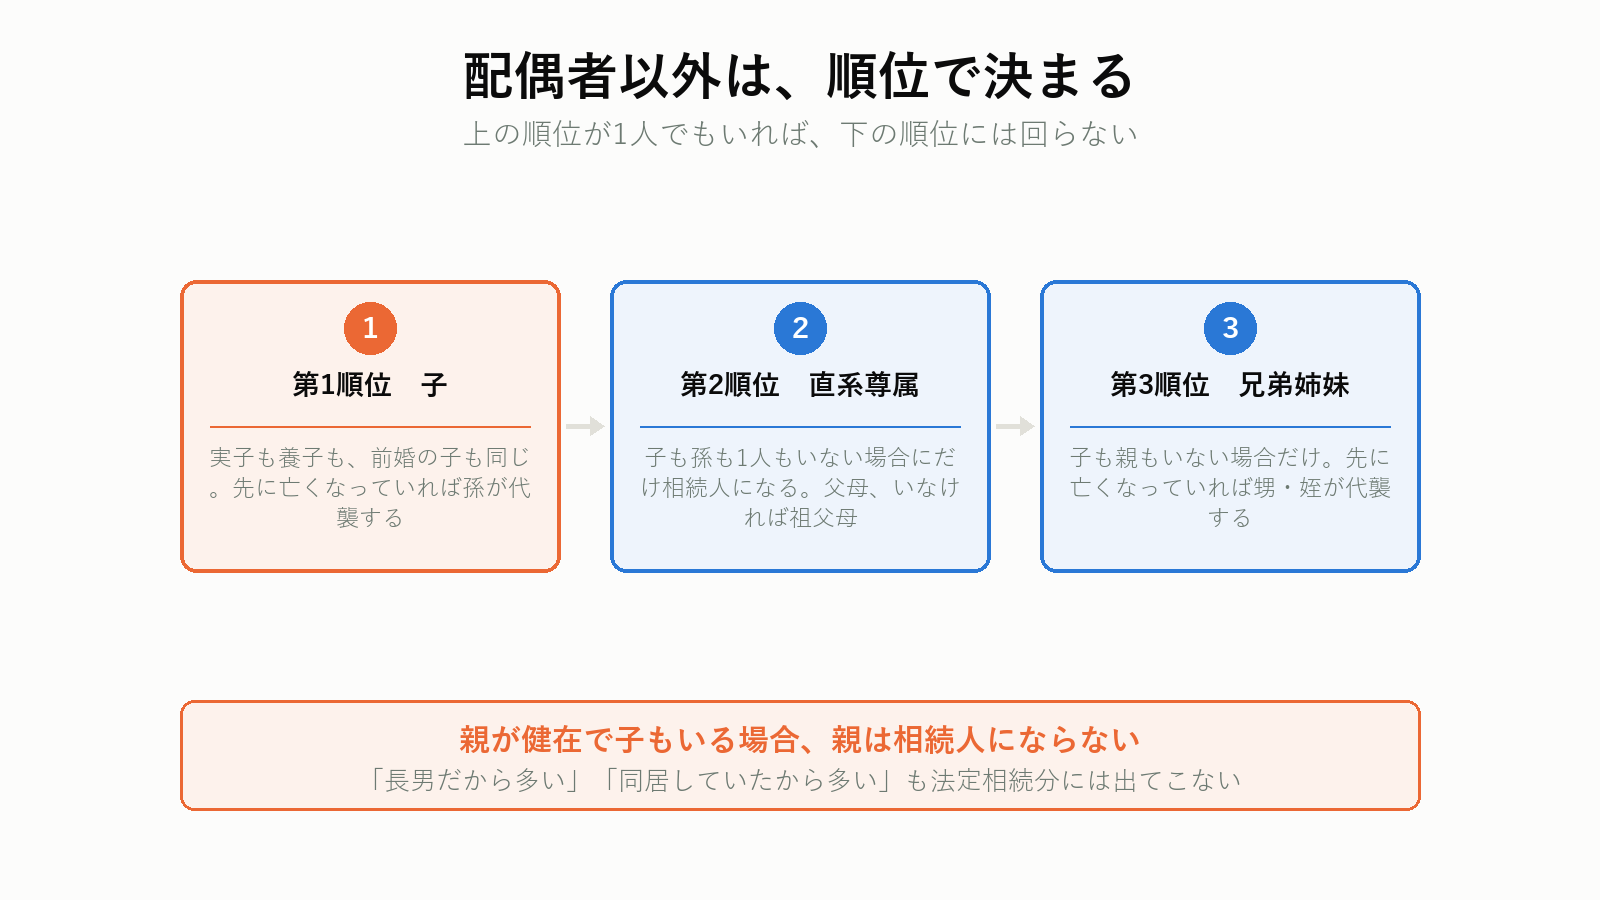
2. 配偶者以外は、順位で決まる
第1順位が子、いなければ第2順位が親、それもいなければ第3順位が兄弟姉妹。上の順位が1人でもいれば、下の順位には回りません。
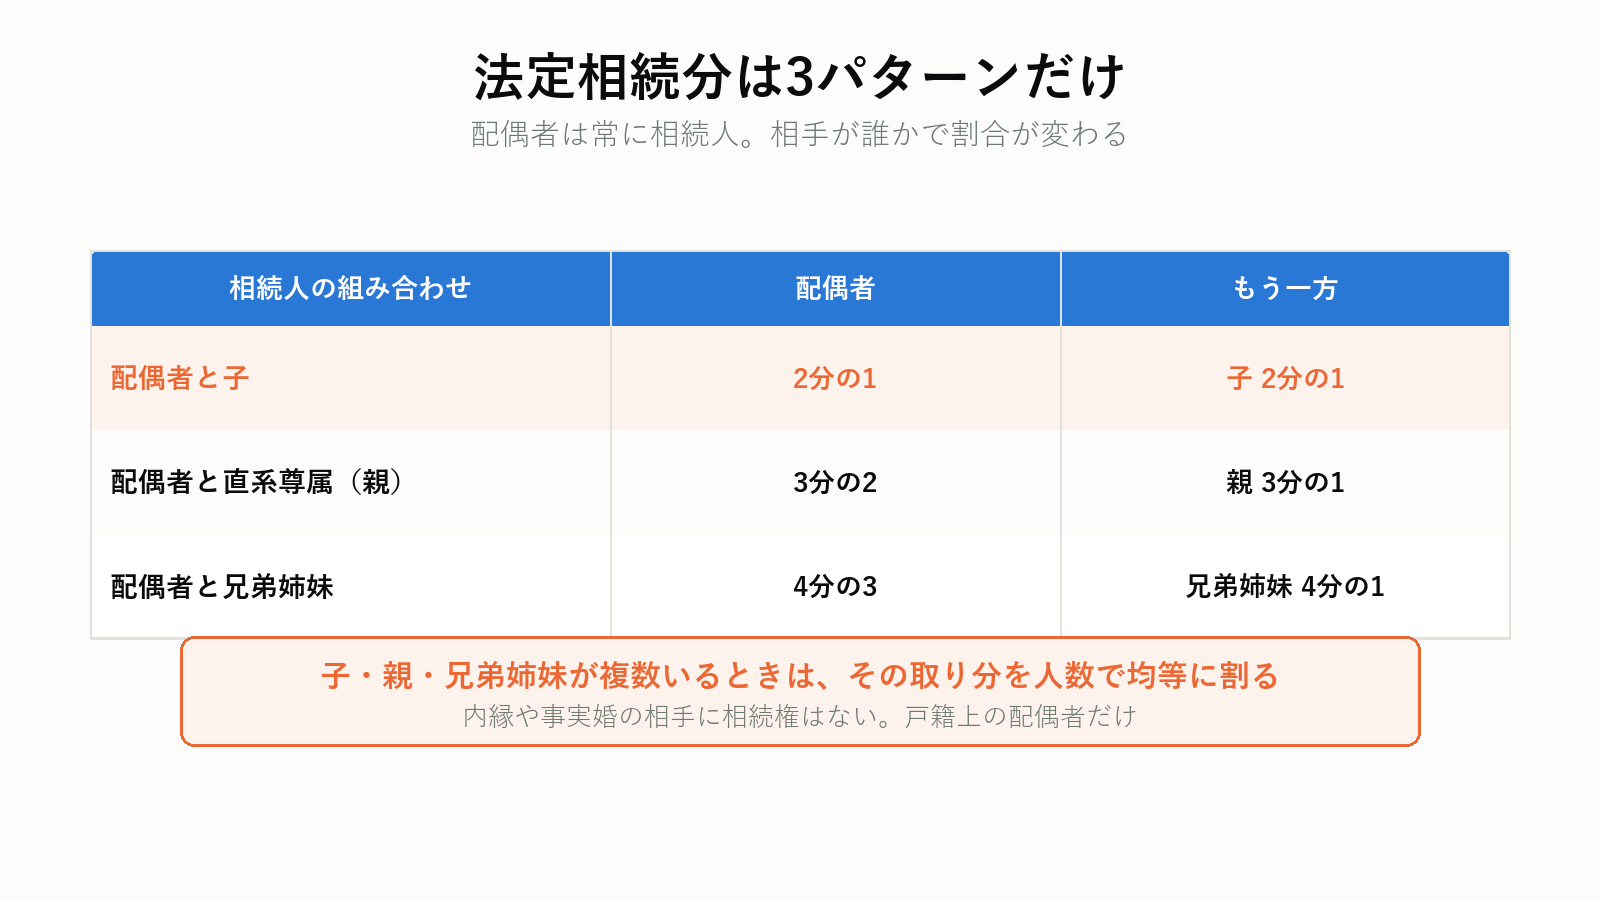
3. 割合は3パターンだけ
| 相続人の組み合わせ | 配偶者 | もう一方 |
|---|---|---|
| 配偶者と子 | 1/2 | 子 1/2 |
| 配偶者と直系尊属(親) | 2/3 | 親 1/3 |
| 配偶者と兄弟姉妹 | 3/4 | 兄弟姉妹 1/4 |
子・親・兄弟姉妹が複数いるときは、その取り分を人数で均等に割ります。
分け方によって、相続税が変わる
法定相続分は税額の計算にも使われます。誰が実家を取得するかで小規模宅地等の特例が使えるかが変わり、納税額に差が出ます。無料で相談できます。
プロモーションを含みます。
誰が相続人になるか
配偶者|常に相続人
戸籍上の配偶者は、他に誰がいても必ず相続人になります。順位という概念の外にいます。
第1順位|子
実子も養子も、結婚していてもしていなくても同じです。前妻・前夫との間の子も含みます。子が先に亡くなっていれば、その子(孫)が代わりに相続します。
第2順位|直系尊属(父母、祖父母)
子や孫が1人もいない場合にだけ相続人になります。父母がいれば父母、父母が亡くなっていれば祖父母です。
第3順位|兄弟姉妹
子も孫も、父母も祖父母もいない場合にだけ相続人になります。兄弟姉妹が先に亡くなっていれば、その子(甥・姪)が代わります。
よくある誤解
親が健在で子もいる場合、親は相続人になりません。第1順位がいる時点で、第2順位以下は蚊帳の外です。「長男だから多い」「同居していたから多い」といったことも、法定相続分には反映されません。
パターン別の割合
具体的に見ていきます。財産を4,000万円とします。
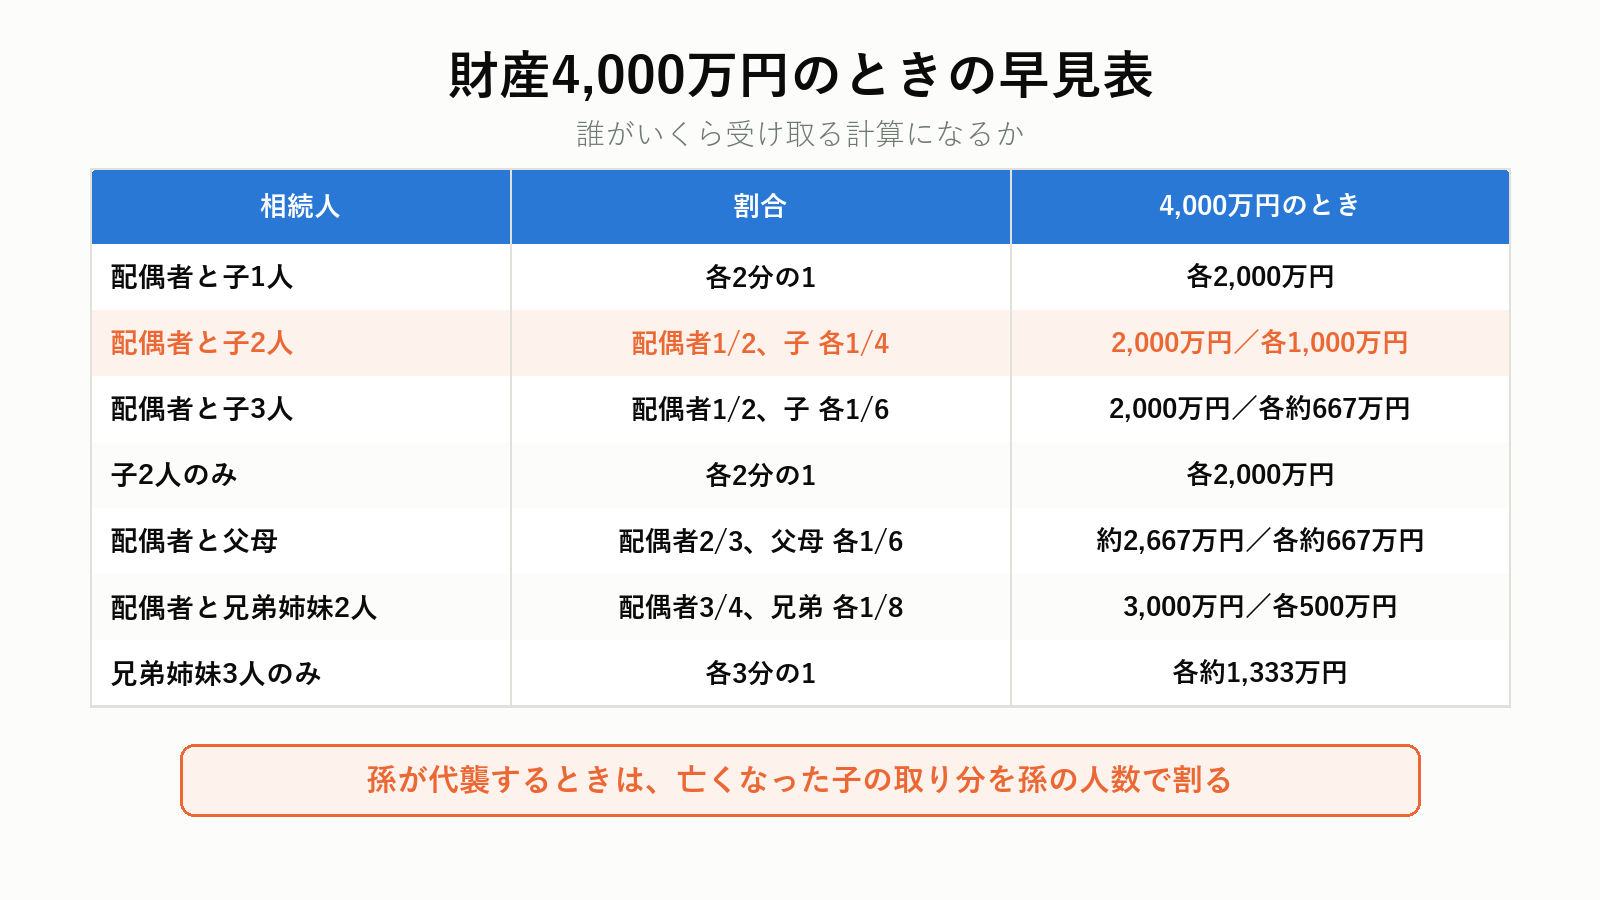
| 相続人 | 各人の割合 | 4,000万円のとき |
|---|---|---|
| 配偶者のみ | 配偶者 全部 | 4,000万円 |
| 配偶者と子1人 | 各1/2 | 各2,000万円 |
| 配偶者と子2人 | 配偶者1/2、子 各1/4 | 2,000万円/各1,000万円 |
| 配偶者と子3人 | 配偶者1/2、子 各1/6 | 2,000万円/各約667万円 |
| 子2人のみ | 各1/2 | 各2,000万円 |
| 配偶者と父母 | 配偶者2/3、父母 各1/6 | 約2,667万円/各約667万円 |
| 配偶者と母のみ | 配偶者2/3、母1/3 | 約2,667万円/約1,333万円 |
| 配偶者と兄弟姉妹2人 | 配偶者3/4、兄弟 各1/8 | 3,000万円/各500万円 |
| 兄弟姉妹3人のみ | 各1/3 | 各約1,333万円 |
配偶者がいない場合は、同順位で均等
子だけ、兄弟姉妹だけ、という場合は人数で割るだけです。
孫が代襲相続する場合
亡くなった子の取り分を、その子(孫)の人数で割ります。子2人のうち1人が先に死亡し、その子が2人いるなら、その子の取り分1/4を2人で分けて、孫はそれぞれ1/8ずつです。
みどりたくみ先生代襲相続|子と兄弟姉妹で扱いが違う
ここは知らない人が多いところです。
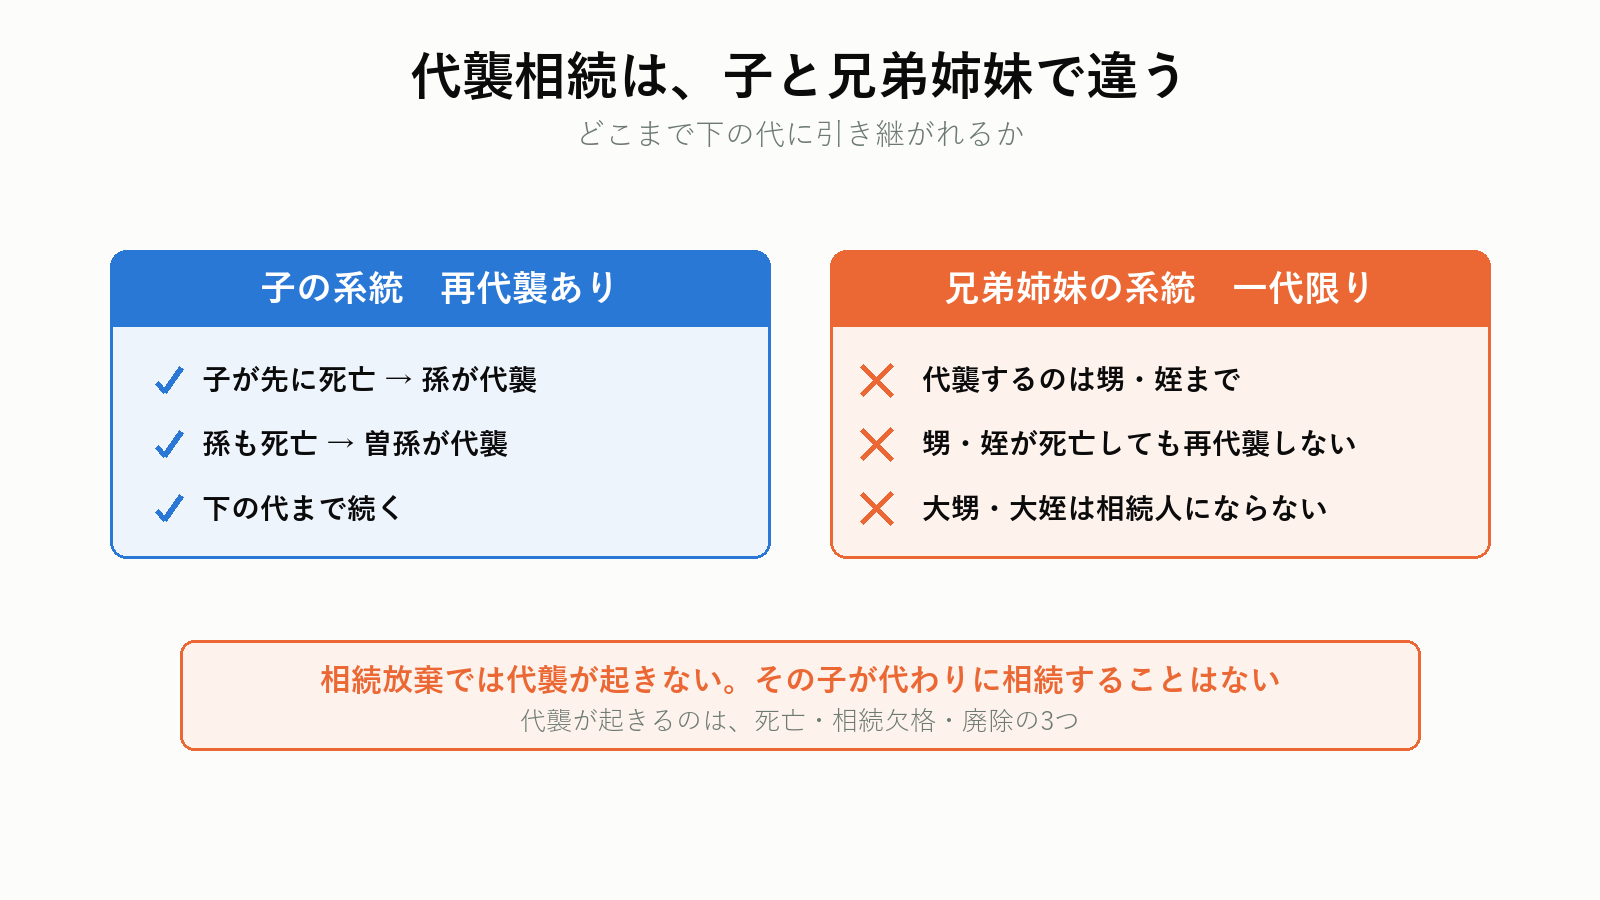
子の系統は、どこまでも下りる
子が先に亡くなっていれば孫、孫も亡くなっていれば曽孫、と下の代へ続きます。これを再代襲といいます。
兄弟姉妹の系統は、甥・姪で止まる
兄弟姉妹が先に亡くなっていれば甥・姪が代襲しますが、甥・姪も亡くなっている場合、その子(大甥・大姪)は相続人になりません。 一代限りです。
代襲が起きる原因
- 相続開始より前に死亡している
- 相続欠格に該当した
- 廃除された
相続放棄では代襲が起きない
ここが重要です。相続放棄をした人は「初めから相続人でなかったもの」とされるので、その子が代わりに相続することはありません。 死亡と放棄では結果が違います。
半血の兄弟姉妹は2分の1
父母の一方だけが同じ兄弟姉妹(異父きょうだい・異母きょうだい)の相続分は、父母の双方が同じ兄弟姉妹の2分の1です(民法900条4号ただし書)。
具体例
被相続人に配偶者がなく、相続人が全血の兄1人と半血の弟1人の場合。
- 兄:2/3
- 半血の弟:1/3
財産3,000万円なら、兄が2,000万円、半血の弟が1,000万円です。
子には、この区別がない
婚外子(非嫡出子)の相続分は、平成25年の民法改正で嫡出子と同じになりました。半血の2分の1ルールが残っているのは兄弟姉妹だけです。
兄弟姉妹が相続人になると、戸籍集めが重い
被相続人の出生から死亡までの戸籍に加え、父母それぞれの出生から死亡までの戸籍が必要になります。前婚の子が判明することもあり、ここで相続人が増えるケースがあります。戸籍の集め方は相続手続きの必要書類と集め方にまとめました。
相続放棄をすると、順位が移る
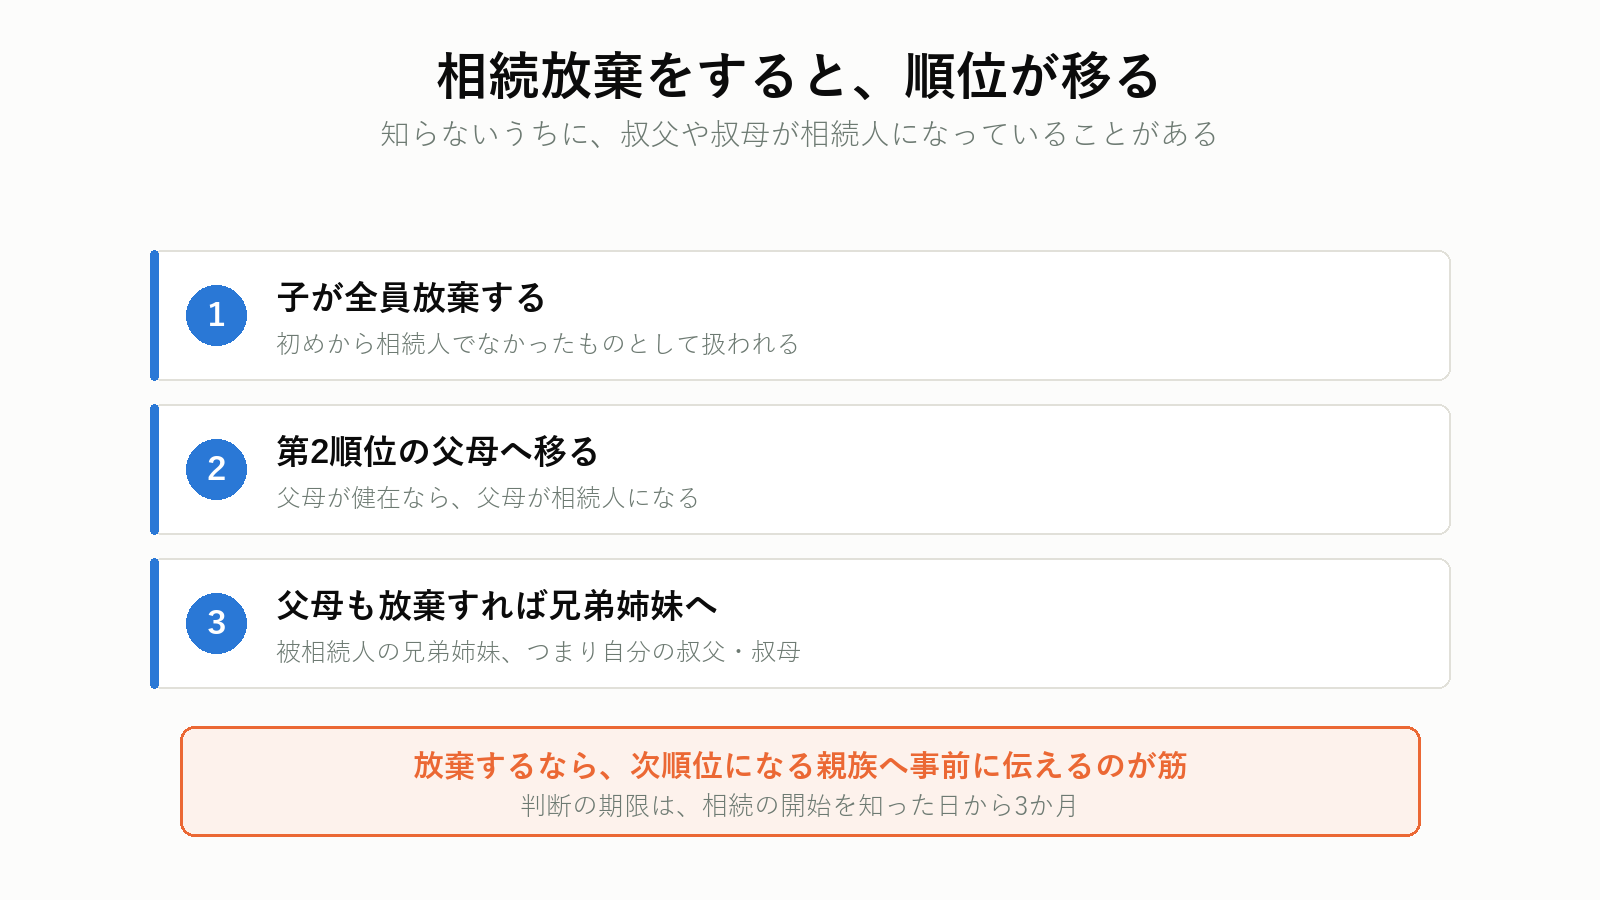
相続放棄の効果は「初めから相続人でなかったもの」として扱われることです。順位の移動が起きます。
子が全員放棄したら
第2順位の父母へ移ります。父母も放棄すれば、第3順位の兄弟姉妹へ。
実家に価値がなく、負債があるから放棄した、というケースで、知らないうちに叔父・叔母が相続人になっていることがあります。 放棄するなら、次順位になる親族へ事前に伝えるのが筋です。
相続税の計算では、扱いが逆になる
紛らわしいので並べます。
| 場面 | 相続放棄した人の扱い |
|---|---|
| 民法(誰が相続人か) | 初めから相続人でなかったものとする |
| 相続税の基礎控除の計算 | 放棄がなかったものとして人数に数える |
基礎控除の計算では放棄した人も頭数に入るので、3,000万円+600万円×人数の金額は変わりません。詳しくは相続税はいくらからかかるかで整理しています。
判断は3か月以内
相続の開始を知った日から3か月です。実家を相続するかどうかの判断は相続放棄で実家を手放すにまとめました。
相続人を確定させる手順
割合を当てはめる前に、相続人が誰かを確定させる必要があります。思い込みで進めると、後からやり直しになります。
1. 被相続人の出生から死亡までの戸籍を集める
「知らない子がいた」が判明するのは、ほぼこの段階です。前婚の子、認知した子。本人が家族に話していないことがあります。
2. 相続人になる人の現在の戸籍を取る
生存を確認します。すでに亡くなっていれば、代襲するかどうかを判断します。
3. 法定相続情報一覧図を作る
法務局に戸籍一式を出すと、法定相続情報一覧図の写しを無料で必要な枚数もらえます。金融機関や法務局での手続きで、戸籍の束の代わりに使えます。
4. 広域交付を使う
令和6年3月1日から、本籍地以外の市区町村の窓口でも、全国の戸籍をまとめて請求できるようになりました。ただし直系のみで、兄弟姉妹の戸籍は請求できません。 郵送・代理人による請求も対象外です。
兄弟姉妹が相続人になるケースでは、父母それぞれの出生から死亡までの戸籍も要るため、広域交付が使えず郵送で集めることになります。
みどりたくみ先生法定相続分は「目安」でしかない
ここが実務でいちばん大事な点です。
遺産分割協議で自由に決められる
相続人全員が合意すれば、法定相続分と違う分け方をして構いません。1人が全部取得しても、誰も取得しなくても有効です。
法定相続分が効いてくる3つの場面
- 協議がまとまらず、調停や審判になったとき — 家庭裁判所は法定相続分を基準に判断します
- 相続税の総額を計算するとき — 実際の分け方に関係なく、いったん法定相続分で按分して税額を出します
- 遺留分を計算するとき — 遺留分は法定相続分を基礎に算定されます
遺言があれば、そちらが優先する
遺言で「長男に全部」と指定されていれば、法定相続分より遺言が優先します。ただし遺留分は消せません。遺言の書き方は遺言書の書き方と費用にまとめています。
遺留分との違い
混同されやすいので整理します。
| 項目 | 法定相続分 | 遺留分 |
|---|---|---|
| 性質 | 話し合いの目安 | 最低限保障された取り分 |
| 兄弟姉妹 | あり(1/4) | なし |
| 遺言で変えられるか | 変えられる | 変えられない |
| 割合 | 上記の表のとおり | 原則、法定相続分の1/2 |
遺留分の割合
- 相続人が直系尊属のみ:遺産全体の1/3
- それ以外:遺産全体の1/2
これを法定相続分で按分したものが、各人の遺留分です。配偶者と子2人なら、子1人あたりの遺留分は1/2 × 1/4 = 1/8になります。
兄弟姉妹に遺留分はない
子も親もいない人が「全財産を配偶者に」と遺言すれば、兄弟姉妹は1円も請求できません。子がいない夫婦にとって、遺言を書く意味がもっとも大きいのはこの点です。
請求は金銭で
平成30年の改正で、遺留分侵害額請求は金銭債権になりました。不動産が共有になることはありませんが、請求された側は現金を用意する必要があります。
みどりたくみ先生実家が1つしかない家庭では
法定相続分どおりに分けようとすると、たいてい行き詰まります。
割合と現物は一致しない
財産が実家2,400万円と預貯金600万円、相続人が子2人なら、法定相続分は各1,500万円。ところが実家は切り分けられません。
取りうる4つの分け方
- 換価分割:売って現金を分ける
- 代償分割:1人が実家を取得し、他方に現金を払う
- 現物分割:土地を分筆して分ける
- 共有分割:持分で共有する
みどりたくみ先生共有はおすすめしません
売るにも貸すにも全員の同意が要り、次の相続で共有者が増えていきます。詳しい比較は実家を兄弟でどう分けるかにまとめました。
まず、いくらの財産なのかを確定させる
割合の話は、金額が決まらないと進みません。実家の評価額が分からないまま「半分ずつ」と言い合っても、合意には至らないからです。
みどりたくみ先生分け方を決める前に、実家の価値を確かめる
法定相続分で分けるにも、代償金を計算するにも、実家がいくらなのかが出発点です。査定は無料で、売ると決めていなくても取れます。
プロモーションを含みます。
よくある質問
Q. 内縁の妻に相続権はありますか
ありません。戸籍上の配偶者だけが相続人です。財産を残すには遺言が必要です。
Q. 長男だから多くもらえますか
法定相続分には長男・次男の区別はありません。ただし生前に介護をしていた、家業を手伝っていたといった事情は寄与分として、逆に住宅資金の援助を受けていた場合は特別受益として、協議や調停で考慮されることがあります。
Q. 離婚した元配偶者は相続人ですか
いいえ。離婚した時点で相続権はなくなります。ただし元配偶者との間の子は、変わらず第1順位の相続人です。
Q. 養子に相続権はありますか
実子と同じです。普通養子の場合、実の親との関係も続くので、実親と養親の両方の相続人になります。ただし相続税の基礎控除の計算では、養子の数に上限があります(実子がいれば1人、いなければ2人まで)。
Q. 胎児はどうなりますか
相続についてはすでに生まれたものとみなされます。ただし死産だった場合は適用されません。
Q. 相続人が誰もいない場合は
相続財産清算人が選任され、債務の清算や特別縁故者への分与を経て、残りは国庫に帰属します。
まとめ
- 配偶者は常に相続人。それ以外は第1順位(子)→第2順位(親)→第3順位(兄弟姉妹)の順
- 割合は3パターン。配偶者と子は1/2ずつ、配偶者と親は2/3と1/3、配偶者と兄弟姉妹は3/4と1/4
- 同順位が複数なら均等に割る
- 代襲相続は、子の系統は再代襲あり、兄弟姉妹は甥・姪の一代限り
- 相続放棄では代襲が起きず、順位が次に移る
- 半血の兄弟姉妹は全血の2分の1
- 法定相続分は目安。全員が合意すれば自由に決められる
- 兄弟姉妹に遺留分はない
法定相続分を知ったうえで、実際の分け方を決めることになります。そのときに必要なのは割合ではなく、実家がいくらなのかという金額です。
数字が1つ出れば、代償金も計算できますし、売って分けるかどうかも判断できます。
割合を金額に落とすために
実家の評価額が分からないままでは、法定相続分の話し合いは進みません。複数社の査定を無料で比べられます。売ると決めていなくても取れます。
プロモーションを含みます。