※本記事にはプロモーション(アフィリエイトリンク)が含まれます。
相続の手続きを進めていて、法務局で「この建物の登記記録はありません」と言われる。土地の謄本は出てくるのに、その上に建っている実家の謄本だけが出てこない。
昭和40年代から50年代に建てられた家では、珍しいことではありません。当時は建築資金を借りずに建てた家も多く、登記をしなくても誰も困らなかったからです。
ただ、相続の場面では困ります。登記記録がない建物は、相続登記そのものができません。 名義を書き換える対象が存在しないからです。
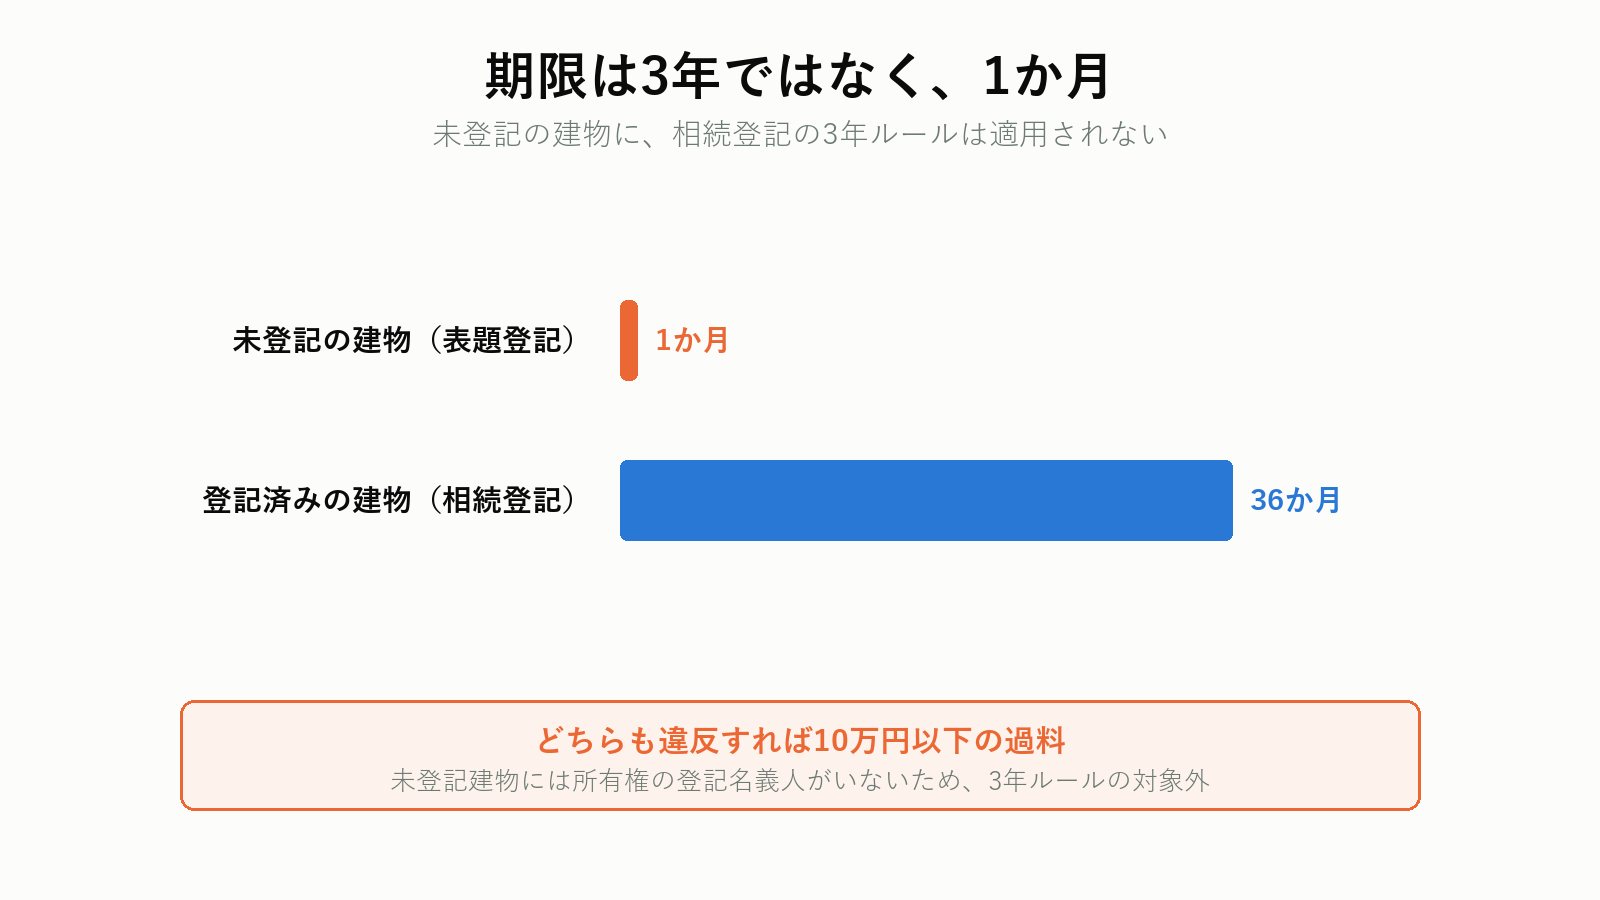
そして意外に知られていないのが、期限です。相続登記の義務化でよく言われる「3年以内」は、この建物には適用されません。
 みどり
 たくみ先生
- 結論|先に3つ
- 「未登記」には、2つの意味がある
- なぜ、登記されないまま残ってきたのか
- 実家が未登記かどうかを、その日のうちに確かめる
- 期限は3年ではなく、1か月
- 固定資産税は、登記とは別に課税されている
- 住宅用地特例は「現況」で決まる。登記の有無ではない
- 未登記のままにすると、実際に困るのはこの5つ
- 必要なのは2つの登記
- 費用の全体像
- いちばん時間がかかるのは、所有権を証明する書類
- 自分でやれるか
- 売るときに何が起きるか
- 貸すとき・担保に入れるとき
- 解体するだけなら、登記は要らない
- 増築部分だけが未登記、というケース
- 相続登記の義務化との関係を整理する
- 未登記の実家を相続したときの手順
- ケース別|3つの判断を数字で比べる
- よくある質問
- まとめ
結論|先に3つ
1. 期限は3年ではなく1か月
不動産登記法47条は、建物の所有権を取得した日から1か月以内に表題登記を申請することを義務づけています。違反すると同法164条で10万円以下の過料です。令和6年4月からの相続登記の3年ルールとは別の条文で、こちらのほうが短いです。
2. 登記は2段階で、費用はおよそ17万円
まず土地家屋調査士が建物の物理的な情報を登記する「表題登記」、次に司法書士が名義を登記する「所有権保存登記」。評価額320万円の木造2階建てで、合計17万円前後になります。
3. 固定資産税は、すでに払っている
未登記でも市町村は課税しています。「課税されているから登記されている」は誤りです。逆に、市町村が家屋を把握していなかった場合は、発覚したときに最大5年分をさかのぼって課税されます。
登記を入れる前に、いくらで売れるかを知っておく
登記に17万円かけて売るのか、そのまま引き取ってもらうのか。判断するには売却価格の目安が要ります。査定は無料で、売ると決めていなくても取れます。
プロモーションを含みます。
「未登記」には、2つの意味がある
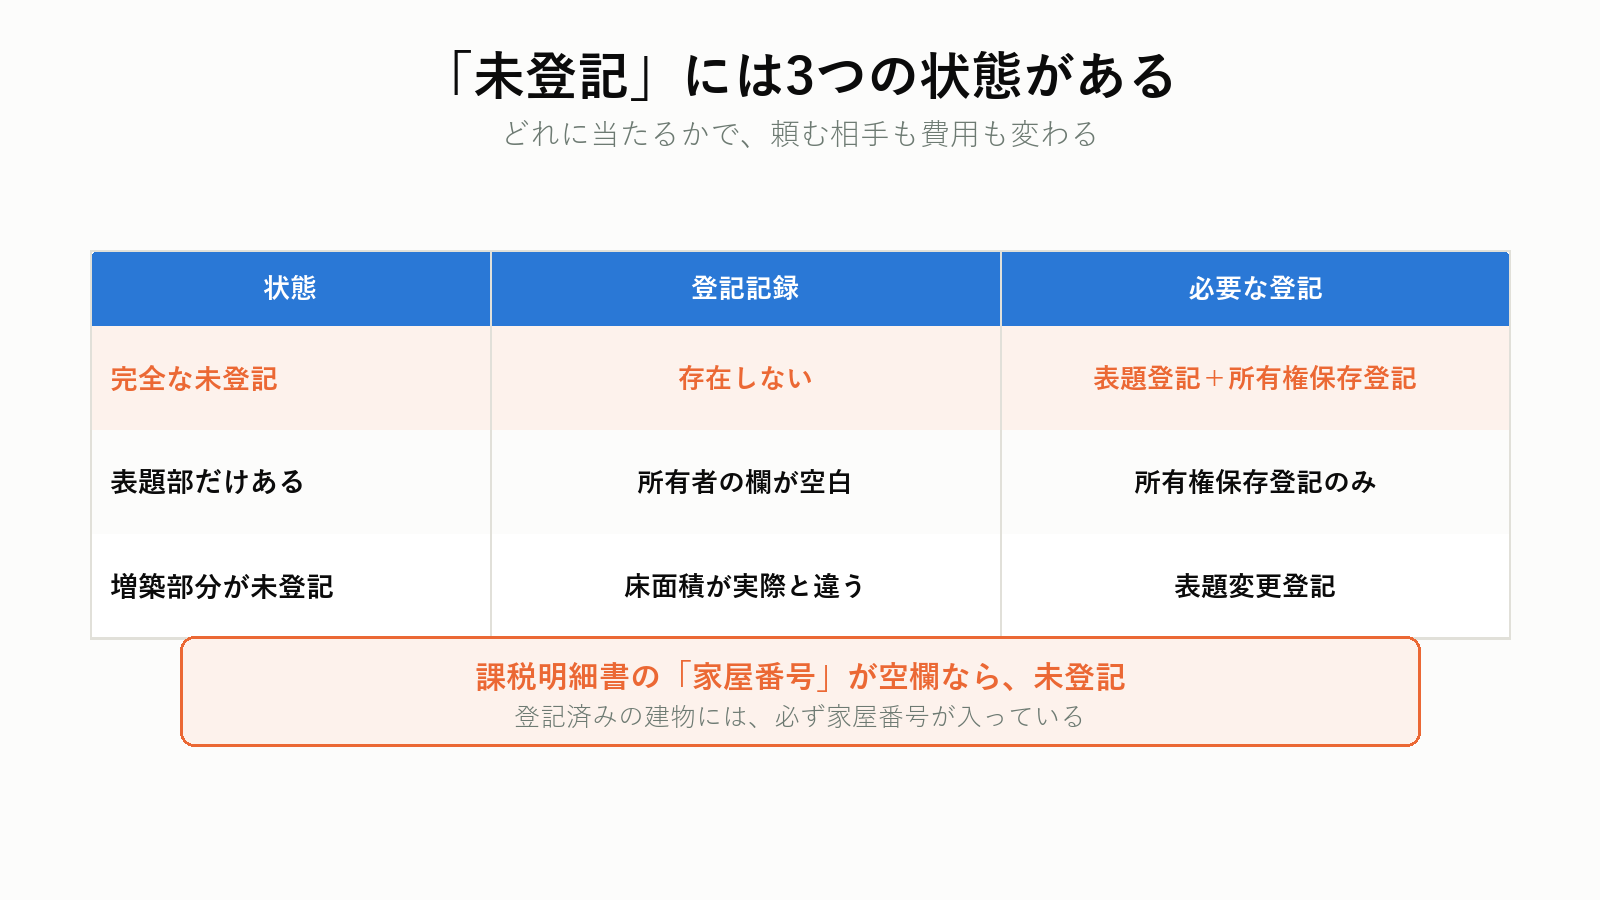
法務局で「登記がない」と言われたとき、実際には状態が3つに分かれます。ここを取り違えると、頼む相手も費用も変わります。
完全な未登記
登記記録そのものが存在しません。謄本を請求しても「該当なし」になります。表題登記と所有権保存登記の両方が必要です。いちばん多いパターンです。
表題部だけあって、権利部がない
建物の所在・種類・構造・床面積は登記されているのに、所有者の欄(権利部甲区)が空白の状態です。表題部所有者として氏名は載っていますが、それは所有権の登記ではありません。この場合は所有権保存登記だけで済みます。
母屋は登記済みで、増築部分だけが未登記
平成に入ってから増築した部分や、あとから建てた車庫・物置が登記されていないケースです。この場合は表題変更登記(増築)または附属建物の表題登記になります。
どれに当たるかは、法務局で建物の登記事項証明書を請求すれば分かります。あわせて固定資産税の課税明細書で「家屋番号」の欄を見てください。 空欄や「未登記」となっていれば、登記がない建物です。登記済みなら必ず家屋番号が入っています。
なぜ、登記されないまま残ってきたのか
自分の親が手を抜いたわけではありません。時代の事情があります。
借入をせずに建てたから
住宅ローンを使えば、金融機関が抵当権を設定するために登記を必ず入れます。逆に言えば、自己資金や親族からの援助だけで建てた家には、登記を入れる強制力が働きませんでした。農村部や自営業の家に未登記が多いのは、このためです。
登記しなくても、誰も困らなかったから
固定資産税は市町村が自前で調査して課税してくれます。そこに住み続けるだけなら、登記がなくても生活に支障はありません。売る予定も、担保に入れる予定もなければ、費用をかけて登記する理由がなかったわけです。
建て増しを繰り返したから
昭和の家は、子どもが増えるたびに部屋を足していきました。増築のたびに表題変更登記を入れていた家庭は多くありません。母屋は登記済みなのに床面積が実際と合わない、という状態がここで生まれます。
そして、建てた本人が亡くなった
問題が表面化するのは相続のときです。建築の経緯を知っている人がいなくなり、所有権を証明する書類も散逸している。未登記建物の登記が難しくなるのは、時間が経つほど「証明する材料」が減っていくからです。
親がまだ元気なら、建築当時の書類がどこにあるかだけ聞いておいてください。 書類さえ残っていれば、登記そのものは事務作業で済みます。
実家が未登記かどうかを、その日のうちに確かめる
手元にある書類だけで、かなりのところまで分かります。
1. 固定資産税の課税明細書を見る
毎年4月から5月に市町村から届く納税通知書に付いている明細です。家屋の行に家屋番号が記載されていれば登記済み、空欄または「未登記」とあれば未登記です。自治体によっては「未登記家屋」と明記しています。
2. 名寄帳を取る
課税明細が見つからないときは、市町村の資産税課で名寄帳(固定資産課税台帳)を取ります。相続人であれば、被相続人の除籍謄本と自分の戸籍で請求できます。その人が所有していた不動産が一覧になるので、把握漏れを防げます。
3. 法務局で建物の登記事項証明書を請求する
土地の地番が分かれば、その土地上の建物を検索してもらえます。最寄りの法務局で構いません。1通600円です。
4. 権利証や建築確認済証を探す
登記済権利証(登記識別情報)があれば、少なくとも所有権保存登記までは済んでいます。建築確認済証は登記とは別の書類ですが、あとで表題登記に使うので、この段階で探しておくと手戻りがありません。
みどりたくみ先生期限は3年ではなく、1か月
ここが、この記事でいちばんお伝えしたい点です。
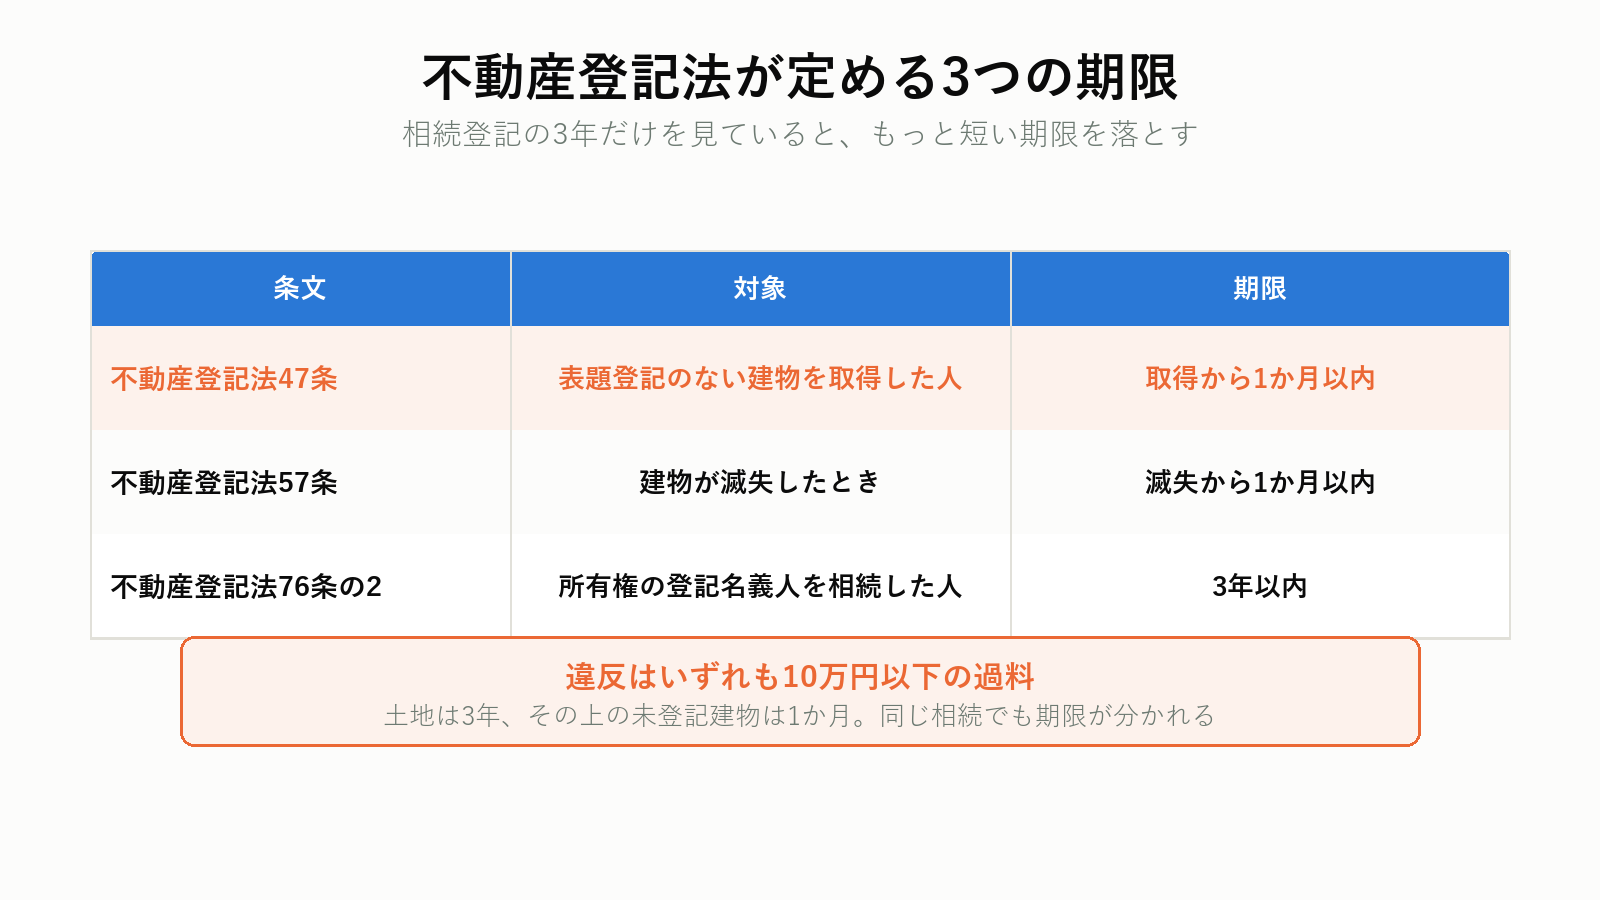
相続登記の3年ルールは、未登記建物には適用されない
令和6年4月1日から始まった相続登記の申請義務は、不動産登記法76条の2に定めがあります。義務を負うのは「所有権の登記名義人」を相続した人です。
未登記建物には、所有権の登記名義人が存在しません。したがって、この3年ルールの対象外です。
代わりにかかるのが、47条の1か月
不動産登記法47条1項は、建物の所有権を取得した者に対し、取得の日から1か月以内の表題登記を義務づけています。新築した人だけでなく、未登記建物を相続で取得した相続人にも同じ義務が及びます。
そして164条は、この義務に違反した者を10万円以下の過料に処すると定めています。
| 条文 | 対象 | 期限 | 違反したとき |
|---|---|---|---|
| 不動産登記法47条 | 表題登記のない建物を取得した人 | 取得から1か月以内 | 10万円以下の過料 |
| 不動産登記法57条 | 建物が滅失したとき | 滅失から1か月以内 | 10万円以下の過料 |
| 不動産登記法76条の2 | 所有権の登記名義人を相続した人 | 相続を知った日から3年以内 | 10万円以下の過料 |
実際に過料が科されているか
正直に書きます。表題登記の懈怠を理由とする過料の事例は、ほとんど表に出ていません。だから放置してよい、という話ではありませんが、「1か月を過ぎたからすぐ10万円」ではないのも事実です。
問題は過料よりも、次に説明する実害のほうです。
固定資産税は、登記とは別に課税されている
「登記していないから税金を払っていない」と思っている方がいますが、たいていは払っています。
家屋補充課税台帳という仕組み
市町村は、登記されている家屋については法務局からの通知で課税します。登記されていない家屋については、自前の調査で把握し、家屋補充課税台帳に記載して課税します。航空写真や建築確認の情報、現地調査で見つけます。
だから、未登記でも課税明細に家屋が載っているわけです。
把握されていなかった場合は、さかのぼって課税される
問題は、市町村が把握できていなかった場合です。相続で登記を入れると、法務局から市町村へ通知が行き、そこで初めて家屋の存在が分かることがあります。
このとき、地方税法17条の5により、法定納期限の翌日から5年分までさかのぼって賦課決定ができます。 偽りその他不正の行為があった場合は7年です。
年間の家屋分の固定資産税が4万5,000円だったとすると、5年分で22万5,000円。登記費用とは別に、この請求が来る可能性があります。
みどりたくみ先生住宅用地特例は「現況」で決まる。登記の有無ではない
ここは誤解が広まっているので、正確に整理します。
特例そのものは、登記と無関係
土地の固定資産税には住宅用地特例があり、200㎡以下の部分(小規模住宅用地)は課税標準が6分の1、都市計画税は3分の1になります。
この特例は、その土地に人が住むための家屋が現に建っているかという現況で判定されます。建物が登記されているかどうかは要件ではありません。
つまり、市町村が家屋補充課税台帳で家屋を把握していれば、未登記でも特例は適用されています。
危ないのは、家屋を把握されていない場合
市町村が家屋の存在自体を知らなければ、その土地は「更地」として扱われる可能性があります。そうなると特例が外れます。
土地の固定資産税評価額を800万円、面積180㎡で計算すると次のようになります。
| 項目 | 特例あり | 特例なし | 差 |
|---|---|---|---|
| 固定資産税(1.4%) | 1万8,700円 | 11万2,000円 | 9万3,300円 |
| 都市計画税(0.3%) | 8,000円 | 2万4,000円 | 1万6,000円 |
| 合計(年) | 2万6,700円 | 13万6,000円 | 10万9,300円 |
年間で11万円近い差です。ただし繰り返しますが、これは「家屋が把握されていない」場合の話で、課税明細に家屋が載っているなら特例は効いています。
自分がどちらか確かめる方法
課税明細書の土地の行を見てください。「小規模住宅用地」「住宅用地」といった区分と、課税標準額が評価額の6分の1前後になっていれば、特例は効いています。
未登記のままにすると、実際に困るのはこの5つ
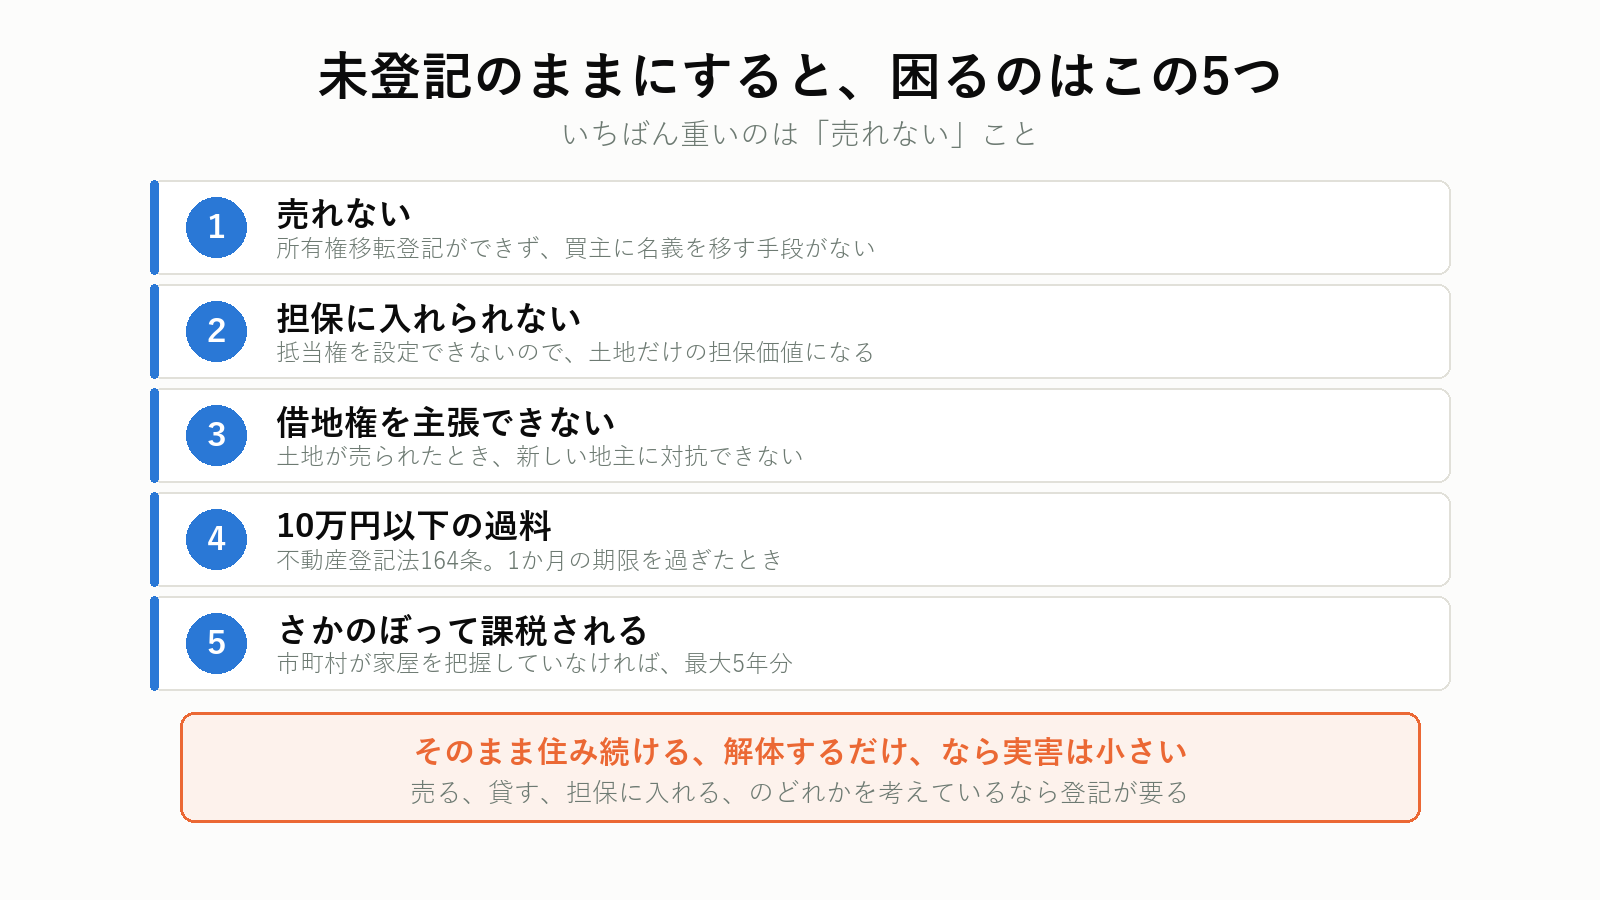
1. 売れない
これがいちばん重い問題です。所有権の登記がない建物は、所有権移転登記ができません。買主に名義を移す手段がないということです。
買主が住宅ローンを使う場合は、建物に抵当権を設定する必要があるので、未登記のままでは100%不可能です。
2. 担保に入れられない
リフォーム資金を借りる、事業資金を借りる、といった場面で建物を担保に出せません。土地だけの担保価値になります。
3. 借地なら、借地権を主張できない
土地が他人の名義で、建物だけが自分のものというケース。借地借家法10条は、借地上の建物を登記していれば借地権を第三者に対抗できると定めています。裏を返すと、建物が未登記だと、土地が売られたときに新しい地主に借地権を主張できません。 立ち退きを求められるおそれがあります。
4. 過料
前述のとおり10万円以下です。
5. さかのぼっての課税
こちらも前述のとおり、最大5年分です。
逆に、困らない場面もある
正直に書くと、「そのまま住み続ける」「誰にも売らない」「解体するだけ」であれば、実害はほとんどありません。次の世代に先送りすることにはなりますが。
必要なのは2つの登記
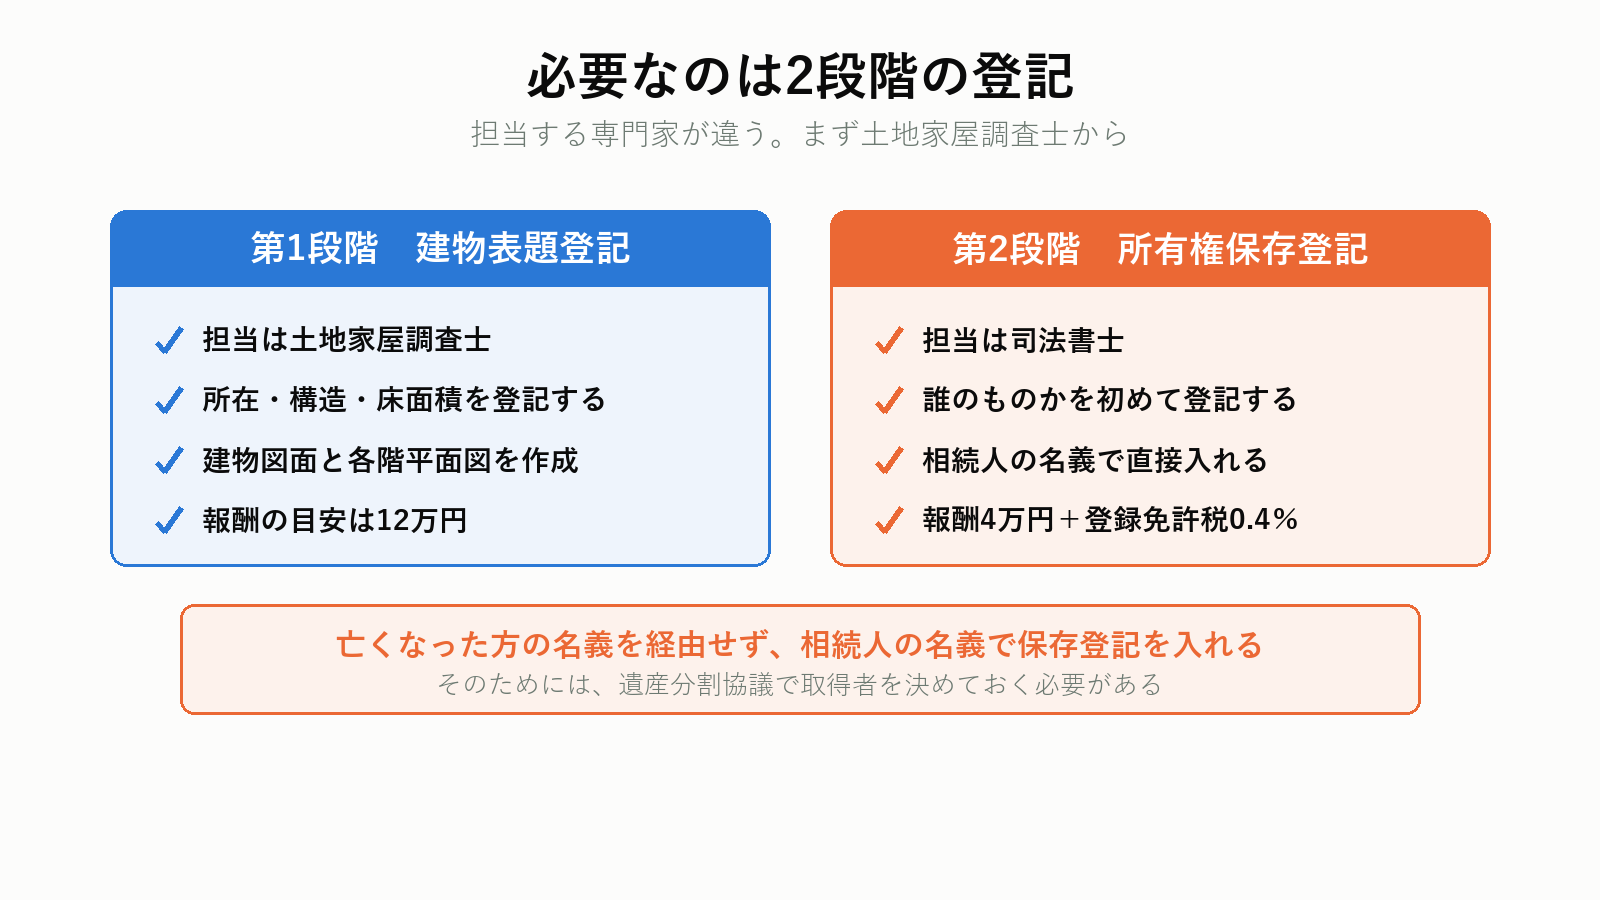
第1段階:建物表題登記
建物の物理的な情報を、登記記録として新たに作る手続きです。所在、家屋番号、種類、構造、床面積、建築年月日を登記します。
担当するのは土地家屋調査士です。司法書士ではありません。ここを間違えて司法書士事務所に電話する方が多いのですが、司法書士は表題登記を扱えません(提携している調査士を紹介してもらえることはあります)。
現地で建物を測量し、建物図面と各階平面図を作成します。
第2段階:所有権保存登記
表題登記でできた登記記録に、「この建物は誰のものか」を初めて記入する手続きです。
担当するのは司法書士です。遺産分割協議で建物を取得することになった相続人の名義で入れます。
なぜ「相続登記」ではないのか
登記記録が新しくできたばかりなので、移転させる前の名義がありません。そのため「相続による所有権移転登記」ではなく、最初から相続人名義で「所有権保存登記」を入れます。
みどりたくみ先生費用の全体像
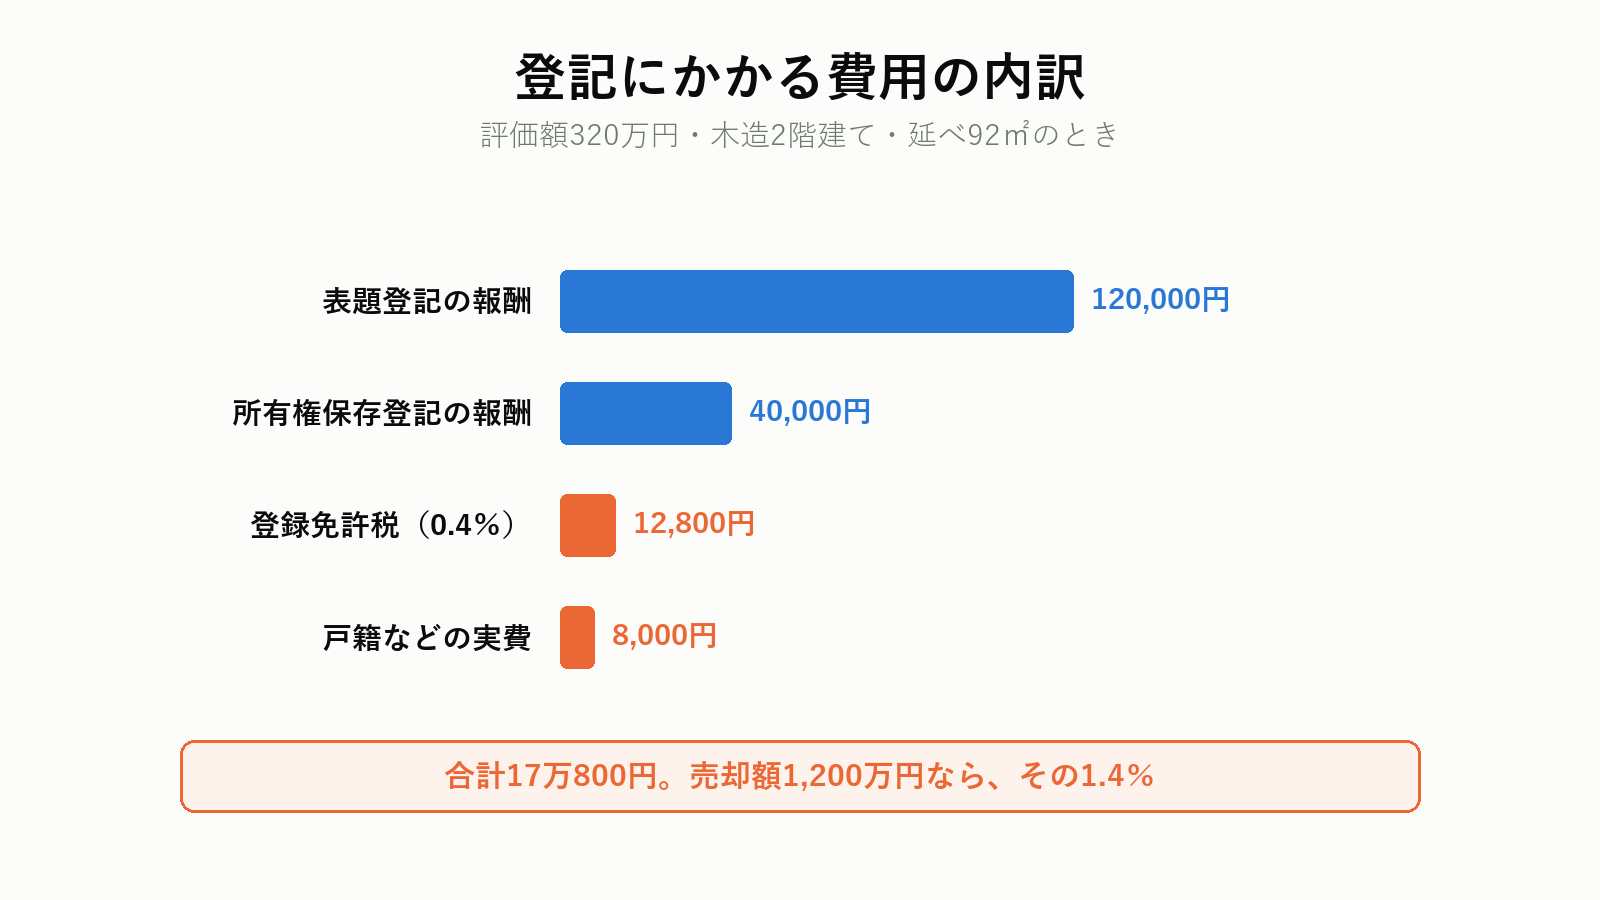
評価額320万円、木造2階建て、延べ92㎡の実家を例にします。
| 項目 | 金額 | 誰に払うか |
|---|---|---|
| 建物表題登記の報酬 | 12万円 | 土地家屋調査士 |
| 所有権保存登記の登録免許税 | 1万2,800円 | 国(収入印紙) |
| 所有権保存登記の報酬 | 4万円 | 司法書士 |
| 戸籍・住民票・評価証明書などの実費 | 8,000円 | 市町村・法務局 |
| 合計 | 17万800円 |
表題登記の報酬の根拠
日本土地家屋調査士会連合会が令和4年度に全国3,487件の回答を集めた調査では、木造2階建て・延べ148.22㎡の新築建物の表題登記の平均報酬は85,174円(税抜)、中央値82,500円でした。
ただしこの調査の条件は新築で、建築確認済証と工事完了引渡証明書が揃っている前提です。昭和40年代の未登記建物はこれらの書類がないことが多く、代わりの所有権証明書を集める手間がかかるため、実務では10万〜15万円を見ておくのが現実的です。
登録免許税の計算
所有権保存登記の税率は不動産の価額の1,000分の4(0.4%)です。課税標準は固定資産課税台帳の価格なので、320万円 × 0.4% = 1万2,800円。
なお、新築住宅に適用される軽減税率(1,000分の1.5)は、相続した古家には使えません。
建物が大きい、複雑だと上がる
延べ面積が大きい、附属建物が複数ある、増築が繰り返されている、といった場合は表題登記の報酬が上がります。附属建物1個につき2万〜3万円の加算が一般的です。
費用をかける価値があるか、査定額で判断する
17万円かけて登記し、売って手取りがいくら残るのか。逆に、そのまま引き取ってもらったほうが早いのか。売却価格の目安がないと比べられません。
プロモーションを含みます。
いちばん時間がかかるのは、所有権を証明する書類
表題登記では、「この建物は確かに被相続人のものだった」ことを示す書類が要ります。新築なら建築確認済証と工事完了引渡証明書で足りますが、50年前の建物ではそうはいきません。
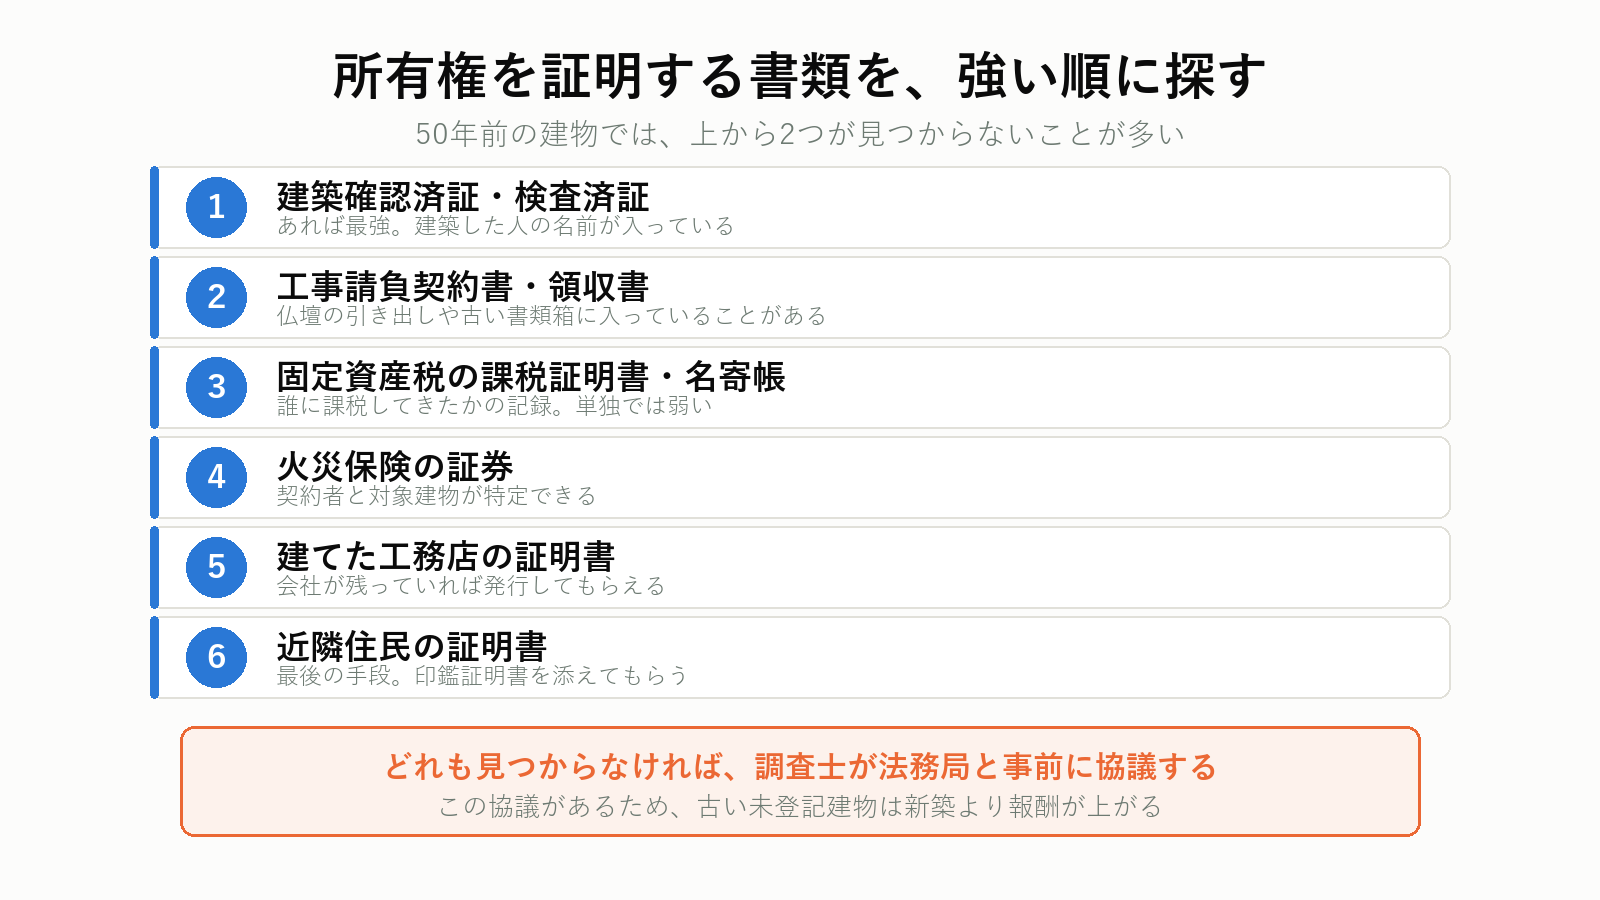
証明力の強い順に探す
- 建築確認済証・検査済証 — あれば最強です。建築した人の名前が入っています
- 工事請負契約書・領収書 — 工務店との契約書。仏壇の引き出しや古い書類箱に入っていることがあります
- 固定資産税の課税証明書・名寄帳 — 市町村が誰に課税してきたかの記録。単独では弱いですが、他と組み合わせて使います
- 火災保険の証券 — 契約者と対象建物が特定できます
- 建物を建てた工務店の証明書 — 会社が残っていれば発行してもらえることがあります
- 近隣住民の証明書(印鑑証明書付き) — 最後の手段。「この建物は亡くなった父が昭和45年に建てたことに相違ありません」という内容の書面に、当時を知る近隣の方から実印を押してもらいます
どれも見つからないとき
土地家屋調査士に相談してください。管轄法務局と事前に協議して、どの書類の組み合わせなら受理されるかを詰めます。この事前協議があるため、古い未登記建物の表題登記は新築より報酬が上がります。
相続関係の書類も並行して集める
保存登記には、被相続人の出生から死亡までの戸籍、相続人全員の戸籍と住民票、遺産分割協議書(相続人全員の実印と印鑑証明書)が必要です。戸籍の集め方は相続手続きの必要書類と集め方で整理しています。
みどりたくみ先生自分でやれるか
保存登記は、やれなくはない
所有権保存登記は書類を揃えて法務局に出すだけなので、時間をかければ自分でできます。司法書士報酬の4万円が浮きます。ただし遺産分割協議書の記載に不備があると差し戻されるので、相続人が多い場合は頼んだほうが早いです。
表題登記は、現実的でない
建物図面と各階平面図を、所定の様式・縮尺で作成する必要があります。建物の各階を実測し、方位と敷地との位置関係を正確に描きます。図面の作成だけで、慣れていない人には数十時間かかります。
やってできないことはありませんが、12万円を節約するために払う労力としては割に合いません。
頼む順番
土地家屋調査士に最初に連絡してください。表題登記が終わらないと保存登記に進めません。多くの調査士事務所は司法書士と提携していて、まとめて引き受けてくれます。
売るときに何が起きるか
登記してから売る、が原則
所有権移転登記ができないと、買主は所有権を第三者に主張できません。まともな買主は買いません。
買主が住宅ローンを使うなら、抵当権設定登記が必要なので完全に不可能です。
買取業者なら、登記を引き受けてくれることがある
現金で買い取る業者の中には、登記費用を自社で負担して引き取るところがあります。その分、買取価格は下がります。17万円の登記費用に加え、手間賃が価格に織り込まれると考えてください。
「急いで手放したい」「書類を探す気力がない」場合には、この選択肢が現実的です。買取と仲介の差は不動産の買取と仲介はどちらが得かで手取りベースで比べています。
売買代金から登記費用を差し引く形にはできるか
実務では、決済日に売主が登記費用を精算する形にすることがあります。ただし表題登記には時間がかかる(書類集めを含めると1〜2か月)ので、契約日と決済日の設計を先に不動産会社と詰めておく必要があります。
売却の諸費用は別にかかる
仲介手数料、印紙税、譲渡所得税。登記費用17万円はこれらとは別です。全体像は実家を売るときの諸費用一覧にまとめています。
未登記のまま相談できる買取業者を探す
書類が見つからない、遠方で動けない、という場合は、登記ごと引き受けてくれる買取業者に当たるのが早道です。訳あり物件を専門に扱う会社なら、未登記でも話が進みます。

プロモーションを含みます。
貸すとき・担保に入れるとき
貸すだけなら、登記がなくてもできる
賃貸借契約は当事者間の契約なので、建物が未登記でも成立します。実際、未登記のまま貸している例はあります。
ただし、その建物を売ったときに、借主が新しい所有者に賃借権を主張できるかという問題が残ります。 借地借家法31条は「建物の引渡し」があれば対抗できるとしているので、借主側は守られます。困るのは売主のほうです。
担保には入れられない
抵当権は登記がなければ設定できません。リフォームローンや事業資金の担保としては使えません。土地だけを担保にすることになります。
火災保険は入れる
未登記でも火災保険は契約できます。建物の所在と構造が特定できればよいためです。ただし保険会社によっては登記事項証明書を求めることがあるので、契約時に確認してください。
解体するだけなら、登記は要らない
解体して更地にするのであれば、表題登記を入れる必要はありません。作ってすぐ消すことになるからです。
やることは、家屋滅失届の提出
市町村の資産税課に家屋滅失届を出します。これを出さないと、建物が存在しない状態で家屋の固定資産税が課税され続けます。解体業者が発行する取壊証明書を添えます。
登記済みの建物なら、滅失登記が必要
母屋が登記済みで附属建物が未登記、といったケースでは、登記済み部分について建物滅失登記が必要です。不動産登記法57条により、滅失から1か月以内。違反は10万円以下の過料です。
滅失登記の報酬は、日調連の調査で平均48,098円(税抜)、中央値47,500円でした。
解体すると土地の税金は上がる
住宅用地特例が外れるので、先ほどの例なら年11万円近く増えます。解体費用と合わせた判断は実家の解体費用の相場を参照してください。
みどりたくみ先生増築部分だけが未登記、というケース
母屋は登記されているのに、あとから建てた部分が登記されていない。これも非常に多いパターンです。
建物の一部として増築した場合
床面積が変わっているので、建物表題変更登記が必要です。不動産登記法51条により、変更から1か月以内。日調連の調査では平均91,082円(税抜)でした。
別棟の車庫・物置を建てた場合
主である建物の附属建物として表題変更登記を入れるか、独立した建物として表題登記を入れます。どちらになるかは用途と構造によります。
売るときに必ず問題になる
登記簿の床面積と、実際の建物の床面積が食い違っていると、買主の金融機関が融資を渋ります。現況と登記を一致させるよう求められるのが通常です。
固定資産税は増築分も課税されている
市町村は現況で課税するので、増築部分の税金は払っているはずです。課税明細の床面積と登記簿の床面積を突き合わせると、ずれが見つかります。
相続登記の義務化との関係を整理する
混乱しやすいので、表で整理します。
| 状況 | 必要な登記 | 期限 |
|---|---|---|
| 土地は父名義、建物は未登記 | 土地は相続登記、建物は表題登記+保存登記 | 土地3年、建物1か月 |
| 土地も建物も未登記 | どちらも表題登記から | 建物1か月(土地の表題登記は実務上まれ) |
| 表題部だけあり、権利部が空白 | 所有権保存登記 | 3年ルールの対象外(表題部所有者からの相続) |
| 母屋は登記済み、増築が未登記 | 母屋は相続登記、増築分は表題変更登記 | 母屋3年、増築1か月 |
土地の相続登記は別途必要
建物が未登記でも、土地は父名義で登記されているのが普通です。土地については令和6年4月からの3年ルールがかかります。詳しくは相続登記の義務化にまとめました。
相続人申告登記は、未登記建物には使えない
3年以内に遺産分割がまとまらないときの逃げ道として相続人申告登記がありますが、これは所有権の登記名義人がいる不動産の制度です。未登記建物には使えません。
解体したあとの建物滅失登記の期限と申請のしかたについては、建物滅失登記の手続きにまとめています。
未登記の実家を相続したときの手順
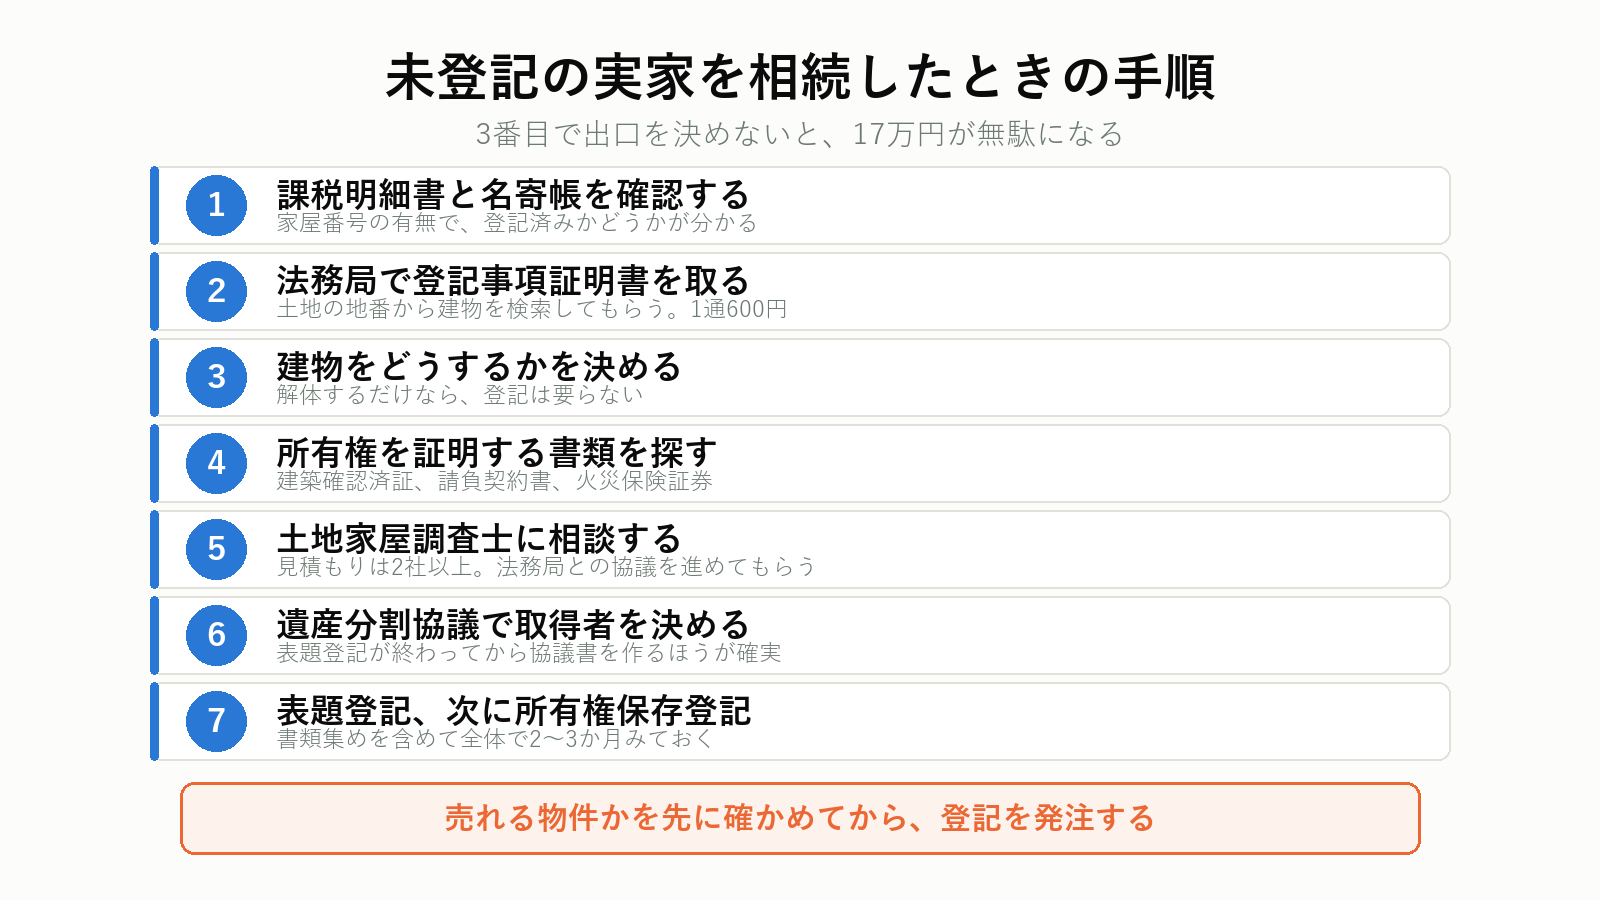
1. 課税明細書と名寄帳で、どの不動産があるかを確定する
家屋番号の有無で登記済みかどうかを判別します。
2. 法務局で土地と建物の登記事項証明書を取る
土地の地番から検索してもらいます。1通600円。
3. 建物をどうするかを決める
売る、住む、貸す、解体する。解体するなら登記は不要です。この判断を先にしないと、17万円が無駄になります。
4. 所有権を証明する書類を探す
建築確認済証、工事請負契約書、領収書、火災保険証券。実家の書類箱と仏壇の引き出しを見てください。
5. 土地家屋調査士に相談する
現状を伝え、どの書類で通せるかを法務局と協議してもらいます。見積もりは2社以上取ってください。
6. 遺産分割協議で取得者を決める
保存登記は取得する相続人の名義で直接入れます。協議書には建物の表示を、表題登記後の内容で記載します。順序としては、表題登記が終わってから協議書を作るほうが確実です。
7. 表題登記 → 所有権保存登記の順に進める
表題登記に1〜2か月、保存登記に1〜2週間が目安です。書類集めを含めると、全体で2〜3か月みておいてください。
ケース別|3つの判断を数字で比べる
同じ未登記の実家でも、出口によって答えが変わります。土地評価額800万円、建物評価額320万円、売れるとすれば1,200万円という前提で並べます。
ケース1|売る
登記費用17万円をかけて、表題登記と保存登記を入れます。そのうえで仲介に出し、1,200万円で売れたとします。仲介手数料は43万5,600円(税込)、印紙税1万円、その他の費用を含めると諸費用はおよそ62万円。
手取りは1,200万円 − 62万円 − 17万円 = 1,121万円。
登記費用は売却額の1.4%です。売れる見込みがあるなら、迷う金額ではありません。
ケース2|買取業者に引き取ってもらう
登記を業者側で引き受けてもらい、買取価格が仲介相場の7割で840万円になったとします。仲介手数料はかからず、諸費用は印紙税と抵当権抹消くらいで数万円。
手取りは約835万円。
ケース1との差は286万円です。ただし、書類集めも内覧対応も不要で、1か月前後で現金になります。時間と手間を286万円で買う計算になります。
ケース3|解体して更地にする
登記は入れません(家屋滅失届のみ)。解体費用を延べ92㎡の木造で150万円とします。更地にすると住宅用地特例が外れ、土地の固定資産税・都市計画税が年2万6,700円から13万6,000円に上がります。
更地が1,000万円で売れるなら、150万円の解体費と諸費用55万円を引いて手取り約795万円。売れずに2年持ち続ければ、その間に税金が22万円増えます。
| 出口 | 登記費用 | 手取り | 期間の目安 |
|---|---|---|---|
| 登記して仲介で売る | 17万円 | 1,121万円 | 4〜8か月 |
| 買取業者に引き取ってもらう | 0円(業者負担) | 835万円 | 1〜2か月 |
| 解体して更地で売る | 0円 | 795万円 | 6か月〜 |
判断の軸
売れる場所にあるなら、登記して仲介で売るのがいちばん手取りが残ります。登記費用17万円を惜しんで買取に流れると、286万円を失うことになりかねません。
逆に、買い手がつかない立地であれば、登記費用をかけた分だけ持ち出しが増えます。まず査定を取って、売れる物件かどうかを確かめてから登記を発注してください。順番を逆にしないことです。
登録免許税の計算と、司法書士報酬の相場は、実家の名義変更の費用で詳しく説明しています。
よくある質問
Q. 1か月を過ぎてしまいました。どうなりますか
過料の通知が来る可能性はありますが、実務上、表題登記の懈怠で過料が科された例はほとんど報告されていません。気づいた時点で申請してください。遅れたことによる追加の手数料はありません。
Q. 相続人が複数いますが、全員の名義で保存登記できますか
できます。持分を決めて共有で登記します。ただし共有は将来の売却で全員の同意が要るため、実家の場合は1人の単独名義にするほうが動きやすいです。
Q. 建物の固定資産税評価額が分かりません
市町村で固定資産評価証明書を取ってください。相続人であれば取得できます。1通300円前後です。登録免許税の計算に必要になります。
Q. 未登記のまま、次の世代に相続させても大丈夫ですか
法律上は可能ですが、所有権証明書がさらに集めにくくなります。建てた本人を知っている人が減るためです。先送りするほど登記の難度は上がります。
Q. 土地家屋調査士はどう探せばよいですか
各都道府県の土地家屋調査士会に問い合わせると紹介してもらえます。実家の所在地を管轄する法務局の近くの事務所のほうが、協議がスムーズです。
Q. 表題登記だけして、保存登記はしなくてもよいですか
表題登記だけでも登記記録はできますが、所有権の登記がないので売買や担保設定はできません。売る予定があるなら保存登記まで必要です。
Q. 相続放棄をすれば、登記の義務もなくなりますか
相続放棄をすれば、その建物の所有権を取得しないので表題登記の義務も生じません。ただし相続放棄は建物だけを選んで放棄することはできず、預貯金を含めた財産全部を放棄することになります。判断は相続放棄で実家を手放すを読んでからにしてください。
Q. 遺産分割協議がまとまらないうちに、表題登記だけ先に入れられますか
入れられます。表題登記は建物の物理的な状態を登記するもので、誰のものかを決める手続きではありません。相続人の1人が単独で申請できます。所有権保存登記の段階で、協議書が必要になります。
Q. 登記が完了したことは、どうやって確認しますか
法務局から登記完了証が交付されます。登記事項証明書を1通取って、床面積や構造が実際と合っているかを自分の目で確かめてください。ここが違っていると、売るときに直すことになります。
まとめ
未登記の実家を相続したときの要点です。
- 適用される期限は相続登記の3年ではなく、不動産登記法47条の1か月。違反は10万円以下の過料
- 必要なのは表題登記(土地家屋調査士)と所有権保存登記(司法書士)の2段階
- 評価額320万円の木造2階建てで、費用はおよそ17万円
- 固定資産税は未登記でも課税されている。把握されていなかった場合は最大5年分さかのぼる
- 住宅用地特例は現況で判定される。課税明細に家屋が載っていれば特例は効いている
- 未登記のままでは所有権移転登記ができず、売れない
- 解体するだけなら登記は不要。市町村に家屋滅失届を出す
判断の順番は、まず「この実家をどうするか」です。解体するなら登記は要りません。売るなら登記が要ります。その17万円をかける価値があるかどうかは、いくらで売れるかが分からないと決められません。
査定は無料で取れます。数字が1つあれば、登記して売るのか、そのまま引き取ってもらうのかを比べられます。
まず、いくらで売れるかを確かめる
未登記でも、土地と建物の情報があれば査定は出せます。複数社を比べると、登記費用を負担してでも欲しい会社が見つかることがあります。無料で、売ると決めていなくても取れます。
プロモーションを含みます。