※本記事にはプロモーション(アフィリエイトリンク)が含まれます。
親が施設に入ることになった。その費用を、住まなくなった実家を売って賄おう——。
ここで初めて、「親名義の家は、親本人にしか売れない」という事実に突き当たります。
親の判断能力が失われていると、実家は売れません。 子どもが代わりに契約することはできず、委任状も無効です。預金も引き出せません。これが「資産凍結」です。
厚生労働省の研究班が2024年に公表した推計では、2025年時点の認知症高齢者は約471万人、軽度認知障害(MCI)は約564万人とされています。高齢者の3人に1人が、どちらかに該当する計算です。
この記事では、①いま親に判断能力があるなら何ができるか、②すでに難しいなら何ができるかを、費用と期間の実数で書きます。
いちばん重要なことを先に言うと、この問題は「間に合うかどうか」がすべてです。凍結してからできることは、限られます。
 みどり
 たくみ先生
- 結論|先に3つ言っておきます
- なぜ売れなくなるのか|意思能力の問題
- 凍結されるのは、実家だけではない
- いくら必要になるのかを先に計算する
- まだ間に合うかを確かめる
- 親にどう切り出すか
- 判断能力があるうちに打てる4つの手
- 家族信託|子が管理し、売却まで任せられる
- 任意後見|裁判所の監督が入る形
- 「本人が来られないなら無理です」と言われたら
- 実家を売らずに現金を作る方法
- すでに認知症の場合|成年後見制度
- 申立てから売却までを時系列で追う
- 申立ての費用と、かかる期間
- 居住用不動産の売却には、家庭裁判所の許可が要る
- 共有名義の実家はどうなるか
- 親族が後見人になれるとは限らない
- 後見人が付いた後、家族にできること
- 売却代金は、誰のものになるのか
- 後見は、本人が亡くなるまで続く
- 成年後見を使わずに済む方法はあるか
- きょうだいの合意をどう取るか
- ケース別|3つの判断
- 認知症になる前に、まとめて整えておくこと
- 3つの方法を、総額で比べる
- やってはいけないこと
- よくある質問
- まとめ|間に合うかどうかで、費用が10倍変わる
結論|先に3つ言っておきます
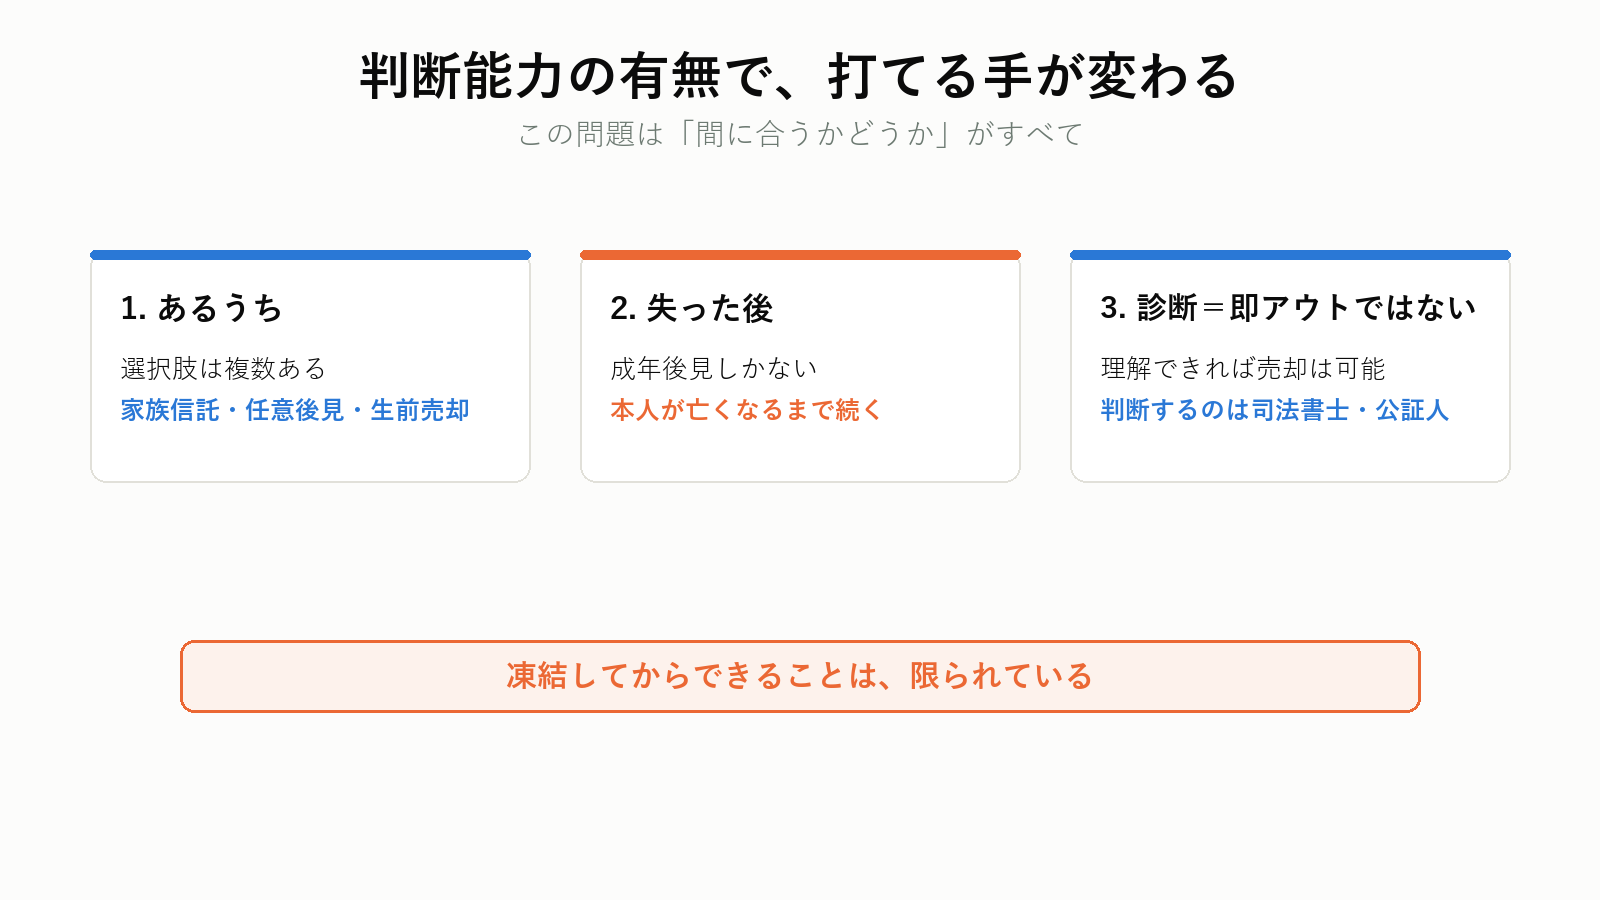
1. 判断能力があるうちなら、選択肢は複数ある
家族信託・任意後見・生前売却・代理権の設定。費用も期間も自分たちで選べます。
2. 失われた後は、成年後見制度しかない
実家を売るためだけに、本人が亡くなるまで続く制度を使うことになります。 途中でやめられません。
3. 「認知症=即アウト」ではない
診断があっても、契約の意味を理解できれば売却は可能です。判断するのは医師ではなく、司法書士・公証人・不動産会社です。軽度のうちなら間に合うことがあります。
いま親が元気なら、この記事のうち「前半」だけ読めば十分です。すでに難しいなら、後半の成年後見の項目を読んでください。
なぜ売れなくなるのか|意思能力の問題
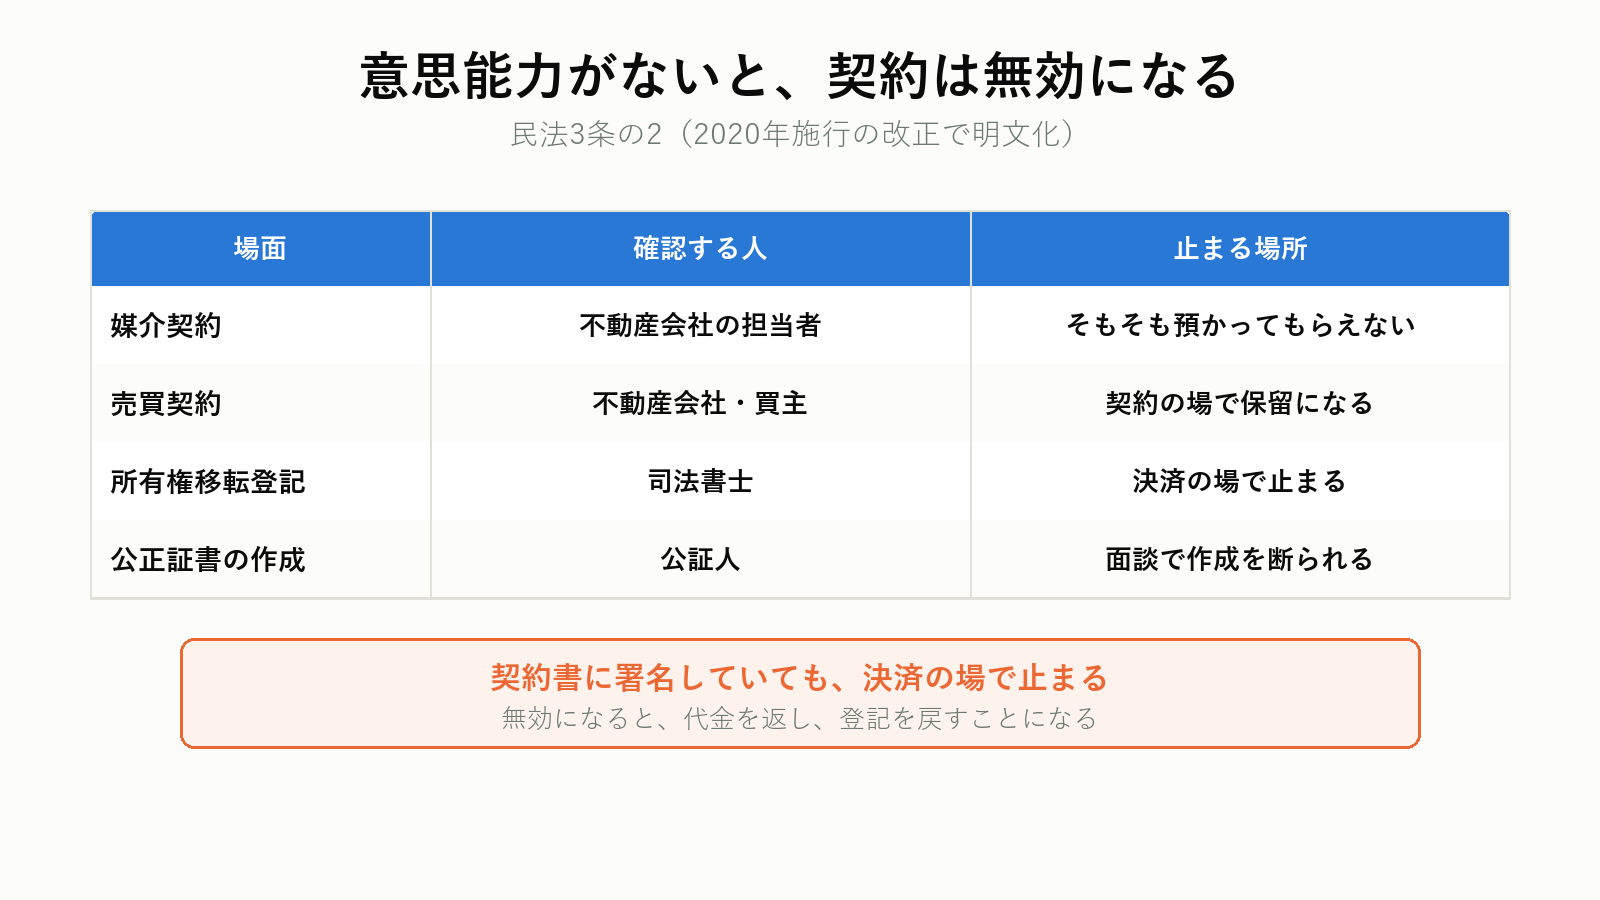
不動産の売買契約は、所有者本人の意思にもとづく法律行為です。
民法3条の2は、「法律行為の当事者が意思表示をした時に意思能力を有しなかったときは、その法律行為は、無効とする」と定めています(2020年施行の改正で明文化)。
「無効」の意味
- 契約そのものが最初から無かったことになる
- 後から取り消されると、代金を返し、登記を戻すことになる
- 買主・不動産会社・司法書士は、全員がこのリスクを避ける
だから、実務では「疑わしい段階で止まる」のです。
誰が判断するのか
| 場面 | 確認する人 |
|---|---|
| 媒介契約 | 不動産会社の担当者 |
| 売買契約 | 不動産会社・買主 |
| 所有権移転登記 | 司法書士(本人確認・意思確認) |
| 公正証書の作成 | 公証人 |
決済の場で司法書士が「これは進められません」と判断すれば、そこで止まります。 契約書に署名していても同じです。
確認される内容
- 自分の名前・生年月日・住所を言えるか
- その家がどこにあるか、誰の名義かを理解しているか
- 「売る」ことの意味と、代金を受け取ることを理解しているか
- なぜ売るのかを、自分の言葉で説明できるか
長谷川式スケールの点数そのものが基準になるわけではありません。 その場での受け答えで判断されます。
凍結されるのは、実家だけではない
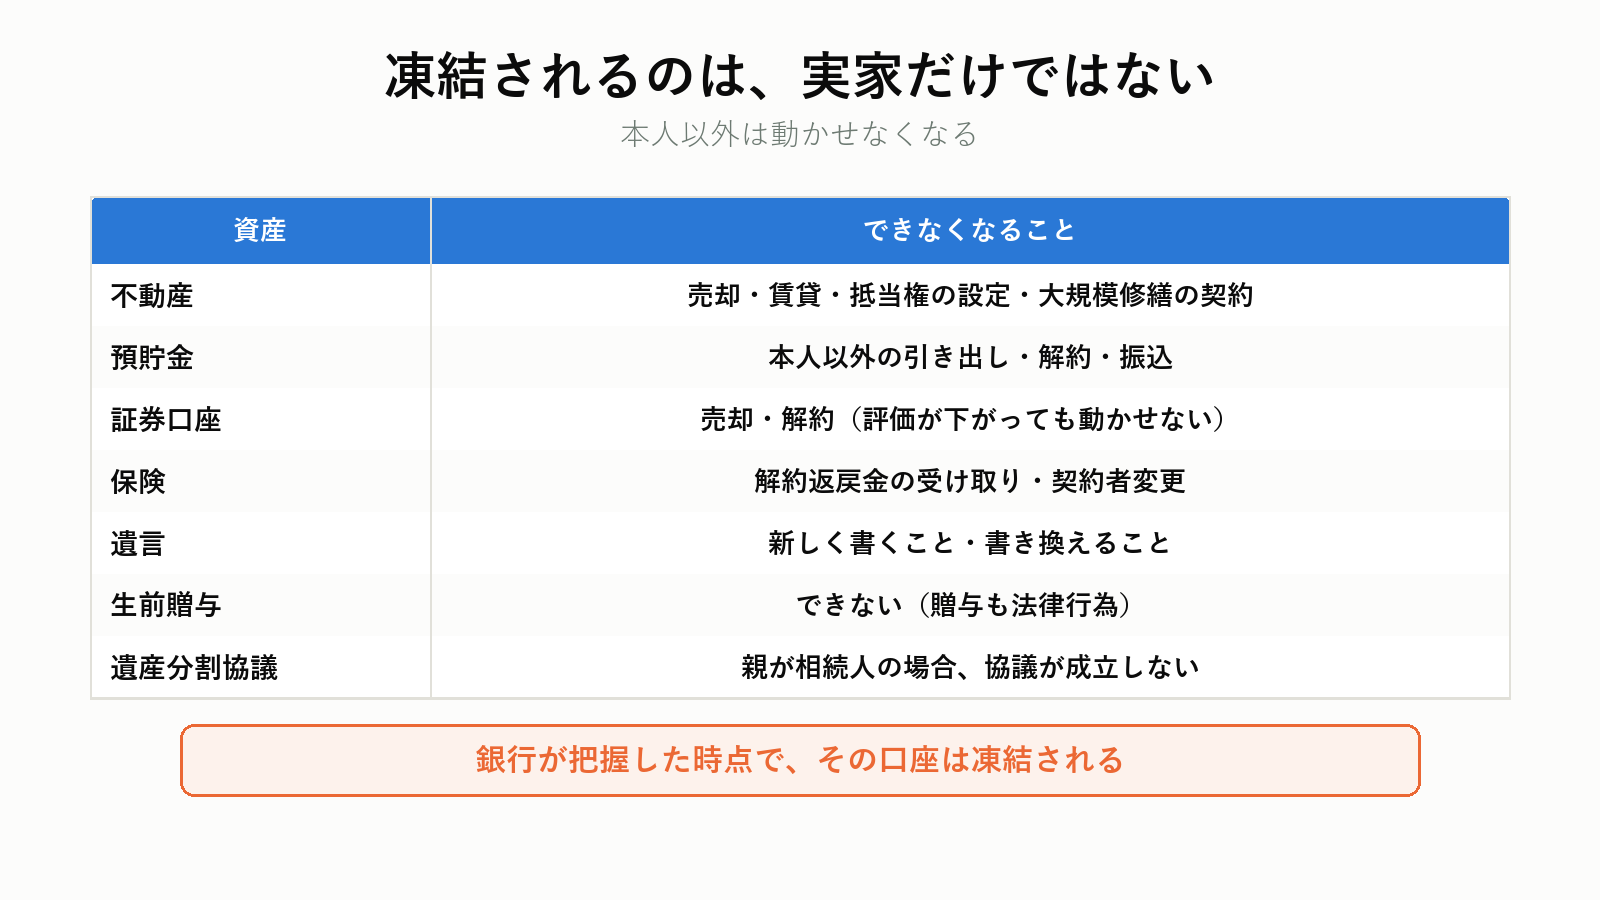
| 資産 | 何ができなくなるか |
|---|---|
| 不動産 | 売却・賃貸・抵当権の設定・大規模修繕の契約 |
| 預貯金 | 本人以外の引き出し・解約・振込 |
| 証券口座 | 売却・解約(評価が下がっても動かせない) |
| 保険 | 解約返戻金の受け取り・契約者変更 |
| 遺言 | 新しく書くこと・書き換えること |
| 生前贈与 | できない(贈与も法律行為) |
| 遺産分割協議 | 親が相続人の場合、協議が成立しない |
銀行はどうやって知るのか
- 家族が窓口で「本人は認知症で来られない」と伝えた
- 本人が窓口に来たが、受け答えが成り立たなかった
- 成年後見の登記情報を照会した
銀行が把握した時点で、その口座は凍結されます。
「家族なら少しくらい」は通りません
親の年金から施設費を払う、親の預金で介護用品を買う——これらも、法的には代理権のない行為です。キャッシュカードを預かって引き出している家庭は多いものの、金融機関が把握すれば止まります。
2021年に全国銀行協会が示した考え方
全国銀行協会は2021年2月、医療費など本人の利益が明らかな支払いについては、成年後見制度を利用していない場合でも、代理権のない親族からの依頼に応じうるという考え方を公表しました。ただし、これは例外的な取扱いであり、不動産の売却には及びません。
いくら必要になるのかを先に計算する
「実家を売らないと足りないのか」 は、計算してみないと分かりません。 慌てて後見を申し立てる前に、必要額と手持ちを並べてください。
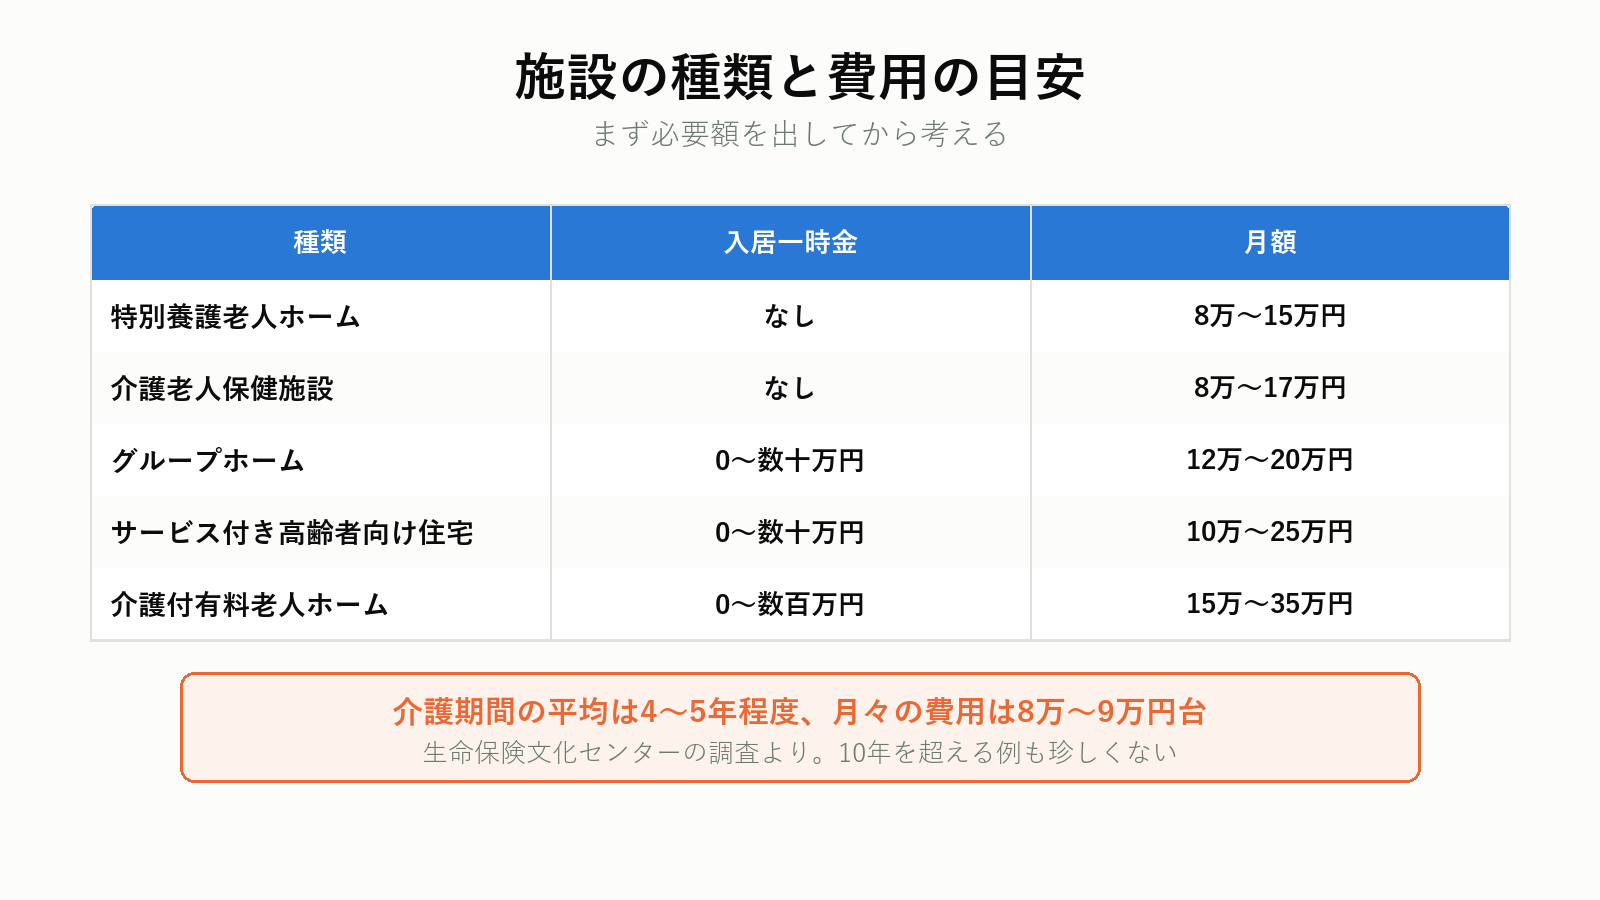
施設の種類と月額の目安
| 種類 | 入居一時金 | 月額 |
|---|---|---|
| 特別養護老人ホーム(特養) | なし | 8万〜15万円 |
| 介護老人保健施設(老健) | なし | 8万〜17万円 |
| グループホーム | 0〜数十万円 | 12万〜20万円 |
| サービス付き高齢者向け住宅 | 0〜数十万円 | 10万〜25万円 |
| 介護付有料老人ホーム | 0〜数百万円 | 15万〜35万円 |
特養は費用が安い分、待機期間が長いのが実情です。要介護3以上が原則の入所要件になっています。
介護にかかる期間
生命保険文化センターの調査では、介護に要した期間は平均で4〜5年程度、月々の費用は平均で8万〜9万円台とされています。ただし平均であって、10年を超える例も珍しくありません。
手持ちで何年持つかを出す
(親の預貯金 + 保険の解約返戻金)÷(月額費用 - 年金月額)= 持つ月数
例:預貯金800万円、施設費18万円/月、年金14万円/月なら
800万円 ÷ 4万円 = 200か月(約16年)。この場合、実家を売る必要はありません。
例:預貯金300万円、施設費22万円/月、年金9万円/月なら
300万円 ÷ 13万円 = 約23か月。2年で尽きるので、対策が要ります。
忘れやすい支出
- 医療費(入院・手術)
- おむつ代・理美容・レクリエーション費
- 実家の維持費(固定資産税・保険・管理)年20万〜50万円
実家を空き家のまま持ち続けると、それ自体が毎年出ていく費用です。「売らない」の判断にも、金額がついて回ります。
まだ間に合うかを確かめる
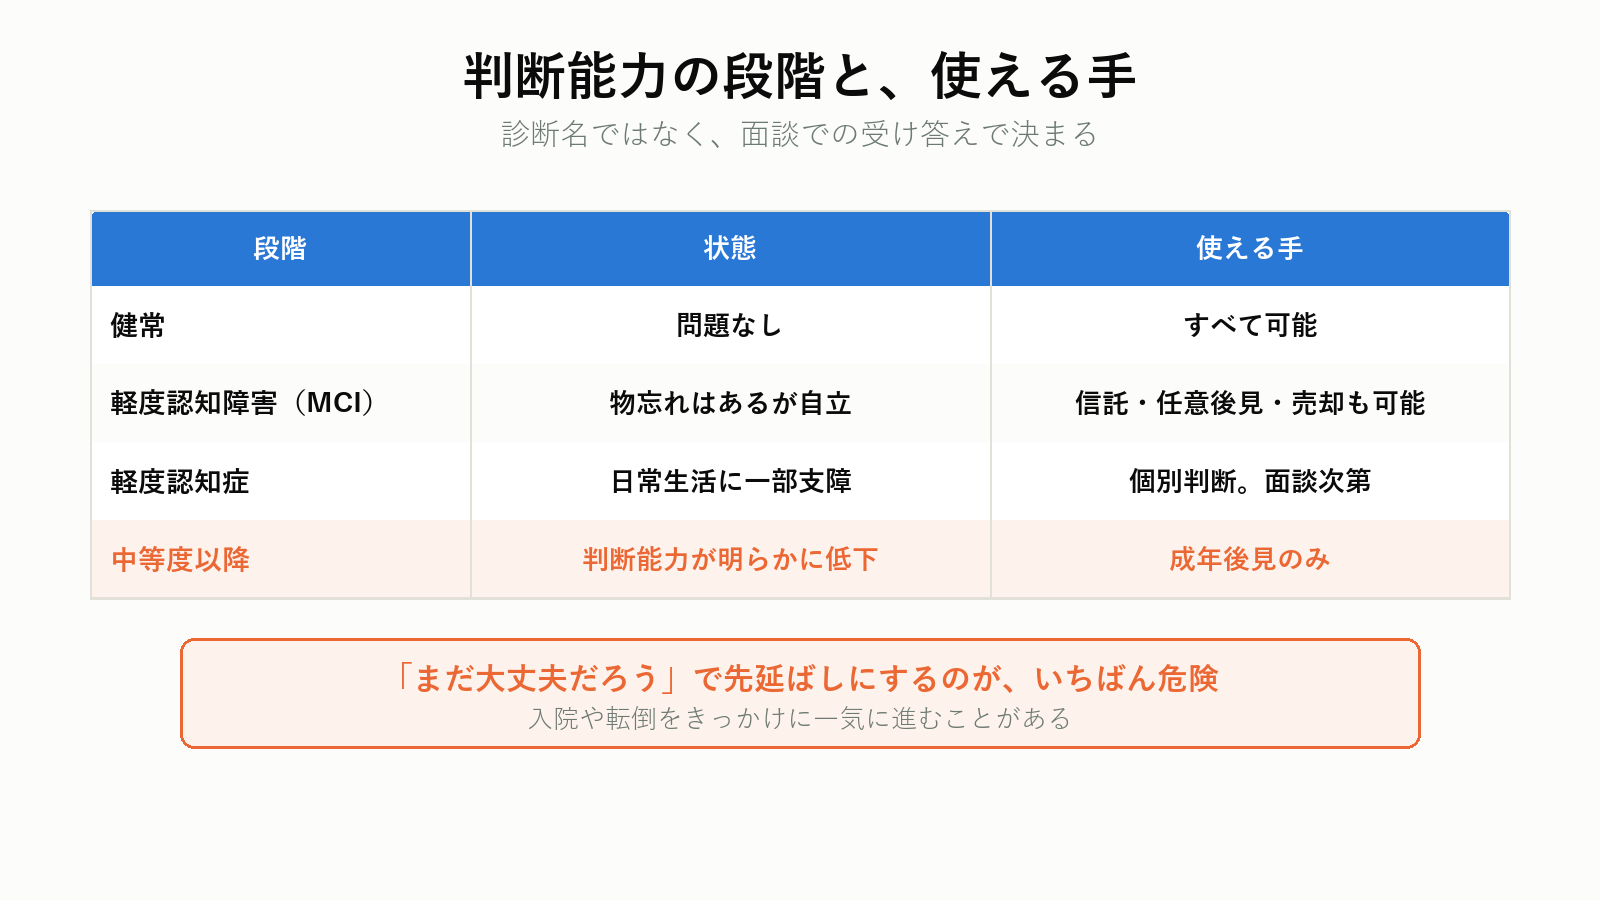
段階の目安
| 段階 | 状態 | 使える手 |
|---|---|---|
| 健常 | 問題なし | すべて可能 |
| 軽度認知障害(MCI) | 物忘れはあるが日常生活は自立 | 家族信託・任意後見・売却も可能なことが多い |
| 軽度認知症 | 日常生活に一部支障 | 個別判断。公証人・司法書士の面談次第 |
| 中等度以降 | 判断能力が明らかに低下 | 成年後見のみ |
確かめ方
- 司法書士か公証役場に、いまの状態で契約できるか相談する(面談で確認してくれます)
- かかりつけ医に、診断書を書いてもらう
- 家族信託を扱う専門家に、組成できるか判断してもらう
「まだ大丈夫だろう」で先延ばしにするのが、いちばん危険です。進行は段階的ではなく、入院や転倒をきっかけに一気に進むことがあります。
親に判断能力があるうちしか、選べません
家族信託も任意後見も、契約できるのは「いまのうち」だけです。相談だけなら無料で、組成するかどうかはその後に決められます。

プロモーションを含みます。
親にどう切り出すか
いちばん難しいのは、制度ではなく会話です。
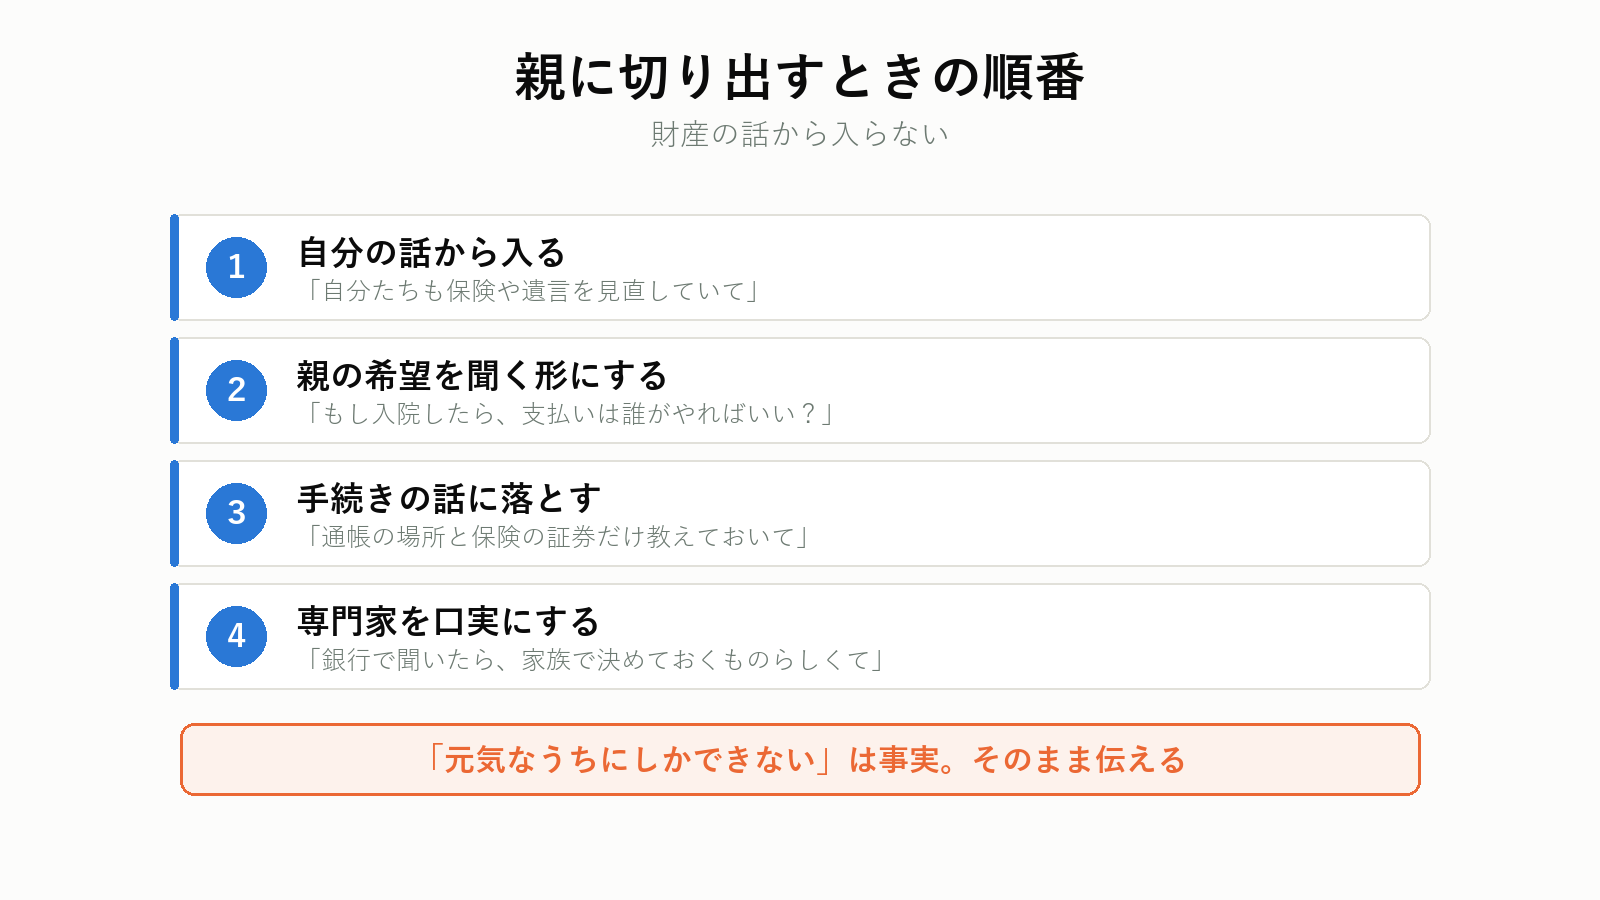
言ってはいけない切り出し方
- 「認知症になったら困るから」(本人を否定する言葉になります)
- 「実家を売りたい」(財産を狙っていると受け取られます)
- 「そろそろ考えておいて」(丸投げに聞こえます)
通りやすい切り出し方
- 自分の話から入る:「自分たちも保険や遺言を見直していて」
- 親の希望を聞く形にする:「もし入院したら、支払いは誰がやればいい?」
- 手続きの話に落とす:「通帳の場所と、保険の証券だけ教えておいて」
- 専門家を口実にする:「銀行で聞いたら、家族で決めておくものらしくて」
話す順番
財産の話から入らず、「困りごと」から入ります。
- 入院したときに誰が手続きするか
- 施設に入るとしたら、どこがいいか
- 実家をどうしたいか(残したいのか、処分してよいのか)
- その上で、名義と手続きの話
きょうだいがいるなら、先に共有する
親と1人の子だけで進めると、後で「勝手に決めた」と言われます。 家族信託の受託者を決める段階で、他のきょうだいにも説明しておいてください。
「元気なうちにしかできない」ことを、そのまま伝える
家族信託も任意後見も、親の判断能力があるうちしか契約できません。 これは制度上の事実なので、そのまま説明するのがいちばん納得を得やすいです。
判断能力があるうちに打てる4つの手
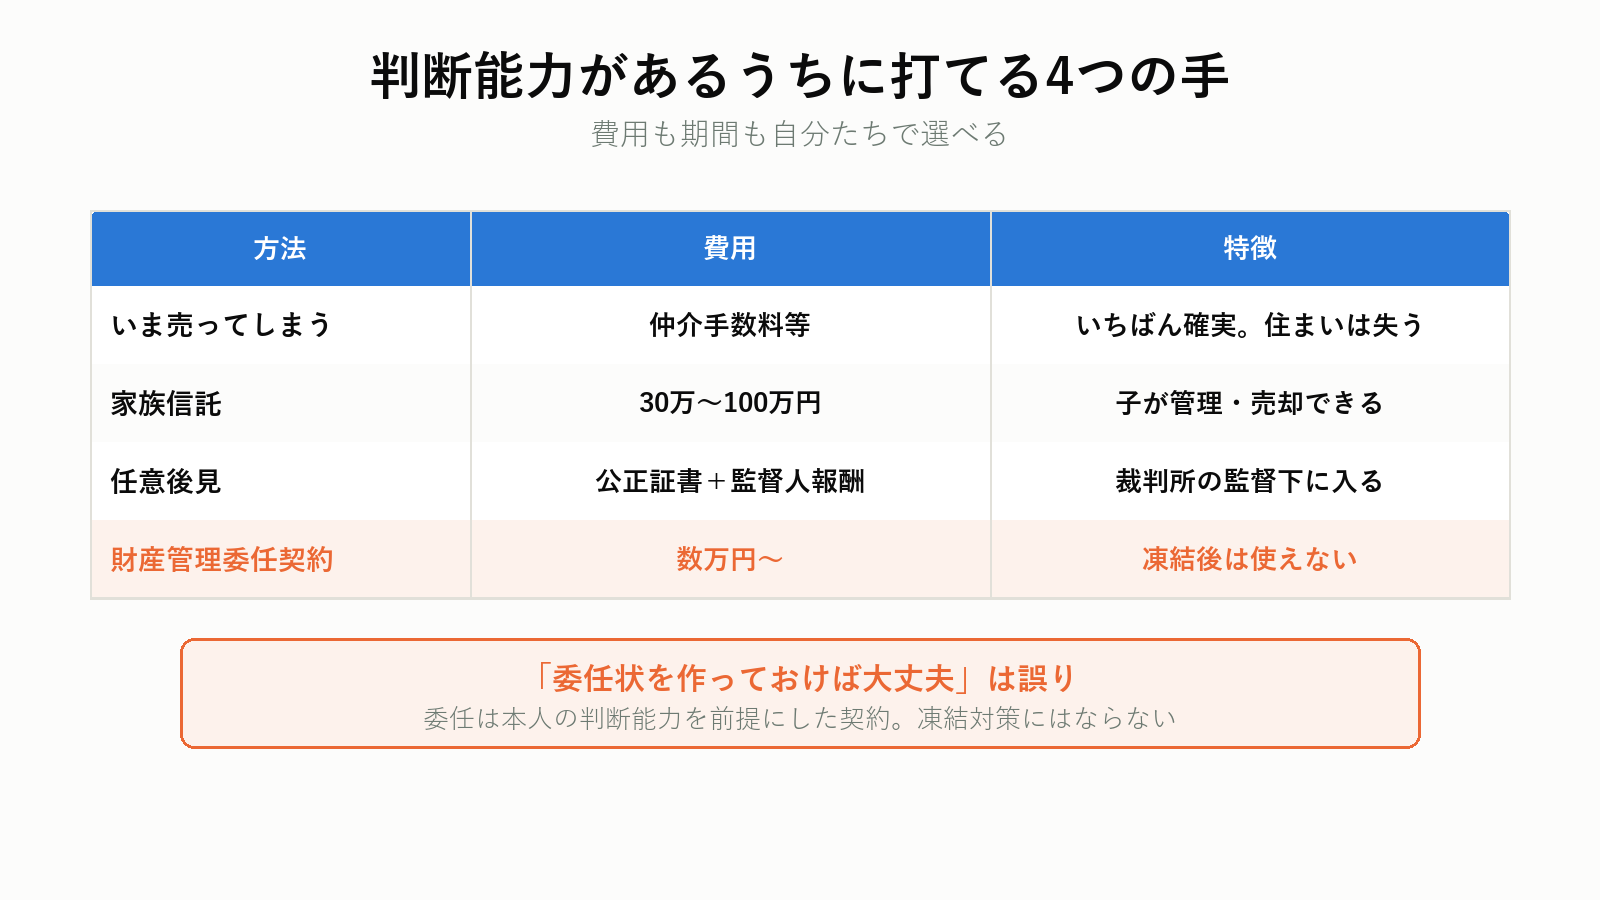
| 方法 | 費用 | 特徴 |
|---|---|---|
| いま売ってしまう | 仲介手数料等 | いちばん確実。ただし住まいを失う |
| 家族信託 | 30万〜100万円程度 | 子が管理・売却できる。柔軟 |
| 任意後見 | 公正証書作成で数万円+監督人報酬 | 裁判所の監督下。売却には制約 |
| 代理権の委任(財産管理委任契約) | 数万円〜 | 判断能力があるうちだけ有効。凍結後は使えない |
それぞれの向き不向き
- 近く施設に入ることが決まっている→ いま売る
- しばらく住み続けるが、いずれ売る可能性がある→ 家族信託
- 財産管理より、身の回りの契約が心配→ 任意後見
- 当面の入出金だけ手伝いたい→ 財産管理委任契約
注意:財産管理委任契約だけでは足りない
「委任状を作っておけば大丈夫」と言われることがありますが、委任は本人の判断能力を前提にした契約です。本人が意思能力を失った時点で、委任の効力は事実上使えなくなります。 凍結対策にはなりません。
家族信託|子が管理し、売却まで任せられる
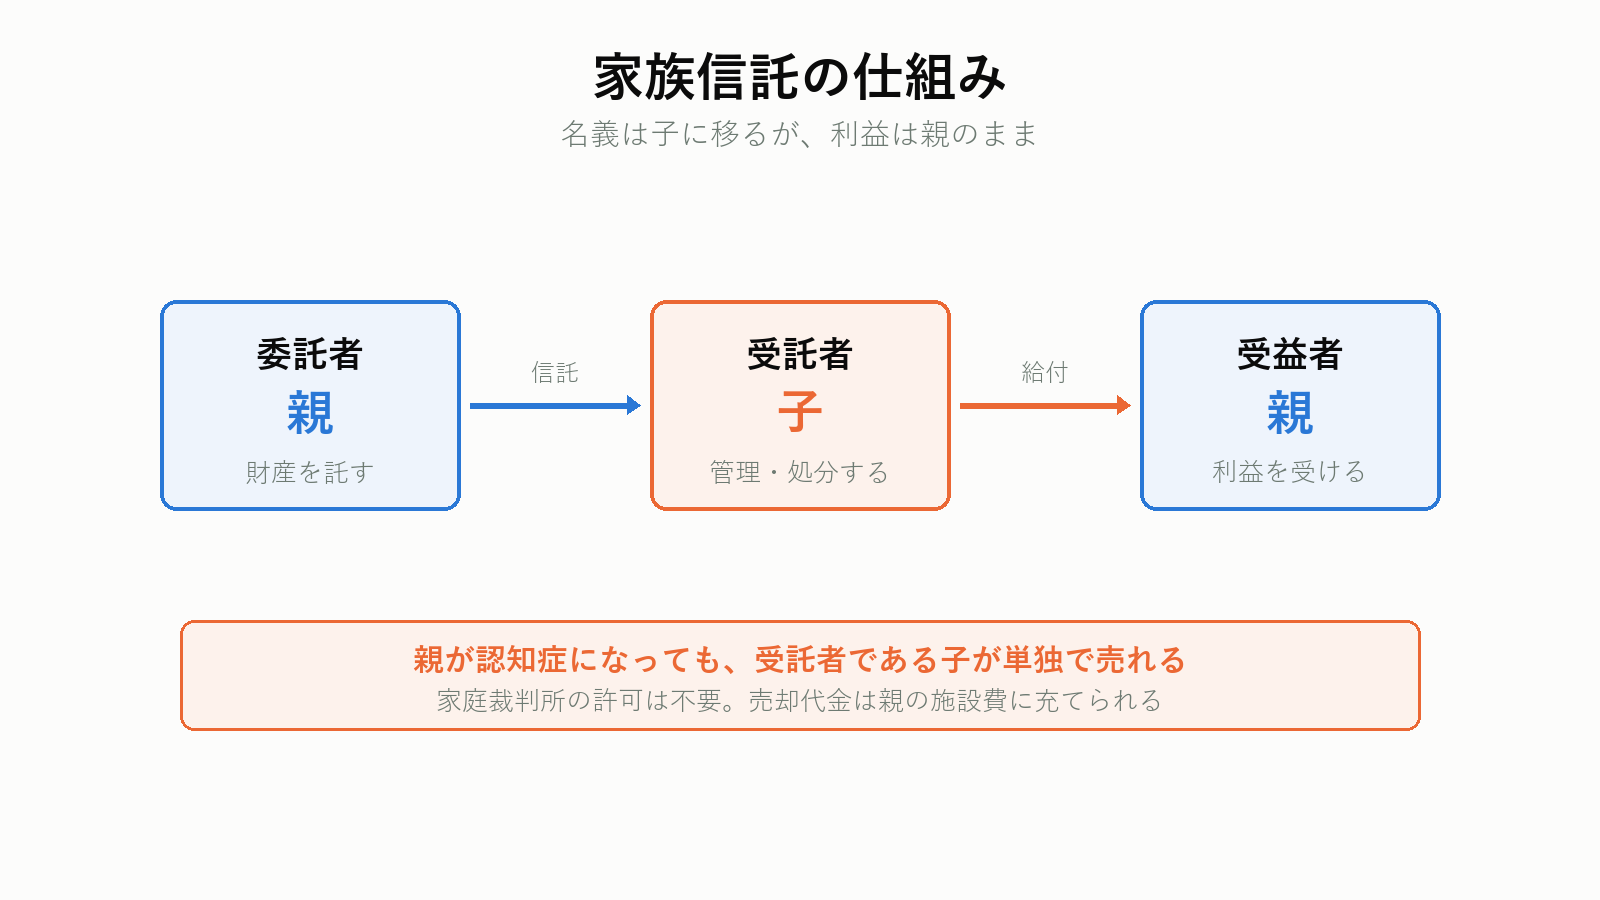
仕組み
- 委託者(親) が財産を託す
- 受託者(子) が管理・処分する
- 受益者(親) が利益を受ける
名義は受託者に移りますが、経済的な利益は親のままです。贈与税はかかりません(受益者が親のままである限り)。
実家の売却との相性がよい理由
- 親が認知症になっても、受託者である子が単独で売れる
- 家庭裁判所の許可は不要
- 売却代金は信託財産として、子が親の施設費に充てられる
費用の目安
| 項目 | 目安 |
|---|---|
| コンサルティング報酬 | 信託財産評価額の0.5〜1%(最低30万円程度) |
| 信託契約書の作成(司法書士等) | 10万〜30万円 |
| 公正証書化の実費 | 3万〜10万円 |
| 信託登記の登録免許税 | 土地:固定資産税評価額の0.3%/建物:0.4% |
| 登記の司法書士報酬 | 8万〜15万円 |
3,000万円の実家1件なら、総額50万〜100万円程度が一般的です。
期間
相談から登記完了まで1〜3か月。公正証書の作成には、公証人との面談があります。
デメリット
- 受託者(子)の負担が重い。分別管理と帳簿作成が必要
- 節税効果はない
- 身上監護(施設の契約など)はできない
- 信託口口座を作れる金融機関が限られる
詳しくは家族信託の費用とデメリットにまとめています。
判断能力があるうちなら、家族信託の無料相談で自分の家の場合に組めるかを確かめられます。
任意後見|裁判所の監督が入る形
本人が判断能力のあるうちに、将来の後見人を自分で決めておく制度です。
流れ
- 公正証書で任意後見契約を結ぶ(このとき本人に判断能力が必要)
- 判断能力が低下したら、家庭裁判所に任意後見監督人の選任を申し立てる
- 監督人が選ばれた時点で、任意後見が開始する
家族信託との違い
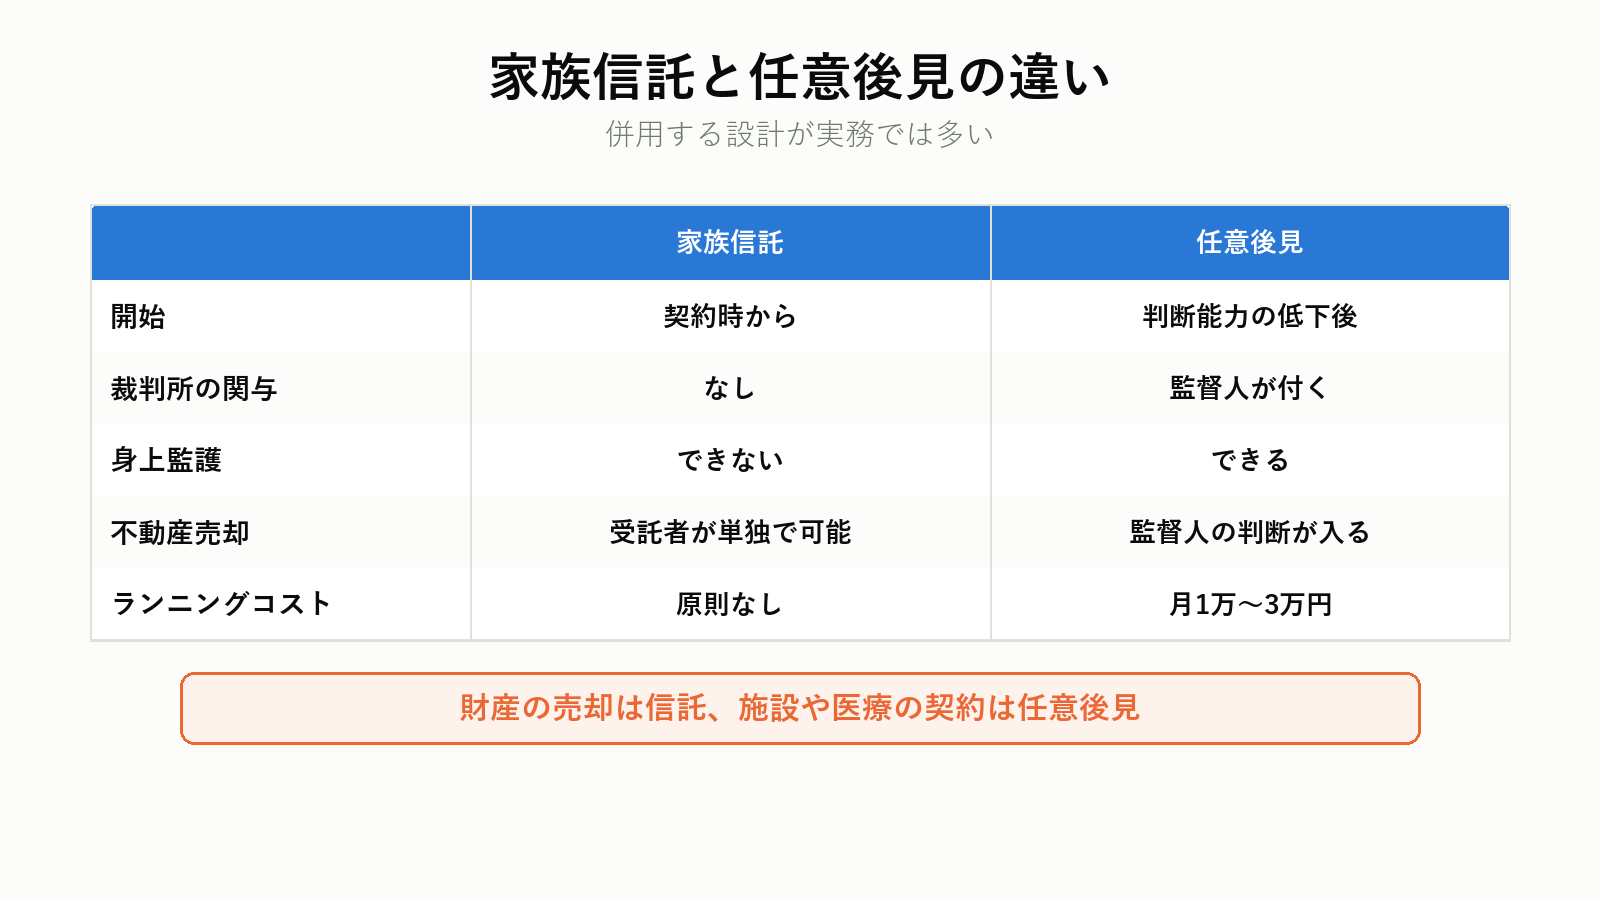
| 家族信託 | 任意後見 | |
|---|---|---|
| 開始 | 契約時から | 判断能力低下後 |
| 裁判所の関与 | なし | 監督人が付く |
| 身上監護 | できない | できる |
| 不動産売却 | 受託者が単独で可能 | 監督人の同意等が必要な場合がある |
| ランニングコスト | 原則なし | 監督人報酬 月1万〜3万円 |
併用が現実的
財産の管理・売却は家族信託、施設の契約や医療の同意は任意後見——2つを組み合わせる設計が実務では多く使われます。
任意後見だけでは、実家の売却に監督人の判断が入ります。 機動的に売りたいなら、信託のほうが向いています。
「本人が来られないなら無理です」と言われたら
不動産会社や銀行の窓口で断られたとき、そこで諦める前に確かめることがあります。
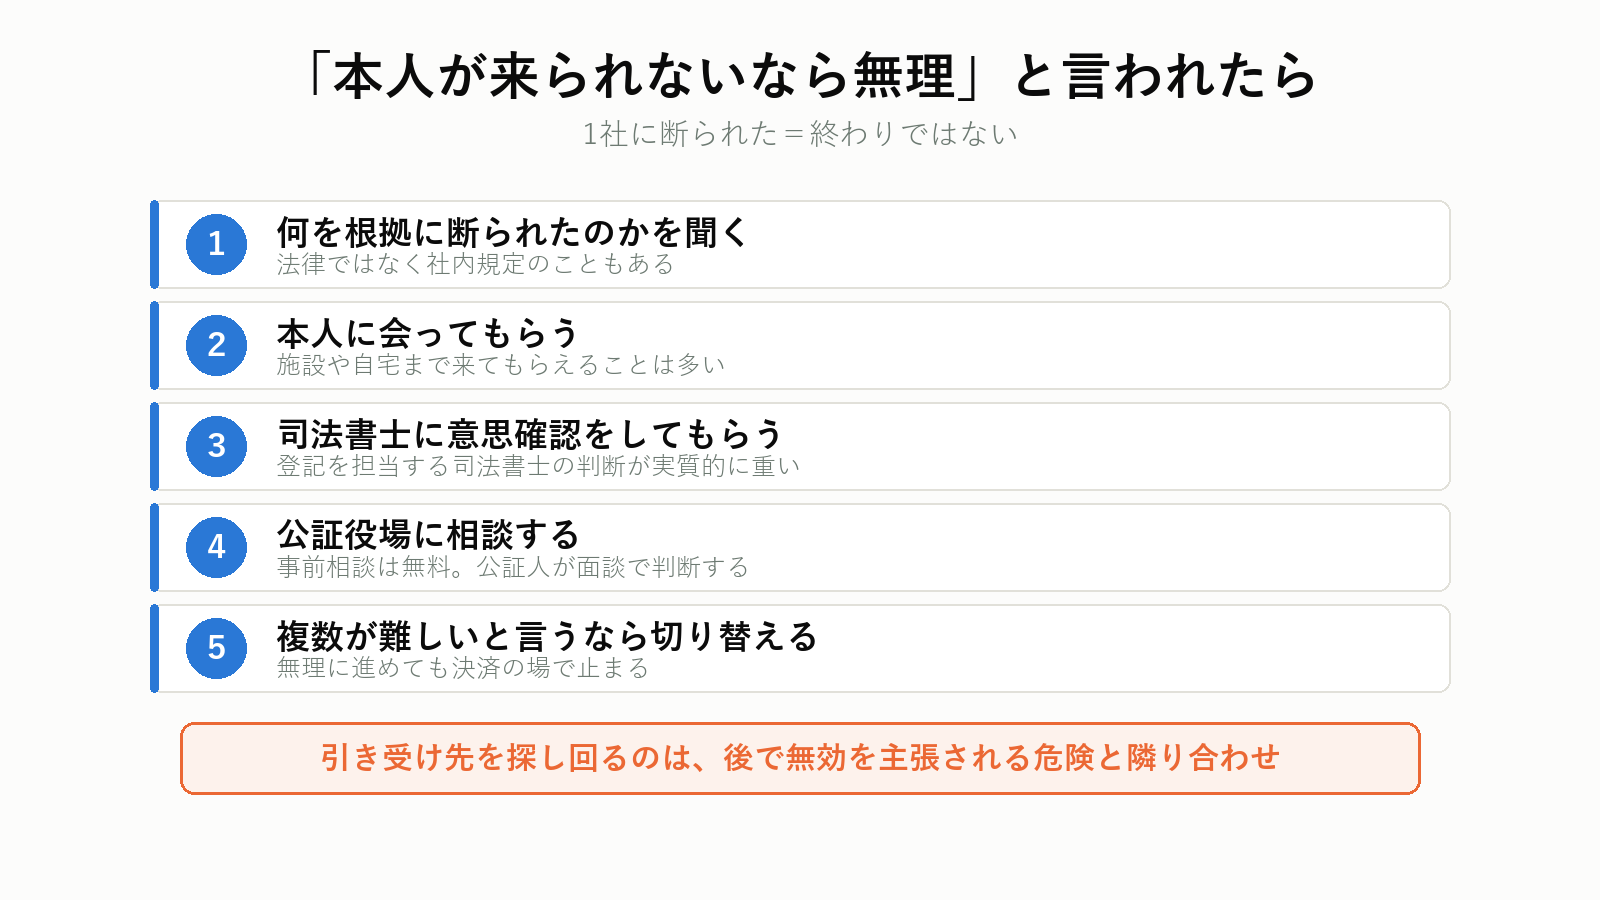
1. 何を根拠に断られたのかを聞く
- 「本人が来られない」(=本人が来れば可能かもしれない)
- 「診断書に認知症とある」(=診断名だけで判断している可能性)
- 「社内規定で扱えない」(=法律ではなく、その会社の方針)
会社の方針で断られているだけなら、他社では扱えることがあります。
2. 本人に会ってもらう
施設や自宅まで来てもらい、本人と直接話してもらう方法があります。「窓口に来られない=判断能力がない」ではありません。 移動が難しいだけのことは多いです。
3. 司法書士に意思確認をしてもらう
登記を担当する司法書士が本人と面談し、「意思確認ができた」と判断すれば、手続きは進みます。 不動産会社より、司法書士の判断のほうが実質的に重い場面です。
4. 公証役場に相談する
家族信託や任意後見を検討しているなら、公証人が面談して契約できるかを判断します。 公証役場は事前相談を受け付けており、費用はかかりません。
5. それでも難しいと言われたら
複数の専門家が「難しい」と判断したなら、成年後見に切り替えるのが現実的です。無理に進めても、決済の場で止まります。
押さえておきたいのは、「1社に断られた=終わり」ではないことです。ただし、「探し回って引き受けてくれるところを見つける」のは、後で無効を主張される危険と隣り合わせでもあります。司法書士か公証人の判断を基準にしてください。
実家を売らずに現金を作る方法
売却以外にも、実家を使って資金を作る方法はあります。ただし、いずれも親に判断能力があることが前提です。
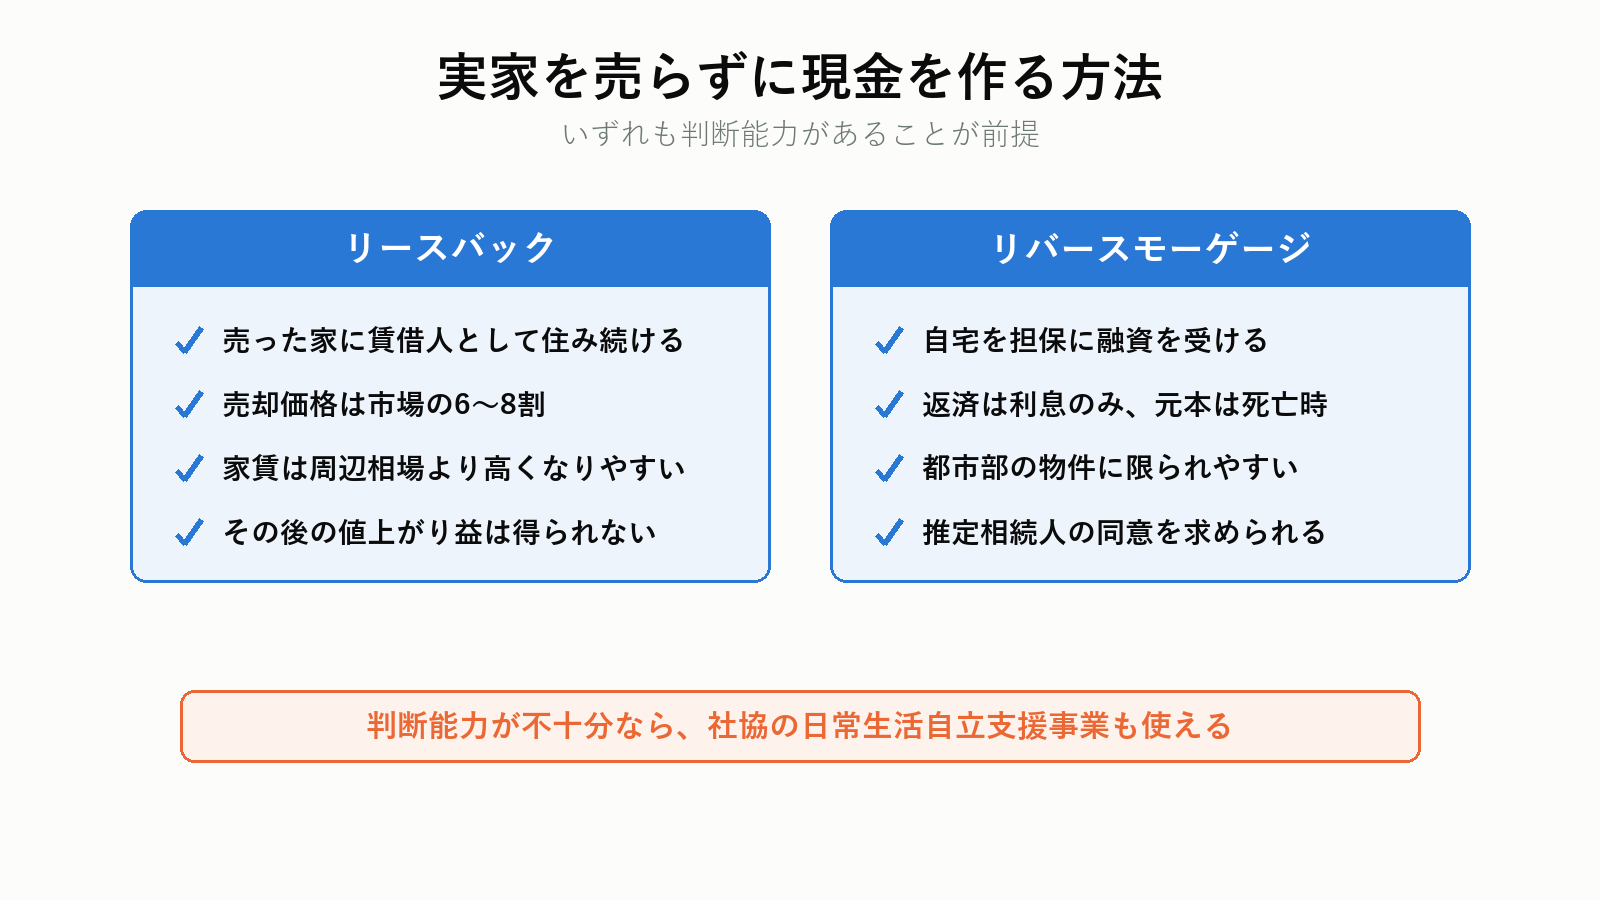
リースバック
実家を売って、その家に賃借人として住み続ける方法です。
- 売却価格は市場価格の6〜8割程度
- 家賃は、売却価格に対する利回りで決まるため、周辺相場より高くなりやすい
- 親が住み続けられるので、住まいを失わない
- 所有権は移転するので、その後の値上がり益は得られない
「住み慣れた家を離れたくないが、現金が要る」場合に向きます。ただし家賃を払い続けられるかを必ず試算してください。
リバースモーゲージ
自宅を担保に融資を受け、亡くなったときに自宅を売って返済する方法です。
- 月々の返済は利息のみ、元本は死亡時に一括
- 対象は都市部の戸建て・マンションに限られることが多い
- 担保評価が下がると、融資枠が減額されることがある
- 推定相続人全員の同意を求められるのが一般的
社会福祉協議会の「不動産担保型生活資金」
低所得の高齢者世帯向けに、都道府県社会福祉協議会が実施している制度です。自宅を担保に生活資金を貸し付けます。 民間より条件が緩やかな反面、対象が限定されます。
日常生活自立支援事業
判断能力が不十分でも、日常的な金銭管理だけを社会福祉協議会に頼める制度です。
- 公共料金の支払い、預金の出し入れ、通帳の預かり
- 利用料は1回1,200円程度(自治体により異なる)
- 不動産の売却はできません
「後見までは要らないが、支払いが心配」という段階で使えます。
まだ間に合う段階なら、家族信託の無料相談で組成できるかを確かめておいてください。
家を売って住み続けるリースバックの注意点はリースバックの仕組みと注意点で扱っています。
すでに認知症の場合|成年後見制度
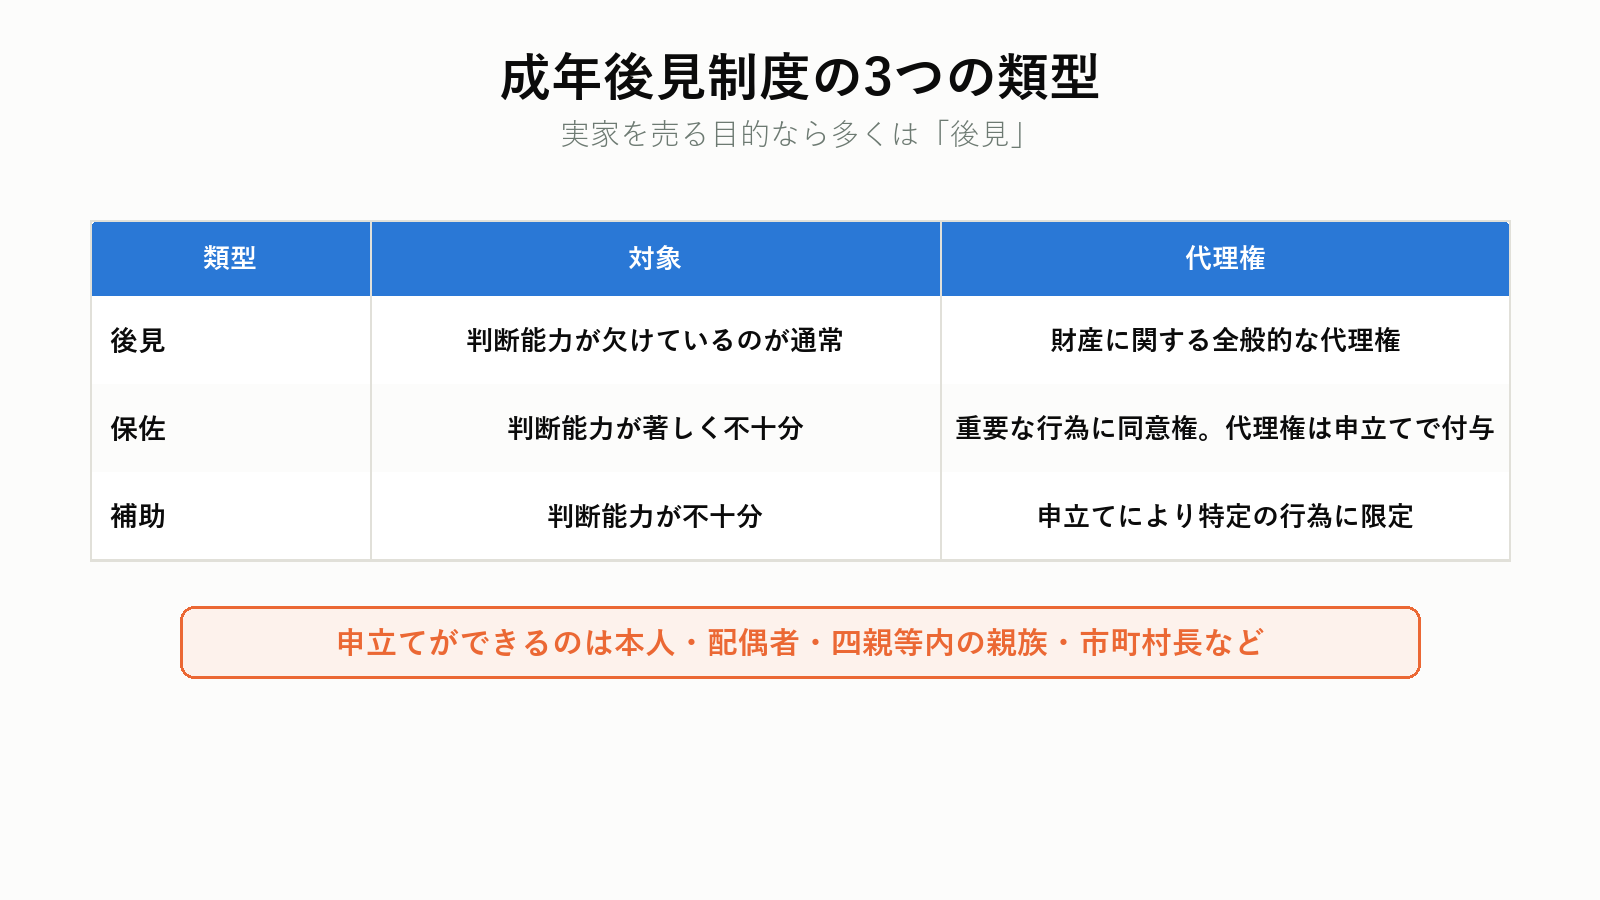
判断能力が失われた後に実家を売るには、法定後見(成年後見制度)を使うしかありません。
3つの類型
| 類型 | 対象 | 代理権 |
|---|---|---|
| 後見 | 判断能力が欠けているのが通常の状態 | 財産に関する全般的な代理権 |
| 保佐 | 判断能力が著しく不十分 | 重要な行為に同意権。代理権は申立てにより付与 |
| 補助 | 判断能力が不十分 | 申立てにより特定の行為に限定 |
実家を売る目的なら、多くは「後見」または「代理権を付けた保佐」になります。
申立てができる人
本人・配偶者・四親等内の親族・市町村長など(民法7条ほか)。
必要な書類
- 申立書、本人・後見人候補者の事情説明書
- 本人の戸籍謄本、住民票
- 診断書(成年後見制度用)
- 財産目録と、その裏づけ資料(通帳の写し、不動産の登記事項証明書、固定資産評価証明書)
- 収支予定表
- 親族の同意書(任意)
診断書は、家庭裁判所指定の書式です。かかりつけ医に依頼します。
施設に入るときに身元保証人を求められた場合の対処は身元保証人がいないとどうなる?を参照してください。
申立てから売却までを時系列で追う
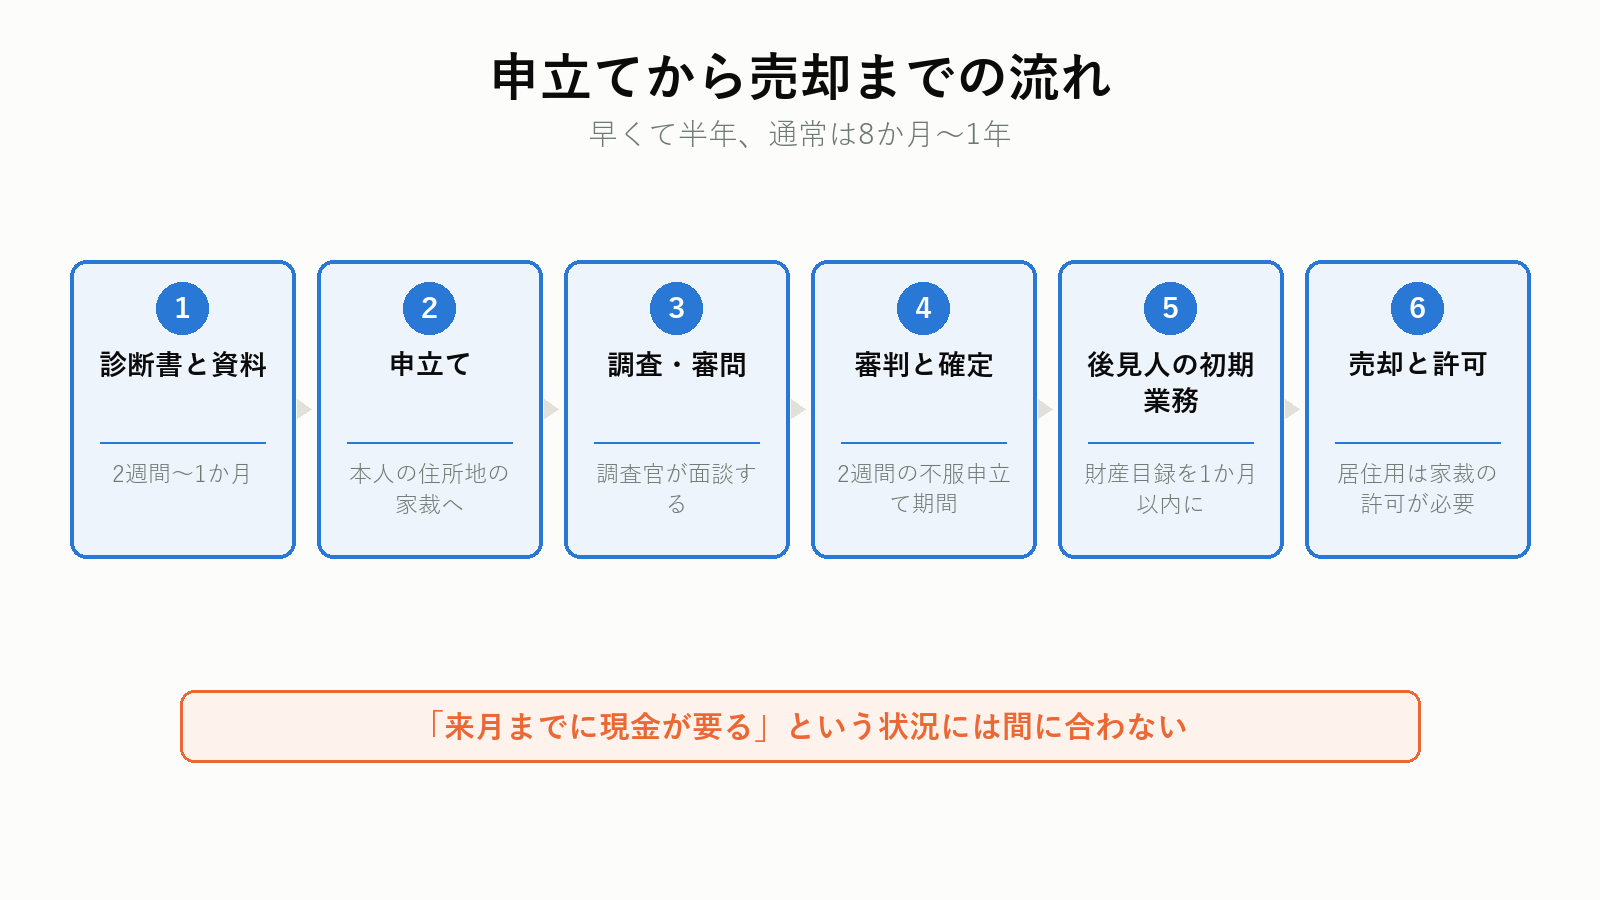
第1か月|診断書と資料集め
- かかりつけ医に「成年後見制度用診断書」を依頼する(2週間程度)
- 本人の戸籍謄本・住民票を取る
- 通帳をすべて記帳し、直近の残高を確認する
- 不動産の登記事項証明書と固定資産評価証明書を取る
財産目録は、漏れがあると後で追加提出になります。 保険証券・証券口座・貸金庫まで洗い出してください。
第2か月|申立て
- 本人の住所地を管轄する家庭裁判所に申し立てる
- 収入印紙・郵便切手を添える
- 候補者がいる場合は、その事情説明書も提出
第2〜3か月|調査と審問
- 家庭裁判所の調査官が、本人・申立人・候補者に面談する
- 必要に応じて医師の鑑定(実施されるのは少数)
- 親族に意向照会の書面が送られることがある
第3〜4か月|審判と確定
- 後見開始の審判が出る
- 2週間の不服申立て期間を経て確定
- 東京法務局に後見登記がなされる
第4か月〜|後見人の初期業務
- 登記事項証明書を取得し、金融機関に届け出る
- 財産目録を作成し、1か月以内に家庭裁判所へ提出
- 年間収支予定表を提出
第5か月〜|売却活動
- 不動産会社に媒介を依頼(複数社から査定を取る)
- 買主が決まったら、停止条件付きで売買契約
- 家庭裁判所に居住用不動産処分許可を申し立てる
- 許可が出てから決済・引渡し
許可の申立てには、査定書・売買契約書案・売却の必要性を示す資料が要ります。 「なぜ売る必要があるのか」を、収支で説明できるようにしておいてください。
申立ての費用と、かかる期間
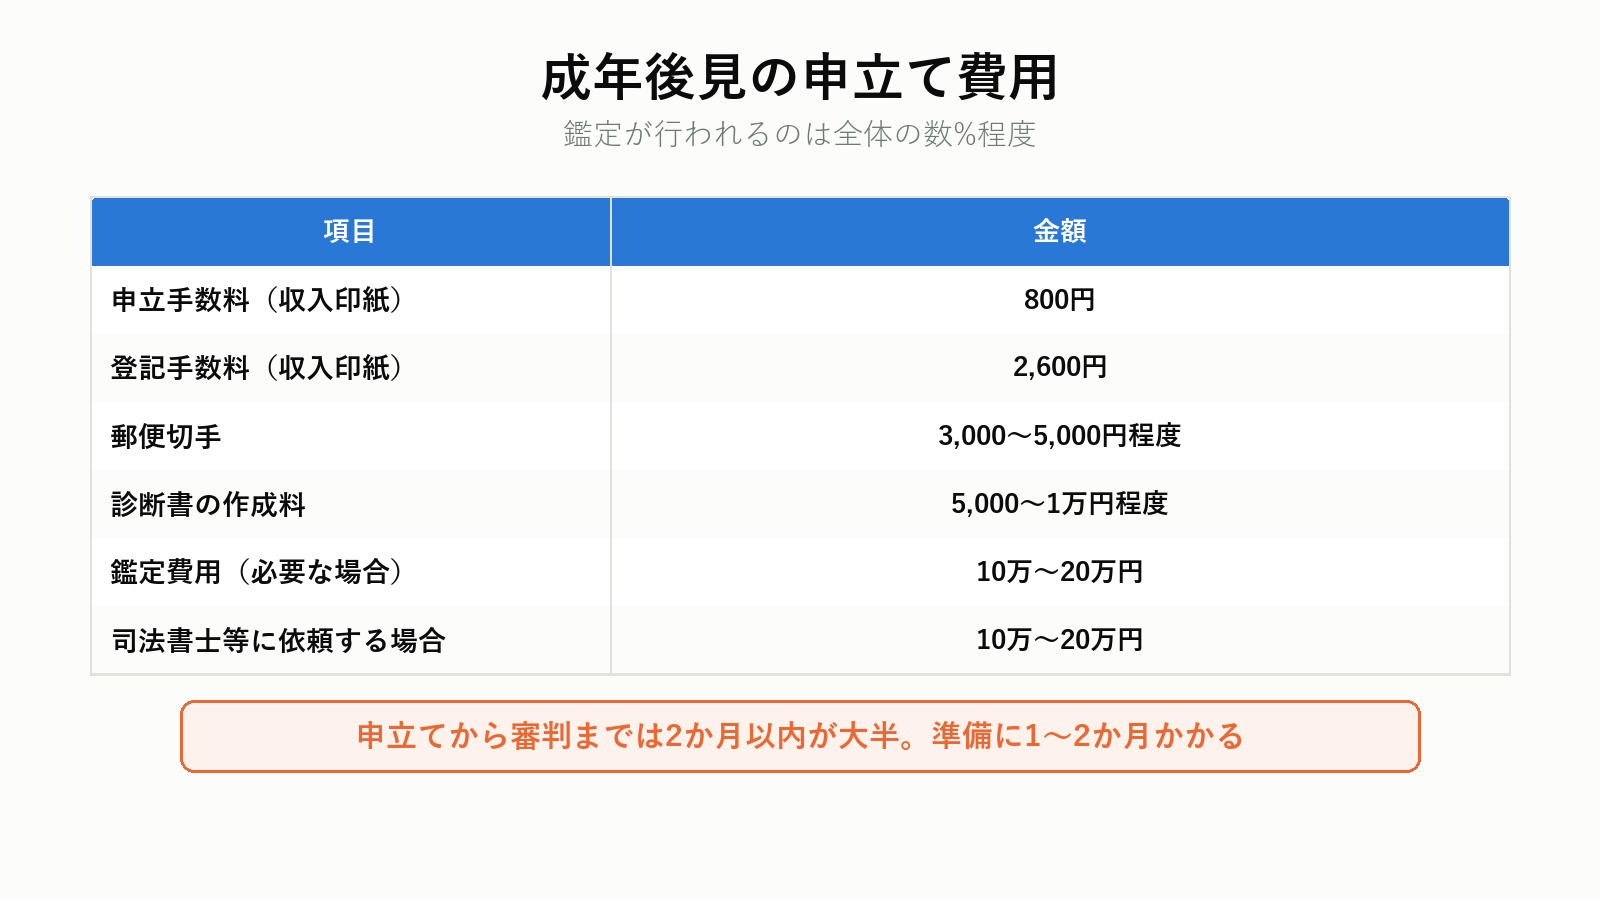
| 項目 | 金額 |
|---|---|
| 申立手数料(収入印紙) | 800円(保佐・補助で代理権等を求める場合は加算) |
| 登記手数料(収入印紙) | 2,600円 |
| 郵便切手 | 3,000〜5,000円程度(裁判所により異なる) |
| 診断書の作成料 | 5,000〜1万円程度 |
| 鑑定費用 | 必要な場合10万〜20万円 |
| 司法書士等に申立てを依頼する場合 | 10万〜20万円 |
鑑定はほとんど行われません
最高裁判所の統計では、鑑定が実施されるのは全体の数%程度にとどまります。多くは診断書のみで判断されています。
期間
最高裁の「成年後見関係事件の概況」では、申立てから審判までは2か月以内で終わるものが大半です。ただし、書類の準備に1〜2か月かかることが多く、相談から後見開始まで3〜4か月を見ておくのが現実的です。
売却できるまでの全体像
- 診断書の取得:2週間〜1か月
- 書類の準備:1〜2か月
- 申立て〜審判:1〜2か月
- 後見登記・銀行等の手続き:2〜4週間
- 買主を探す:1〜3か月
- 居住用不動産なら家裁の許可:1か月前後
合計で、早くて半年、通常は8か月〜1年かかります。「来月までに現金が要る」という状況には、間に合いません。

居住用不動産の売却には、家庭裁判所の許可が要る
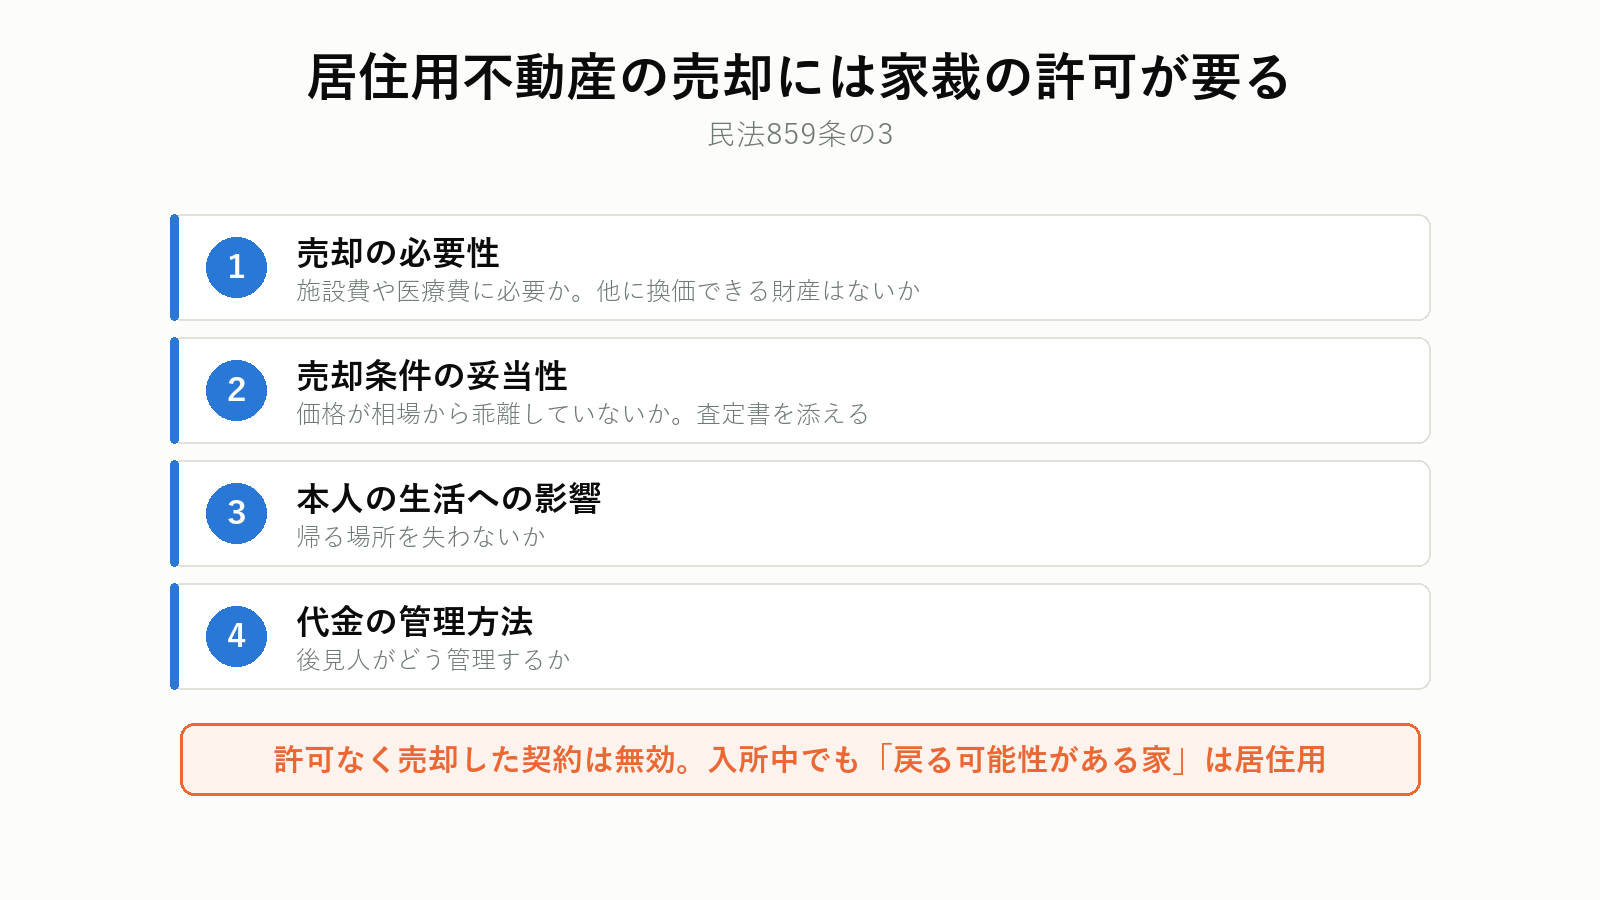
後見人になっても、実家を自由に売れるわけではありません。
民法859条の3は、成年後見人が本人の居住用不動産を売却・賃貸・抵当権設定・解除する場合、家庭裁判所の許可が必要と定めています。
「居住用」の範囲は広い
- 現に住んでいる家
- 入院・入所前に住んでいた家
- 将来戻る可能性がある家
施設に入っていても、「戻る可能性がある実家」は居住用として扱われます。
許可の判断で見られること
- 売却の必要性(施設費・医療費の支払いに必要か。他に換価できる財産はないか)
- 売却条件の妥当性(価格が相場から乖離していないか)
- 本人の生活への影響(帰る場所を失わないか)
- 代金の管理方法
実務上の注意
- 複数社の査定書を添付する(価格の妥当性を示すため)
- 売買契約は「家庭裁判所の許可が得られることを停止条件とする」形にする
- 許可なく売却した場合、その契約は無効
買主にとっては「許可が下りなければ流れる契約」になります。その分、条件面で不利になることがあります。
本人名義の預貯金で施設費を賄えるなら、「売る必要がない」として許可が下りないこともあります。
共有名義の実家はどうなるか
親と子の共有名義、父と母の共有名義——持分の一部だけが凍結されるという、扱いにくい状態になります。
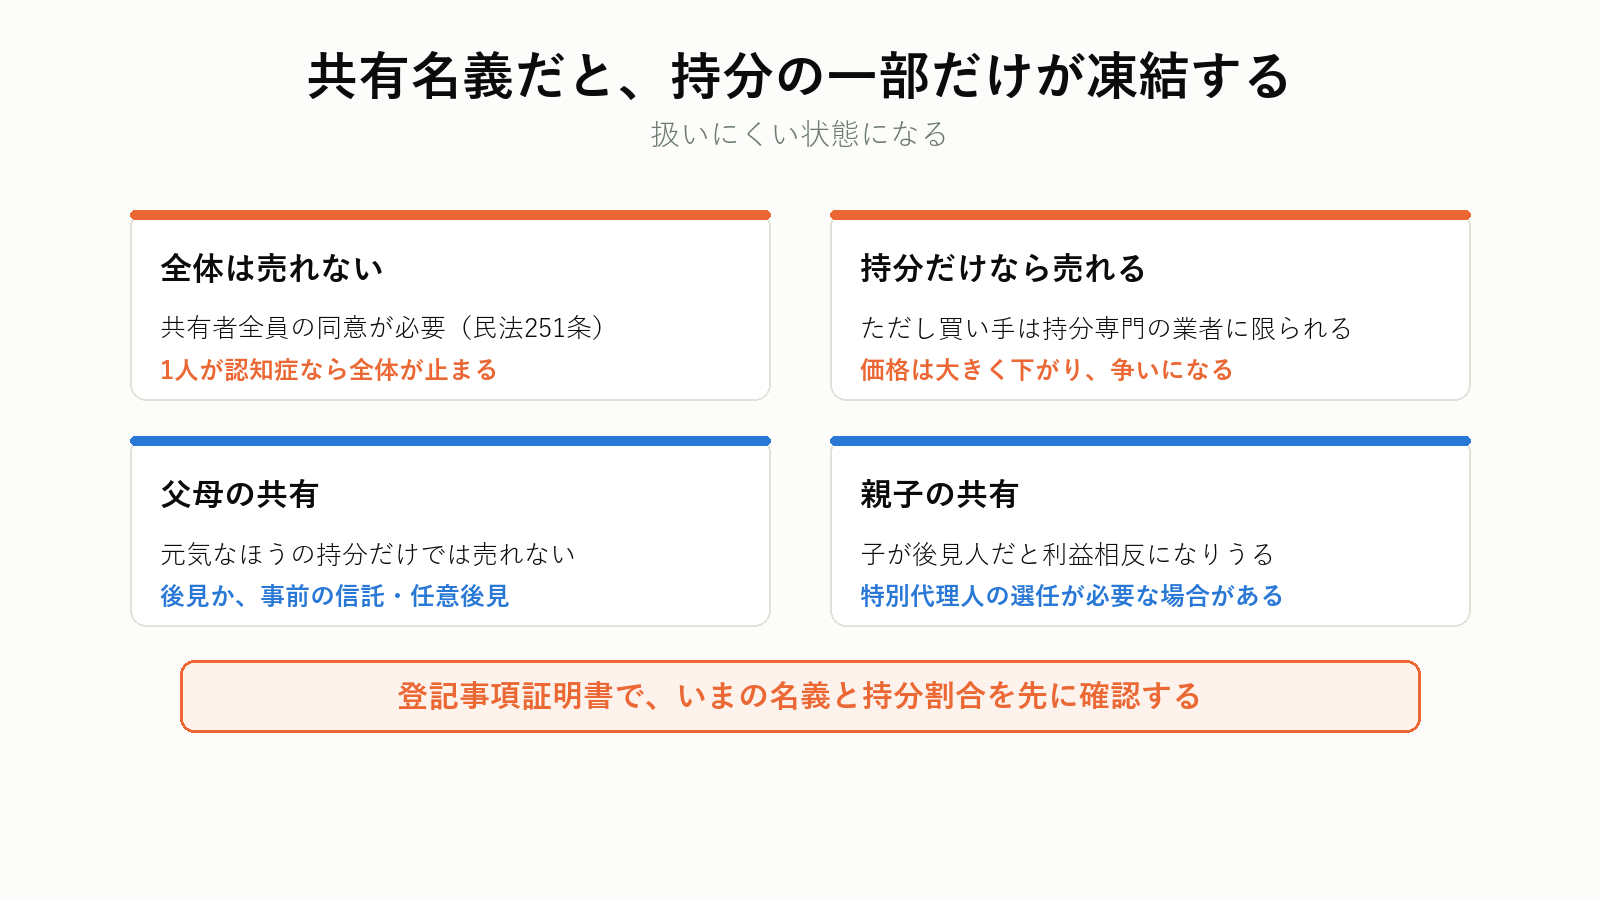
共有不動産の売却には全員の同意が要る
不動産全体を売るには共有者全員の同意が必要です(民法251条)。1人が認知症なら、その時点で全体の売却は止まります。
自分の持分だけなら売れる
共有持分は、単独で処分できます(民法206条)。ただし、
- 買い手は、持分専門の買取業者に限られる
- 価格は、持分割合に応じた金額をさらに大きく下回る
- 買った業者が共有物分割請求を起こし、他の共有者と争いになる
実務上、勧められる方法ではありません。
父母の共有で、片方が認知症の場合
元気なほうの親の持分だけでは売れません。 認知症の親について後見を申し立てるか、判断能力があるうちに信託・任意後見を組むかになります。
親子共有で、親が認知症の場合
子の持分は自由に動かせますが、家全体は売れません。 後見人が付いた場合、後見人と子が共同で売主になります。 このとき、後見人は本人の利益を最優先するため、価格交渉で子の希望が通らないことがあります。
利益相反に注意
子が後見人になり、その子自身が共有者である場合、利益相反にあたる可能性があります(民法860条・826条)。特別代理人の選任が必要になることがあります。
先にやっておくこと
- 登記事項証明書で、いまの名義と持分割合を確認する
- 共有者が全員健在で判断能力があるうちに、方針を決める
- 共有を解消する(持分の贈与・売買)なら、判断能力があるうちに
親族が後見人になれるとは限らない
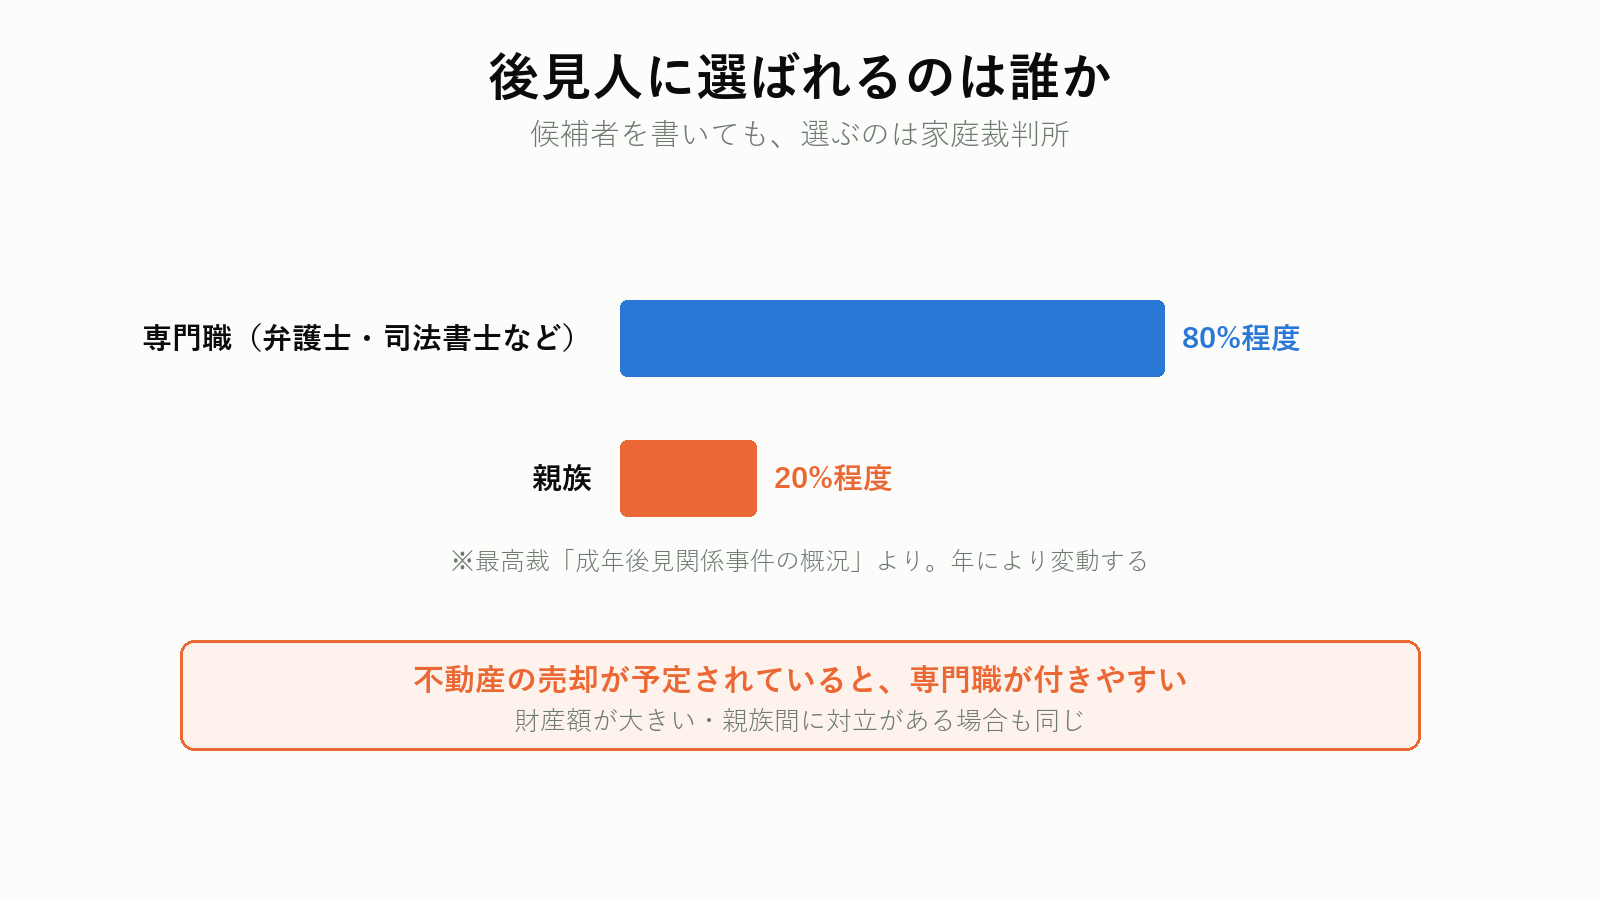
候補者を書いて申し立てても、選ぶのは家庭裁判所です。
最高裁の統計では、親族が選任される割合は全体の2割前後で、残りは弁護士・司法書士・社会福祉士などの専門職が選任されています。
専門職が選ばれやすいケース
- 不動産の売却が予定されている
- 財産額が大きい(目安として1,000万円超)
- 親族間に意見の対立がある
- 本人と候補者の間に金銭の貸し借りがある
「実家を売るために申し立てる」ケースは、まさに専門職が付きやすい類型です。
専門職が付いた場合に起きること
- 報酬が発生する(本人の財産から支払う)
- 家族が自由に財産を動かせなくなる
- 「家族のための支出」は認められないことがある
親の預金から子の生活費を出す、孫の学費を出す——いずれも原則として認められません。 後見人は本人の利益のためだけに財産を管理します。
申立ての取下げはできない
いったん申し立てると、家庭裁判所の許可なく取り下げられません(家事事件手続法121条)。「思っていた人が後見人にならないからやめる」は通りません。
後見人が付いた後、家族にできること
後見人が付くと、家族は財産に触れられなくなります。 何ができて、何ができないのかを整理します。
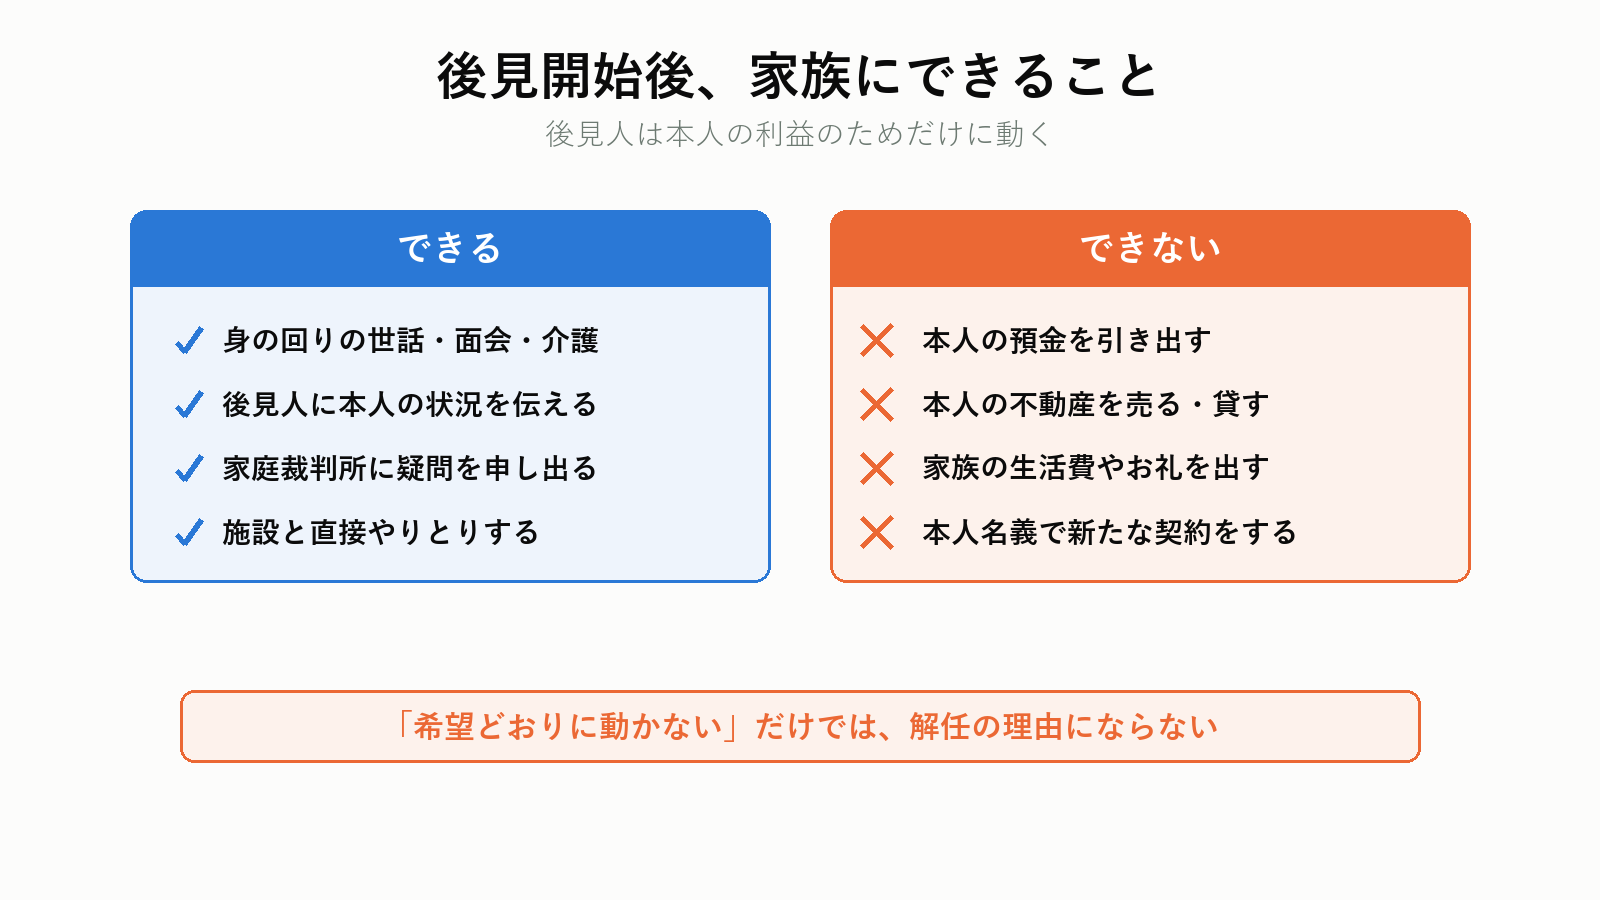
できること
- 本人の身の回りの世話、面会、介護
- 後見人に、本人の希望や状況を伝える
- 後見人の業務に疑問があれば、家庭裁判所に申し出る
- 後見監督人の選任を求める
- 本人の生活状況について、施設と直接やりとりする
できないこと
- 本人の預金を引き出す
- 本人の不動産を売る・貸す
- 本人の財産から、家族の生活費や介護のお礼を出す
- 本人名義で新たな契約をする
後見人の対応に納得できない場合
家庭裁判所に「後見人に不正・不適任がある」と申し立てることができます(民法846条)。ただし、「家族の希望どおりに動かない」だけでは解任理由になりません。 後見人は本人の利益のために動く立場だからです。
後見人を家族に交代してほしい場合
いったん専門職が選任されると、家族への交代は簡単には認められません。 財産が整理され、売却などの大きな手続きが終わった段階で、報酬を抑えるために交代が検討されることはあります。
費用を抑えたいなら
- 保佐・補助で足りないかを検討する(代理権を必要な行為に限定できます)
- 親族が後見人になれる可能性を上げるため、財産を整理してから申し立てる
- 後見制度支援信託・支援預貯金を使う(日常的な支出以外を信託し、親族が後見人になりやすくする仕組み)
後見制度支援信託は、家庭裁判所から利用を促されることがあります。 大きな金額を信託銀行等に預け、引き出しに家庭裁判所の指示書を要する仕組みです。
2つの後見制度の違いと費用については、任意後見と法定後見の違いにまとめています。
売却代金は、誰のものになるのか
実家を売っても、そのお金は子のものにはなりません。
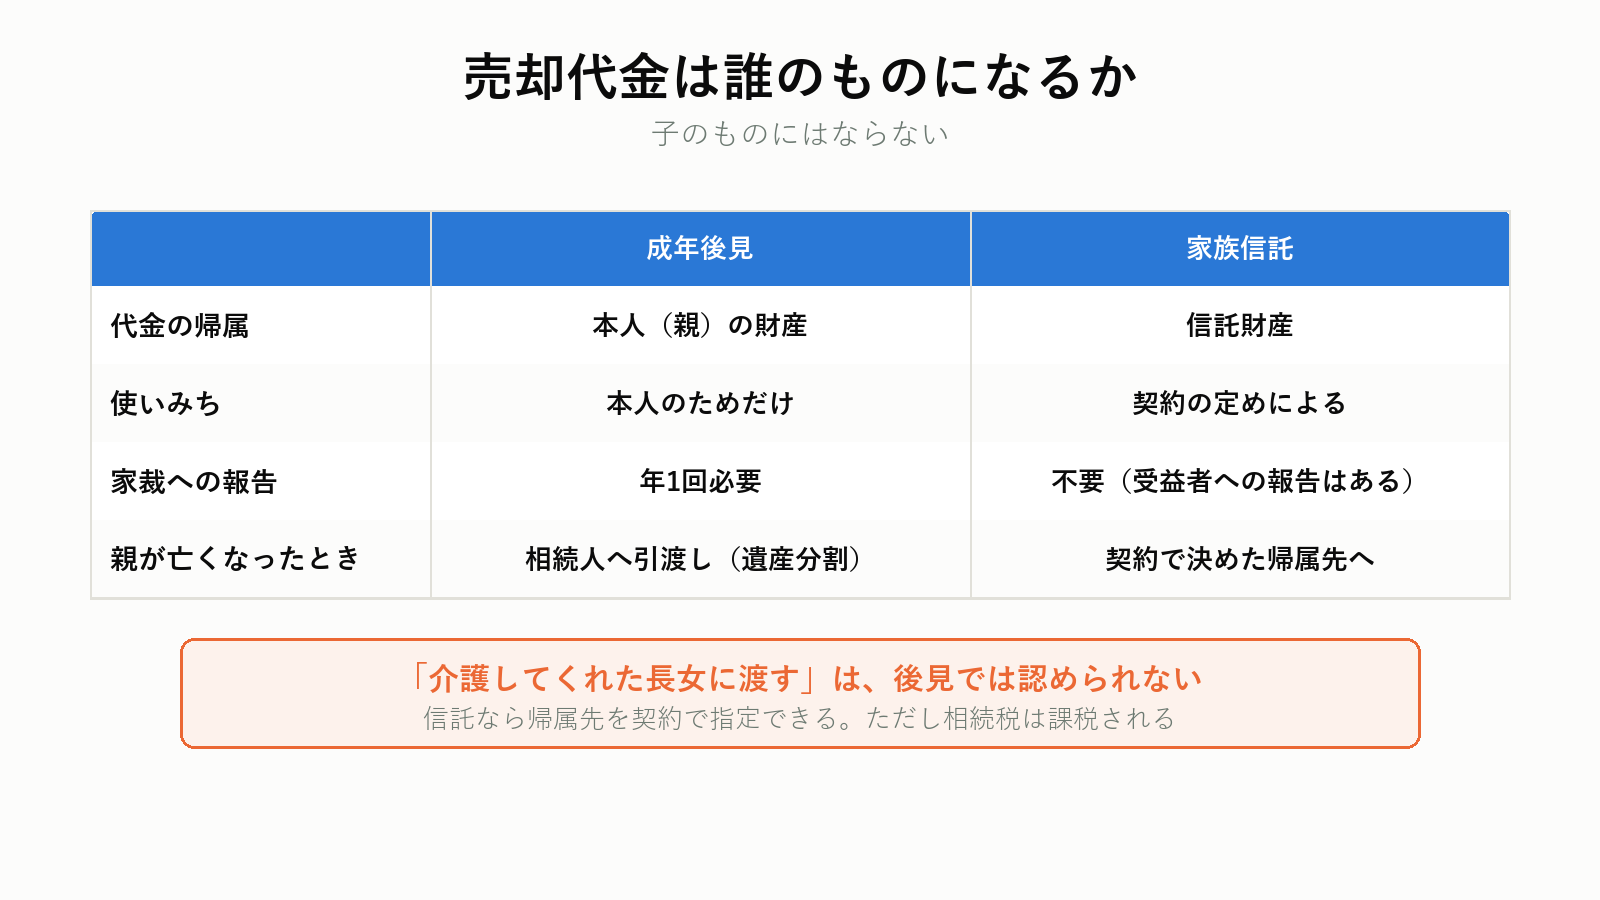
成年後見の場合
- 代金は本人(親)の財産
- 後見人が管理し、本人のためにのみ使える
- 年1回、家庭裁判所に収支を報告する
- 子の生活費・住宅ローン・孫の学費には使えない
「実家を売って、介護してくれている長女に渡す」は、認められません。 寄与分のような形での精算は、相続のときに行うことになります。
家族信託の場合
- 代金は信託財産
- 受託者(子)が管理し、受益者(親)のために使う
- 信託契約に定めがあれば、柔軟な支出も設計できる
- 家庭裁判所への報告は不要(受益者への報告義務はある)
信託契約の書き方次第で、できることが変わります。 「親の医療・介護・生活費のほか、実家の管理費用に充てる」といった条項を入れておくと動きやすくなります。
親が亡くなったとき
| 成年後見 | 家族信託 | |
|---|---|---|
| 制度の終了 | 死亡により終了 | 契約の定めによる |
| 残った財産 | 相続人に引き継ぐ(遺産分割が必要) | 契約で決めた帰属先へ |
| 後見人の業務 | 2か月以内に管理計算し、相続人へ引渡し | 清算手続き(定めがあれば) |
家族信託では、「親が亡くなったら残りは長女へ」といった帰属先の指定ができます。 遺言と同じ効果を、契約の中で持たせられるのが特徴です。
税金の扱い
- 信託中の不動産の売却益は、受益者(親)の所得として課税される
- 親が亡くなったときは、信託財産も相続税の課税対象になる
- 「信託にすれば相続税が減る」ということはありません
後見は、本人が亡くなるまで続く
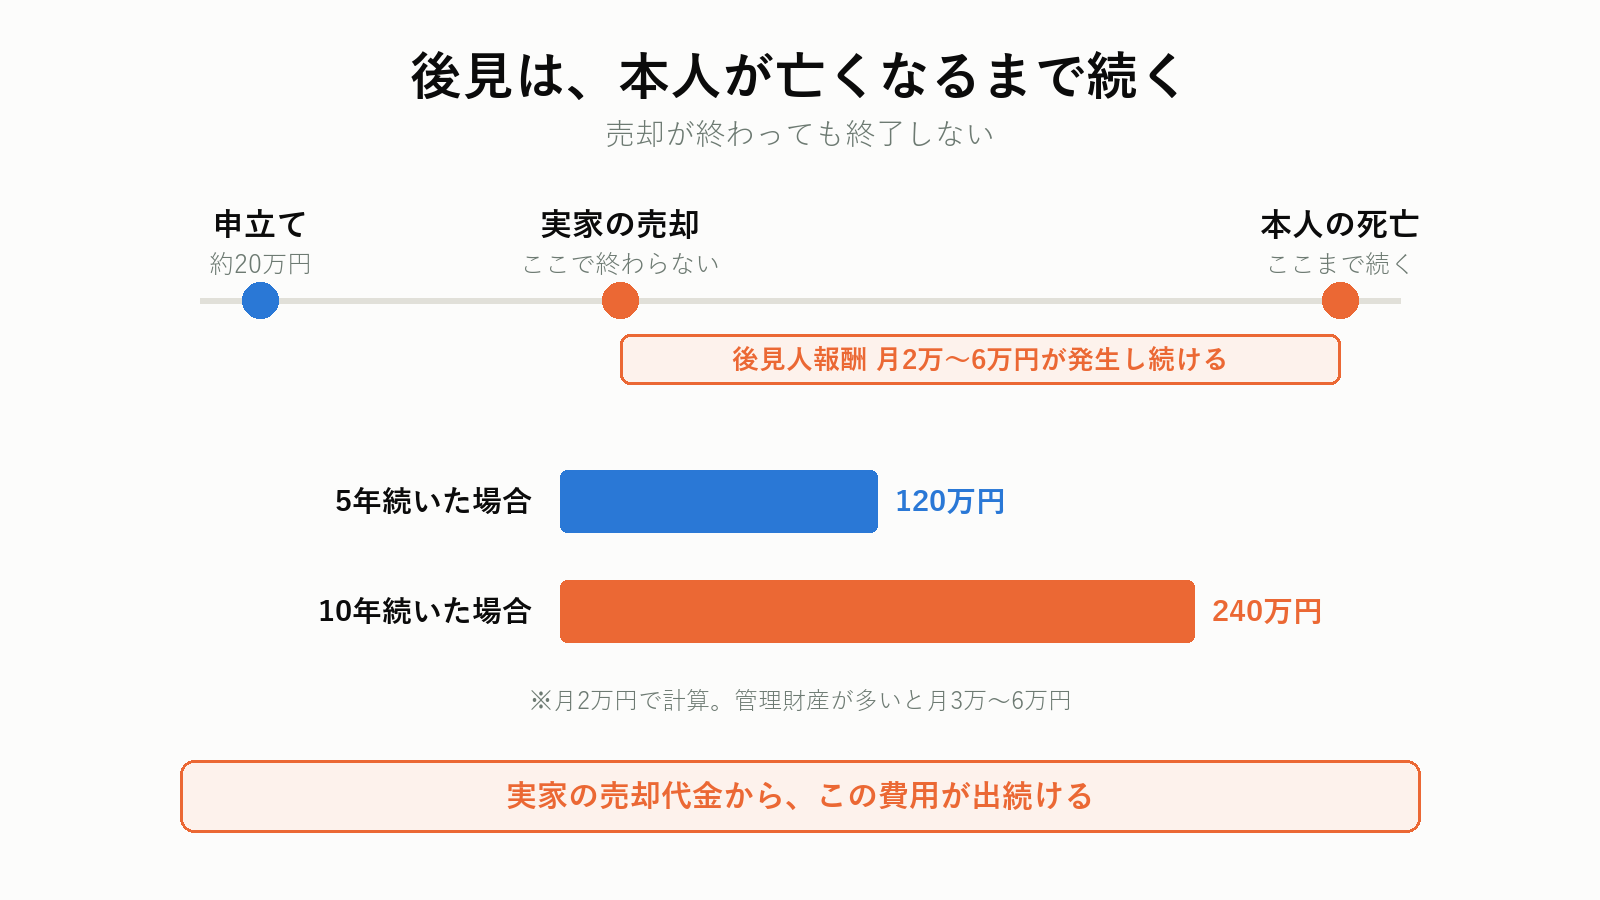
実家を売る目的で始めても、売却が終わったら終了、とはなりません。
後見は、本人の判断能力が回復するか、本人が亡くなるまで続きます。
続くことで発生するもの
| 項目 | 内容 |
|---|---|
| 後見人報酬 | 基本報酬 月2万円程度。管理財産が多いと月3万〜6万円 |
| 付加報酬 | 不動産売却など特別な行為があった年に加算される |
| 年1回の報告 | 財産目録・収支状況を家庭裁判所に提出 |
| 監督人報酬 | 監督人が付いた場合、別途 月1万〜3万円 |
10年続くと、いくらになるか
月2万円で10年なら240万円。管理財産が多く月4万円なら480万円です。実家の売却代金から、この費用が出続けます。
それでも成年後見が必要な場面はある
- 本人に多額の財産があり、第三者による搾取のリスクがある
- 親族間の対立があり、中立の管理者が要る
- 身上監護(施設契約・医療同意の代行)が必要
「使うべき制度」ではあるが、「実家を売るためだけに使う制度」ではない——これが実務上の評価です。
だからこそ、判断能力があるうちに家族信託を組む選択肢が意味を持ちます。
成年後見を使わずに済む方法はあるか
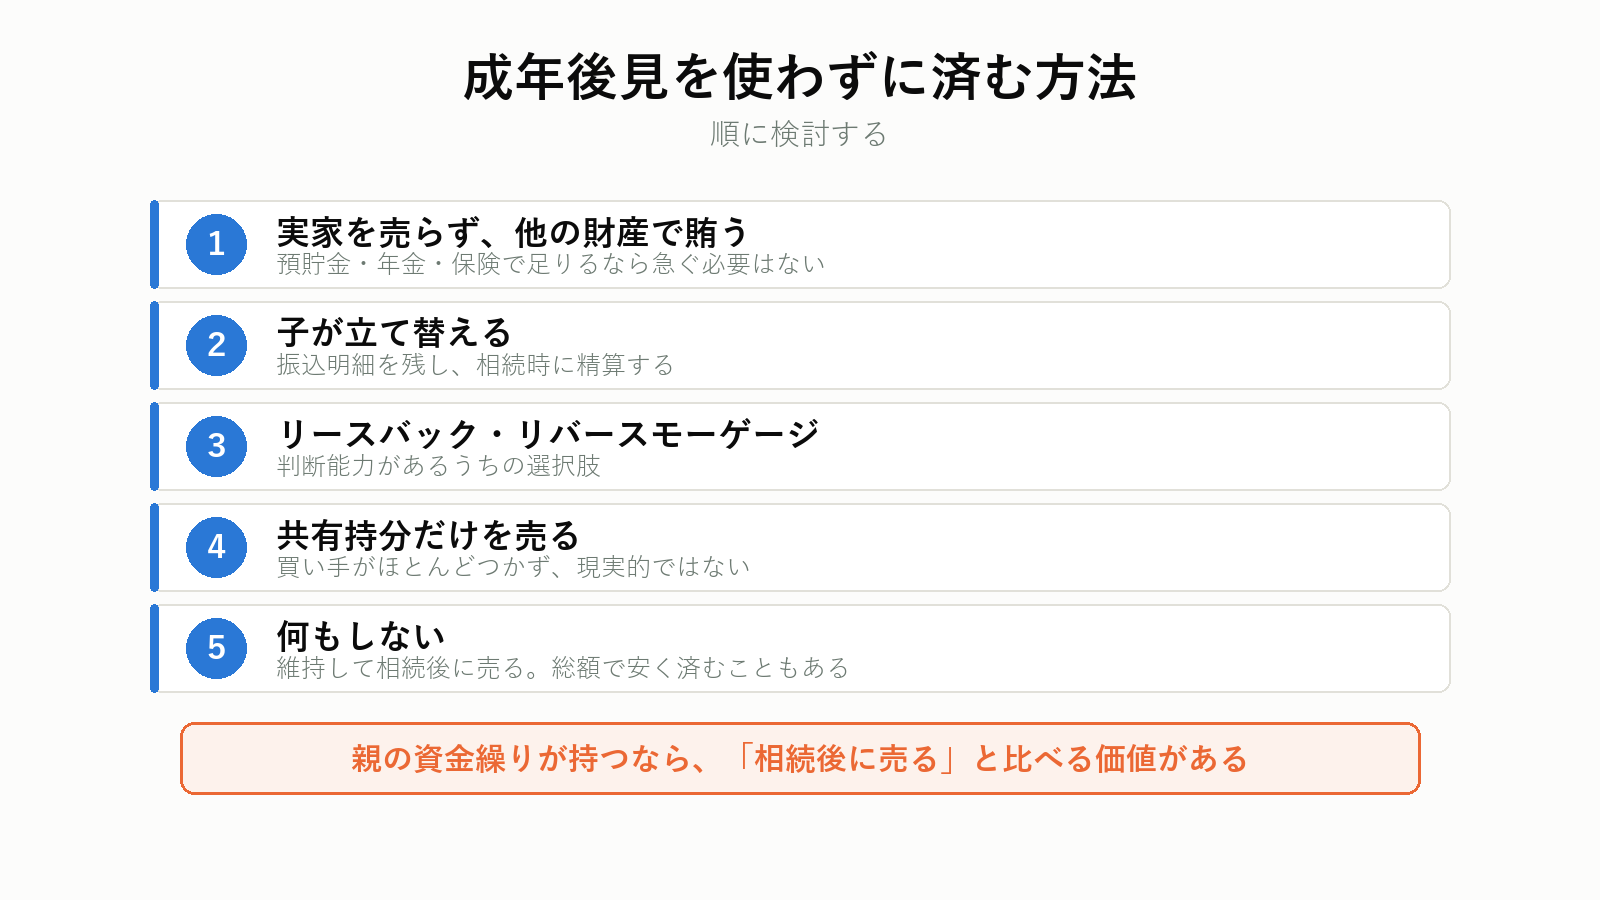
1. 実家を売らずに、他の財産で賄う
親の預貯金・年金・保険の解約返戻金で施設費を賄えるなら、売却を急ぐ必要はありません。 空き家の維持費と比べて判断します。
2. 子が立て替える
いったん子が施設費を負担し、相続時に精算する方法です。立て替えた記録(振込明細・領収書)を残しておけば、遺産分割で調整できます。
ただし、他の相続人の同意がなければ、精算をめぐって揉めます。 立て替える前に、きょうだいに共有してください。
3. リースバック・リバースモーゲージ
いずれも本人の契約行為なので、判断能力がなければ利用できません。 判断能力があるうちの選択肢です。
4. 共有持分だけを売る
親と子の共有名義なら、子の持分だけは売れます。 ただし買い手はほとんどつかず、現実的ではありません。
5. 何もしない
空き家のまま維持し、相続を待つという判断です。相続後は、相続人の意思で自由に売れます。
- 維持費は年20万〜50万円
- 特定空家に指定されると固定資産税が最大6倍
- 相続後に売れば、空き家の3,000万円特別控除を使える可能性がある
「後見を使って今売る」より、「維持して相続後に売る」ほうが総額で安く済むケースは実際にあります。 親の資金繰りが持つなら、比較する価値があります。
相続後に売る前提なら、いまの査定額を取っておくと、維持費との比較ができます。
きょうだいの合意をどう取るか
制度の話より先に、家族の話がまとまらない——これがいちばん多い停滞要因です。
もめる典型パターン
- 同居している子が「勝手に財産を動かしている」と疑われる
- 遠方の子が「実家を残したい」と言い、費用は出さない
- 介護をしている子が「その分多くもらいたい」と考えている
- 誰も引き受けたくないまま、時間だけが過ぎる
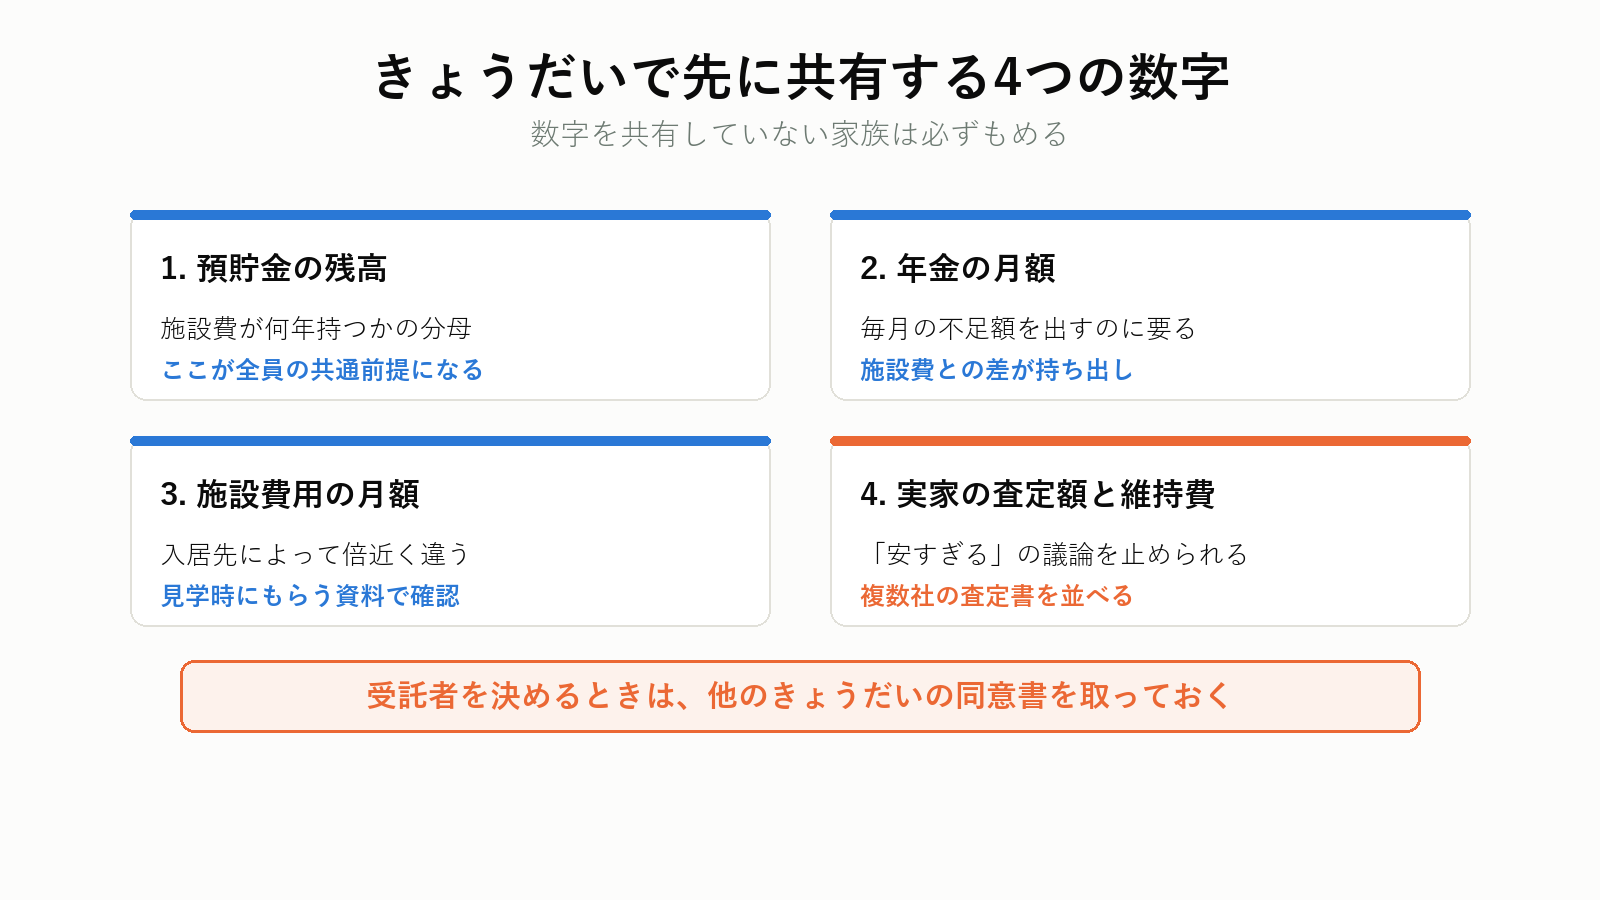
先に共有すべき4つの数字
- 親の預貯金の残高
- 年金の月額
- 施設費用の月額
- 実家の維持費(年額)と、いまの査定額
数字を共有していない家族は、必ずもめます。 「実家がいくらで売れるか」を全員が知らないまま、「安すぎる」「もっと出るはず」という話になります。
査定書は、話し合いの道具になる
複数社の査定書を並べると、「これがいまの市場の評価」という共通の前提ができます。1社だけだと「その会社が安く見ているだけ」と言われます。
決めておくこと
- 誰が窓口になるか
- 親の財産の出納を、どう共有するか(月1回の報告など)
- 実家を売る場合の最低価格
- 介護の負担をどう評価するか
書面にしておく
家族信託の受託者を決めるときは、他のきょうだいの同意書を取っておくと、後の争いを防げます。法的な義務ではありませんが、実務上は必ず勧められます。
きょうだいで話す前に、実家の査定額を取っておくと、共通の前提から始められます。
ケース別|3つの判断
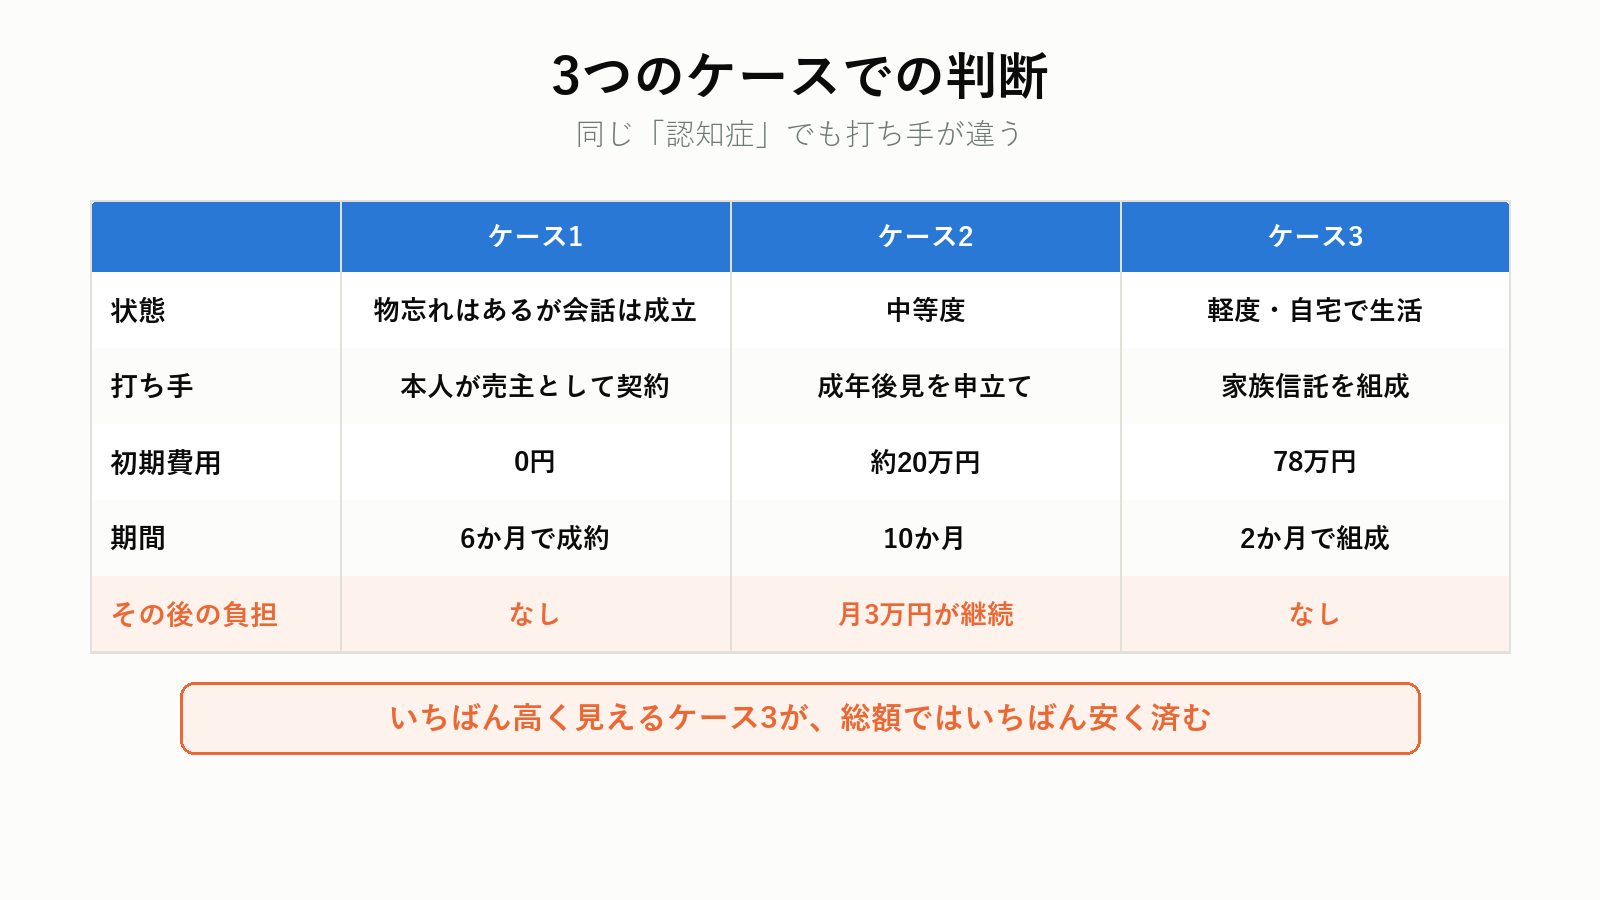
ケース1|母は要介護2、物忘れはあるが会話は成立
施設入居が決まり、実家(評価額2,200万円)を売って費用に充てたい。
司法書士が面談したところ、「この家を売って施設のお金にする」と本人が説明できたため、本人が売主として契約。 半年で1,980万円で成約。
間に合ったケースです。「診断が出ている=売れない」ではありません。
ケース2|父は中等度の認知症、預金600万円、実家1,500万円
施設費は月15万円。預金は3年強で尽きる計算です。
成年後見を申し立て、司法書士が後見人に選任。 申立てから売却完了まで10か月。後見人報酬は月3万円で、父が亡くなるまで続きます。
結果として売却はできたものの、後見が続く負担は残りました。
ケース3|母は軽度、まだ自宅で生活
いずれ施設に入る見込み。いま売る必要はないが、凍結が怖い。
家族信託を組成(総額78万円)。 受託者は長女。母が住み続けたまま、将来売るときは長女が単独で契約できる状態になりました。
2年後に母が入所し、長女が実家を売却。 家庭裁判所の許可も、後見人報酬も不要でした。
3つの比較
| ケース1 | ケース2 | ケース3 | |
|---|---|---|---|
| 初期費用 | 0円 | 約20万円 | 78万円 |
| 期間 | 6か月 | 10か月 | 2か月(組成) |
| その後の負担 | なし | 月3万円が継続 | なし |
いちばん高く見えるケース3が、総額ではいちばん安く済んでいます。

認知症になる前に、まとめて整えておくこと
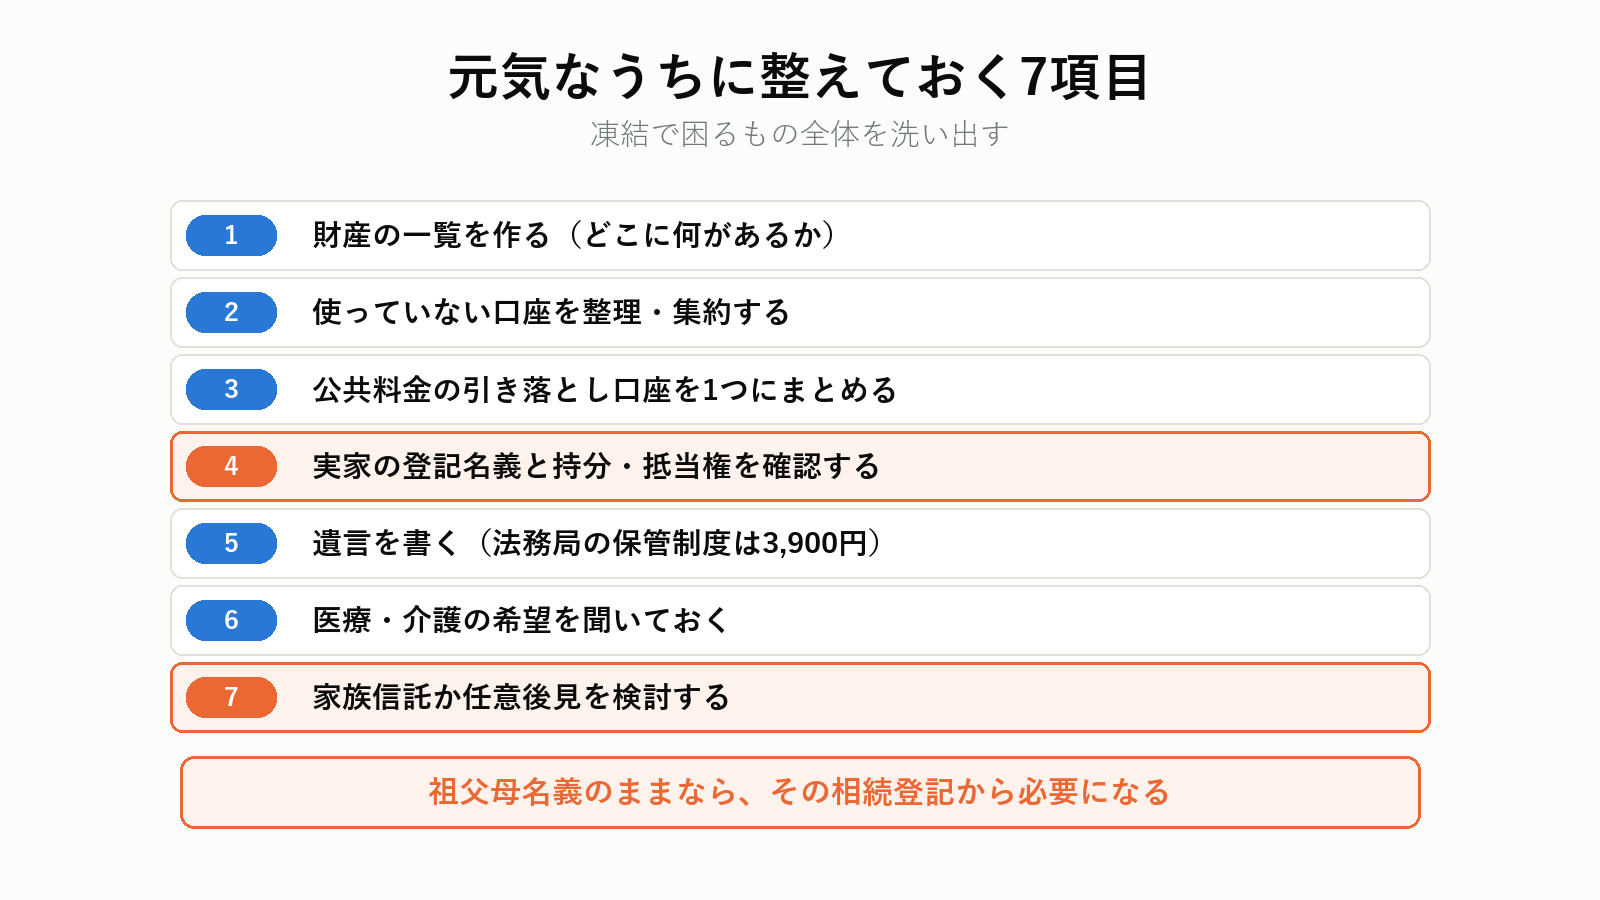
実家の売却だけでなく、凍結で困るもの全体を洗い出しておくと、あとが楽になります。
1. 財産の一覧を作る
- 金融機関名・支店・口座の種類(残高までは不要)
- 証券口座・保険証券
- 不動産の所在と名義
- 貸金庫の有無
本人が元気なうちに「どこに何があるか」だけ共有しておくのが目的です。
2. 使っていない口座を整理する
口座が多いほど、凍結時も相続時も手間が増えます。 元気なうちに解約・集約しておいてください。
3. 公共料金・保険料の引き落とし口座を1つにまとめる
凍結された口座から引き落とされていると、支払いが止まります。
4. 実家の権利関係を確認する
- 登記名義が親のままか(祖父母名義のままのケースがある)
- 共有なら、持分割合
- 抵当権が残っていないか
祖父母名義のままなら、その相続登記から必要になります。2024年4月から相続登記は義務です。
5. 遺言を書いておく
認知症になると書けません。 自筆証書遺言書保管制度(法務局)なら、保管料3,900円で預けられます。
6. 医療・介護の希望を聞いておく
延命治療、施設に入るかどうか、実家をどうしたいか。 本人の意思が分からないまま決めるのが、家族にはいちばんつらいです。
7. 家族信託か任意後見を検討する
実家を売る可能性があるなら、この段階で決めておくのが最も費用が安く済みます。
3つの方法を、総額で比べる
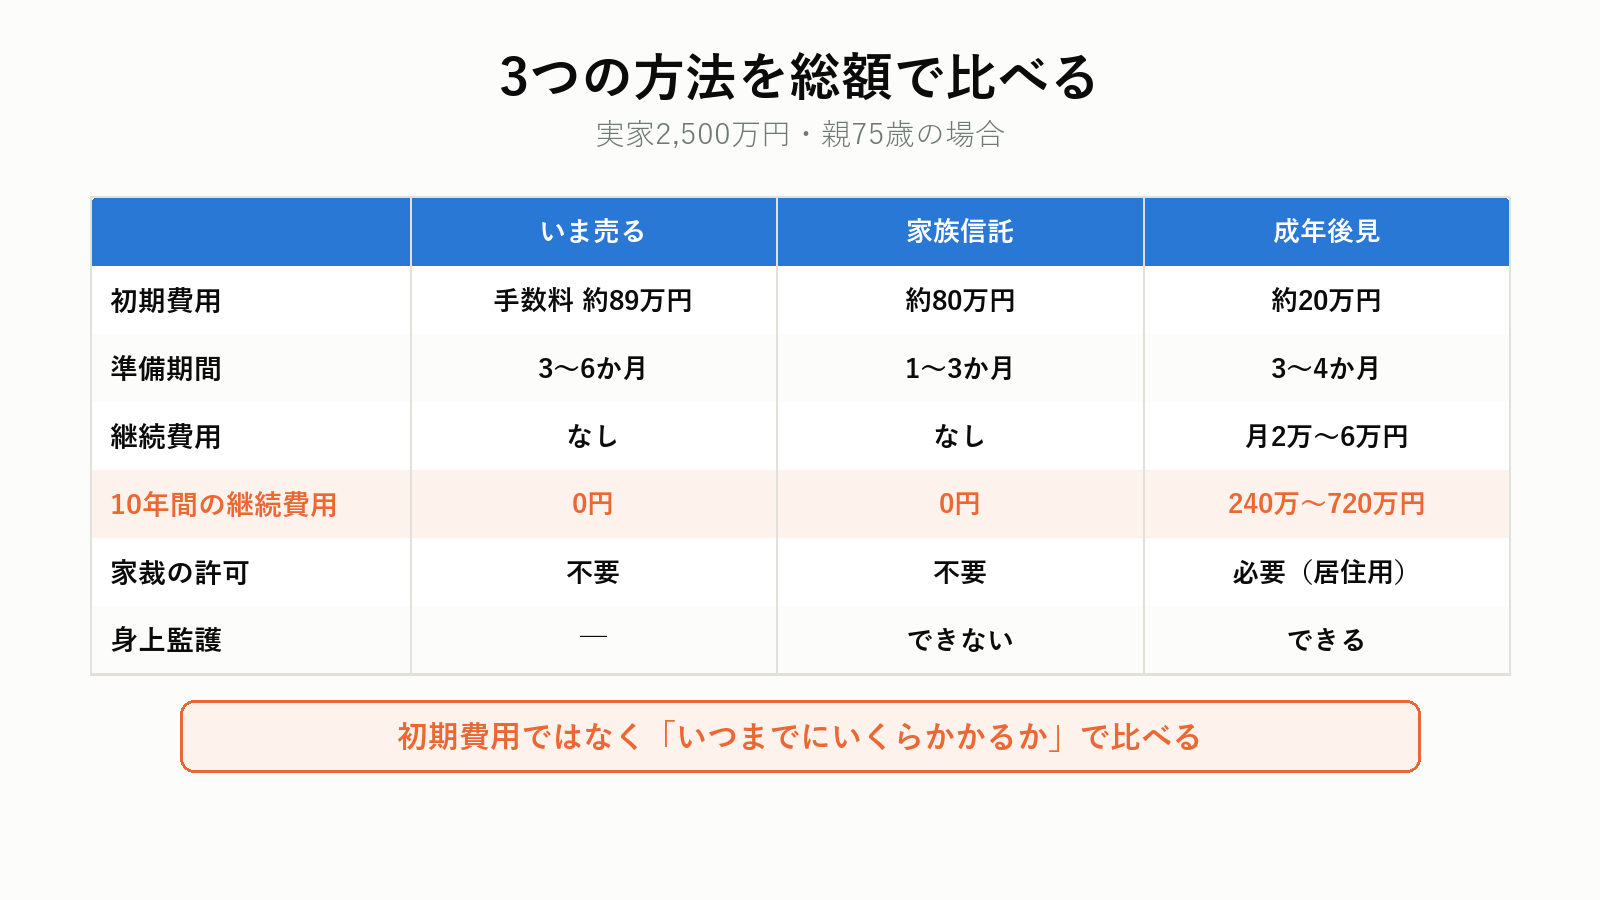
実家の評価額2,500万円、親が75歳、施設入居まであと数年という前提で比べます。
| いま売る | 家族信託 | 成年後見 | |
|---|---|---|---|
| 初期費用 | 仲介手数料 約89万円 | 約80万円 | 約20万円 |
| 準備期間 | 3〜6か月 | 1〜3か月 | 3〜4か月 |
| 売却までの期間 | — | 必要になったとき随時 | 申立てから8〜12か月 |
| 継続費用 | なし | なし | 月2万〜6万円 |
| 10年間の継続費用 | 0円 | 0円 | 240万〜720万円 |
| 家庭裁判所の許可 | 不要 | 不要 | 必要(居住用) |
| 身上監護 | — | できない | できる |
読み取れること
- 成年後見は初期費用が最も安いが、継続費用で逆転する
- 家族信託は初期費用が高いが、10年で見れば最も安い
- いま売るのは確実だが、住まいを失う
選ぶ基準
- 近いうちに確実に売る→ いま売る
- 売るかどうか未定だが、凍結が怖い→ 家族信託
- すでに判断能力が失われている→ 成年後見(ほかに選択肢がない)
- 身上監護も必要→ 成年後見または任意後見を併用
「いくらかかるか」ではなく、「いつまでにいくらかかるか」で比べてください。
相続の手続きまで見据えるなら、相続手続きの代行費用も一度確かめておくと全体像がつかめます。
やってはいけないこと
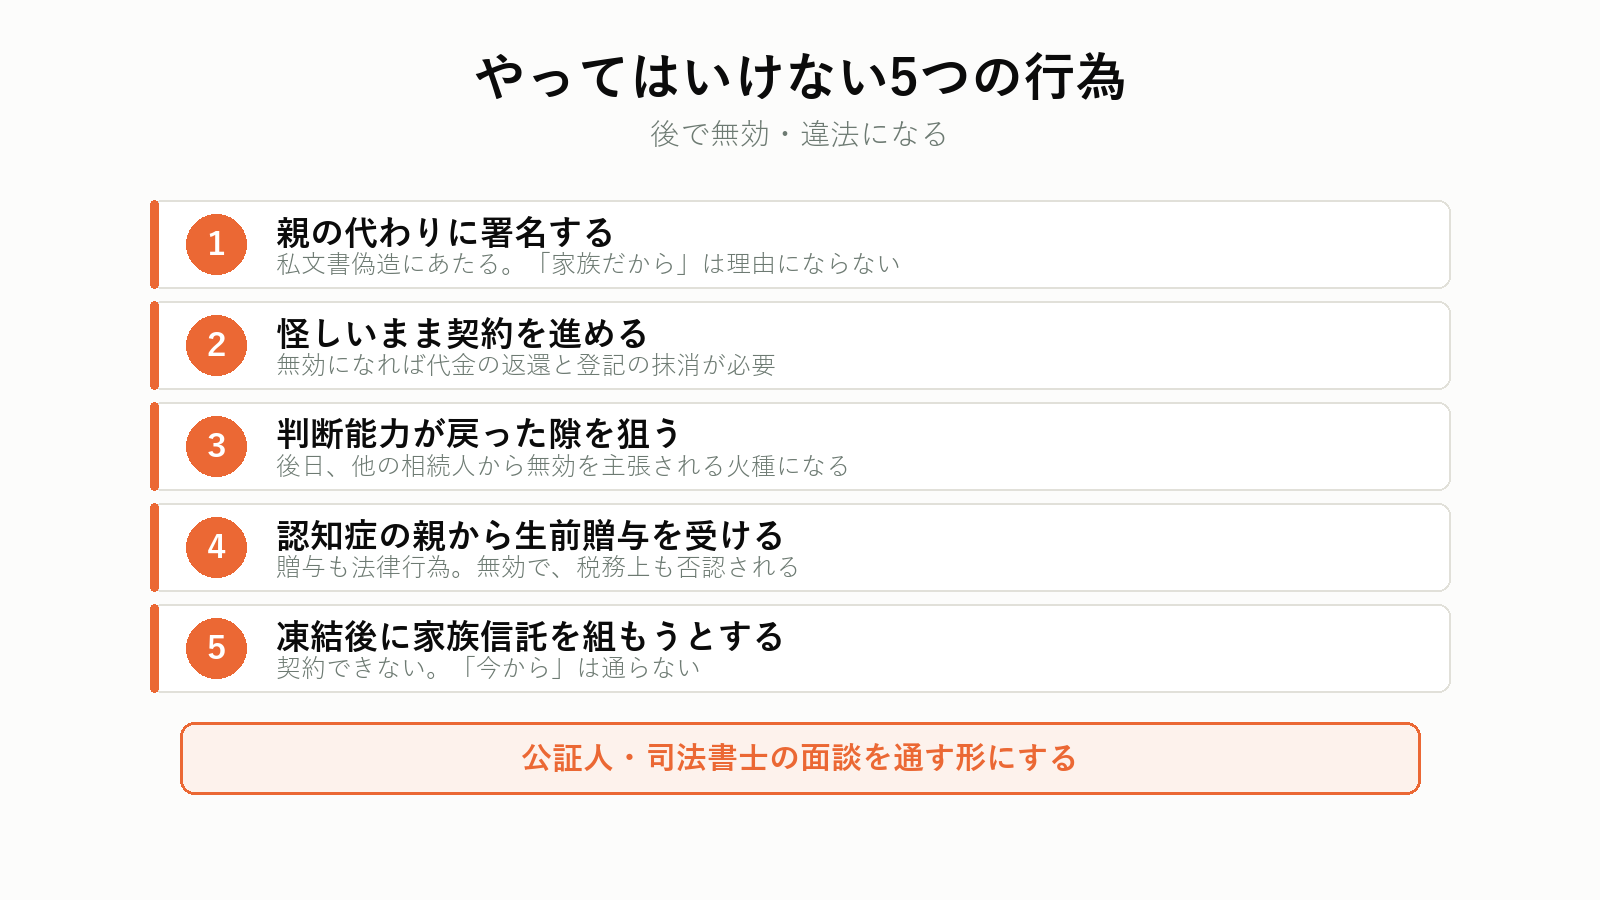
1. 親の代わりに署名する
私文書偽造・有印私文書偽造にあたります。 「家族だから」は理由になりません。
2. 判断能力が怪しいまま契約を進める
後で無効を主張されると、代金の返還と登記の抹消が必要になります。買主・仲介会社にも損害が及びます。
3. 「一時的に判断能力が戻ったとき」を狙って契約する
いわゆる「まだら状態」を利用する形です。後日、他の相続人から無効を主張される火種になります。 公証人・司法書士の面談を通す形にしてください。
4. 認知症の親から生前贈与を受ける
贈与も法律行為なので、意思能力がなければ無効です。税務上も否認されます。
5. 凍結してから慌てて家族信託を組もうとする
契約できません。 信託契約は、親の判断能力があることが前提です。「今から」は通りません。
よくある質問
Q. 認知症の診断が出ていますが、まだ売れますか?
A. 診断名だけでは判断されません。 契約の意味を理解し、自分の意思で売ると言えるかが基準です。司法書士か公証役場に、いまの状態で面談してもらうのが確実です。軽度なら、間に合うことがあります。
Q. 委任状があれば子が売れますか?
A. 本人に判断能力がある場合に限ります。 委任状は「本人が有効に委任した」ことが前提なので、意思能力を失った後の委任状は無効です。決済時に司法書士が本人確認を行うため、実務上も通りません。
Q. 成年後見の申立ては、必ず家族がしなければなりませんか?
A. 本人・配偶者・四親等内の親族のほか、身寄りがない場合は市町村長も申立てできます(老人福祉法32条ほか)。司法書士や弁護士に書類作成を依頼することもできます(10万〜20万円程度)。
Q. 後見人になったら、実家をすぐ売れますか?
A. 居住用不動産は家庭裁判所の許可が必要です(民法859条の3)。売却の必要性と価格の妥当性を示す資料を添えて申し立てます。許可まで1か月前後かかります。
Q. 家族信託と成年後見、どちらが良いですか?
A. 目的によります。 実家の売却と財産管理なら家族信託が機動的です。施設の契約や医療同意など身上監護が必要なら成年後見(または任意後見)が要ります。併用も可能です。
Q. 家族信託は誰に頼めばいいですか?
A. 司法書士・弁護士・信託に詳しい行政書士が中心です。扱った件数と、信託口口座を開設できる金融機関を知っているかを確認してください。経験の差が大きい分野です。
Q. 親が施設に入ったら、実家の火災保険はどうなりますか?
A. 空き家になると「住宅物件」から「一般物件」に区分が変わり、保険料が上がることがあります。 契約者は親なので、変更手続きにも本人の意思が必要です。凍結前に、保険の扱いも確認しておいてください。
Q. 親が亡くなるまで待てば、確実に売れますか?
A. 相続後は相続人の意思で売れます。 ただし相続登記が必要(3年以内が期限)で、相続人全員の同意も要ります。待つあいだの維持費と、特定空家のリスクは続きます。
Q. きょうだいが売却に反対しています
A. 親が生きているうちは、所有者は親です。きょうだいに決定権はありません。 ただし、後見申立てには親族の意向が確認されるため、反対があると専門職後見人が選ばれやすくなります。 先に話をまとめてください。
Q. 家族信託を組んだ後で、親が「やっぱりやめたい」と言ったら?
A. 親に判断能力があるうちなら、合意によって信託を終了できます(信託法164条)。契約書に終了事由を書いておくのが一般的です。判断能力を失った後は、原則として終了できません。
Q. 家族信託にすると、実家の固定資産税は誰が払いますか?
A. 納税義務者は受託者(子)になります。信託した不動産の登記名義が受託者に移るためです。ただし、実際の負担は信託財産(親の財産)から出すのが通常で、その旨を契約書に書いておきます。
Q. 後見人が付いたら、親の家に子が住み続けることはできますか?
A. 無償で住み続けることは、原則として認められません。 後見人は本人の財産を管理する立場なので、賃料相当額を求められることがあります。 同居している場合は、申立ての前に扱いを確認してください。
Q. 親が施設に入っている間、実家の管理は誰がしますか?
A. 後見人が付いていれば後見人、信託なら受託者です。どちらもない状態なら、法的には誰も権限がありません。 実際には家族が通って管理していることが多いものの、修繕契約などは本人名義でしか結べません。
Q. 認知症の親名義の家を、子が借りて人に貸すことはできますか?
A. できません。 賃貸も処分行為にあたり、本人の意思か、後見人+家庭裁判所の許可(居住用の場合)が必要です。
Q. 遠方に住んでいますが、後見の申立てはどこの裁判所ですか?
A. 本人の住所地を管轄する家庭裁判所です。施設に入所している場合は、原則として施設の所在地になります。申立人が遠方でも変わりません。
Q. 実家の名義が祖父のままでした。どうなりますか?
A. まず祖父から親への相続登記が必要です。その協議に親が加わるなら、親に判断能力が要ります。 判断能力がなければ、その遺産分割協議のためにも後見人が必要になります。古い名義は、早めに整理してください。
Q. 「認知症になっても大丈夫な保険」はありますか?
A. 認知症保険は診断時に一時金が出る商品で、資産凍結を解除するものではありません。 凍結対策になるのは、家族信託・任意後見・生前の整理です。混同しないでください。
まとめ|間に合うかどうかで、費用が10倍変わる
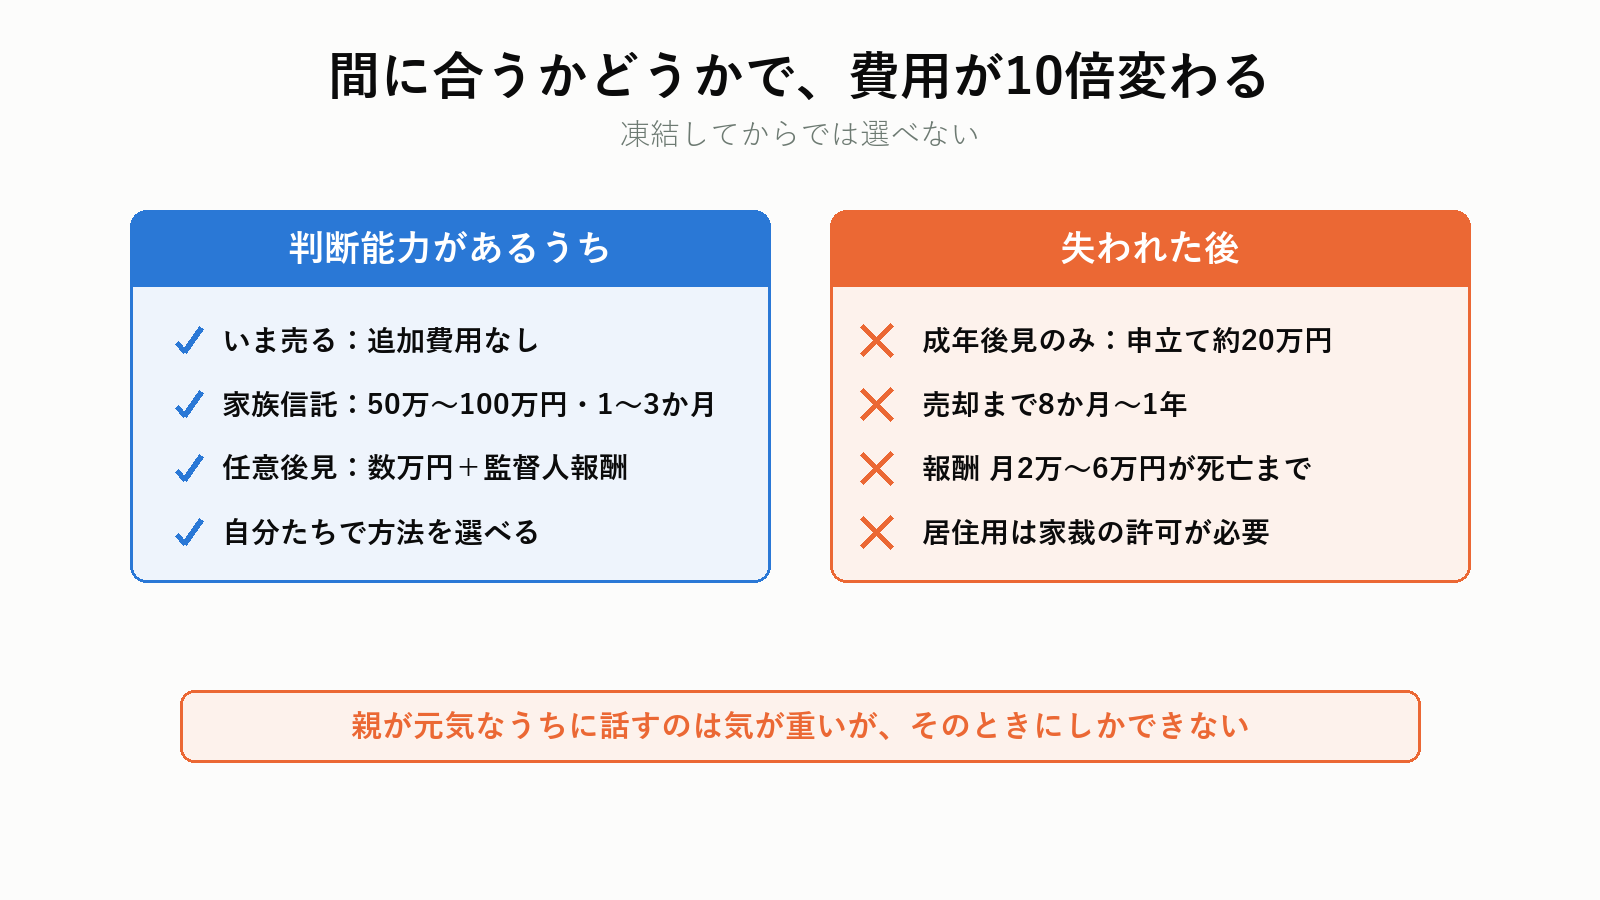
判断能力があるうちなら
- いま売る:追加費用なし
- 家族信託:50万〜100万円、1〜3か月
- 任意後見:数万円+開始後の監督人報酬
失われた後は
- 成年後見のみ:申立て費用20万円前後、売却まで8か月〜1年
- 後見人報酬 月2万〜6万円が、本人が亡くなるまで続く
- 居住用不動産の売却には家庭裁判所の許可が必要
- 途中でやめられない
いま確認すること
- 親の判断能力がどの段階かを、司法書士か公証役場で確かめる
- 実家の名義を確認する(共有なら、その持分も凍結する)
- 親の預貯金で施設費が何年持つかを計算する
- 売る可能性があるなら、いまの査定額を取っておく
- 間に合うなら、家族信託か任意後見を検討する
この問題は、気づいたときには手遅れになっていることが多いです。親が元気なうちに話すのは気が重いですが、「元気なうちにしかできない」のが実情です。
実家じまい全体の順番は実家じまいの進め方に、家族信託の詳細は家族信託の費用とデメリットに、相続前後どちらで売るべきかは実家の売却は相続前と相続後どちらが得かにまとめています。
判断能力があるうちに、選択肢を確かめておく
家族信託も任意後見も、契約できるのは親に判断能力があるうちだけです。合わない場合はそう言ってもらえます。 相談は無料で、その場で決める必要はありません。

本欄はプロモーションを含みます。掲載内容・条件は各サービスの公式サイトで最新のものをご確認ください。
この記事について
執筆:葉山 湊(はやま みなと)
自身の家族の実家じまいを経験し、そのときに「どこにも書かれていなかったこと」を出発点にこのサイトを立ち上げました。司法書士・税理士・宅地建物取引士などの資格は保有していません。制度や法令については、必ず一次情報(法務省・最高裁判所・厚生労働省・国税庁)にあたって記事に反映しています。
本記事の主な出典は次のとおりです。
・意思能力:民法 第3条の2
・成年後見制度の類型:民法 第7条・第11条・第15条
・居住用不動産の処分についての許可:民法 第859条の3
・申立ての取下げの制限:家事事件手続法 第121条
・申立件数・審理期間・後見人の選任状況:最高裁判所事務総局家庭局「成年後見関係事件の概況」
・認知症・軽度認知障害の将来推計:厚生労働省 研究班による推計(2024年公表)
・認知症の方の預金の取扱い:全国銀行協会「金融取引の代理等に関する考え方および銀行と地方公共団体・地域包括支援センター等との連携強化について」(2021年2月)
費用や期間は、地域・家庭裁判所・専門家により異なります。本記事の内容は2026年9月5日時点の公表情報にもとづきます。 法務・税務の判断は個別事情によって変わります。実行前に必ず専門家にご確認ください。