※本記事にはプロモーション(アフィリエイトリンク)が含まれます。
実家を解体したあと、その土地をどうするか。
「売るには惜しい」「かといって空き地のままでは固定資産税だけ出ていく」——そこで浮かぶのが駐車場経営です。
駐車場は、土地活用の中で最も初期費用が安く、最も撤退しやすい方法です。アパートのように数千万円の借入れをする必要がなく、やめたければ数十万円で更地に戻せます。
ただし、「利回りが高い」という説明だけを見て始めると、手取りで裏切られます。
理由は3つあります。固定資産税が上がること、相続税の特例が使えなくなる可能性があること、そして駐車場収入には消費税がかかることです。どれも他の土地活用にはない、駐車場特有の落とし穴です。
この記事では、30坪(約100㎡)の実家跡地を例に、3つの方式の初期費用と、税金を差し引いた後の実質利回りを計算します。
 みどり
 たくみ先生
結論|先に3つ言っておきます
1. 初期費用は安い。撤退も簡単。
30坪の月極駐車場なら、舗装費込みで100万〜200万円。アパート経営(数千万円)とは桁が違います。やめるときも、原状回復は数十万円です。
2. 利回りは高く見えるが、税金で削られる。
表面利回り10%でも、固定資産税・所得税・消費税を引くと実質5〜7%になります。「利回り」と書かれた数字が、どこまで引いた後なのかを必ず確認してください。
3. 相続対策としては弱い。
建物を建てないため、相続税の評価減がほとんど効きません。小規模宅地等の特例も、構築物がなければ使えません(国税庁 No.4124)。「相続対策で駐車場」は、設計を間違えると効果ゼロです。
そのうえで、「売れない・貸せない土地を、赤字にしない」という目的には、駐車場は現実的な答えです。
駐車場経営の3つの方式
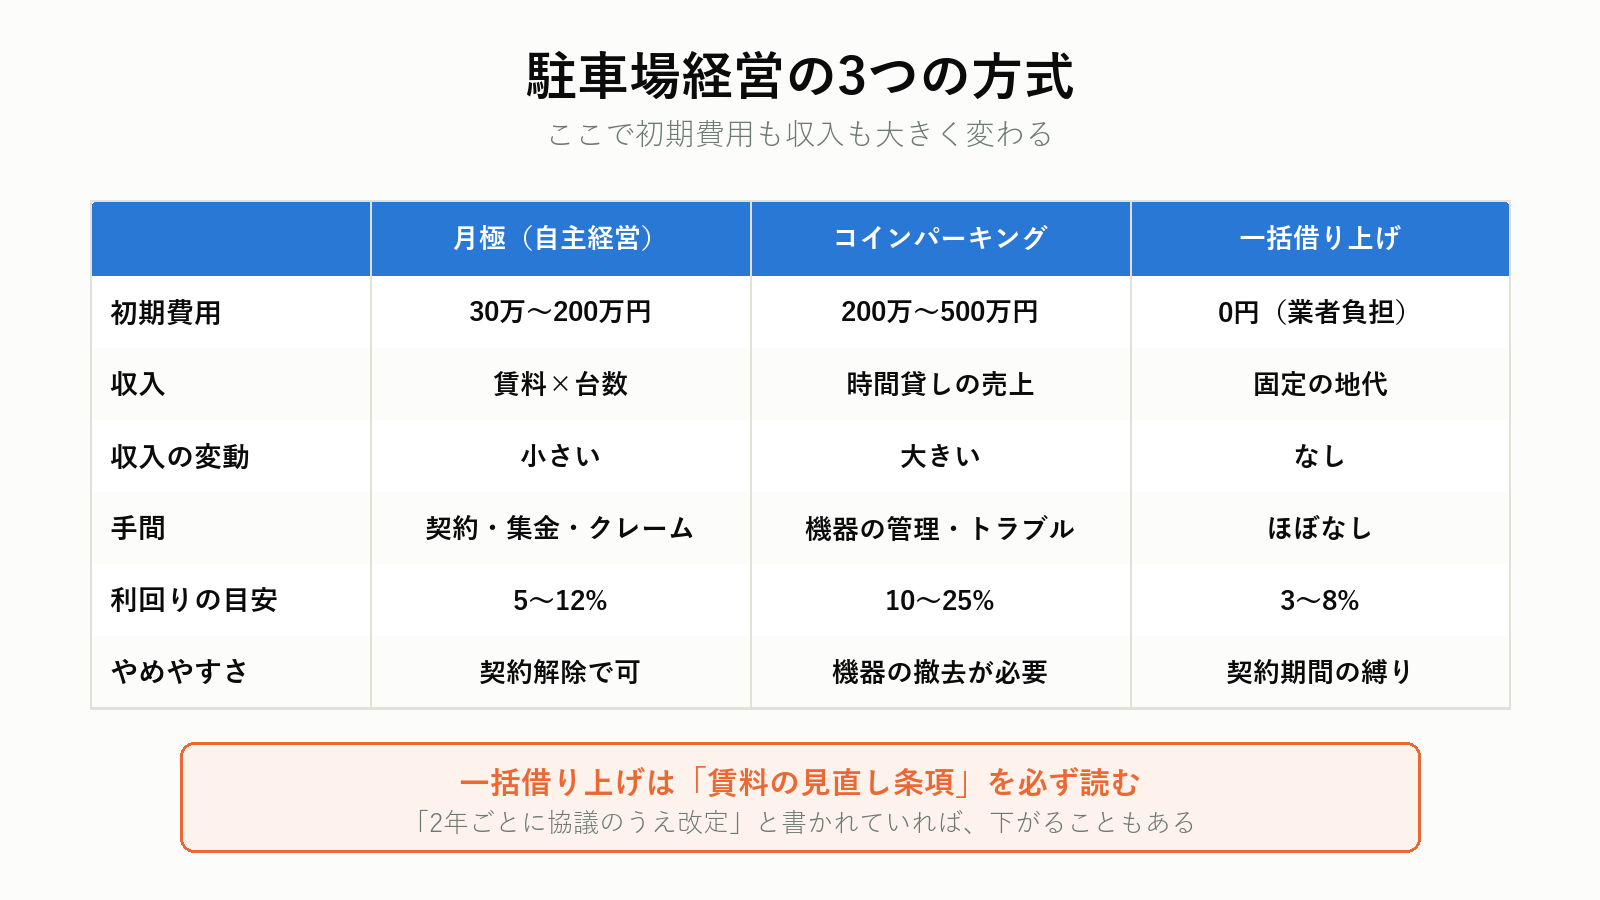
まず、どの方式で始めるかを決めます。ここで初期費用も収入も大きく変わります。
| 月極(自主経営) | コインパーキング(自主経営) | 一括借り上げ | |
|---|---|---|---|
| 初期費用 | 30万〜200万円 | 200万〜500万円 | 0円(業者負担) |
| 収入 | 賃料×台数 | 時間貸しの売上 | 固定の地代 |
| 収入の変動 | 小さい | 大きい | なし |
| 手間 | 契約・集金・クレーム対応 | 精算機の管理・トラブル対応 | ほぼなし |
| 利回りの目安 | 5〜12% | 10〜25% | 3〜8% |
| やめやすさ | 契約解除で可 | 機器の撤去が必要 | 契約期間の縛りがある |
月極駐車場(自主経営)
最も単純な形です。土地を区画し、月ぎめで貸します。
- 舗装とライン引きだけで始められる
- 砂利敷きなら、さらに安い
- 空車が出ると、そのまま収入減
- 契約・集金・クレーム対応を自分でやる(管理会社に委託も可)
コインパーキング(自主経営)
時間貸しです。精算機・ロック板・看板・照明を設置します。
- 機器代で200万〜400万円かかる
- 立地が良ければ利回りは最も高い
- 稼働率が読めない。駅や商業施設からの距離で天と地
- 機器の故障・トラブル対応がある
一括借り上げ(サブリース)
運営会社に土地ごと貸す方式です。
- 初期費用が業者負担でゼロのことが多い
- 空車でも固定の地代が入る
- 収入は自主経営より2〜4割低い
- 契約期間の縛りがあり、途中解約に条件が付く
みどりたくみ先生
初期費用の内訳
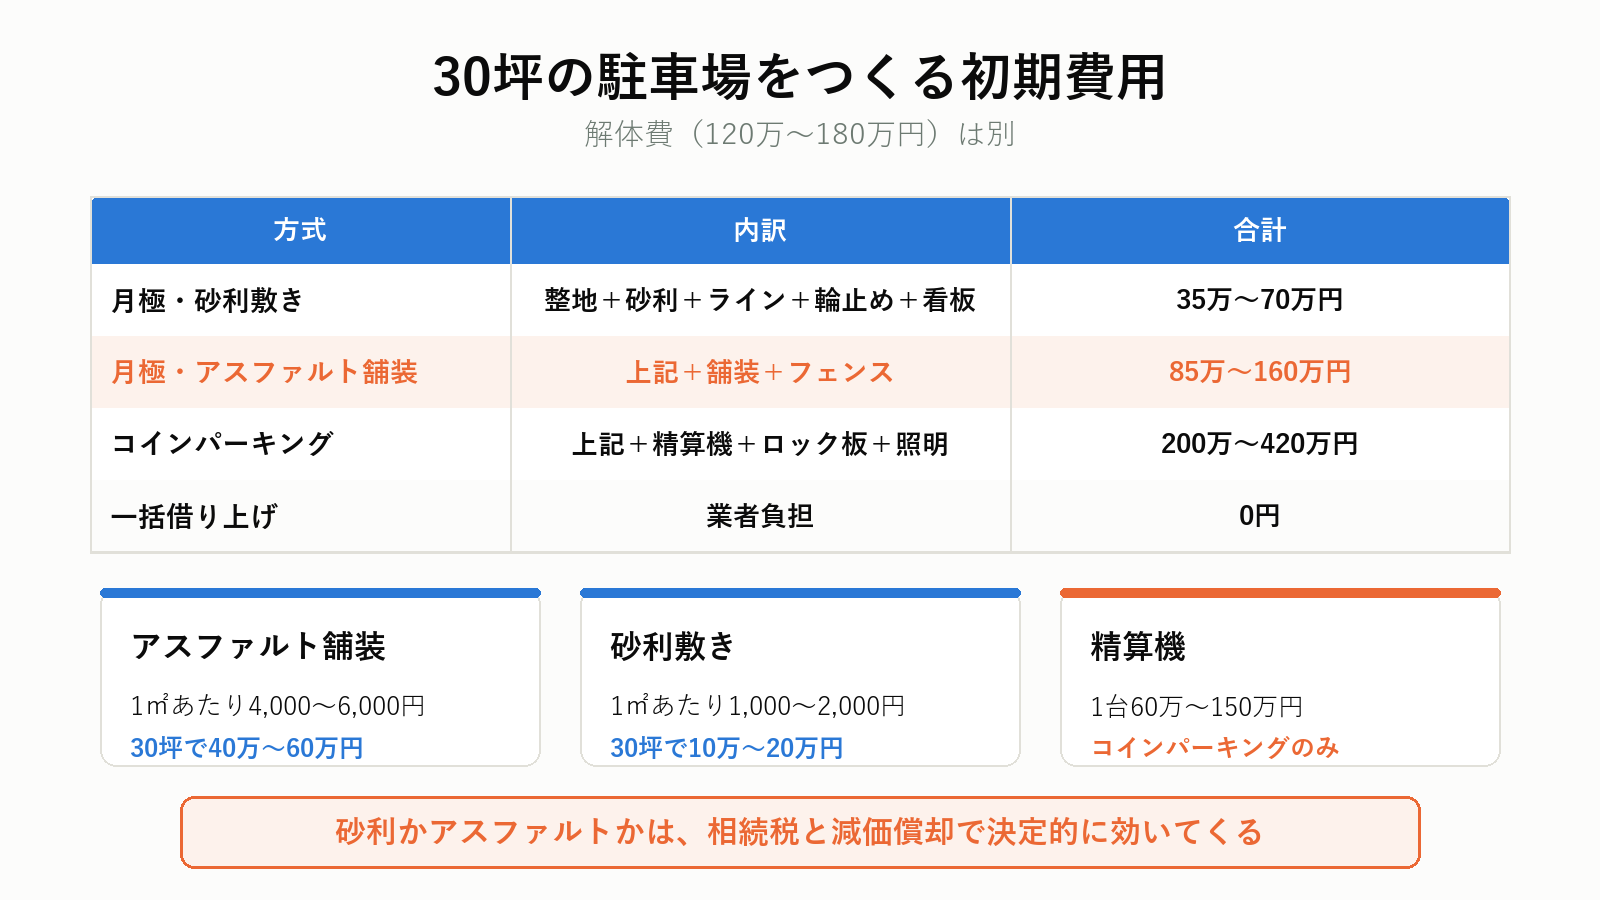
自主経営の場合の内訳です。30坪(約100㎡、車4〜5台分)を前提にします。
| 費目 | 単価の目安 | 30坪の場合 |
|---|---|---|
| 解体・整地 | 1㎡あたり1,000〜3,000円 | 10万〜30万円 |
| アスファルト舗装 | 1㎡あたり4,000〜6,000円 | 40万〜60万円 |
| (砂利敷きの場合) | 1㎡あたり1,000〜2,000円 | 10万〜20万円 |
| ライン引き | 1台あたり3,000〜5,000円 | 1万5,000〜2万5,000円 |
| 輪止め(車止め) | 1台あたり3,000〜1万円 | 1万5,000〜5万円 |
| 看板 | 2万〜10万円 | 2万〜10万円 |
| フェンス・ロープ | 1mあたり3,000〜1万円 | 10万〜30万円 |
| 照明 | 5万〜20万円 | 5万〜20万円 |
| 精算機(コインP) | 1台60万〜150万円 | 60万〜150万円 |
| ロック板(コインP) | 1台8万〜15万円 | 32万〜75万円 |
方式別の初期費用
| 方式 | 内訳 | 合計 |
|---|---|---|
| 月極・砂利敷き | 整地+砂利+ライン+輪止め+看板 | 35万〜70万円 |
| 月極・アスファルト舗装 | 整地+舗装+ライン+輪止め+看板+フェンス | 85万〜160万円 |
| コインパーキング | 上記+精算機+ロック板+照明 | 200万〜420万円 |
| 一括借り上げ | 業者負担 | 0円 |
解体費は含んでいません。実家の解体には別途120万〜180万円(木造30坪)がかかります。詳しくは実家の解体費用はいくら?にまとめています。
砂利かアスファルトか
初期費用は砂利が圧倒的に安いのですが、後で効いてくる違いがあります。
| 砂利敷き | アスファルト舗装 | |
|---|---|---|
| 初期費用(30坪) | 10万〜20万円 | 40万〜60万円 |
| 見た目・印象 | 劣る | 良い |
| 賃料 | やや安くなる | 相場どおり |
| 雑草 | 生える。除草が必要 | ほぼ生えない |
| 水はけ | 良い | 勾配と排水の設計が要る |
| 相続税の小規模宅地等の特例 | 使えない可能性が高い | 使える |
| 減価償却 | できない(土地扱い) | できる(構築物・15年) |
最後の2つが決定的です。後で詳しく説明します。
利回りの分母は土地の価値です。無料査定で実勢の金額を入れてください。
利回りの計算方法
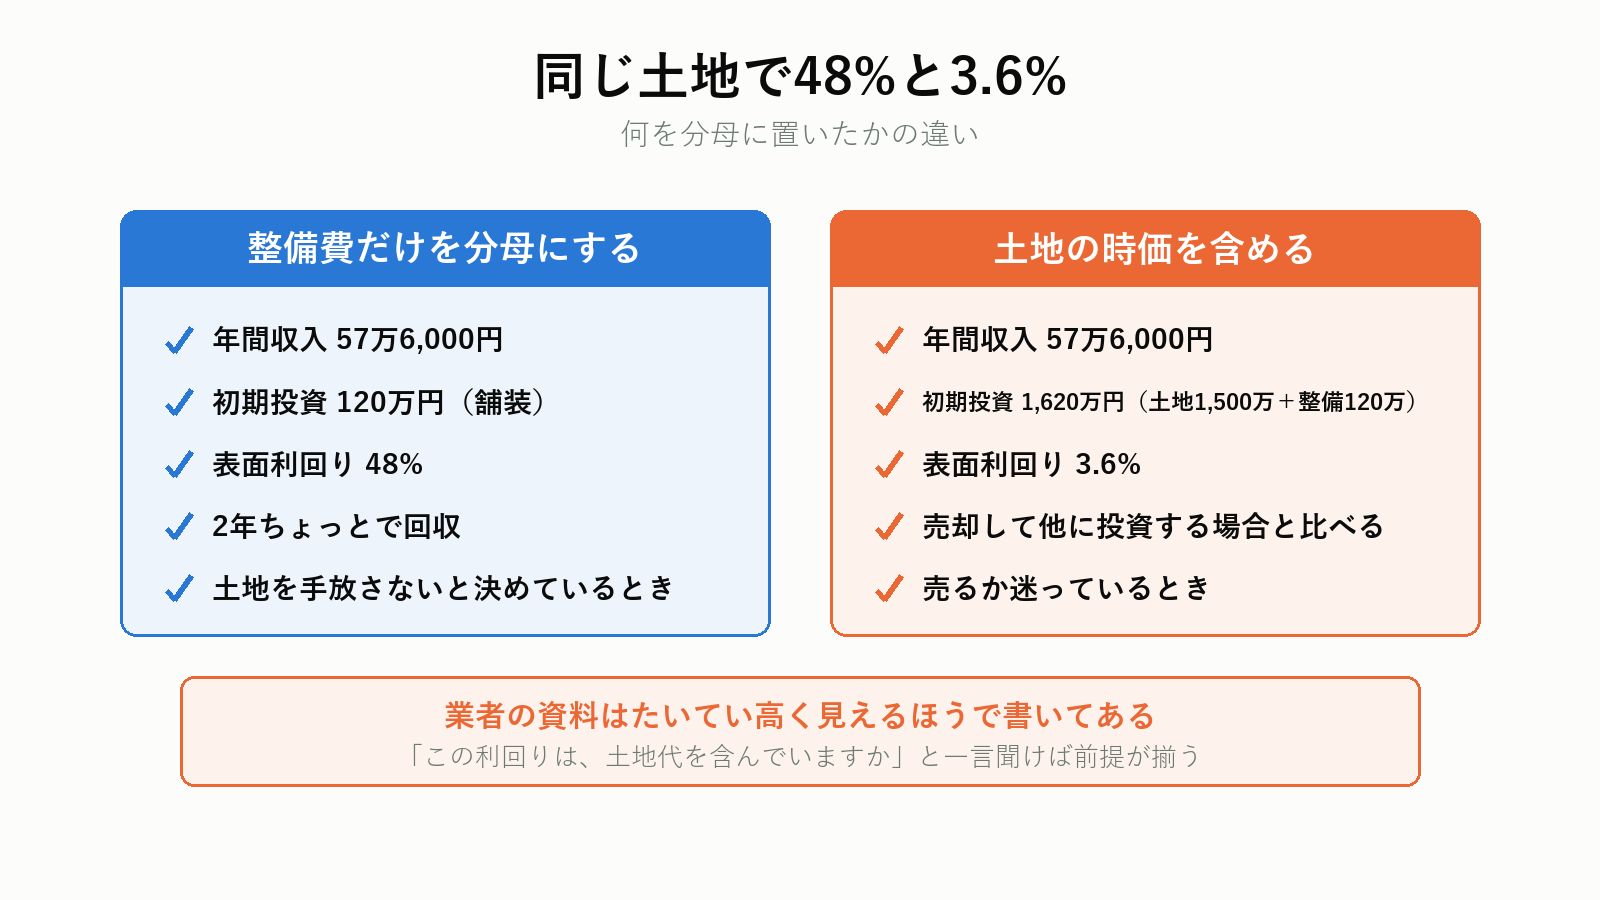
広告に出てくる「利回り」は、ほぼ表面利回りです。
表面利回り=年間収入 ÷ 初期投資 × 100
実質利回り=(年間収入 - 年間経費 - 税金)÷ 初期投資 × 100
なぜ差が出るのか
30坪・月極4台・1台1万2,000円で計算します。
| 項目 | 金額 |
|---|---|
| 年間収入(1.2万円×4台×12か月) | 57万6,000円 |
| 初期投資(アスファルト舗装) | 120万円 |
| 表面利回り | 48% |
48%?と驚くはずです。しかしこれは「土地代を含めていない」からです。
相続で取得した土地は取得費がゼロに見えますが、その土地には時価があります。仮に土地の時価を1,500万円とすると、こうなります。
| 項目 | 金額 |
|---|---|
| 年間収入 | 57万6,000円 |
| 初期投資(土地1,500万+整備120万) | 1,620万円 |
| 表面利回り | 3.6% |
同じ土地なのに、48%と3.6%。どちらも間違いではありません。何を分母に置いたかの違いです。
どちらで判断すべきか
| 状況 | 使う指標 |
|---|---|
| 相続した土地で、売るか活用するか迷っている | 土地の時価を含めた利回り(売却して他に投資した場合と比べる) |
| 土地は手放さないと決めている | 整備費だけを分母にした利回り(投じた現金が何年で回収できるか) |
「売らない」と決めているなら、後者で十分です。120万円を投じて年57万円入るなら、2年ちょっとで回収できます。
「売るか迷っている」なら、前者で比べてください。年3.6%の利回りに対し、売って現金化する選択肢と、どちらが良いかという判断になります。
みどりたくみ先生収入はいくらになるか
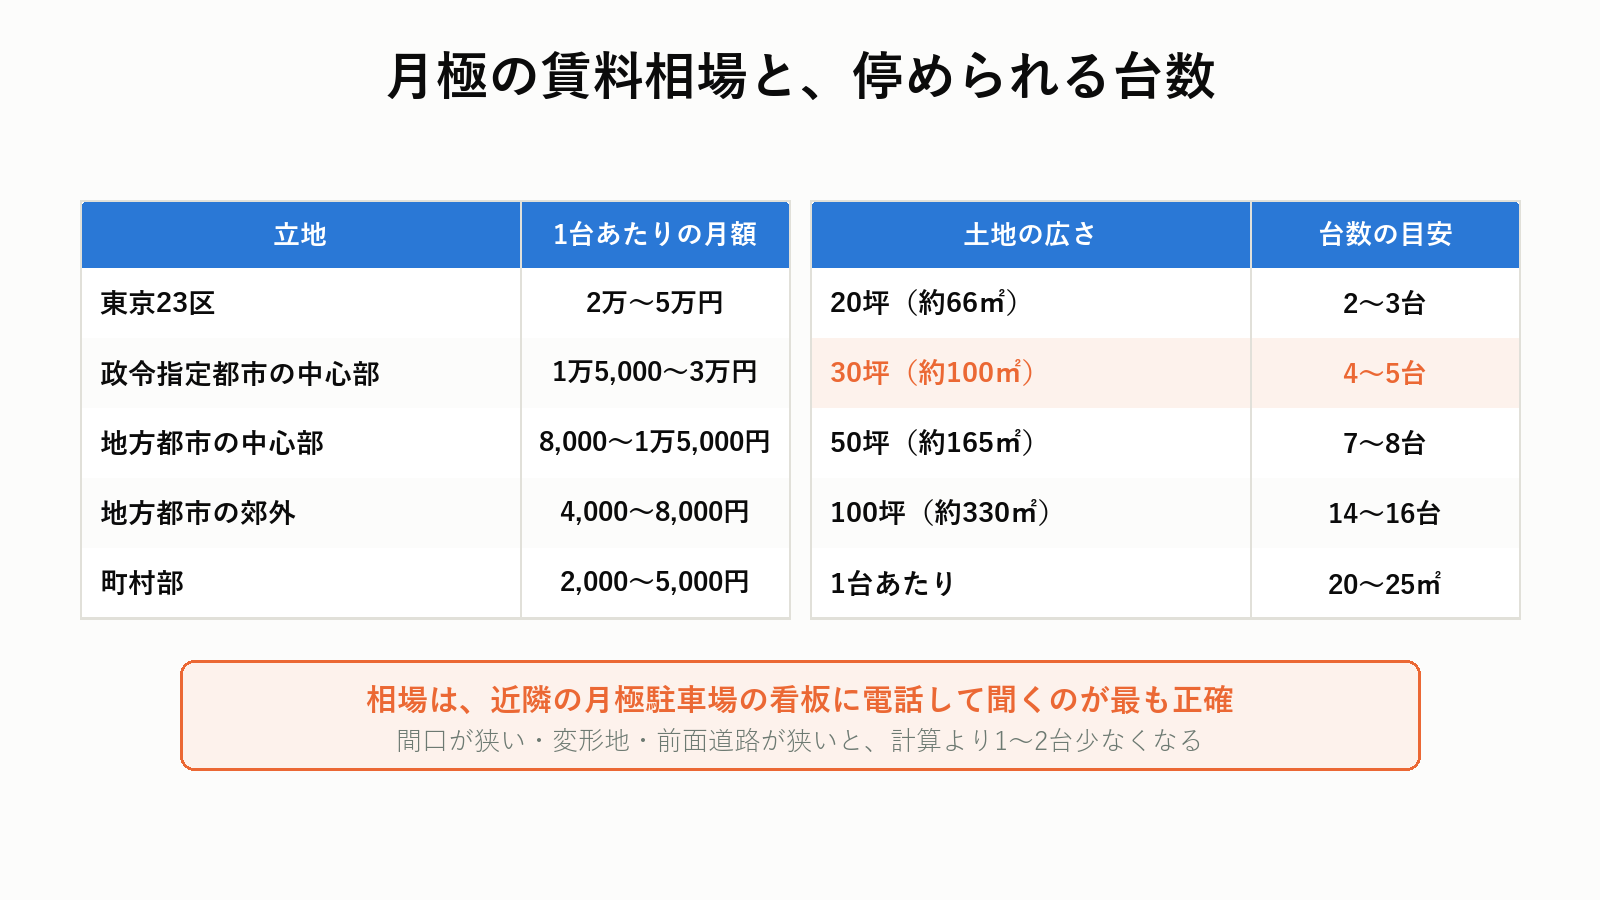
月極の賃料相場
| 立地 | 1台あたりの月額 |
|---|---|
| 東京23区 | 2万〜5万円 |
| 政令指定都市の中心部 | 1万5,000〜3万円 |
| 地方都市の中心部 | 8,000〜1万5,000円 |
| 地方都市の郊外 | 4,000〜8,000円 |
| 町村部 | 2,000〜5,000円 |
同じ市内でも、駅からの距離で倍以上違います。
相場を調べるいちばん確実な方法は、近隣の月極駐車場の看板に書かれた電話番号にかけて、「空きはありますか、いくらですか」と聞くことです。ポータルサイトの表示より正確です。
何台停められるか
| 土地の広さ | 停められる台数の目安 |
|---|---|
| 20坪(約66㎡) | 2〜3台 |
| 30坪(約100㎡) | 4〜5台 |
| 50坪(約165㎡) | 7〜8台 |
| 100坪(約330㎡) | 14〜16台 |
1台あたり、通路を含めて20〜25㎡が目安です。
間口が狭い、変形地、前面道路が狭いといった条件では、台数が減ります。「面積÷25」で出した数字より、1〜2台少なくなることが多いと考えてください。
コインパーキングの収入
コインパーキングは稼働率で決まります。
年間売上=1台あたり日商 × 台数 × 365日
| 立地 | 1台あたりの日商 | 4台の年間売上 |
|---|---|---|
| 都心の駅前 | 3,000〜6,000円 | 438万〜876万円 |
| 地方都市の中心部 | 1,500〜3,000円 | 219万〜438万円 |
| 郊外の商業施設近く | 800〜1,500円 | 117万〜219万円 |
| 住宅街 | 300〜800円 | 44万〜117万円 |
住宅街のコインパーキングは、月極より儲からないことが普通です。実家跡地の多くは住宅街にあります。
「コインパーキングのほうが儲かる」は、立地が良い場合の話だと理解してください。
コインパーキングの収支をもう少し詳しく
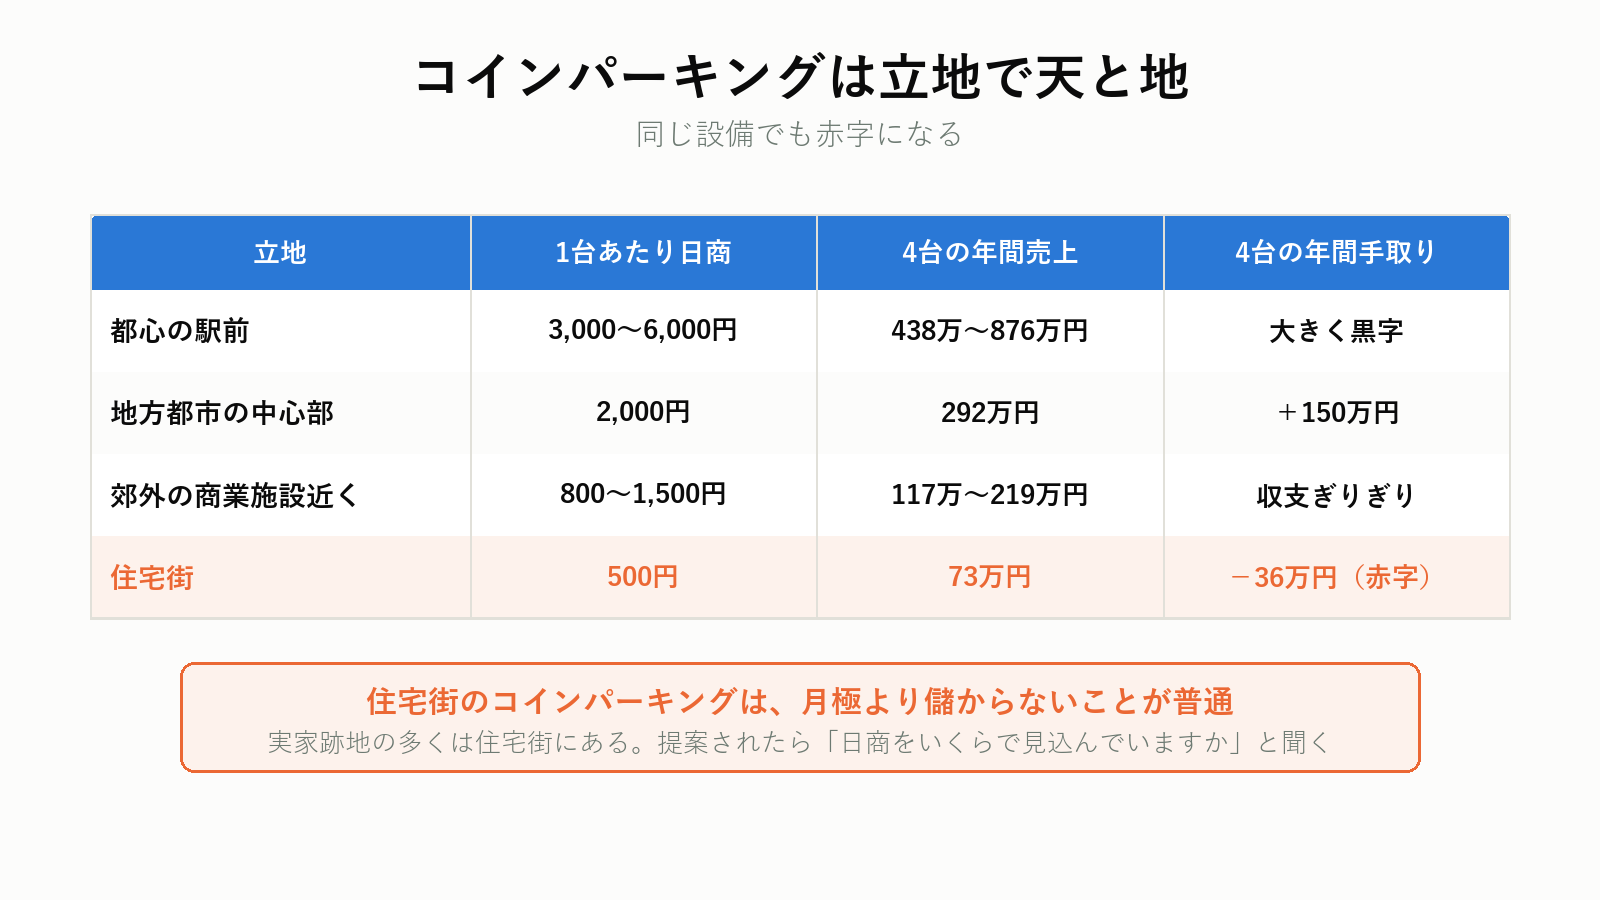
コインパーキングは「立地が良ければ最も儲かるが、悪ければ月極以下」という、振れ幅の大きい方式です。どこで決まるのかを分解します。
稼働率の考え方
コインパーキングの稼働率は、「1日24時間のうち、何時間埋まっているか」で表します。
| 稼働率 | 意味 | 立地の例 |
|---|---|---|
| 50%以上 | 1日12時間以上埋まっている | 都心の駅前、繁華街 |
| 30〜50% | 1日7〜12時間 | 地方都市の中心部、病院前 |
| 15〜30% | 1日4〜7時間 | 郊外の商業施設近く |
| 15%未満 | 1日3時間半以下 | 住宅街。採算が厳しい |
住宅街のコインパーキングが伸びないのは、日中に停める人がいないからです。近隣住民は自宅に停めます。
料金設定で収入は変わる
同じ土地でも、料金の設計次第で売上が2倍違うことがあります。
| 設定 | 向く立地 | 狙い |
|---|---|---|
| 短時間高単価(20分200円など) | 繁華街、駅前 | 回転数を上げる |
| 長時間定額(12時間800円など) | 観光地、病院、オフィス街 | 長時間の需要を取る |
| 夜間定額(20時〜翌8時 400円) | 住宅街、飲食店街 | 夜間の空き時間を埋める |
| 平日と土日で変える | 商業地 | 需要の波に合わせる |
住宅街で唯一勝負になるのが「夜間定額」です。近隣に月極の空きがなく、路上駐車が多い地域なら、夜間需要があります。
4台のコインパーキングで試算
地方都市の中心部(1台あたり日商2,000円)を想定します。
| 項目 | 金額 |
|---|---|
| 年間売上(2,000円×4台×365日) | 292万円 |
| 運営会社への手数料(売上の15%) | -43万8,000円 |
| 固定資産税・都市計画税 | -20万円 |
| 電気代 | -6万円 |
| 機器メンテナンス | -12万円 |
| 減価償却費(機器300万円÷5年) | -60万円 |
| 年間手取り(税引前) | 150万2,000円 |
| 初期投資 | 350万円 |
| 投資回収期間 | 約2.3年 |
立地が良ければ、コインパーキングは強いということです。
同じ試算を住宅街(日商500円)でやると、こうなります。
| 項目 | 金額 |
|---|---|
| 年間売上(500円×4台×365日) | 73万円 |
| 手数料・固定資産税・電気・メンテ | -49万円 |
| 減価償却費 | -60万円 |
| 年間手取り(税引前) | -36万円(赤字) |
同じ設備で、立地が違うだけでこうなります。
コインパーキングは「立地が良い場合の選択肢」であり、実家跡地の多くには向きません。
みどりたくみ先生
ランニングコスト
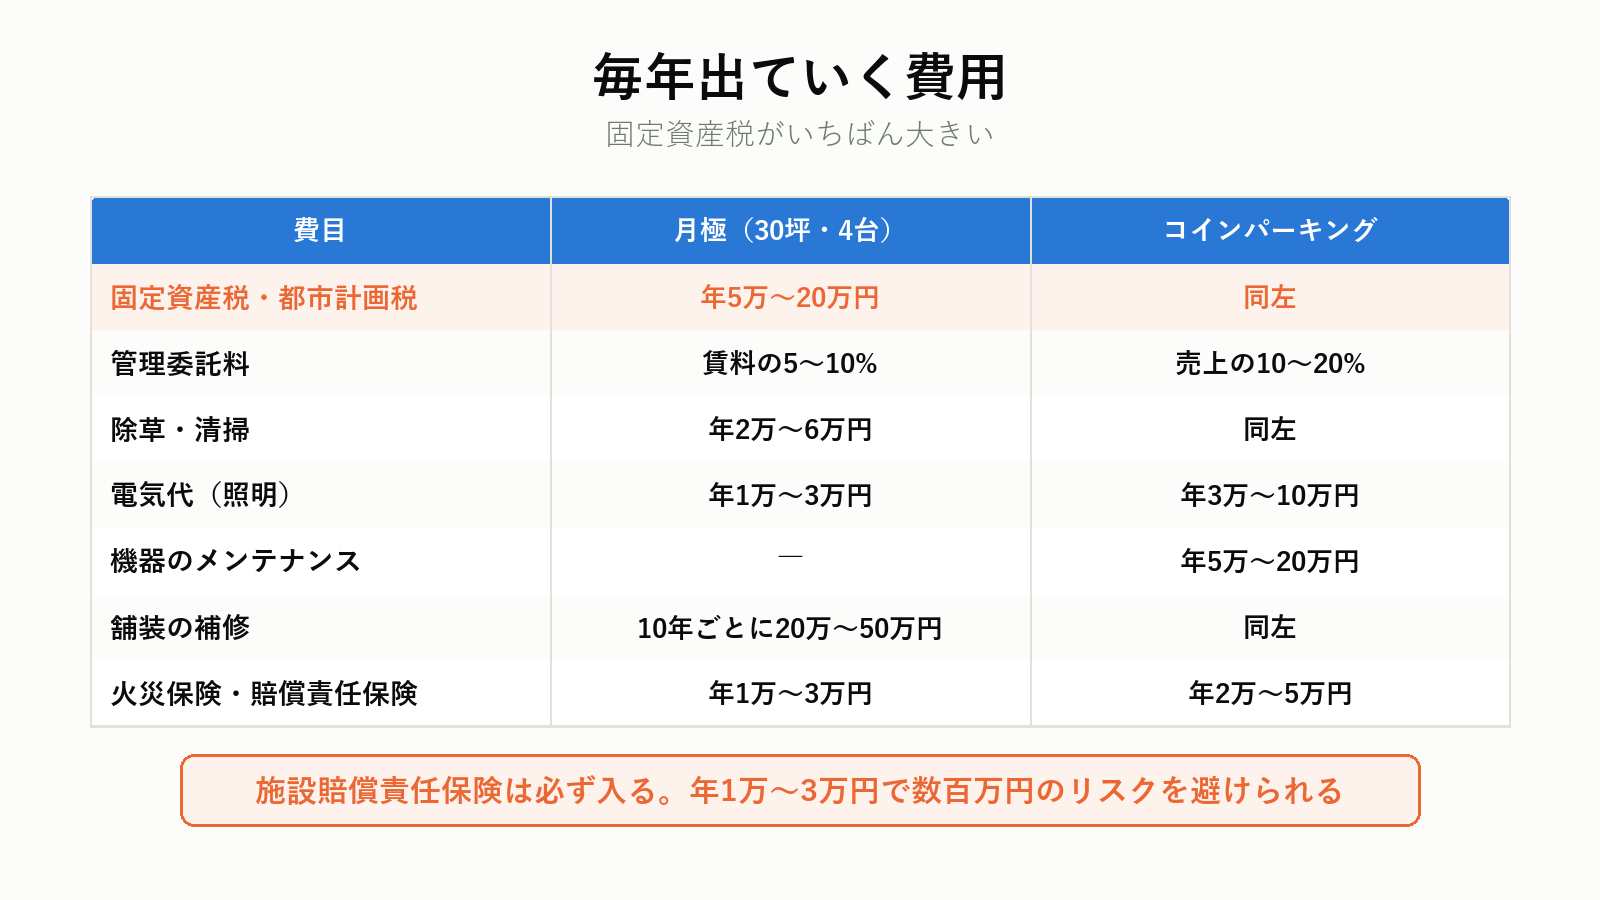
毎年出ていく費用です。
| 費目 | 月極(30坪・4台) | コインパーキング |
|---|---|---|
| 固定資産税・都市計画税 | 年5万〜20万円 | 同左 |
| 管理委託料 | 賃料の5〜10% | 売上の10〜20% |
| 除草・清掃 | 年2万〜6万円 | 同左 |
| 電気代(照明) | 年1万〜3万円 | 年3万〜10万円 |
| 機器のメンテナンス | ― | 年5万〜20万円 |
| 舗装の補修 | 10年ごとに20万〜50万円 | 同左 |
| 火災保険・賠償責任保険 | 年1万〜3万円 | 年2万〜5万円 |
固定資産税がいちばん大きいという点が、駐車場経営の特徴です。
税金①|固定資産税が上がる
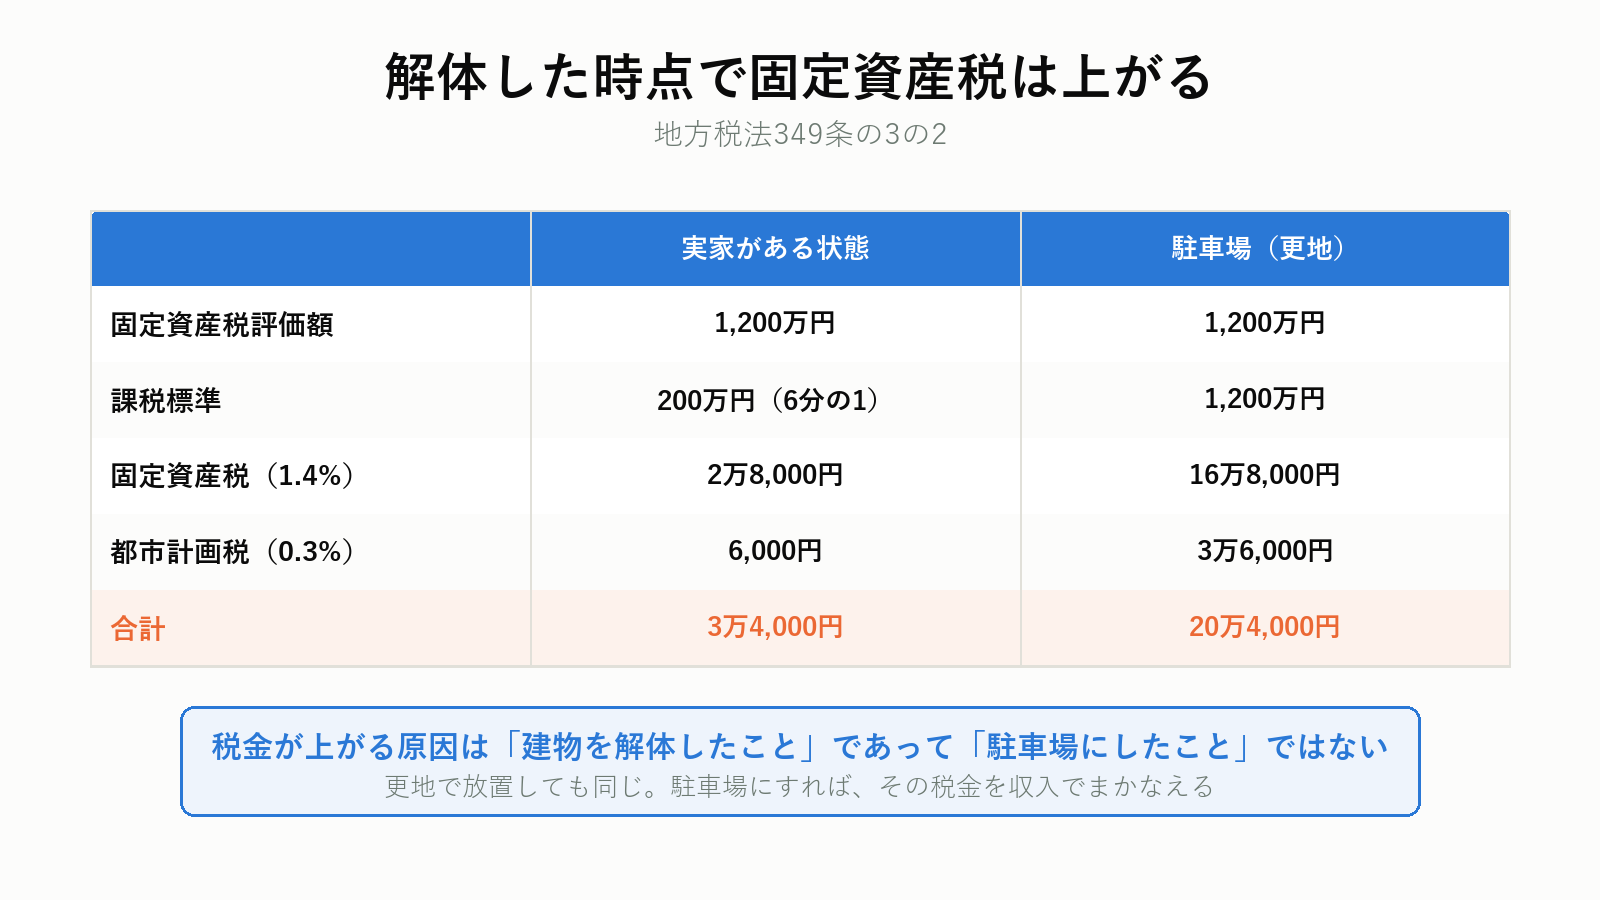
最も見落とされる論点です。
地方税法349条の3の2は、住宅の敷地になっている土地(住宅用地)の課税標準を減額しています。
| 区分 | 課税標準 |
|---|---|
| 小規模住宅用地(200㎡以下の部分) | 価格の6分の1 |
| 一般住宅用地(200㎡超の部分) | 価格の3分の1 |
つまり、実家が建っている間は、固定資産税が6分の1に抑えられていたわけです。
建物を解体して駐車場にすると、この特例が外れます。
30坪(100㎡)で試算
| 実家がある状態 | 駐車場(更地) | |
|---|---|---|
| 固定資産税評価額 | 1,200万円 | 1,200万円 |
| 課税標準 | 200万円(6分の1) | 1,200万円 |
| 固定資産税(1.4%) | 2万8,000円 | 16万8,000円 |
| 都市計画税(0.3%) | 6,000円 | 3万6,000円 |
| 合計 | 3万4,000円 | 20万4,000円 |
年間17万円の増加です。
ただし、実務では負担調整措置があり、いきなり6倍にはならず、数年かけて上がっていくのが普通です。それでも最終的には6倍近くになります。
「駐車場にしたから上がる」わけではない
ここは正確に理解してください。
固定資産税が上がる原因は「建物を解体したこと」であって、「駐車場にしたこと」ではありません。
| 解体後の状態 | 固定資産税 |
|---|---|
| 更地のまま放置 | 特例なし(6倍) |
| 駐車場にする | 特例なし(6倍) |
| 建物を建て替える | 特例あり(6分の1) |
解体した時点で、税金は上がっています。駐車場にするかどうかは、その税金を収入でまかなえるかという話です。
年20万円の固定資産税に対し、月極4台で年57万円の収入があれば、十分にプラスです。更地で放置すれば、年20万円がただ出ていくだけです。
みどりたくみ先生税金②|相続税の特例が使えるか
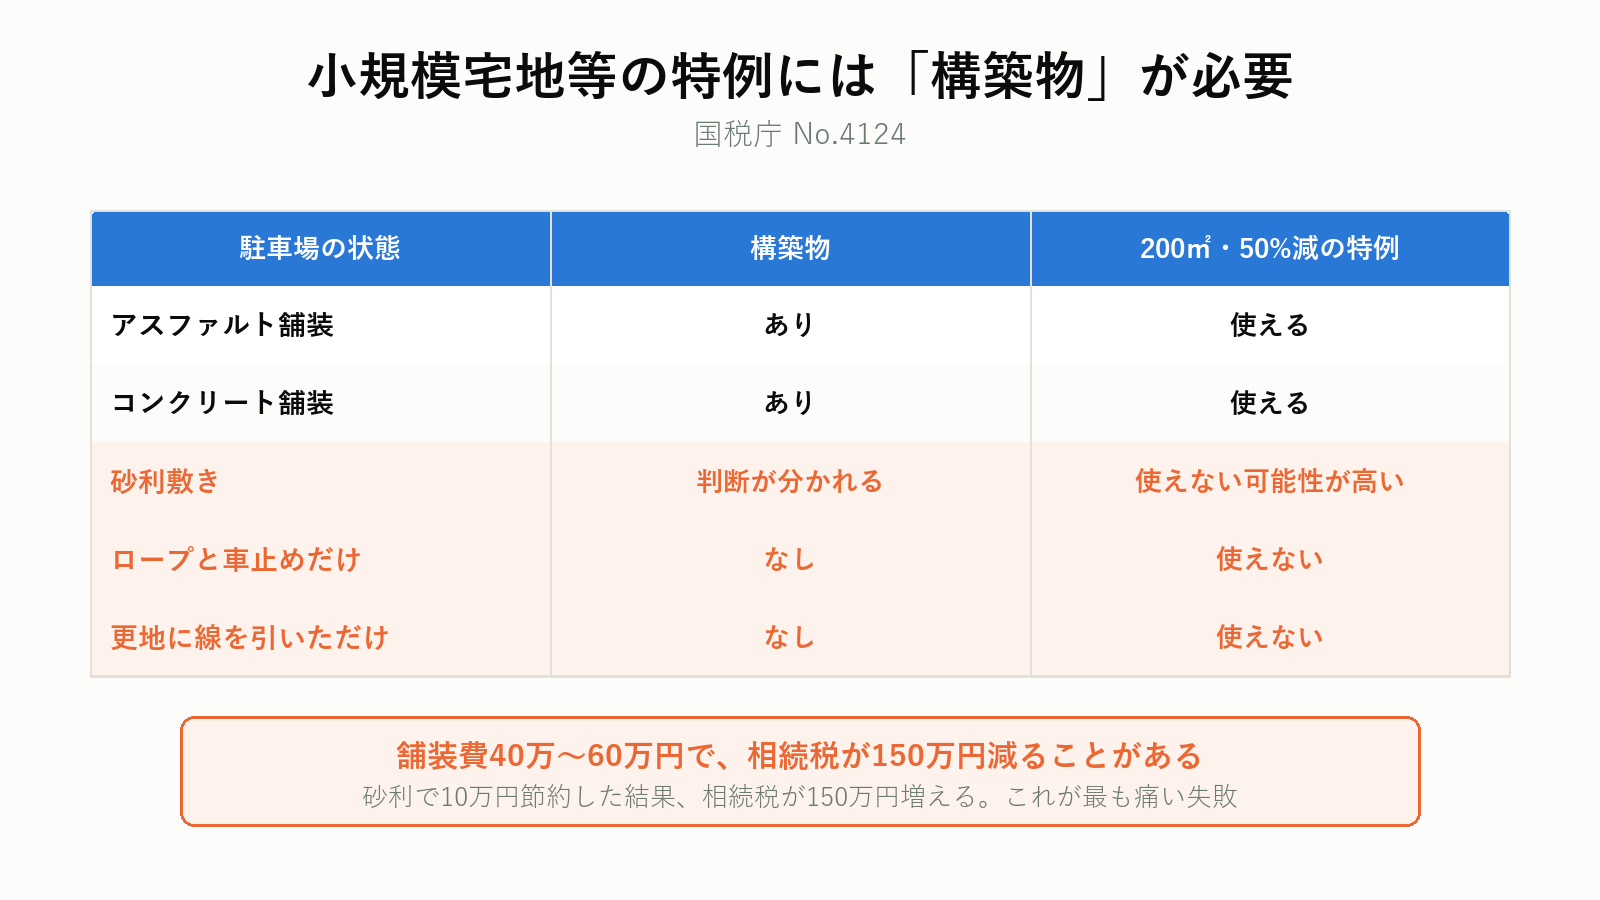
「相続対策で駐車場」を考えているなら、ここが最重要です。
小規模宅地等の特例
相続税には、宅地の評価額を大幅に減額する特例があります(国税庁 No.4124)。
| 区分 | 限度面積 | 減額割合 |
|---|---|---|
| 特定居住用宅地等 | 330㎡ | 80% |
| 特定事業用宅地等 | 400㎡ | 80% |
| 貸付事業用宅地等 | 200㎡ | 50% |
駐車場は貸付事業用宅地等にあたり、200㎡まで50%減額されます。
ただし「構築物」が必要
国税庁のタックスアンサーには、次の注記があります。
「宅地等のうち一定のもの」とは、建物または構築物の敷地の用に供されている宅地等(農地および採草放牧地を除きます。)をいい、棚卸資産およびこれに準ずる資産を除きます。
つまり、構築物がない土地は、この特例の対象外です。
| 駐車場の状態 | 構築物 | 小規模宅地等の特例 |
|---|---|---|
| アスファルト舗装 | あり | 使える |
| コンクリート舗装 | あり | 使える |
| 砂利敷き | 判断が分かれる | 使えない可能性が高い |
| ロープと車止めだけ | なし | 使えない |
| 更地に線を引いただけ | なし | 使えない |
つまり「青空駐車場」と呼ばれる、何も敷かない駐車場は、特例が使えません。
金額にするといくら違うか
土地の相続税評価額を1,500万円(100㎡)として計算します。
| 特例なし | 特例あり(50%減) | |
|---|---|---|
| 相続税評価額 | 1,500万円 | 750万円 |
| 差額 | 750万円 | |
| 相続税率20%なら税額の差 | 150万円 |
アスファルト舗装の費用は40万〜60万円。それで150万円の相続税が減るなら、舗装したほうが得という計算になります。
砂利敷きで10万円節約した結果、相続税が150万円増える。これが、駐車場経営で最も痛い失敗です。
みどりたくみ先生土地の評価額そのものは下がらない
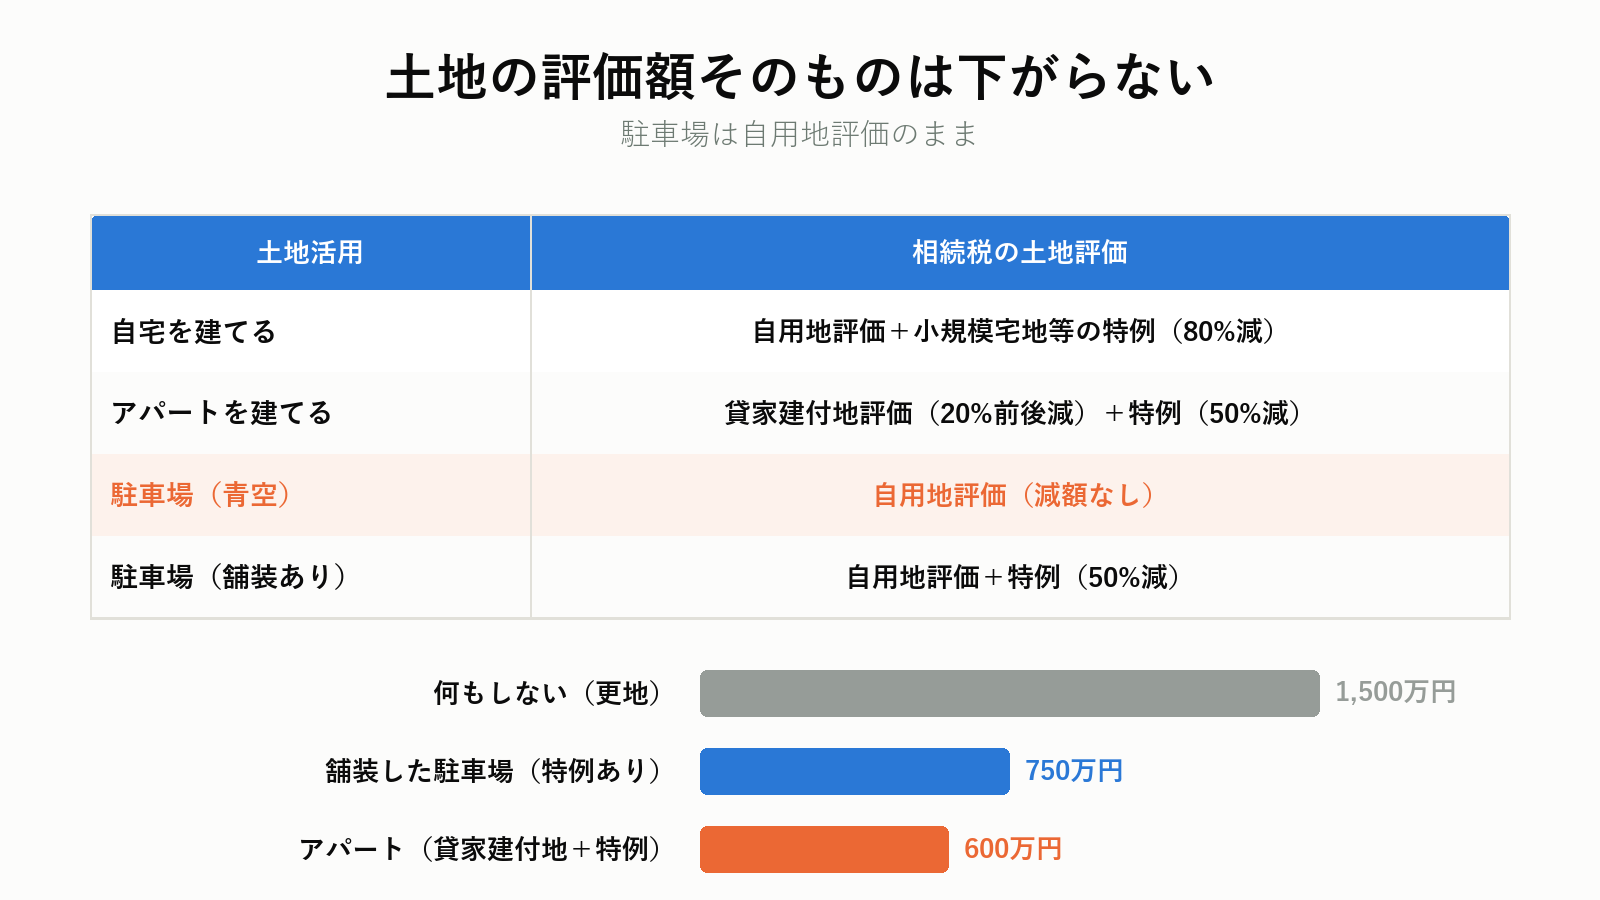
もう一つ、誤解されやすい点があります。
アパートを建てると、土地は「貸家建付地」として評価され、20%前後の減額を受けます。建物にも評価減があります。
一方、駐車場は違います。
| 土地活用 | 相続税の土地評価 |
|---|---|
| 自宅を建てる | 自用地評価(減額なし)+小規模宅地等の特例(80%減) |
| アパートを建てる | 貸家建付地評価(20%前後減)+小規模宅地等の特例(50%減) |
| 駐車場(青空) | 自用地評価(減額なし) |
| 駐車場(舗装あり) | 自用地評価(減額なし)+小規模宅地等の特例(50%減) |
舗装しても、土地そのものの評価額は下がりません。下がるのは、小規模宅地等の特例による50%分だけです。
これが、「相続対策としては弱い」と書いた理由です。
| 対策 | 1,500万円の土地の評価額 |
|---|---|
| 何もしない(更地) | 1,500万円 |
| 舗装した駐車場(特例あり) | 750万円 |
| アパート(貸家建付地+特例) | 600万円前後+建物の評価減 |
相続税を大きく減らしたいなら、駐車場では足りません。逆に「借入れをせずに、できる範囲で減らす」なら、舗装した駐車場は合理的です。
税金③|駐車場収入には消費税がかかる
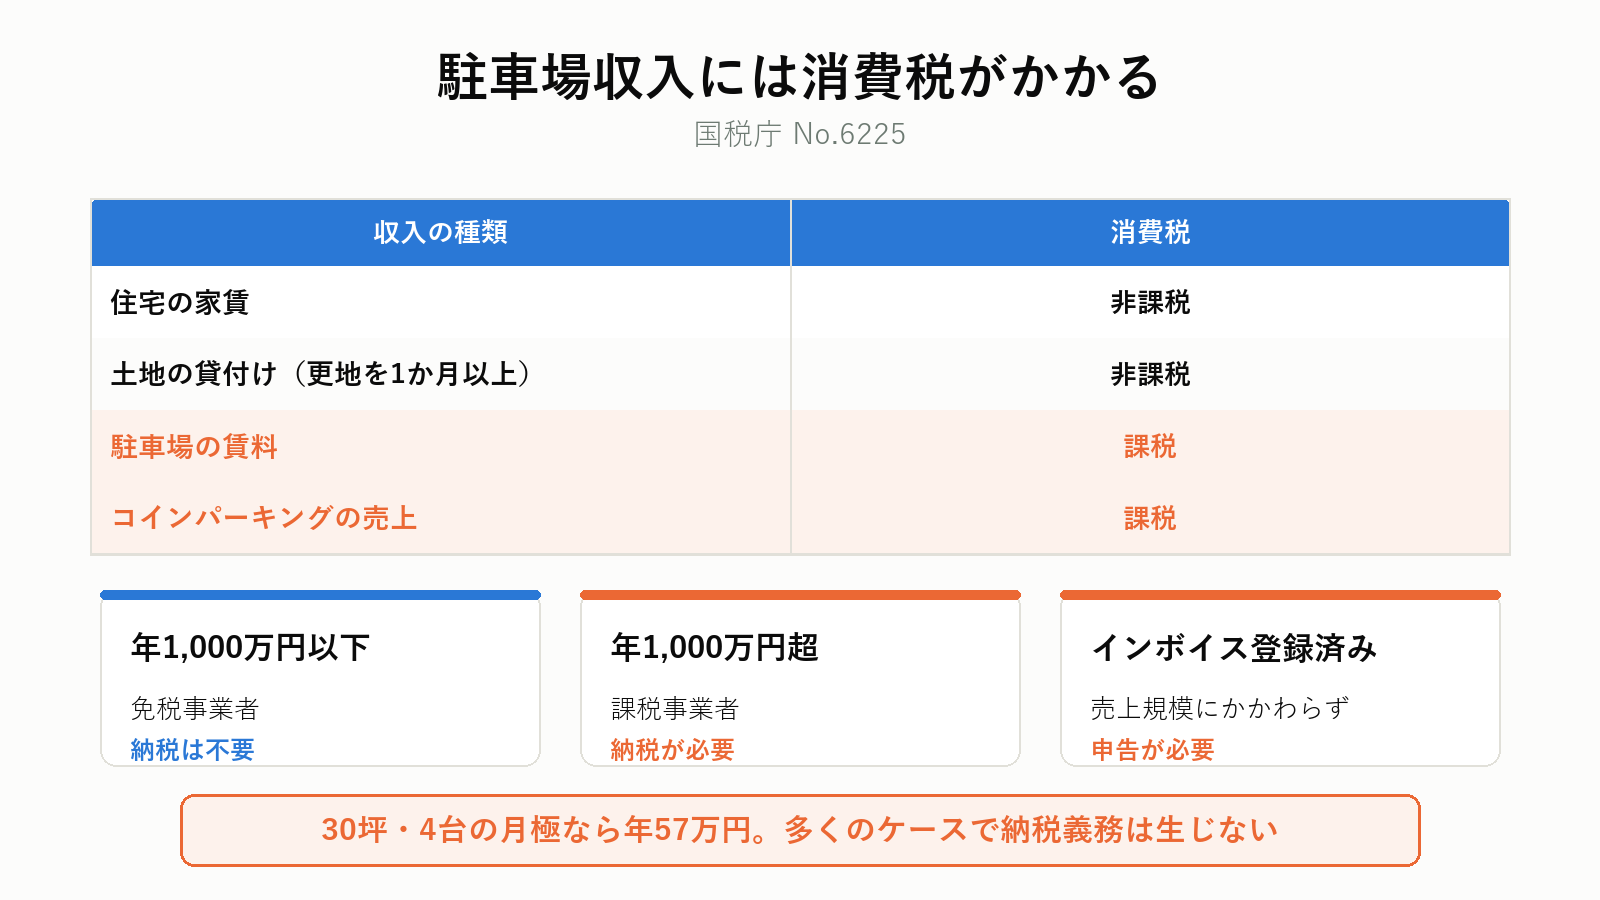
アパート経営との決定的な違いです。
国税庁のタックスアンサー No.6225 は、こう説明しています。
土地の譲渡や貸付けは、消費税の課税の対象とならないこととされています(非課税取引)。なお、土地の貸付けのうち、貸付けに係る期間が1か月に満たない場合および駐車場その他の施設の利用に伴って土地が使用される場合は、非課税にはなりません。
つまり、駐車場の賃料は消費税の課税対象です。
| 収入の種類 | 消費税 |
|---|---|
| 住宅の家賃 | 非課税 |
| 土地の貸付け(更地を1か月以上) | 非課税 |
| 駐車場の賃料 | 課税 |
| コインパーキングの売上 | 課税 |
実際に納税が必要になるのはいつか
課税売上が年1,000万円を超えると、消費税の納税義務者になります(基準期間の課税売上高による)。
| 年間の駐車場収入 | 消費税の納税 |
|---|---|
| 1,000万円以下 | 免税事業者(納税不要) |
| 1,000万円超 | 課税事業者(納税が必要) |
30坪・4台の月極なら年57万円なので、多くのケースで納税義務は生じません。
ただし、他にアパートや店舗を持っていて、その課税売上と合算すると1,000万円を超える場合は要注意です。事業者単位で判定するためです。
また、インボイス制度に登録している場合は、売上規模にかかわらず消費税の申告が必要になります。法人や店舗に月極を貸す場合、インボイスを求められることがあります。
税金④|所得税と減価償却
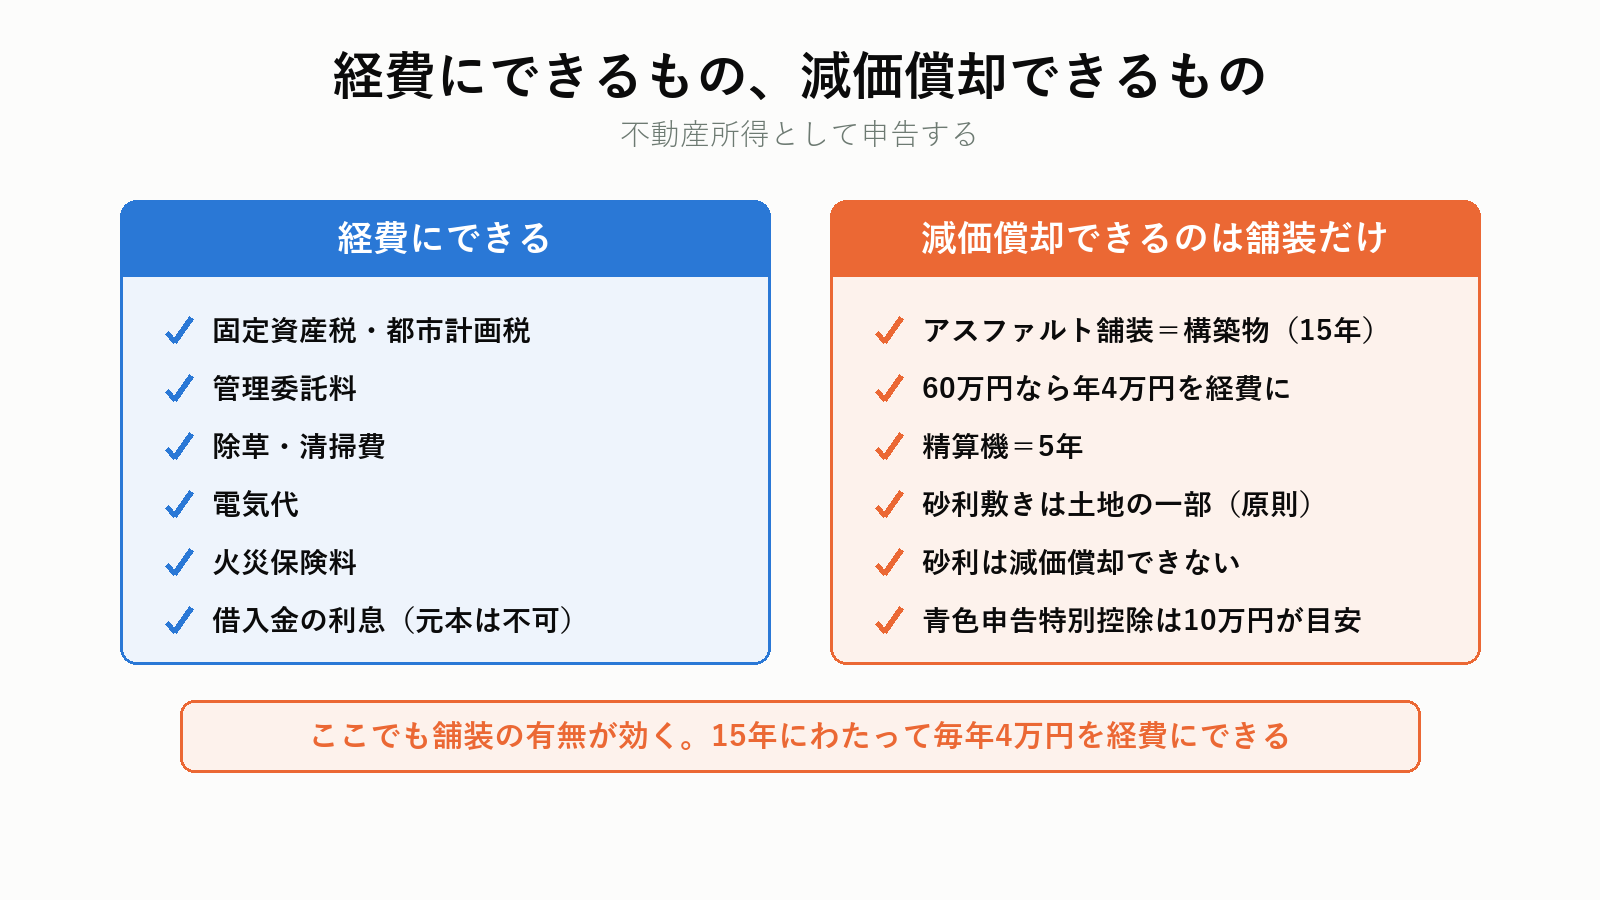
駐車場収入は不動産所得です(規模が大きく、管理の実態があれば事業所得になることもあります)。
不動産所得=収入 - 必要経費
| 経費にできるもの | 内容 |
|---|---|
| 固定資産税・都市計画税 | 全額 |
| 管理委託料 | 全額 |
| 除草・清掃費 | 全額 |
| 電気代 | 全額 |
| 火災保険料 | 期間対応分 |
| 舗装の減価償却費 | 15年で按分 |
| 機器の減価償却費 | 精算機は5年 |
| 借入金の利息 | 元本は不可 |
減価償却は「舗装」だけ
ここでも舗装の有無が効いてきます。
| 砂利敷き | アスファルト舗装 | |
|---|---|---|
| 会計上の扱い | 土地の一部(原則) | 構築物 |
| 減価償却 | できない | できる(15年) |
| 60万円の場合の年間償却費 | 0円 | 年4万円 |
15年にわたって、毎年4万円を経費にできる。これも舗装を選ぶ理由の一つです。
青色申告
不動産所得があるなら、青色申告を検討してください。
| 規模 | 青色申告特別控除 |
|---|---|
| 事業的規模でない(駐車場5台程度) | 10万円 |
| 事業的規模(駐車場おおむね50台以上) | 最大65万円 |
実家跡地の駐車場は10万円控除にとどまることがほとんどですが、それでも申告しないよりは有利です。
同じ土地を売った場合の金額も、査定で並べておくと比較になります。
30坪でシミュレーション
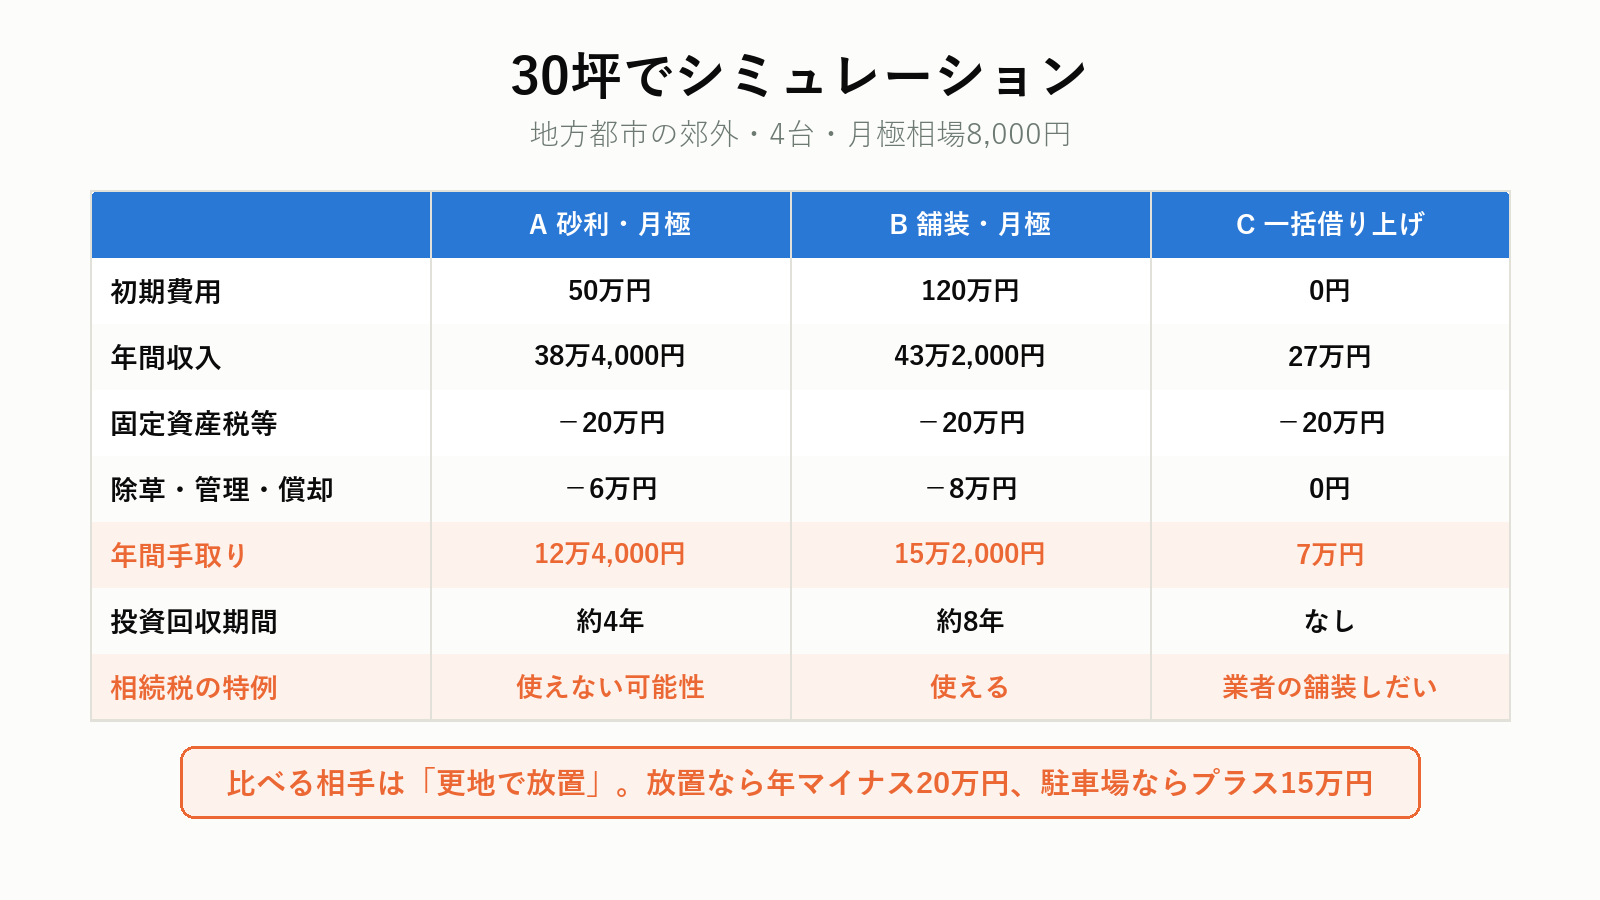
条件を揃えて、3方式を比べます。
前提
- 土地:30坪(100㎡)、地方都市の郊外の住宅街
- 停められる台数:4台
- 月極相場:1台8,000円
- 固定資産税評価額:1,200万円
- 固定資産税・都市計画税:年20万円
方式A|月極・砂利敷き
| 項目 | 金額 |
|---|---|
| 初期費用 | 50万円 |
| 年間収入(8,000円×4台×12か月) | 38万4,000円 |
| 固定資産税・都市計画税 | -20万円 |
| 除草・管理 | -6万円 |
| 年間手取り(税引前) | 12万4,000円 |
| 投資回収期間 | 約4年 |
| 相続税の特例 | 使えない可能性 |
方式B|月極・アスファルト舗装
| 項目 | 金額 |
|---|---|
| 初期費用 | 120万円 |
| 年間収入(9,000円×4台×12か月) | 43万2,000円 |
| 固定資産税・都市計画税 | -20万円 |
| 除草・管理 | -4万円 |
| 減価償却費(60万円÷15年) | -4万円 |
| 年間手取り(税引前) | 15万2,000円 |
| 投資回収期間 | 約8年 |
| 相続税の特例 | 使える(評価額50%減) |
方式C|一括借り上げ
| 項目 | 金額 |
|---|---|
| 初期費用 | 0円 |
| 年間地代(相場の70%程度) | 27万円 |
| 固定資産税・都市計画税 | -20万円 |
| 管理 | 0円 |
| 年間手取り(税引前) | 7万円 |
| 投資回収期間 | なし(初期費用ゼロ) |
| 相続税の特例 | 業者が舗装すれば使える可能性 |
読み取れること
| 観点 | 最も有利な方式 |
|---|---|
| 手取りの多さ | B(舗装した月極) |
| 初期費用の少なさ | C(一括借り上げ) |
| 回収の早さ | A(砂利敷き) |
| 手間の少なさ | C |
| 相続対策 | B |
| 撤退のしやすさ | A |
「相続まで持ち続ける」ならB。「数年で売る可能性がある」ならAかC。これが基本的な選び方です。
みどりたくみ先生契約者はどうやって集めるか
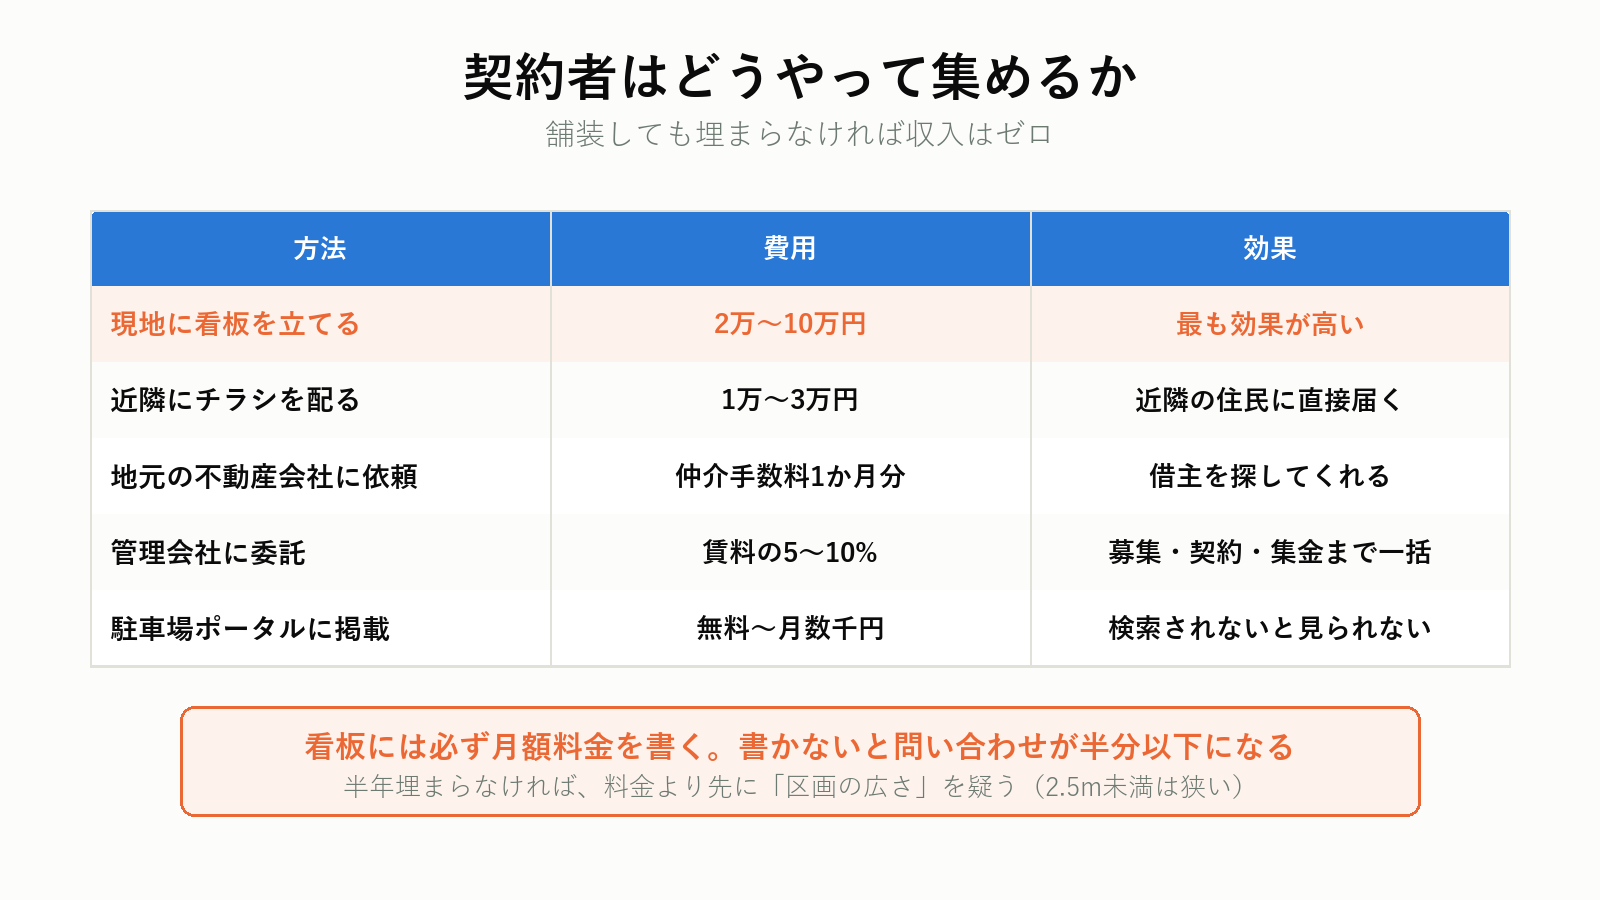
舗装しても、埋まらなければ収入はゼロです。募集の方法を具体的に見ます。
| 方法 | 費用 | 効果 |
|---|---|---|
| 現地に看板を立てる | 2万〜10万円 | 最も効果が高い。近隣の人が見る |
| 近隣にチラシを配る | 1万〜3万円 | マンション・アパートの住民に直接届く |
| 地元の不動産会社に依頼 | 仲介手数料1か月分 | 借主を探してくれる |
| 管理会社に委託 | 賃料の5〜10% | 募集・契約・集金まで一括 |
| 駐車場ポータルサイトに掲載 | 無料〜月数千円 | 検索されないと見られない |
看板がいちばん効く
月極駐車場を探す人は、まず「自宅や職場の近くを歩いて探す」からです。
看板に必ず書くこと。
- 「月極駐車場 空きあり」(大きく)
- 月額料金(書かないと問い合わせが減る)
- 電話番号(大きく、道路から読める大きさで)
- 軽自動車専用・普通車可などの条件
料金を書かない看板は、問い合わせが半分以下になります。「相場より高い」と思われるのを恐れて伏せる方がいますが、逆効果です。
近隣のアパートに直接アプローチ
近くのアパート・マンションの管理会社に連絡し、「入居者に案内してもらえないか」と頼む方法があります。
駐車場が足りていない物件では、管理会社も入居者に紹介したいので、話が通りやすいです。
埋まらないときに見直す3つ
| 見直す点 | 判断 |
|---|---|
| 料金 | 近隣より1,000円高いだけで、埋まらないことがある |
| 区画の広さ | 2.5m未満の幅は、いまの車には狭い |
| 出入りのしやすさ | 切り返しが必要な区画は敬遠される |
半年埋まらなければ、料金を下げるより先に「区画の広さ」を疑ってください。近年の車は幅が広く、昔の設計のままだと停めにくいことがあります。
契約書に入れておくこと
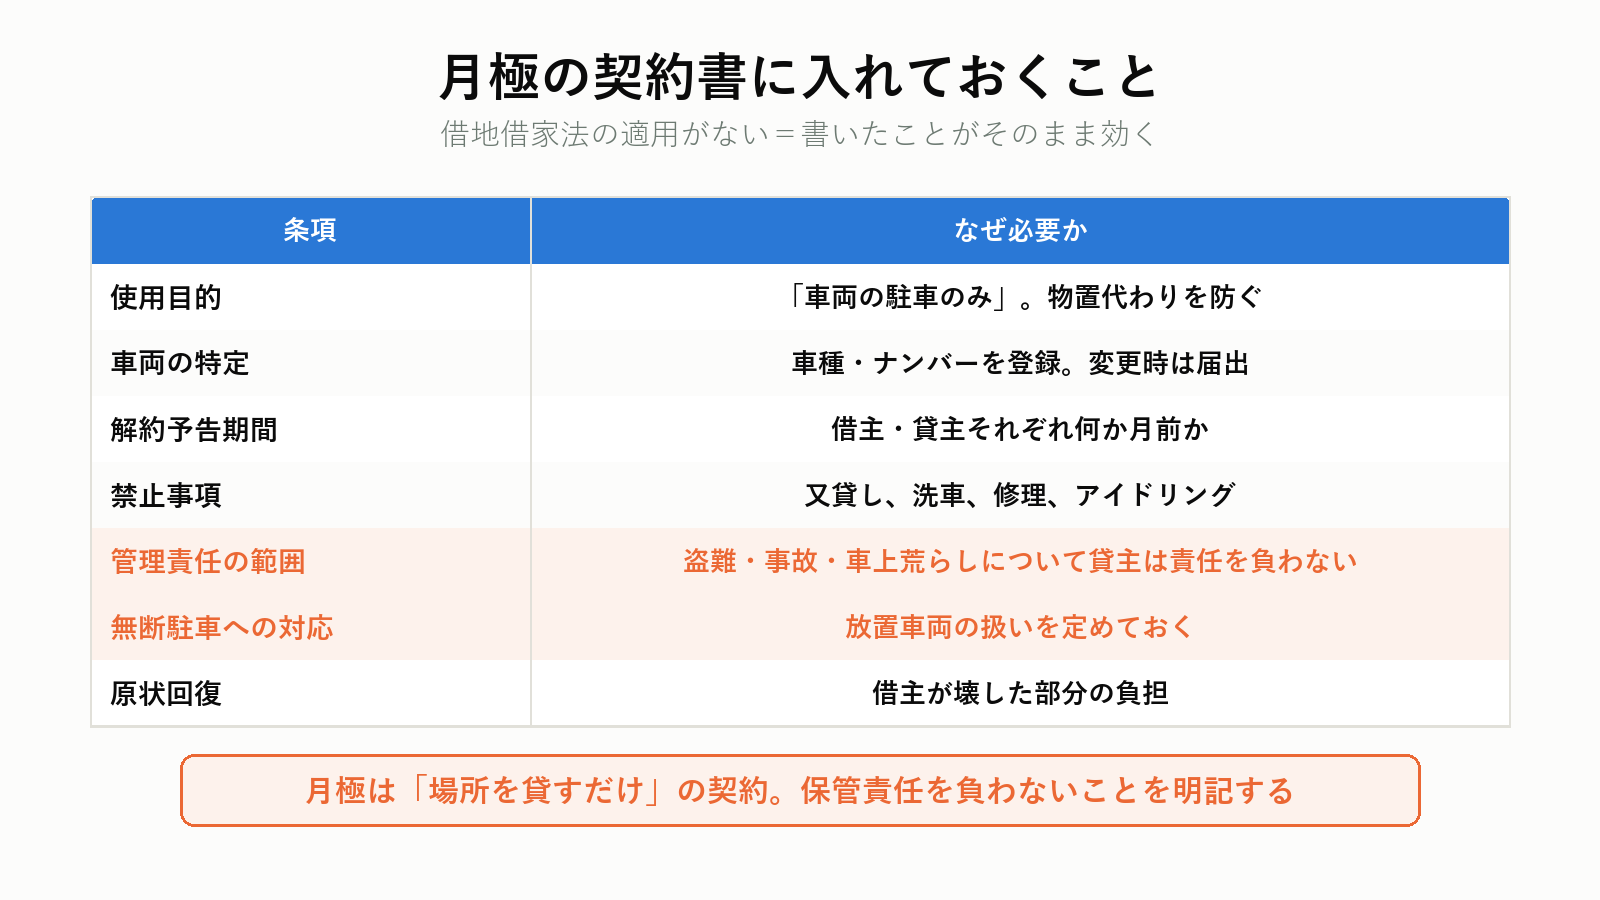
月極駐車場の契約は、建物の賃貸借ではないため借地借家法の適用を受けません。つまり、契約書に書いたことがそのまま効きます。
逆に言えば、書いていないことは主張できません。
| 条項 | なぜ必要か |
|---|---|
| 使用目的 | 「車両の駐車のみ」。物置代わりに使われるのを防ぐ |
| 車両の特定 | 車種・ナンバーを登録させる。変更時は届出 |
| 賃料と支払期日 | 前月末までに翌月分、など |
| 契約期間と更新 | 自動更新か、都度更新か |
| 解約予告期間 | 借主・貸主それぞれ何か月前か(1〜3か月が一般的) |
| 禁止事項 | 又貸し、車庫証明以外の目的、洗車、修理、アイドリング |
| 管理責任の範囲 | 「盗難・事故・車上荒らしについて貸主は責任を負わない」 |
| 無断駐車への対応 | 放置車両の扱いを定めておく |
| 原状回復 | 借主が壊した部分の負担 |
「責任を負わない」の一文は必ず入れる
駐車場内での盗難、当て逃げ、車上荒らし。これらについて貸主が責任を負うかは、契約書に書いてあるかどうかで大きく変わります。
保管責任を負う契約(保管義務あり)と、場所を貸すだけの契約は法的に別物です。月極駐車場は後者であることを、契約書に明記してください。
車庫証明を出すとき
契約者が車庫証明(自動車保管場所証明)を取るには、貸主の「保管場所使用承諾証明書」が必要です。
- 貸主が署名押印する書類
- 無料で出すのが一般的(発行手数料を取る例もある)
- 契約が終わったら、車庫証明の変更も必要
契約者が退去したあとも車庫証明が残っていると、その住所が使われ続けます。解約時に「車庫証明の変更をお願いします」と伝えてください。
向いていなかったときの出口
駐車場に向かない土地でも、別の活用法か売却なら値がつくことがあります。どちらも無料で確かめられます。

プロモーションを含みます。
向いている土地・向いていない土地
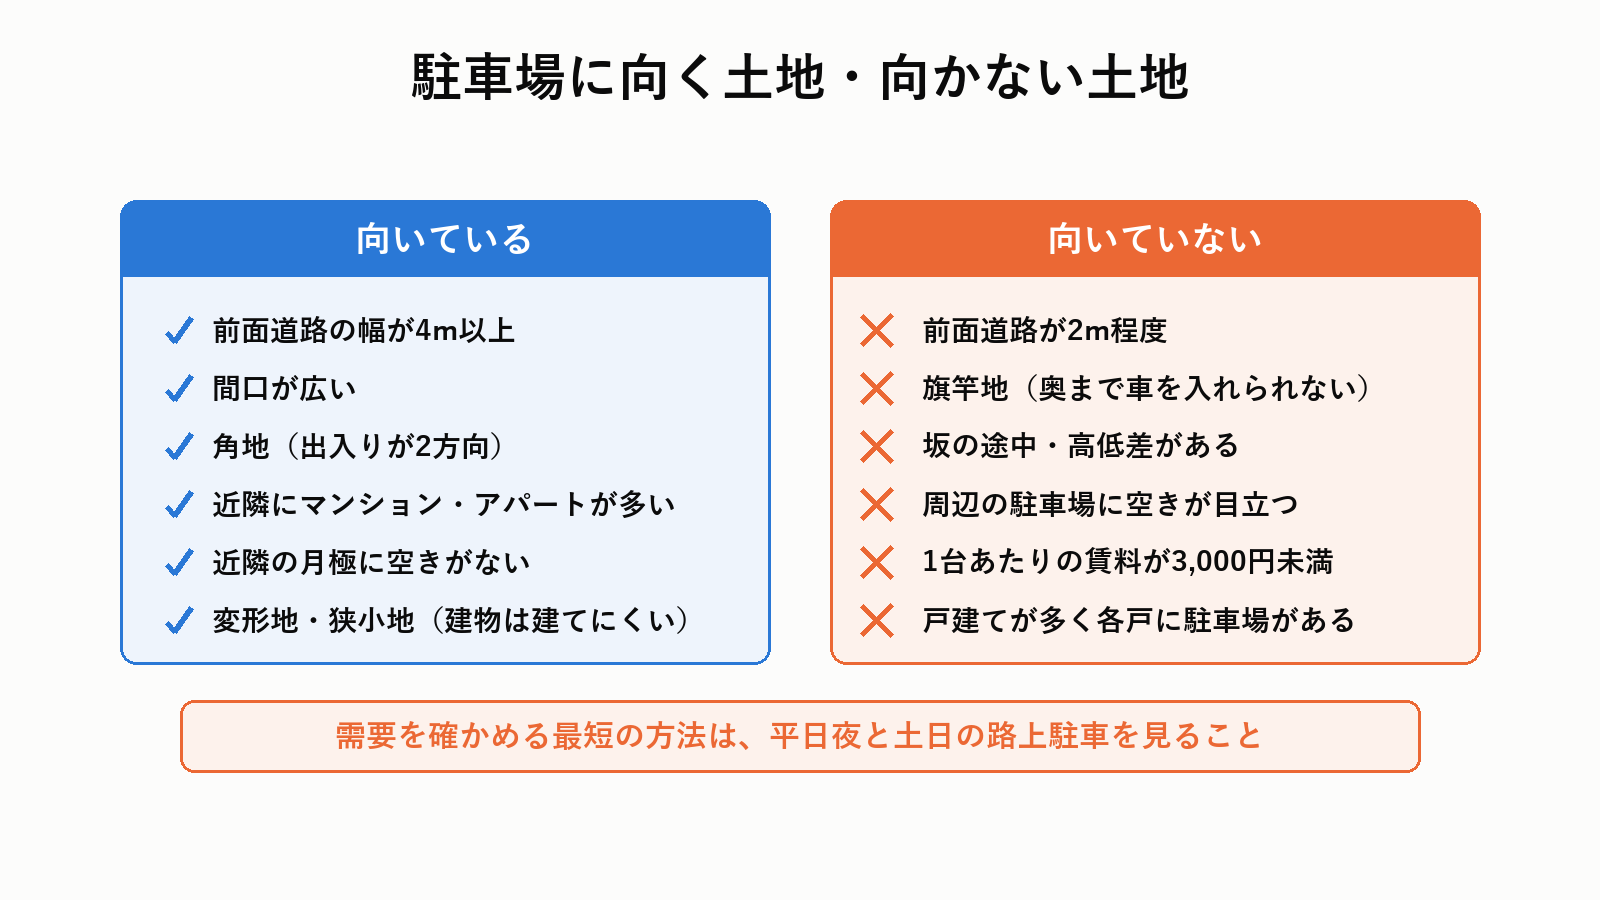
向いている土地
| 条件 | 理由 |
|---|---|
| 前面道路の幅が4m以上 | 車の出入りがしやすい |
| 間口が広い | 台数を確保しやすい |
| 角地 | 出入りが2方向でき、視認性が高い |
| 近隣にマンション・アパートが多い | 月極の需要がある |
| 近隣に月極の空きがない | 需要が供給を上回っている |
| 駅・商業施設・病院が近い | コインパーキングの需要 |
| 変形地・狭小地 | 建物は建てにくいが駐車場なら使える |
向いていない土地
| 条件 | 理由 |
|---|---|
| 前面道路が2m程度 | 車が入れない、切り返せない |
| 旗竿地 | 奥まで車を入れられない |
| 坂の途中・高低差がある | 造成費がかさむ |
| 周辺の駐車場に空きが目立つ | 供給過多。埋まらない |
| 1台あたりの賃料が3,000円未満 | 固定資産税を回収できない |
| 戸建てが多く、各戸に駐車場がある | 需要がない |
需要の調べ方
業者の説明を鵜呑みにせず、自分で確認できます。
- 近隣の月極駐車場を歩いて数える——「空きあり」の看板がいくつあるか
- 看板の電話番号にかける——「空きはありますか」で稼働状況が分かる
- 賃貸ポータルで周辺の駐車場を検索——掲載が多い=空いている
- 平日夜と土日の路上駐車を見る——路上駐車が多い=駐車場が足りていない
4が特に有効です。夜に路上駐車が並ぶ地域は、駐車場の需要が満たされていません。
実家跡地ならではの注意点
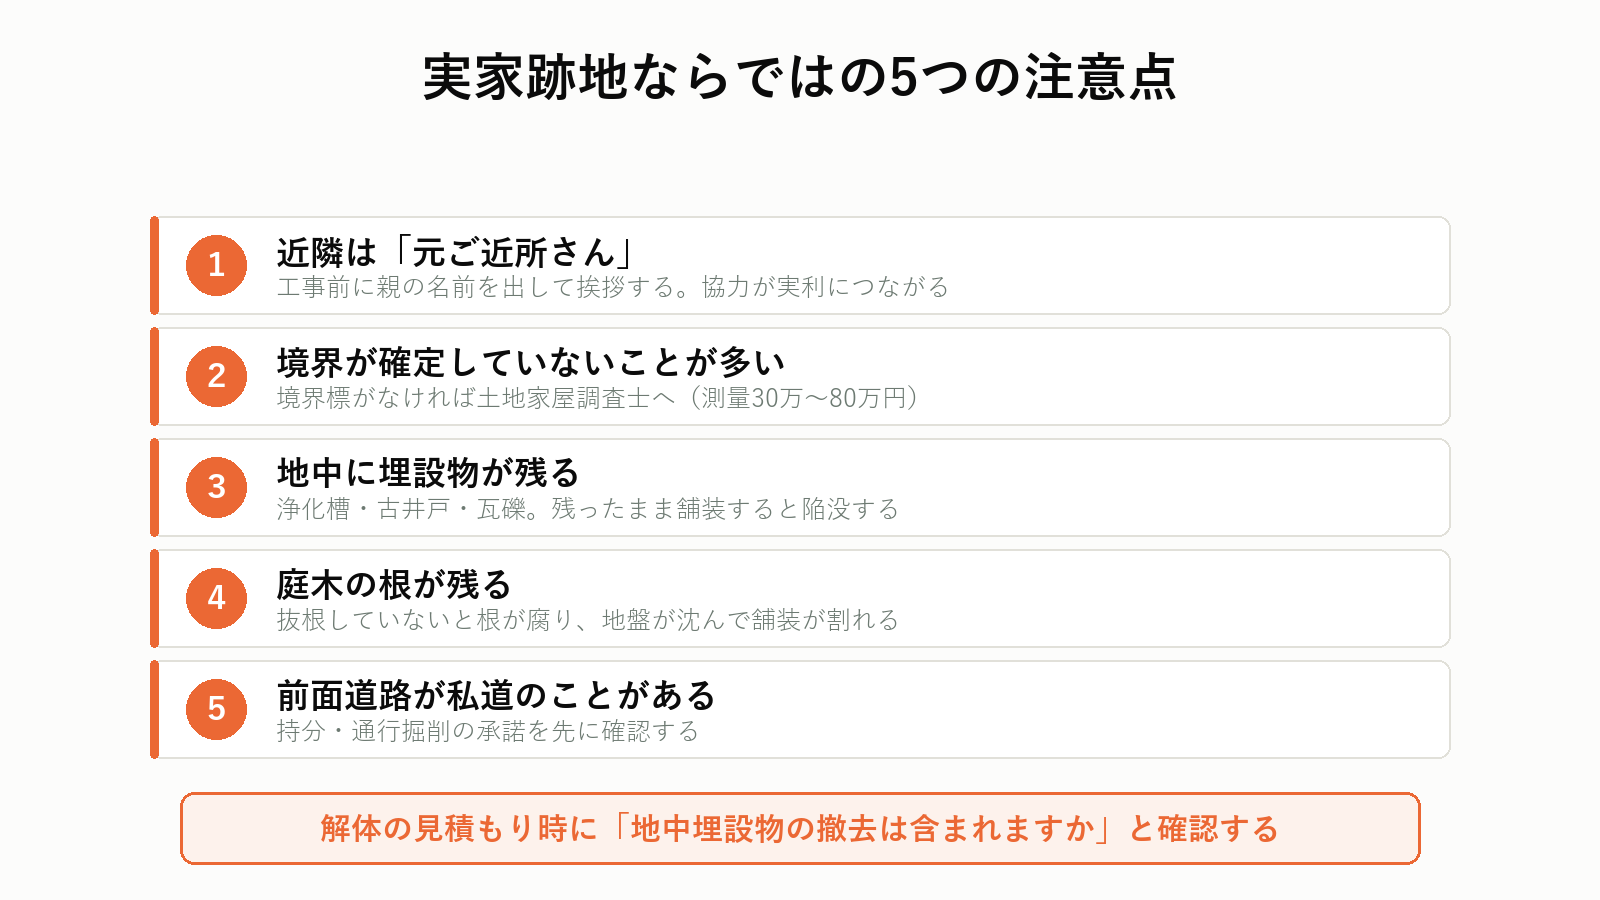
一般的な土地活用の記事には書かれていない、実家跡地に特有の論点があります。
1|近隣は「元ご近所さん」
親が数十年住んだ土地です。隣人は、親と長く付き合ってきた人です。
- 工事の前に、必ず挨拶に行く(親の名前を出して)
- 「◯◯の息子です」と名乗るだけで、対応がまったく違う
- 車の出入りが増えることを、先に伝えておく
挨拶を飛ばすと、後から「勝手に商売を始めた」と受け取られます。近隣の協力は、月極の契約者を紹介してもらえるという実利にもつながります。
2|境界が確定していないことが多い
古い住宅地では、隣地との境界標が失われていることが珍しくありません。
駐車場のライン引きは、境界を前提にします。境界があいまいなまま舗装すると、「うちの土地に入っている」と後から言われるリスクがあります。
| 状況 | 対応 |
|---|---|
| 境界標がある | 写真を撮って記録する |
| 境界標が見当たらない | 土地家屋調査士に相談(測量は30万〜80万円) |
| 隣地と認識が食い違っている | 舗装前に必ず解決する |
解体工事のときに、境界標を確認してもらうのが効率的です。解体業者は基礎を掘る前に境界を見ます。
3|地中に埋設物が残っていることがある
古い家の跡地には、解体しても残るものがあります。
| 埋設物 | 対応 |
|---|---|
| 浄化槽 | 撤去または埋め戻し。10万〜30万円 |
| 古い井戸 | 埋め戻し。お祓いをする例も。5万〜20万円 |
| 使わなくなった配管 | 撤去 |
| 瓦礫・基礎の一部 | 舗装前に撤去 |
| 古い庭石・石垣 | 重量物。処分費が高い |
これらが残ったまま舗装すると、後で陥没します。解体の見積もりを取る段階で、「地中埋設物の撤去は含まれますか」と確認してください。
4|庭木の根が残る
庭に大きな木があった場合、根が地中に広く張っています。
伐採だけで抜根していないと、根が腐って地盤が沈み、舗装が割れます。
抜根費用は1本あたり2万〜10万円。解体と一緒に頼むのが安く済みます。
5|私道に面していることがある
古い住宅地では、前面道路が私道というケースがあります。
| 確認すること | 影響 |
|---|---|
| 私道の持分があるか | なければ通行に承諾が要ることがある |
| 通行・掘削の承諾書があるか | 舗装工事の車両が入れない場合がある |
| 他の権利者は誰か | 駐車場利用者の通行に苦情が出ることがある |
「自分の土地だから自由にできる」とは限りません。登記簿と公図で、前面道路が公道か私道かを先に確認してください。
みどりたくみ先生失敗する5つのパターン
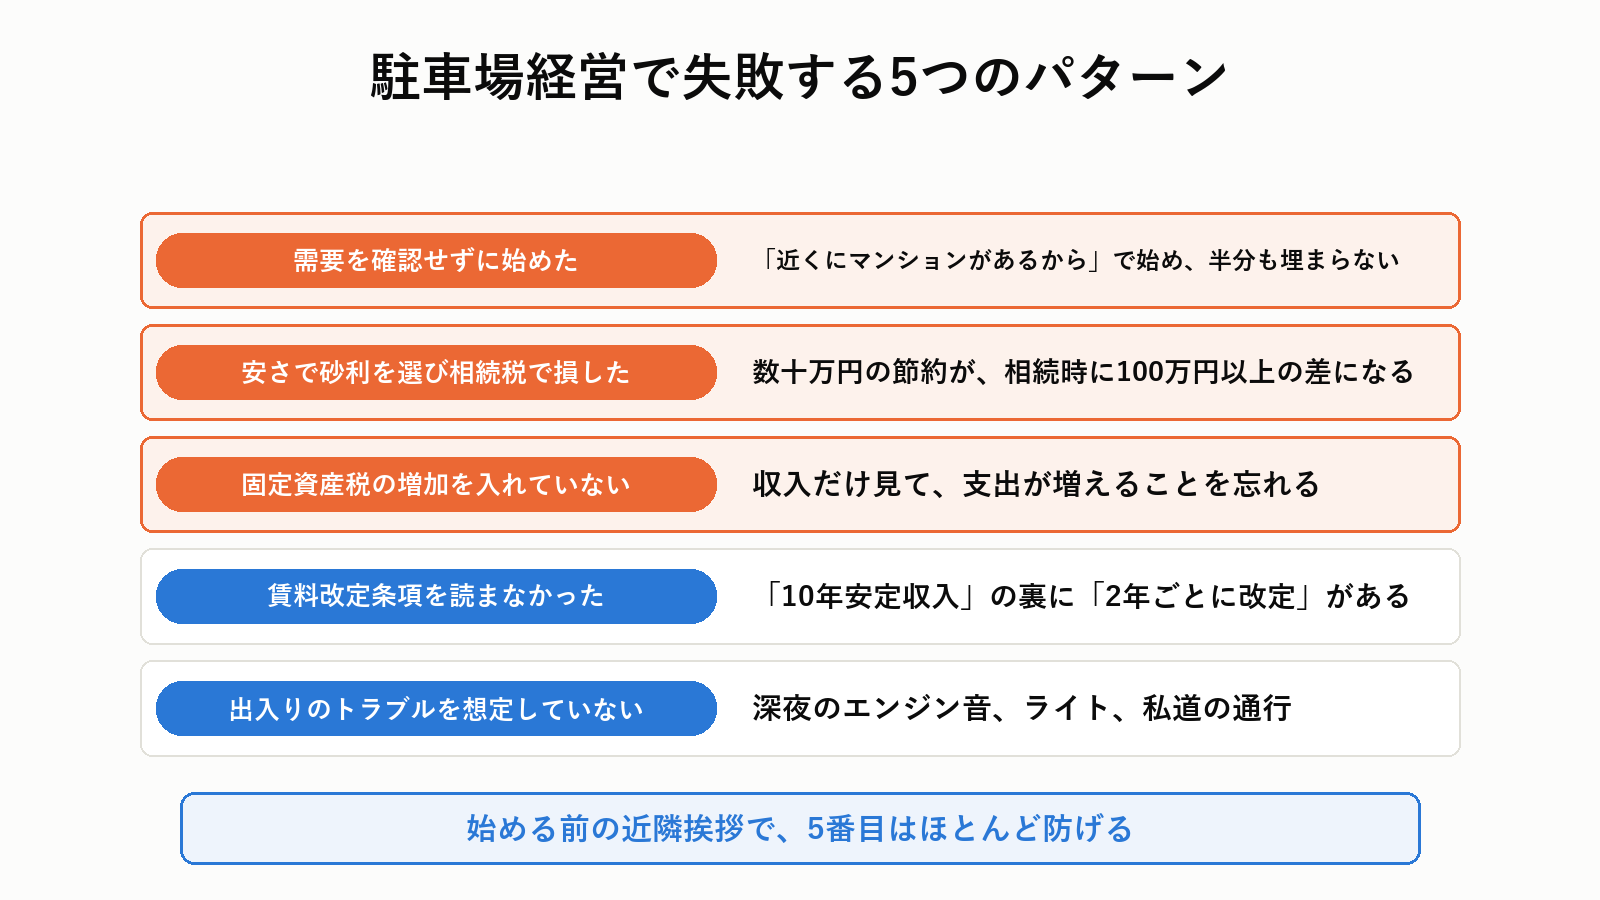
1|需要を確認せずに始めた
「近くにマンションがあるから埋まるだろう」で始め、半分も埋まらない。最も多い失敗です。必ず近隣の空き状況を歩いて確認してください。
2|安さで砂利を選び、相続税で損した
前述のとおりです。数十万円の節約が、相続時に100万円以上の差になることがあります。
3|固定資産税の増加を計算に入れていなかった
解体した時点で税金が6倍近くになります。「収入が入る」ことばかり見て、「支出も増える」ことを忘れると、手取りがマイナスになります。
4|一括借り上げの賃料改定条項を読まなかった
「10年間安定収入」と説明され、契約書には「2年ごとに協議のうえ改定」と書かれていた。賃料は下がることがあります。
5|出入りのトラブルを想定していなかった
近隣とのトラブルが最も多いのは、車の出入りと騒音です。深夜のエンジン音、ライトが窓に入る、私道の通行。始める前に近隣に挨拶しておくと、その後がまったく違います。
「売る」も選択肢の1つです。査定を取ってから比べてください。
他の土地活用との比較
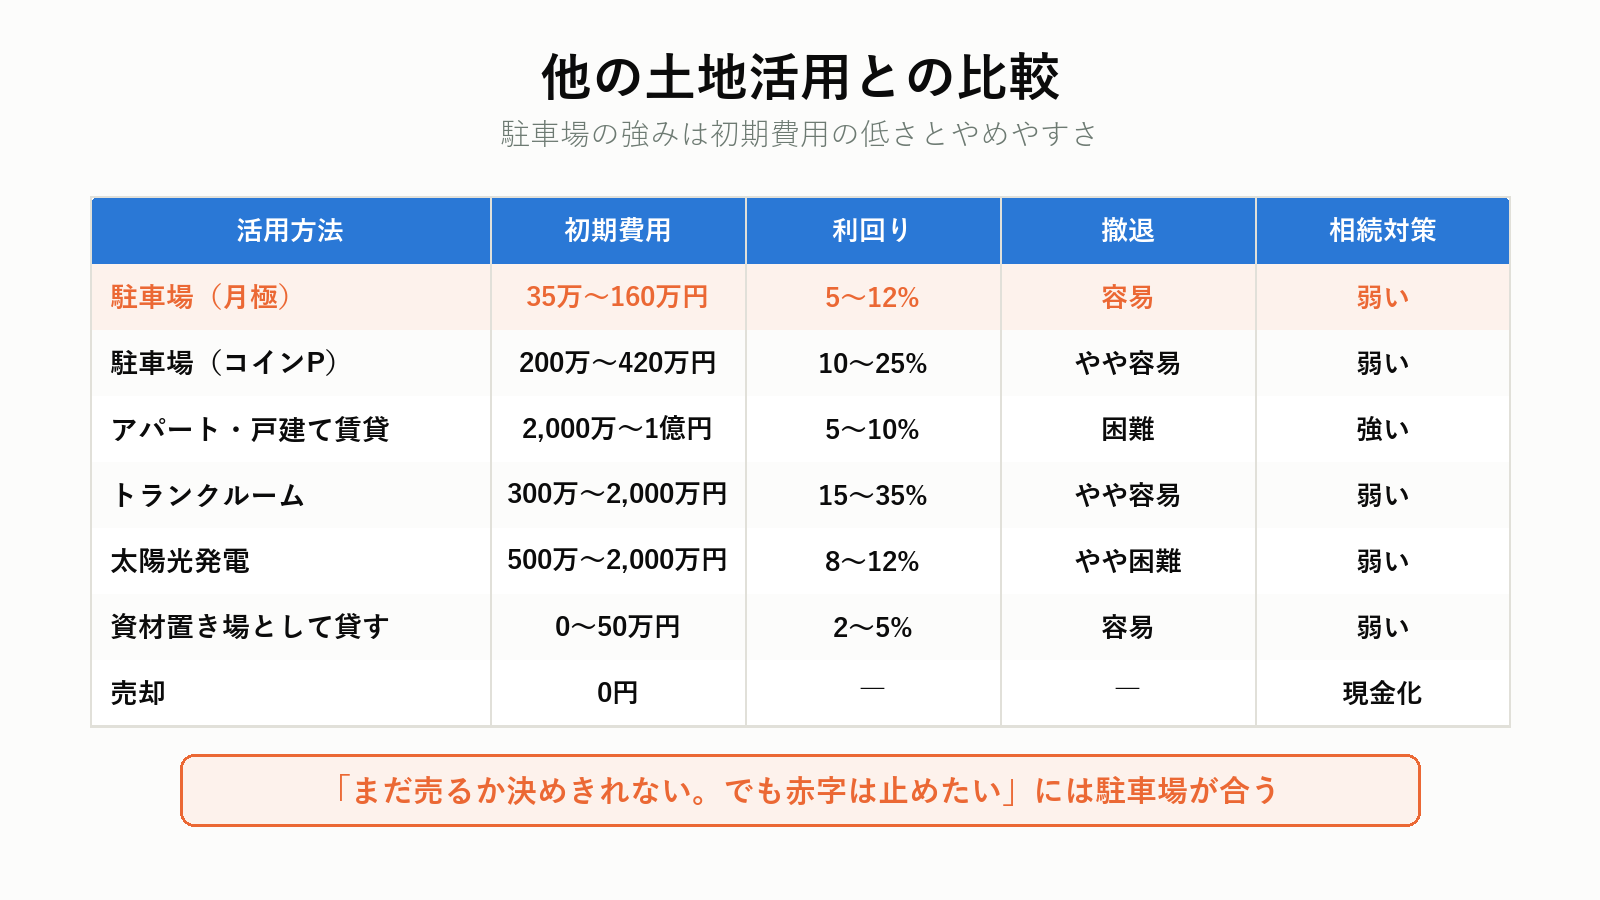
駐車場が本当に最適かを、他の選択肢と並べて確認します。
| 活用方法 | 初期費用 | 利回りの目安 | 撤退のしやすさ | 相続対策 |
|---|---|---|---|---|
| 駐車場(月極) | 35万〜160万円 | 5〜12% | 容易 | 弱い(50%減) |
| 駐車場(コインP) | 200万〜420万円 | 10〜25% | やや容易 | 弱い |
| アパート・戸建て賃貸 | 2,000万〜1億円 | 5〜10% | 困難 | 強い(貸家建付地+建物評価減) |
| トランクルーム | 300万〜2,000万円 | 15〜35% | やや容易 | 弱い |
| 太陽光発電 | 500万〜2,000万円 | 8〜12% | やや困難 | 弱い |
| 資材置き場として貸す | 0〜50万円 | 2〜5% | 容易 | 弱い |
| 売却 | 0円 | ― | ― | 現金化 |
駐車場の強みは「初期費用の低さ」と「やめやすさ」に集約されます。
相続税対策が主目的なら、アパートのほうが効果は大きいです。ただし借入れのリスクを負います。
「まだ売るか決めきれない。でも赤字は止めたい」という段階には、駐車場がいちばん合っています。
土地活用の選択肢全体は田舎の実家・土地の活用方法9選にまとめています。
業者の選び方
誰に頼むか
| 依頼先 | 対応範囲 |
|---|---|
| 土木・外構業者 | 整地・舗装・ライン引き |
| 駐車場運営会社 | 一括借り上げ、コインパーキングの設置運営 |
| 不動産管理会社 | 月極の入居者募集・集金 |
| 土地活用の一括見積もりサービス | 複数社のプラン比較 |
一括見積もりで比べるとよい理由
駐車場は、方式によって収入も初期費用もまったく違います。
- 月極とコインパーキング、どちらが向くかは立地で決まる
- 一括借り上げの地代は、業者によって2〜3割違う
- 同じ土地でも、業者が想定する台数が違うことがある
複数社のプランを並べて初めて、「この土地の適正値」が見えます。
土地活用の一括見積もりサービスを使うと、一度の入力で複数社からプランと収支計画が届きます。
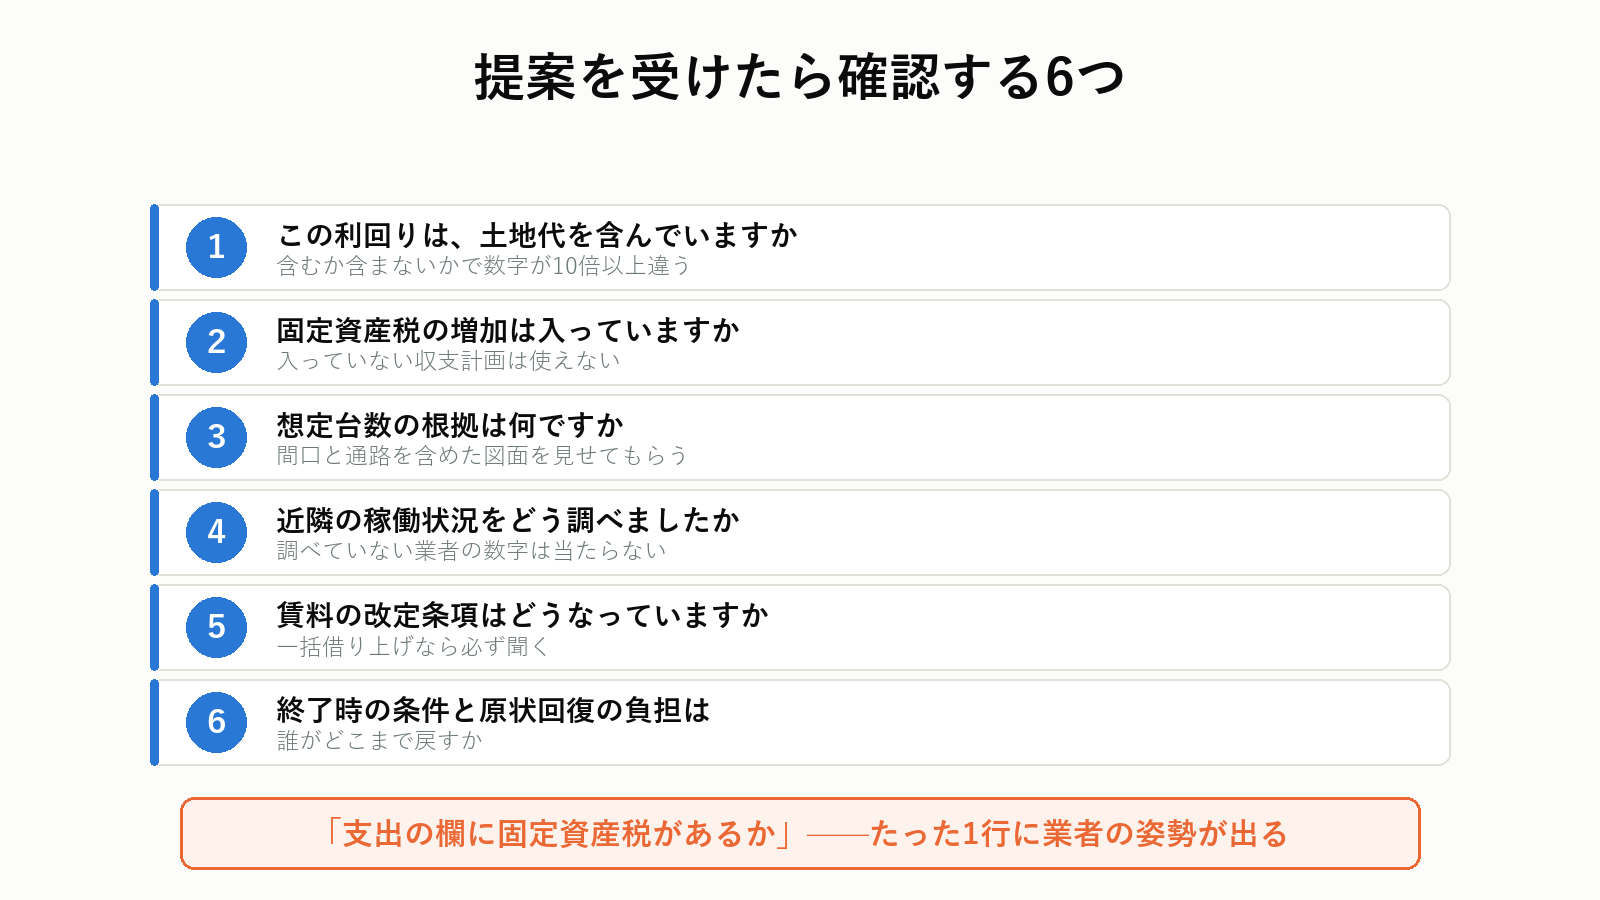
提案を受けたら確認する6つ
- この利回りは、土地代を含んでいますか
- 固定資産税の増加は、収支計画に入っていますか
- 想定台数の根拠は何ですか(間口・通路を含めた図面)
- 近隣の稼働状況をどう調べましたか
- 一括借り上げなら、賃料の改定条項はどうなっていますか
- 契約を終了するときの条件と、原状回復の負担は
2番目が特に重要です。固定資産税の増加を計算に入れていない収支計画は、年20万円ほど楽観的に見えてしまいます。
みどりたくみ先生一括借り上げ契約のチェックポイント
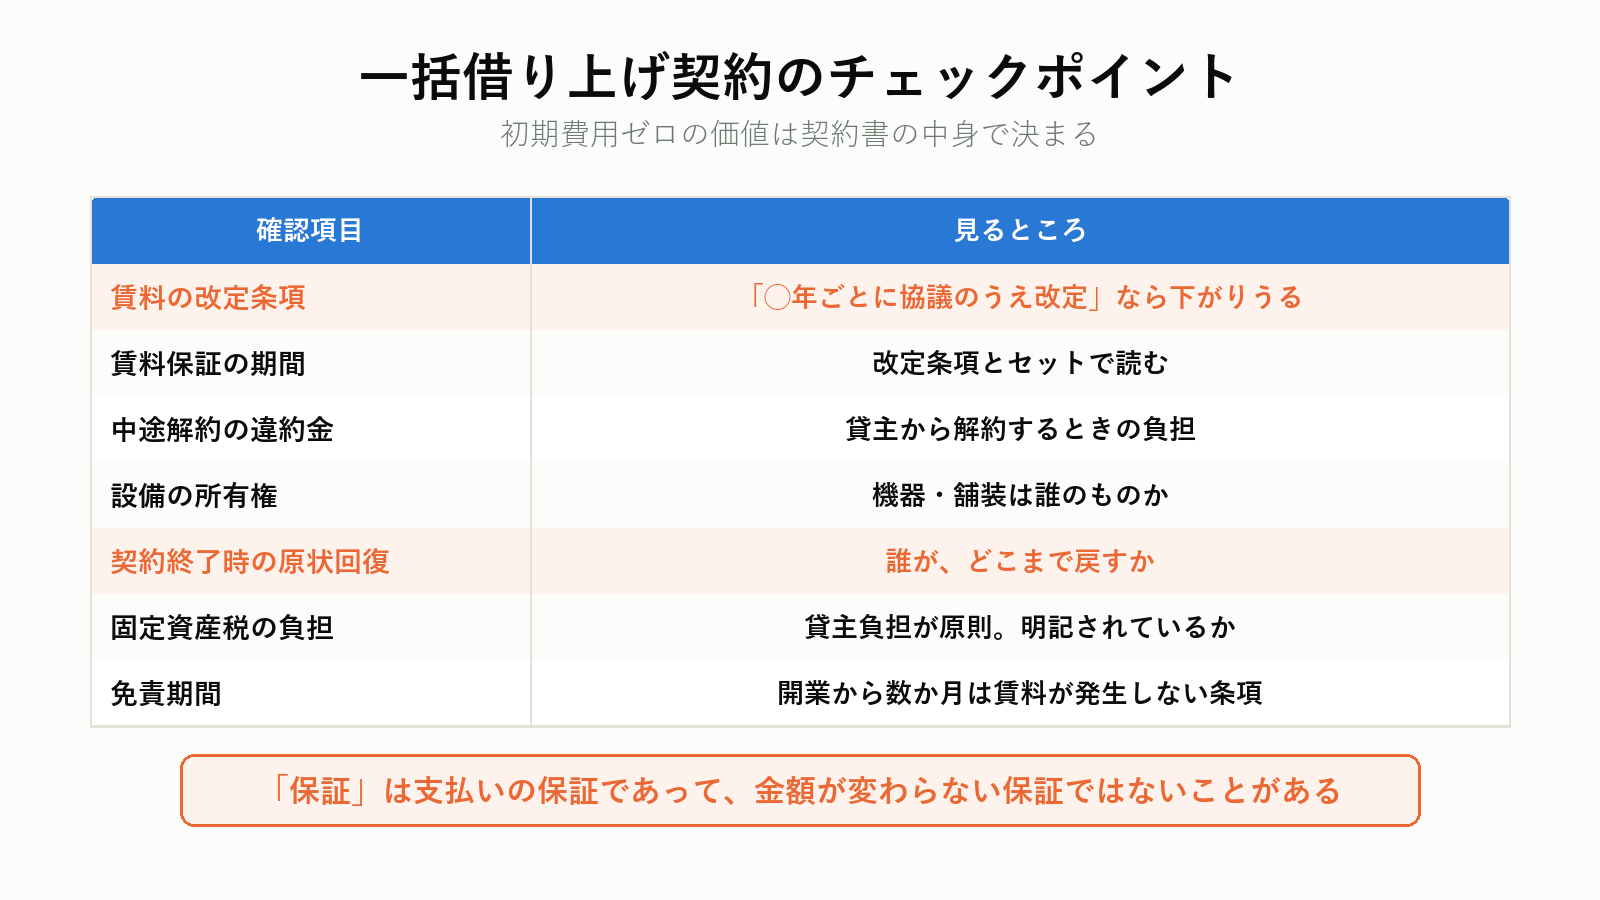
初期費用ゼロ・手間ゼロは魅力的ですが、契約書の中身で価値が決まります。
| 確認項目 | 見るところ |
|---|---|
| 賃料の改定条項 | 「◯年ごとに協議のうえ改定」なら、下がりうる |
| 賃料保証の期間 | 「10年保証」の中身。改定条項とセットで読む |
| 契約期間 | 5年・10年など。途中解約の条件 |
| 中途解約の違約金 | 貸主から解約するときの負担 |
| 設備の所有権 | 機器・舗装は誰のものか |
| 契約終了時の原状回復 | 誰が、どこまで戻すか |
| 固定資産税の負担 | 貸主負担が原則。明記されているか |
| 免責期間 | 開業から数か月は賃料が発生しない条項 |
「10年賃料保証」の読み方
多くの契約に、次の2つが同時に書かれています。
賃料は10年間保証する
ただし、2年ごとに経済情勢等を勘案して協議のうえ改定できる
後者が優先します。「保証」は「支払いが滞らないことの保証」であって、「金額が変わらないことの保証」ではない場合があります。
契約前に、「賃料が下がる可能性はありますか」と直接聞いて、回答を書面でもらってください。
原状回復の負担
契約終了時、舗装や機器を誰が撤去するかは、契約によって真逆です。
| パターン | 終了時の負担 |
|---|---|
| 業者が設備を所有 | 業者が撤去。貸主の負担なし |
| 貸主が設備を譲り受ける | 貸主が撤去(20万〜80万円) |
| 契約書に定めなし | 揉める |
「更地で返してもらえますか」を、契約前に確認してください。
トラブルへの備え
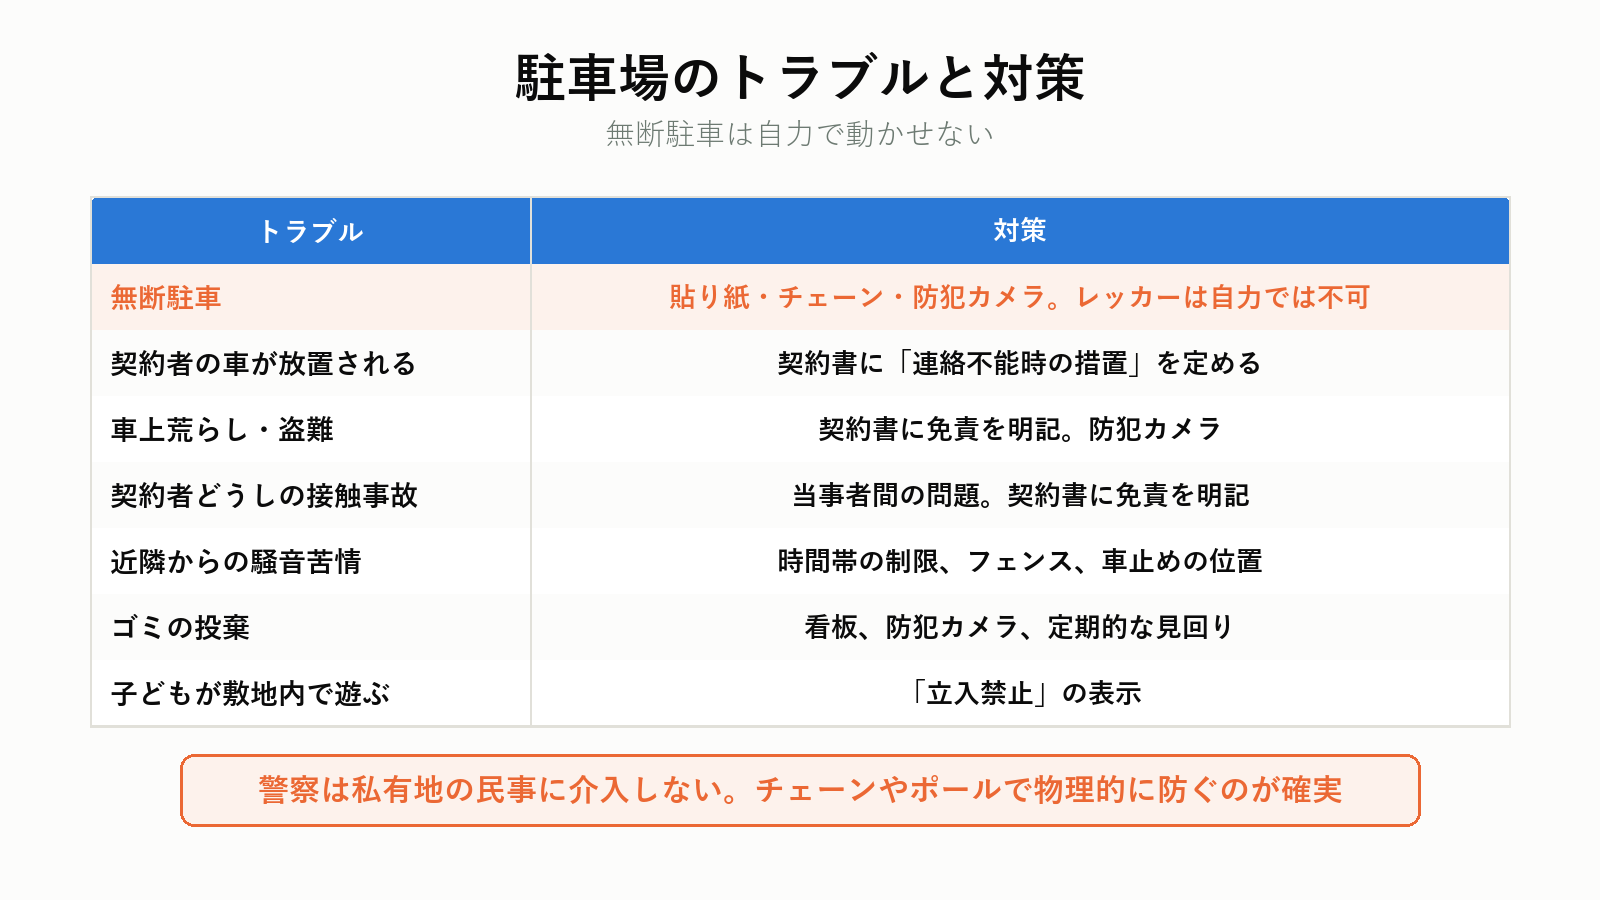
駐車場経営で実際に起きることと、その備えです。
| トラブル | 対策 |
|---|---|
| 無断駐車 | 貼り紙、チェーン、防犯カメラ。レッカー移動は自力ではできない |
| 契約者の車が放置される | 契約書に「連絡不能時の措置」を定める |
| 車上荒らし・盗難 | 契約書に免責を明記。防犯カメラの設置 |
| 契約者どうしの接触事故 | 当事者間の問題。契約書に免責を明記 |
| 近隣からの騒音苦情 | 時間帯の制限、フェンス、車止めの位置 |
| ゴミの投棄 | 看板、防犯カメラ、定期的な見回り |
| 子どもが敷地内で遊ぶ | 「立入禁止」の表示。事故時の責任を避ける |
無断駐車は、自力で動かせない
いちばん多い相談がこれです。そしていちばん誤解されています。
- 車を勝手に移動させると、器物損壊や自力救済にあたるおそれがある
- タイヤをロックする、車に貼り紙を貼るのも、程度によっては問題になる
- 警察は民事不介入で動かない(私有地のため)
現実的な手順は次のとおりです。
- 警告文を車に挟む(フロントガラスに直接貼ると器物損壊の主張をされることがある)
- 「無断駐車は◯円申し受けます」という看板を事前に設置しておく
- 繰り返されるなら、車両ナンバーから所有者を照会(弁護士に依頼)
- 最終的には、裁判所の手続き
予防がすべてです。チェーンやポールで物理的に入れなくするのが、いちばん確実です。
保険には入る
| 保険 | 補償の内容 | 保険料の目安 |
|---|---|---|
| 施設賠償責任保険 | 看板の落下、フェンスの倒壊などで他人に損害を与えたとき | 年1万〜3万円 |
| 火災保険(構築物) | 舗装・機器の損害 | 年1万〜3万円 |
年間数万円で、数百万円のリスクを避けられます。とくに施設賠償責任保険は必ず入ってください。
一括借り上げの場合は、運営会社が保険に入っているかを確認します。入っていても、補償の対象が「運営会社の責任範囲」に限られることがあり、土地所有者としての責任は別に残ります。「私が入るべき保険はありますか」と、契約前に聞いておいてください。
開業の手続きと届出
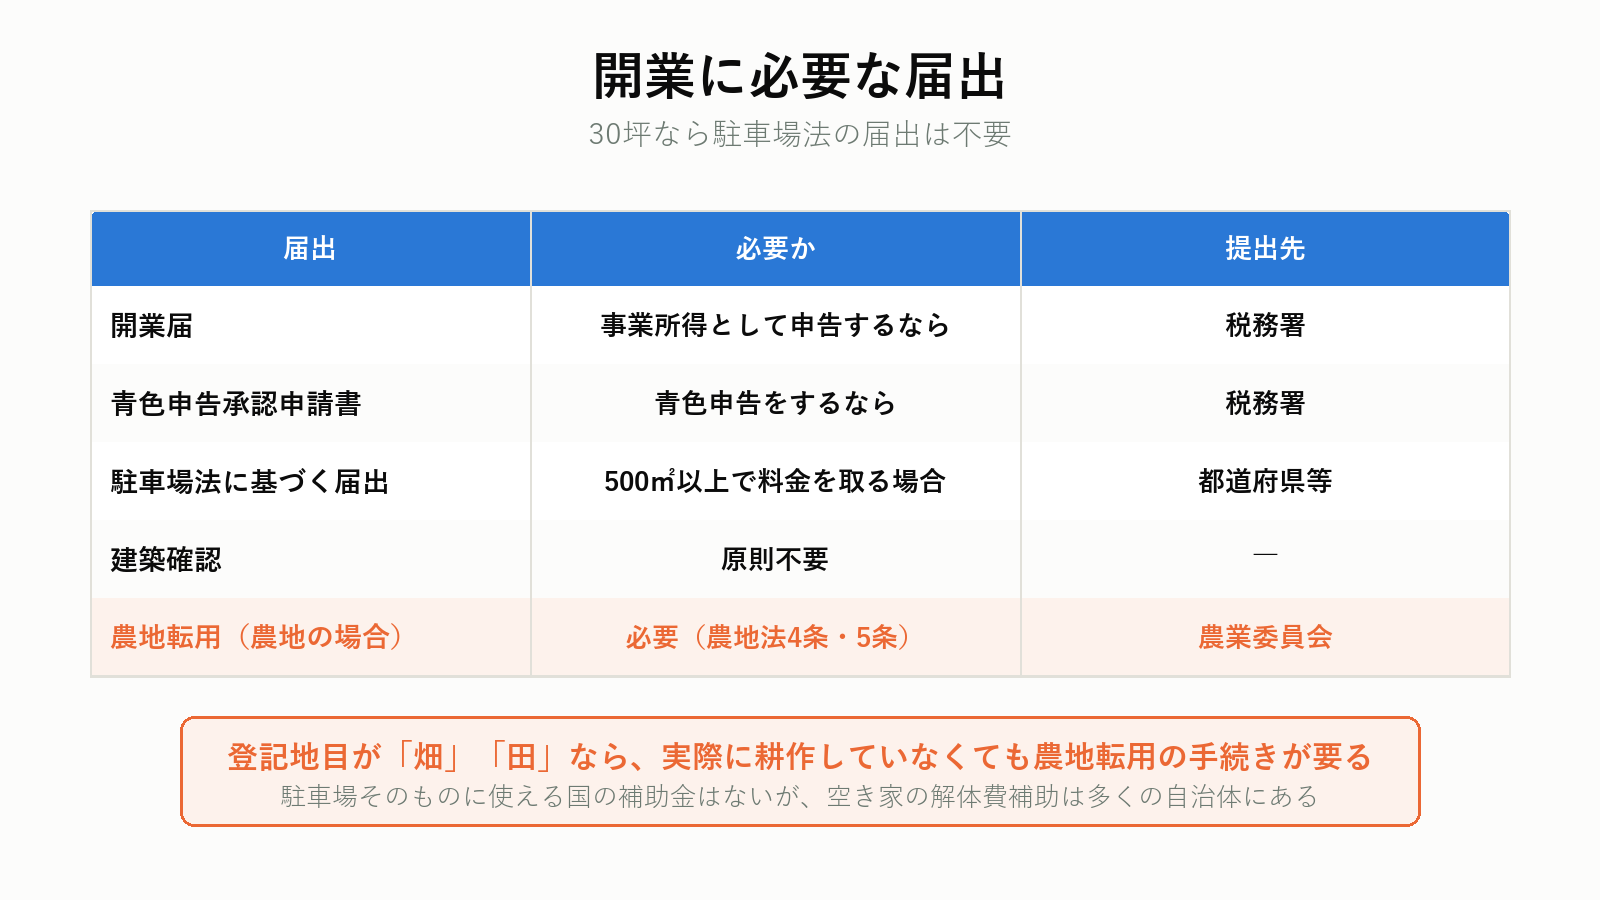
必要な届出
| 届出 | 必要か | 提出先 |
|---|---|---|
| 開業届(個人事業の開業・廃業等届出書) | 事業所得として申告するなら提出 | 税務署 |
| 青色申告承認申請書 | 青色申告をするなら | 税務署 |
| 駐車場法に基づく届出 | 500㎡以上の路外駐車場で、料金を徴収する場合 | 都道府県等 |
| 建築確認 | 原則不要(建築物を建てないため) | ― |
| 農地転用(農地の場合) | 必要(農地法4条・5条) | 農業委員会 |
30坪(100㎡)の駐車場なら、駐車場法の届出は不要です。500㎡以上が対象になります。
農地だった場合は別の手続き
実家の敷地に農地(畑)が含まれている場合、駐車場にするには農地転用の許可が必要です。
- 市街化区域内なら「届出」(比較的簡単)
- 市街化調整区域なら「許可」(要件が厳しく、認められないことがある)
- 無断で転用すると、原状回復命令の対象
登記地目が「畑」「田」になっていないか、登記簿を確認してください。実際に耕作していなくても、地目が農地なら手続きが必要です。
補助金はあるか
駐車場経営そのものに使える国の補助金は、基本的にありません。
ただし、自治体によっては次のような制度があることがあります。
- 空き家の解体費補助(駐車場化の前段階)
- 狭あい道路の拡幅に伴う整備補助
- 月極駐車場を地域の防災用地として提供する場合の助成
「空き家 解体 補助金 ◯◯市」で検索するか、市区町村の住宅政策課に問い合わせてください。解体費に使える補助金は、多くの自治体が持っています。
やめるとき、どうなるか
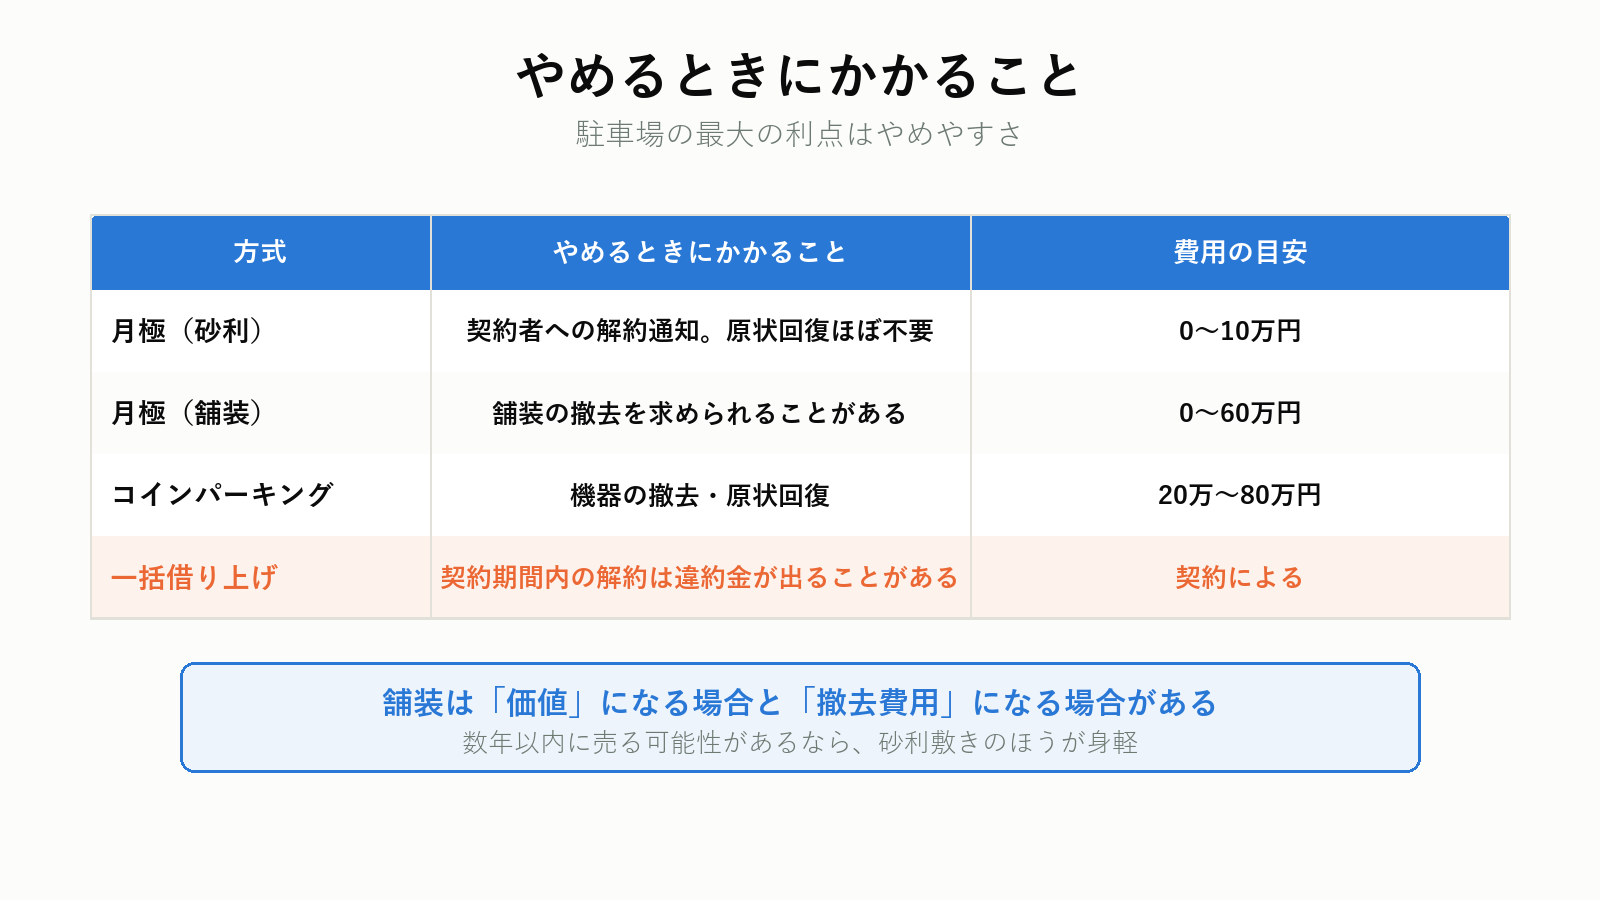
駐車場の最大の利点は、やめやすさです。
| 方式 | やめるときにかかること | 費用の目安 |
|---|---|---|
| 月極(砂利) | 契約者への解約通知、原状回復ほぼ不要 | 0〜10万円 |
| 月極(舗装) | 舗装の撤去(売却時に求められることがある) | 0〜60万円 |
| コインパーキング | 機器の撤去・原状回復 | 20万〜80万円 |
| 一括借り上げ | 契約期間内の解約は違約金が発生することがある | 契約による |
契約者への通知
月極の契約は借地借家法の対象外です(建物の賃貸ではないため)。そのため、正当事由がなくても解約できます。
ただし、契約書に定めた予告期間(多くは1〜3か月前)は守ってください。
売却するとき
駐車場のまま売ることも、更地に戻して売ることもできます。
| 買主 | 好まれる状態 |
|---|---|
| 住宅を建てる個人 | 更地。舗装は撤去を求められることがある |
| 投資家 | 駐車場のまま(収益が付いている) |
| 建売業者 | 更地 |
舗装は「価値」になる場合と「撤去費用」になる場合があるということです。売却を数年以内に考えているなら、砂利敷きのほうが身軽です。
売却時の税金は相続した実家の売却にかかる税金にまとめています。
よくある質問
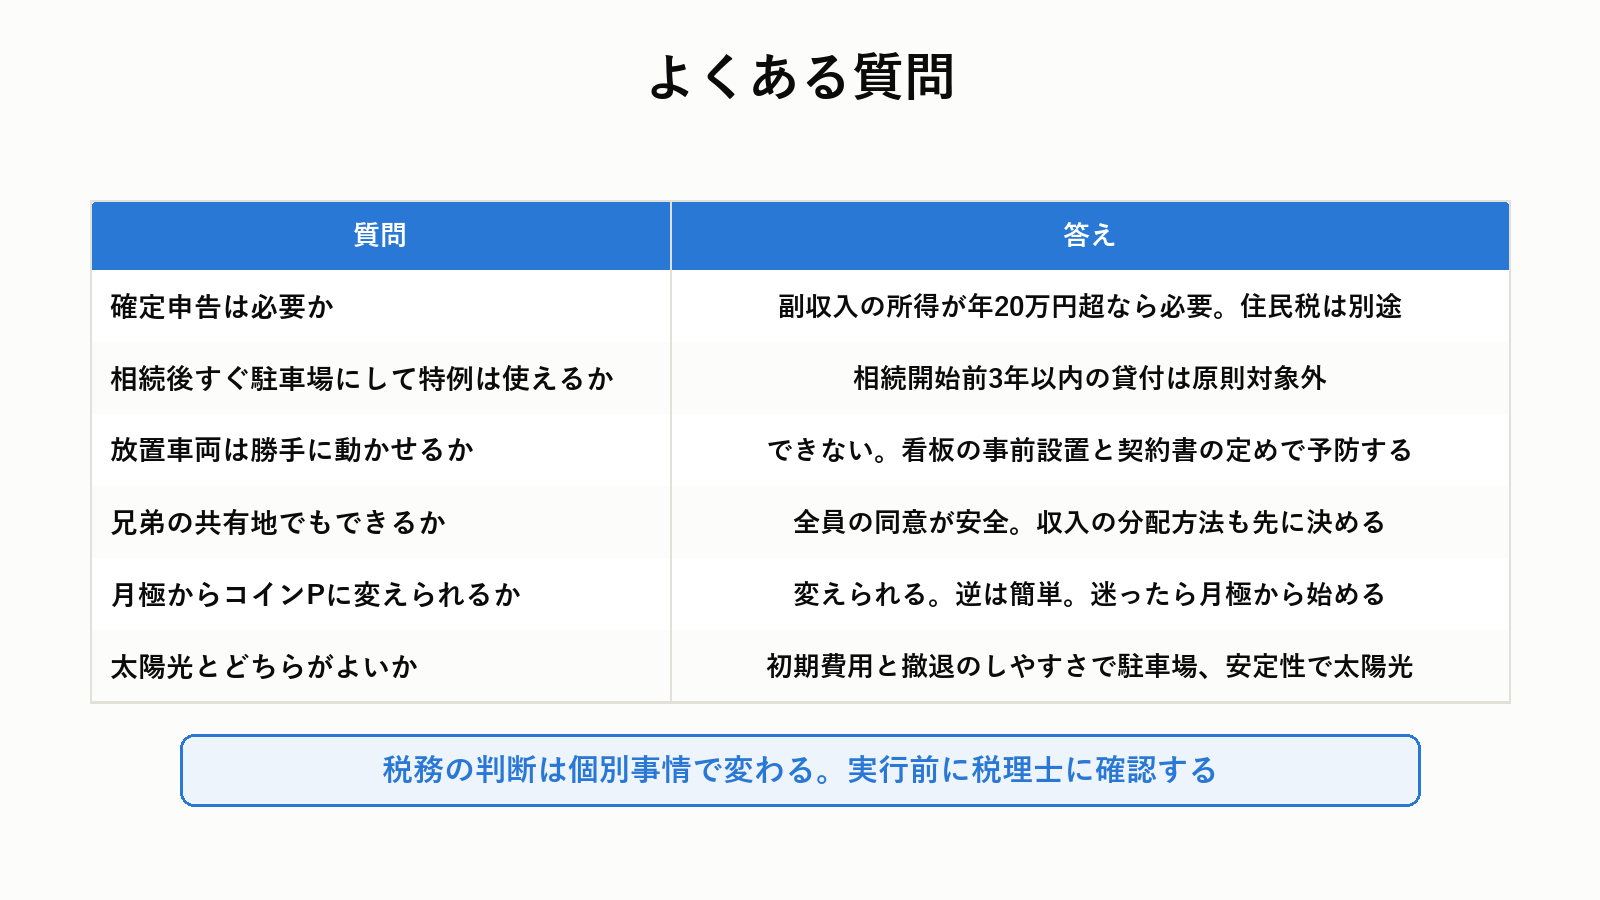
Q. 確定申告は必要ですか
給与所得者で、駐車場を含む副収入の所得が年20万円を超えるなら必要です。年38万4,000円の収入から経費を引いて20万円以下なら、所得税の申告は不要です。ただし住民税の申告は必要なので、市区町村に確認してください。
Q. 相続してすぐ駐車場にしても、小規模宅地等の特例は使えますか
相続開始前3年以内に新たに貸付事業に使い始めた宅地は、原則として対象外です(措置法69条の4の改正による「3年縛り」)。事業的規模で貸付事業を行っていた場合などの例外があります。相続が近い場合は、必ず税理士に確認してください。
Q. 契約者が車を放置したまま連絡が取れません
勝手に処分できません。所有権があるためです。契約書に「一定期間連絡が取れない場合の措置」を入れておくのが予防策です。実際に起きたら、内容証明での通知→簡易裁判所の手続きという流れになります。警察は民事不介入で動きません。
Q. 近隣から「うるさい」と苦情が来ました
時間帯の制限、車止めの位置変更、フェンスの設置で改善できることがあります。契約書に「夜間のアイドリング禁止」などを入れるのも有効です。
Q. 未舗装のまま貸して、後から舗装できますか
できます。契約者がいる状態でも、工事期間中の代替駐車場を用意すれば実務上は可能です。ただしその間の賃料減額を求められることがあります。
Q. 相続前に舗装しておくべきですか
相続税の特例を使うつもりなら、そうです。ただし前述の3年縛りがあります。「相続が近いから今から駐車場に」では間に合わないことがあるので、早めに税理士へ相談してください。
Q. 兄弟で共有している土地でも駐車場にできますか
共有者全員の同意が必要です。駐車場として貸すことは管理行為にあたり、持分の過半数の同意で足りると解される場面もありますが、舗装工事は変更行為にあたる可能性があり、全員の同意が安全です。収入の分配方法も先に決めてください。持分割合どおりに分けないと、贈与とみなされることがあります。
Q. 固定資産税の通知は誰に来ますか
1月1日時点の登記名義人に届きます。共有なら代表者1人にまとめて届くのが原則です。相続登記が済んでいないと、亡くなった親の名前で届き続けます。相続登記は義務化されているので、相続登記の義務化と10万円以下の過料を確認してください。
Q. 途中で月極からコインパーキングに変えられますか
変えられます。ただし契約者への解約通知(1〜3か月前)が必要で、機器の設置に200万〜400万円かかります。逆にコインパーキングから月極へ戻すのは簡単です。迷ったら月極から始めるのが無難です。
Q. 太陽光発電とどちらがいいですか
初期費用と撤退のしやすさで駐車場、収入の安定性で太陽光です。ただし太陽光は初期費用が数百万〜2,000万円かかり、20年単位のコミットになります。「まだ迷っている」段階なら駐車場のほうが軽いです。
駐車場にする前に、売った場合の金額を知っておく
本文のとおり、判断の分かれ目は「売るか、活用するか、持ち続けるか」です。 どちらも無料で、決めていなくても取れます。数字を並べてから決めてください。
本欄はプロモーションを含みます。掲載内容・条件は各サービスの公式サイトで最新のものをご確認ください。
まとめ
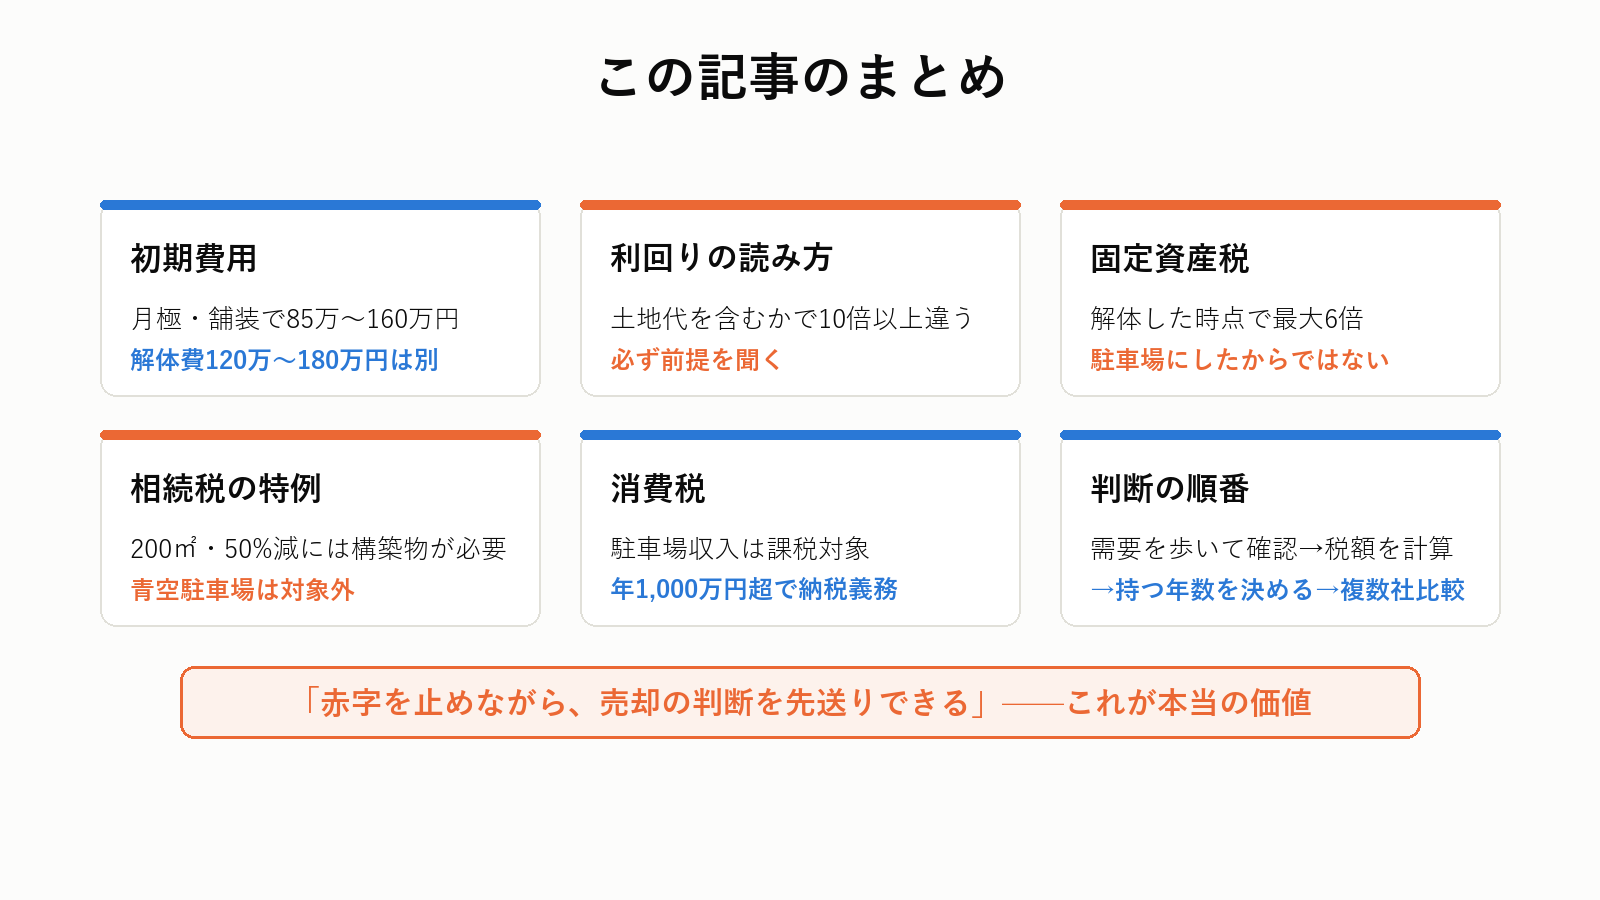
初期費用
- 月極・砂利敷き 35万〜70万円
- 月極・アスファルト舗装 85万〜160万円
- コインパーキング 200万〜420万円
- 一括借り上げ 0円(業者負担)
- 解体費(120万〜180万円)は別
利回りの読み方
- 広告の利回りは、土地代を含んでいないことが多い
- 「土地代を含んでいますか」と必ず聞く
- 売るか迷っているなら土地の時価を含めて、持ち続けるなら整備費だけで判断する
税金で押さえる4つ
- 解体した時点で住宅用地特例が外れ、固定資産税は最大6倍(地方税法349条の3の2)
- 小規模宅地等の特例(200㎡・50%減)には「構築物」が必要。青空駐車場は対象外(国税庁 No.4124)
- 駐車場収入は消費税の課税対象(国税庁 No.6225)。年1,000万円超で納税義務
- 舗装は15年で減価償却できるが、砂利はできない
判断の順番
- 近隣の駐車場に空きがあるか、自分の足で確認する
- 固定資産税の増加額を計算する
- 相続まで持つのか、数年で売るのかを決める
- 複数社からプランを取り、「固定資産税が支出に入っているか」を見る
駐車場経営は「儲ける」ための手段ではありません。実家跡地の多くは住宅街にあり、年間の手取りは10万〜20万円程度です。
しかし、更地で放置すれば年20万円の固定資産税が出ていくだけです。その差は年30万〜40万円。
「赤字を止めながら、売却の判断を先送りできる」——これが、実家跡地における駐車場経営の本当の価値です。
実家じまい全体の進め方は実家じまいの進め方に、他の活用方法は田舎の実家・土地の活用方法9選に、売るという選択肢は相続した実家におすすめの不動産一括査定サービス比較にまとめています。
この記事について
執筆:葉山 湊(はやま みなと)
自身の家族の実家じまいを経験し、そのときに「どこにも書かれていなかったこと」を出発点にこのサイトを立ち上げました。司法書士・税理士などの資格は保有していません。制度や法令については、必ず一次情報(法務省・国税庁・国土交通省・各自治体)にあたって記事に反映しています。
本記事の主な出典は次のとおりです。
・住宅用地の課税標準の特例:地方税法 第349条の3の2
・小規模宅地等の特例(貸付事業用宅地等・構築物の要件):国税庁「No.4124 相続した事業の用や居住の用の宅地等の価額の特例」
・駐車場の貸付けと消費税:国税庁「No.6225 地代、家賃や権利金、敷金など」
費用と賃料相場は地域により大きく異なります。本記事の内容は2026年9月5日時点の公表情報にもとづきます。 税務の判断は個別事情によって変わります。実行前に必ず税理士にご確認ください。