※本記事にはプロモーション(アフィリエイトリンク)が含まれます。
葬儀が終わり、役所の手続きを一通り済ませたころに「準確定申告」という言葉が出てきます。四十九日の前後で、いちばん見落とされやすい手続きです。
相続税の申告期限は10か月。多くの人はその日付を覚えています。ところが準確定申告の期限は4か月で、しかも起点が違います。気づいたときには残り1か月、ということが起こります。
ただし、全員に必要な手続きではありません。 年金だけで暮らしていた親なら、そもそも不要なことのほうが多い。逆に、不要なのに出すと税金が戻ってくるケースもあります。
この記事では、いる人といらない人の分け方から、期限、必要書類、遅れたときのペナルティまでを順に整理します。
 みどり
 たくみ先生
- 結論|先に3つ
- 準確定申告とは|1月1日から亡くなった日までの所得を、相続人が申告する
- 期限は4か月。相続税の10か月とは別物
- 1月1日から3月15日に亡くなったときは、前年分も4か月以内
- 準確定申告が必要な人・不要な人
- 不要な人でも、出せば税金が戻ることがある
- 金額で見る|3つのケース
- 必要書類|付表が要るのが、通常の確定申告との違い
- 控除は死亡日で切る|そこが判断の分かれ目
- 手順|4か月をどう使うか
- 相続人が複数いるとき|納税と還付をどう分けるか
- 期限を過ぎたらどうなるか
- 相続税とのつながり|払った所得税は差し引ける
- 実家を貸していた・売った場合
- 自分でやるか、税理士に頼むか
- よくある質問
- まとめ|4か月は、思っているより短い
結論|先に3つ
1. 期限は「知った日の翌日から4か月以内」
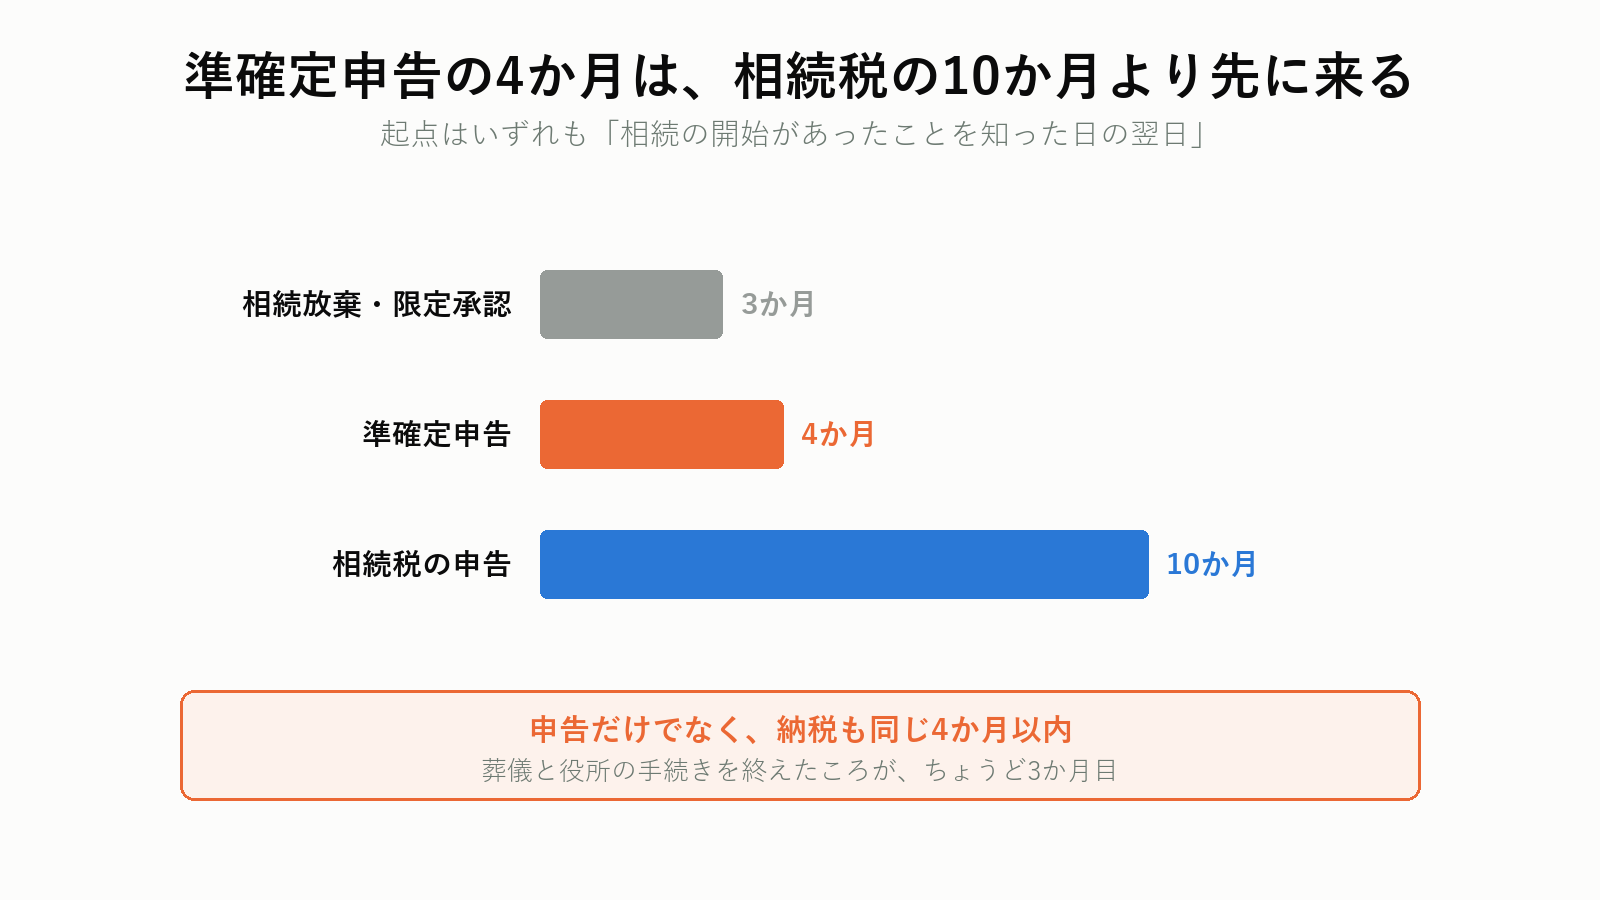
死亡日からではありません。相続の開始があったことを知った日の翌日が起点です。申告だけでなく、納税も同じ4か月以内に済ませます。
2. 年金だけの親なら、不要なことが多い
公的年金等の収入が400万円以下で、ほかの所得が20万円以下なら、そもそも確定申告が不要な人です。準確定申告も要りません。
3. 不要な人でも、出せば戻ることがある
入院が長かった年は医療費控除で、年金から源泉徴収されていた所得税が戻ります。この場合の期限は4か月ではなく5年です。
まず「いるかいらないか」を確かめる
準確定申告が必要かどうかは、亡くなった年の収入の中身で決まります。相続税の申告と一緒に見てもらえば、二重に調べる手間が省けます。税理士紹介エージェントなら、相続に強い税理士を全国から無料で紹介してもらえます。紹介料はかかりません。
プロモーションを含みます。
準確定申告とは|1月1日から亡くなった日までの所得を、相続人が申告する
確定申告は本来、1月1日から12月31日までの1年分の所得を、翌年の2月16日から3月15日までに本人が申告するものです。
ところが本人が亡くなると、その年の途中で所得が止まります。国税庁は準確定申告を、「1月1日から死亡した日までに確定した所得金額および税額を計算して」申告する手続きと説明しています。本人の代わりに、相続人が出します。
申告する人は「相続人(包括受遺者を含む)」です。相続人が複数いる場合は、次のどちらかになります。
- 全員が連署して1通を出す(一般的な方法)
- 各人が別々に出す(この場合、申告した内容を他の相続人に通知する義務がある)
提出先は、被相続人が亡くなった当時の納税地を管轄する税務署です。相続人が住んでいる場所ではありません。実家が遠方なら、その税務署に出すことになります。
「準」がついている理由
正規の確定申告と、期間の切り方も期限も違うためです。中身は所得税の申告そのもので、使う申告書も通常の確定申告書と同じ様式に「準確定申告」と書き加えて使います。
みどりたくみ先生期限は4か月。相続税の10か月とは別物
期限は、「相続の開始があったことを知った日の翌日から4か月以内」です。死亡日の翌日ではありません。
多くの場合は死亡日に知るので、実質的に「死亡日の翌日から4か月」になります。ただし、疎遠だった親の死をあとから知らされた場合は、知った日が起点になります。
亡くなったあとの手続き全体の順番は、親が死んだらやること順番に期限つきでまとめています。
| 手続き | 期限 | 起点 |
|---|---|---|
| 準確定申告 | 4か月以内 | 相続の開始があったことを知った日の翌日 |
| 相続放棄・限定承認 | 3か月以内 | 自己のために相続の開始があったことを知った時 |
| 相続税の申告 | 10か月以内 | 相続の開始があったことを知った日の翌日 |
| 相続登記 | 3年以内 | 所有権を取得したことを知った日 |
納税も4か月以内
見落とされるのはここです。申告書を出すだけでなく、税額があるなら4か月以内に納めます。1日でも遅れれば延滞税が動き始めます。
実務での体感
葬儀、年金の停止、健康保険の資格喪失、銀行口座の手続き。それらを終えて一息ついたころが、ちょうど3か月目です。残り1か月で書類を集めることになります。
1月1日から3月15日に亡くなったときは、前年分も4か月以内
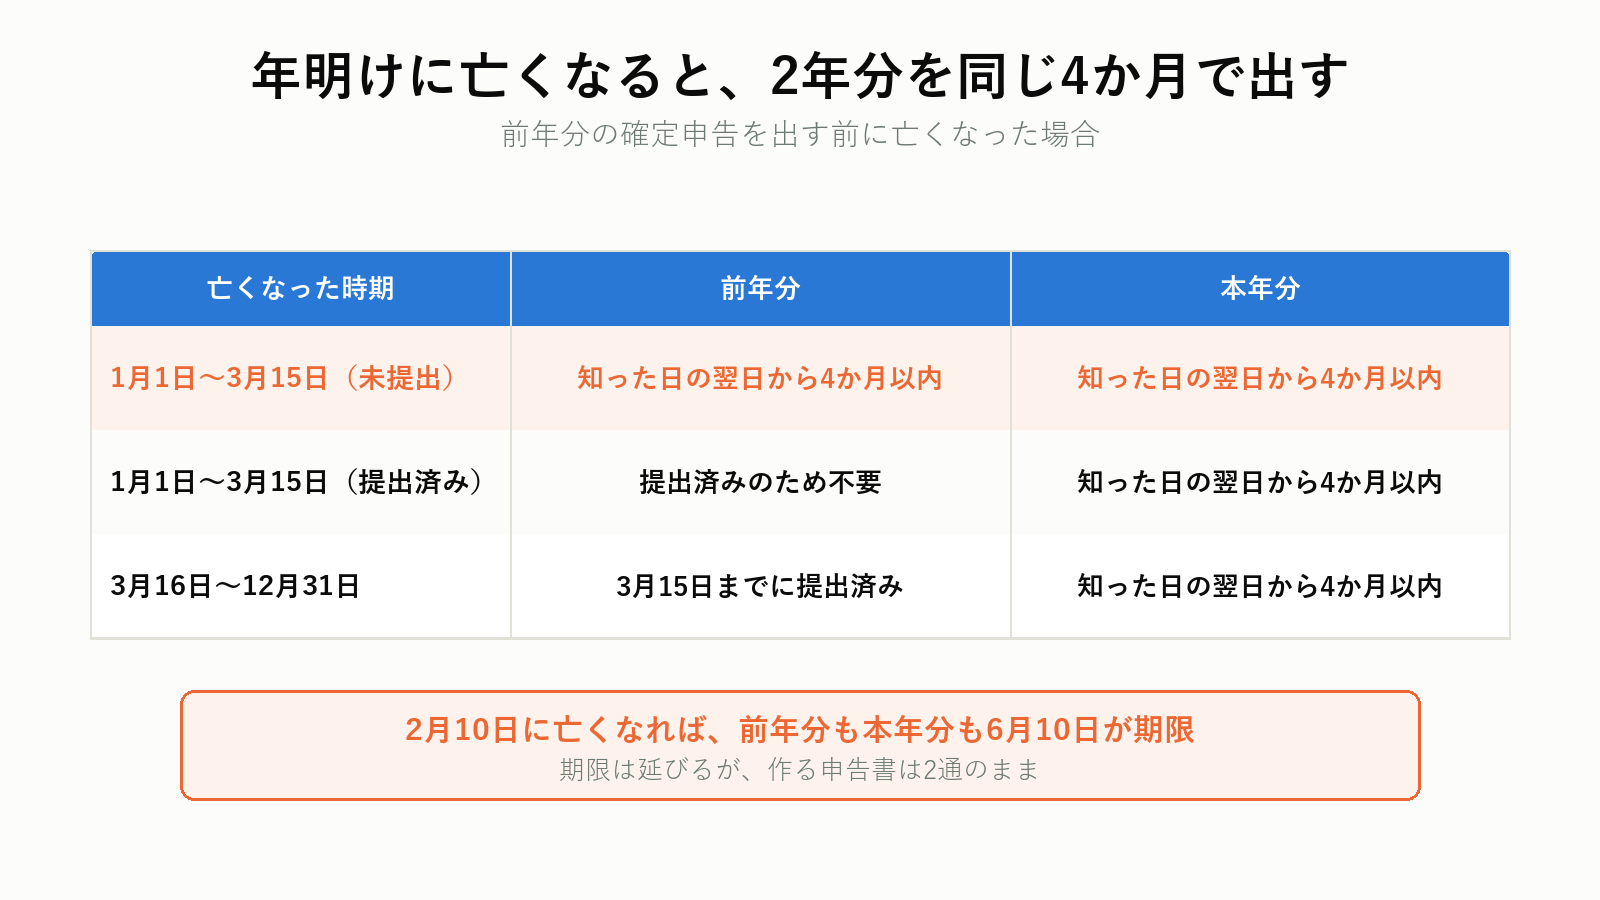
見落としが起きやすいのが、年明けすぐに亡くなったケースです。
前年分の確定申告書をまだ出していない状態で、1月1日から3月15日までに亡くなった場合、国税庁は「前年分、本年分とも相続の開始があったことを知った日の翌日から4か月以内」としています。
つまり、2年分の申告を、同じ4か月のうちに済ませることになります。
| 亡くなった時期 | 前年分 | 本年分 |
|---|---|---|
| 1月1日〜3月15日(前年分を未提出) | 知った日の翌日から4か月以内 | 知った日の翌日から4か月以内 |
| 1月1日〜3月15日(前年分を提出済み) | 提出済みのため不要 | 知った日の翌日から4か月以内 |
| 3月16日〜12月31日 | 通常どおり3月15日までに提出済み | 知った日の翌日から4か月以内 |
2月に亡くなった場合の例
2月10日に亡くなり、前年分の確定申告をまだ出していなかったとします。期限は前年分・本年分ともに6月10日です。通常なら前年分は3月15日が期限ですが、4か月に延びます。
ただし、延びるのは期限だけで、作業量は2倍のままです。前年は12か月分、本年は1月1日から2月10日までの41日分。それぞれ別の申告書を作ります。
準確定申告が必要な人・不要な人
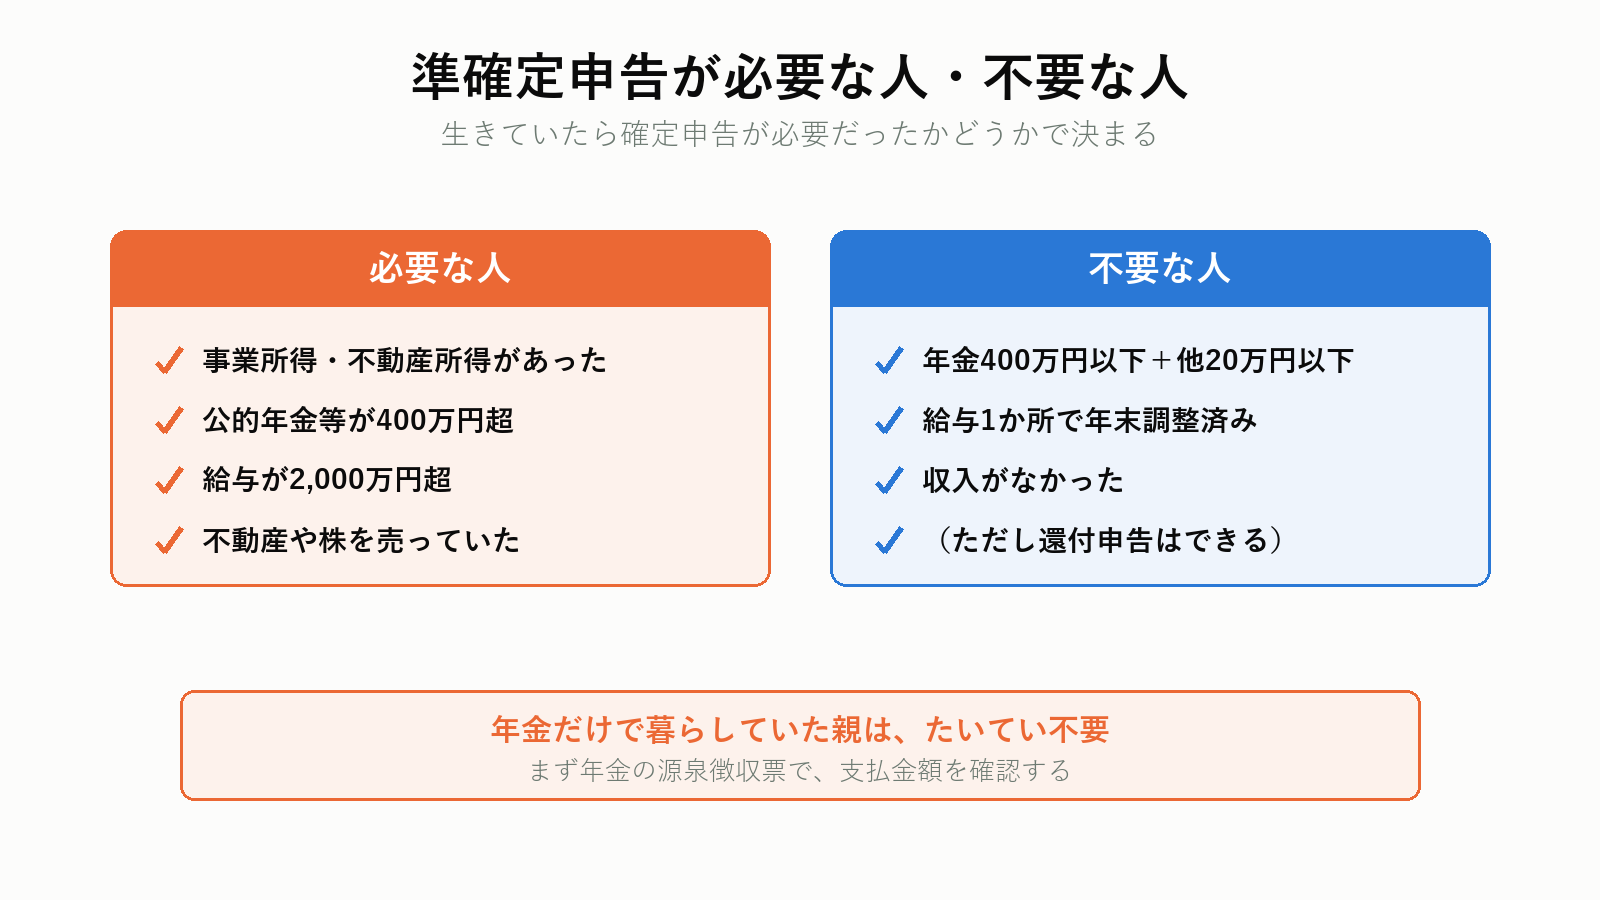
判断の基準は、亡くなった本人が生きていたら確定申告をする必要があったかどうかです。
必要な人
- 事業所得があった(自営業、農業、フリーランス)
- 不動産所得があった(アパート、駐車場、実家の一部を貸していた)
- 給与の年間収入が2,000万円を超えていた
- 給与が1か所で、それ以外の所得の合計が20万円を超える
- 2か所以上から給与を受けていて、年末調整されなかった給与とほかの所得の合計が20万円を超える
- 公的年金等の収入が400万円を超えていた
- 不動産や株式を売って譲渡所得があった
- 同族会社の役員で、その会社から貸付金の利子や資産の賃貸料を受けていた
不要な人
- 公的年金等の収入が400万円以下で、ほかの所得が20万円以下
- 給与が1か所だけで年末調整が済んでおり、ほかの所得が20万円以下
- 収入がなかった
年金だけの親は、たいてい不要
公的年金等の確定申告不要制度があるためです。年金400万円以下、ほかの所得20万円以下という2つの条件を両方満たせば、確定申告そのものが不要です。
厚生年金の平均的な受給額を考えれば、この条件に当てはまる人のほうが多数です。まず年金の源泉徴収票を見て、支払金額を確認してください。
みどりたくみ先生年金を止める手続きと、未支給年金の請求については、年金を受けている人が亡くなったときの手続きにまとめています。
不要な人でも、出せば税金が戻ることがある
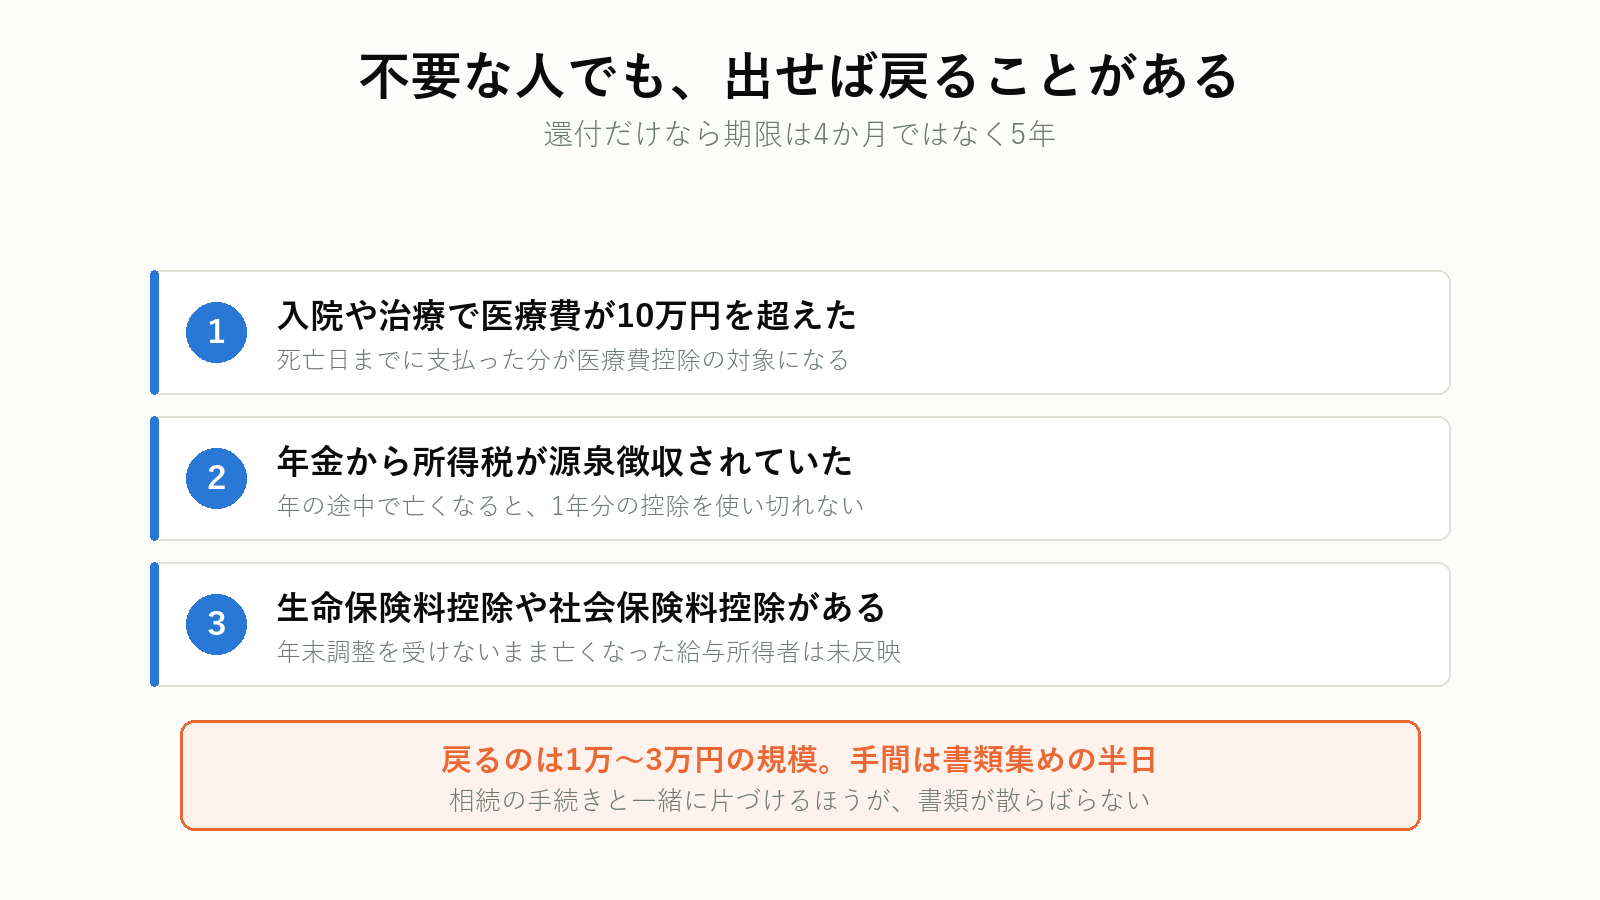
準確定申告には、義務としての申告と、還付を受けるための申告の2つがあります。不要な人でも、後者は出せます。
1. 入院や治療で医療費が10万円を超えた
亡くなる前の年は、医療費がふくらみます。死亡日までに支払った医療費は医療費控除の対象です。年金から源泉徴収されていた所得税が戻ります。
2. 年金から所得税が源泉徴収されていた
公的年金等は、一定の控除額を差し引いた額に5.105%を乗じた金額が源泉徴収されています。年の途中で亡くなれば、1年分を前提にした控除が使い切れず、納めすぎになっていることがあります。
3. 生命保険料控除や社会保険料控除がある
死亡日までに払った保険料は控除できます。年末調整を受けられないまま亡くなった給与所得者は、控除が反映されていません。
なお、受け取った死亡保険金そのものは所得税ではなく相続税の話です。生命保険の相続税非課税枠を参照してください。
還付申告の期限は4か月ではなく5年
国税庁は還付申告について、「その年の翌年1月1日から5年間提出することができます」としています。納める税金がなく還付だけなら、4か月を過ぎても出せます。
ただし、期限が長いことを理由に後回しにすると、書類が散逸します。相続の手続きと一緒に片付けるほうが確実です。
還付になるか、納税になるかを先に確かめる
医療費の領収書と年金の源泉徴収票がそろえば、戻るかどうかは短時間で分かります。相続税の申告が必要かどうかと合わせて相談すれば、二度手間になりません。全国対応で、紹介は無料です。
プロモーションを含みます。
金額で見る|3つのケース
「必要かどうか」だけでは動きにくいので、実際にいくら動くのかを3つの例で示します。いずれも概算で、実際の税額は控除の内容によって変わります。
ケース1|年金だけの父が7月に亡くなった
年金収入220万円、うち1月から7月までの受給が約128万円。源泉徴収された所得税は約1万5,000円。
年金以外の所得はなく、確定申告不要制度の範囲内なので申告は不要です。ただし、入院と通院で医療費を28万円払っていました。医療費控除を使って還付申告をすると、源泉徴収された1万5,000円が全額戻ります。
出さなければ、そのままです。手間は書類集めの半日程度。
ケース2|アパートを持っていた母が10月に亡くなった
家賃収入が年間168万円、1月から10月までで140万円。固定資産税、修繕費、減価償却費を引いた不動産所得が約62万円。
申告は必要です。基礎控除と社会保険料控除を差し引くと、納税額は数万円から十数万円になります。加えて、亡くなった年の減価償却は死亡日までの月数で按分するため、計算に手間がかかります。
このケースは、税理士に頼む価値があります。
ケース3|父が亡くなる3か月前に実家の隣地を売っていた
譲渡価額1,800万円、取得費と譲渡費用を差し引いた譲渡所得が約900万円。長期譲渡なら所得税15.315%、住民税5%です。
申告は必要で、所得税だけで約138万円になります。納税も4か月以内なので、資金の手当てを先に考える必要があります。
| ケース | 申告 | 動く金額 |
|---|---|---|
| 年金だけ・医療費あり | 不要(出せば還付) | 1万〜3万円が戻る |
| 不動産所得あり | 必要 | 数万〜十数万円を納める |
| 亡くなる前に売却 | 必要 | 数十万〜百万円超を納める |
共通するのは「先に調べる」ということ
3つとも、通帳と源泉徴収票を見れば当てはまるかどうかが分かります。判断に必要な資料は、そう多くありません。
必要書類|付表が要るのが、通常の確定申告との違い
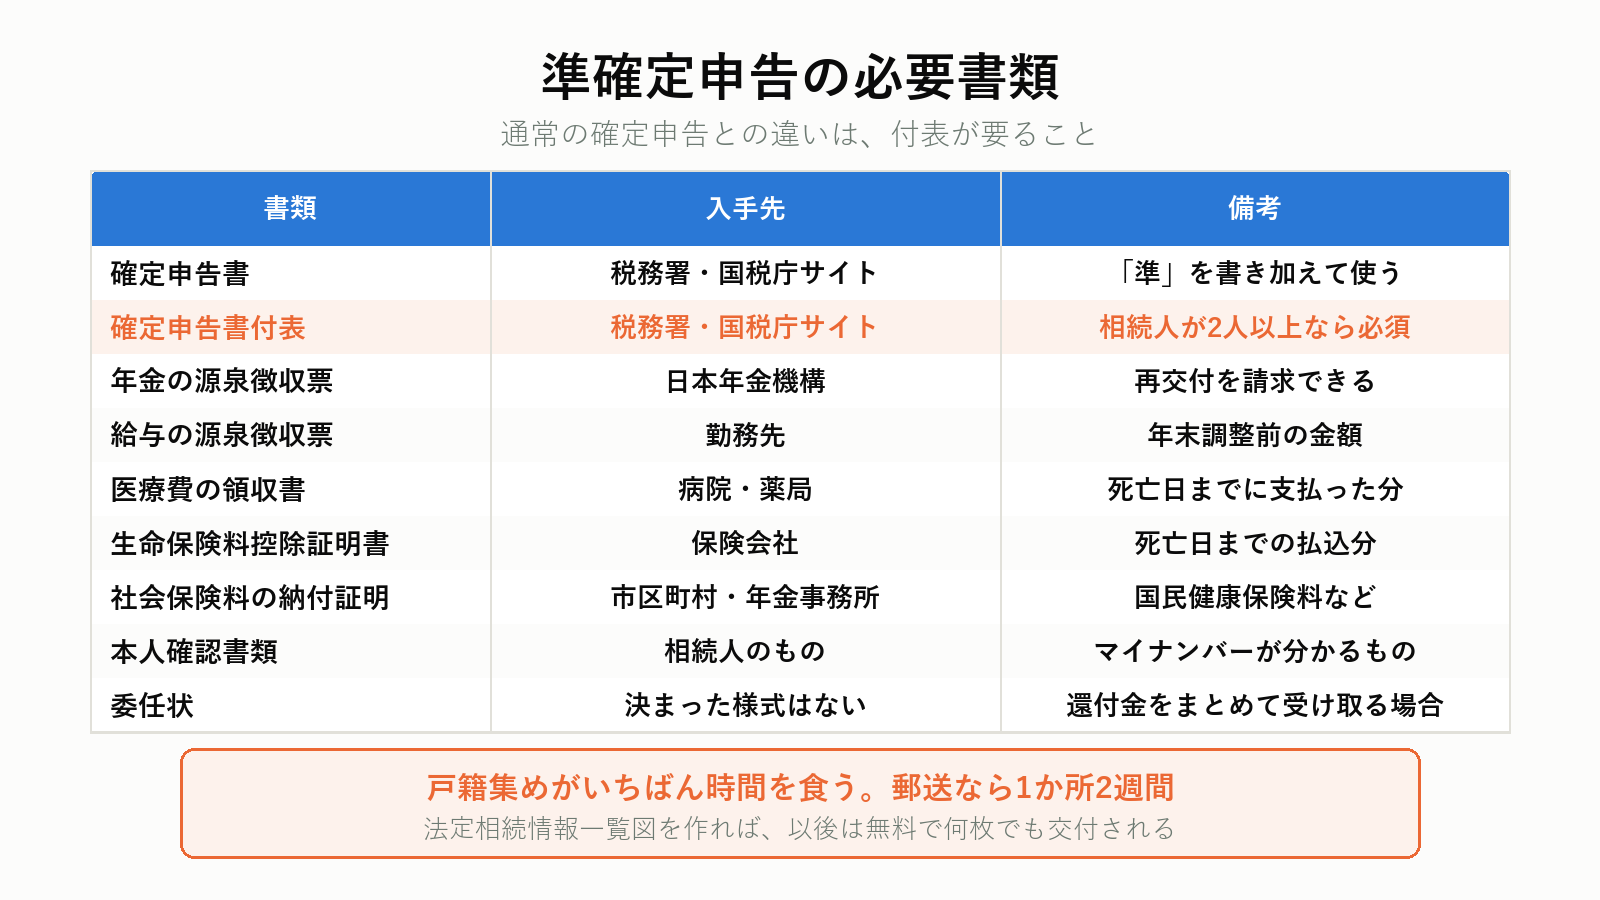
| 書類 | 入手先 | 備考 |
|---|---|---|
| 確定申告書 | 税務署・国税庁サイト | 通常の様式に「準確定申告」と書き加える |
| 確定申告書付表 | 税務署・国税庁サイト | 相続人が2人以上のときに必要 |
| 年金の源泉徴収票 | 日本年金機構 | 亡くなった年の分。再交付を請求できる |
| 給与の源泉徴収票 | 勤務先 | 年末調整前の金額 |
| 医療費の領収書 | 病院・薬局 | 死亡日までに支払った分 |
| 生命保険料控除証明書 | 保険会社 | 死亡日までに払い込んだ分 |
| 社会保険料の納付証明 | 市区町村・年金事務所 | 国民健康保険料、介護保険料など |
| 本人確認書類 | 相続人のもの | マイナンバーカードなど |
| 委任状 | 決まった様式はない | 代表者が全員分の還付金を受け取る場合 |
付表の正式名称
「死亡した者の所得税及び復興特別所得税の確定申告書付表(兼相続人の代表者指定届出書)」です。相続人全員の住所、氏名、続柄、相続分、還付金の振込先を書きます。
相続人が1人だけなら不要です。2人以上いるなら、必ず添付します。
戸籍は先に集めておく
付表には相続人全員を書くため、誰が相続人かを確定させておく必要があります。そのためには、被相続人の出生から死亡までの戸籍謄本と、相続人全員の戸籍謄本がいります。
転籍や結婚で本籍地が移っていると、複数の市区町村に請求することになります。郵送だと1か所あたり2週間前後。3か所に請求すれば、それだけで1か月半かかります。
2024年3月から、最寄りの市区町村の窓口で他の自治体の戸籍もまとめて請求できる広域交付が始まりました。ただし、請求できるのは本人・配偶者・親や祖父母・子や孫の戸籍に限られ、郵送や代理人による請求はできません。きょうだいの戸籍は対象外なので、その場合は従来どおり本籍地に請求します。
どの手続きにどの書類が要るかは、相続手続きの必要書類と集め方に一覧でまとめています。
同じ戸籍を、あとで何度も使う
集めた戸籍は、相続税の申告、相続登記、預貯金の解約でも使います。法務局で法定相続情報一覧図を作っておくと、以後は写しを何枚でも無料で交付してもらえます。一度だけ手間をかければ、あとが軽くなります。
還付金を1人が代表して受け取るとき
付表に代表者を指定するだけでなく、ほかの相続人からの委任状が必要になります。原則は各相続人の口座に相続分で分けて振り込まれるため、まとめて受け取りたい場合は事前に決めておきます。
控除は死亡日で切る|そこが判断の分かれ目
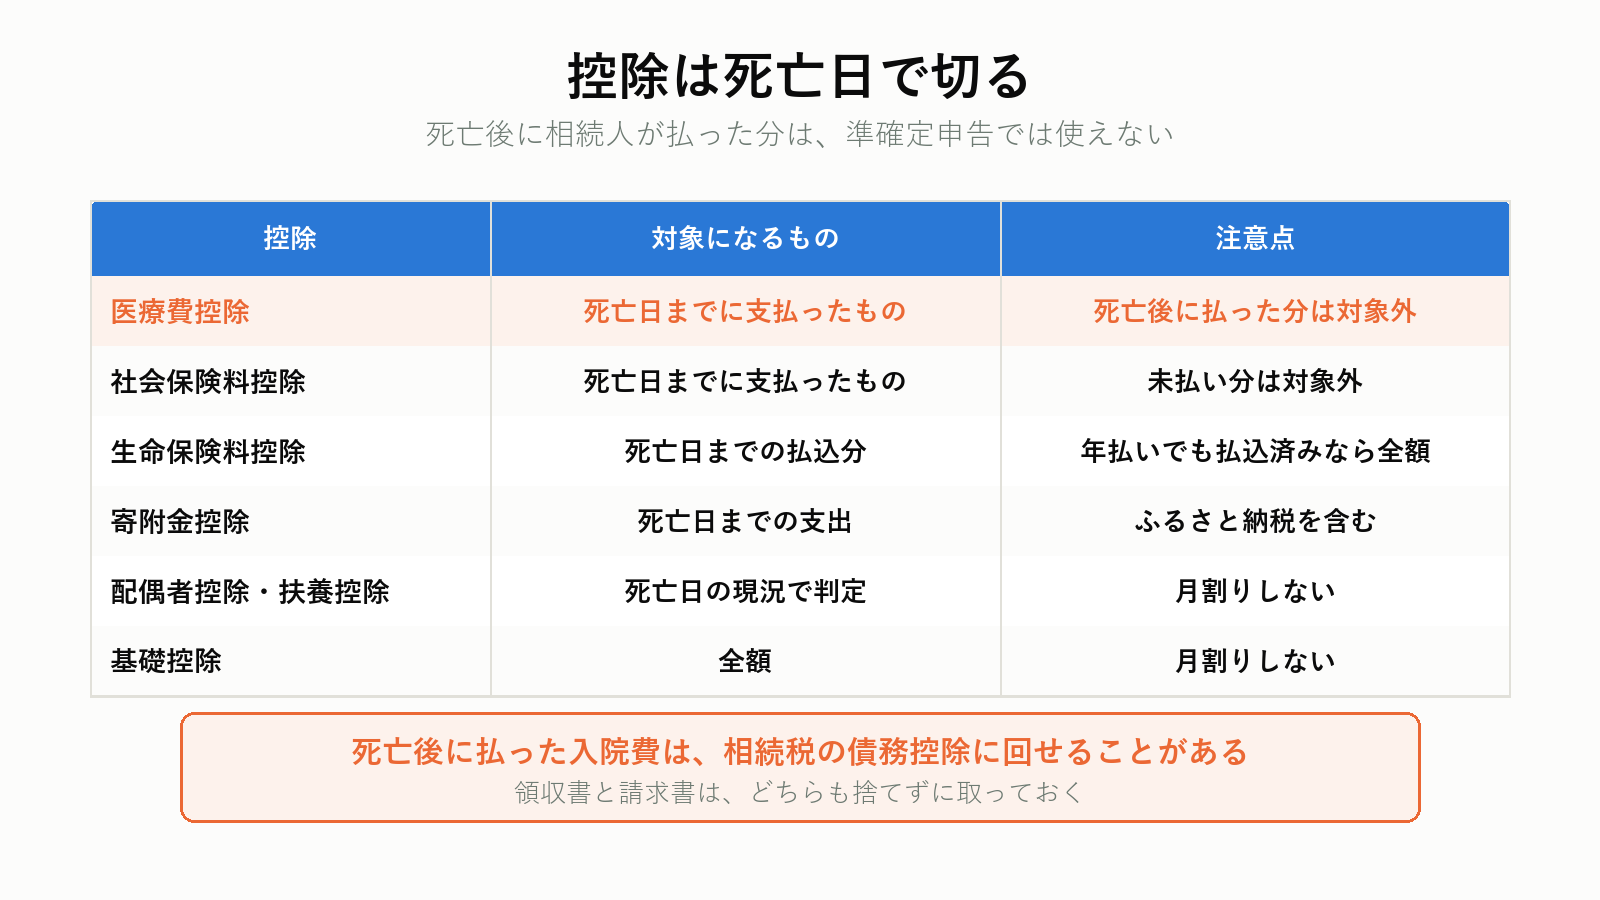
準確定申告でいちばん間違えやすいのが、控除の切れ目です。
| 控除 | 対象になるもの | 注意点 |
|---|---|---|
| 医療費控除 | 死亡日までに支払ったもの | 死亡後に相続人が払った分は対象外 |
| 社会保険料控除 | 死亡日までに支払ったもの | 未払い分は対象外 |
| 生命保険料控除 | 死亡日までに払い込んだもの | 年払いでも、払込済みなら全額 |
| 地震保険料控除 | 死亡日までに払い込んだもの | 同上 |
| 寄附金控除 | 死亡日までの支出 | ふるさと納税を含む |
| 配偶者控除・扶養控除 | 死亡日の現況で判定 | 月割りしない |
| 基礎控除 | 全額 | 月割りしない |
入院費を死亡後に払った場合
病院への支払いは、亡くなったあとに請求されることがあります。この分は準確定申告の医療費控除には使えません。 ただし、被相続人の債務として、相続税の計算で差し引ける可能性があります。
配偶者控除は月割りしない
7月に亡くなった場合でも、配偶者控除は12分の7ではなく満額です。国税庁は、これらの控除について月割計算は行わず、死亡した日の現況で判定するとしています。
みどりたくみ先生手順|4か月をどう使うか
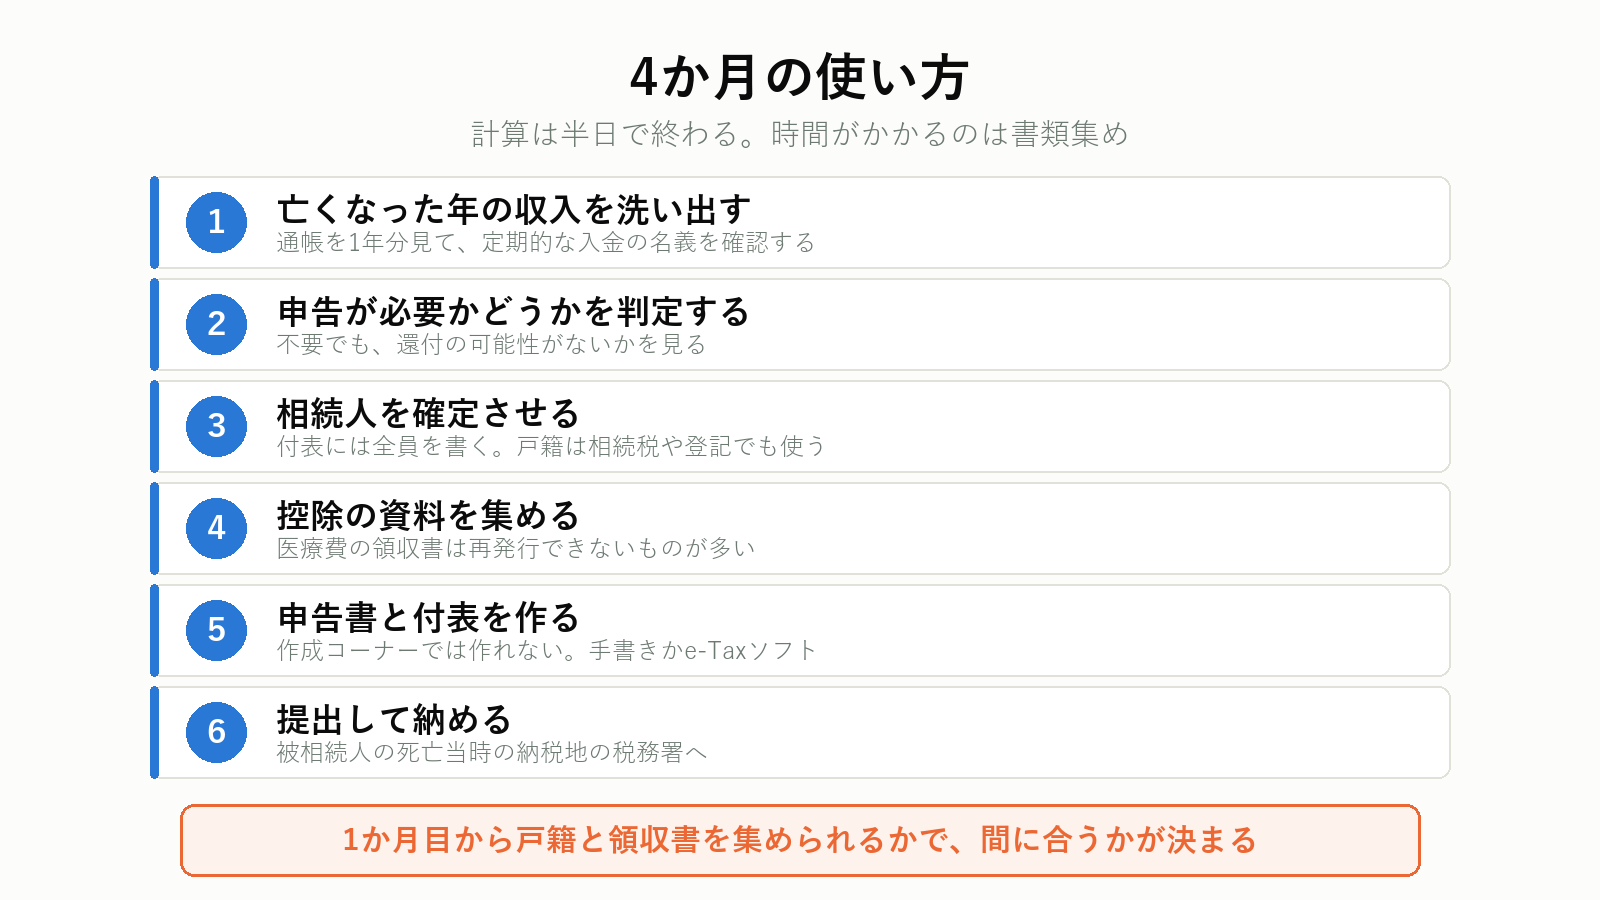
1. 亡くなった年の収入を洗い出す(1か月目)
年金の源泉徴収票、給与の源泉徴収票、家賃の入金記録、株の取引報告書。通帳を1年分見て、定期的な入金の名義を確認します。
2. 申告が必要かどうかを判定する(1か月目)
収入の内訳が分かれば判定できます。不要と分かっても、還付の可能性がないかを確認します。
3. 相続人を確定させる(1〜2か月目)
付表には相続人全員を書きます。戸籍を集めて確定させる作業は、相続税の申告でも相続登記でも必要になるので、ここで済ませます。
4. 控除の資料を集める(2〜3か月目)
医療費の領収書は、病院ごとに分かれています。再発行できないものが多いため、実家の引き出しを先に探します。
5. 申告書と付表を作る(3か月目)
確定申告書等作成コーナーでは作れません。手書きか、e-Taxソフトを使います。
6. 提出して納める(4か月目まで)
被相続人の死亡当時の納税地の税務署に提出します。納税も同じ期限です。
同じ4か月のうちに来る、ほかの手続き
準確定申告だけを見ていると、ほかの期限を落とします。3か月から4か月のあいだに重なるものを並べます。
| 手続き | 期限 | 提出先 |
|---|---|---|
| 相続放棄・限定承認 | 3か月以内 | 家庭裁判所 |
| 準確定申告 | 4か月以内 | 被相続人の納税地の税務署 |
| 青色申告承認申請(事業を引き継ぐ場合) | 死亡日により4か月以内など | 相続人の納税地の税務署 |
| 高額療養費の申請 | 診療月の翌月から2年以内 | 健康保険の窓口 |
| 葬祭費・埋葬料の申請 | 2年以内 | 市区町村・健康保険組合 |
相続放棄を考えているなら、順番が逆になる
放棄の期限は3か月で、準確定申告の4か月より先に来ます。放棄する人は申告の義務も負わないため、先に放棄の判断を済ませてから付表を作ります。
事業を引き継ぐなら、青色申告の申請も忘れずに
親の事業を相続人が続ける場合、青色申告の承認申請を出さないと白色申告になります。期限は亡くなった時期によって変わり、1月1日から8月31日の死亡なら4か月以内です。
書類集めが最も時間を食う
計算そのものは半日で終わります。時間がかかるのは、戸籍と領収書の収集です。 ここを1か月目から始められるかで、期限に間に合うかが決まります。
相続人が複数いるとき|納税と還付をどう分けるか
準確定申告は、相続人が2人以上いると途端に手間が増えます。金額の分け方に決まりがあるためです。
納税は、法定相続分で按分する
準確定申告で納める所得税は、各相続人が相続分に応じて負担します。長男が3人分をまとめて払う、といった扱いは認められません。
たとえば税額が30万円で、相続人が子3人(各3分の1)なら、1人あたり10万円ずつです。実務では代表者が立て替えて、あとで精算することが多くなります。立て替えるなら、金額と精算方法を先に決めておいてください。
還付も、相続分で分けて振り込まれる
還付金も同じです。原則として、各相続人の口座に相続分で分けて振り込まれます。
まとめて1人が受け取るには、付表で代表者を指定したうえで、ほかの相続人全員の委任状が必要です。委任状に決まった様式はありませんが、被相続人の氏名、還付金を受け取る代表者、委任する人の署名と押印を書きます。
相続放棄をした人は、どちらにも入らない
放棄が受理されれば、はじめから相続人でなかったことになります。納税の義務も還付を受ける権利もありません。放棄する予定の人がいるなら、受理されるのを待ってから付表を作ります。
| 状況 | 納税 | 還付 |
|---|---|---|
| 相続人が1人 | その人が全額 | その人の口座へ全額 |
| 相続人が複数・連署で提出 | 相続分で按分 | 相続分で分けて振込 |
| 相続人が複数・代表者がまとめて受領 | 相続分で按分 | 委任状があれば代表者へ |
| 相続放棄をした人 | 負担しない | 受け取れない |
別々に出すこともできる
連署がどうしてもそろわないときは、各相続人が単独で提出できます。この場合、申告した内容を他の相続人に通知する義務があります。連署できないことを理由に、期限を過ぎさせないでください。
期限を過ぎたらどうなるか
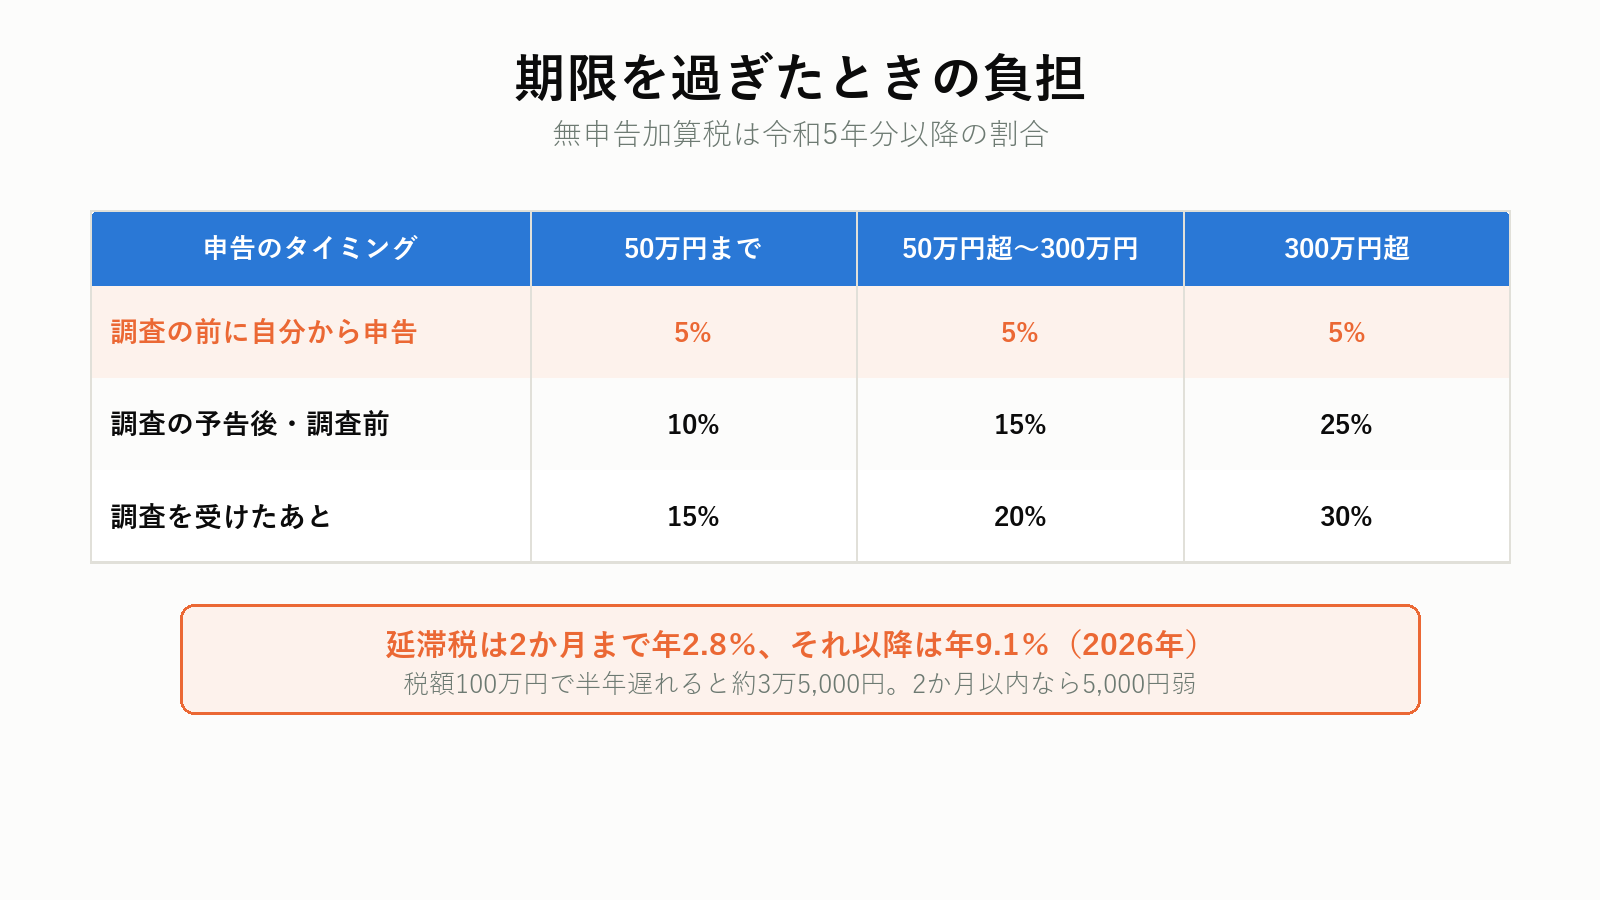
期限後に申告すると、本来の税額に加えて無申告加算税がかかります。令和5年分以降の割合は次のとおりです。
| 申告のタイミング | 50万円まで | 50万円超300万円まで | 300万円超 |
|---|---|---|---|
| 税務調査の前に自分から申告 | 5% | 5% | 5% |
| 調査の予告後・調査を受ける前 | 10% | 15% | 25% |
| 調査を受けたあと | 15% | 20% | 30% |
免除される場合がある
法定申告期限から1か月以内に自主的に申告し、次の2つを両方満たせば、無申告加算税はかかりません。
- 全額を期限までに納付していること
- 過去5年間に無申告加算税や重加算税を課されていないこと
延滞税は別にかかる
加算税とは別に、納付が遅れた日数分の延滞税がかかります。2026年(令和8年)の割合は次のとおりです。
| 期間 | 割合 |
|---|---|
| 納期限の翌日から2か月まで | 年2.8% |
| それ以降 | 年9.1% |
2か月を過ぎると3倍以上に跳ね上がります。
税額100万円で計算してみます。最初の2か月は年2.8%なので、100万円×2.8%×61日÷365日で約4,700円。3か月目以降は年9.1%になり、たとえばさらに4か月遅れると、100万円×9.1%×122日÷365日で約3万400円。合計で3万5,000円ほどです。
同じ半年でも、2か月以内に納めていれば5,000円弱で済みます。 金額そのものより、2か月の壁を越えるかどうかで負担が変わります。
加算税と延滞税は、相続税から差し引けない
このあとで触れますが、準確定申告で納めた所得税は相続税の債務控除に使えます。ところが、相続人の責任で課された延滞税と加算税は対象外です。遅れて生じた分は、そのまま損になります。
還付だけなら、ペナルティはない
納める税金がない場合、加算税も延滞税もかかりません。5年以内に出せば還付を受けられます。
相続税とのつながり|払った所得税は差し引ける
準確定申告は、相続税の計算とつながっています。
納めた所得税は債務控除の対象
国税庁は、「被相続人に課される税金で被相続人の死亡後に納付されることになった所得税などは、確定していなくても債務として差し引くことができます」としています。
つまり、準確定申告で納めた所得税は、相続財産から差し引けます。 相続税の申告をする家庭にとっては、その分だけ相続税が下がります。
ただし、相続人の責任で課された延滞税や加算税は差し引けません。遅れれば、その分は純粋な損失になります。
還付金は相続財産になる
逆に還付を受けた場合、その還付金は被相続人の財産です。相続税の課税対象に含めます。
一方、還付金に付く還付加算金は被相続人の財産ではなく、受け取った相続人の雑所得です。金額が小さいことが多いものの、扱いが分かれます。
相続税の申告が必要かどうかの目安
準確定申告を調べる過程で、相続財産のおおよその額が見えてきます。この時点で、相続税の申告が要るかどうかも見当がつきます。
基礎控除は3,000万円+600万円×法定相続人の数です。相続人が子2人なら4,200万円、配偶者と子2人なら4,800万円。実家の評価額と預貯金を足して、この線を超えるかどうかを確かめます。
| 法定相続人の数 | 基礎控除額 |
|---|---|
| 1人 | 3,600万円 |
| 2人 | 4,200万円 |
| 3人 | 4,800万円 |
| 4人 | 5,400万円 |
土地は路線価、建物は固定資産税評価額でおおよそ計算できます。境目に近いなら、小規模宅地等の特例が使えるかどうかで結論が変わります。 この判断は自力では難しいところです。
自分で申告できるかどうかの見極めは相続税申告は自分でできる?に、頼んだ場合の費用は相続税の税理士費用相場にまとめています。
みどりたくみ先生実家を貸していた・売った場合
実家じまいの文脈では、不動産がからむと準確定申告が必要になることがあります。
親が実家の一部を貸していた
駐車場、アパート、土地の賃貸。金額が小さくても不動産所得です。年20万円を超えれば申告が必要になります。
固定資産税、修繕費、減価償却費を差し引いて所得を計算します。年の途中で亡くなっているため、減価償却は死亡日までの月数で按分します。
亡くなる前に実家を売っていた
売却して譲渡所得が出ていれば、準確定申告に含めます。取得費が分かる書類(購入時の売買契約書)を探す必要があります。
亡くなったあとに相続人が売った場合は別
これは相続人自身の譲渡所得です。準確定申告ではなく、売った年の翌年に相続人が確定申告します。空き家の3,000万円特別控除を使えるかどうかも、この段階の話です。
控除の使い分けと試算は、相続した実家の売却にかかる税金にまとめています。
準確定申告と、実家の売却は別の年に来る
順番を整理すると、次のようになります。
| 手続き | 誰の所得 | いつ申告するか |
|---|---|---|
| 準確定申告 | 被相続人 | 知った日の翌日から4か月以内 |
| 相続税の申告 | 相続人 | 知った日の翌日から10か月以内 |
| 売却した年の確定申告 | 相続人 | 売った年の翌年3月15日まで |
実家を売って納税資金にあてる場合、売れる時期と相続税の10か月がぶつかります。 準確定申告の4か月を片付けている間に、査定だけでも進めておくと動きやすくなります。
空き家の特例には期限がある
被相続人が1人で住んでいた家を相続して売る場合、一定の要件を満たせば譲渡所得から3,000万円を控除できます。ただし、相続の開始日から3年を経過する日の属する年の12月31日までに売る必要があります。片付けと解体の期間を考えると、余裕はありません。
実家の値段が分からないと、判断も進まない
相続税がかかるかどうかも、売るか残すかも、実家にいくらの価値があるかで変わります。査定は無料で、売ると決めていなくても取れます。数字が出れば、税理士への相談も具体的になります。

プロモーションを含みます。
自分でやるか、税理士に頼むか
自分でやれるケース
- 収入が年金だけ、または年金と給与だけ
- 控除が医療費と保険料くらい
- 相続人が1人、または全員が協力的
この条件なら、書類がそろえば半日で終わります。税務署の窓口で聞きながら書くこともできます。
税務署で聞くときの進め方
準確定申告は確定申告期間の外に出すため、2月16日から3月15日の混雑期を避ければ、比較的ゆっくり相談できます。事前に電話で予約を取れる署も増えました。
持っていくのは、年金と給与の源泉徴収票、医療費の領収書、保険料控除証明書、被相続人と相続人の戸籍、印鑑、相続人のマイナンバーが分かるものです。資料が足りないと、その場では書けません。
税務署は「この控除が使えるか」には答えてくれますが、「どちらが得か」という相談には乗りません。節税の余地があるかどうかを知りたいなら、税理士のほうが向いています。
頼んだほうがいいケース
- 事業所得や不動産所得があった
- 亡くなる前に不動産や株を売っていた
- 相続人が3人以上で、還付金の分け方を決める必要がある
- 相続税の申告も必要になりそう
費用の目安
準確定申告だけを頼むと、内容にもよりますが3万〜10万円程度です。事業所得があると上がります。
相続税の申告と一緒に頼むと、準確定申告は付随作業として含まれることがあります。別々に頼むより安くなることが多いため、相続税の申告が必要そうなら、最初から相続に強い税理士に相談したほうが結果的に安く済みます。
みどりたくみ先生相続税の申告が必要な規模なら
相続財産が基礎控除(3,000万円+600万円×法定相続人の数)を超えるなら、相続税の申告が必要です。実家に加えて預貯金があると、意外と超えます。
相続税の申告まで必要になりそうなとき
準確定申告と相続税申告を分けずに、まとめて任せる選択肢もあります。相続アシストは、申告に必要な書類の収集から遺産分割、不動産の登記までをひとつの窓口で扱います。まずは無料の初期相談で、必要かどうかを確認できます。
プロモーションを含みます。対応エリアは東京・神奈川・大阪・京都・兵庫です。無料は初期相談まで。それ以外の地域の方は、全国対応の税理士紹介をご利用ください。
よくある質問
Q. 相続放棄をする予定です。準確定申告は必要ですか。
相続放棄をすれば、はじめから相続人でなかったことになるため、申告の義務も負いません。ただし、放棄が家庭裁判所で受理される前に被相続人の財産に手をつけると、単純承認とみなされる恐れがあります。放棄を検討しているなら、先に弁護士か司法書士に相談してください。
放棄したあと実家がどうなるかは、いらない実家は相続放棄できる?にまとめています。
Q. 相続人の1人が協力してくれません。
各相続人が別々に提出できます。その場合、申告した内容を他の相続人に通知する義務があります。連署できないことを理由に、期限を過ぎさせないでください。
Q. 亡くなったことを1年後に知りました。
起点は「相続の開始があったことを知った日の翌日」です。知った日から4か月以内に出せば、期限内の申告になります。
Q. 個人事業をしていました。消費税はどうなりますか。
課税事業者だった場合、消費税の準確定申告も必要です。期限は所得税と同じく4か月以内です。
Q. 準確定申告をしないまま4か月が過ぎました。
納める税金があるなら、すぐに申告してください。税務調査の前に自分から申告すれば、無申告加算税は5%で済みます。延滞税は2か月を超えると年9.1%に上がるため、早いほど負担が軽くなります。
Q. 医療費控除は、家族が払った分も入れられますか。
被相続人が生計を一にしていた親族の医療費で、死亡日までに被相続人が支払ったものが対象です。相続人が自分の財布から払った分は、相続人自身の確定申告で医療費控除にできる場合があります。
Q. 住民税の申告も必要ですか。
不要です。住民税は前年の所得に対して1月1日時点で住んでいる人に課される税金なので、その年に亡くなった人には課されません。前年分の住民税で未納があれば、被相続人の債務として相続人が納めます。
Q. 申告書はどこで手に入りますか。
税務署の窓口か、国税庁のサイトからダウンロードできます。通常の確定申告書と同じ様式を使い、表題の「確定申告書」の前に「準」を書き加え、氏名欄に「被相続人」と記載します。付表も同じサイトにあります。
Q. ふるさと納税をしていました。控除できますか。
死亡日までに支出した分は寄附金控除の対象です。ただし、ワンストップ特例は使えないため、寄附金受領証明書を添付して申告します。
Q. 準確定申告が終わったあとに、申告漏れが見つかりました。
税額が増える場合は修正申告、減る場合は更正の請求をします。更正の請求ができるのは、原則として法定申告期限から5年以内です。
まとめ|4か月は、思っているより短い
1. 期限は知った日の翌日から4か月
申告も納税も同じ期限です。相続税の10か月より先に来ます。
2. 年金だけの親なら、たいてい不要
年金400万円以下、ほかの所得20万円以下が条件です。まず源泉徴収票を見てください。
3. 不要でも、医療費があれば出す価値がある
還付だけなら期限は5年。ただし、書類がそろっているうちに済ませるほうが確実です。
4. 控除は死亡日で切れる
死亡後に相続人が払った医療費は使えません。その代わり、相続税の債務控除に回せることがあります。
5. 遅れると加算税5〜30%と延滞税
延滞税は2か月を境に年2.8%から年9.1%へ上がります。
6. 相続税の申告が必要そうなら、最初から一緒に相談する
同じ資料を2回集める手間が省けます。
葬儀と役所の手続きが終わったら、まず年金の源泉徴収票を探してください。いるかいらないかは、その1枚で大半が決まります。
4か月の期限が来る前に、一度相談しておく
準確定申告が必要かどうか、相続税の申告が必要かどうか。この2つを同時に確かめれば、書類集めは1回で済みます。全国対応で、税理士の紹介は無料です。
本欄はプロモーションを含みます。掲載内容・条件は各サービスの公式サイトで最新のものをご確認ください。
この記事について
本記事の内容は2026年9月10日時点の国税庁の公表内容にもとづきます。税制は改正されることがあり、個別の事情によって取り扱いが変わります。実際の申告にあたっては、所轄の税務署または税理士にご確認ください。