※本記事にはプロモーション(アフィリエイトリンク)が含まれます。
売れない、貸せない、解体には100万円以上かかる。それならタダでいいから引き取ってほしい。
実家じまいの行き着く先として、この選択を考える人は少なくありません。実際に0円で流通している空き家はあります。
ただし、「0円」は「無料」ではありません。 もらう側には登録免許税と不動産取得税、そして贈与税がかかります。渡す側にも、相手が法人ならみなし譲渡所得税がかかることがあります。「引き取ります」とうたう業者に、逆に百万円単位を請求される形もあります。
この記事では、0円で渡す前に確かめる順番と、実際に出ていく金額を整理します。
 みどり
 たくみ先生
結論|先に3つ
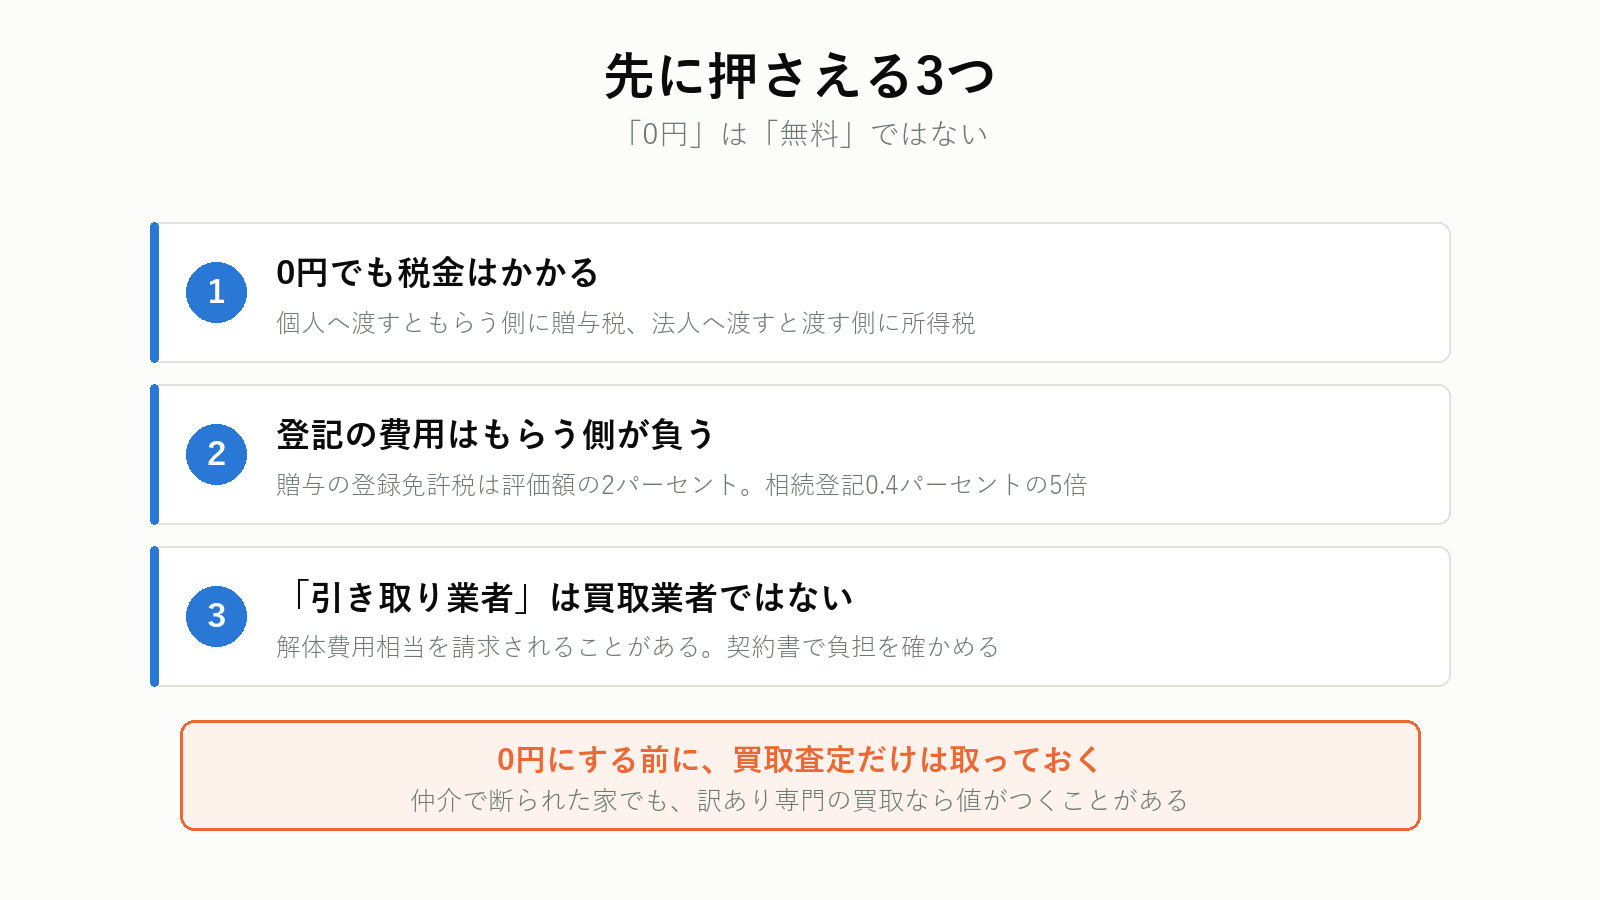
1. 0円でも税金がかかる
個人へ渡すと、もらう側に贈与税。法人へ渡すと、渡す側に譲渡所得税です。
2. 登記の費用はもらう側が負う
贈与による所有権移転の登録免許税は評価額の2%。相続登記の0.4%の5倍です。
3. 「引き取り業者」は買取業者ではない
解体費用相当を請求されることがあります。契約書で、誰が何を負担するかを確かめてください。
0円にする前に、買取価格を聞く
仲介で断られた家でも、買取なら値がつくことがあります。 再建築不可、傾き、残置物ありでも対象です。その場で価格が分かり、査定は無料です。

プロモーションを含みます。
0円の空き家が生まれる理由
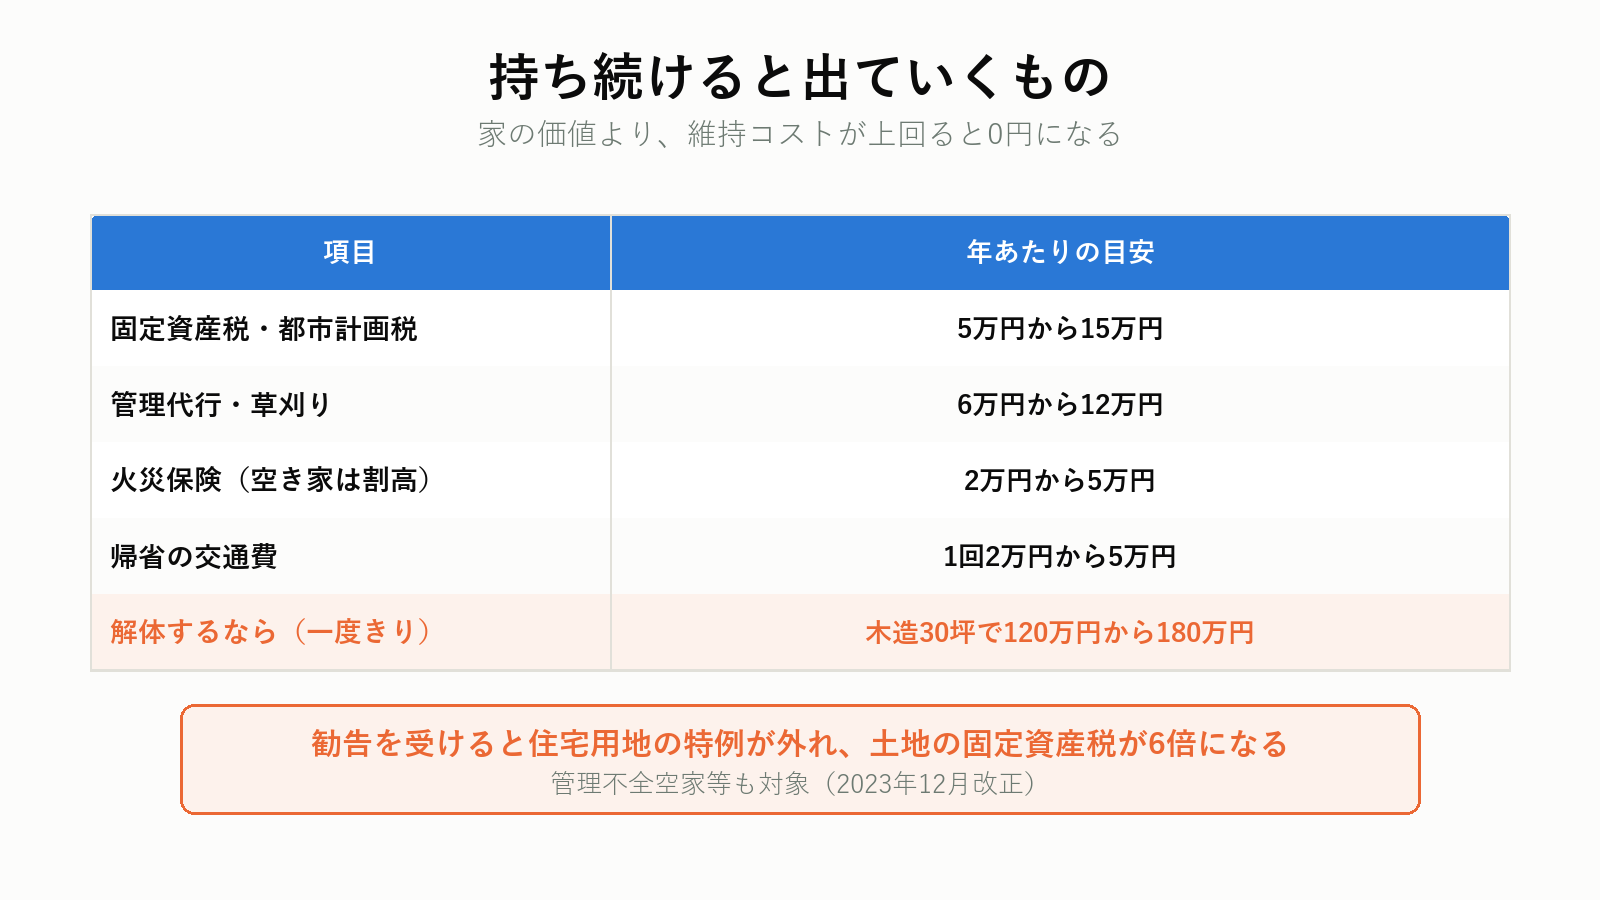
持ち続けるコストが、家の価値を上回っているからです。
| 持ち続けると出ていくもの | 目安 |
|---|---|
| 固定資産税・都市計画税 | 年5万〜15万円 |
| 管理代行・草刈り | 年6万〜12万円 |
| 火災保険(空き家は割高) | 年2万〜5万円 |
| 帰省の交通費 | 1回あたり2万〜5万円 |
| 解体するなら | 木造30坪で120万〜180万円 |
さらに、管理不全空家等や特定空家等に指定されて勧告を受けると、住宅用地の特例が外れて土地の固定資産税が6倍になります。
これらを足すと、「値がつかないなら、costを止めるために0円で渡したい」という判断になります。放置した場合のリスクは実家を空き家のまま放置する6つのリスクで扱っています。
個人に渡すと、もらう側に贈与税
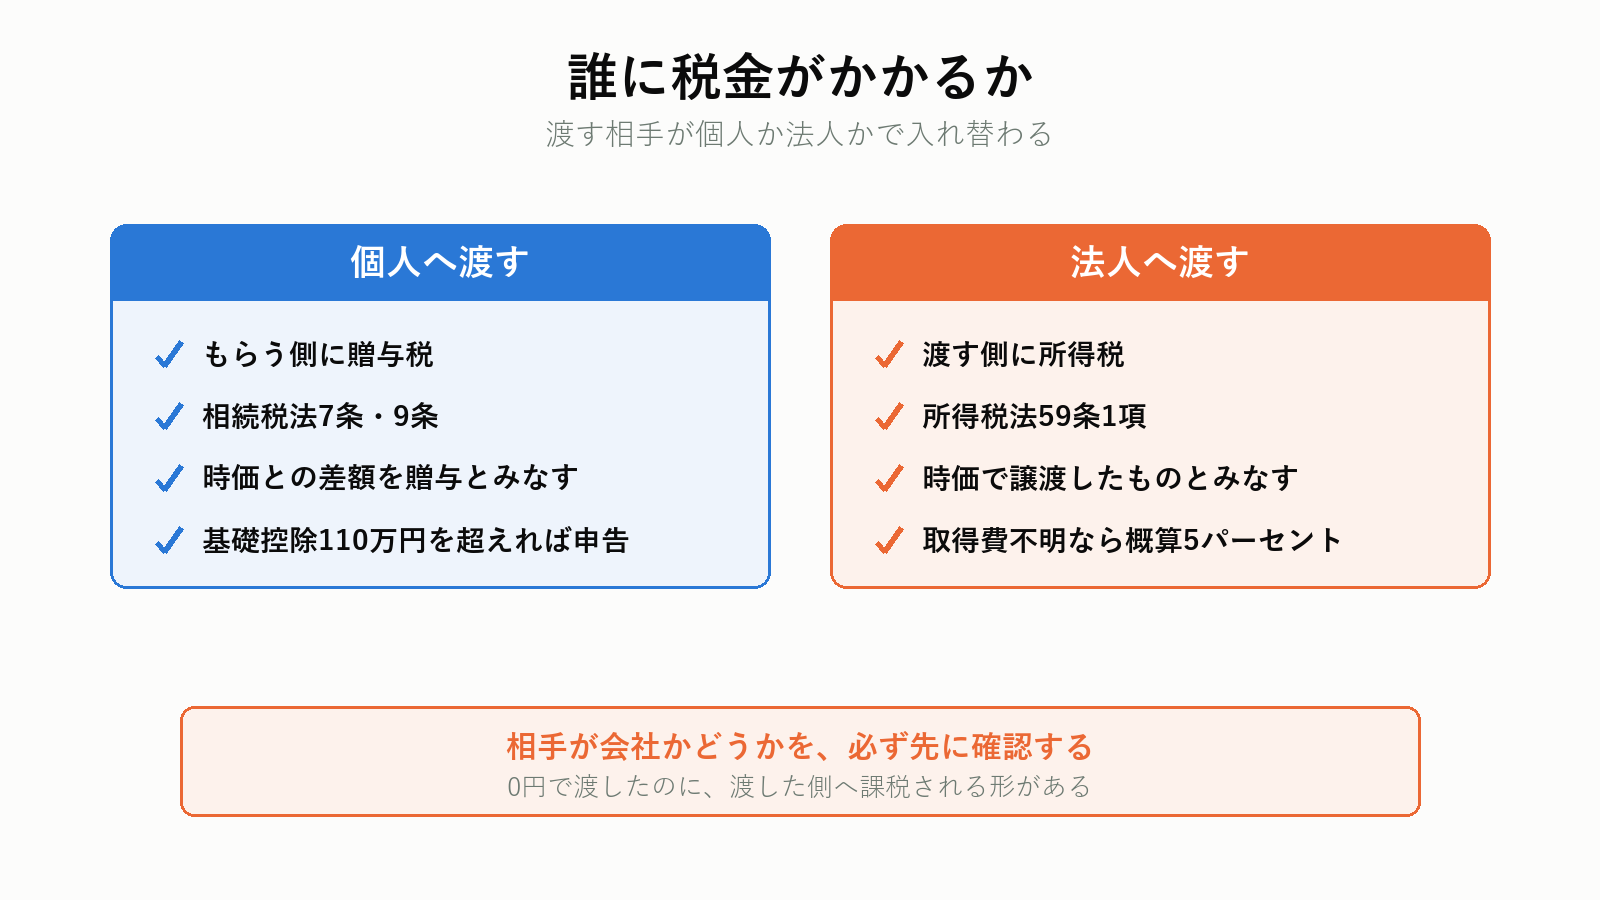
相続税法7条は、こう定めています。
著しく低い価額の対価で財産の譲渡を受けた場合においては、当該財産の譲渡があつた時において、当該財産の譲渡を受けた者が、当該対価と当該譲渡があつた時における当該財産の時価との差額に相当する金額を当該財産を譲渡した者から贈与により取得したものとみなす
対価が0円なら、差額は時価まるごとです。同法9条も、対価を支払わずに利益を受けた場合を同じ扱いにしています。
つまり、0円で受け取っても相続税評価額で贈与を受けたものとして、贈与税が計算されます。基礎控除110万円を超えれば申告と納税が必要です。
法人に渡すと、渡した側に所得税
所得税法59条1項は、贈与等により資産の移転があった場合、その時における価額に相当する金額により譲渡があったものとみなすと定めています。
0円で渡したのに、時価で売ったものとして所得税が計算されます。しかも親から相続した実家では取得費が分からないことが多く、その場合は概算取得費として売却価格の5%しか引けません。
みどりたくみ先生0円でも出ていく費用
| 費用 | 金額 | 通常の負担者 |
|---|---|---|
| 登録免許税(贈与の所有権移転) | 固定資産税評価額 × 2% | もらう側 |
| 不動産取得税 | 固定資産税評価額 × 3% | もらう側 |
| 司法書士報酬 | 5万〜10万円 | もらう側 |
| 譲渡契約書の作成(士業に依頼) | 1万〜3万円 | 相談で決める |
| 贈与税 | 課税価格に応じて | もらう側 |
| 残置物の撤去 | 20万〜60万円 | 交渉次第 |
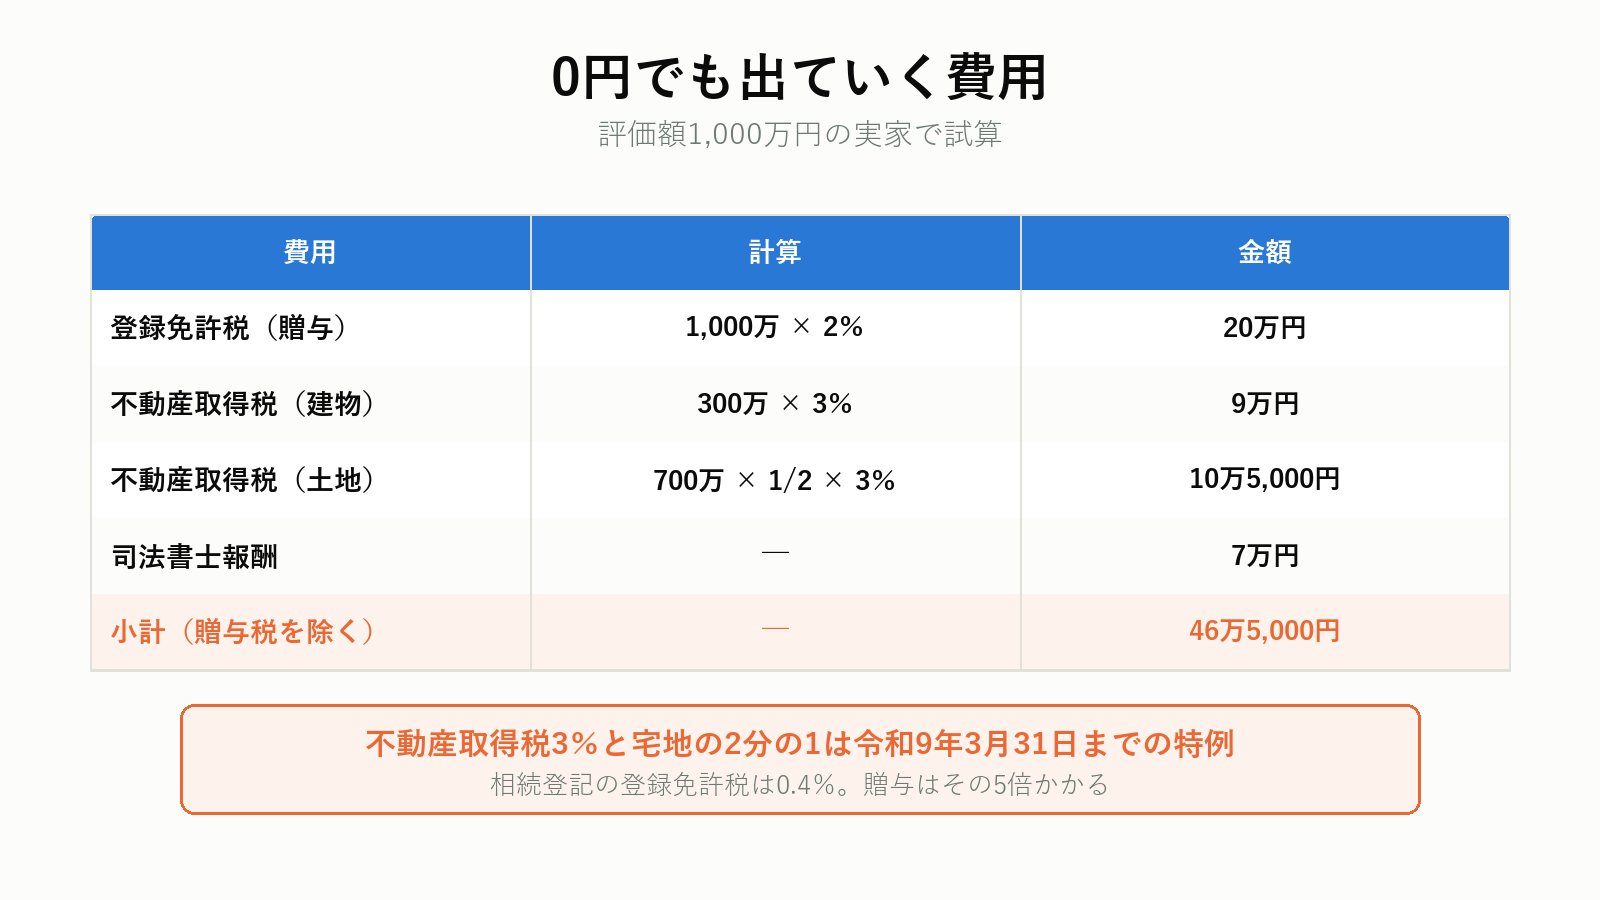
不動産取得税の3%は令和9年3月31日までの軽減税率で、本則は4%です。宅地については、同じ期限まで課税標準が価格の2分の1になる特例もあります。
評価額1,000万円の実家で試算する
| 項目 | 計算 | 金額 |
|---|---|---|
| 登録免許税 | 1,000万 × 2% | 20万円 |
| 不動産取得税(建物) | 建物300万 × 3% | 9万円 |
| 不動産取得税(土地) | 700万 × 1/2 × 3% | 10.5万円 |
| 司法書士報酬 | — | 7万円 |
| 小計 | — | 46.5万円 |
これに贈与税が乗ります。「タダでもらえる」と思って話を進めると、もらう側が途中で降ります。 先に金額を示しておくほうが、話は早く進みます。
なお相続登記の登録免許税は0.4%なので、同じ1,000万円なら4万円です。贈与はその5倍かかります。
「引き取り業者」の2種類
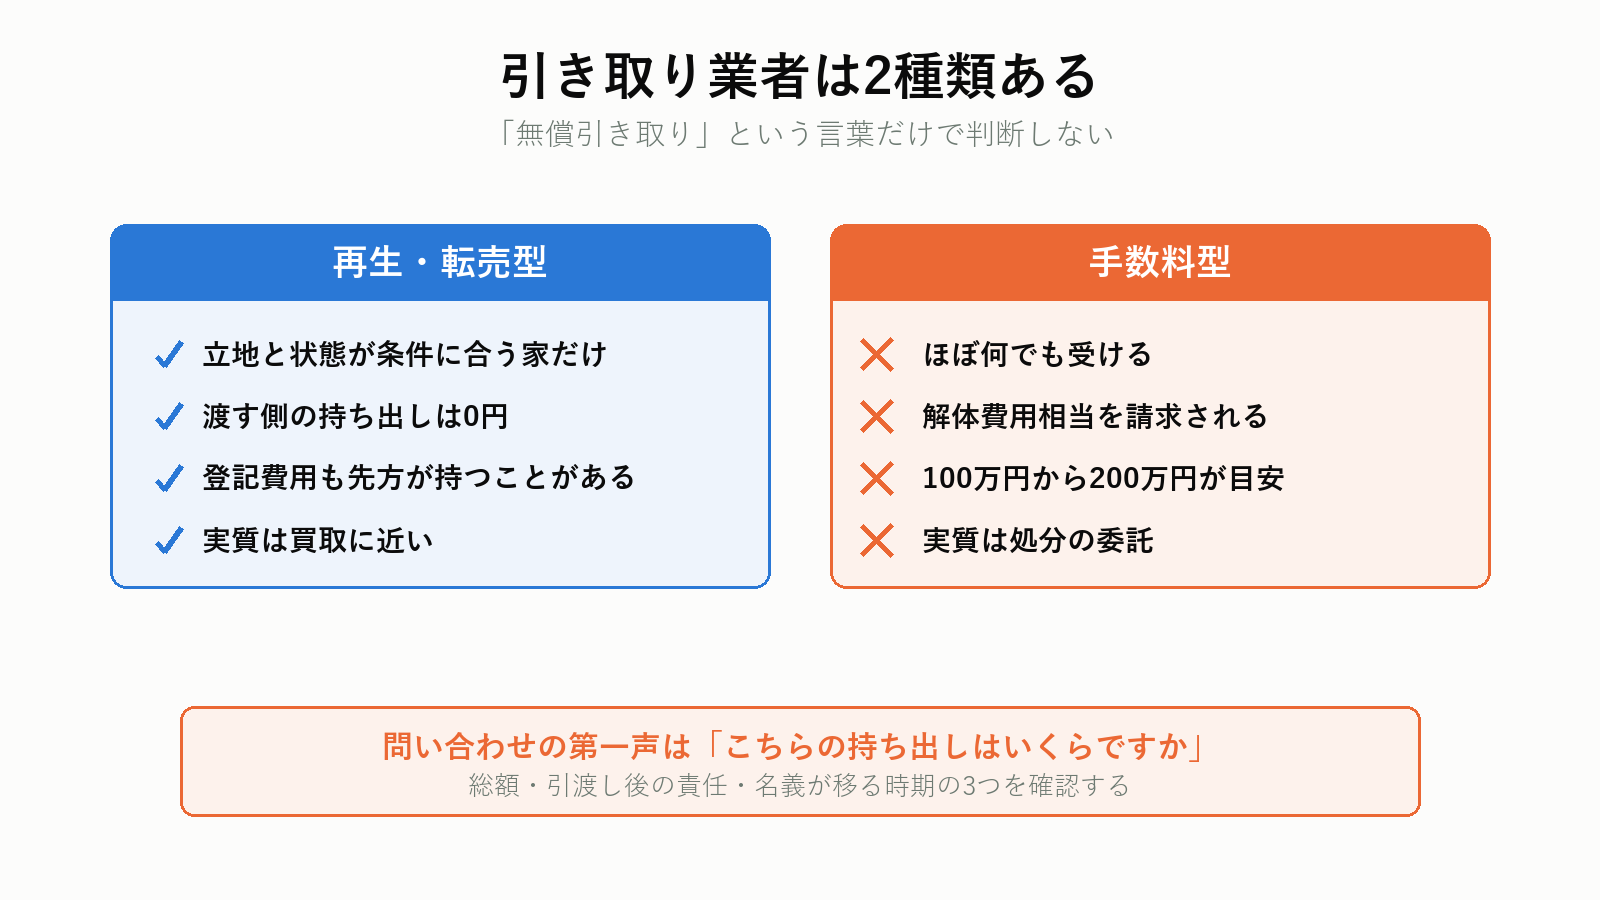
「空き家を無償で引き取ります」とうたう事業者には、性格の違う2つがあります。
| 再生・転売型 | 手数料型 | |
|---|---|---|
| どんな家を受けるか | 立地と状態が条件に合う家だけ | ほぼ何でも |
| 渡す側の負担 | 0円(登記費用も先方が持つことがある) | 解体費用相当を請求される |
| 金額の目安 | — | 100万〜200万円 |
| 実質 | 買取に近い | 処分の委託 |
手数料型は「引き取り」であって「買取」ではありません。 解体して更地にして売るための費用を、所有者に先に払ってもらう形です。
悪いことではありません。自分で解体業者を手配するより安いなら、合理的な選択です。ただし「無償引き取り」という言葉だけで判断しないでください。
確認することは3つです。
- 総額でいくら払うのか(登記費用・残置物の撤去を含めて)
- 引渡し後の責任はどちらに残るのか(契約不適合責任を免責にできるか)
- いつ名義が移るのか(移るまでは固定資産税の負担が続く)
みどりたくみ先生
解体費用を払う前に、買取で出せるか確かめる
手数料型に100万円払う前に、買取査定を取る価値があります。 同じ家でも、業者によって値がつくかどうかが分かれます。空き家・中古戸建ての買取に対応していて、査定は無料です。

プロモーションを含みます。
0円にする前に試す4つの出口
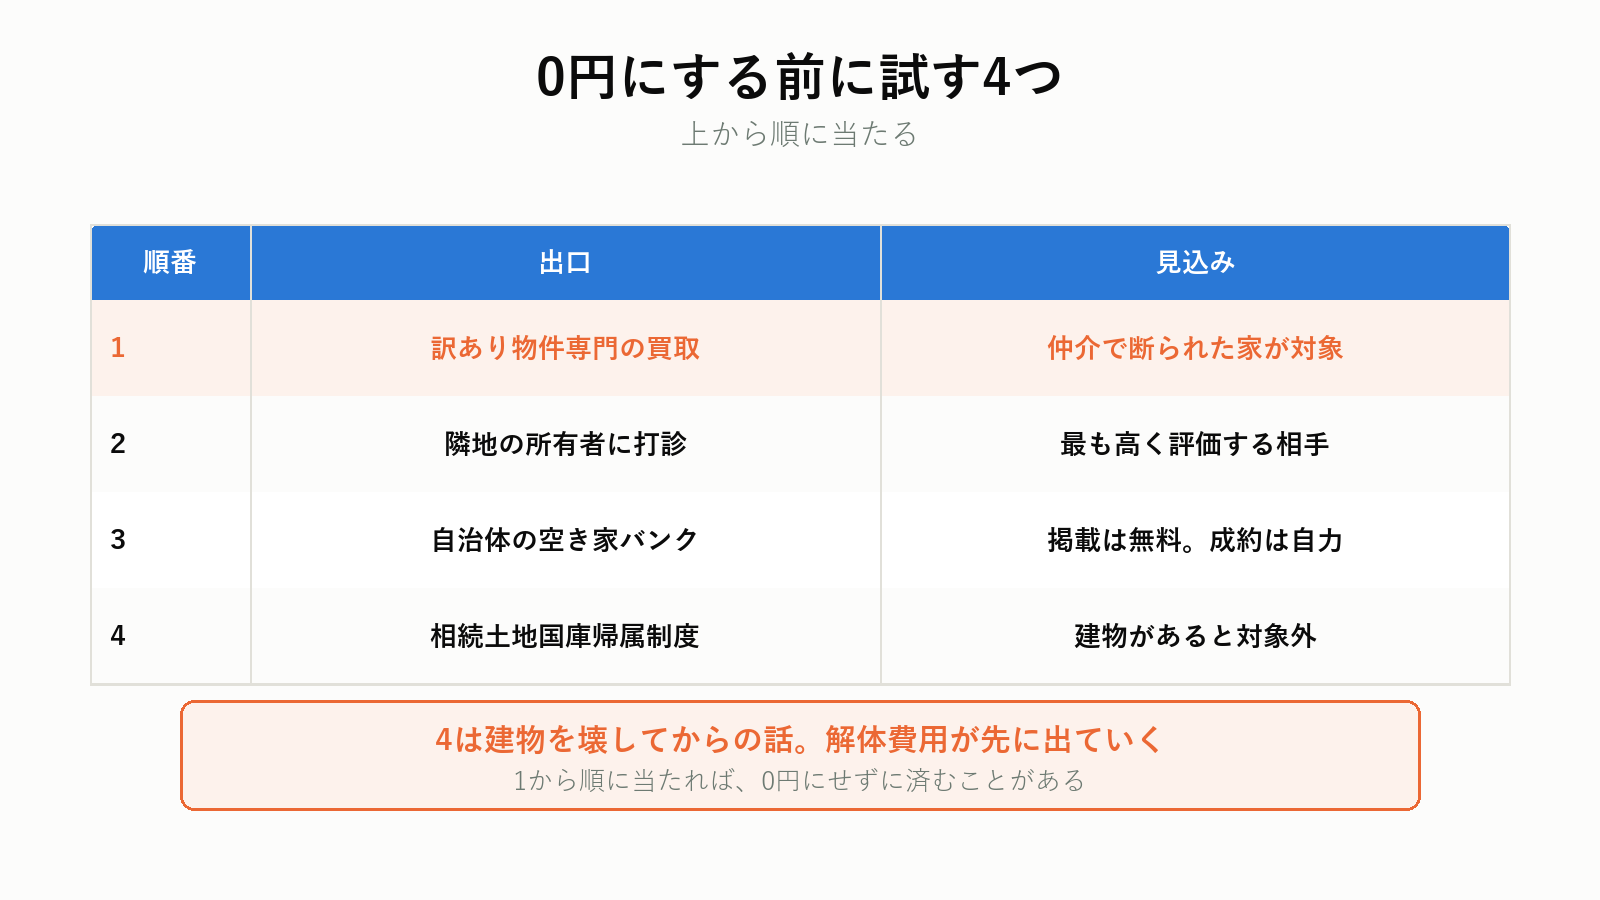
| 順番 | 出口 | 見込み |
|---|---|---|
| 1 | 訳あり物件専門の買取 | 仲介で断られた家が対象。値がつくことがある |
| 2 | 隣地の所有者に打診 | 最も高く評価する相手。土地が広がる価値がある |
| 3 | 自治体の空き家バンク | 掲載は無料。ただし成約までは自力 |
| 4 | 相続土地国庫帰属制度 | 建物があると対象外。解体が前提 |
1から順に当たってください。 4は建物を壊してからの話なので、解体費用が先に出ていきます。
空き家バンクの実態は空き家バンクのデメリット、国庫帰属制度はいらない実家は相続放棄できるかで扱っています。
みどりたくみ先生隣地への打診も含めて、まず相場を押さえる
いくらで出すべきかは、相場を知らないと決められません。 相続した不動産の査定に対応していて、訪問査定まで無料で複数社を比べられます。

プロモーションを含みます。
譲渡契約書に入れること
無償でも契約書は作ります。口約束で名義だけ移すと、後から必ずもめます。
| 条項 | 何を書くか |
|---|---|
| 目的物 | 登記事項証明書どおりの所在・地番・家屋番号 |
| 対価 | 無償であること |
| 引渡しの時期 | 名義移転と鍵の引渡しの日 |
| 費用の負担 | 登記費用・残置物撤去・測量を誰が持つか |
| 契約不適合責任 | 免責とするかどうか |
| 現状有姿 | 現況のまま引き渡すこと |
| 境界 | 確定測量をするかどうか |
契約不適合責任の免責は、必ず入れてください。 入れないと、引渡し後に雨漏りやシロアリが出たときに責任を負います。
ただし民法572条により、知りながら告げなかった事実については免責が効きません。知っていることは物件状況等報告書に書いてから渡します。詳しくは売った後に雨漏りが出たらで書いています。
いつ名義が移るかで、固定資産税が決まる
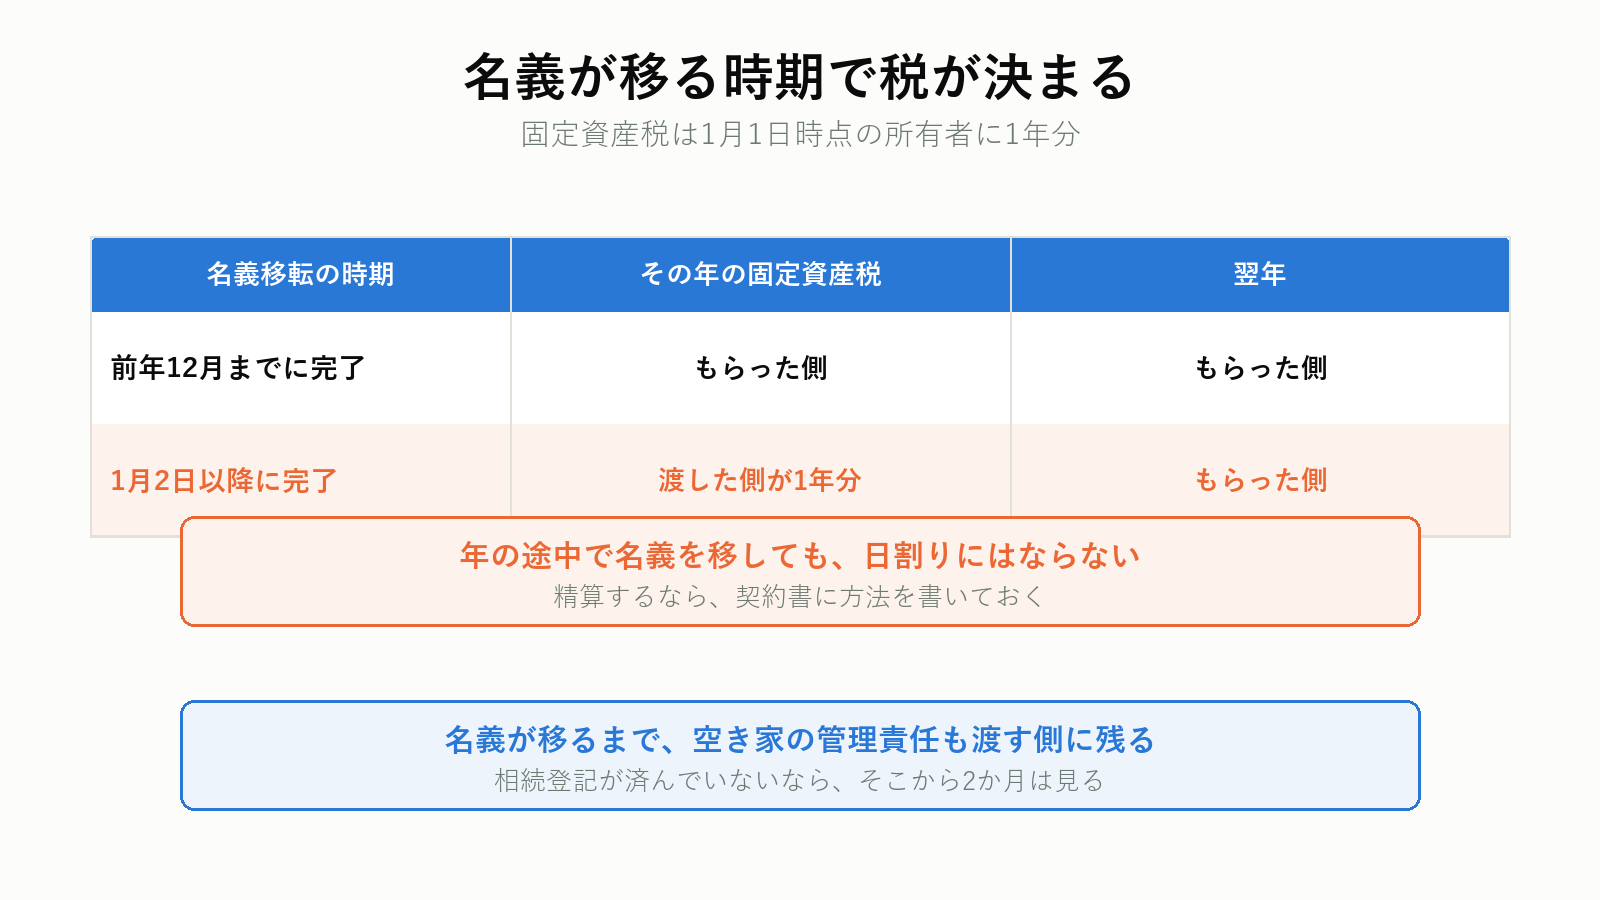
固定資産税は、その年の1月1日時点の所有者に1年分が課されます。年の途中で名義を移しても、日割りにはなりません。
| 名義移転の時期 | その年の固定資産税 | 翌年 |
|---|---|---|
| 前年12月までに完了 | もらった側 | もらった側 |
| 1月2日以降に完了 | 渡した側が1年分 | もらった側 |
売買では、決済日を境に日割り精算するのが慣行です。無償譲渡でも同じように扱うなら、契約書に精算の方法を書いてください。書かなければ、法律上は渡した側がまるごと負担します。
そして名義が移るまでは、空き家の管理責任も渡す側に残ります。瓦が落ちて通行人がけがをすれば、工作物責任を問われるのは登記名義人ではなく占有者・所有者です。話がまとまったら、登記を急いでください。
みどりたくみ先生親族に渡すときの注意
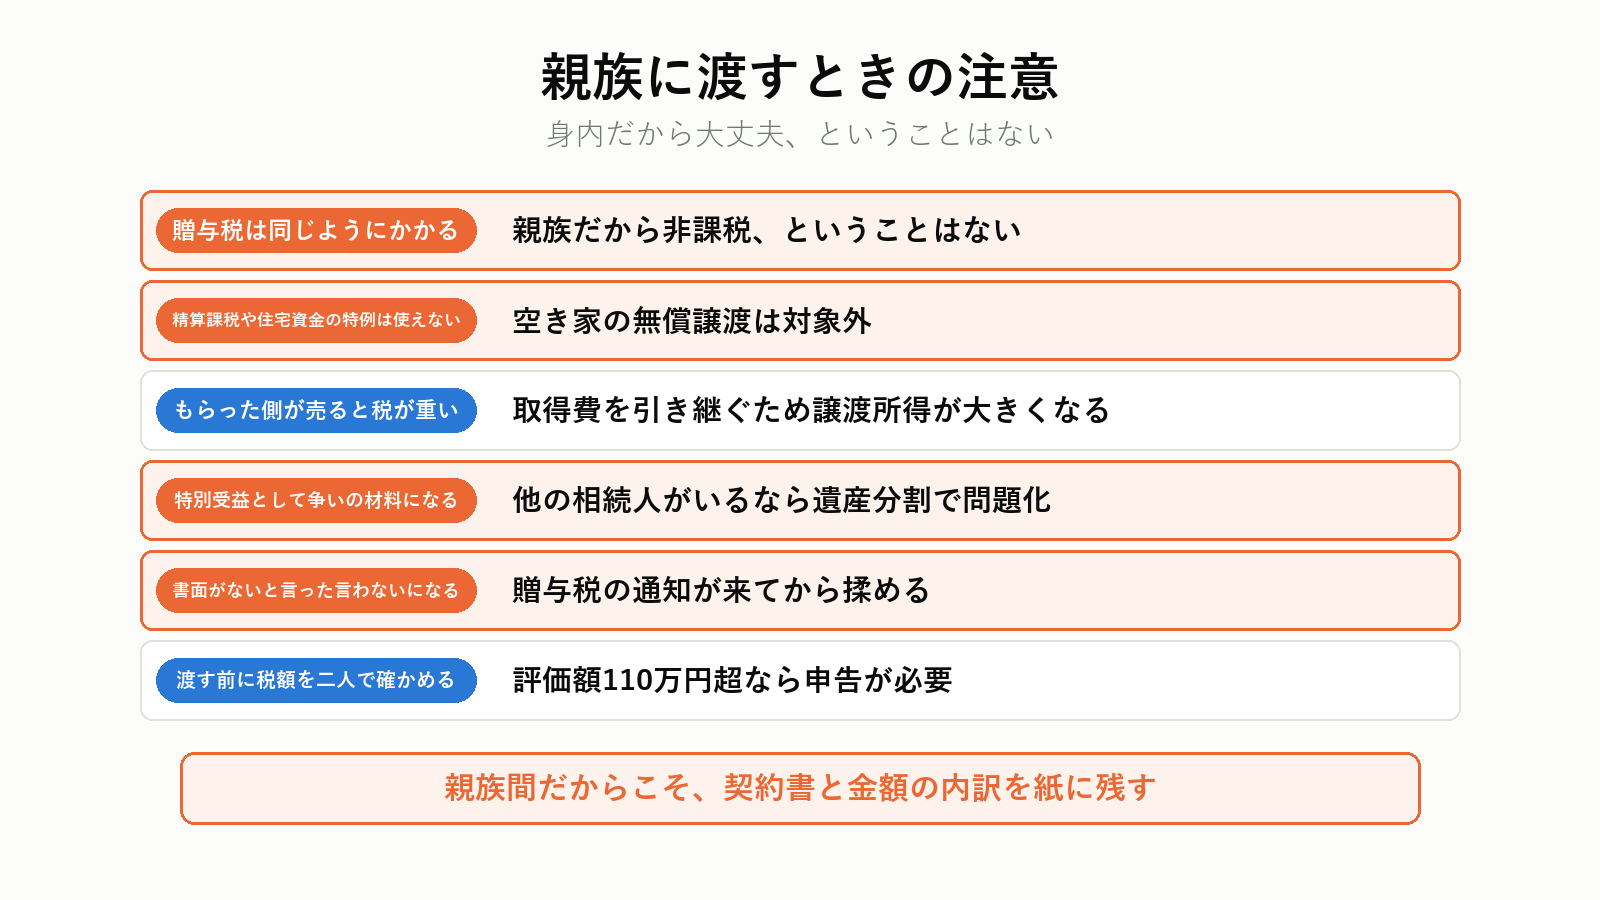
「甥に譲る」「いとこにあげる」は、相手が見つかりやすい反面、税務では厳しく見られます。
- 贈与税は同じようにかかります。 親族だから非課税、ということはありません
- 相続時精算課税や住宅取得等資金の非課税は、空き家の無償譲渡には使えません
- もらった側が3年以内に売ると、取得費の引き継ぎで譲渡所得が大きくなります
- 他の相続人がいる場合、特別受益として遺産分割でもめる材料になります
親族間だからこそ、契約書と金額の内訳を紙に残してください。
みどりたくみ先生相手が見つからないとき
4つの出口をすべて当たっても決まらない家はあります。そのとき残る選択は2つです。
| 選択 | 年あたりの負担 | 向いている場合 |
|---|---|---|
| 管理しながら持ち続ける | 固定資産税+管理代行で10万〜25万円 | 数年内に地域の開発予定がある |
| 解体して更地にし、国庫帰属を申請 | 解体120万〜180万円+負担金20万円+審査手数料14,000円 | 土地単独なら引き取ってもらえる見込みがある |
解体して更地にすると住宅用地の特例が外れ、土地の固定資産税が上がります。「持ち続ける」を選ぶなら、火災保険だけは切らさないでください。 空き家の火災で近隣に損害を出すと、失火責任法があっても重過失があれば賠償の対象になります。
管理代行の相場は遠方の空き家管理はいくらかで、解体費用は実家の解体費用で扱っています。
つまずきやすい8つ
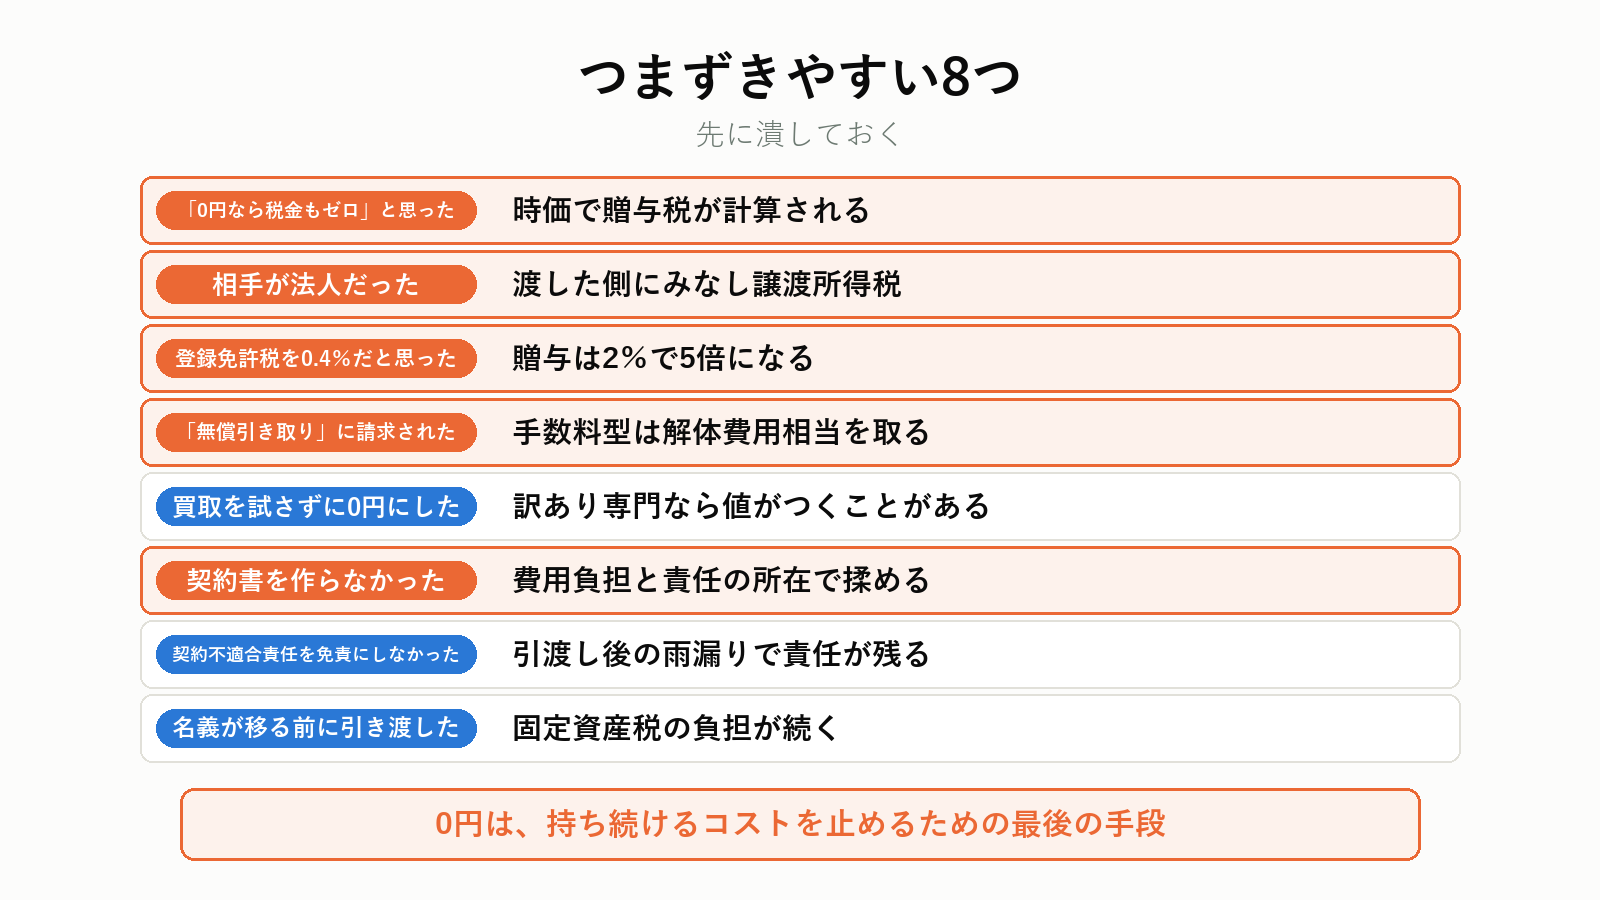
- 「0円なら税金もゼロ」と思った — 時価で贈与税が計算される
- 相手が法人だった — 渡した側にみなし譲渡所得税がかかる
- 登録免許税を相続登記と同じだと思った — 贈与は2%で、5倍になる
- 「無償引き取り」に申し込んで請求された — 手数料型は解体費用相当を取る
- 買取を試さずに0円にした — 訳あり専門なら値がつくことがある
- 契約書を作らなかった — 費用負担と責任の所在でもめる
- 契約不適合責任を免責にしなかった — 引渡し後の雨漏りで責任が残る
- 名義が移る前に引き渡した — 固定資産税の負担が続く
よくある質問
Q. 自治体に寄付できませんか
原則として受け付けていません。自治体が使う予定のある土地に限られます。まず市区町村に確認してください。
Q. 贈与税はいくらになりますか
相続税評価額から基礎控除110万円を引いた額に税率を掛けます。一般贈与で500万円なら53万円、1,000万円なら231万円です。
Q. 建物だけ渡して土地は持ち続けられますか
できますが、借地関係が生まれて話が複雑になります。将来売るときに借地権の問題が出ます。おすすめしません。
Q. 相続放棄すれば手放せますか
相続放棄は預貯金も含めてすべてを手放す手続きで、空き家だけを外せません。順位の次の相続人にも連絡が要ります。
Q. 0円で売る形にすれば贈与税はかかりませんか
かかります。相続税法7条は「著しく低い価額の対価」を贈与とみなすと定めており、0円の売買はここに当たります。
Q. 残置物はどうしますか
原則として渡す側が撤去します。一軒家で20万〜60万円が目安です。引き取り業者が引き受けることもあるので、見積りで確認してください。
Q. マッチングサイトは使えますか
0円物件を扱うサイトはあります。ただし掲載後の交渉・契約・登記は自分でやることになります。
Q. 譲ったあとに責任を問われることはありますか
契約不適合責任を免責にしていても、知りながら告げなかった事実については責任が残ります(民法572条)。
まとめ
- 0円でも税金は消えない。相続税法7条・9条で、時価による贈与とみなされる
- 個人へ渡すと、もらう側に贈与税。法人へ渡すと、渡す側に所得税(所得税法59条)
- 贈与の登録免許税は評価額の2%。相続登記の0.4%の5倍
- 不動産取得税は3%(令和9年3月31日まで。本則4%)。宅地は課税標準が2分の1
- 評価額1,000万円なら、登記と取得税だけで46万円台
- 「無償引き取り」には再生・転売型と手数料型がある。後者は100万〜200万円を請求する
- 問い合わせの第一声は「こちらの持ち出しはいくらですか」
- 0円にする前に、買取・隣地・空き家バンク・国庫帰属の順に当たる
- 国庫帰属は建物があると対象外。解体費用が先に出ていく
- 無償でも契約書を作り、費用負担と契約不適合責任の免責を書く
- 知りながら告げなかった事実は免責できない(民法572条)
- 親族に渡す場合も贈与税は同じ。特別受益として遺産分割でもめる材料になる
0円は、持ち続けるコストを止めるための最後の手段です。 そこに行き着く前に、値がつくかどうかだけは確かめてください。
この記事について
執筆:葉山 湊(はやま みなと)
自身の家族の実家じまいを経験し、そのときに「どこにも書かれていなかったこと」を出発点にこのサイトを立ち上げました。税理士・宅地建物取引士などの資格は保有していません。制度や統計については、必ず一次情報(国税庁・国土交通省・e-Gov法令検索)にあたって記事に反映しています。
本記事の主な出典は次のとおりです。
・みなし贈与:e-Gov法令検索「相続税法」第7条・第9条
・みなし譲渡:e-Gov法令検索「所得税法」第59条
・免責の限界:e-Gov法令検索「民法」第572条
・登録免許税:国税庁「No.7191 登録免許税の税額表」
・不動産取得税の軽減:国土交通省「土地の取得に係る税制の概要」
金額は物件と地域によって変わります。本記事の内容は2026年9月25日時点の公表情報にもとづきます。実際の判断は、税理士・司法書士にご確認ください。