※本記事にはプロモーション(アフィリエイトリンク)が含まれます。
親が亡くなって数日のうちに、誰が喪主になるかを決め、葬儀社と契約し、100万円前後の支払いを約束する——それが実際の流れです。
そのあとで、「この費用は誰が負担するのか」という問題が浮かびます。きょうだいが「相続財産から出すのが当然だ」と言い、喪主が「もう自分のカードで払った」と答える。 ここでこじれます。
この記事では、誰が払う義務を負うのかを裁判所の考え方にそって整理し、実際に相続財産から出す方法と、戻ってくるお金までをまとめます。
結論を先に言うと、法律に「誰が払う」という規定はありません。 裁判では喪主が負担するという判断が有力で、相続財産から出すには相続人全員の合意が要ります。
 みどり
 たくみ先生
- 結論|先に3つ言っておきます
- 法律に「誰が払う」という規定はない
- 喪主と施主は違う|支払義務を負うのはどちらか
- 裁判所はどう判断してきたか
- 香典は誰のものか
- 香典の相場と、辞退したときの影響
- 相続財産から葬儀費用を出す3つの方法
- 預貯金の仮払い制度|1金融機関150万円まで
- 相続放棄を考えているなら、順番に注意する
- 実際にいくらかかるのか|2026年の調査から
- 費用の内訳と、見積もりに出てこないお金
- 形式ごとに何が違うのか
- 葬儀費用を下げる7つの方法
- 葬儀社との契約で確認する7つのこと
- 戻ってくるお金を全部使う
- 支払いはいつまでか|手元にお金がないときの手段
- 相続税では、葬式費用を差し引ける
- 控除できる費用を仕分ける|計算例
- 菩提寺があるときに、先に確認すること
- もめないための段取り
- 立て替えたお金を回収する方法
- ケース別の考え方
- 遺言書に葬儀の指定があった場合
- 葬儀費用と、遺留分・特別受益の関係
- 生前に備える3つの方法
- よくある失敗パターン
- よくある質問
- まとめ|先に決めておくのは「上限」と「記録」
結論|先に3つ言っておきます
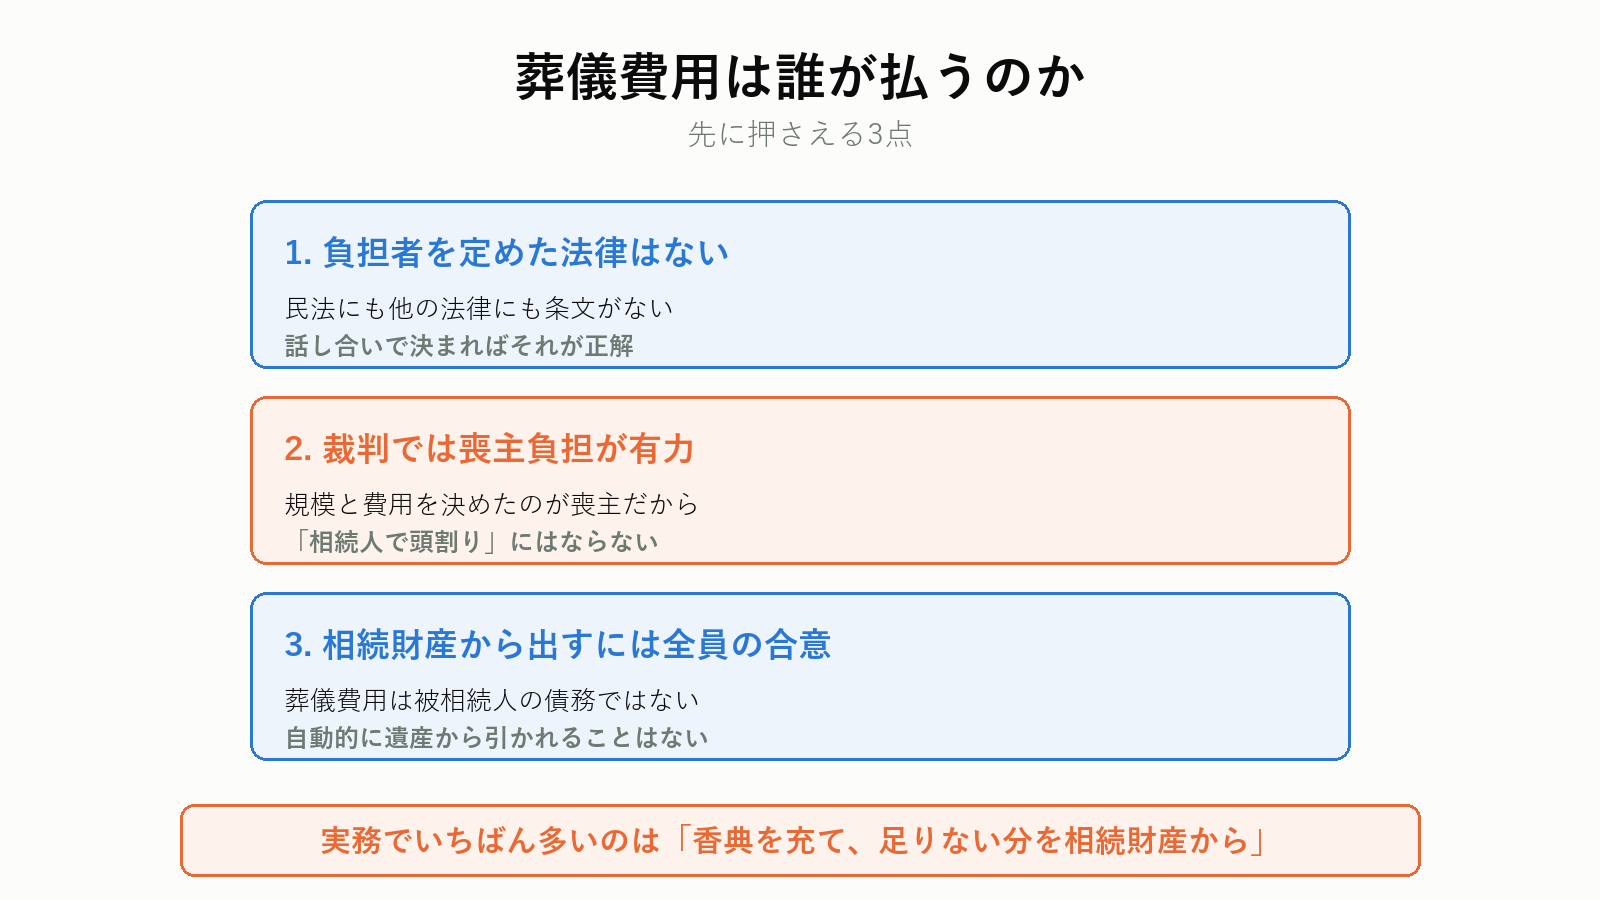
1. 「誰が払う」を決めた法律はない
民法にも他の法律にも、葬儀費用の負担者を定めた条文はありません。 だから話し合いで決まればそれが正解です。もめたときにだけ、裁判所の考え方が問題になります。
2. 裁判では「喪主が負担する」という判断が有力
葬儀の規模と費用を決めたのは喪主だから、という理由です。「相続人で頭割り」ではありません。
3. 相続財産から出すことはできる。ただし相続人全員の合意が要る
葬儀費用は被相続人の債務ではありません(亡くなったあとに発生した費用だからです)。自動的に遺産から引かれるものではなく、相続人全員が「遺産から出す」と合意して初めて成立します。
そのうえで、実務でいちばん多いのは「香典を充て、足りない分を相続財産から出す」という形です。この2つを先に押さえておくと、話が早く終わります。
先に金額の幅を知っておくと、話がこじれない
葬儀費用の平均は96.73万円ですが、形式によって49万〜122万円まで開きます。 相見積もりを取っていない人が87.1%という調査もあります。資料請求は無料で、まだ何も決まっていない段階でも取り寄せられます。

プロモーションを含みます。
法律に「誰が払う」という規定はない
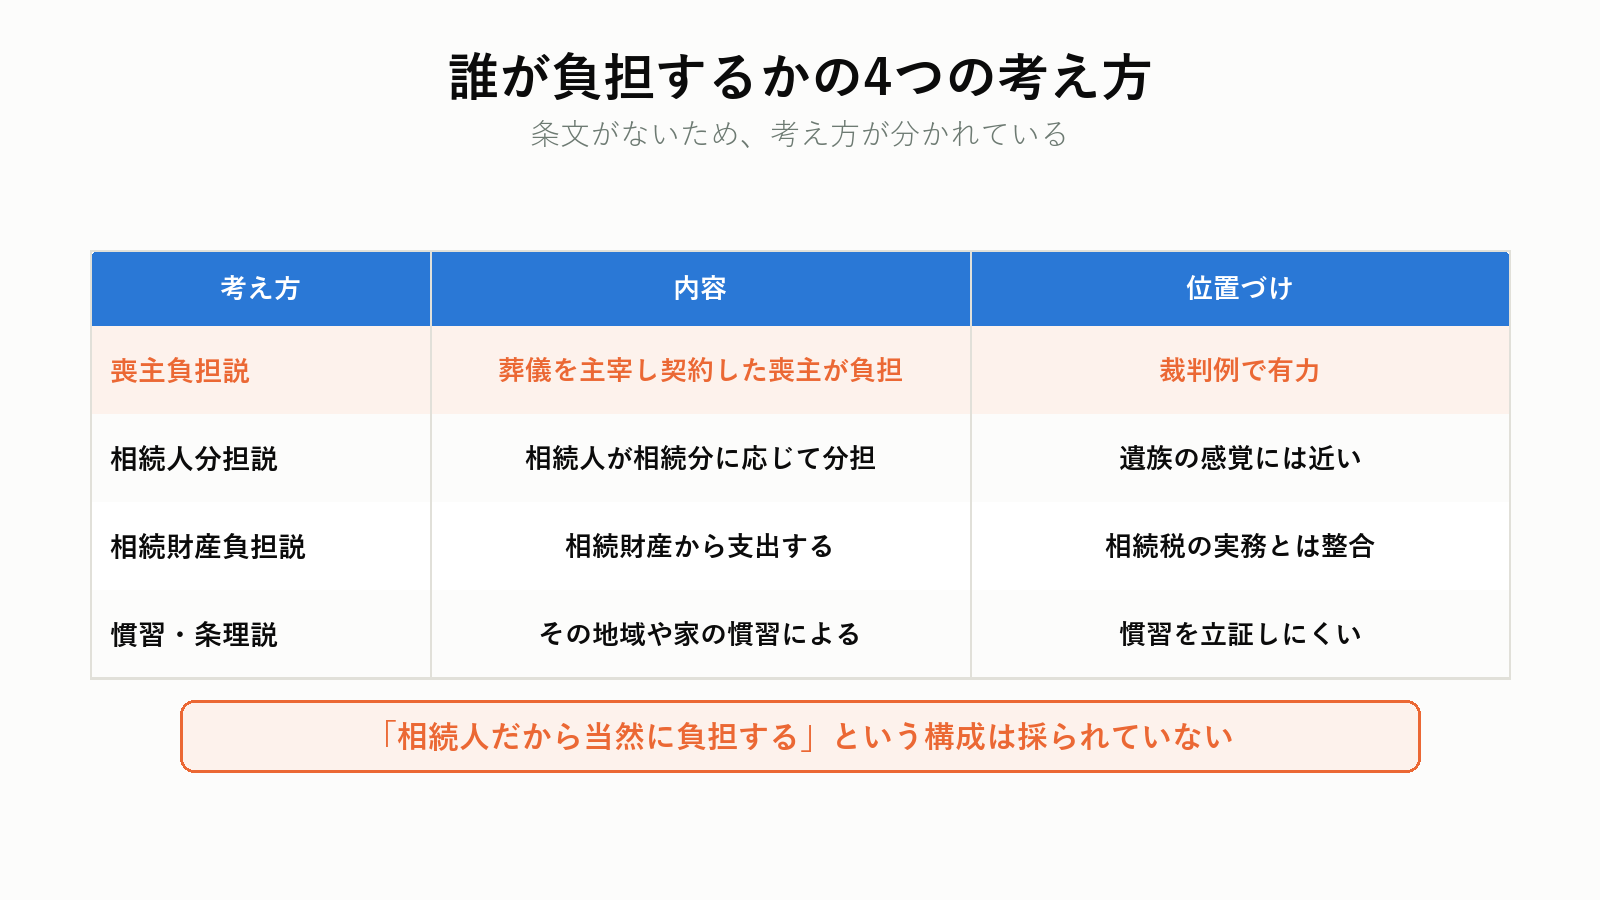
葬儀費用の負担者を定めた条文は、日本の法律には存在しません。 考え方としては、大きく4つに分かれています。
| 考え方 | 内容 | 位置づけ |
|---|---|---|
| 喪主負担説 | 葬儀を主宰し、契約した喪主が負担する | 裁判例で有力 |
| 相続人分担説 | 相続人が相続分に応じて分担する | 遺族の感覚には近い |
| 相続財産負担説 | 相続財産から支出する | 相続税の実務とは整合する |
| 慣習・条理説 | その地域や家の慣習による | 慣習を立証しにくい |
なぜ喪主負担説が有力なのか
葬儀をするかどうか、どの規模で、いくらかけるかを決めたのは喪主だからです。決定した人が費用を負担する、という考え方です。
喪主は葬儀社と契約を結んだ当事者でもあります。契約上の支払義務は、まず喪主にあります。 葬儀社は他の相続人に請求できません。
「相続人で頭割り」にはならない
ここが誤解されやすい点です。「相続人なんだから、法定相続分どおりに分担すべきだ」という主張は、法的な根拠が弱いとされています。
分担してもらうには、事前または事後の合意が要ります。
みどりたくみ先生喪主と施主は違う|支払義務を負うのはどちらか
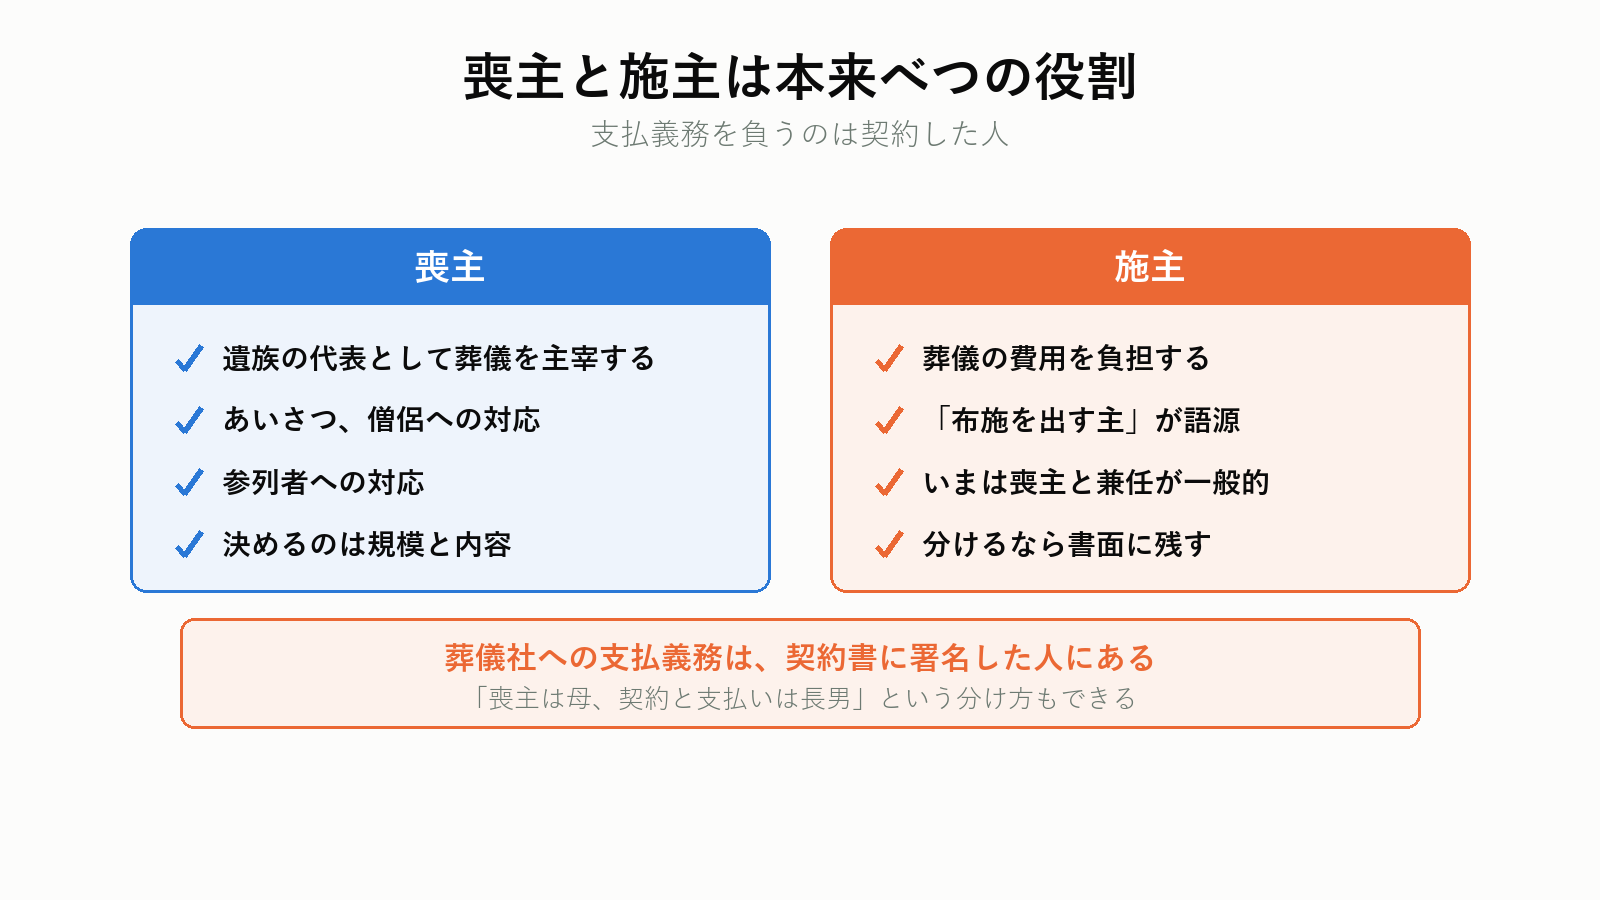
喪主と施主は、本来は別の役割です。ここを分けて考えると、費用の話が整理できます。
| 役割 | 内容 |
|---|---|
| 喪主 | 遺族の代表として葬儀を主宰する。あいさつ、僧侶や参列者への対応 |
| 施主 | 葬儀の費用を負担する。「布施を出す主」が語源 |
いまはほとんど兼任している
かつては「喪主=跡取りの長男、施主=家計を握る人」と分けることがありました。 いまは同一人物が務めるのが一般的です。
契約書の名義が決定的
支払義務を負うのは、葬儀社と契約した人です。申込書・契約書に署名した人の名前を、必ず確認してください。
「喪主は母、契約と支払いは長男」という形にすることもできます。 その場合、葬儀社への支払義務は長男にあります。
分けるなら、先に書面にする
「喪主は母、費用はきょうだい3人で3等分」のように決めるなら、葬儀の前に、金額の上限とあわせてメモに残してください。
口頭の合意は、支払いのあとで「そんな話はしていない」に変わります。
喪主の決め方に法的なルールはない
慣習では配偶者 → 長男 → 長女 → 次男といった順ですが、法律の定めではありません。
遺言で喪主を指定することもできます(法的な拘束力はありませんが、遺族の判断材料になります)。実際に手続きを進められる人が務めるのが現実的です。
裁判所はどう判断してきたか
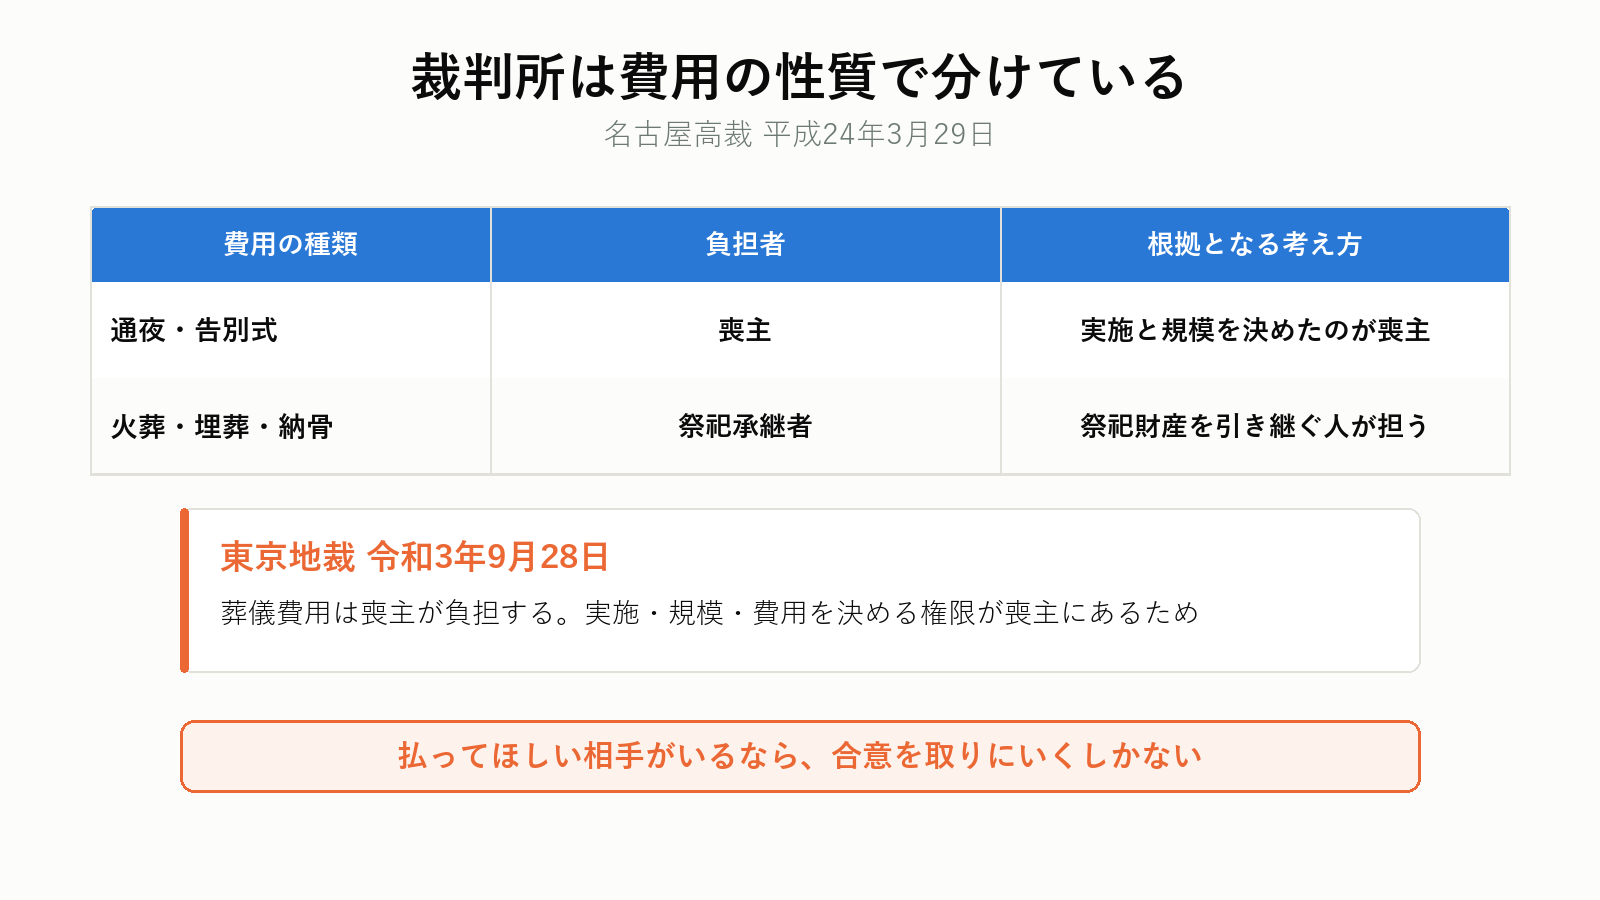
名古屋高裁 平成24年3月29日
通夜と告別式の費用は喪主が負担し、遺体の火葬・埋葬・納骨の費用は祭祀承継者が負担するのが原則、としました。
「葬儀」をひとかたまりで見ず、費用の性質で分けている点が特徴です。
| 費用の種類 | 負担者 |
|---|---|
| 通夜・告別式 | 喪主 |
| 火葬・埋葬・納骨 | 祭祀承継者 |
東京地裁 令和3年9月28日
葬儀費用は喪主が負担するとしました。理由は葬儀の実施・規模・費用を決める権限が喪主にあることです。
共通して読み取れること
「相続人だから当然に負担する」という構成は採られていない、という点です。払ってほしい相手がいるなら、合意を取りにいくしかありません。
祭祀承継者とは
仏壇・位牌・お墓など祭祀財産を引き継ぐ人のことです(民法897条)。遺言などの指定があればその人、なければ慣習、それも不明なら家庭裁判所が定めます。
相続人の代表とは別の概念です。長男が自動的になるわけでもありません。
お墓の引き継ぎと費用については墓じまいの費用相場と永代供養の費用相場にまとめています。
香典は誰のものか
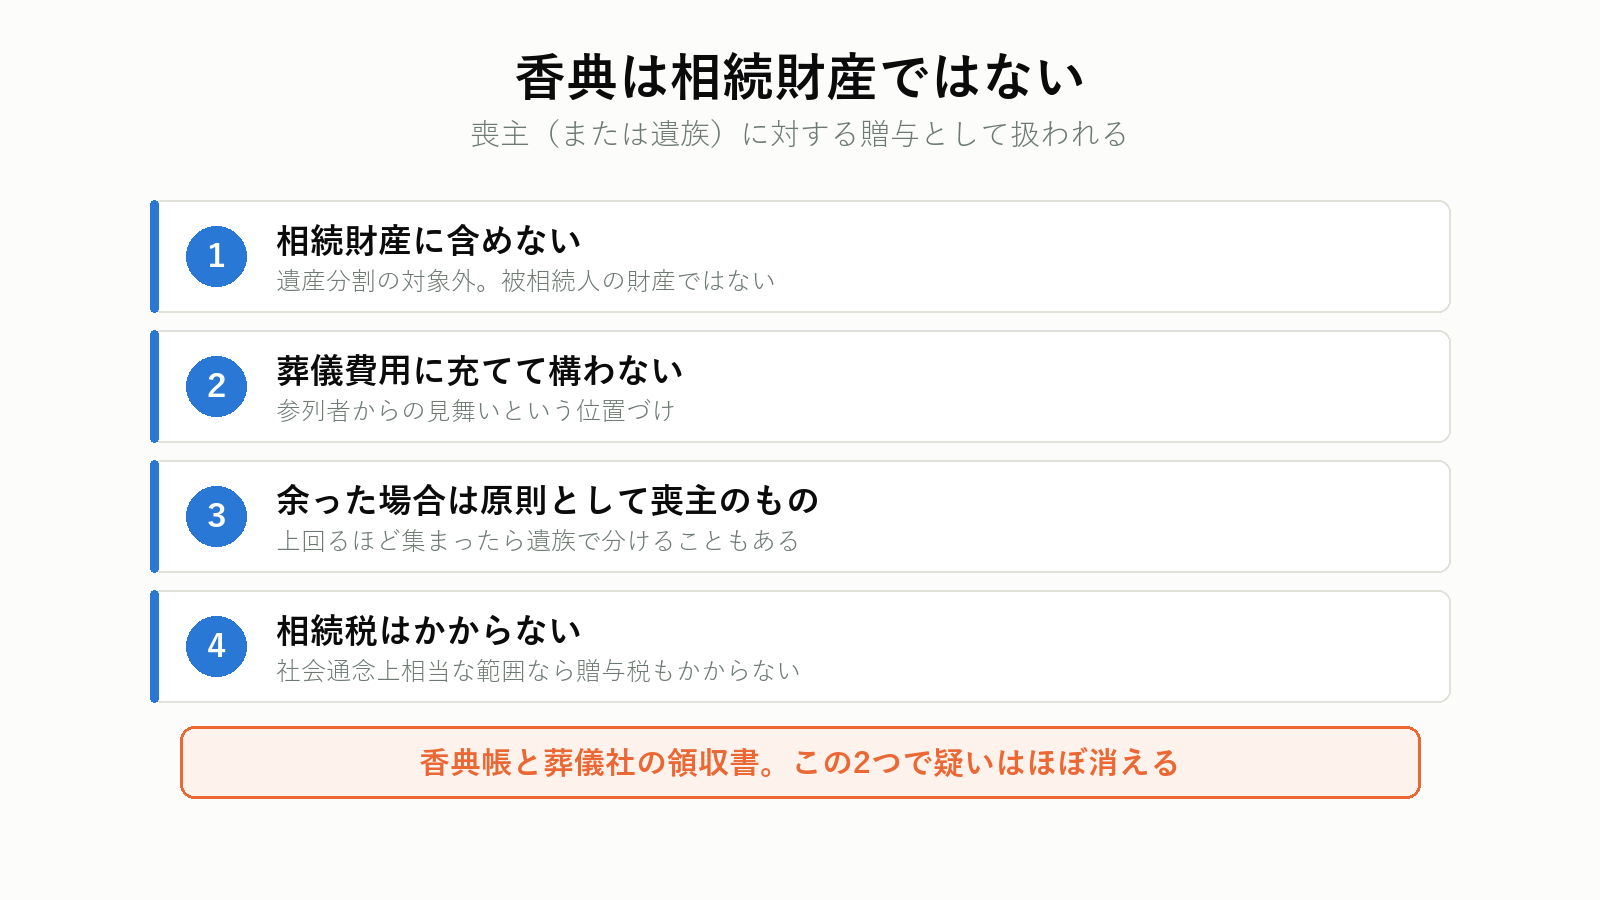
香典は、被相続人の相続財産ではありません。
香典の性質
喪主(または遺族)に対する贈与と扱われます。葬儀費用の負担を軽くするための、参列者からの見舞いという位置づけです。
そのため、次のように扱われます。
- 相続財産に含めない(遺産分割の対象外)
- 葬儀費用に充てて構わない
- 余った場合は、原則として喪主のもの
- 相続税はかからない(社会通念上相当な範囲であれば贈与税もかからない)
実務での順番
香典で葬儀費用をまかない、足りない分をどうするか、という順番で考えます。香典の総額と、その使途を明細にしておくと、後から説明できます。
香典返しは自己負担になる
香典返しの費用は、相続税の債務控除の対象外です。受け取った香典が非課税である以上、返礼の費用も差し引けないという整理になっています。
もめやすいのはここ
「香典がいくら集まって、いくら使ったか」を誰も知らない状態です。喪主が独り占めしたと疑われるのは、記録がないからです。
香典帳と、葬儀社の領収書。この2つを残しておけば、ほとんどの疑いは消えます。
香典の相場と、辞退したときの影響
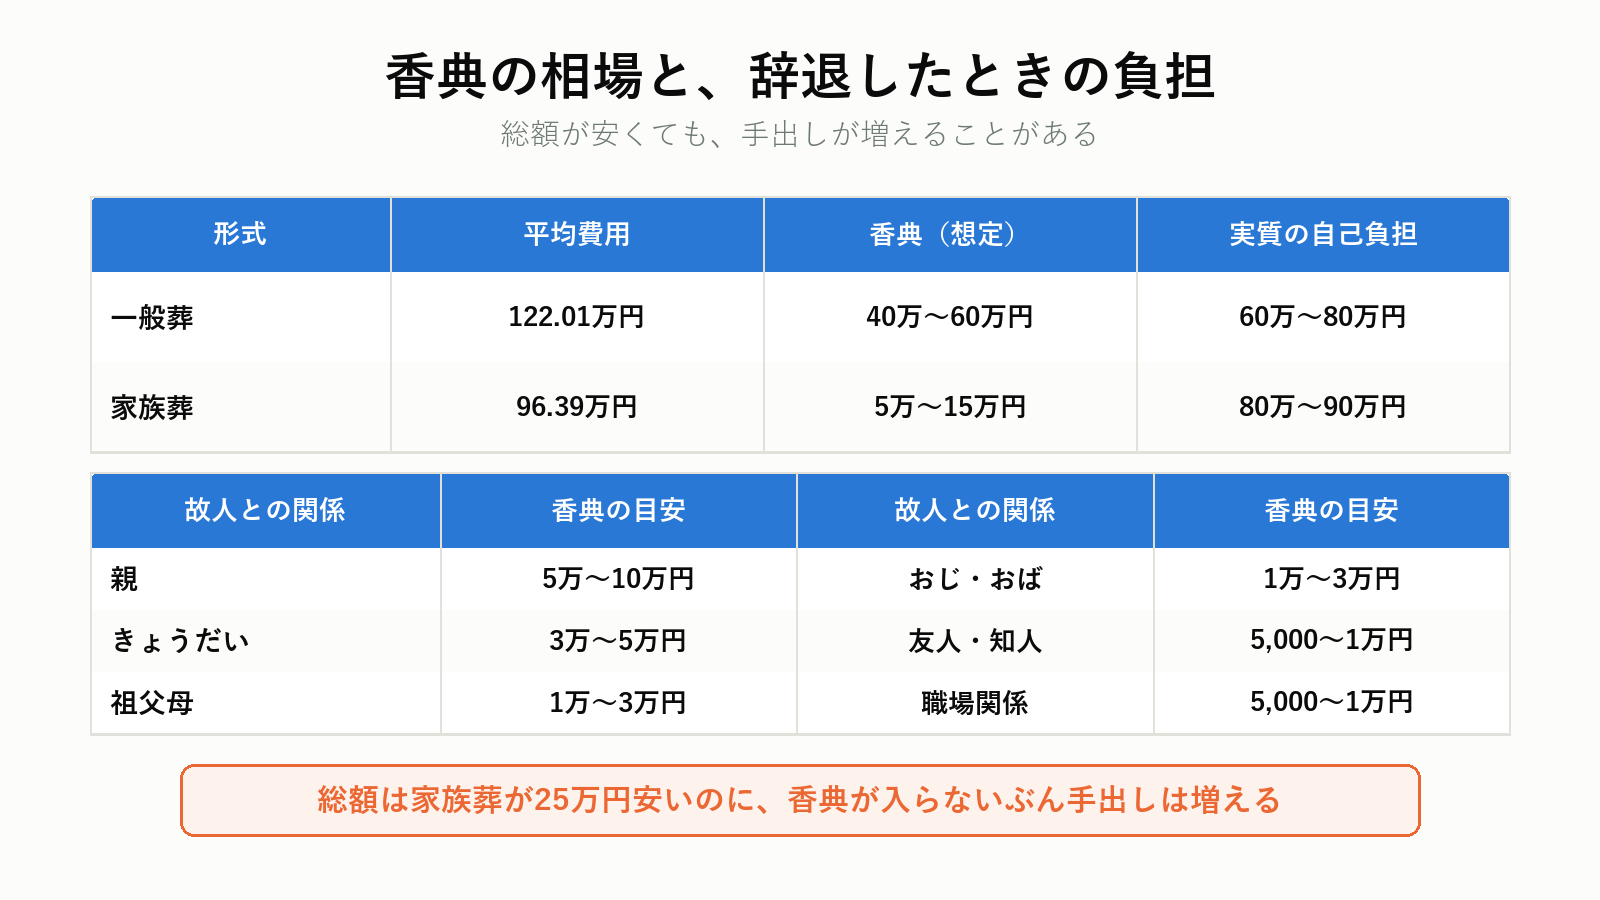
香典の相場(目安)
| 故人との関係 | 金額の目安 |
|---|---|
| 親 | 5万〜10万円 |
| きょうだい | 3万〜5万円 |
| 祖父母 | 1万〜3万円 |
| おじ・おば | 1万〜3万円 |
| 友人・知人 | 5,000〜1万円 |
| 職場関係 | 5,000〜1万円 |
香典でどこまでまかなえるか
一般葬(平均122.01万円)で参列者が60人、平均7,000円の香典なら42万円。残りの80万円が自己負担という計算になります。
家族葬(平均96.39万円)で参列者が10人なら、香典は10万円前後。自己負担は86万円です。
「家族葬は安い」が成り立たない理由
| 形式 | 平均費用 | 香典(想定) | 実質の自己負担 |
|---|---|---|---|
| 一般葬 | 122.01万円 | 40万〜60万円 | 60万〜80万円 |
| 家族葬 | 96.39万円 | 5万〜15万円 | 80万〜90万円 |
総額は家族葬のほうが25万円ほど安いのに、香典が入らないぶん、手出しは増えることがあります。
香典を辞退するかどうか
辞退すると、香典返しの手間と費用(平均13.03万円のうち香典返し分)は減ります。 その一方で、収入がゼロになります。
「参列者が少ないから香典も少ない」という前提で、自己負担額を先に見積もってください。
香典を辞退したのに持ってこられたら
その場で断らず、いったん受け取り、後日あらためて香典返しをするのが一般的です。受け取った以上、記録に残してください。
香典返しの金額の目安と贈る時期は、香典返しの相場と時期で詳しく説明しています。
相続財産から葬儀費用を出す3つの方法
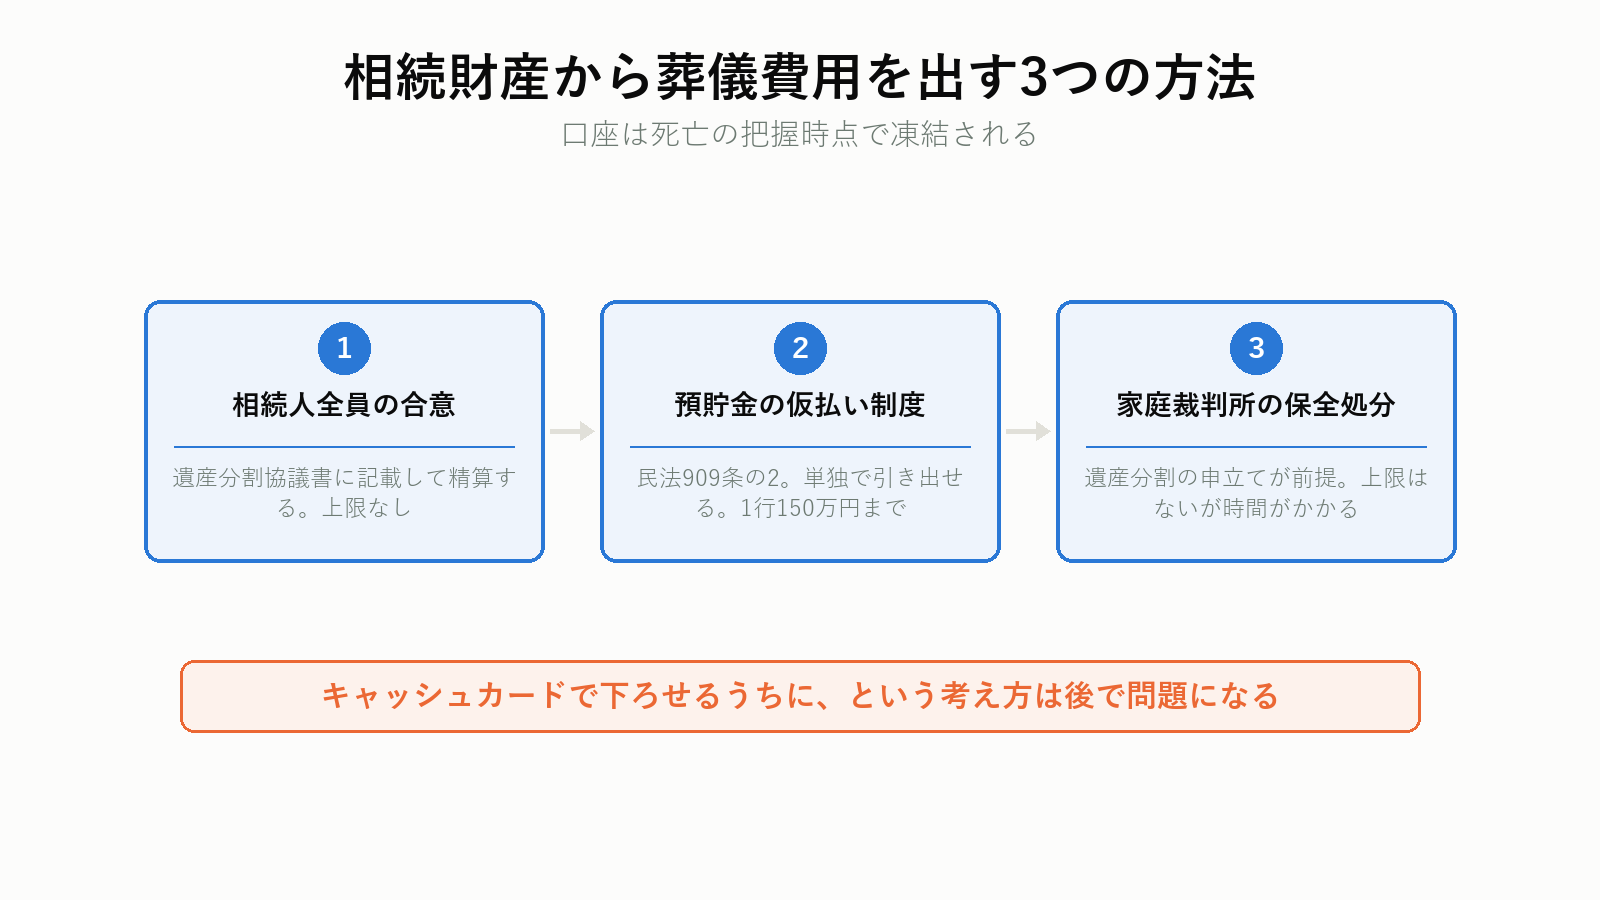
亡くなった人の口座は、金融機関が死亡を把握した時点で凍結されます。 キャッシュカードで下ろせるうちに、という考え方は、後で問題になります。 正規の方法は3つです。
方法1|相続人全員の合意で支出する
いちばん基本の形です。遺産分割協議書に「葬儀費用○○円を相続財産から支出する」と記載して、精算します。
- 全員の合意が要る
- 金額の上限はない
- 領収書と明細が必要
方法2|預貯金の仮払い制度を使う
2019年7月に始まった制度です(民法909条の2)。遺産分割が終わる前でも、相続人が単独で一定額を引き出せます。
方法3|家庭裁判所の保全処分を使う
遺産分割の調停・審判を申し立てたうえで、預貯金の仮分割を求める方法です(家事事件手続法200条3項)。
上限はありませんが、申立てが前提で、時間もかかります。 方法2で足りないときの手段と考えてください。
預貯金の仮払い制度|1金融機関150万円まで
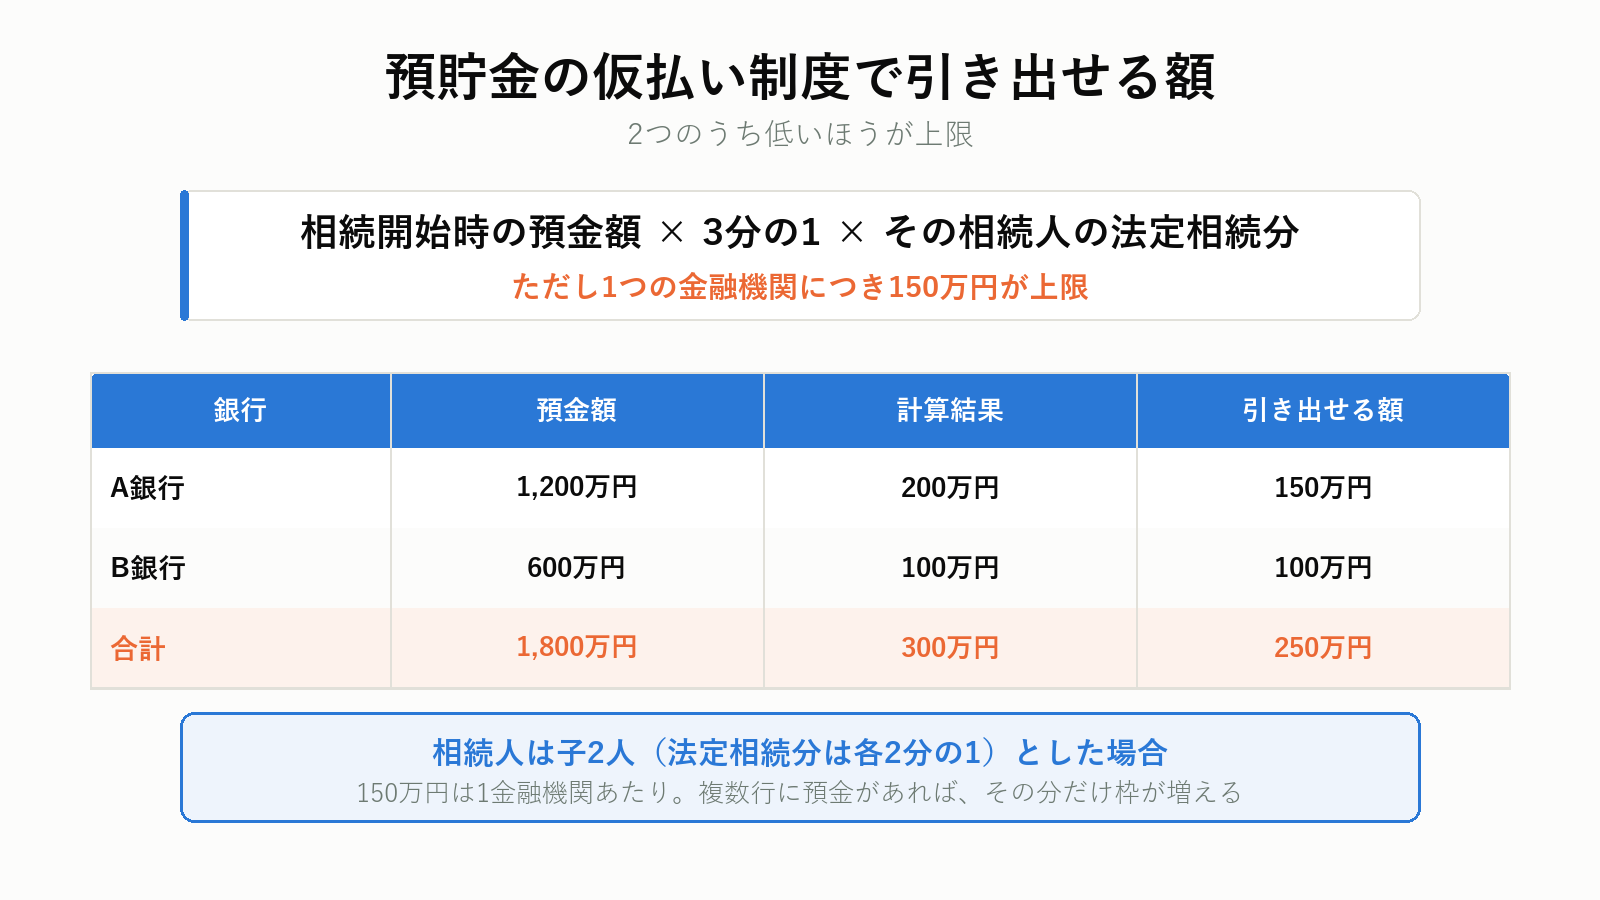
引き出せる額の計算
次の2つのうち、低いほうが上限になります。
- 相続開始時の預金額 × 3分の1 × その相続人の法定相続分
- 1つの金融機関につき150万円
具体例で見る
父が亡くなり、A銀行に1,200万円、B銀行に600万円。相続人は子2人(法定相続分は各2分の1)。
| 銀行 | 計算 | 上限との比較 | 引き出せる額 |
|---|---|---|---|
| A銀行 | 1,200万円 × 1/3 × 1/2 = 200万円 | 150万円を超える | 150万円 |
| B銀行 | 600万円 × 1/3 × 1/2 = 100万円 | 150万円以内 | 100万円 |
合計250万円まで、子1人が単独で引き出せます。 150万円は「1金融機関あたり」なので、複数行に預金があれば、その分だけ枠が増えます。
必要な書類
- 被相続人の出生から死亡までの連続した戸籍(除籍・改製原戸籍を含む)
- 相続人全員が確認できる戸籍
- 請求する相続人の印鑑証明書
- 金融機関所定の請求書
戸籍の収集に時間がかかります。 集め方は相続手続きの必要書類と集め方にまとめています。
注意点
- 引き出した額は、その相続人が遺産の一部を先に取得したものとして扱われます(後で精算されます)
- 家庭裁判所の判断は不要です
- 他の相続人の同意も不要ですが、黙って引き出すと不信の元になります
戸籍集めで止まると、支払いに間に合わない
仮払いの申請でつまずくのは、ほぼ戸籍です。 出生から死亡までを連続してそろえる作業は、慣れていないと数週間かかります。代行の見積もりだけなら無料で取れます。

プロモーションを含みます。
口座の凍結を解く手順と、先にお金を出す方法については、凍結された口座の解除手順にまとめています。
相続放棄を考えているなら、順番に注意する
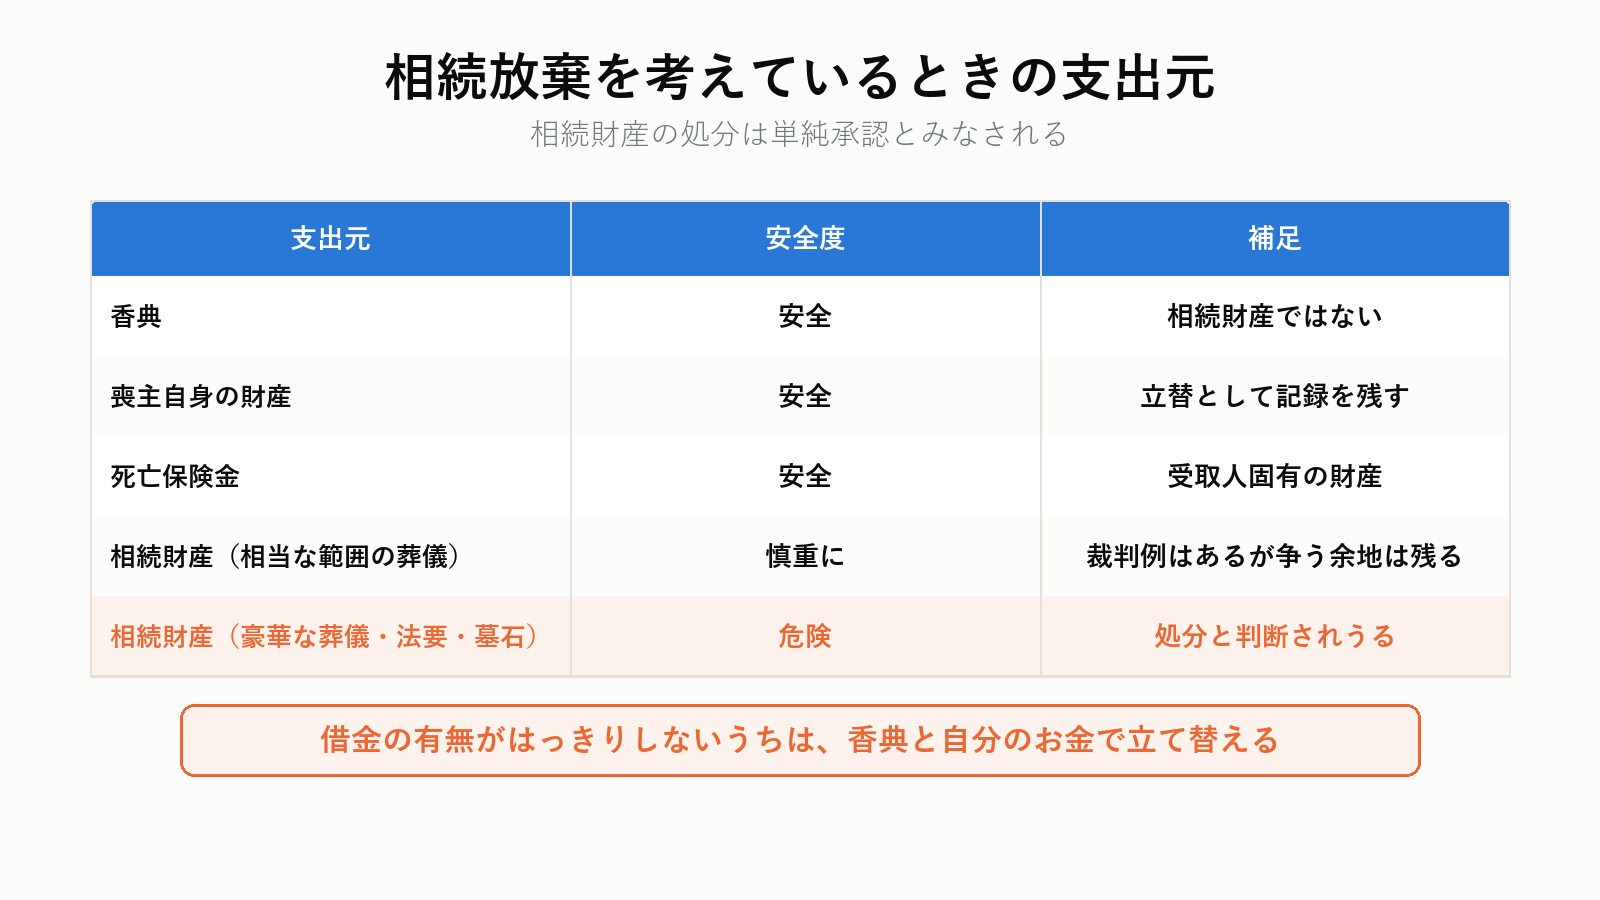
相続財産に手をつけると、単純承認したとみなされます(民法921条1号)。そうなると、もう相続放棄はできません。
それでも葬儀は出せる
社会通念上相当な範囲の葬儀費用を、相続財産から支出した行為は「処分」に当たらないとした裁判例があります(大阪高裁 平成14年7月3日)。身分相応の葬儀は、人として当然に行うものだからという考え方です。
それでも、安全な順番はこうです
| 支出元 | 安全度 | 補足 |
|---|---|---|
| 香典 | 安全 | 相続財産ではない |
| 喪主自身の財産 | 安全 | 立替として記録を残す |
| 死亡保険金(受取人が相続人) | 安全 | 受取人固有の財産 |
| 相続財産(相当な範囲の葬儀費用) | 慎重に | 裁判例はあるが、争いになる余地は残る |
| 相続財産(豪華な葬儀・法要・墓石) | 危険 | 処分と判断されうる |
判断が分かれる典型
- 仮払い制度で引き出したお金を、生活費や自分の借金の返済に使った → 単純承認とみなされる可能性が高い
- 引き出したお金の全額を、葬儀社への支払いに充てて領収書を残した → 処分に当たらないと主張しやすい
借金の有無がはっきりしないうちは、香典と自分のお金で立て替えておく。 これがいちばん安全です。
相続放棄そのものの判断はいらない実家は相続放棄できる?にまとめています。
実際にいくらかかるのか|2026年の調査から
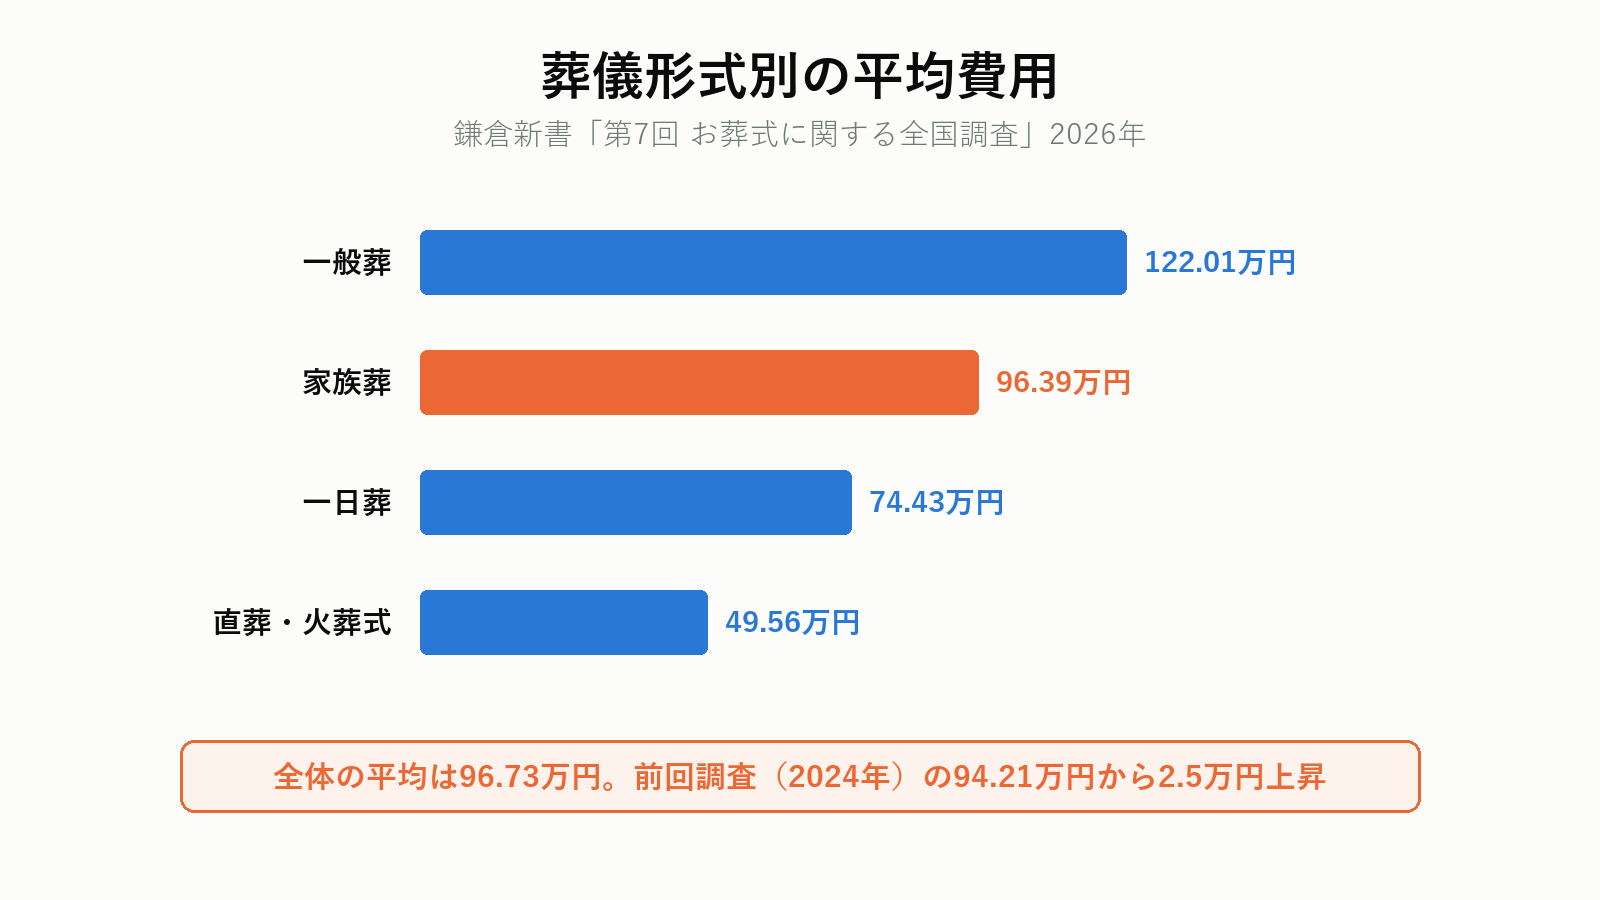
鎌倉新書「第7回 お葬式に関する全国調査」(2026年)によると、過去2年以内に喪主を経験した2,000人の回答は次のとおりです。
| 形式 | 選んだ割合 | 平均費用 |
|---|---|---|
| 家族葬 | 47.0% | 96.39万円 |
| 一般葬 | 30.2% | 122.01万円 |
| 一日葬 | 11.9% | 74.43万円 |
| 直葬・火葬式 | 10.8% | 49.56万円 |
全体の平均は96.73万円で、前回調査(2024年)の94.21万円から2.5万円上がっています。
いま主流は家族葬
回答者の47.0%が家族葬を選んでいます。一般葬は30.2%まで下がりました。
一日葬(通夜を行わず、告別式と火葬を1日で行う形式)と直葬(式を行わず火葬のみ)を合わせると22.7%です。4人に1人近くが、式を簡略化しています。
通夜も告別式もしない直葬の費用と注意点については、直葬の費用にまとめています。
費用の内訳と、見積もりに出てこないお金
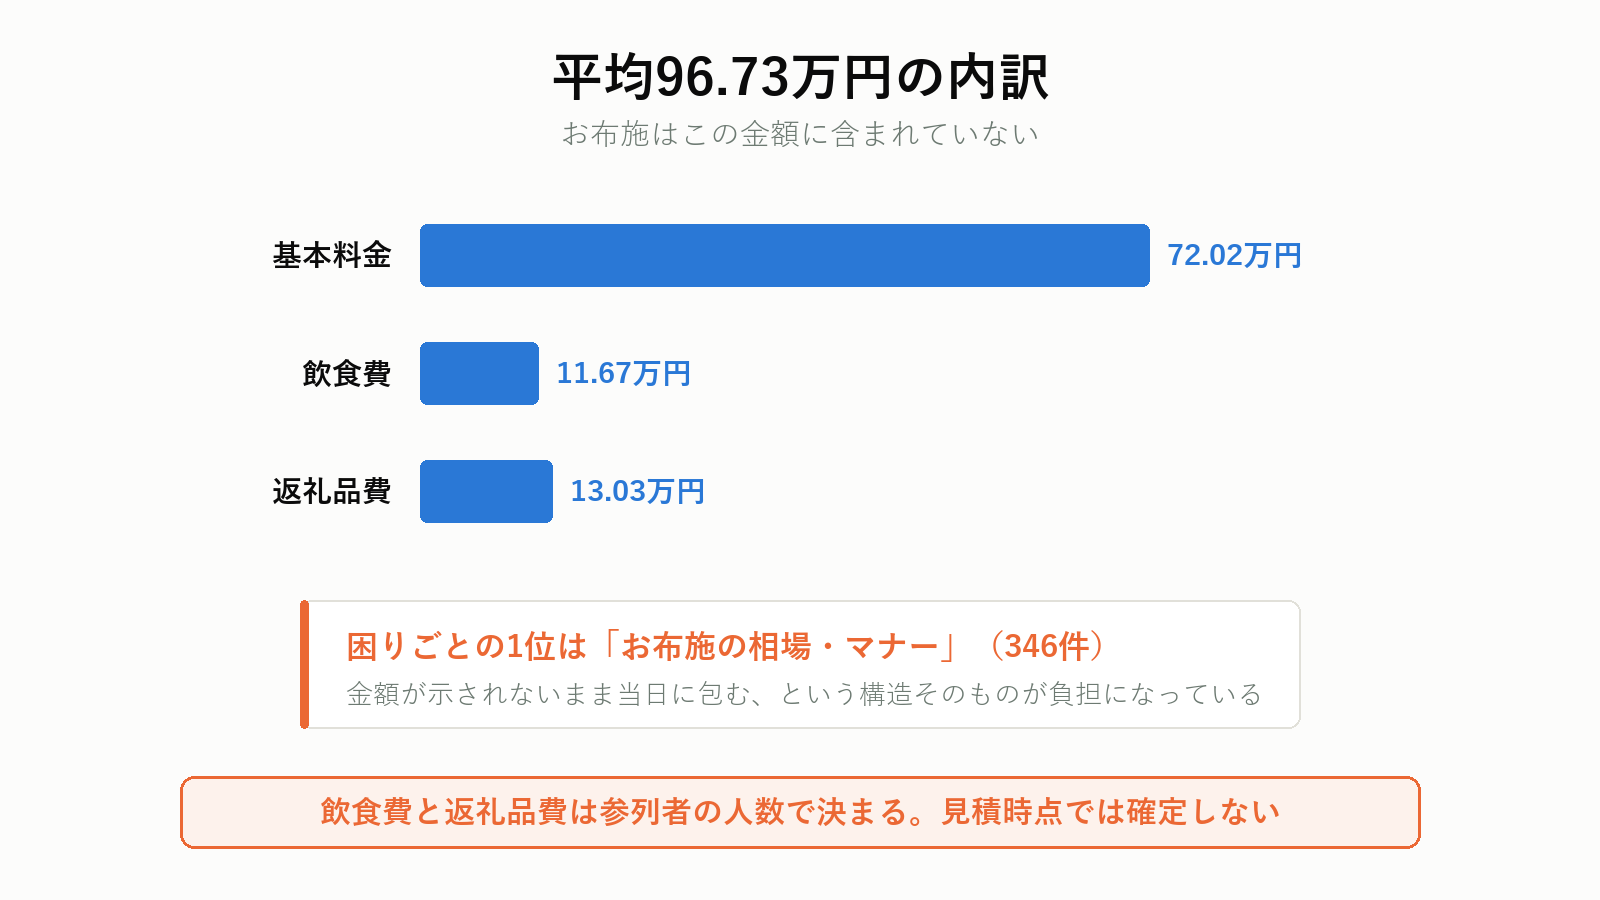
平均96.73万円の内訳
| 項目 | 平均 | 中身 |
|---|---|---|
| 基本料金 | 72.02万円 | 式場費、祭壇、棺、寝台車、霊柩車、火葬料など |
| 飲食費 | 11.67万円 | 通夜ぶるまい、精進落とし |
| 返礼品費 | 13.03万円 | 会葬御礼、香典返し |
この平均に含まれていないもの
お布施(読経料・戒名料)は、この調査の金額に入っていません。
調査の「困ったこと」の1位は「お布施の相場・マナー」(346件)でした。金額が示されないまま、当日に包むという構造そのものが、負担になっています。
お布施をどう扱うか
- 菩提寺がある場合は、寺に直接「他の方はどのくらい包まれていますか」と聞いてよい
- 葬儀社に紹介してもらう場合は、あらかじめ金額が提示されることが多い
- 戒名の位(ランク)で大きく変わる
変動しやすい費目
| 費目 | 変動の理由 |
|---|---|
| 飲食費・返礼品費 | 参列者の人数で決まる。見積もり時点では確定しない |
| 安置日数 | 火葬場が混んでいると、日数分の費用が増える |
| ドライアイス | 安置日数に比例する |
| 式場使用料 | 公営か民営かで大きく違う |
見積書の「一式」表示は、必ず内訳を出してもらってください。
見積もりを2社取るだけで、判断の軸ができる
相見積もりを取っていない人が87.1%、事前準備をしていない人が63.8%。 決めるまでの時間が短いことが、その理由です。資料だけでも先に手元にあると、当日の「一式いくら」に流されません。
プロモーションを含みます。
場面ごとのお布施の目安と渡し方については、お布施の相場にまとめています。
形式ごとに何が違うのか
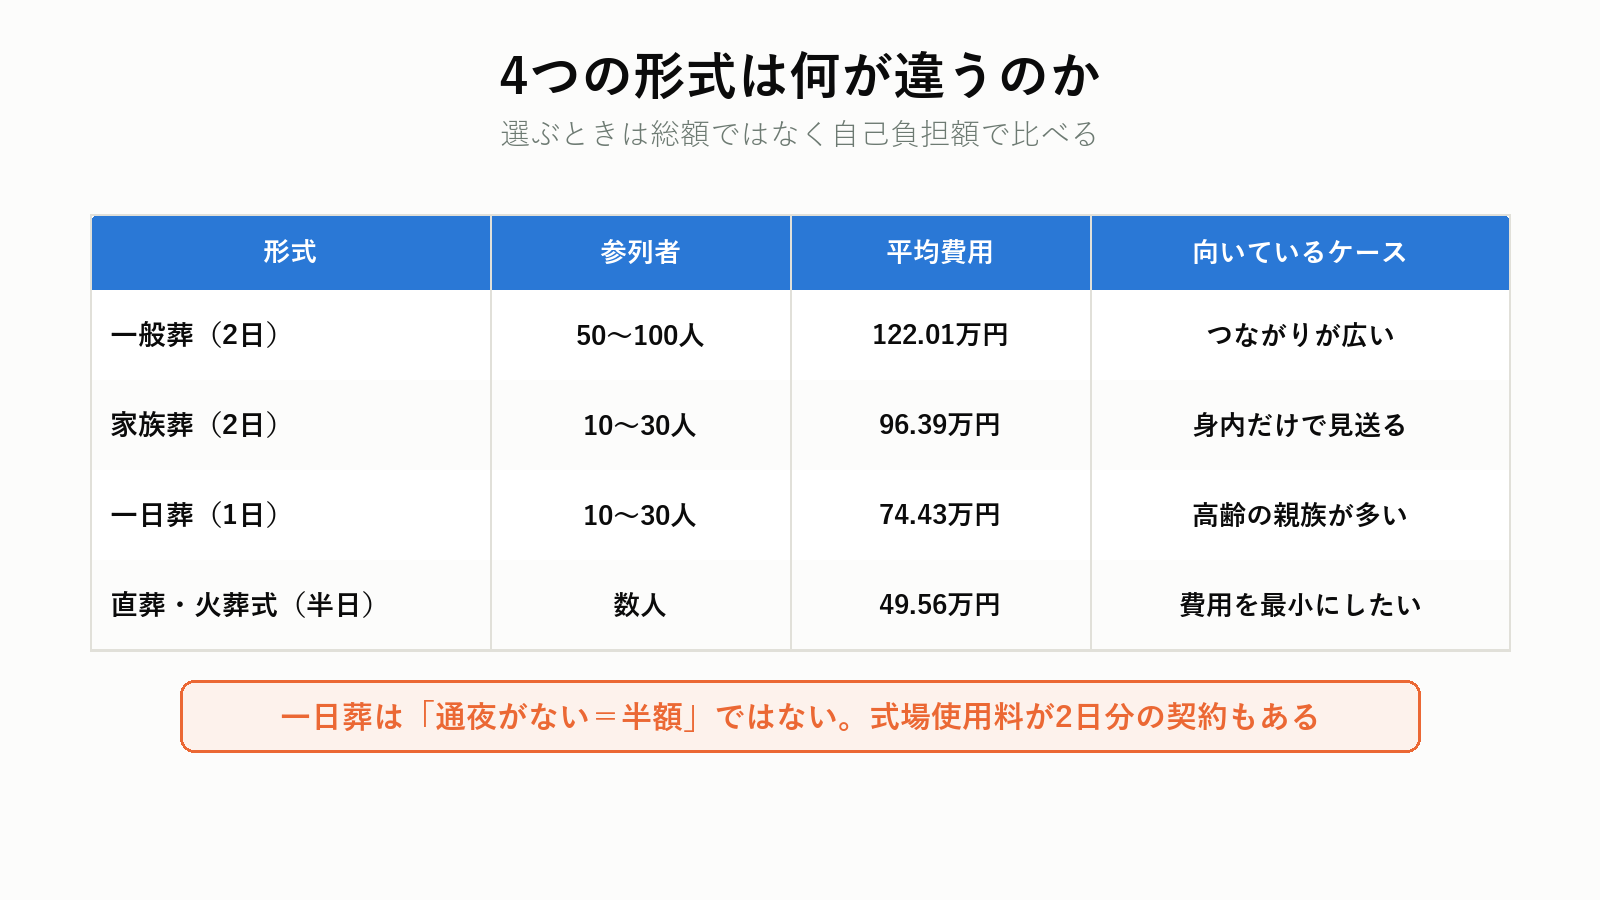
| 形式 | 日数 | 参列者 | 平均費用 | 向いているケース |
|---|---|---|---|---|
| 一般葬 | 2日 | 50〜100人 | 122.01万円 | 地域・仕事のつながりが広い |
| 家族葬 | 2日 | 10〜30人 | 96.39万円 | 身内だけで見送りたい |
| 一日葬 | 1日 | 10〜30人 | 74.43万円 | 高齢の親族が多く、2日は負担 |
| 直葬・火葬式 | 半日 | 数人 | 49.56万円 | 費用を最小にしたい |
一日葬は、思ったほど安くならないことがある
通夜を行わない分、飲食費と1日分の人件費は減ります。 ただし式場使用料は2日分請求される契約もあります。 「通夜がない=半額」ではありません。
直葬で起きやすいこと
- 菩提寺から納骨を断られる(読経を伴わない葬送を認めない寺がある)
- 葬祭費が支給されない自治体がある(「葬祭を行った」と認められない場合)
- 後日「なぜ呼ばれなかったのか」と親族から言われる
費用は最も安いですが、あとから発生する調整のコストが読みにくい形式です。
選ぶ順番
- 菩提寺があるかどうかを確認する
- 呼ぶ人の人数を数える
- その人数で香典がいくら入るかを見積もる
- 総額から香典を引いた自己負担額で比べる
「形式で選ぶ」のではなく、「自己負担額で選ぶ」と判断が早くなります。
通夜を省く一日葬の費用と向く場合は一日葬の費用と流れで扱っています。
葬儀費用を下げる7つの方法
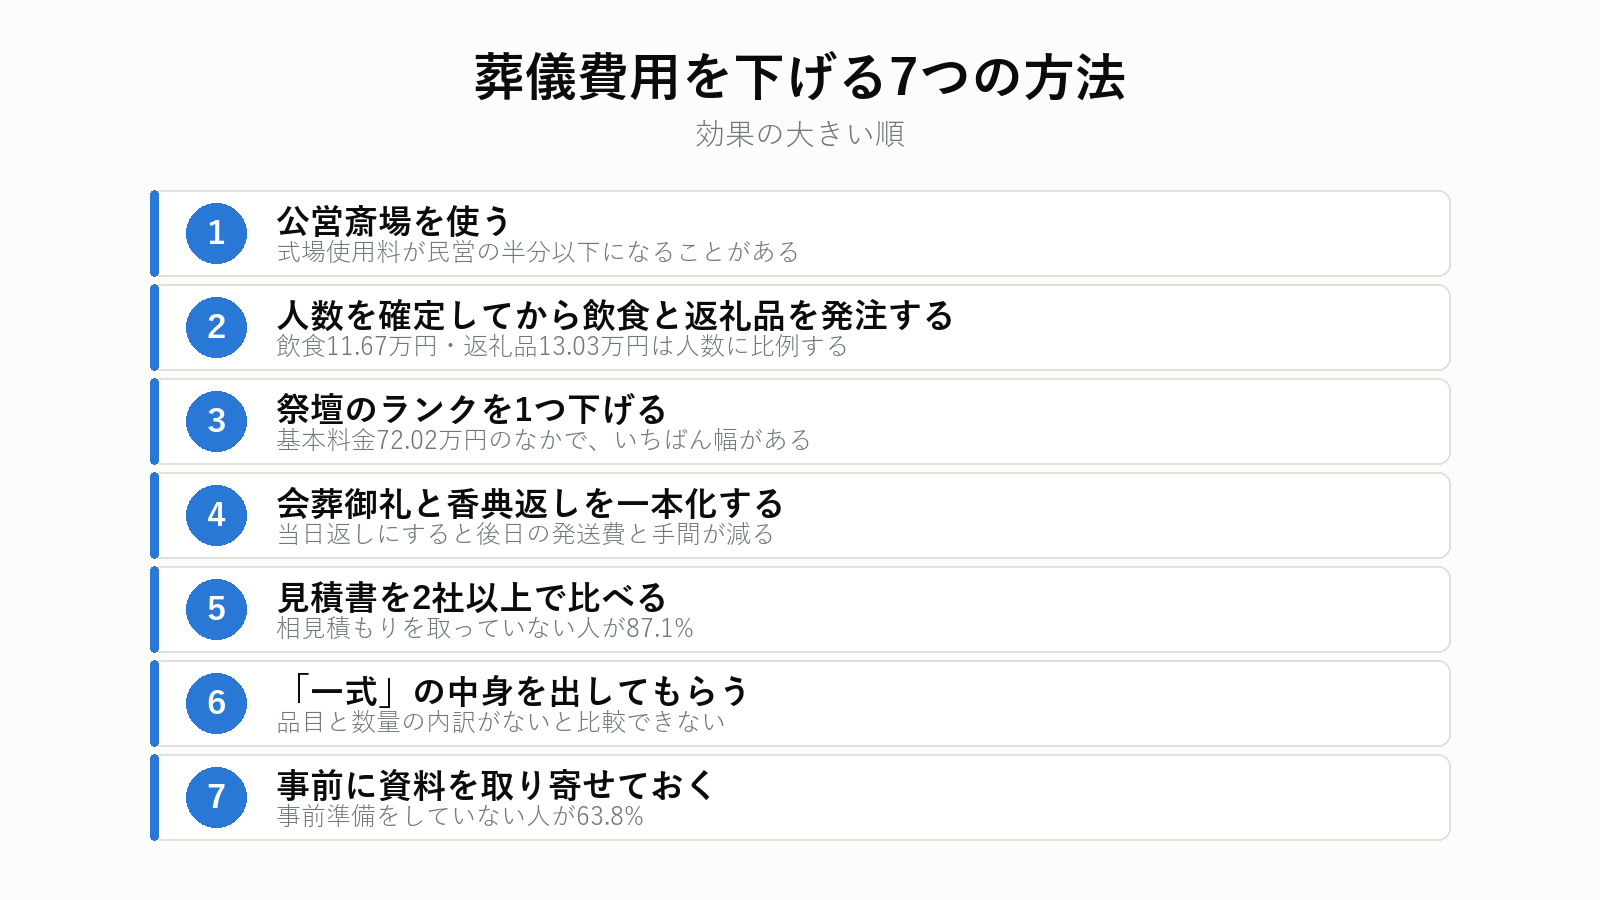
1. 公営斎場を使う
式場使用料が民営の半分以下になることがあります。 火葬料も、住民であれば無料〜1万円台の自治体が多いです。
2. 参列者の人数を確定させてから、飲食と返礼品を発注する
飲食費11.67万円・返礼品費13.03万円は、人数に比例します。 多めに見積もると、そのまま余ります。
3. 祭壇のランクを1つ下げる
基本料金72.02万円のなかで、いちばん幅があるのが祭壇です。写真で比較して決めてください。
4. 会葬御礼と香典返しを一本化する
当日返し(即日返し)にすると、後日の発送費と手間が減ります。
5. 見積書を2社以上で比べる
相見積もりを取っていない人が87.1%です。同じ内容でも、総額が20万円以上違うことがあります。
6. 「一式」の中身を出してもらう
「祭壇一式」「式場一式」は、比較できません。 品目と数量の内訳を出してもらってください。
7. 事前に資料を取り寄せておく
亡くなってから決めるまでの時間は、実質数時間です。事前準備をしていない人が63.8%という調査があります。資料が手元にあるだけで、当日の判断が変わります。
形式ごとの総額を、いま比べておく
一般葬122万円、家族葬96万円、一日葬74万円、直葬49万円。 この差は形式そのものより、含まれるものの範囲で決まります。プランに何が入っていて、何が別料金かを先に確認しておくと、当日の「一式いくら」に流されません。
プロモーションを含みます。
葬儀社との契約で確認する7つのこと
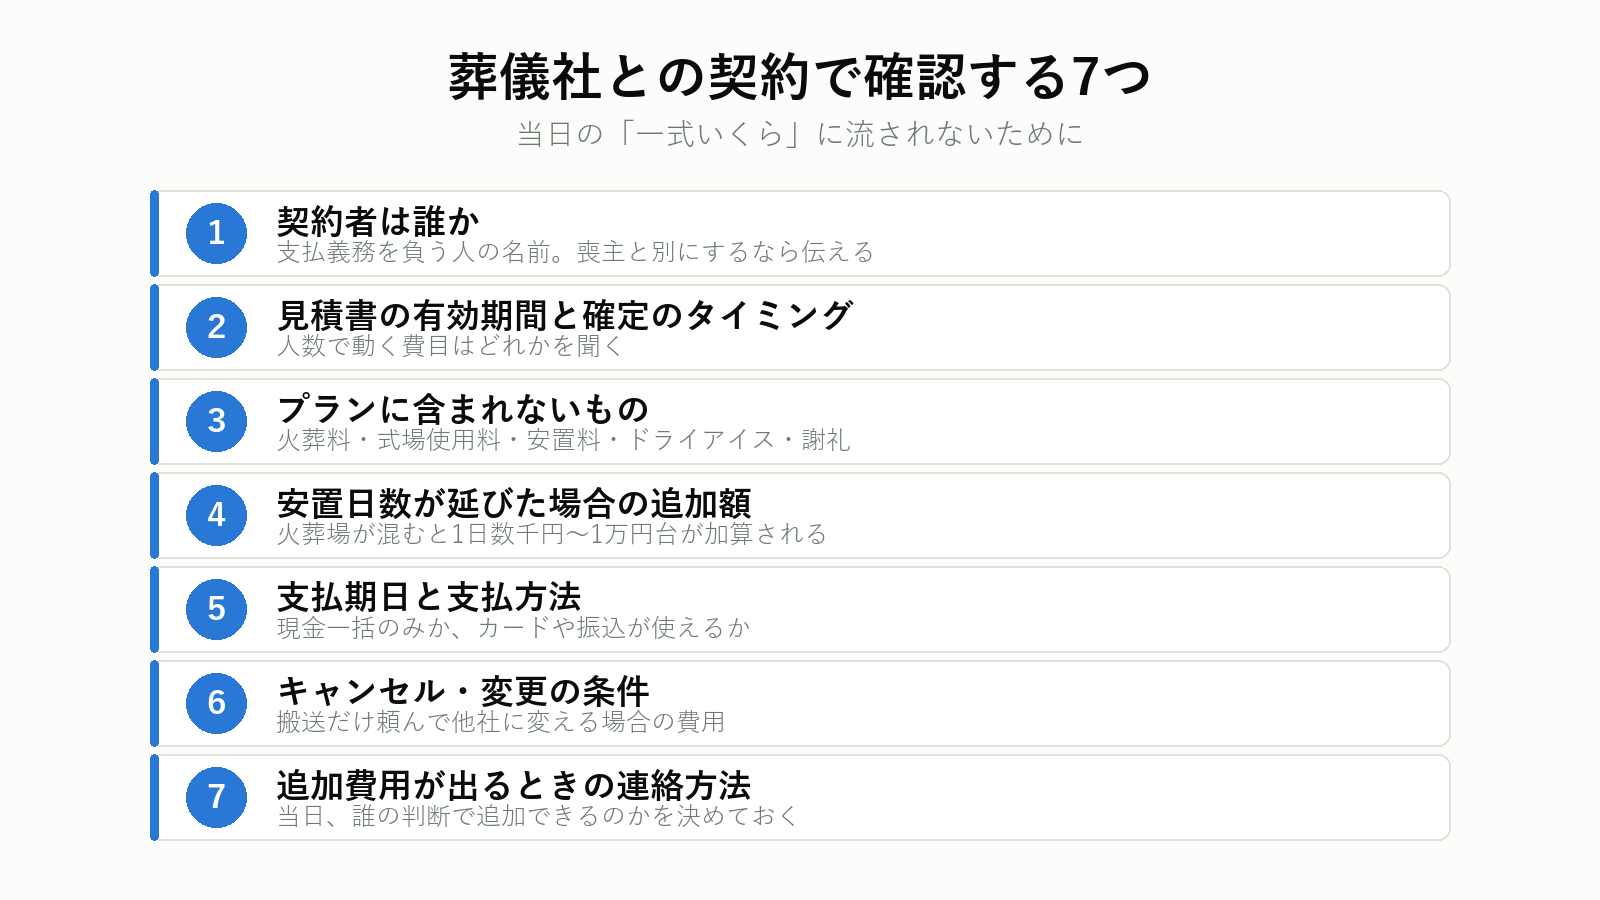
1. 契約者は誰か
支払義務を負う人の名前です。喪主と別にするなら、その場で伝えてください。
2. 見積書の有効期間と、確定するタイミング
参列者数が確定してから金額が動く費目はどれか、を聞きます。
3. プランに含まれないもの
火葬料、式場使用料、安置料、ドライアイス、宗教者への謝礼、心づけ——このあたりが別建てになりがちです。
4. 安置日数が延びた場合の追加額
火葬場が混んでいると、1日あたり数千円〜1万円台が加算されます。
5. 支払期日と支払方法
現金一括のみか、クレジットカードや振込が使えるかを確認します。
6. キャンセル・変更の条件
搬送だけ依頼して他社に変える場合の費用も聞いておきます。
7. 追加費用が発生するときの連絡方法
「当日、誰の判断で追加できるのか」を決めておくと、あとで揉めません。
戻ってくるお金を全部使う
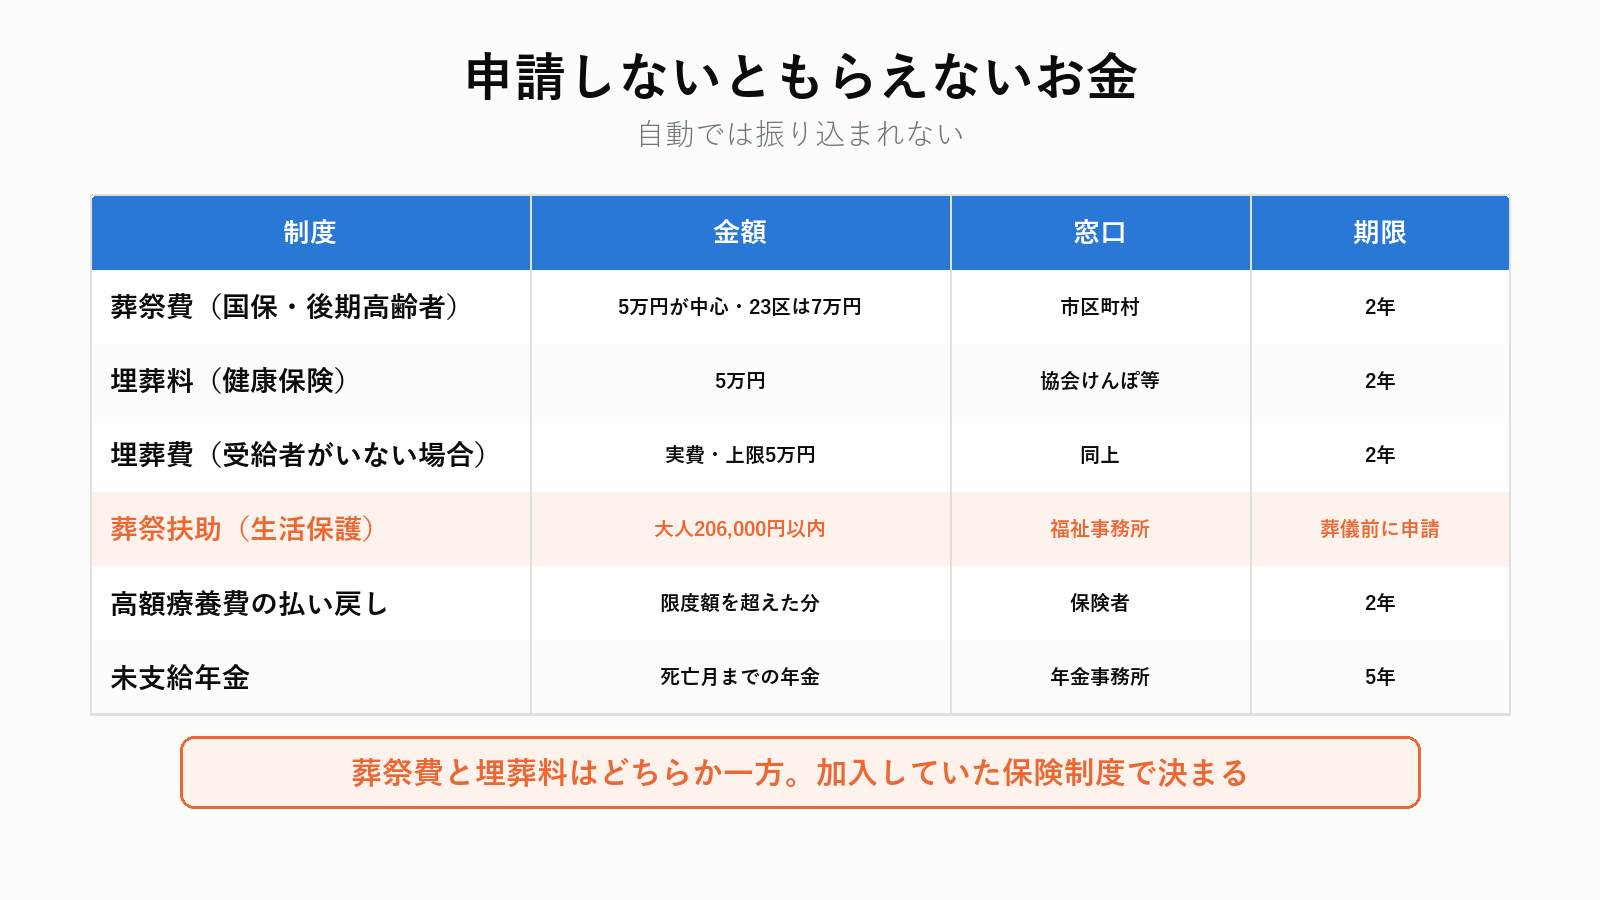
申請しないともらえないお金があります。 自動では振り込まれません。
| 制度 | 金額 | 窓口 | 期限 |
|---|---|---|---|
| 葬祭費(国保・後期高齢者医療) | 5万円が中心。東京23区は7万円 | 市区町村 | 2年 |
| 埋葬料(健康保険) | 5万円 | 協会けんぽ・健保組合 | 2年 |
| 埋葬費(埋葬料の受給者がいない場合) | 実費・上限5万円 | 同上 | 2年 |
| 葬祭扶助(生活保護) | 大人206,000円以内 | 福祉事務所 | 葬儀前に申請 |
| 高額療養費の払い戻し | 自己負担限度額を超えた分 | 保険者 | 2年 |
| 未支給年金 | 死亡月までの年金 | 年金事務所 | 5年 |
葬祭費(国民健康保険・後期高齢者医療制度)
自営業者や年金生活者など、国保・後期高齢者医療に加入していた人が亡くなったときに、葬祭を行った人(喪主)へ支給されます。
金額は自治体ごとに違います。 東京23区は7万円、その他は5万円が中心、3万円の自治体もあります。
直葬・火葬式では支給されない、または扱いが分かれる自治体があります。 「葬祭を行った」と言えるかどうかが基準になるためです。事前に窓口へ確認してください。
埋葬料(健康保険)
会社員などが加入する健康保険からは、埋葬料5万円が支給されます。被扶養者が亡くなった場合は、家族埋葬料5万円です。
葬祭扶助(生活保護法18条)
葬儀費用を負担できる資産・収入がない場合に、必要最低限の実費が支給されます。
- 大人206,000円以内、子ども164,800円以内(自治体・年度で異なります)
- 対象は検案・遺体の搬送・火葬など
- 読経料・戒名料・墓の購入費は対象外
- 必ず葬儀の前に申請する。終わってからでは受けられません
重複しては受けられない
葬祭費と埋葬料は、どちらか一方です。他の健康保険から同種の給付を受ける場合も支給されません。
支払いはいつまでか|手元にお金がないときの手段
支払期日の目安
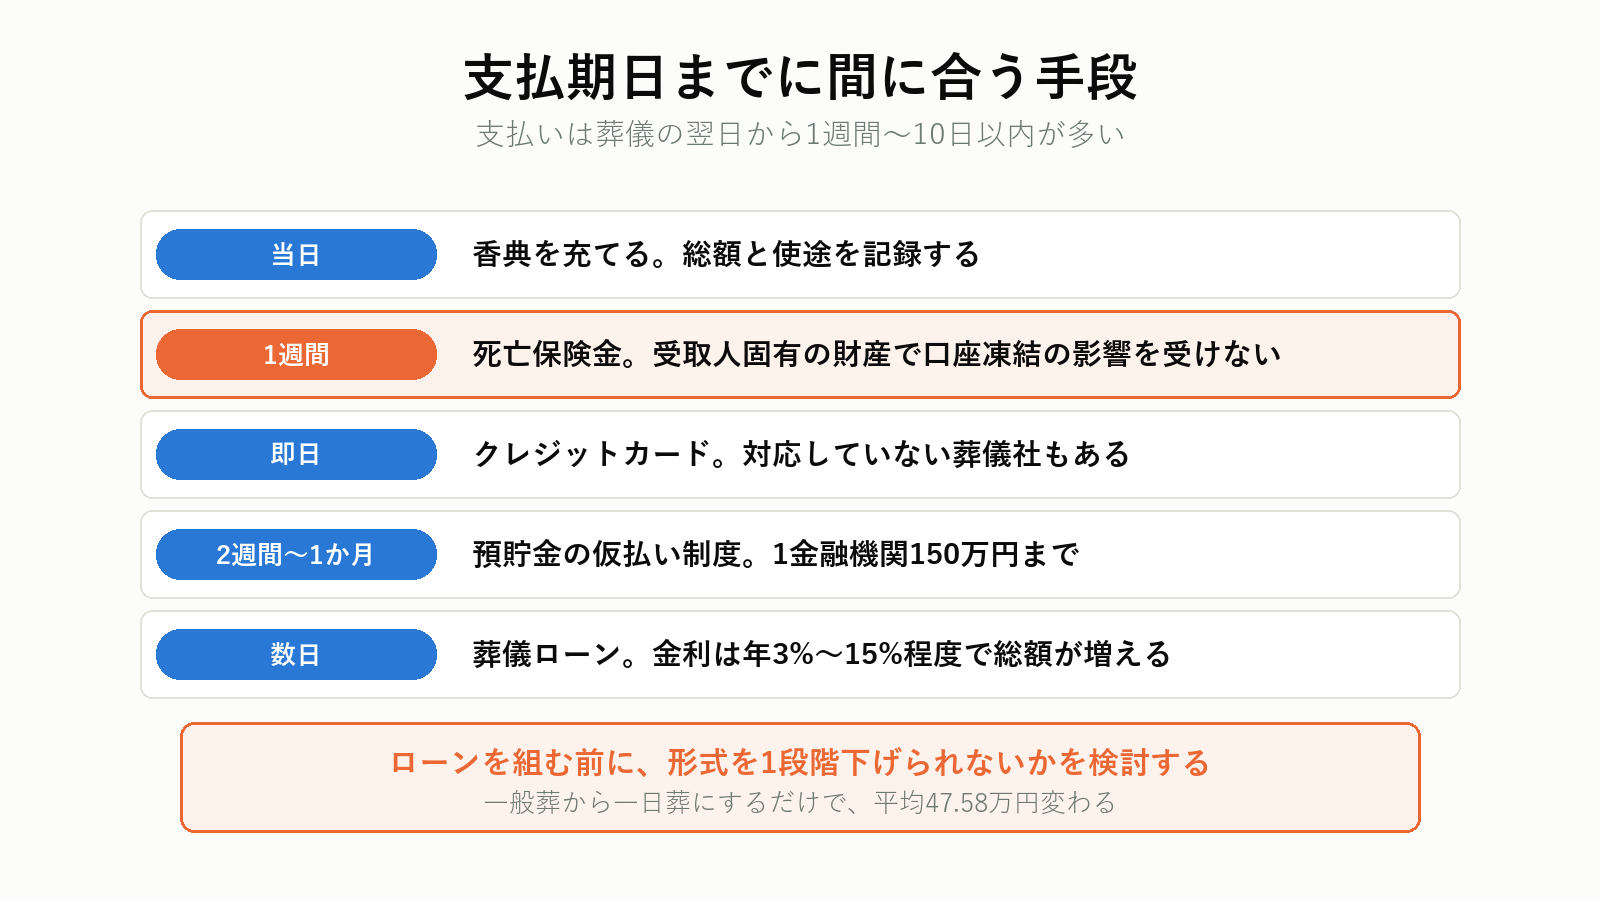
葬儀の翌日から1週間〜10日以内を求められることが多いです。火葬から四十九日までのあいだ、と考えてください。
香典を集計してから支払うという順番にはならないことが多く、いったん立て替える前提になります。
手元にお金がないときの5つの手段
| 手段 | 使えるまで | 注意 |
|---|---|---|
| 香典を充てる | 当日 | 総額と使途を記録する |
| 死亡保険金 | 請求から1週間程度 | 受取人固有の財産。相続放棄しても受け取れる |
| クレジットカード払い | 即日 | 対応していない葬儀社がある。分割は手数料がかかる |
| 預貯金の仮払い制度 | 戸籍がそろってから2週間〜1か月 | 1金融機関150万円まで |
| 葬儀ローン | 審査に数日 | 金利は年3%〜15%程度。総額が増える |
順番はこう考える
- 香典
- 死亡保険金
- 喪主の自己資金(立替として記録)
- 仮払い制度
- それでも足りなければ、形式を落とすか、葬祭扶助を相談する
ローンを組む前に、形式を1段階下げられないかを検討してください。 一般葬から一日葬にするだけで、平均で47.58万円変わります。
支払えないまま放置した場合
契約者である喪主に督促が来ます。 他の相続人には請求されません。 早い段階で葬儀社に相談すると、分割に応じてもらえることがあります。
相続税では、葬式費用を差し引ける
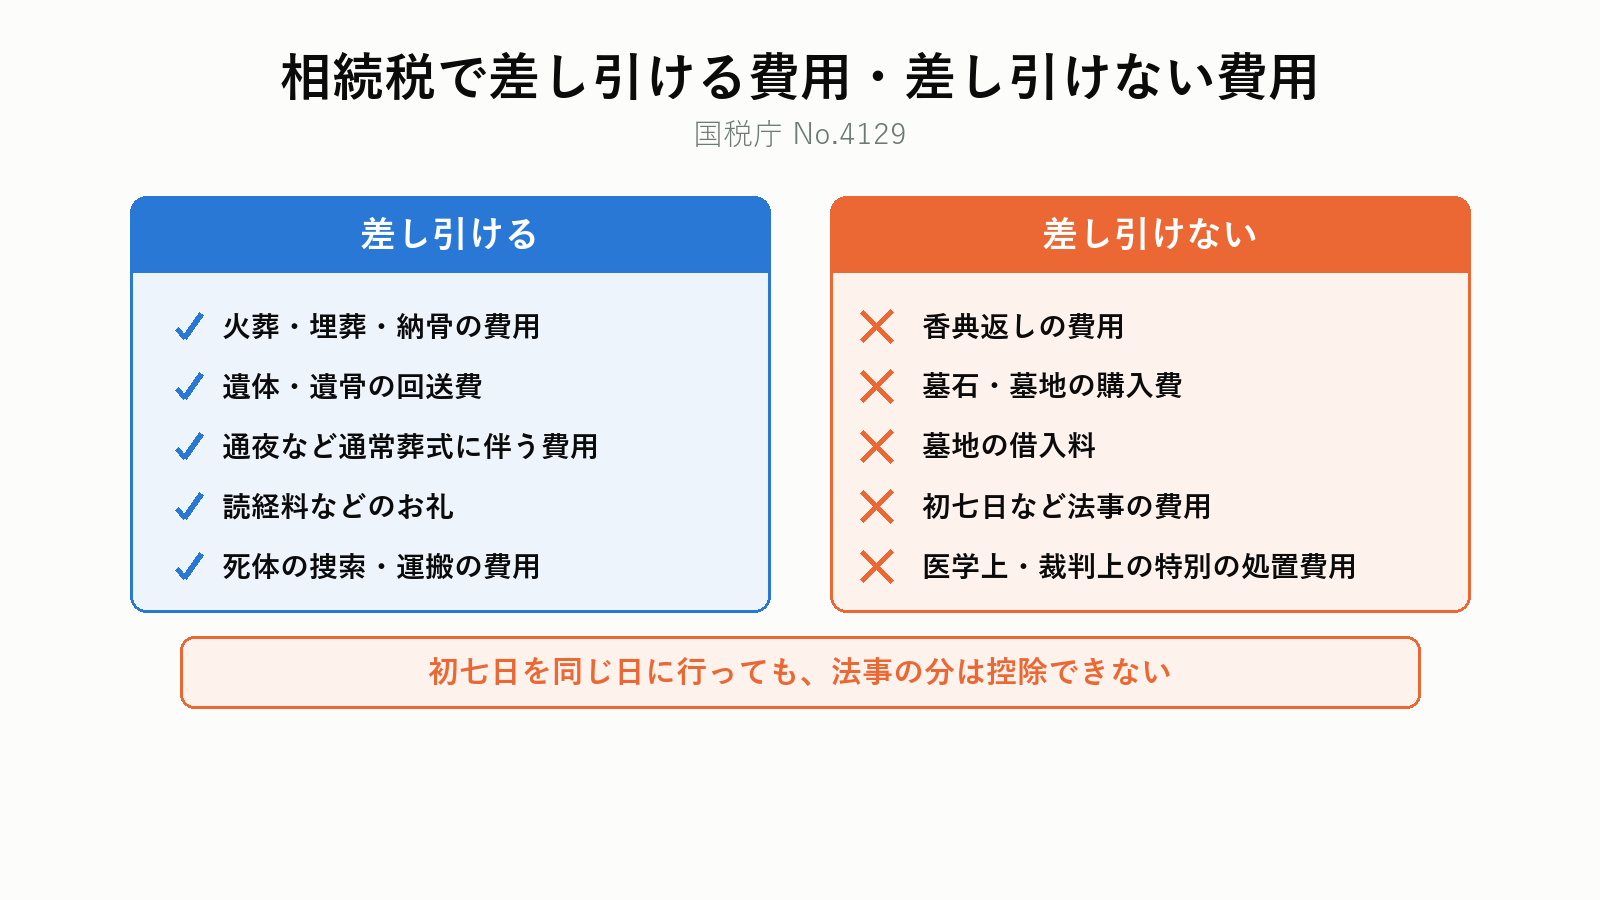
相続税を計算するとき、葬式費用は遺産総額から差し引けます。 誰が払ったかにかかわらず、相続人(包括受遺者を含む)が負担した分が対象です。
差し引けるもの
- 火葬・埋葬・納骨にかかった費用
- 遺体・遺骨の回送にかかった費用
- 通夜など、通常葬式に伴う費用
- 寺などへの読経料などのお礼
- 死体の捜索、遺体・遺骨の運搬にかかった費用
差し引けないもの
- 香典返しの費用
- 墓石・墓地の購入費、墓地の借入料
- 初七日など法事にかかった費用
- 医学上または裁判上の特別の処置に要した費用
間違えやすい3つ
| よくある誤解 | 正しい扱い |
|---|---|
| 初七日を葬儀と同じ日に行ったから控除できる | 法事の費用は控除できない。葬儀社の請求書で分けてもらう |
| 四十九日の費用も葬儀の一部 | 控除できない |
| 墓石を買ったのは葬儀のため | 控除できない。ただし生前に購入すれば非課税財産になる |
そもそも相続税がかからないなら関係ない
基礎控除は「3,000万円+600万円×法定相続人の数」です。これを下回るなら申告も不要で、葬式費用の控除を考える必要もありません。
判断の目安は相続税申告は自分でできる?に、依頼したときの費用は相続税の税理士費用相場にまとめています。
税額が出そうなら、税理士紹介の無料問い合わせで、葬式費用の扱いも含めて見てもらうのが早いです。
控除できる費用を仕分ける|計算例
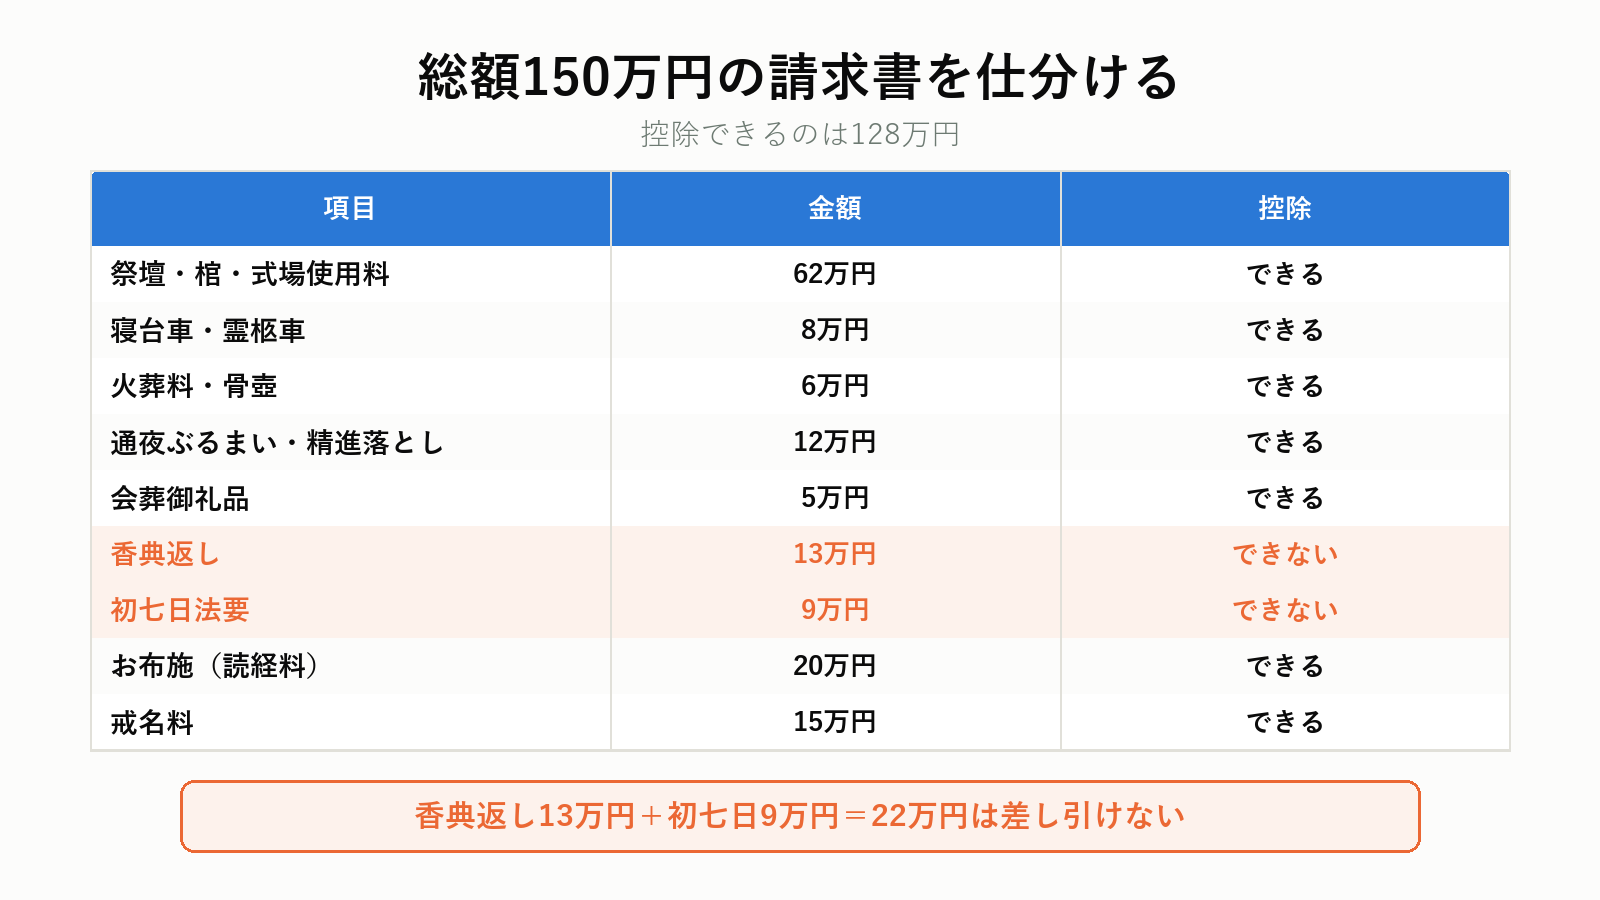
請求書をそのまま「葬式費用」として計上すると、税務調査で否認されます。 仕分けの例を示します。
前提|総額150万円の請求書
| 項目 | 金額 | 控除 |
|---|---|---|
| 祭壇・棺・式場使用料 | 62万円 | できる |
| 寝台車・霊柩車 | 8万円 | できる |
| 火葬料・骨壺 | 6万円 | できる |
| 通夜ぶるまい・精進落とし | 12万円 | できる |
| 会葬御礼品 | 5万円 | できる |
| 香典返し | 13万円 | できない |
| 初七日法要 | 9万円 | できない |
| お布施(読経料) | 20万円 | できる |
| 戒名料 | 15万円 | できる |
控除できる合計
62+8+6+12+5+20+15 = 128万円
控除できない合計
香典返し13万円 + 初七日9万円 = 22万円
請求書の総額150万円のうち、控除できるのは128万円という結果になります。
仕分けのコツ
- 葬儀社に「葬儀分」と「法要分」で請求書を分けてもらう
- 香典返しは、必ず別項目にしてもらう
- お布施は領収書が出ないので、日付・寺院名・金額・目的をメモに残す
- 心づけ(火葬場スタッフなどへの謝礼)も、通常必要な範囲なら控除できる
誰が控除を使えるか
相続または遺贈で財産を取得した人が、実際に負担した分です。相続放棄をした人は、原則として控除できません(生命保険金を受け取って相続税がかかる場合など、例外があります)。
菩提寺があるときに、先に確認すること
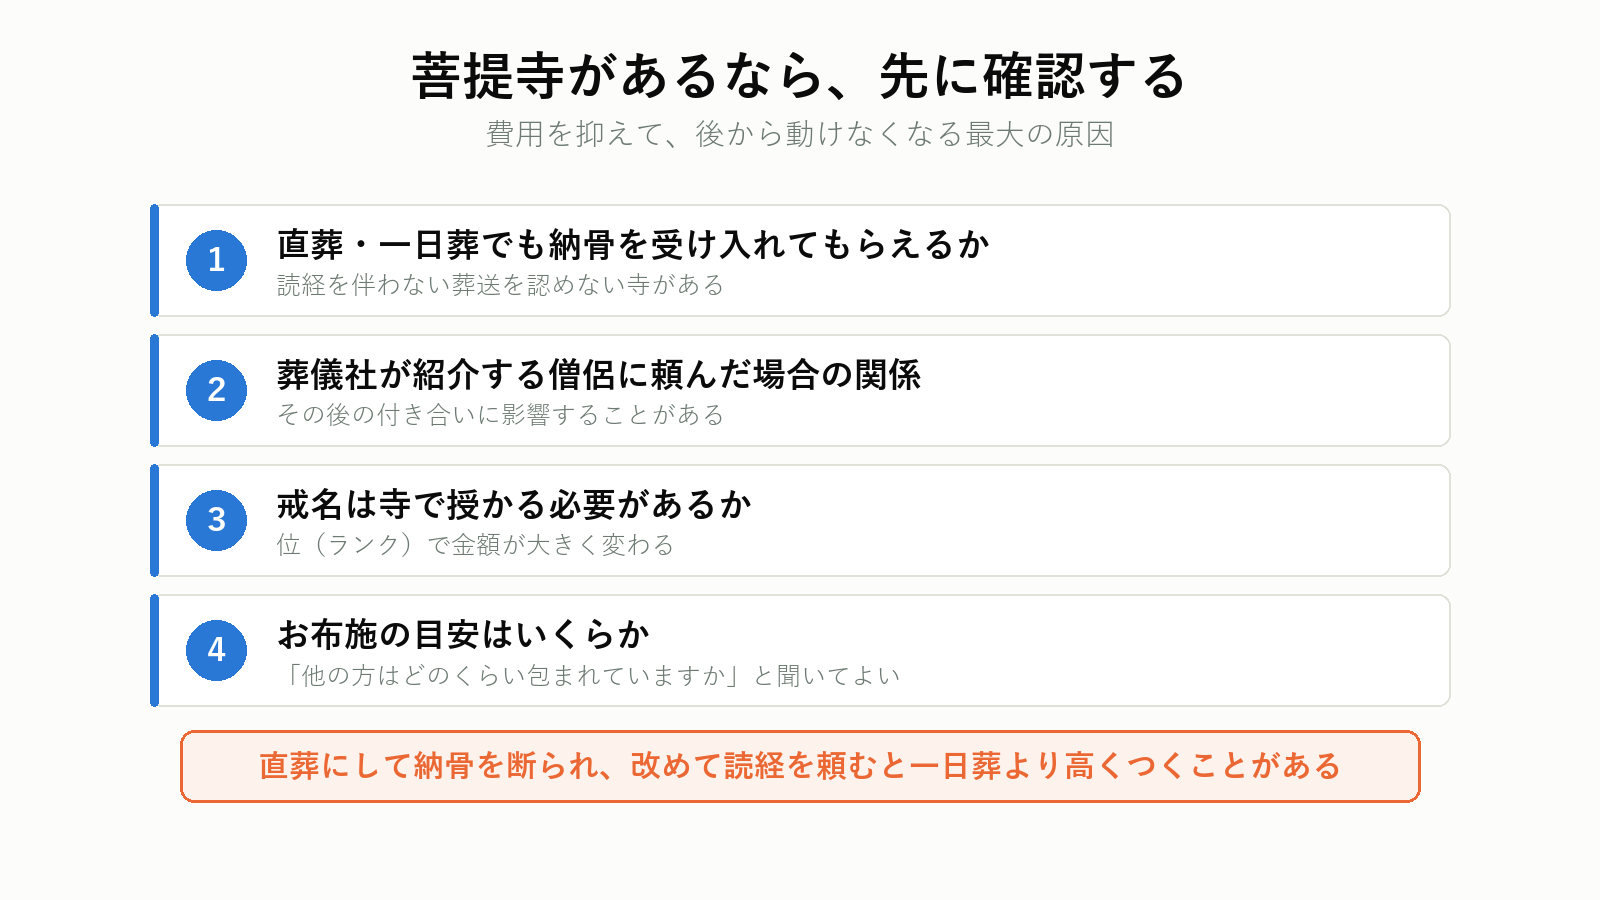
費用を抑えようとして、後から動けなくなる最大の原因が菩提寺です。
確認すること
- 直葬・一日葬でも納骨を受け入れてもらえるか
- 葬儀社が紹介する僧侶に依頼すると、その後の関係はどうなるか
- 戒名は寺で授かる必要があるか
- お布施の目安はいくらか
起きやすいトラブル
「費用を抑えるため直葬にした → 菩提寺から『うちの墓には納骨できない』と言われた」というケースです。
その後、改めて読経をお願いし、追加でお布施を包むことになります。 結果的に、一日葬より高くつくことがあります。
菩提寺がない場合
葬儀社に僧侶の手配を依頼できます。 この場合はお布施の金額があらかじめ提示されるため、「いくら包むか」で悩む必要がありません。
納骨先をこれから決めるなら、永代供養の費用相場と墓じまいの費用と手続きの流れを先に読んでおくと、葬儀の形式を決める材料になります。
四十九日までの手配の順番については、四十九日法要の準備にまとめています。
もめないための段取り
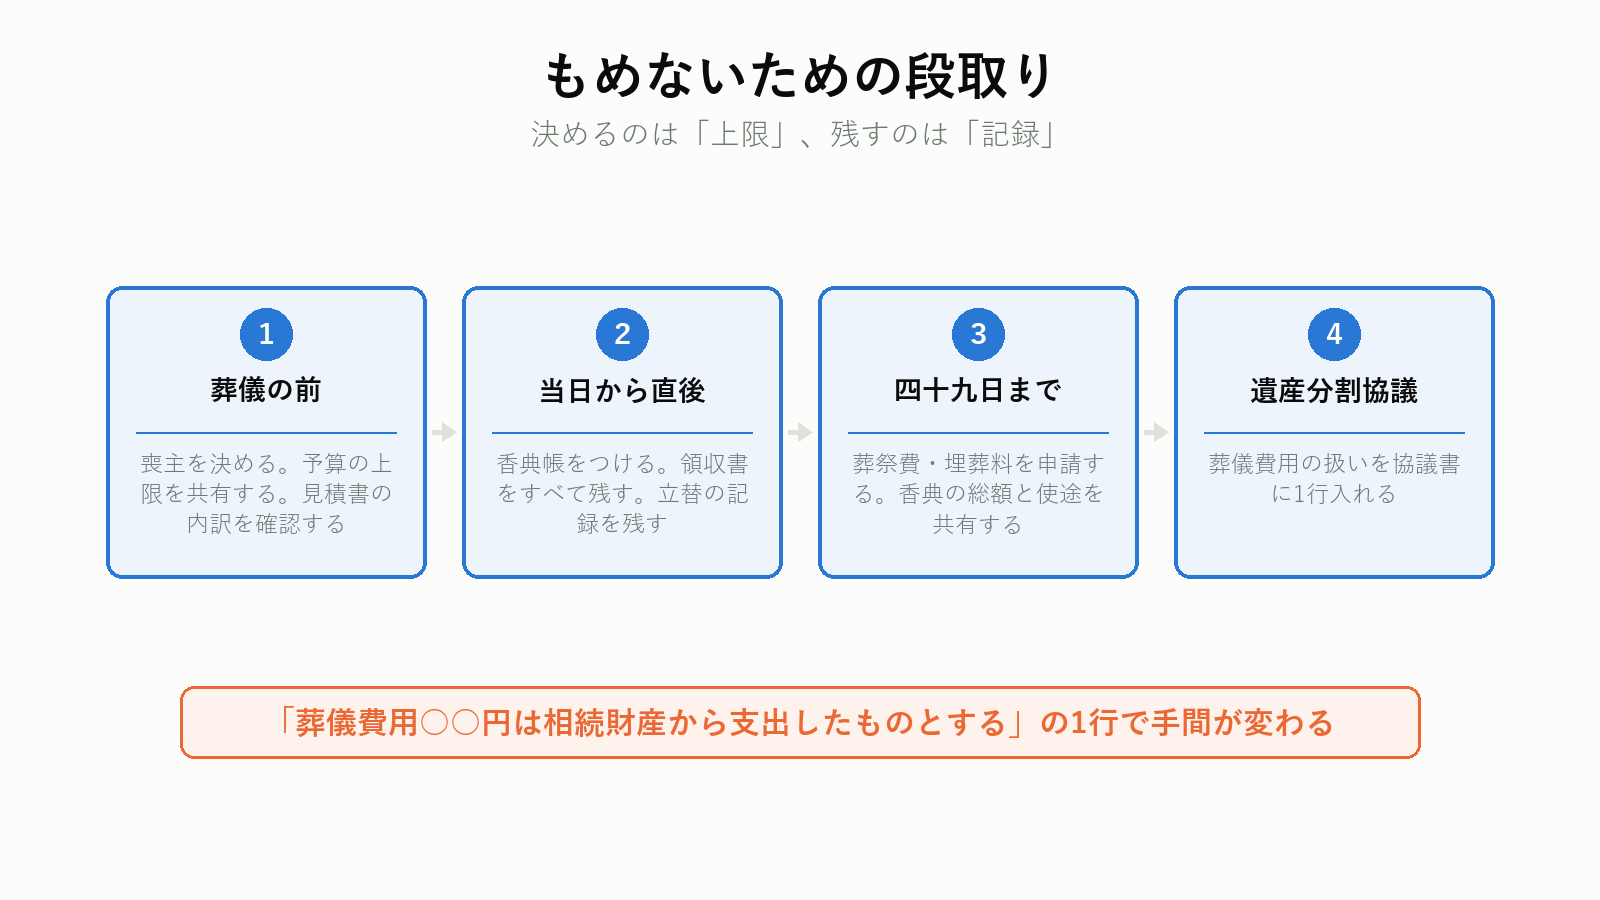
葬儀の前(数時間しかない)
- 誰が喪主になるかを決める
- 予算の上限を口頭で共有する(「200万は出せない、100万まで」で十分)
- 形式を決める(一般葬・家族葬・一日葬・直葬)
- 見積書を出してもらい、内訳を確認する
- 支払方法と支払期日を確認する
当日から直後
- 香典帳をつける(誰からいくら)
- 領収書をすべて残す(葬儀社、寺、飲食、返礼品、交通費)
- 立て替えた人と金額をメモに残す
四十九日まで
- 葬祭費・埋葬料を申請する
- 香典の総額と使途を、相続人に一度共有する
- 精算の方針を決める(香典で足りたか、誰がいくら立て替えたか)
遺産分割協議のとき
協議書に、葬儀費用の扱いを1行入れておきます。
「被相続人の葬儀費用○○円は、相続財産から支出したものとする」
「相続人○○が立て替えた葬儀費用○○円は、遺産分割にあたり同人の取得分に加算する」
この1行があるかないかで、あとの説明の手間がまったく違います。
葬儀の直後にやるべき手続き全体は親が死んだらやること順番にまとめています。
立て替えたお金を回収する方法
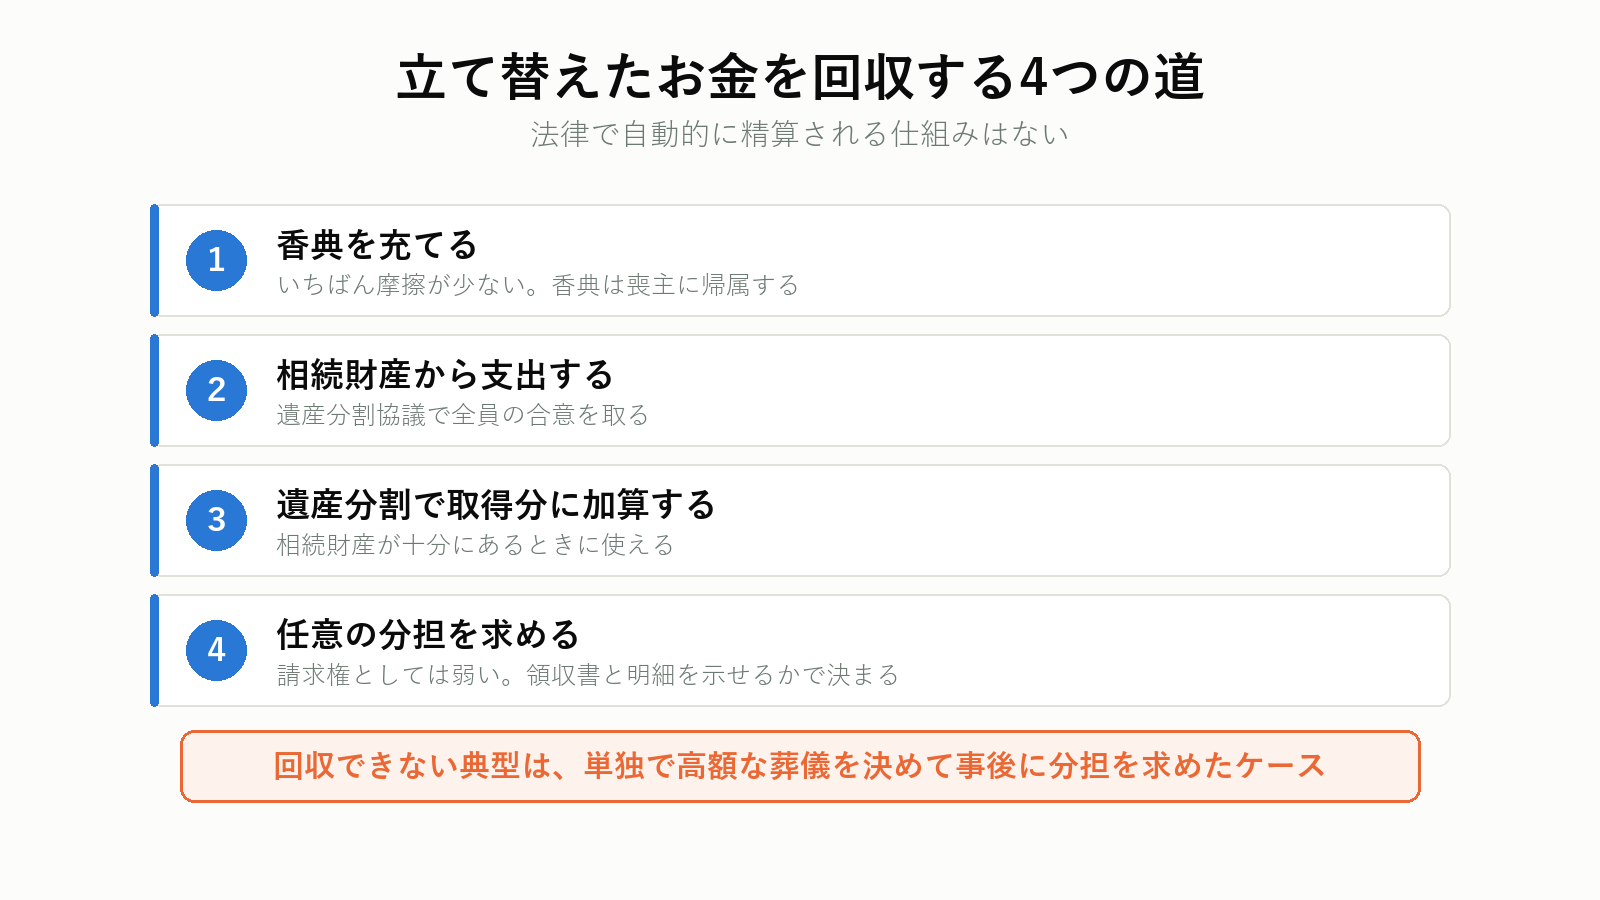
喪主が全額を立て替えた場合、回収する道は4つあります。
1. 香典を充てる
いちばん摩擦が少ない方法です。香典は喪主に帰属するため、そのまま充当できます。
2. 相続財産から支出する(全員の合意)
遺産分割協議で「葬儀費用は相続財産から」と決めます。 実質的には、全員が相続分に応じて負担したのと同じ結果になります。
3. 遺産分割で取得分に加算する
立替分を、喪主の取得財産に上乗せする形です。相続財産が十分にあるときに使えます。
4. 任意の分担を求める
法的な請求権としては弱いですが、事情を説明して応じてもらうことはあります。領収書と明細を示せるかどうかで、応じてもらえる確率が変わります。
回収できないケース
- 相続財産がほとんどない
- 他の相続人が全員、相続放棄した
- 喪主が単独で高額な葬儀を決め、事後に分担を求めた
3つ目がいちばん多いです。決める前に一言相談したかどうかが、結果を分けます。
ケース別の考え方
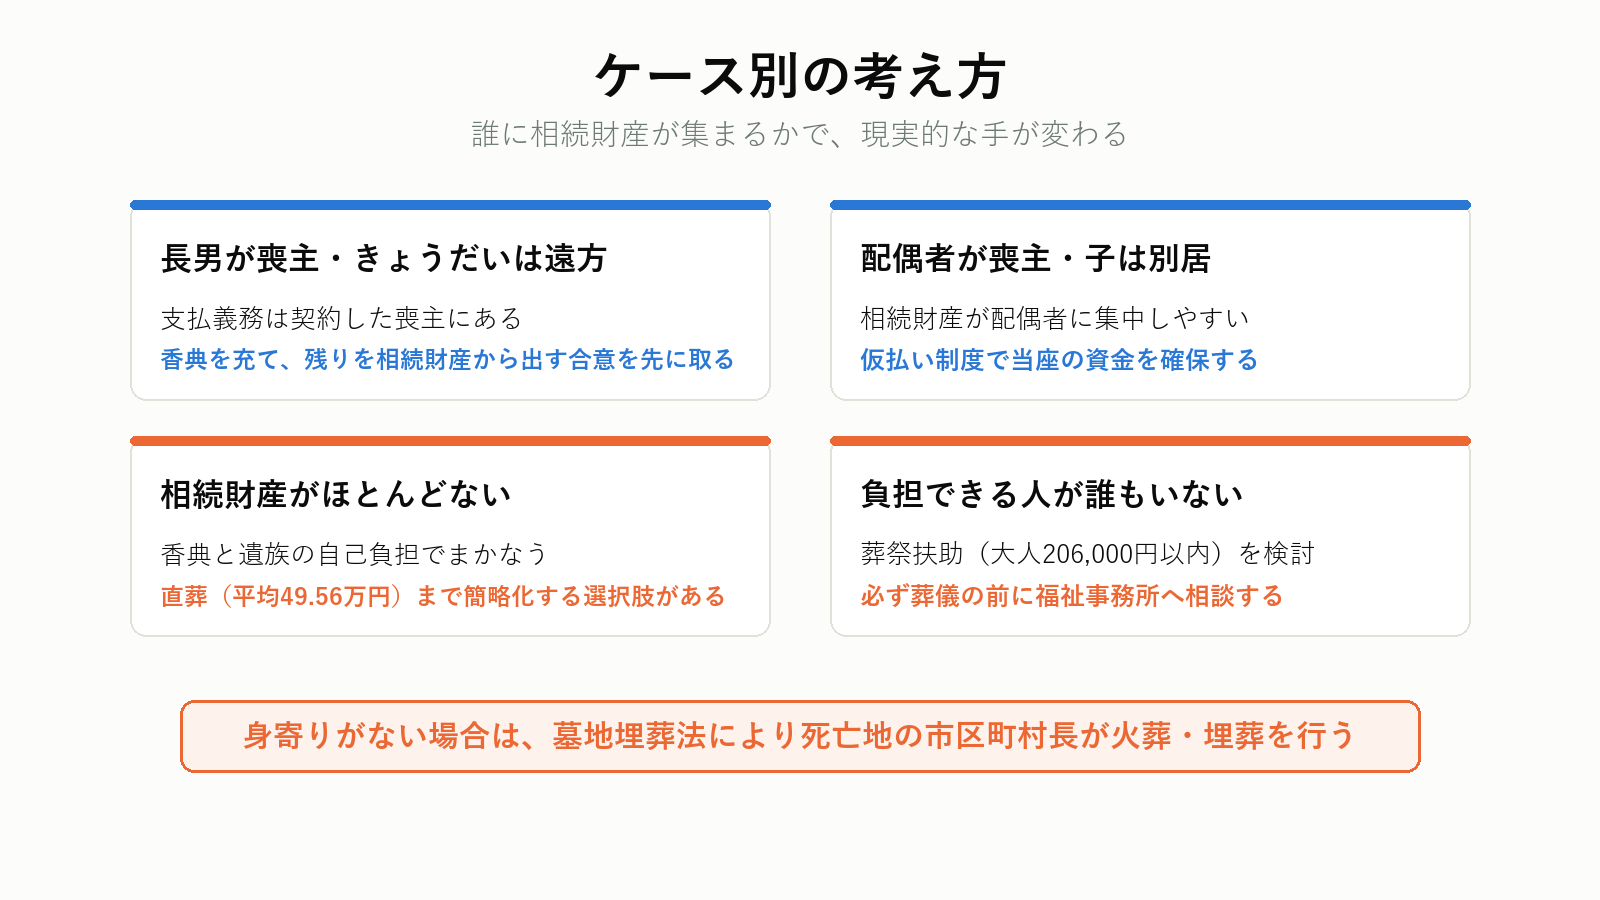
ケース1|長男が喪主、きょうだいは遠方
喪主が契約者になるため、支払義務は喪主にあります。 香典を充て、残りを相続財産から出す合意を先に取ってください。
ケース2|配偶者が喪主、子どもたちは別居
配偶者に相続財産が集中することが多いため、実質的な負担も配偶者になりがちです。仮払い制度で当座の資金を確保するのが現実的です。
ケース3|相続財産がほとんどない
香典と、遺族の自己負担でまかなうしかありません。 直葬(平均49.56万円)まで簡略化する選択肢があります。葬祭費・埋葬料の5万〜7万円も必ず申請してください。
ケース4|負担できる人が誰もいない
葬祭扶助(大人206,000円以内)を検討します。 必ず葬儀の前に福祉事務所へ相談してください。
ケース5|身寄りがない人が亡くなった
墓地埋葬法により、死亡地の市区町村長が火葬・埋葬を行います。 費用は故人の遺留金から充当され、足りない分は自治体が負担します。
賃貸住宅で亡くなり原状回復が必要になる場合は孤独死の特殊清掃費用を参照してください。
ケース6|相続人の1人が認知症
遺産分割協議ができないため、成年後見人の選任が必要になります。葬儀費用の精算も、そこで止まります。 事前の備えは家族信託の費用とデメリットにまとめています。
遺言書に葬儀の指定があった場合
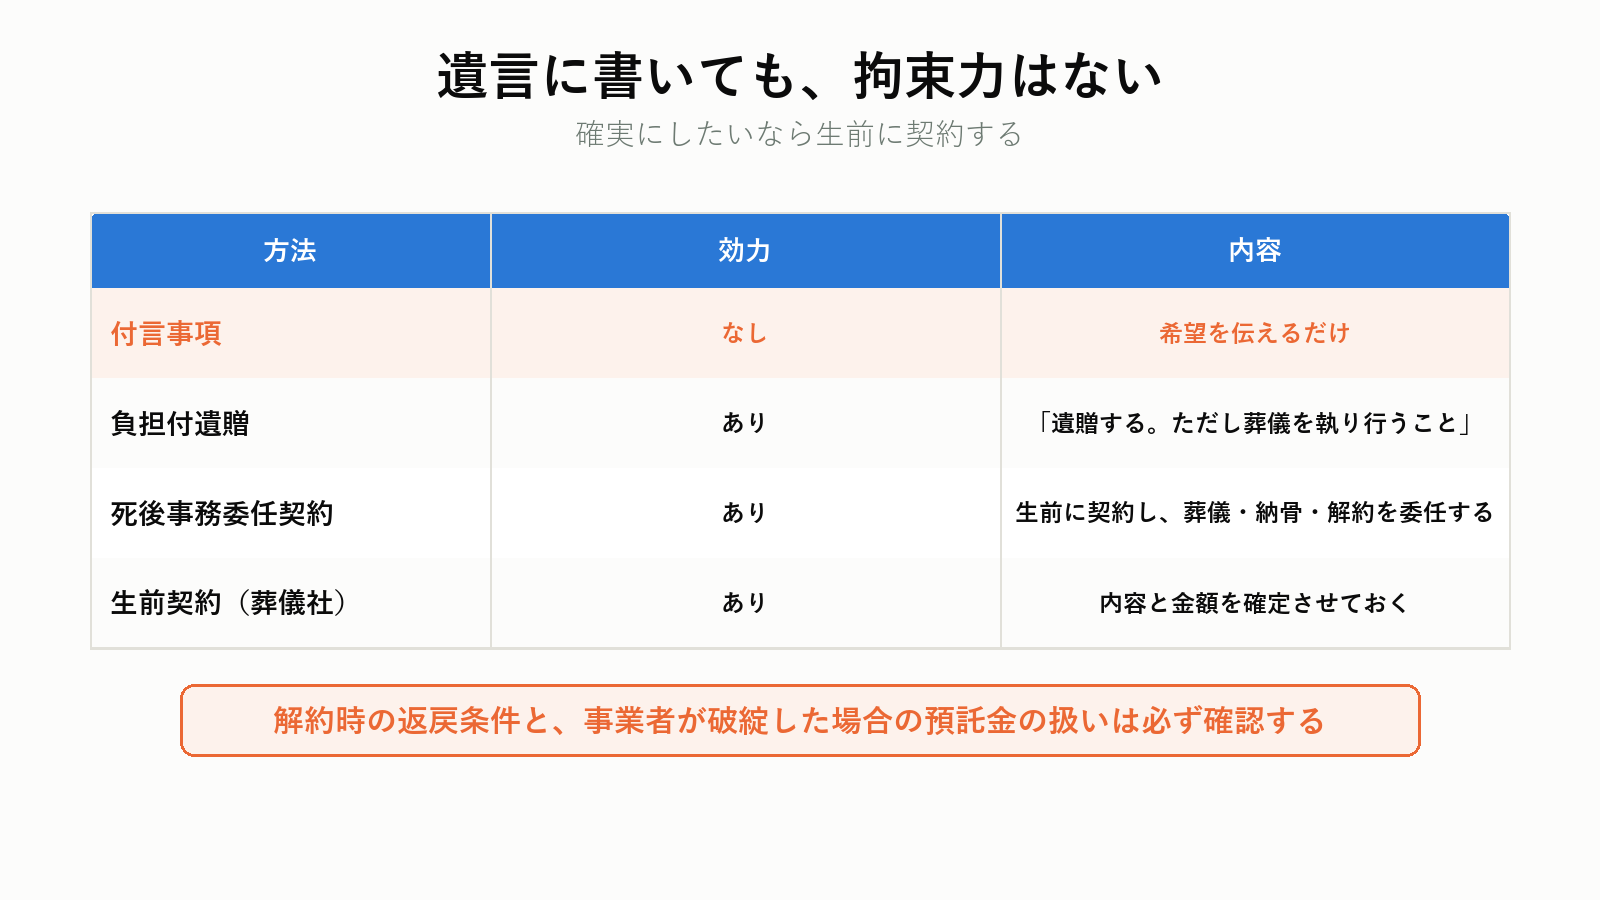
遺言に書いても、法的な拘束力はない
「葬儀は家族葬で」「費用は300万円まで」といった記載は、遺言事項ではありません。 付言事項として扱われ、遺族の判断材料にはなりますが、従う義務はありません。
費用の出どころを指定する方法はある
| 方法 | 効力 | 内容 |
|---|---|---|
| 付言事項 | なし | 希望を伝えるだけ |
| 負担付遺贈 | あり | 「Aに500万円を遺贈する。ただしAは葬儀を執り行うこと」 |
| 死後事務委任契約 | あり | 生前に契約し、葬儀・納骨・各種解約を委任する |
| 生前契約(葬儀社) | あり | 内容と金額を確定させておく |
確実にしたいなら、生前に契約する
遺言に書くだけでは、家族が別の判断をすることがあります。 葬儀社と生前契約を結び、費用を前払いまたは預託しておくのが、いちばん確実です。
解約時の返戻条件と、事業者が破綻した場合の預託金の扱いは、契約前に必ず確認してください。
葬儀費用と、遺留分・特別受益の関係
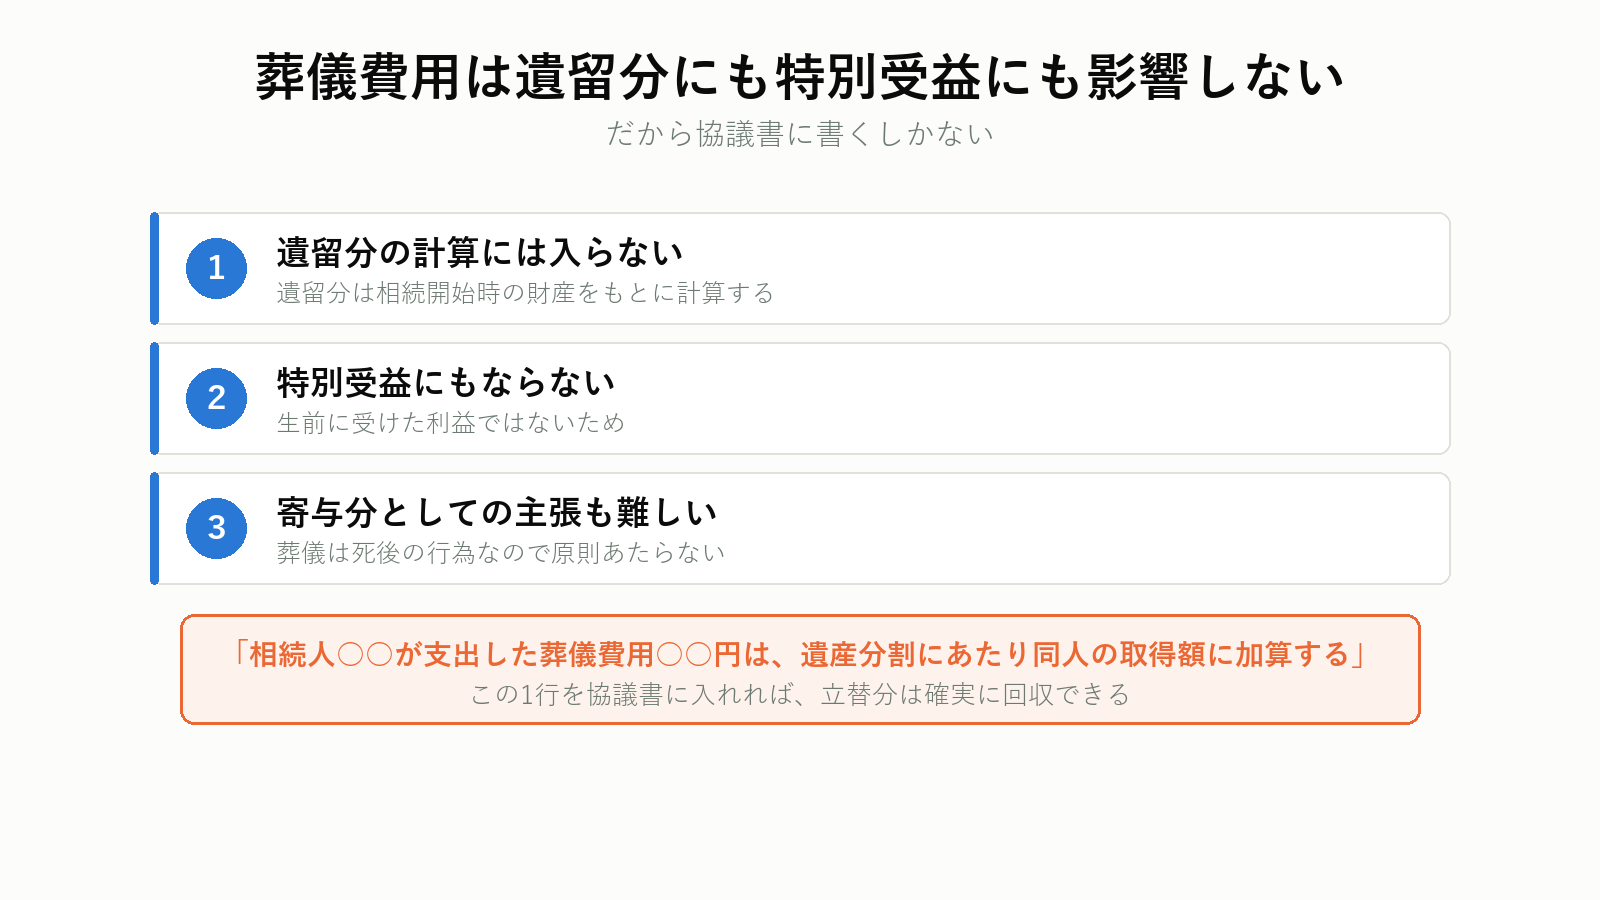
遺留分の計算には入らない
遺留分は、相続開始時の財産をもとに計算します。 死後に発生した葬儀費用は、この計算に含まれません。
特別受益にもならない
葬儀費用を出したことは、相続人が生前に受けた利益(特別受益)ではありません。 「自分が葬儀費用を出したから、その分多くもらえる」とは自動的にはなりません。
寄与分としての主張も難しい
寄与分は、被相続人の財産の維持・増加に貢献した場合に認められます(民法904条の2)。葬儀は死後の行為なので、原則として寄与分にはあたりません。
だからこそ、遺産分割協議で明記する
法律の枠組みで自動的に精算される仕組みがない以上、協議書に書く以外の方法がありません。
「相続人○○が支出した葬儀費用○○円については、遺産分割にあたり同人の取得額に加算する」
この1行を入れておけば、立替分が確実に回収できます。
生前に備える3つの方法
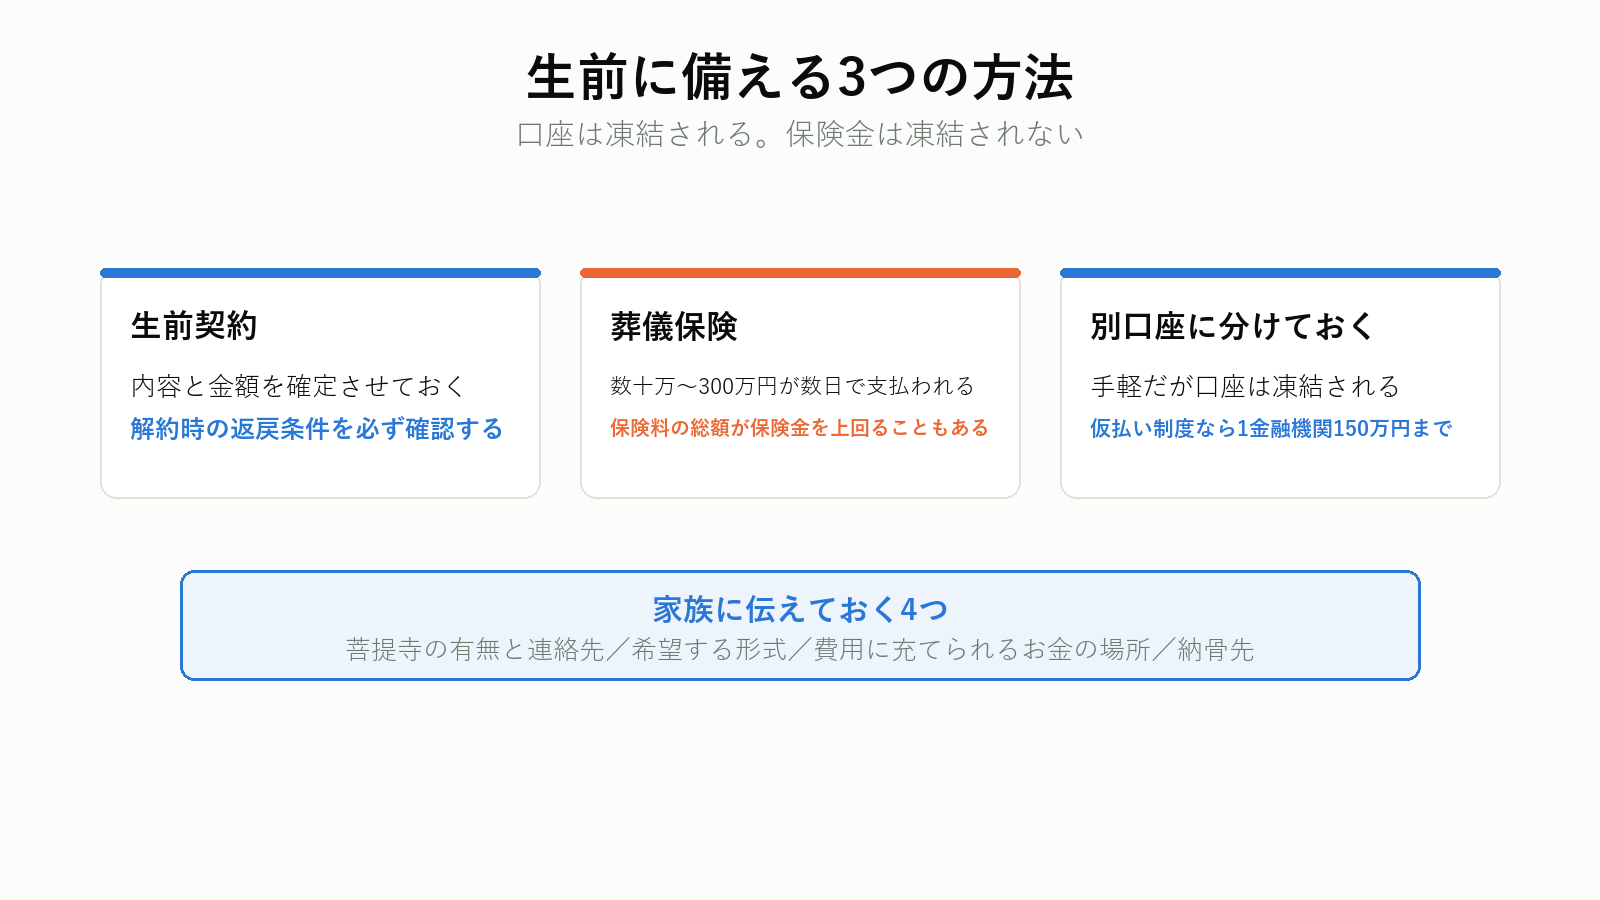
1. 葬儀社と生前契約を結ぶ
内容と金額を確定させておく方法です。亡くなってから数時間で決める状況を避けられます。
- 金額が固定される(物価上昇の影響を受けにくい契約もある)
- 解約時の返戻条件を必ず確認する
- 契約したことを、家族に伝えておく
2. 葬儀保険(少額短期保険)に入る
死亡時に数十万〜300万円程度が、数日で支払われる保険です。
- 高齢でも加入しやすい商品がある
- 保険金は受取人固有の財産で、口座凍結の影響を受けない
- 保険料の総額が保険金を上回ることもある。加入年齢で計算する
3. 葬儀費用分を、別口座に分けておく
いちばん手軽な方法ですが、口座は凍結されます。
- 仮払い制度(1金融機関150万円)で引き出せる
- 凍結の影響を避けたいなら、配偶者や子の名義に生前贈与するという手もあります
- 年110万円を超える贈与には贈与税がかかります
家族に伝えておくべき4つ
- 菩提寺の有無と連絡先
- 希望する形式(一般葬・家族葬・一日葬・直葬)
- 葬儀費用に充てられるお金がどこにあるか
- 納骨先
エンディングノートに書くだけでは足りません。 どこに置いてあるかを、口頭で1回伝えてください。
親が元気なうちの準備は実家じまいの進め方にも共通します。認知症で口座が凍結される前の対策は親が認知症になると実家は売れないにまとめています。
よくある失敗パターン
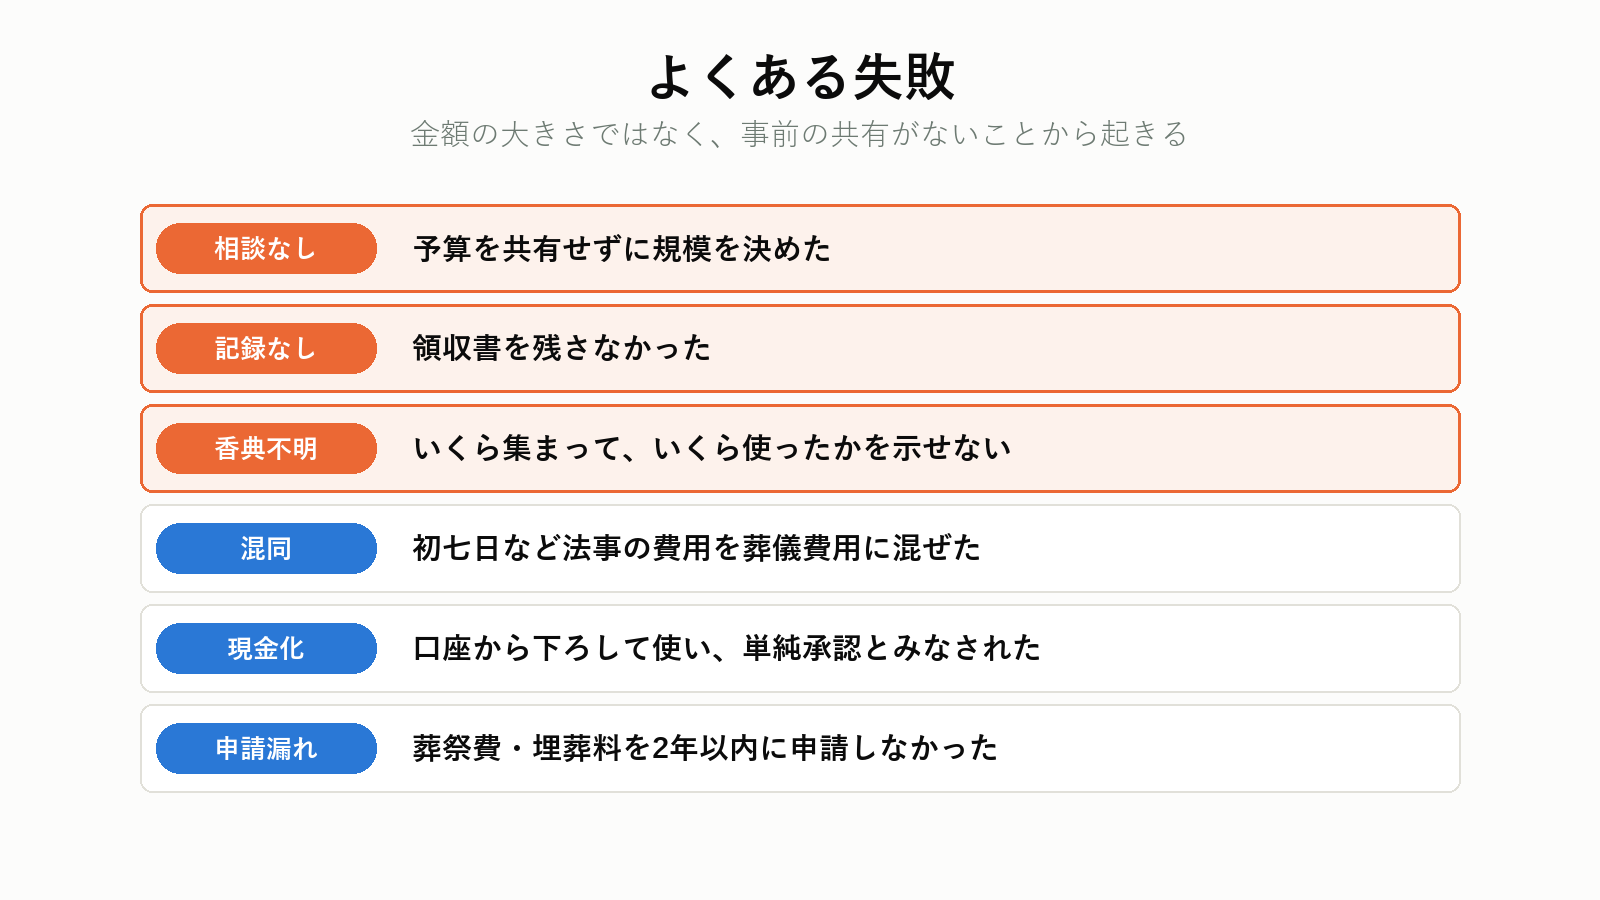
1. 相談せずに規模を決めた
「時間がなかった」は事実ですが、後から分担を求めるときには通りません。 5分の電話でいいので、予算の上限だけは共有してください。
2. 領収書を残さなかった
お布施のように領収書が出ない支出こそ、日付・相手・金額をメモに残します。 相続税の債務控除でも、この記録が根拠になります。
3. 香典の記録がない
「香典で足りたはずだ」という疑いに反論できなくなります。
4. 法事の費用を葬儀費用に混ぜた
初七日・四十九日の費用は、相続税では控除できません。 葬儀社の請求書を、葬儀分と法要分で分けてもらってください。
5. 口座から現金を下ろして使った
相続放棄を検討している場合、単純承認とみなされるおそれがあります。仮払い制度という正規の手段を使ってください。
6. 葬祭費・埋葬料を申請し忘れた
時効は2年です。 5万〜7万円は、放っておくと消えます。
よくある質問
Q. 喪主が払えないときはどうなりますか?
A. 葬儀社は喪主に請求します。 支払えない場合は、相続財産から出す合意を取るか、葬祭扶助の対象になるかを福祉事務所に相談してください。葬祭扶助は葬儀の前に申請しないと使えません。
Q. 兄が喪主で、私に半分請求してきました。払う義務はありますか?
A. 法律上の義務はない、というのが裁判例の主流です。ただし事前に分担を約束していた場合は、その合意に拘束されます。 遺産分割の話し合いのなかで調整するのが現実的です。
Q. 香典が余りました。分けるべきですか?
A. 原則として喪主のものです。ただし葬儀費用を上回るほど集まった場合、遺族で分けることもあります。 どちらにしても、総額と使途を共有してから決めてください。
Q. 亡くなった親の口座から、葬儀代を引き出しても大丈夫ですか?
A. 凍結前でも、相続放棄を考えているなら避けてください。 正規の方法は仮払い制度(1金融機関150万円まで)です。引き出した場合は、全額を葬儀費用に充てて領収書を残してください。
Q. 仮払い制度は何日くらいかかりますか?
A. 書類がそろっていれば、金融機関での手続きは1〜2週間程度です。時間がかかるのは戸籍の収集で、2週間〜1か月みておいてください。葬儀の支払期日には間に合わないことが多いので、いったん立て替える前提で考えます。
Q. 生命保険金は葬儀費用に使えますか?
A. 使えます。 受取人が指定されている死亡保険金は、受取人固有の財産で、相続財産ではありません。 相続放棄をしても受け取れます(相続税の課税対象にはなります)。支払いも早く、多くは請求から1週間程度です。
Q. 葬儀費用は遺産分割の対象になりますか?
A. なりません。 被相続人の死後に発生した費用であり、相続債務ではないためです。ただし相続人全員が合意すれば、遺産分割の話し合いのなかで精算できます。
Q. 直葬でも葬祭費はもらえますか?
A. 自治体によって扱いが分かれます。 「葬祭を行った」と認められるかが基準で、火葬のみでは支給しない自治体もあります。 事前に市区町村の国保・後期高齢者医療の窓口で確認してください。
Q. お布施の領収書がありません。相続税の控除に使えますか?
A. 使えます。 日付・寺院名・金額・目的(読経料、戒名料)をメモで残しておけば認められるのが一般的です。支払った証拠として、出金記録も残しておいてください。
Q. 遠方から来た親族の交通費・宿泊費は控除できますか?
A. 参列者本人が負担した分は控除できません。 喪主が負担した、遺体・遺骨の回送にかかる費用は控除の対象です。混同しやすいので、請求書の項目を確認してください。
Q. 葬儀費用を相続財産から出したら、相続放棄できなくなりますか?
A. 社会通念上相当な範囲であれば、処分に当たらないとした裁判例があります(大阪高裁 平成14年7月3日)。ただし「相当な範囲」の判断は事案によります。 借金の有無が不明なうちは、香典と自分の財産で立て替えるのが安全です。
Q. 生前に葬儀の契約をしておくことはできますか?
A. できます。 互助会や葬儀社の生前契約、事前の資料請求で見積もりを確定させておく形です。亡くなってから3時間で決める状況を避けられるのが最大の利点です。解約時の返戻条件は、契約前に必ず確認してください。
Q. 喪主は誰がなるべきですか?
A. 決まりはありません。 慣習では配偶者、次いで長男・長子ですが、実際に手続きを進められる人がなるのが現実的です。費用の負担と結びつくので、決める前に負担の話もセットでしてください。
Q. 葬儀社への支払いをクレジットカードでしました。ポイントは問題になりますか?
A. 問題になりません。 立替払いをした事実は、カードの明細と葬儀社の領収書で示せます。 むしろ支払いの証拠が残るので、精算のときに有利です。
Q. きょうだいが「香典を見せろ」と言ってきました。応じる義務はありますか?
A. 法的な開示義務はありません。 ただし香典と葬儀費用の収支を示さないかぎり、分担の話は前に進みません。 香典帳のコピーと領収書の一覧を渡すのが、いちばん早い解決です。
Q. 葬儀費用を、亡くなった親の生命保険から出せますか?
A. 受取人が指定されていれば出せます。 受取人固有の財産なので、他の相続人の同意は不要です。受取人が「相続人」と指定されている場合は、法定相続分で分けたうえで、それぞれが負担する形になります。
Q. 相続人が誰もいない場合、葬儀費用はどうなりますか?
A. 相続財産清算人の選任を家庭裁判所に申し立て、そのなかで精算します。 誰も申し立てなければ、墓地埋葬法により死亡地の市区町村長が火葬・埋葬を行います。 費用は故人の遺留金から充てられます。
Q. 葬儀の見積書と請求書の金額が違います
A. 参列者数の増減で、飲食費と返礼品費が動くのが主な原因です。契約時に「どの費目が確定していないか」を確認しておくと、差額の説明がつきます。 説明のない増額は、内訳を出してもらってください。
Q. 遠方に住む親が亡くなりました。搬送費はいくらですか?
A. 寝台車の費用は、10kmあたり1万〜2万円が目安で、距離に応じて加算されます。 県をまたぐ搬送では10万円を超えることもあります。 この費用は相続税の債務控除の対象です。
Q. 葬儀の費用を出した人が、遺品も片付けることになりますか?
A. 別の話です。 遺品整理の費用は葬式費用ではなく、相続税の債務控除の対象にもなりません。 費用の目安は遺品整理業者の費用相場にまとめています。
Q. 葬祭費と埋葬料、両方申請してもいいですか?
A. どちらか一方です。 亡くなった人が加入していた保険制度で決まります。 国保・後期高齢者医療なら葬祭費、健康保険なら埋葬料です。退職直後の場合は、健保の資格喪失後3か月以内の死亡であれば埋葬料が出ることがあります。
Q. 分割払いにすると、相続税の控除額は変わりますか?
A. 変わりません。 支払方法にかかわらず、負担した葬式費用の総額が控除の対象です。申告時点で未払いでも、確定した債務であれば計上できます。
Q. 亡くなった直後に「葬儀社が決まっていない」と言われました。病院の紹介でいいですか?
A. 搬送だけを依頼して、葬儀は別の会社にすることもできます。 病院で紹介される葬儀社は搬送費が割高なことがあるため、搬送と葬儀を分けられるかを聞いてください。搬送を頼んだ時点で葬儀まで契約したことにはなりません。
まとめ|先に決めておくのは「上限」と「記録」
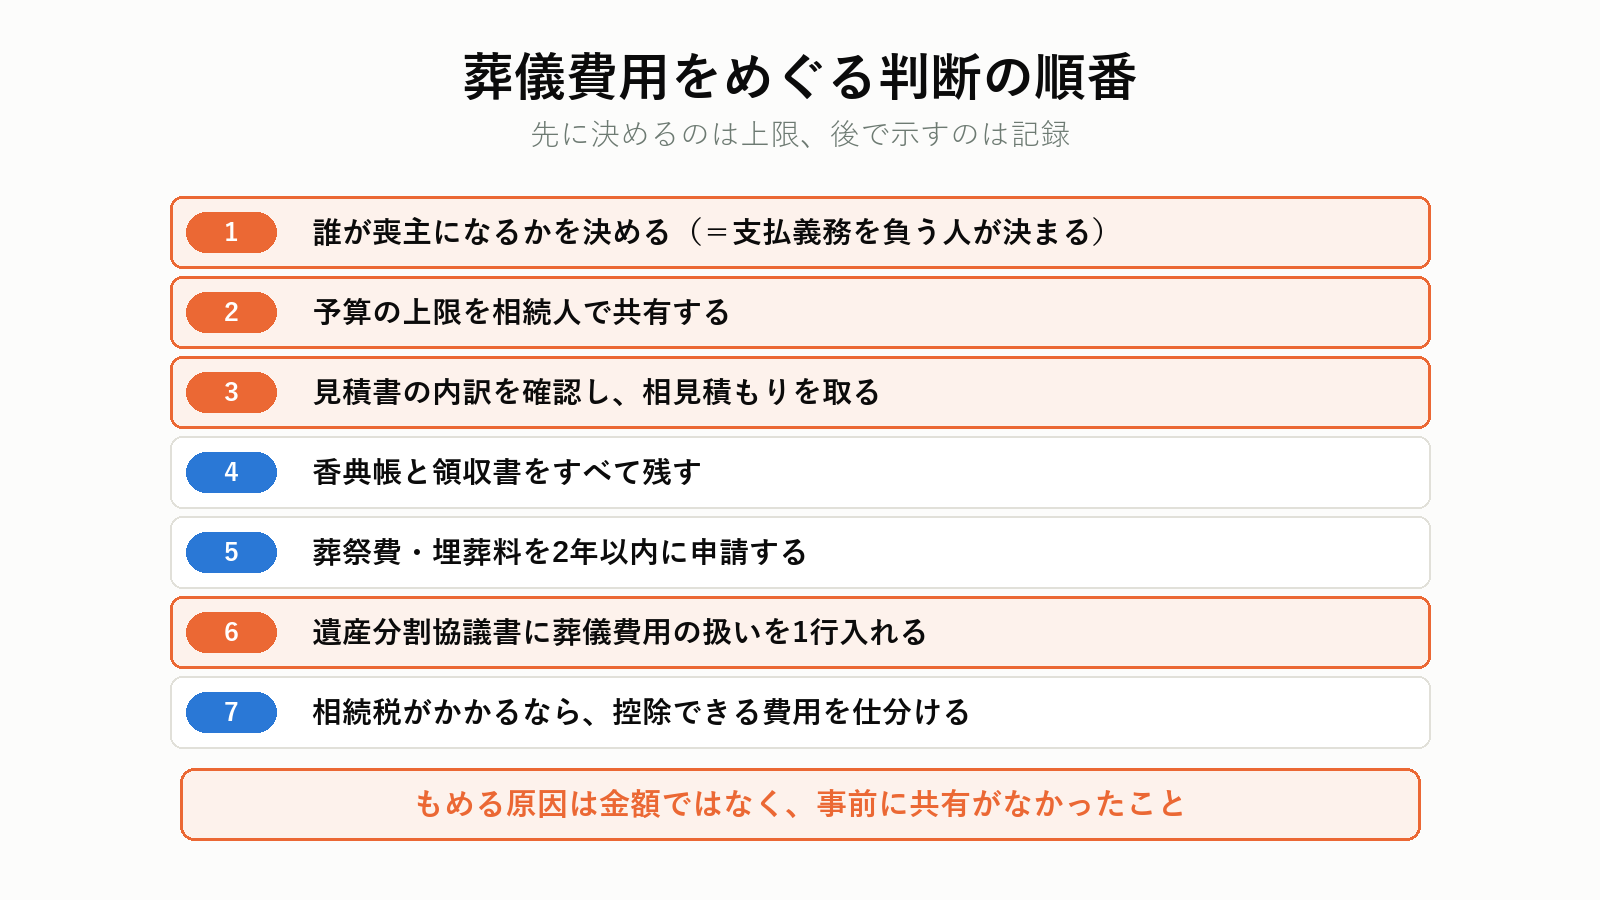
押さえるべき順番
- 誰が喪主になるかを決める(=支払義務を負う人が決まる)
- 予算の上限を相続人で共有する
- 見積書の内訳を確認し、相見積もりを取る
- 香典帳と領収書をすべて残す
- 葬祭費・埋葬料を2年以内に申請する
- 遺産分割協議書に、葬儀費用の扱いを1行入れる
- 相続税がかかるなら、控除できる費用を仕分ける
葬儀費用のもめごとは、金額の大きさではなく、事前の共有がなかったことから起きます。
「いくらまでなら出せるか」を先に言っておく。 「いくら集まって、いくら使ったか」を後で示せるようにしておく。 この2つだけで、ほとんどの争いは起きません。
実家じまい全体の流れは実家じまいの進め方に、直後の手続きは親が死んだらやること順番に、遺品の片付けは遺品整理業者の費用相場にまとめています。
総額が分かれば、負担の話ができる
「いくらかかるか」が分からないまま話し合っても、決まりません。 形式ごとの総額と含まれるもの・含まれないものが分かる資料は、無料で、電話でも郵送でも取り寄せられます。
本欄はプロモーションを含みます。掲載内容・条件は各サービスの公式サイトで最新のものをご確認ください。
この記事について
執筆:葉山 湊(はやま みなと)
自身の家族の実家じまいを経験し、そのときに「どこにも書かれていなかったこと」を出発点にこのサイトを立ち上げました。司法書士・税理士・宅地建物取引士などの資格は保有していません。制度や法令については、必ず一次情報(法務省・国税庁・厚生労働省・裁判所)にあたって記事に反映しています。
本記事の主な出典は次のとおりです。
・遺産分割前における預貯金債権の行使:民法 第909条の2
・法定単純承認:民法 第921条
・祭祀に関する権利の承継:民法 第897条
・預貯金債権の仮分割の仮処分:家事事件手続法 第200条第3項
・葬式費用の債務控除:国税庁「No.4129 相続財産から控除できる葬式費用」
・葬祭扶助:生活保護法 第18条
・費用の実額:株式会社鎌倉新書「第7回 お葬式に関する全国調査」(2026年)
・裁判例:名古屋高裁 平成24年3月29日判決、東京地裁 令和3年9月28日判決、大阪高裁 平成14年7月3日決定
葬祭費の額と直葬の取扱いは自治体ごとに異なります。葬祭扶助の基準額は級地と年度によって変わります。本記事の内容は2026年9月7日時点の公表情報にもとづきます。 法務・税務の判断は個別事情によって変わります。実行前に必ず専門家と自治体の窓口にご確認ください。