※本記事にはプロモーション(アフィリエイトリンク)が含まれます。
親が認知症になると、実家を売ることができなくなります。
本人の意思確認ができないため、売買契約が結べないからです。空き家のまま固定資産税を払い続け、介護費用のために売りたくても売れない。これが「資産凍結」です。
その対策として、ここ数年で急速に知られるようになったのが家族信託です。
ただ、調べ始めるとメリットばかりが並んでいることに気づきます。「認知症対策の切り札」「成年後見より柔軟」「争族を防げる」——どれも間違ってはいませんが、肝心の話が抜けています。
いくらかかるのか。そして、何ができないのか。
この記事では、公証人手数料令と登録免許税法の条文から費用を実額で計算し、条文にもとづいて10のデメリットを整理します。
 みどり
 たくみ先生
- 結論|3つのことを先に言います
- 家族信託とは何か
- 認知症になると、何が凍結されるのか
- 費用の全体像
- 総額はいくらか
- ランニングコスト
- 手続きの流れと、かかる期間
- 信託契約書に入れるべき条項
- 受託者を誰にするか
- デメリット1|損益通算ができない
- デメリット2|節税効果はない
- デメリット3|身上監護ができない
- デメリット4|遺留分の問題は消えない
- デメリット5|受託者の負担が重い
- デメリット6|30年ルールがある
- デメリット7|専門家が少なく、当たり外れが大きい
- デメリット8|受託者が先に亡くなるリスク
- デメリット9|信託口口座を作れないことがある
- 信託した実家を、実際に売るとき
- デメリット10|途中でやめにくい
- 設計例|実際にはどう組むのか
- 信託口口座を作れる金融機関の探し方
- 年間の税務スケジュール
- 成年後見・遺言との比較
- 向いているケース・向いていないケース
- 費用を抑える方法
- 見積書のチェックポイント
- よくある失敗5つ
- 契約した後に、受託者がやってはいけないこと
- よくある質問
- 実家じまいの文脈でどう使うか
- まとめ
結論|3つのことを先に言います
家族信託を検討する前に、はっきりさせておくべきことが3つあります。
1. 安くありません。
信託財産3,000万円で60万〜120万円程度が相場です。成年後見の申立費用(1万〜2万円程度)とは桁が違います。
2. 節税にはなりません。
家族信託そのものに相続税や贈与税を減らす効果はありません。「節税になる」という説明をする業者は、その時点で疑ってください。
3. 万能ではありません。
身上監護(介護施設の入所契約など)はできません。損益通算もできません。できないことを知らずに組むと、後から取り返しがつきません。
そのうえで、資産凍結を防ぐという一点においては、他に代わるものがない制度でもあります。
家族信託とは何か
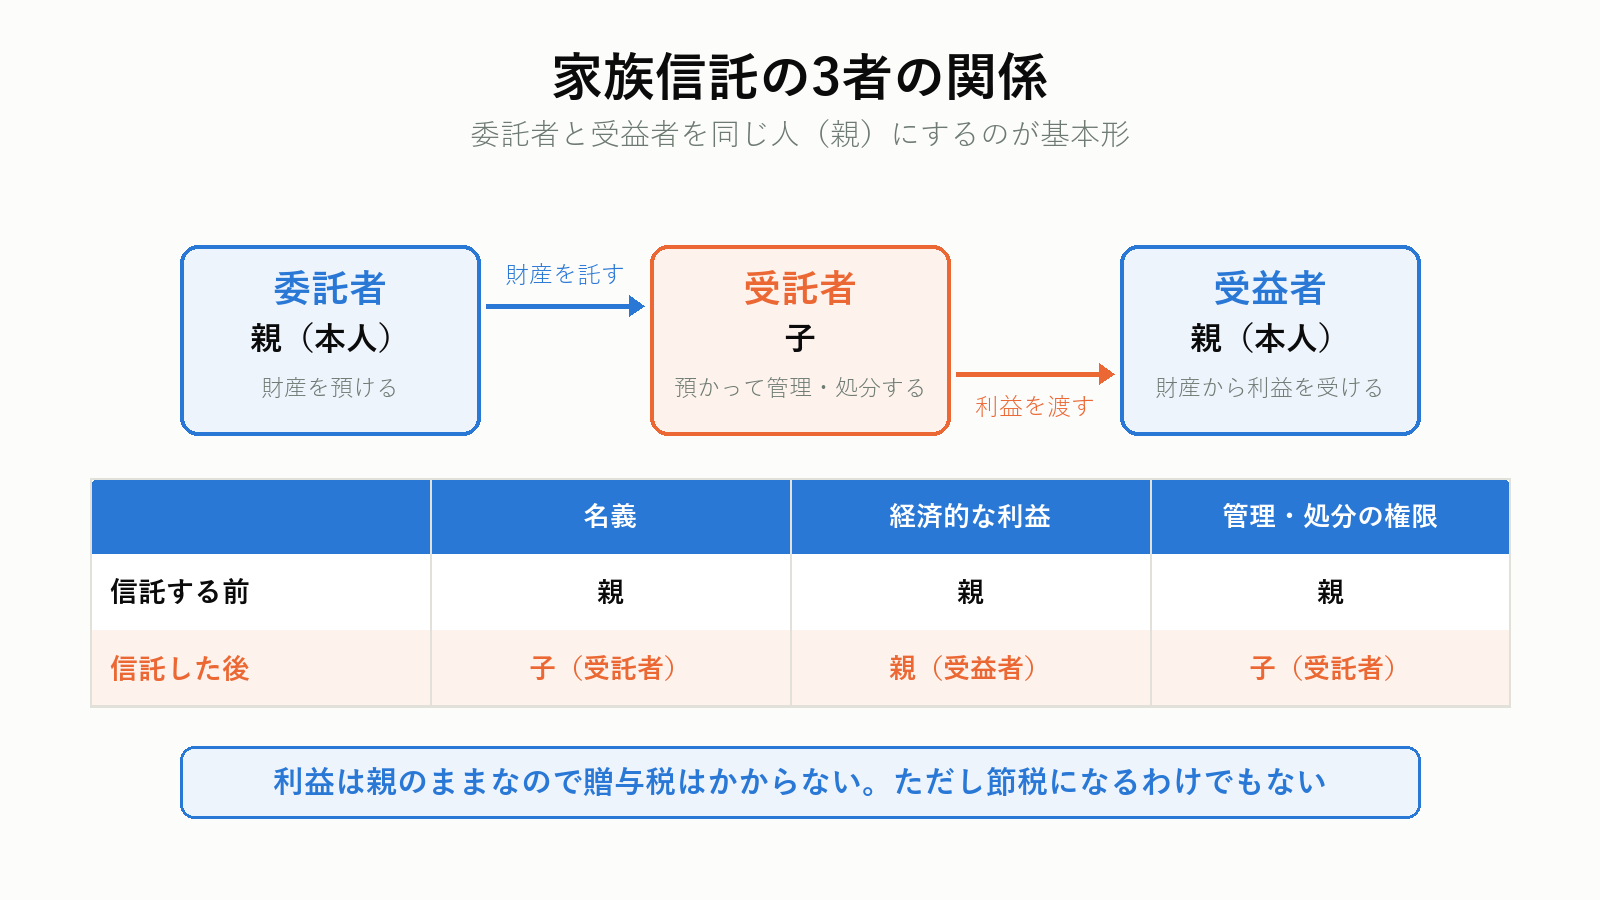
まず仕組みを押さえます。家族信託は、3つの立場で成り立っています。
| 立場 | 役割 | 典型例 |
|---|---|---|
| 委託者 | 財産を預ける人 | 親(本人) |
| 受託者 | 財産を預かって管理・処分する人 | 子 |
| 受益者 | 財産から利益を受ける人 | 親(本人) |
ポイントは、委託者と受益者を同じ人(親)にする点です。これを自益信託といいます。
こうすると、財産の名義は子に移るのに、経済的な利益は親のままという状態が作れます。
| 名義 | 経済的な利益 | 管理・処分の権限 | |
|---|---|---|---|
| 信託する前 | 親 | 親 | 親 |
| 信託した後 | 子(受託者) | 親(受益者) | 子(受託者) |
親が認知症になっても、名義人である子が実家を売却できます。これが資産凍結を防ぐ仕組みです。
そして、経済的な利益は親のままなので、贈与税はかかりません。(相続税法9条の2により、受益者が実質的な所有者として扱われます)
みどりたくみ先生認知症になると、何が凍結されるのか
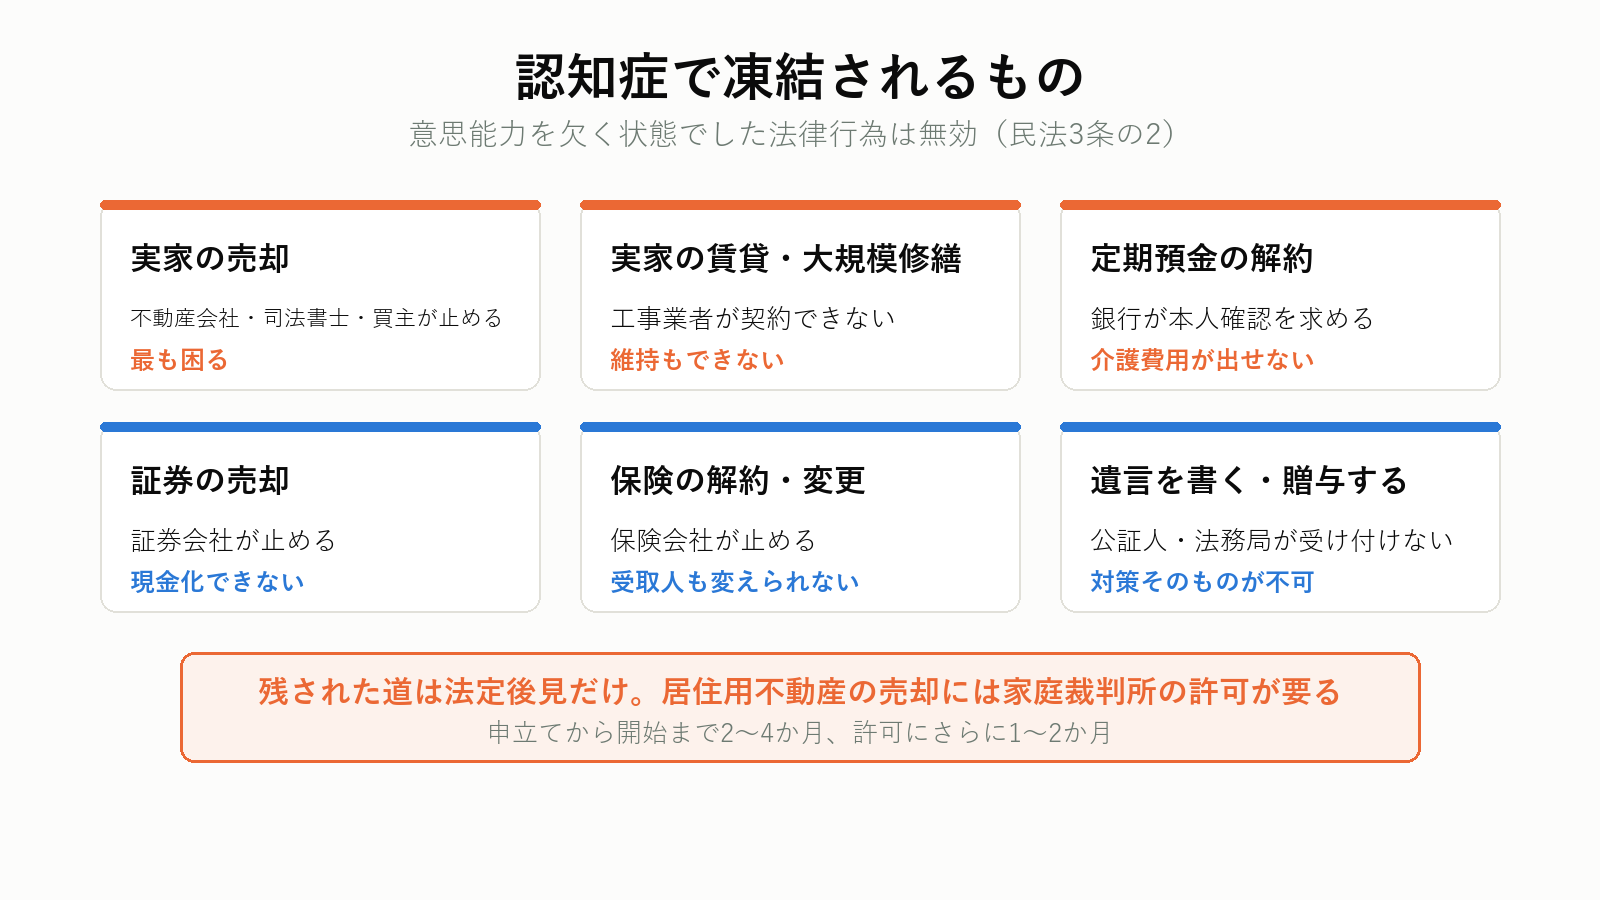
そもそも「資産凍結」とは何が起きることなのか、具体的に確認しておきます。
法律上、意思能力を欠く状態でした法律行為は無効です(民法3条の2)。だから、本人の意思確認ができない取引を、相手方は受け付けません。
| できなくなること | 誰が止めるか |
|---|---|
| 実家の売却 | 不動産会社・司法書士・買主 |
| 実家の賃貸・大規模修繕 | 不動産会社・工事業者 |
| 定期預金の解約 | 銀行 |
| 多額の払い戻し | 銀行 |
| 証券の売却 | 証券会社 |
| 保険の解約・変更 | 保険会社 |
| 遺言を書く | 公証人 |
| 贈与する | 受贈者・法務局 |
普通預金からの少額の引き出しは、キャッシュカードがあれば事実上できてしまいます。しかし、「本人が窓口に来られない」と銀行が把握した時点で、口座は止まります。
何が本当に困るのか
親の介護費用を、親のお金から出せなくなることです。
| 場面 | 必要な額の目安 |
|---|---|
| 特別養護老人ホームの入居 | 月8万〜15万円 |
| 有料老人ホームの入居一時金 | 0〜数千万円 |
| 介護付き有料老人ホームの月額 | 月15万〜30万円 |
| 自宅のバリアフリー改修 | 50万〜300万円 |
親名義の実家を売って介護費用に充てるというのは、ごく自然な発想です。しかしその実家が売れなくなる。これが資産凍結の実害です。
そして残された道は法定後見だけになります。申立てから開始まで2〜4か月、居住用不動産の売却には家庭裁判所の許可が必要(民法859条の3)で、許可が下りるまでさらに1〜2か月かかります。
みどりたくみ先生
費用の全体像
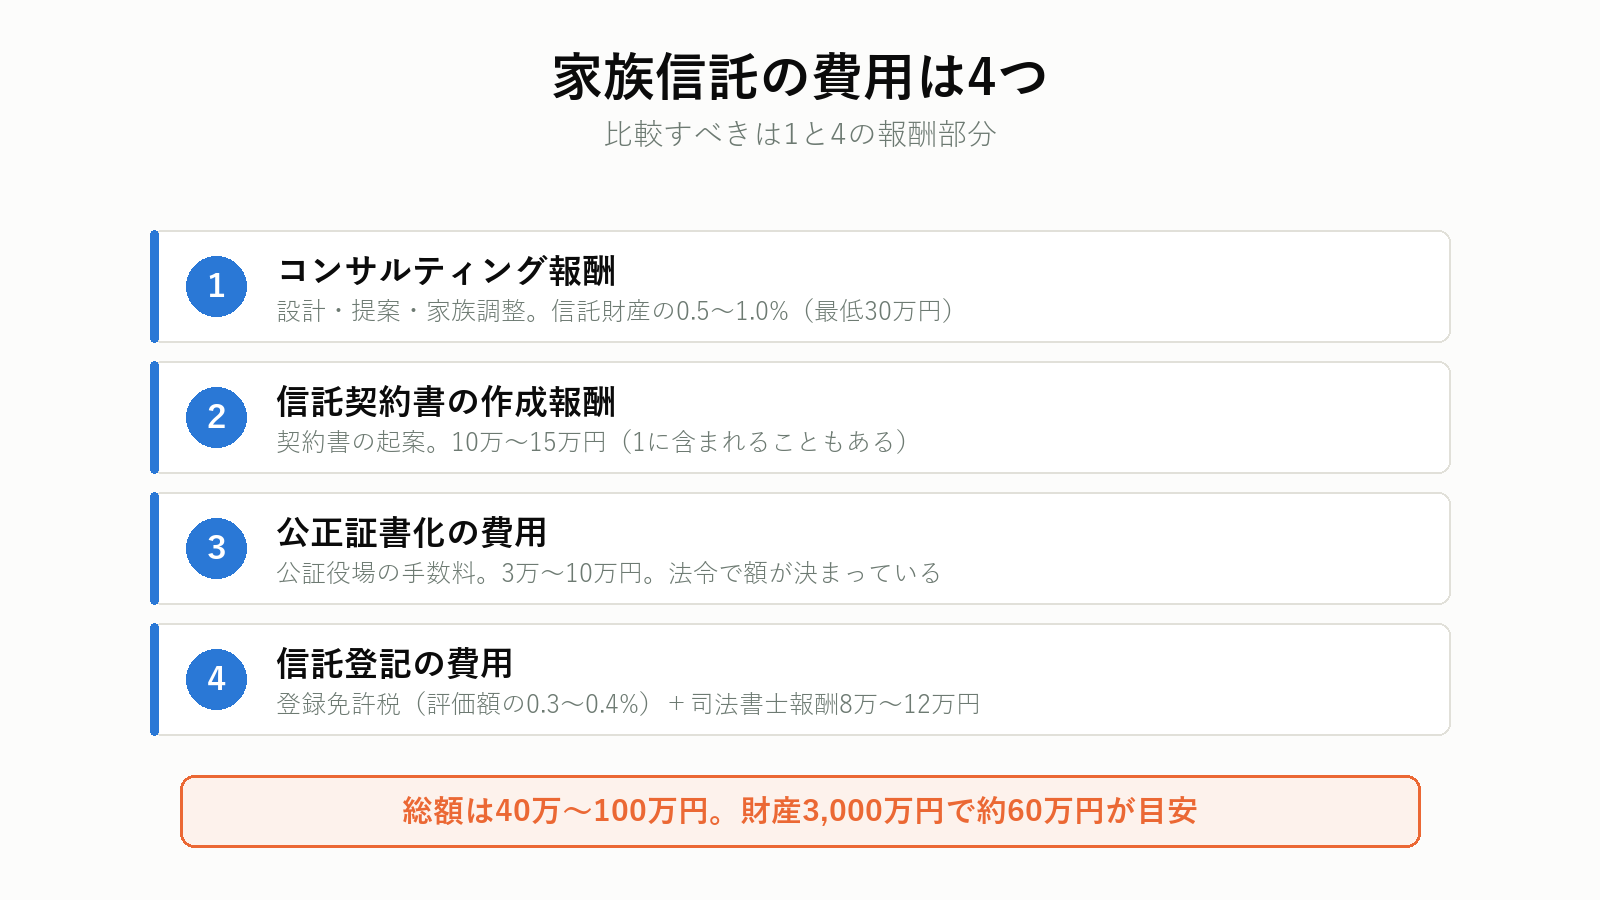
家族信託にかかる費用は、大きく4つです。
| 費目 | 内容 | 目安 |
|---|---|---|
| 1. コンサルティング報酬 | 設計・提案・調整 | 信託財産の0.5〜1.0%(最低30万円) |
| 2. 信託契約書の作成報酬 | 契約書の起案 | 10万〜15万円(1に含まれることも) |
| 3. 公正証書化の費用 | 公証役場の手数料 | 3万〜10万円 |
| 4. 信託登記の費用 | 登録免許税+司法書士報酬 | 固定資産税評価額の0.3〜0.4%+8万〜12万円 |
このうち、2と3は法令や慣行で額がほぼ決まっています。変動が大きく、比較すべきなのは1と4の報酬部分です。
1. コンサルティング報酬
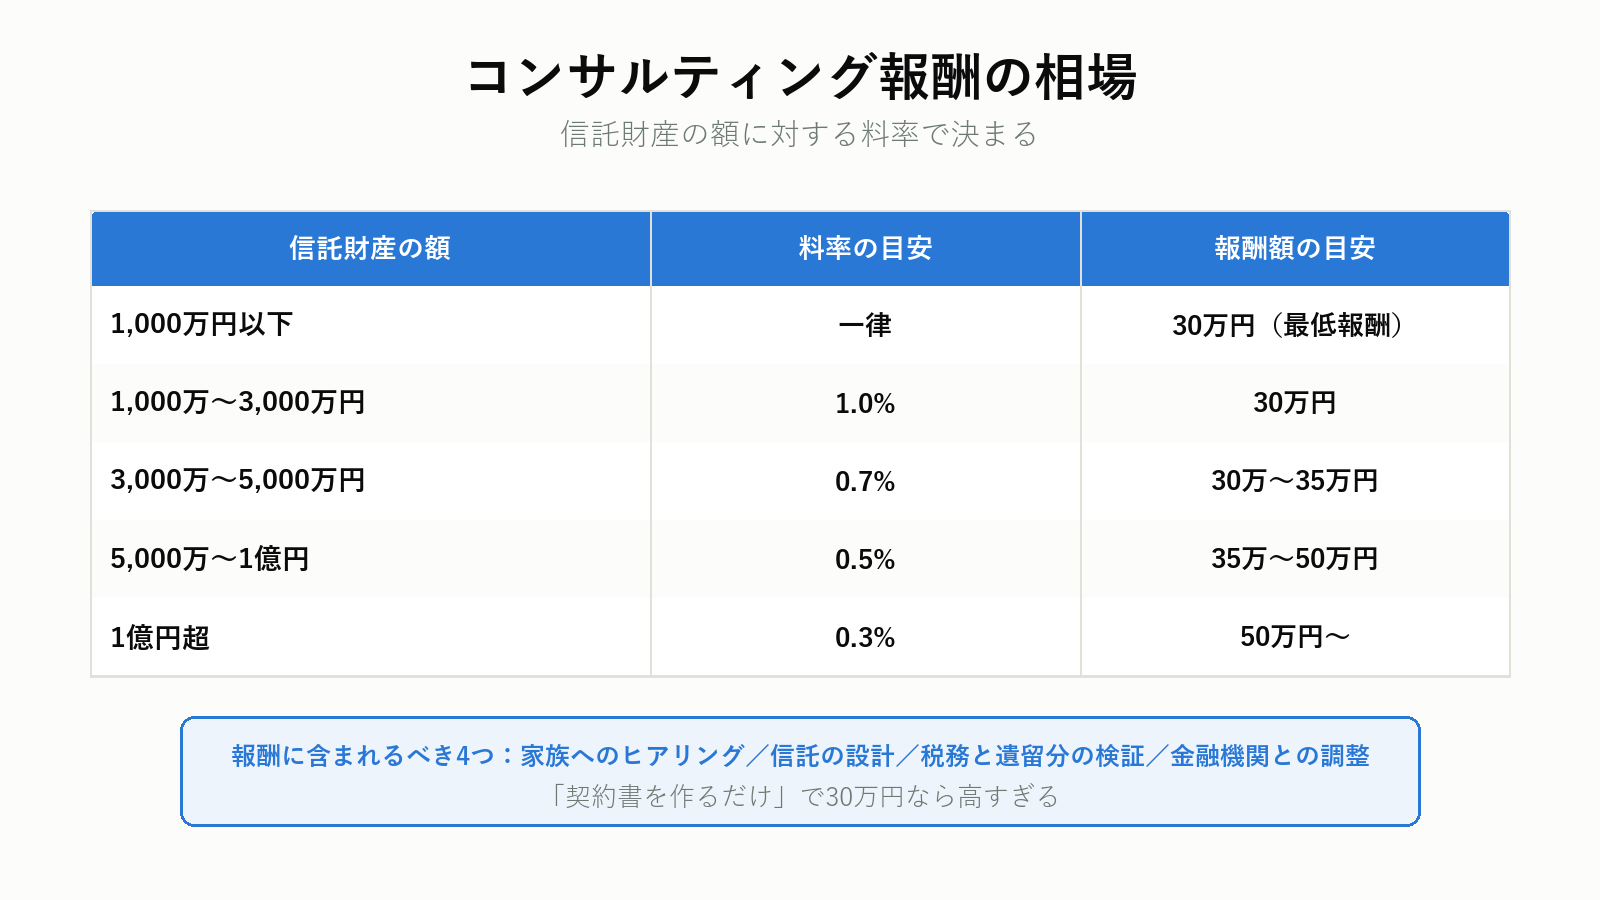
最も大きな費目です。信託財産の評価額に対する料率で決まるのが一般的です。
| 信託財産の額 | 料率の目安 | 報酬額の目安 |
|---|---|---|
| 1,000万円以下 | 一律 | 30万円(最低報酬) |
| 1,000万〜3,000万円 | 1.0% | 30万円(最低報酬に張り付く) |
| 3,000万〜5,000万円 | 0.7% | 30万〜35万円 |
| 5,000万〜1億円 | 0.5% | 35万〜50万円 |
| 1億円超 | 0.3% | 50万円〜 |
最低報酬30万円を設定している事務所が多く、財産が少なくてもここは下がりません。
料率は事務所によってかなり違います。「1%固定」のところもあれば、「累進で下がる」ところもあります。財産が大きいほど、料率の差が金額の差になります。
みどりたくみ先生2. 公正証書にする費用
信託契約書は、公正証書にするのが実務上ほぼ必須です。
法律上は必須ではありません。しかし、金融機関が信託口口座を作る際に公正証書を求めるため、私文書のままだと実質的に運用できません。
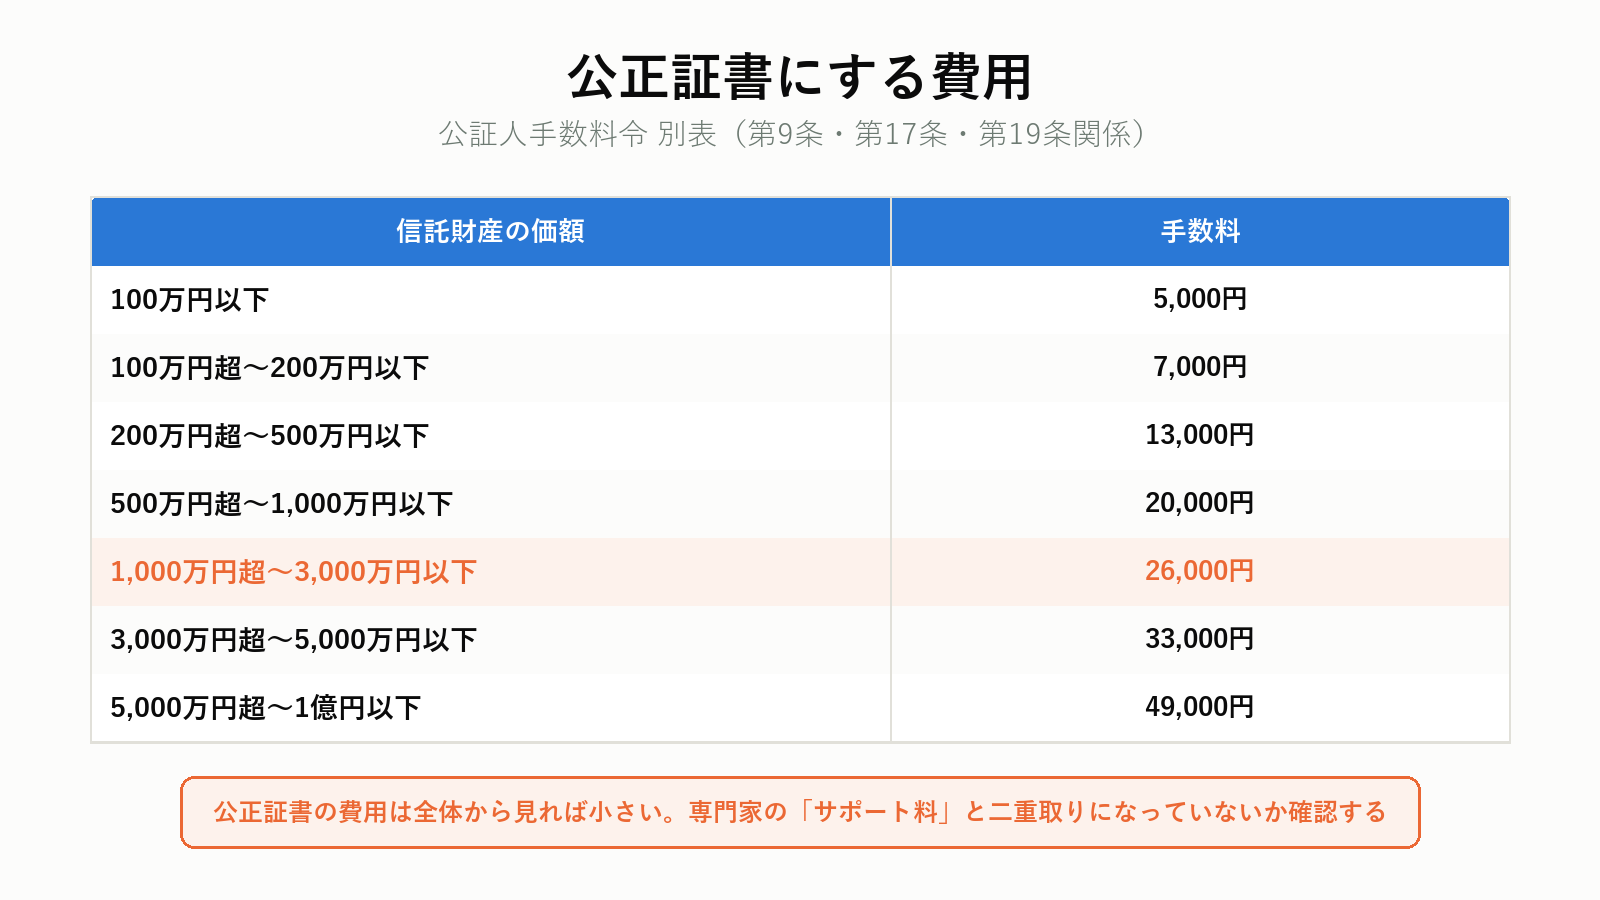
公証人の手数料は、公証人手数料令の別表で定められています。信託財産の価額を「法律行為の目的の価額」として当てはめます。
| 信託財産の価額 | 手数料 |
|---|---|
| 100万円以下 | 5,000円 |
| 100万円超〜200万円以下 | 7,000円 |
| 200万円超〜500万円以下 | 13,000円 |
| 500万円超〜1,000万円以下 | 20,000円 |
| 1,000万円超〜3,000万円以下 | 26,000円 |
| 3,000万円超〜5,000万円以下 | 33,000円 |
| 5,000万円超〜1億円以下 | 49,000円 |
| 1億円超〜3億円以下 | 49,000円+超過額5,000万円ごとに15,000円 |
これに、正本・謄本の交付手数料(1枚250円程度)と、公証人に出張してもらう場合の日当・旅費が加わります。
信託財産3,000万円なら26,000円。思ったより安いはずです。公正証書の費用は、全体から見れば大きな負担ではありません。
なお、公証役場に払う手数料とは別に、専門家に「公正証書化のサポート料」を請求されることがあります。これはコンサル報酬に含まれているべきものなので、見積書で二重取りになっていないか確認してください。
3. 信託登記の費用
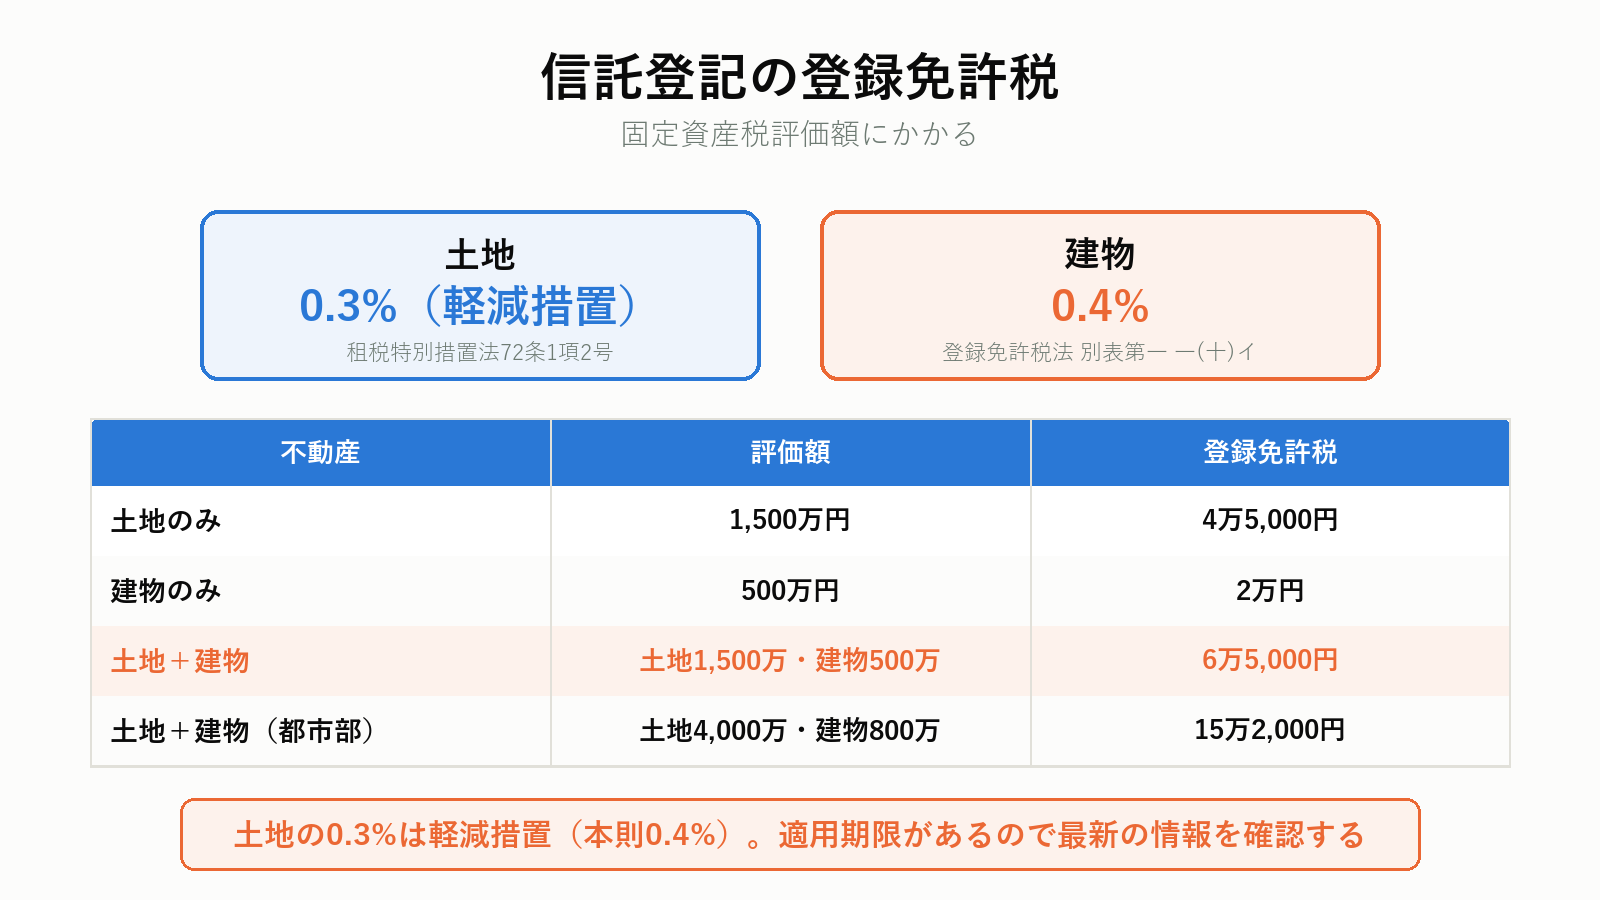
不動産を信託する場合、所有権移転の登記と信託の登記を同時に行います。
このときかかる登録免許税が、2番目に大きい費目です。
| 対象 | 税率 | 根拠 |
|---|---|---|
| 土地 | 固定資産税評価額 × 0.3% | 租税特別措置法72条1項2号(軽減措置) |
| 建物 | 固定資産税評価額 × 0.4% | 登録免許税法 別表第一 一(十)イ |
土地の0.3%は軽減措置です。本則は0.4%で、軽減には適用期限があります。(本記事の執筆時点では期限内ですが、必ず最新の適用期限を確認してください。)
計算例を挙げます。
| 不動産 | 評価額 | 登録免許税 |
|---|---|---|
| 土地のみ | 1,500万円 | 4万5,000円 |
| 建物のみ | 500万円 | 2万円 |
| 土地+建物 | 土地1,500万円・建物500万円 | 6万5,000円 |
| 土地+建物(都市部) | 土地4,000万円・建物800万円 | 15万2,000円 |
ここに司法書士の登記報酬(8万〜12万円)が加わります。
みどりたくみ先生現金を信託する場合の注意
現金には登記がありません。その代わり、「信託口口座」を金融機関で開設する必要があります。
- 対応している金融機関が限られる
- 口座開設手数料を取る銀行もある(数万円〜10万円程度)
- 公正証書と、事前の契約書チェックを求められる
「口座が作れるか」を先に確認しないまま契約書を作ると、やり直しになります。
総額はいくらか
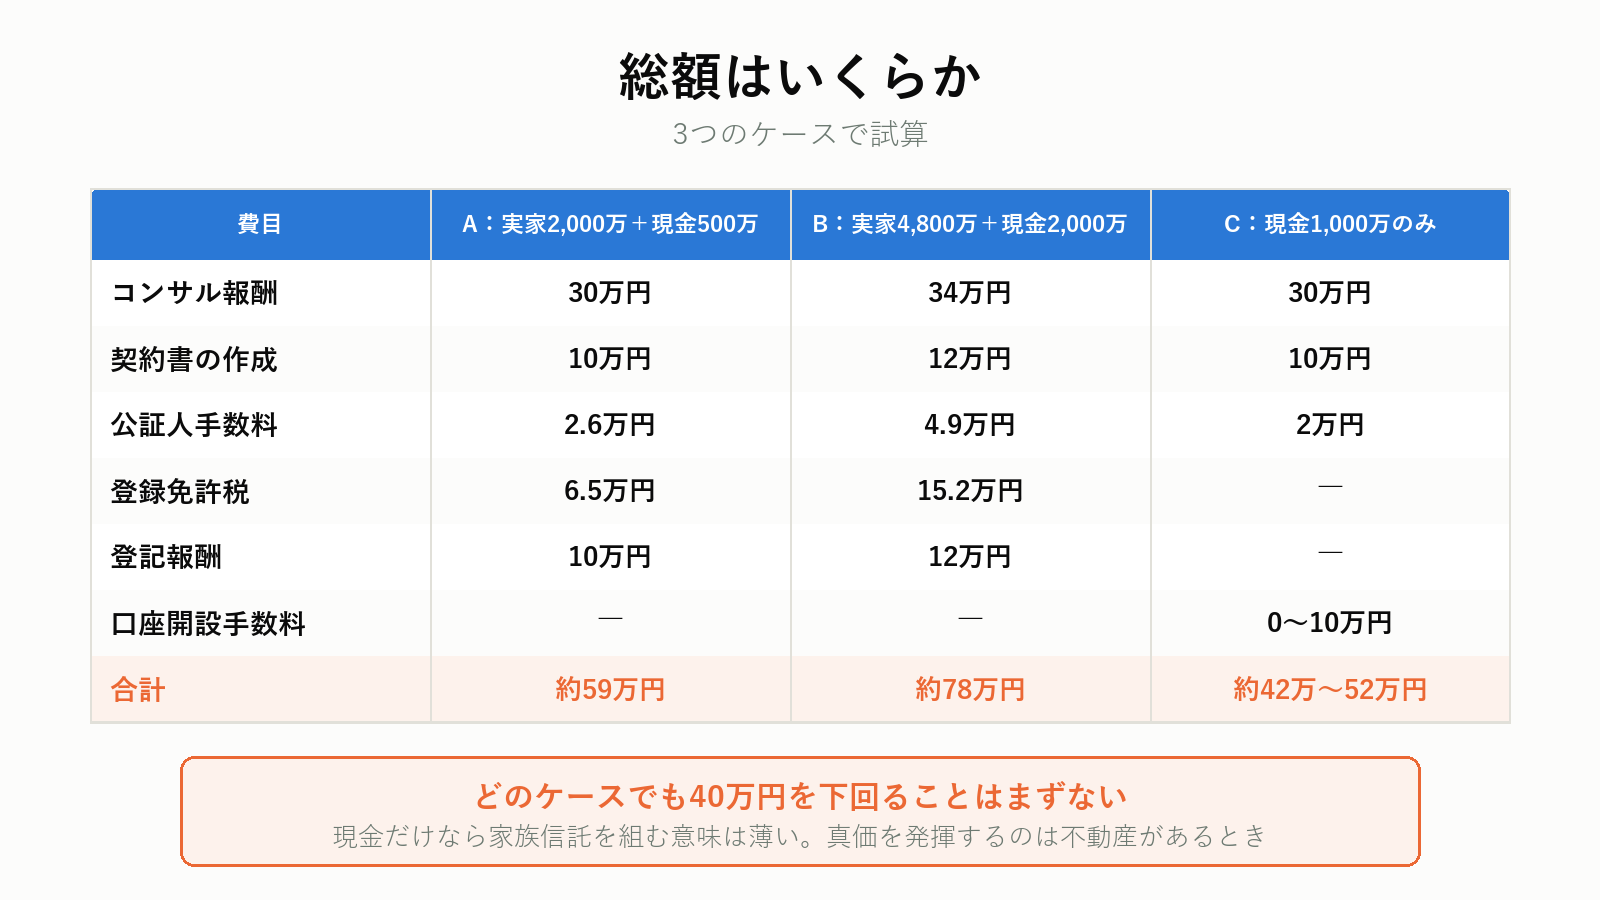
ここまでを合算します。3つのケースで試算します。
ケースA|実家(土地1,500万・建物500万)+現金500万円
| 費目 | 金額 |
|---|---|
| コンサルティング報酬(2,500万円×1.0%、最低30万円) | 30万円 |
| 信託契約書の作成報酬 | 10万円 |
| 公証人手数料 | 2万6,000円 |
| 登録免許税(土地0.3%+建物0.4%) | 6万5,000円 |
| 司法書士の登記報酬 | 10万円 |
| 合計 | 約59万円 |
ケースB|実家(土地4,000万・建物800万)+現金2,000万円
| 費目 | 金額 |
|---|---|
| コンサルティング報酬(6,800万円×0.5%) | 34万円 |
| 信託契約書の作成報酬 | 12万円 |
| 公証人手数料 | 4万9,000円 |
| 登録免許税 | 15万2,000円 |
| 司法書士の登記報酬 | 12万円 |
| 合計 | 約78万円 |
ケースC|現金1,000万円のみ(不動産なし)
| 費目 | 金額 |
|---|---|
| コンサルティング報酬(最低報酬) | 30万円 |
| 信託契約書の作成報酬 | 10万円 |
| 公証人手数料 | 2万円 |
| 信託口口座の開設手数料 | 0〜10万円 |
| 合計 | 約42万〜52万円 |
どのケースでも、40万円を下回ることはまずありません。
そしてケースCで気づいてほしいのは、現金だけなら家族信託を組む意味が薄いという点です。現金の管理だけなら、代理人カードや任意後見でも足ります。家族信託が真価を発揮するのは、不動産があるときです。
自分の家でいくらになるかは、無料相談で見積もってもらえます。
ランニングコスト
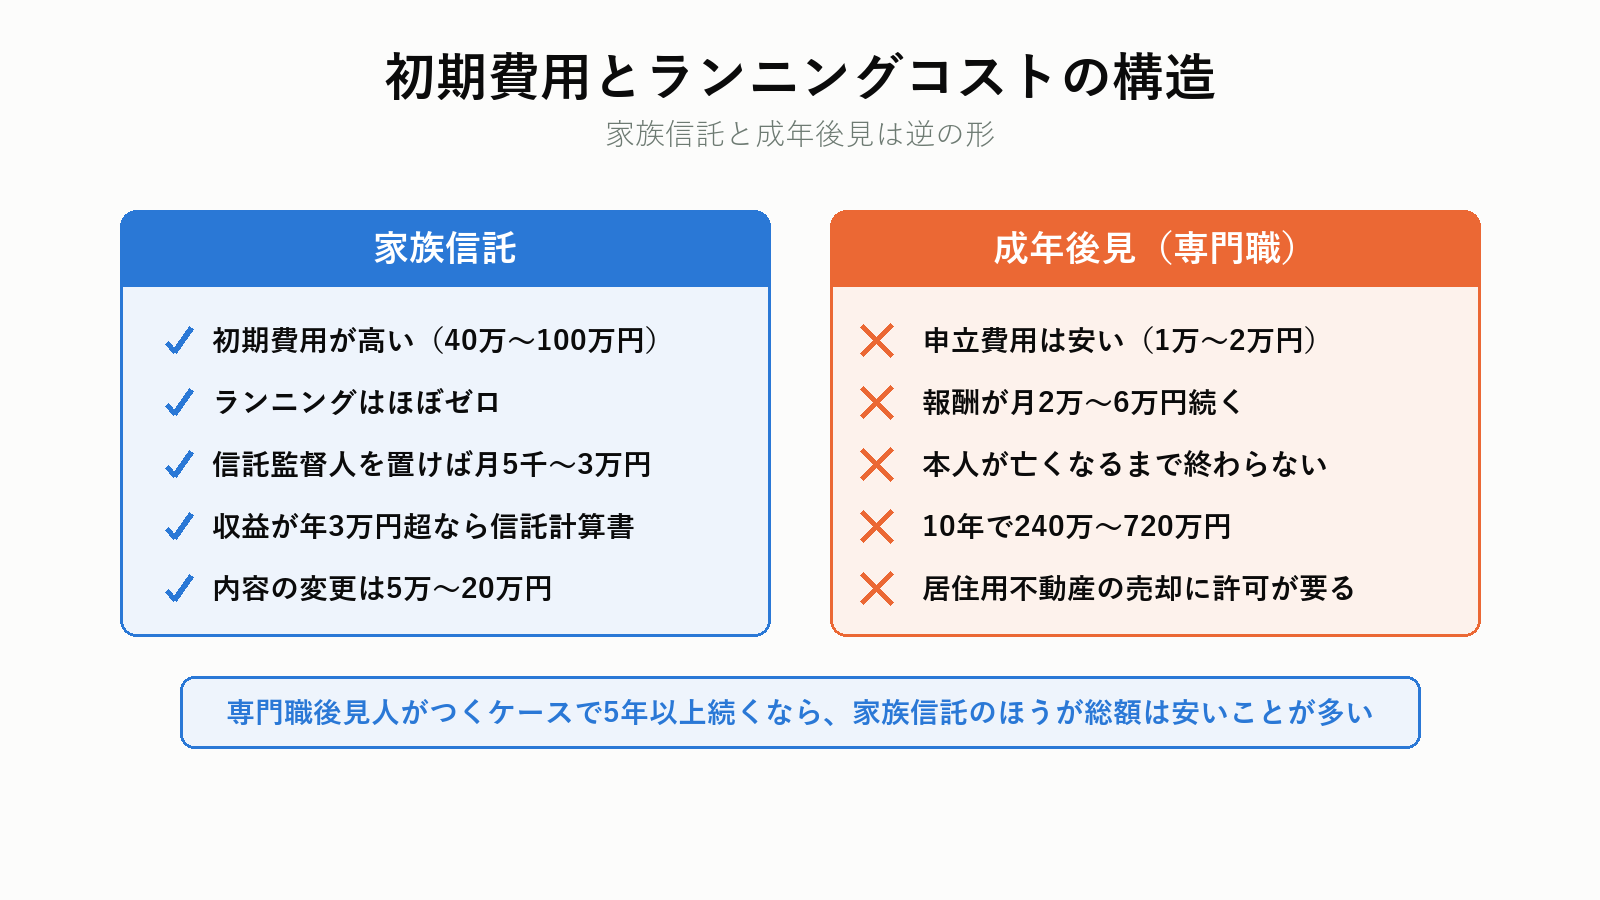
初期費用に目が行きがちですが、続く費用もあります。
| 費目 | 金額 | 発生条件 |
|---|---|---|
| 信託監督人・受益者代理人の報酬 | 月5,000円〜3万円 | 置いた場合のみ |
| 信託計算書の作成 | 年3万〜5万円(税理士に頼む場合) | 収益が年3万円超のとき |
| 信託口口座の維持手数料 | 年0〜数万円 | 金融機関による |
| 信託内容の変更 | 5万〜20万円 | 変更するたび |
成年後見と比べたとき、ここが最大の違いです。
成年後見人(司法書士・弁護士などの専門職)が就くと、月2万〜6万円の報酬が本人が亡くなるまで続きます。10年続けば240万〜720万円です。
家族信託は初期費用が高く、ランニングが低い。成年後見は初期費用が安く、ランニングが高い。この構造の違いを押さえてください。
みどりたくみ先生手続きの流れと、かかる期間
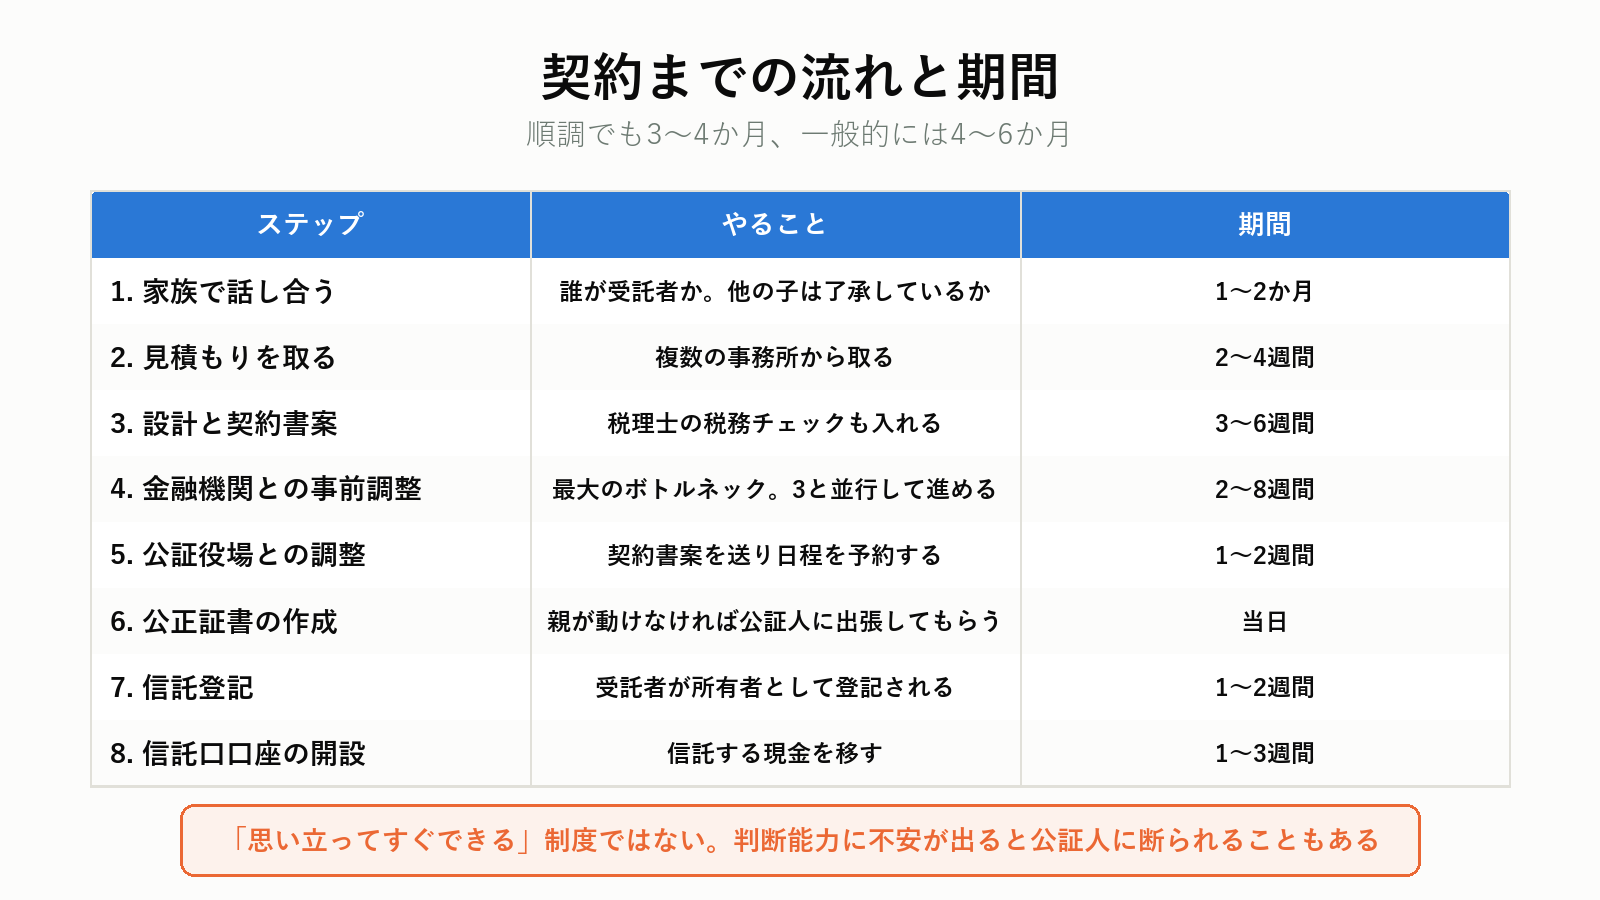
契約までに、どれくらいの時間がかかるのかを示します。
ステップ1|家族で話し合う(1〜2か月)
いちばん時間がかかり、いちばん重要な工程です。
- 親本人が納得しているか
- 誰が受託者になるか
- 他の子はそれを了承しているか
- 親が亡くなった後、財産をどう分けるか
ここを飛ばして専門家に持ち込むと、後で必ず揉めます。
ステップ2|専門家を探し、見積もりを取る(2〜4週間)
複数の事務所から見積もりを取ります。初回相談は無料の事務所が多いです。
ステップ3|設計と契約書案の作成(3〜6週間)
専門家が信託の設計図を作ります。この段階で、税理士による税務チェックも入るのが望ましい形です。
ステップ4|金融機関との事前調整(2〜8週間)
ここが最大のボトルネックです。
信託口口座を開設するために、契約書案を銀行に提出して審査を受けます。銀行によっては2か月かかることも珍しくありません。
ステップ3と並行して進めるのが実務のコツです。
ステップ5|公証役場との調整(1〜2週間)
公証人に契約書案を送り、内容を確認してもらいます。日程を予約します。
ステップ6|公正証書の作成(当日)
委託者(親)と受託者(子)が公証役場に行きます。親が外出できない場合は、公証人に出張してもらえます(日当・旅費が加算されます)。
ステップ7|信託登記(1〜2週間)
司法書士が法務局に登記を申請します。登記簿には「信託」と記載され、受託者が所有者として登記されます。
ステップ8|信託口口座の開設と財産の移動(1〜3週間)
口座を開き、信託する現金を移します。
全体でどれくらいか
| 進め方 | 期間の目安 |
|---|---|
| 順調に進んだ場合 | 3〜4か月 |
| 一般的なケース | 4〜6か月 |
| 家族の合意に時間がかかる場合 | 半年〜1年 |
「思い立ってすぐできる」制度ではありません。
みどりたくみ先生信託契約書に入れるべき条項
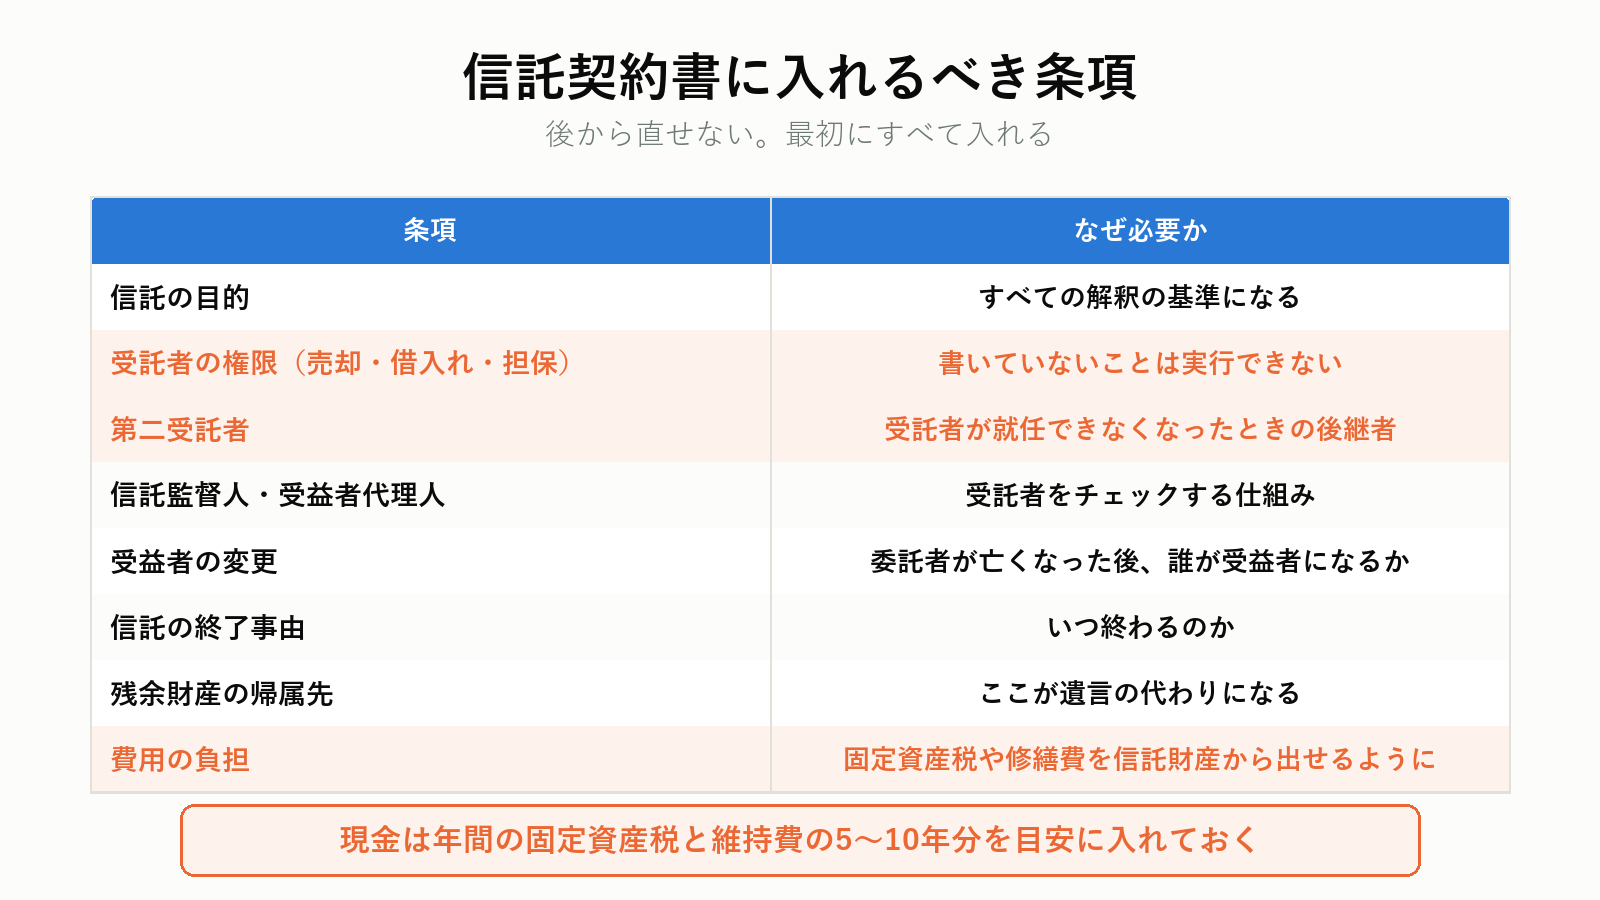
信託契約書は、後から直せません(委託者が認知症になった後は特に)。最初にすべてを入れておく必要があります。
出来上がった契約書案を見るとき、次の項目が入っているかを確認してください。
| 条項 | なぜ必要か |
|---|---|
| 信託の目的 | すべての解釈の基準になる。「委託者の安定した生活と福祉を確保するため」など |
| 信託財産の特定 | 不動産は登記事項どおりに、現金は金額を明記 |
| 受託者の権限 | 「売却できる」と明記されていないと売れない。借入れ、担保設定、建て替えも同様 |
| 第二受託者 | 受託者が就任できなくなったときの後継者 |
| 信託監督人・受益者代理人 | 置くかどうか、誰にするか |
| 受益者の変更 | 委託者が亡くなった後、誰が受益者になるか |
| 信託の終了事由 | いつ終わるのか。「受益者の死亡時」が一般的 |
| 残余財産の帰属先 | 終了時に誰のものになるか。ここが遺言の代わりになる |
| 受託者の報酬 | 無報酬か、有報酬か。有報酬なら受託者に所得税がかかる |
| 信託財産の追加 | 後から現金を足せるようにしておく |
| 費用の負担 | 固定資産税や修繕費を信託財産から出せるようにする |
とくに見落とされやすい3つ
1. 「売却できる」と書かれているか
受託者の権限は、契約書に書かれた範囲に限られます。「管理する」としか書いていなければ、売れません。
2. 借入れの権限
実家を建て替える、アパートを建てるといった可能性があるなら、「信託財産を担保に借入れができる」と入れておきます。後から追加はできません。
3. 修繕費・税金の支払い
固定資産税は受託者に納税通知が届きます。これを信託財産から払えるようにしておかないと、受託者が自腹を切ることになります。
現金を少し多めに信託しておくのは、このためです。目安は年間の固定資産税と維持費の5〜10年分です。
受託者を誰にするか
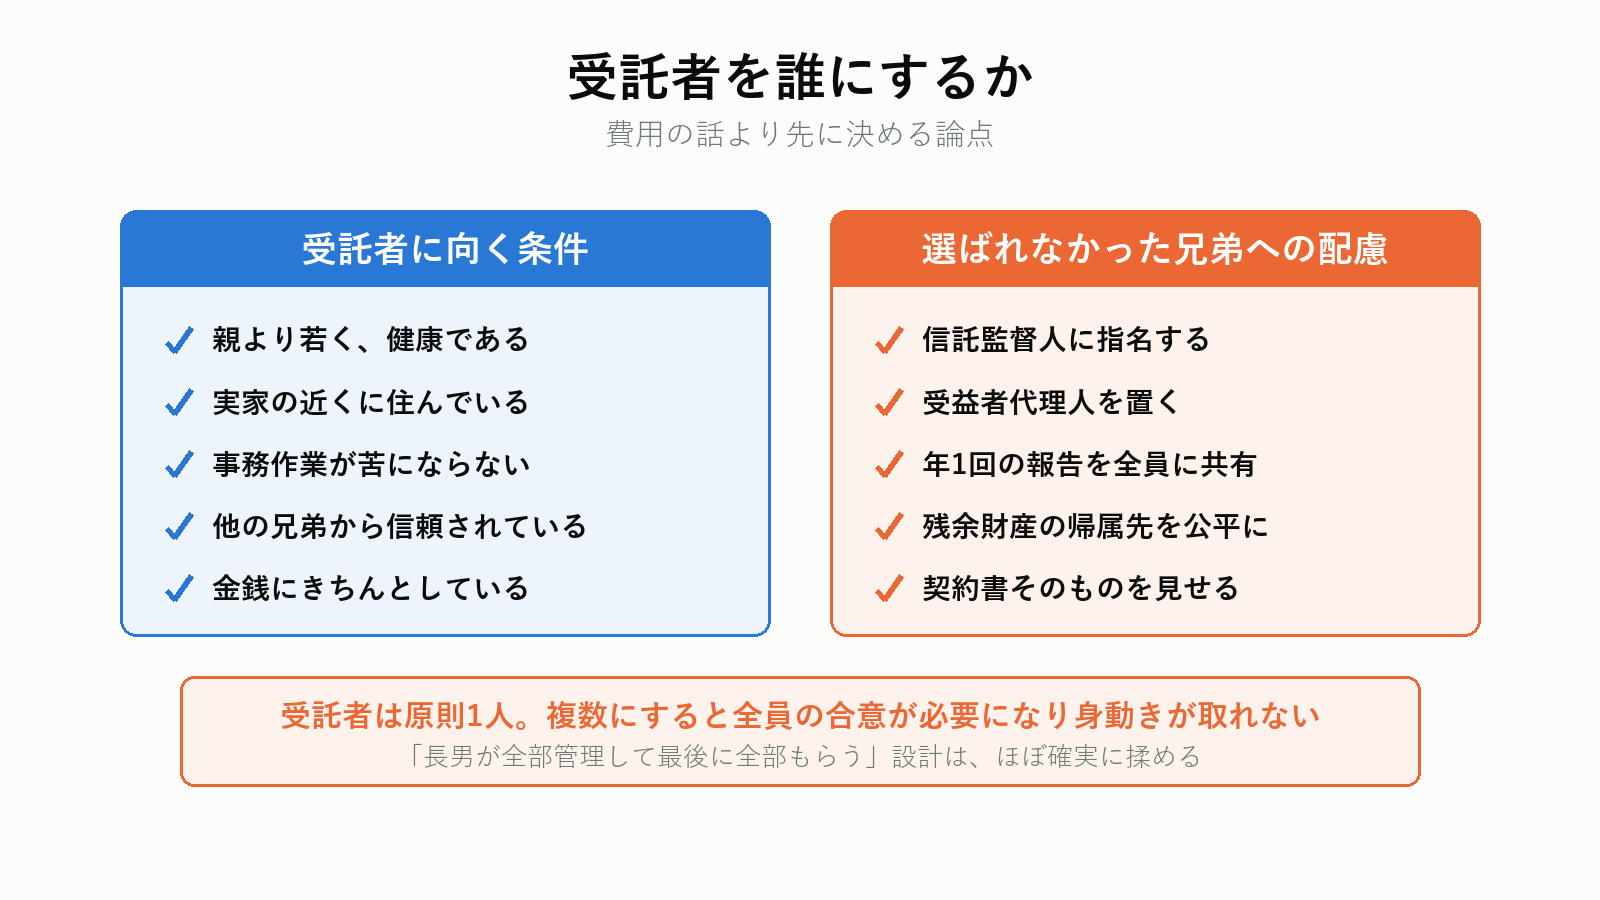
費用の話より先に決めるべき論点がこれです。
受託者に向く条件
| 条件 | 理由 |
|---|---|
| 親より若く、健康 | 長期間続ける必要がある |
| 実家の近くに住んでいる | 現地対応が発生する |
| 事務作業が苦にならない | 帳簿と年1回の報告がある |
| 他の兄弟から信頼されている | 疑われると信託が機能しない |
| 金銭にきちんとしている | 分別管理義務がある |
兄弟がいる場合
受託者は原則1人にするのが実務です。複数にすると、意思決定に全員の合意が必要になり(信託法80条)、身動きが取れなくなります。
だからこそ、選ばれなかった側への配慮が要ります。
| 配慮の方法 | 内容 |
|---|---|
| 信託監督人に他の兄弟を指名 | チェック役として関与できる |
| 受益者代理人を置く | 受益者の権利を代わりに行使 |
| 年1回の報告を全員に共有 | 透明性を保つ |
| 残余財産の帰属先を公平に設定 | 「受託者が全部取る」設計にしない |
「長男が全部管理して、最後に全部もらう」という契約書は、ほぼ確実に揉めます。
みどりたくみ先生デメリット1|損益通算ができない
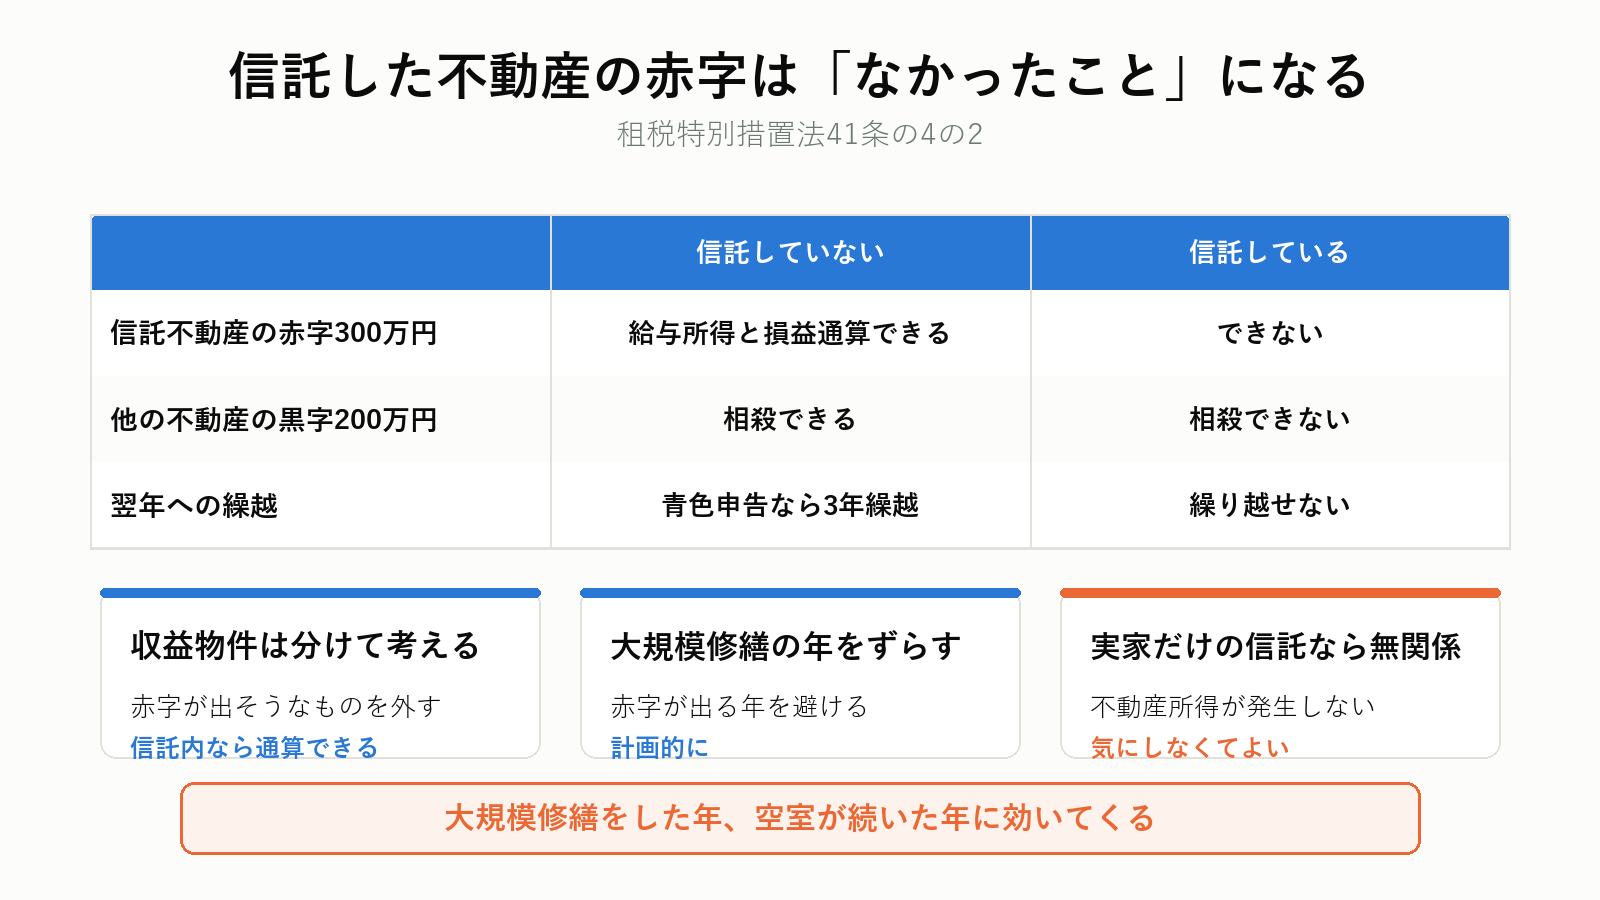
税務上、最も重いデメリットがこれです。
租税特別措置法41条の4の2は、こう定めています。
特定受益者(信託の……受益者をいう)に該当する個人が、……信託から生ずる不動産所得を有する場合においてその年分の不動産所得の金額の計算上当該……信託による不動産所得の損失の金額として政令で定める金額があるときは、当該損失の金額に相当する金額は、……生じなかつたものとみなす。
平たく言えば、信託した不動産で赤字が出ても、その赤字はなかったことにされるということです。
何が困るのか
| 信託していない | 信託している | |
|---|---|---|
| 信託不動産の赤字 300万円 | 給与所得と損益通算できる | できない(なかったことになる) |
| 他の不動産の黒字 200万円 | 相殺できる | 相殺できない |
| 翌年への繰越 | 青色申告なら3年繰越できる | 繰り越せない |
大規模修繕をした年、空室が続いた年に、この差が効いてきます。
さらに厄介なのは、信託していない不動産の黒字とも通算できない点です。信託財産は、独立した「箱」として扱われるためです。
対策
- 収益不動産が複数あるなら、赤字が出そうなものを信託から外す
- 逆に、複数の収益物件を1つの信託にまとめる(信託内では通算できる)
- 大規模修繕の予定がある年をずらす
「実家(自宅)だけを信託する」ケースでは、そもそも不動産所得が発生しないため、このデメリットは関係ありません。
実家じまいの文脈では、ここはあまり気にしなくてよい場面が多いです。
デメリット2|節税効果はない
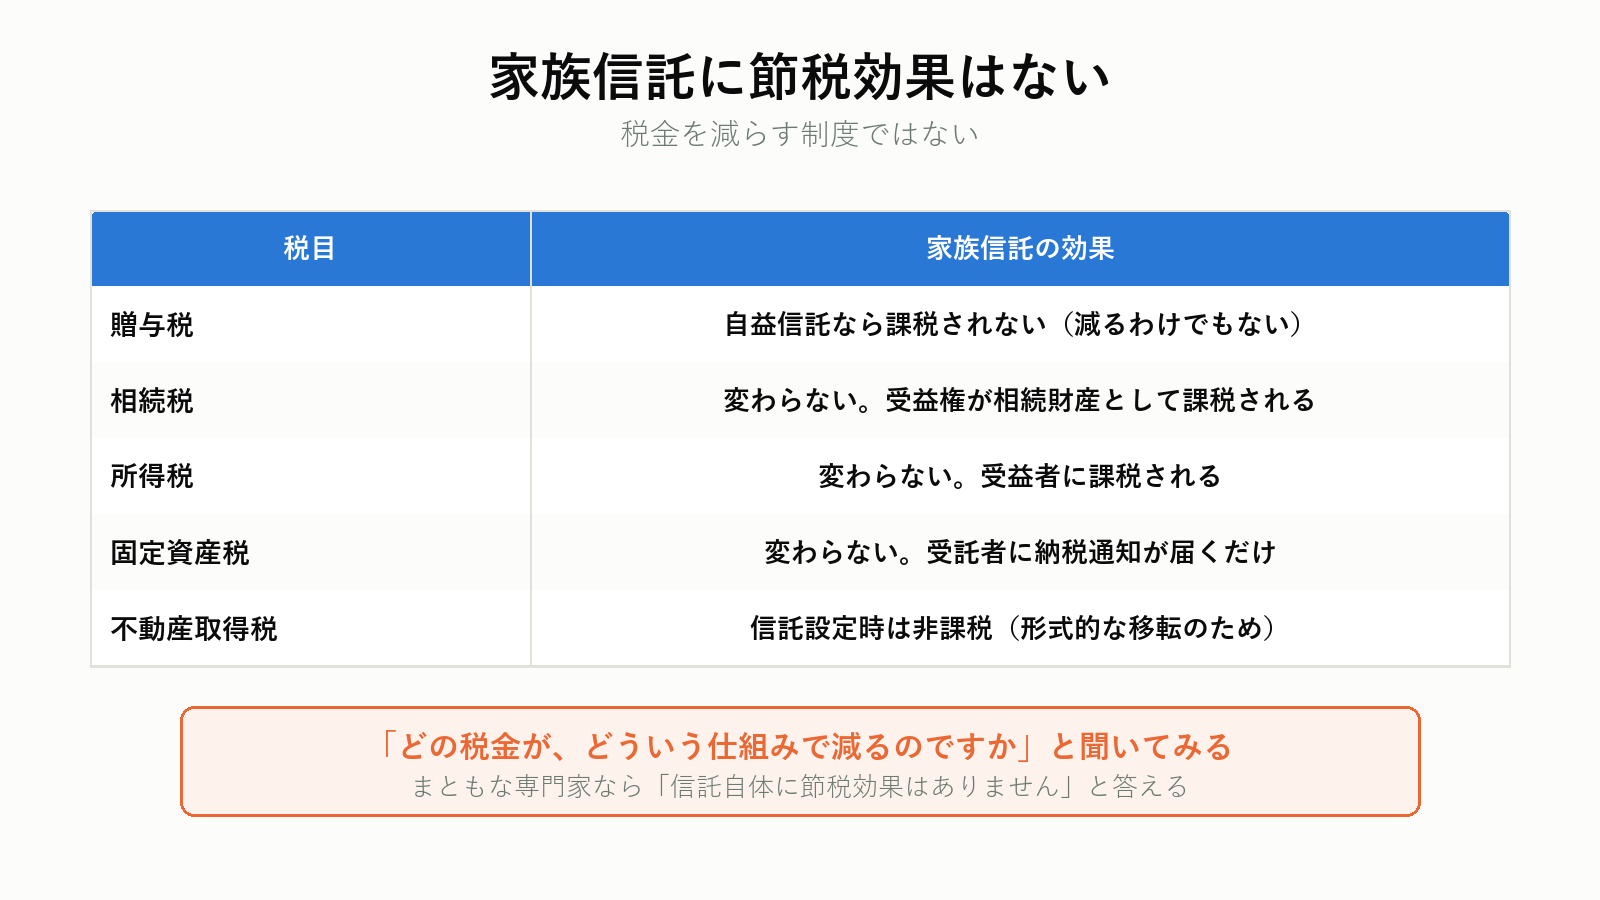
家族信託は、税金を減らす制度ではありません。
| 税目 | 家族信託の効果 |
|---|---|
| 贈与税 | 自益信託なら課税されない(ただし減るわけでもない) |
| 相続税 | 変わらない。受益権が相続財産として課税される |
| 所得税 | 変わらない。受益者に課税される |
| 固定資産税 | 変わらない。受託者に納税通知が届くだけ |
| 不動産取得税 | 信託設定時は非課税(形式的な移転のため) |
つまり、「家族信託で相続税が安くなる」という説明は誤りです。
ただし、間接的に節税につながる場面はあります。
- 認知症になる前に売却でき、譲渡所得の特例(3,000万円控除など)を使える
- 生前に賃貸物件を建てるなどの相続税対策を、子が代わりに実行できる
- 成年後見だと家庭裁判所の許可が要る行為を、信託なら契約の範囲で実行できる
これは「信託そのものの効果」ではなく、「判断能力があるうちに動けることの効果」です。
みどりたくみ先生デメリット3|身上監護ができない
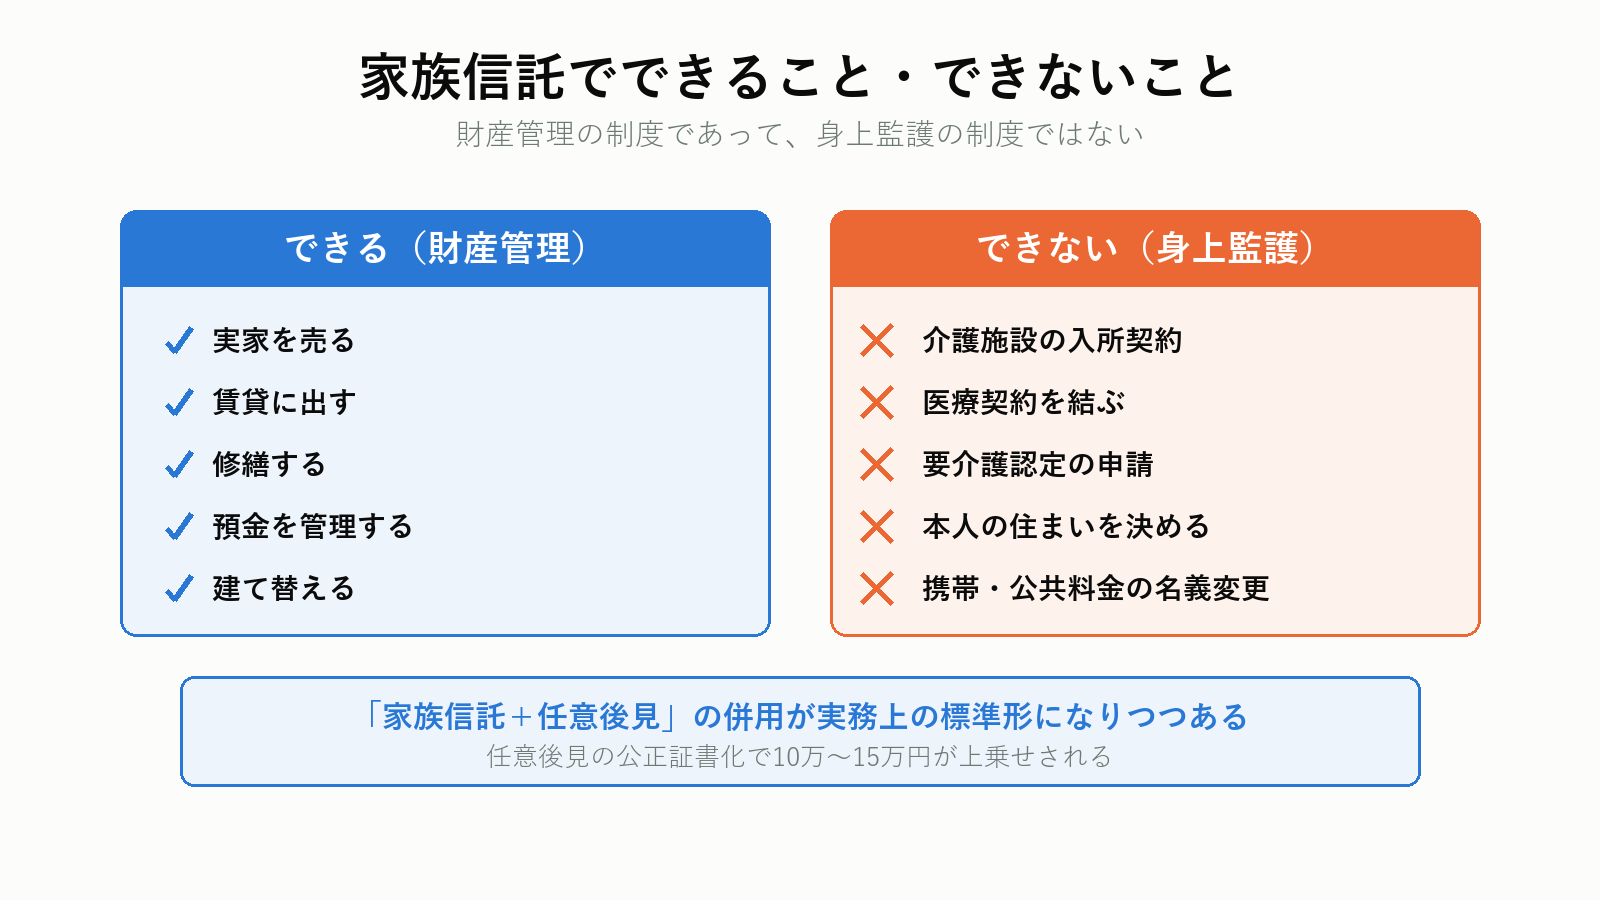
家族信託は「財産管理」の制度であって、「身上監護」の制度ではありません。
| できること(財産管理) | できないこと(身上監護) |
|---|---|
| 実家を売る | 介護施設の入所契約を結ぶ |
| 賃貸に出す | 医療契約を結ぶ |
| 修繕する | 要介護認定の申請をする |
| 預金を管理する | 本人の住まいを決める |
| 建て替える | 携帯電話や公共料金の名義変更 |
実務上は、子が親の施設入所契約に立ち会って、事実上手続きが進むことも多くあります。しかし、施設や病院が「法定代理権のある方でないと」と言えば、そこで止まります。
対策|任意後見との併用
これを補うのが任意後見契約です。
| 家族信託 | 任意後見 | |
|---|---|---|
| 財産の管理・処分 | 得意 | 可能(ただし裁判所の監督下) |
| 身上監護 | できない | できる |
| 開始時期 | 契約したらすぐ | 判断能力が低下してから |
| 監督 | 原則なし(設計次第) | 必ず任意後見監督人がつく |
| 費用 | 初期に高い | 監督人報酬が月1万〜3万円 |
「家族信託+任意後見」の併用が、実務上の標準形になりつつあります。
ただし、任意後見を併用すると費用が上乗せされます(公正証書化で10万〜15万円程度)。必要かどうかは、親の状況と家族の距離で判断してください。
デメリット4|遺留分の問題は消えない
家族信託では、親が亡くなった後に受益権を誰が引き継ぐかを契約で決められます。これを遺言代用信託といいます。
「長男に実家を継がせたい」という希望を、遺言よりも確実に実現できる点が魅力とされます。
ところが、遺留分の問題は残ります。
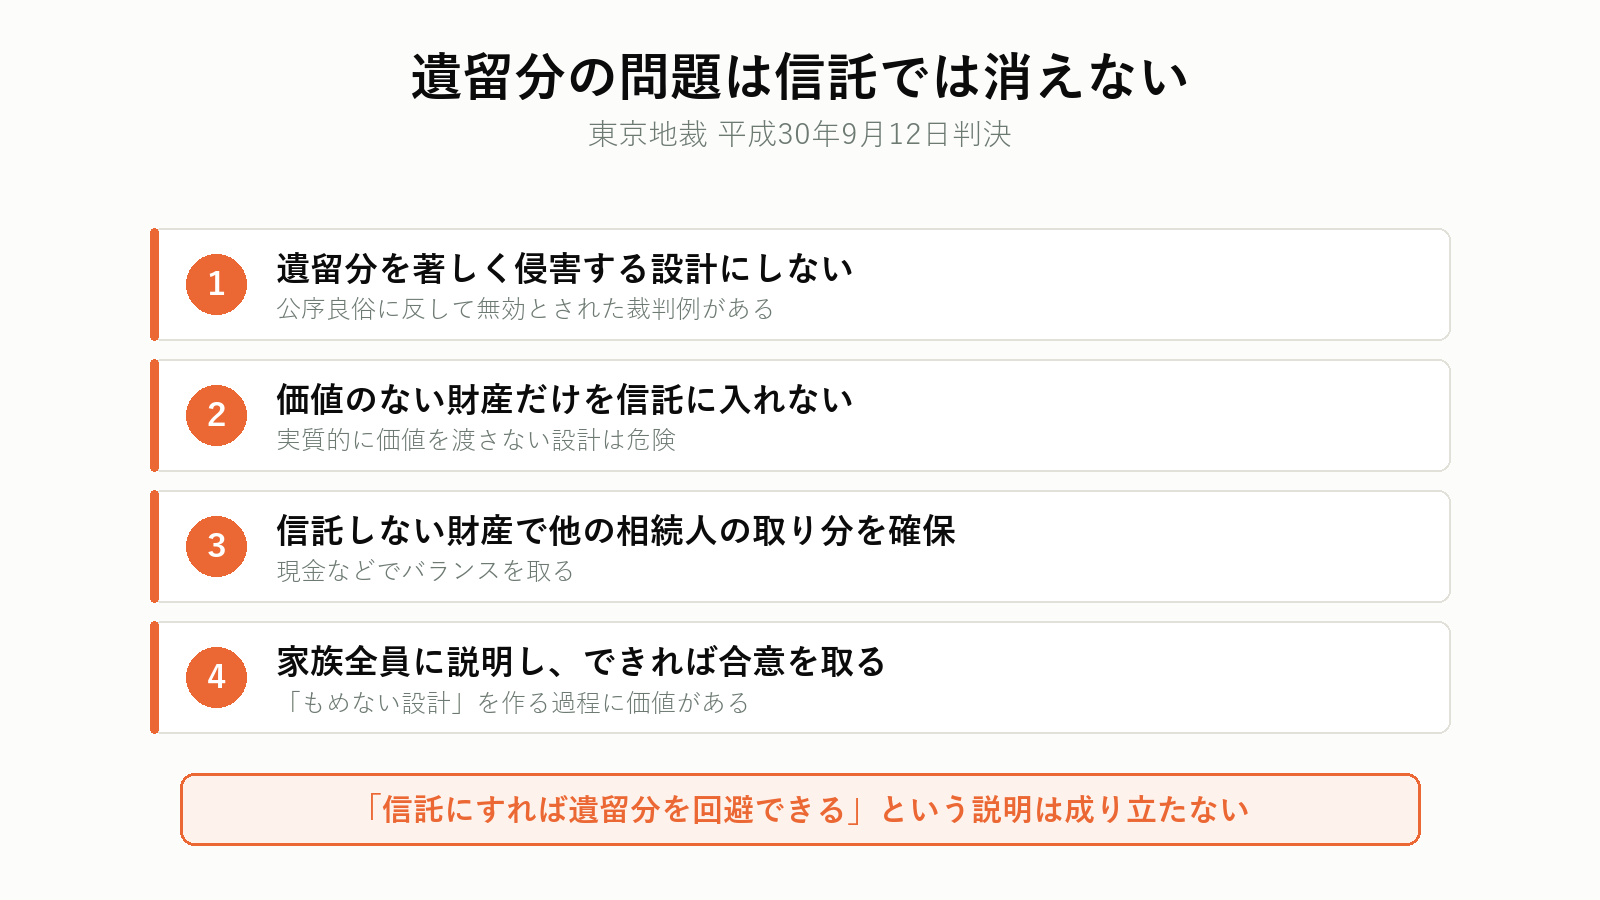
東京地裁の判決(平成30年9月12日)は、遺留分制度を潜脱する意図で設定された信託について、公序良俗に反し無効と判断しました。
つまり、「信託にすれば遺留分を回避できる」という説明は成り立ちません。
何に気をつけるか
- 他の相続人の遺留分を著しく侵害する設計にしない
- 経済的価値のない財産(収益を生まない土地など)だけを信託に入れ、実質的に価値を渡さない設計は危険
- 信託しない財産(現金など)で、他の相続人の取り分を確保する
- 家族全員に説明し、可能なら合意を取る
遺留分は、家族信託で消せるものではありません。むしろ「もめない設計」を作る過程で、家族の合意を取ること自体に価値があると考えるべきです。
デメリット5|受託者の負担が重い
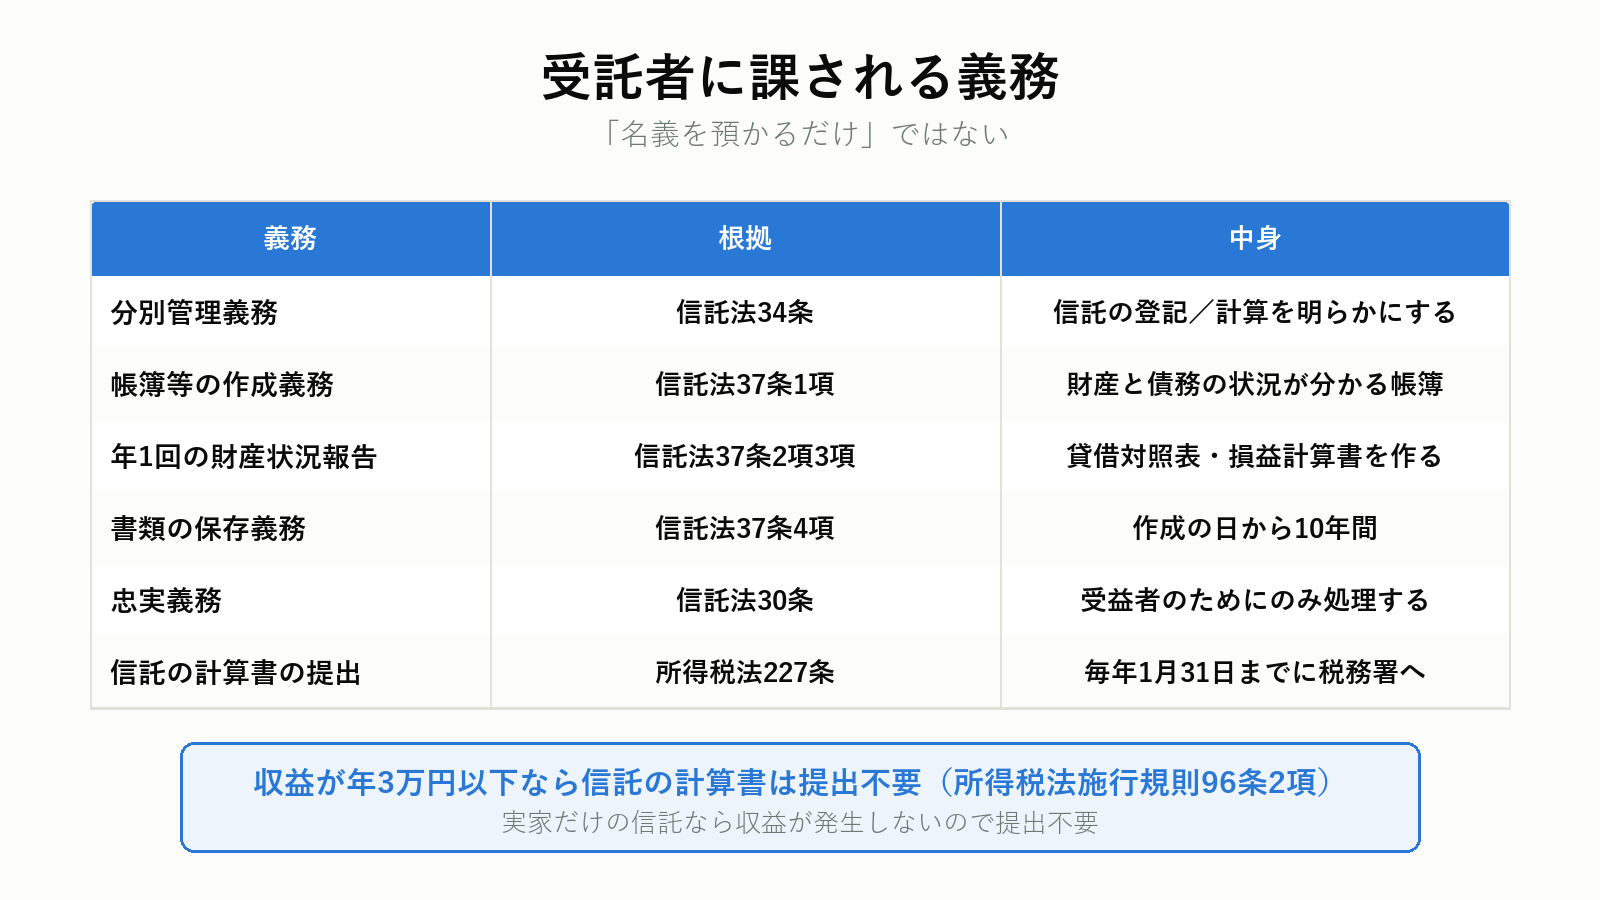
受託者になる子には、信託法上の義務が課されます。「名義を預かるだけ」ではありません。
| 義務 | 根拠 | 中身 |
|---|---|---|
| 分別管理義務 | 信託法34条 | 信託財産と自分の財産を分けて管理する。不動産は信託の登記、金銭は計算を明らかにする方法 |
| 帳簿等の作成義務 | 信託法37条1項 | 信託事務の計算、財産と債務の状況が分かる帳簿を作る |
| 年1回の財産状況報告 | 信託法37条2項・3項 | 貸借対照表・損益計算書を作成し、受益者に報告する |
| 書類の保存義務 | 信託法37条4項 | 作成の日から10年間保存する |
| 忠実義務 | 信託法30条 | 受益者のためにのみ、信託事務を処理する |
| 信託の計算書の提出 | 所得税法227条 | 毎年1月31日までに税務署へ提出 |
信託の計算書は毎年必要か
所得税法施行規則96条2項に、免除規定があります。
各人別の……信託財産に帰せられる収益の額の合計額が三万円(当該合計額の計算の基礎となつた期間が一年未満である場合には、一万五千円)以下であるときは、その信託に係る……計算書は、提出することを要しない。
つまり、信託財産から生じる収益が年3万円以下なら、提出は不要です。
実家(自宅)だけを信託するケースでは、収益が発生しないので提出不要になります。賃貸に出している場合は、毎年提出が必要です。
みどりたくみ先生デメリット6|30年ルールがある
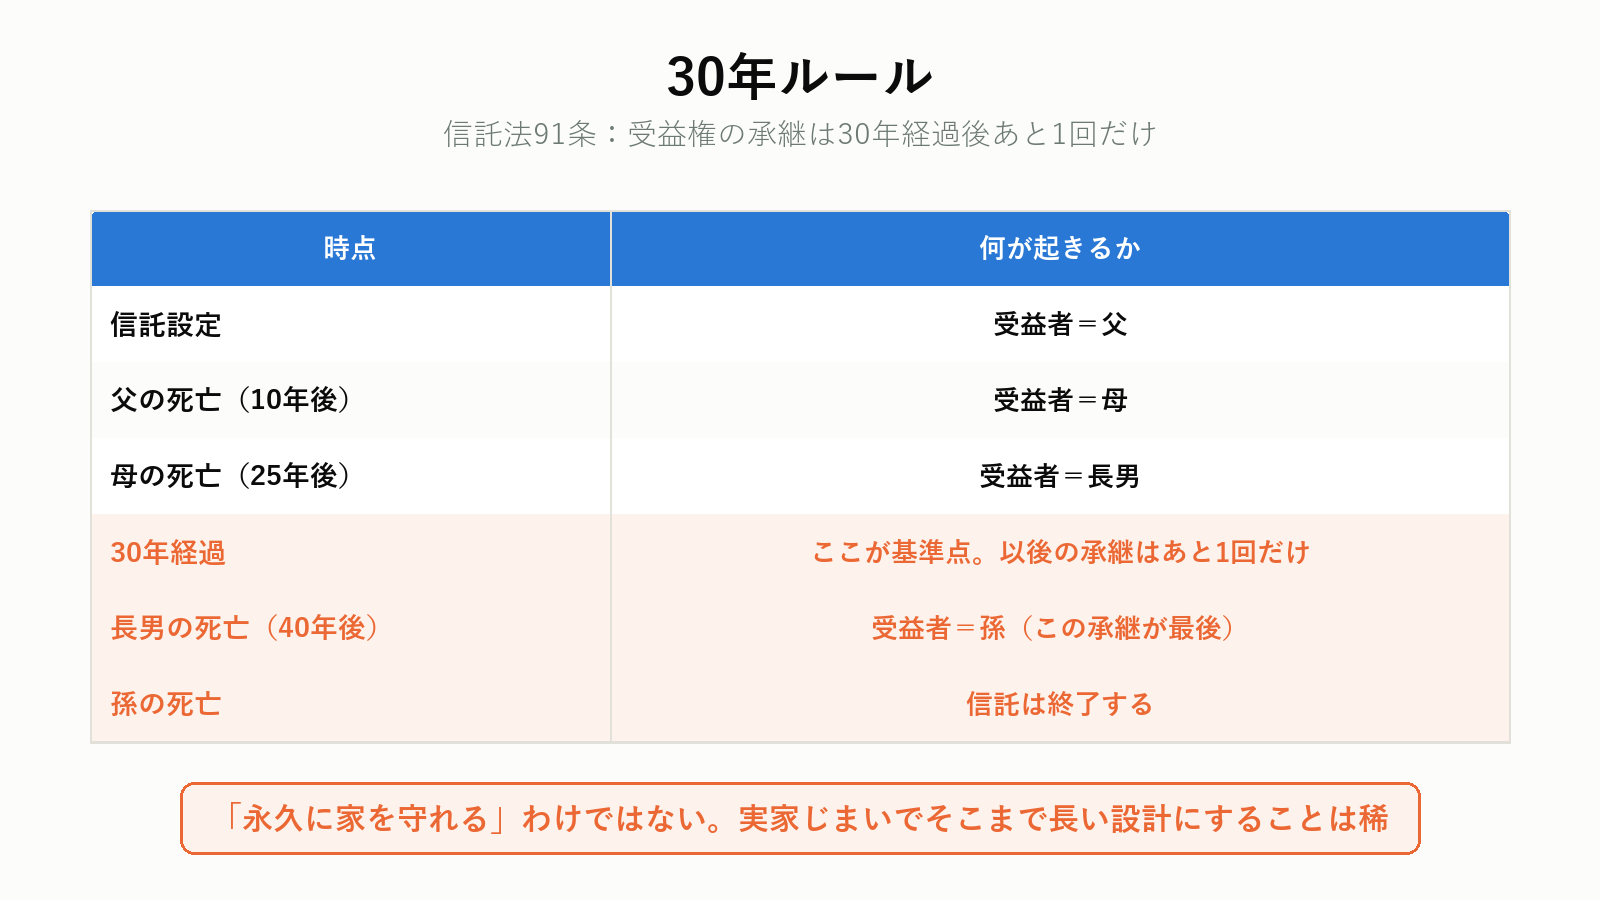
家族信託の売り文句のひとつに、「二次相続、三次相続まで指定できる」というものがあります。
「自分が亡くなったら妻へ、妻が亡くなったら長男へ、長男が亡くなったら孫へ」——遺言ではできない指定が、信託ならできるという話です。
これは事実ですが、無限には続きません。
信託法91条は、こう定めています。
受益者の死亡により、当該受益者の有する受益権が消滅し、他の者が新たな受益権を取得する旨の定め……のある信託は、当該信託がされた時から三十年を経過した時以後に現に存する受益者が当該定めにより受益権を取得した場合であって当該受益者が死亡するまで……その効力を有する。
読みにくい条文ですが、意味はこうです。
- 信託設定から30年が経過した後
- その時点で受益者だった人が死亡して、次の人が受益権を取得したら
- その次の人が亡くなった時点で、信託は終わる
つまり、30年経過後の受益権の承継は「あと1回だけ」ということです。
| 時点 | 状態 |
|---|---|
| 信託設定 | 受益者=父 |
| 父の死亡(10年後) | 受益者=母 |
| 母の死亡(25年後) | 受益者=長男 |
| 30年経過 | ここが基準点 |
| 長男の死亡(40年後) | 受益者=孫(この承継が最後) |
| 孫の死亡 | 信託は終了 |
「永久に家を守れる」わけではありません。ただし、実家じまいの文脈では、そこまで長い設計にすることは稀です。
デメリット7|専門家が少なく、当たり外れが大きい
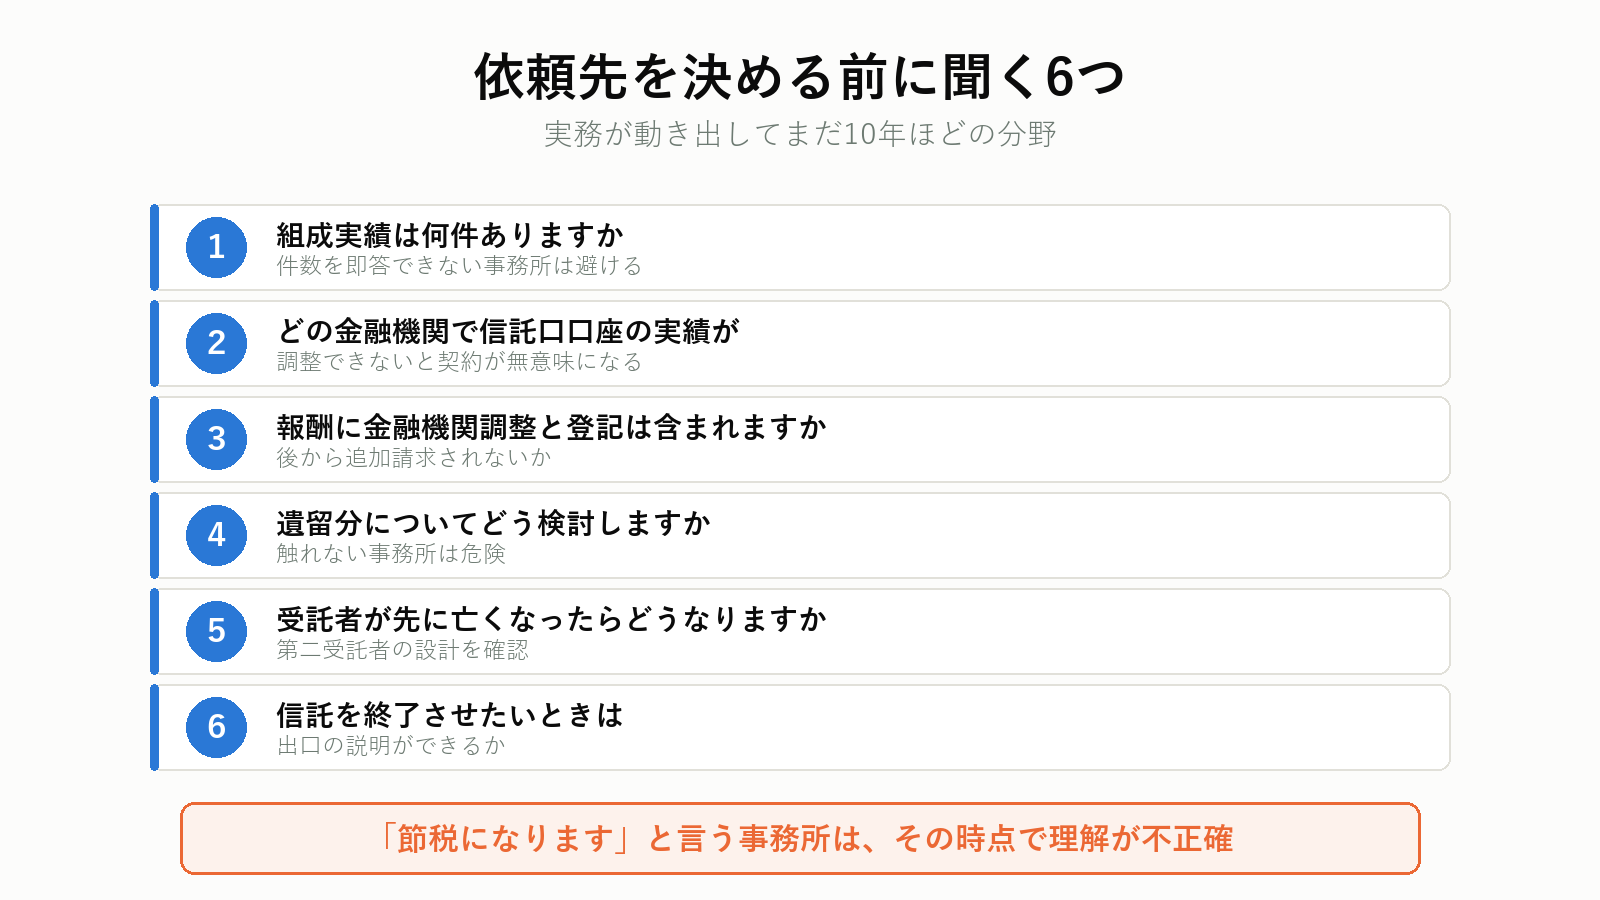
家族信託は、実務が本格的に動き出してからまだ10年ほどの分野です。
そのため、経験の差が非常に大きいという問題があります。
| 危険なサイン | なぜ問題か |
|---|---|
| 「節税になります」と言う | 制度の理解が不正確 |
| 金融機関との調整に触れない | 信託口口座が作れず、契約が無意味になる |
| テンプレートで契約書を作る | 家族ごとの事情が反映されない |
| 遺留分の話をしない | 後から争いになる |
| 受託者の義務を説明しない | 子が続けられなくなる |
| 税理士・司法書士との連携がない | 登記や税務で行き詰まる |
確認すべき質問
依頼先を決める前に、次の6つを聞いてください。
- 家族信託の組成実績は何件ありますか
- どの金融機関で信託口口座の実績がありますか
- 報酬に、金融機関との調整と登記は含まれますか
- 遺留分についてどう検討しますか
- 受託者が先に亡くなった場合、どう設計しますか
- 信託を終了させたいとき、どうなりますか
答えが具体的でなければ、他をあたってください。
デメリット8|受託者が先に亡くなるリスク
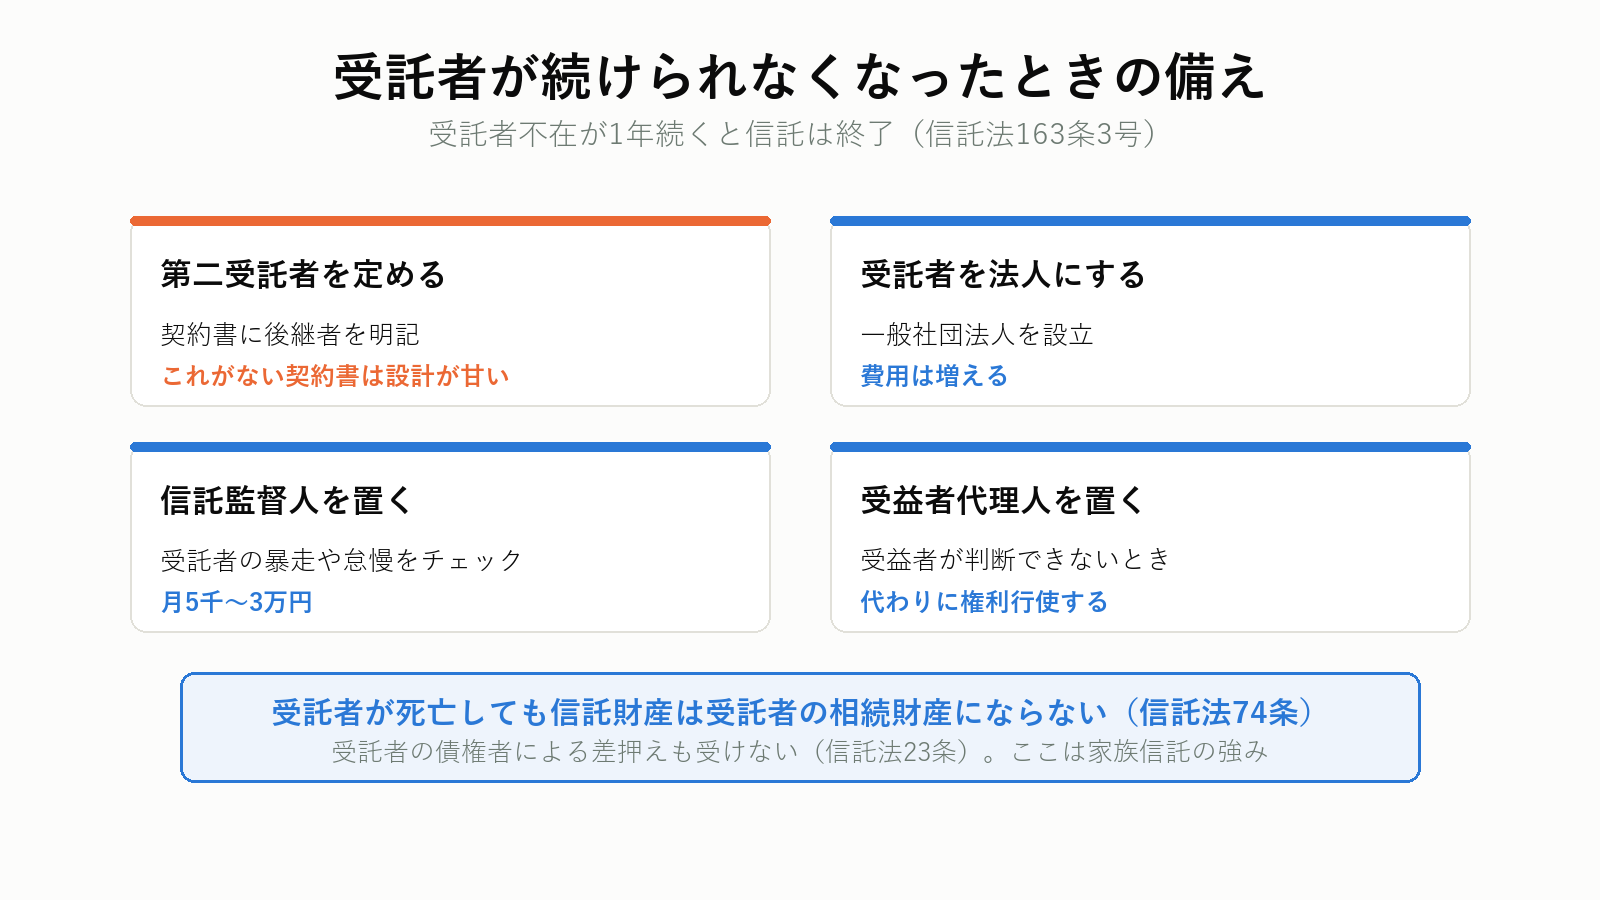
家族信託は、受託者という「特定の個人」に依存する制度です。
その人が亡くなる、認知症になる、遠方に転勤する、家族と不仲になる——どれも起こりえます。
そして、受託者が不在の状態が1年続くと、信託は終了します(信託法163条3号)。
備えておくこと
| 備え | 内容 |
|---|---|
| 第二受託者を定める | 契約書に「長男が就任できないときは次男」と明記 |
| 受託者を法人にする | 一般社団法人を設立して受託者にする(費用は増える) |
| 信託監督人を置く | 受託者の暴走や怠慢をチェックする |
| 受益者代理人を置く | 受益者が判断できなくなったときに代わって権利行使する |
第二受託者を定めていない契約書は、それだけで設計が甘いと考えてよいです。
なお、受託者が死亡しても信託財産は受託者の相続財産にはなりません(信託法74条)。信託財産は独立しているため、受託者の借金の差押えも受けません(信託法23条)。この点は、家族信託の強みです。
デメリット9|信託口口座を作れないことがある
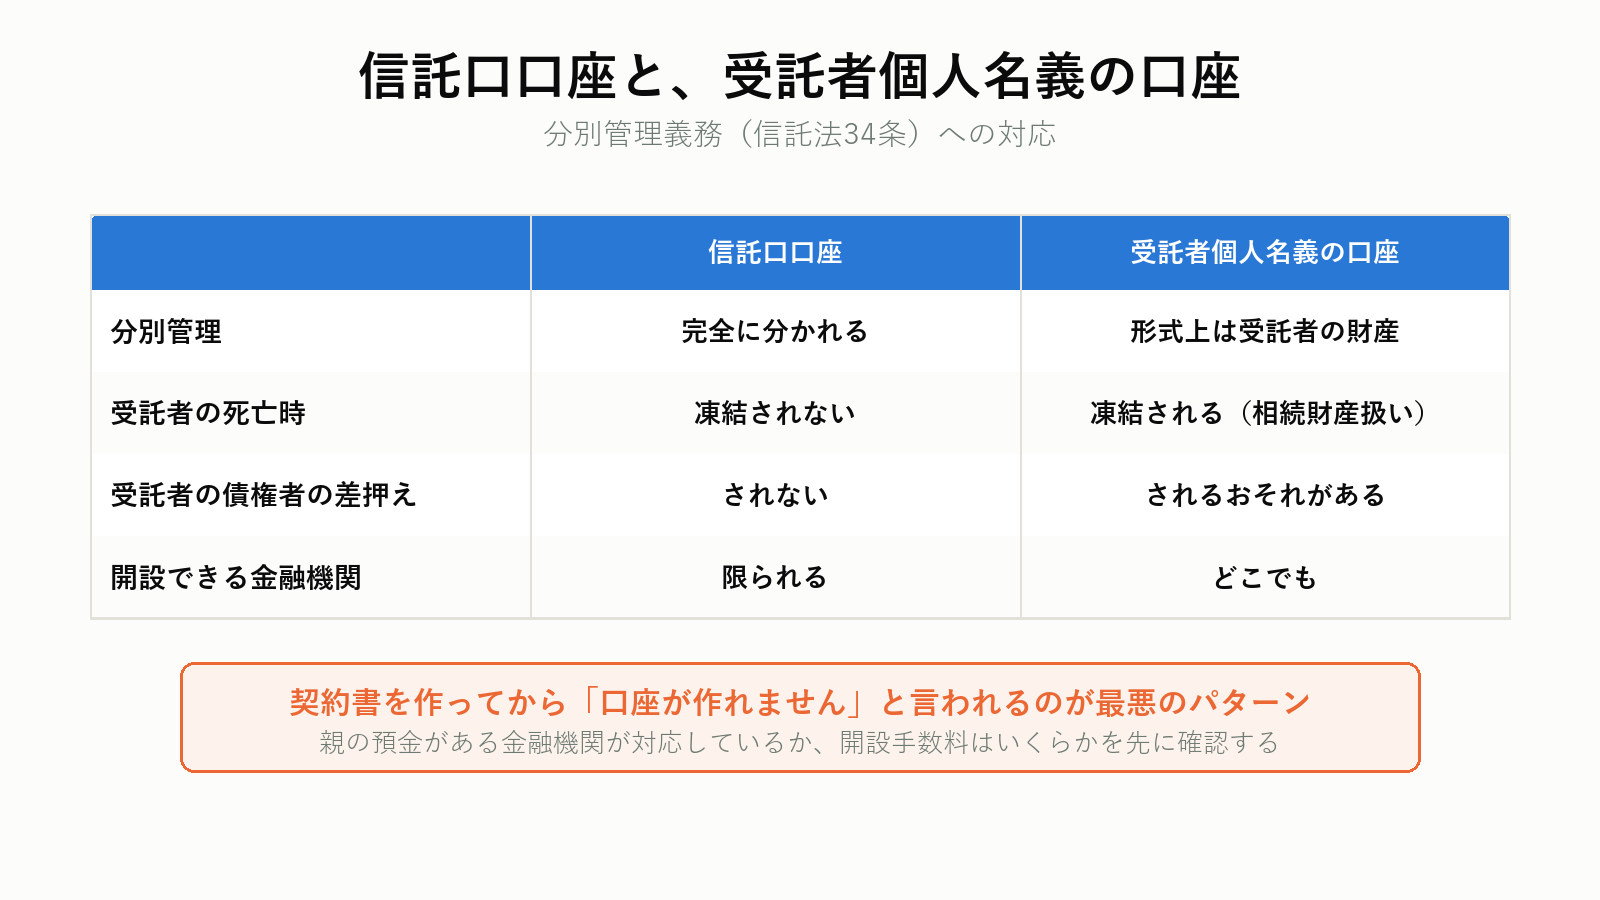
現金を信託する場合、「信託口口座」という専用口座が必要になります。
これは、受託者個人の財産と信託財産を分けて管理するため(信託法34条の分別管理義務)です。
問題は、この口座を作れる金融機関が限られていることです。
| 信託口口座 | 受託者個人名義の口座 | |
|---|---|---|
| 分別管理 | 完全に分かれる | 形式上は受託者の財産 |
| 受託者の死亡時 | 凍結されない | 凍結される(相続財産扱い) |
| 受託者の債権者による差押え | されない | されるおそれがある |
| 開設できる金融機関 | 限られる | どこでも |
「屋号口座」や「受託者個人名義の口座に『信託』と付ける」方法で代用する例もありますが、受託者が亡くなったときに凍結されるリスクがあります。
先に確認する
- 親の預金がある金融機関が、信託口口座に対応しているか
- 対応していない場合、どこに移すか
- 口座開設手数料はいくらか
- 契約書の事前チェックにどれくらいかかるか(1〜2か月かかることもある)
契約書を作ってから「口座が作れません」と言われるのが、最悪のパターンです。専門家が金融機関と事前調整をするのは、このためです。
信託した実家を、実際に売るとき
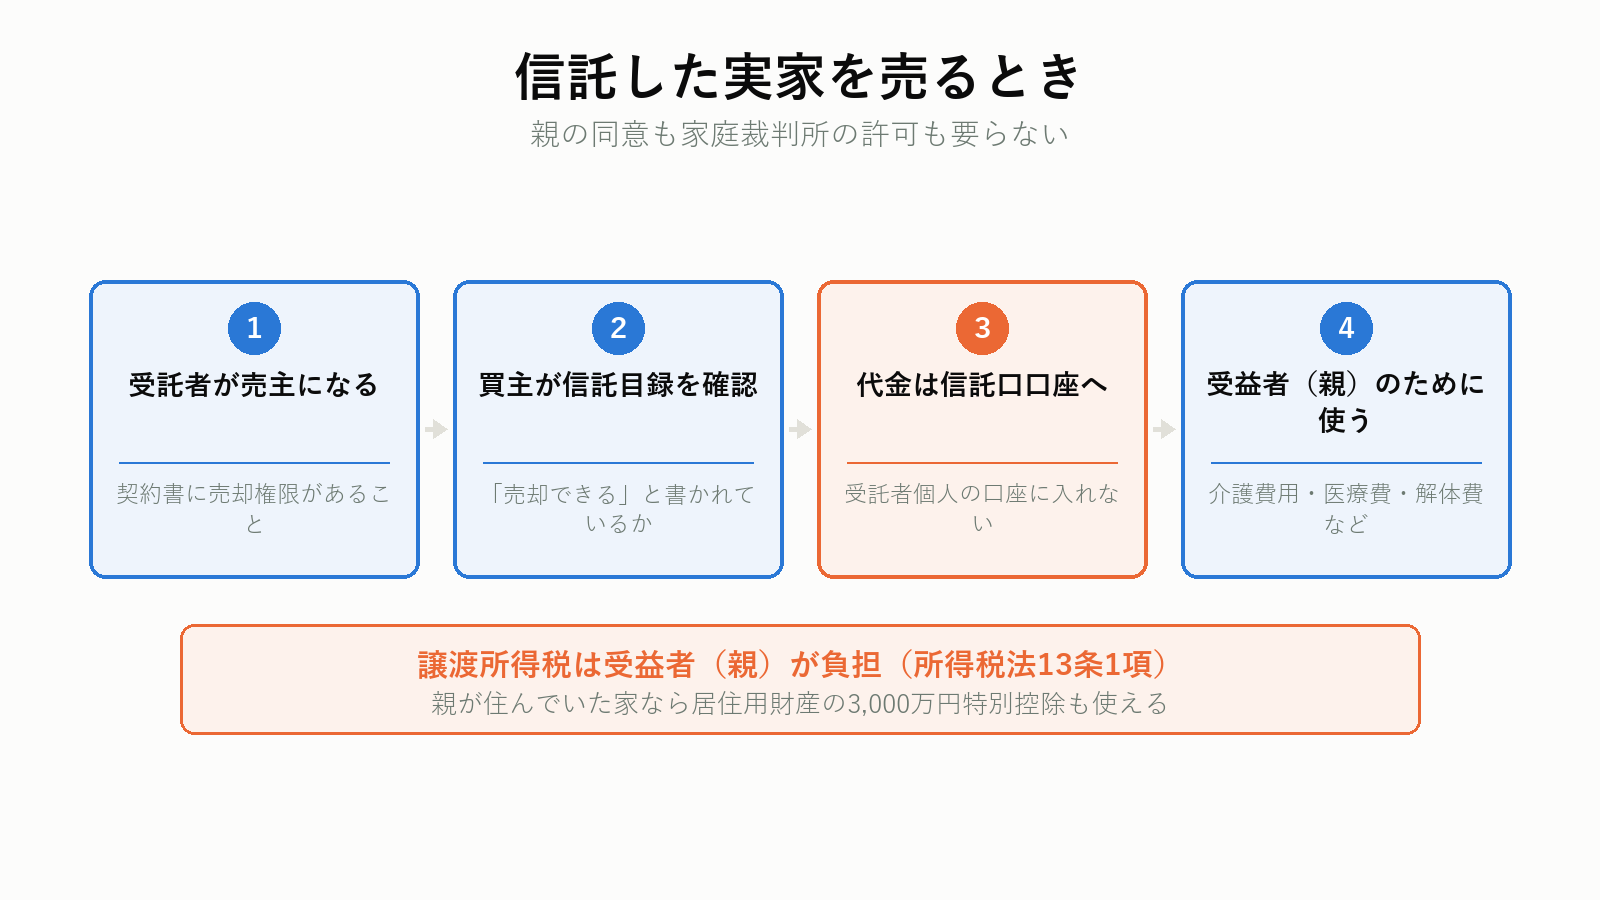
家族信託を組む目的は、最終的にこの場面のためです。実務がどう動くのかを確認しておきます。
誰が売主になるのか
売主は受託者(子)です。親の同意も、家庭裁判所の許可も要りません(契約書に売却権限がある場合)。
登記簿には次のように記載されています。
| 欄 | 記載 |
|---|---|
| 所有者 | 受託者(子)の氏名 |
| 権利部の付記 | 「信託」 |
| 信託目録 | 委託者・受託者・受益者、信託の目的、受託者の権限 |
買主側の司法書士は、必ず信託目録を確認します。そこに「売却できる」と書かれていなければ、取引は成立しません。
売却代金はどこに入るか
信託口口座です。受託者個人の口座に入れてはいけません(分別管理義務違反になります)。
そして、その代金は信託財産のままです。受益者(親)のために使います。
| 使途 | 可否 |
|---|---|
| 親の介護施設の入居金 | 使える |
| 親の医療費・生活費 | 使える |
| 実家の解体費用 | 使える(信託財産の管理費用) |
| 受託者(子)の生活費 | 使えない |
| 受託者の住宅ローン返済 | 使えない |
ここを間違えると、他の相続人から損失てん補を請求されます(信託法40条)。
譲渡所得税は誰が払うか
受益者(親)です。信託財産から生じた所得は受益者に帰属する(所得税法13条1項)ためです。
したがって、親の確定申告で処理します。
そして重要な点として、居住用財産の3,000万円特別控除は、親が住んでいた家であれば使えます。信託していても、実質的な所有者は親だからです。
ただし「住まなくなってから3年を経過する日の属する年の12月31日まで」という期限があります。施設に入所したら、そこから3年以内に売るという計算になります。
税金の詳細は相続した実家の売却にかかる税金にまとめています。
みどりたくみ先生デメリット10|途中でやめにくい
家族信託は、いったん組むと、簡単には解けません。
| 変更・終了の場面 | 必要なこと |
|---|---|
| 信託内容の変更 | 委託者・受託者・受益者の合意(信託法149条。契約に別段の定めがあればそれによる) |
| 信託の終了 | 契約に定めた事由の発生、または委託者と受益者の合意(信託法164条) |
| 委託者が認知症になった後 | 変更が事実上できなくなる |
| 終了時の登記 | 信託抹消登記と所有権移転登記が必要(費用が再びかかる) |
とくに「委託者が認知症になった後は変更できない」という点が重要です。
家族信託は「認知症になっても困らないように」組むものですが、同時に「認知症になったら設計を直せない」という性質も持っています。
だからこそ、最初の設計が全てです。安さだけで選ぶと、直せない失敗になります。
設計例|実際にはどう組むのか
抽象論だけでは判断できないので、よくある3つの設計を具体的に示します。
設計A|実家だけを信託する(最もシンプル)
| 項目 | 内容 |
|---|---|
| 委託者 | 父(78歳) |
| 受託者 | 長女(50歳・実家から車で30分) |
| 受益者 | 父 |
| 信託財産 | 実家(土地1,500万・建物300万)+現金300万円 |
| 受託者の権限 | 売却・賃貸・修繕・解体 |
| 第二受託者 | 長女の夫 |
| 残余財産の帰属先 | 長女と長男で2分の1ずつ |
| 費用 | 約55万円 |
狙い — 父が施設に入ったら、長女が実家を売って入居金と介護費用に充てる。現金300万円は、売れるまでの固定資産税と修繕費に使います。
ポイント — 長男は受託者ではないが、財産は半分もらえる。この設計にしておけば、「長女が独り占めするのでは」という不信が生じません。
設計B|実家+預金の一部を信託する
| 項目 | 内容 |
|---|---|
| 信託財産 | 実家+現金1,500万円 |
| 信託しない財産 | 預金2,000万円、有価証券 |
| 受託者 | 長男 |
| 信託監督人 | 次男 |
| 費用 | 約65万円 |
狙い — 親の生活費と医療費を、信託財産から長男が支払えるようにする。信託していない預金は、親が自分で管理し、判断能力があるうちは自由に使えます。
ポイント — 次男を信託監督人にすることで、兄弟間の透明性を確保。また信託しない財産の行き先は、別途遺言で決めておきます。
設計C|収益不動産を信託する
| 項目 | 内容 |
|---|---|
| 信託財産 | アパート1棟(評価額4,000万円)+現金1,000万円 |
| 受託者 | 長男 |
| 受託者の権限 | 賃貸借契約の締結・解除、大規模修繕、借入れ、売却 |
| 費用 | 約90万円 |
狙い — 親が認知症になっても、入居者との契約更新や修繕が止まらないようにする。
注意 — このケースだけは、損益通算の制限が効いてきます。大規模修繕で赤字が出る年は、その赤字が使えません。修繕の時期は、信託を組む前に済ませておくか、赤字が出ない範囲に分割するのが実務です。
みどりたくみ先生信託口口座を作れる金融機関の探し方
契約書ができても、口座が作れなければ運用できません。探し方を具体的に示します。
探す順番
- 親のメインバンクに聞く — 「家族信託の信託口口座は作れますか」と支店に直接聞く。本部照会になることが多く、回答に1〜2週間かかります
- 地元の信用金庫を当たる — 地域密着型は柔軟なことがある
- 信託銀行・大手行の専用窓口 — 条件が厳しく、最低預入額を求められることもある
- 専門家に実績のある金融機関を聞く — これがいちばん早い
確認する5項目
| 確認事項 | なぜ必要か |
|---|---|
| 信託口口座の開設実績があるか | 「できます」と言われても実績ゼロのことがある |
| 契約書の事前チェックにかかる期間 | 1〜2か月かかる金融機関もある |
| 開設手数料 | 0円〜10万円程度と幅がある |
| 受託者が変わったときの手続き | 第二受託者への引き継ぎができるか |
| ネットバンキングが使えるか | 使えないと記帳のために毎回窓口へ行くことになる |
最後の項目は見落とされがちですが、日々の管理のしやすさを大きく左右します。
口座が作れなかったときの次善策
どうしても作れない場合、受託者個人名義の口座を「信託専用」として分けて使う方法があります。
ただし、前述のとおり受託者が亡くなると凍結され、受託者の債権者に差し押さえられるおそれがあります。
次善策であって、正解ではありません。口座を作れる金融機関を探すことを優先してください。
年間の税務スケジュール
家族信託を組むと、毎年やることが決まります。抜けると税務署から問い合わせが来ます。
| 時期 | やること | 誰が |
|---|---|---|
| 1月31日まで | 信託の計算書と合計表を税務署に提出(収益が年3万円超のとき) | 受託者 |
| 2月〜3月15日 | 受益者(親)の確定申告。信託不動産の収入も合算する | 受益者(実務は受託者が代行) |
| 4月〜6月 | 固定資産税の納税通知が受託者に届く。信託財産から支払う | 受託者 |
| 年に1回(任意の時期) | 貸借対照表・損益計算書を作成し、受益者に報告(信託法37条) | 受託者 |
| 受益者が亡くなったとき | 受益権の相続。相続税の申告は10か月以内 | 相続人 |
| 信託を終了したとき | 信託の計算書(終了分)を提出。信託抹消登記と所有権移転登記 | 受託者 |
実家(自宅)だけを信託している場合、収益が発生しないので1月の提出は不要です。賃貸に出した瞬間から必要になります。
みどりたくみ先生どれが合うかの判断も、無料相談で聞けます。合わなければそう言ってもらえます。
なお、入院・施設入居のときに求められる身元保証人は、家族信託でも成年後見でも代わりになりません。埋め方は身元保証人がいないとどうなる?にまとめています。
成年後見・遺言との比較
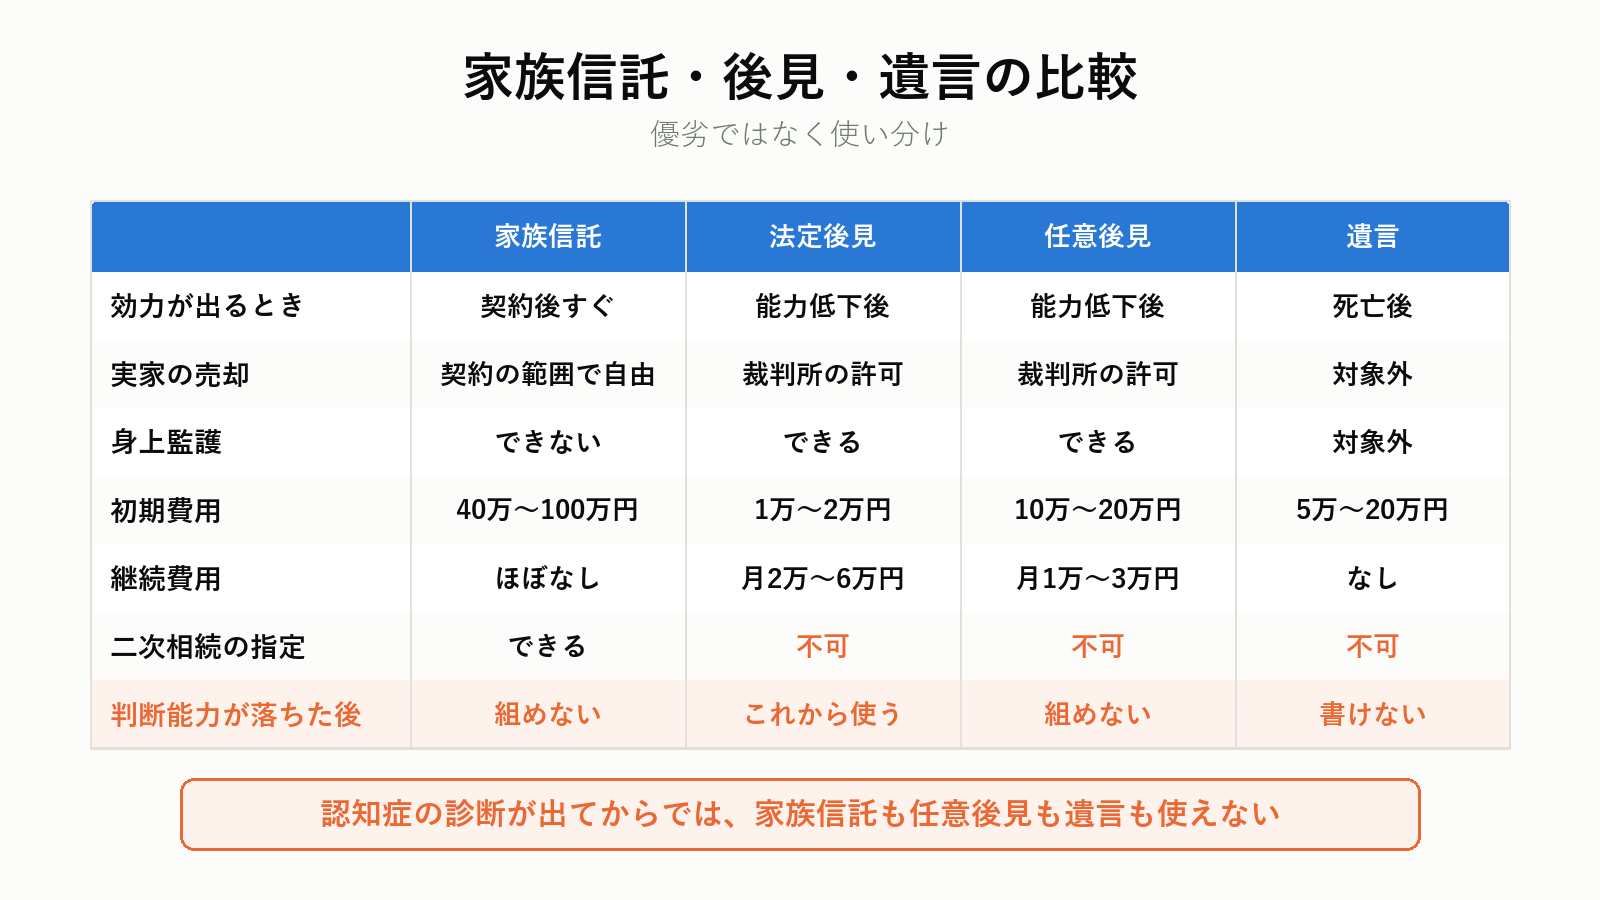
3つの制度を並べます。目的が違うので、優劣ではなく使い分けです。
| 家族信託 | 法定後見 | 任意後見 | 遺言 | |
|---|---|---|---|---|
| いつ効力が出るか | 契約後すぐ | 判断能力の低下後 | 判断能力の低下後 | 死亡後 |
| 実家の売却 | 契約の範囲で自由 | 家庭裁判所の許可が必要(居住用) | 同左 | 対象外 |
| 身上監護 | できない | できる | できる | 対象外 |
| 裁判所の関与 | なし | 常時 | 監督人を通じて | 検認(自筆の場合) |
| 初期費用 | 40万〜100万円 | 1万〜2万円+鑑定費用 | 10万〜20万円 | 5万〜20万円 |
| 継続費用 | ほぼなし | 月2万〜6万円(専門職の場合) | 月1万〜3万円 | なし |
| 二次相続の指定 | できる | 不可 | 不可 | 不可(一次のみ) |
| 判断能力が落ちた後 | 組めない | これから使う制度 | 組めない | 書けない |
いちばん大事な行は、最後の1行です。
認知症の診断が出てからでは、家族信託も任意後見も遺言も使えません。残るのは法定後見だけです。
そして法定後見では、実家の売却に家庭裁判所の許可が必要になり(居住用不動産の場合は民法859条の3)、時間も手間もかかります。
10年・20年で総額はどうなるか
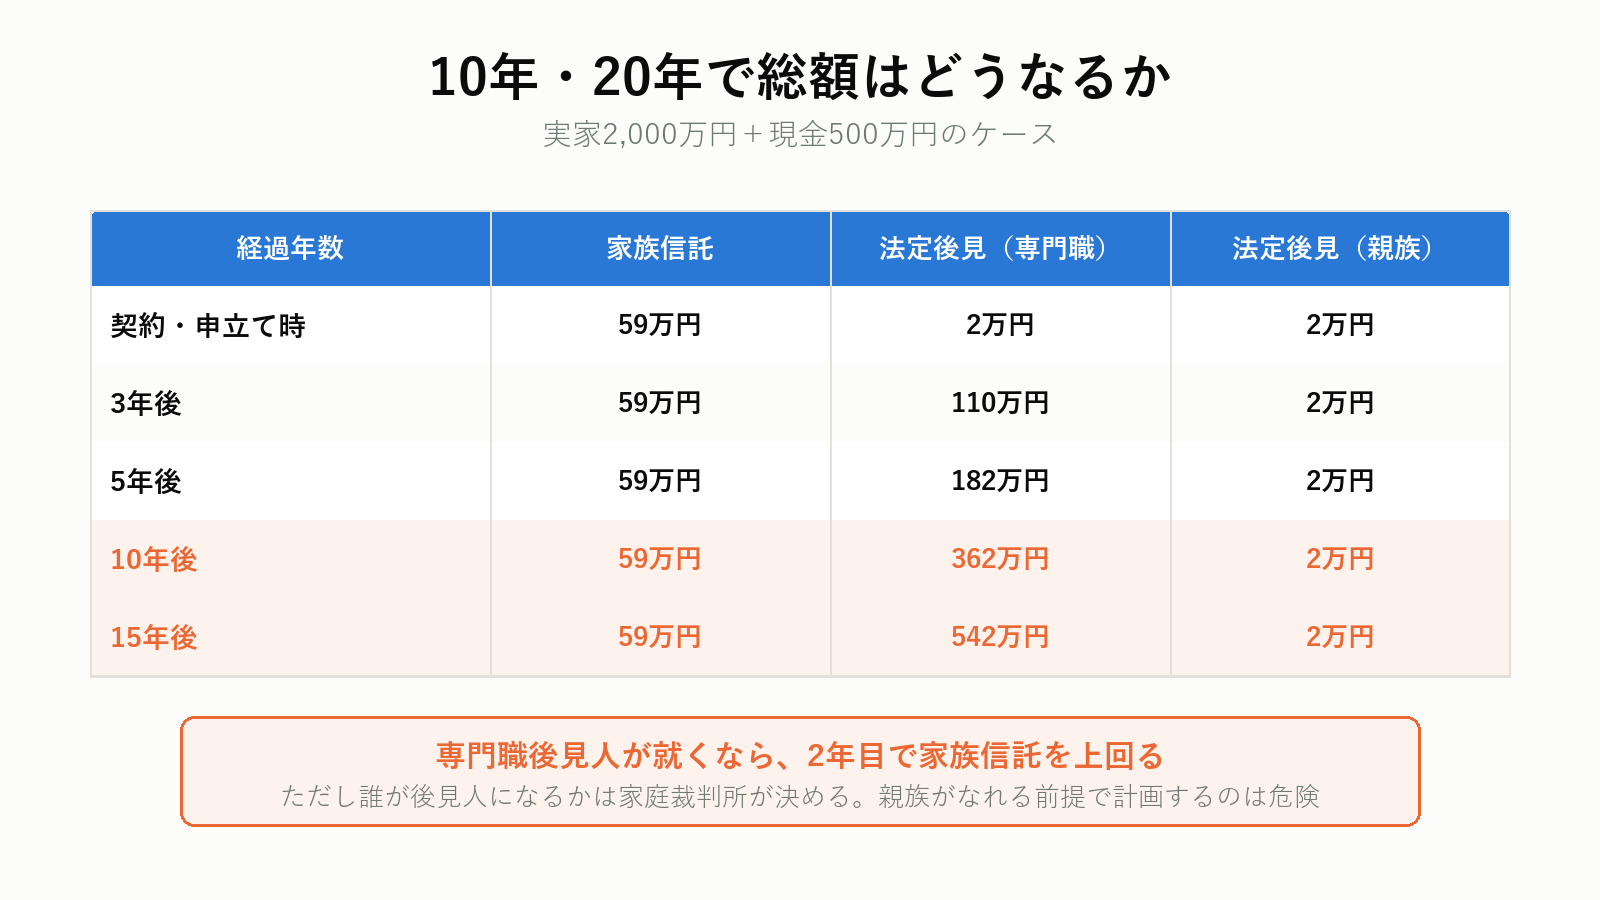
初期費用だけを比べると、成年後見のほうが圧倒的に安く見えます。長い目で見るとどうなるかを、実家(2,000万円)+現金500万円のケースで試算します。
| 経過年数 | 家族信託 | 法定後見(専門職が就任) | 法定後見(親族が就任) |
|---|---|---|---|
| 契約・申立て時 | 59万円 | 2万円 | 2万円 |
| 3年後 | 59万円 | 110万円 | 2万円 |
| 5年後 | 59万円 | 182万円 | 2万円 |
| 10年後 | 59万円 | 362万円 | 2万円 |
| 15年後 | 59万円 | 542万円 | 2万円 |
※法定後見の専門職報酬を月3万円(財産2,500万円クラスの目安)として計算
読み取れること
- 専門職後見人が就くなら、2年目で家族信託を上回ります
- 親族が後見人になれるなら、費用面では法定後見が圧倒的に安い
- ただし親族後見でも、居住用不動産の売却には家庭裁判所の許可が必要
つまり、判断のポイントは「親族が後見人になれるか」と「実家を売る予定があるか」の2つです。
| 状況 | 適した制度 |
|---|---|
| 親族が後見人になれ、実家を売る予定もない | 法定後見(安い) |
| 親族が後見人になれるが、実家を売る予定がある | 家族信託(許可が不要) |
| 親族が後見人になれない | 家族信託(後見だと費用が膨らむ) |
| 財産に争いがあり、家族がまとまらない | 法定後見(第三者が入る) |
みどりたくみ先生遺言執行者が要るかどうかの判断と報酬の相場は遺言執行者が要る場面で扱っています。
2つの後見制度の違いと費用は任意後見と法定後見の違いで扱っています。
自筆証書と公正証書の費用の比べ方については、遺言書の書き方と費用にまとめています。
向いているケース・向いていないケース
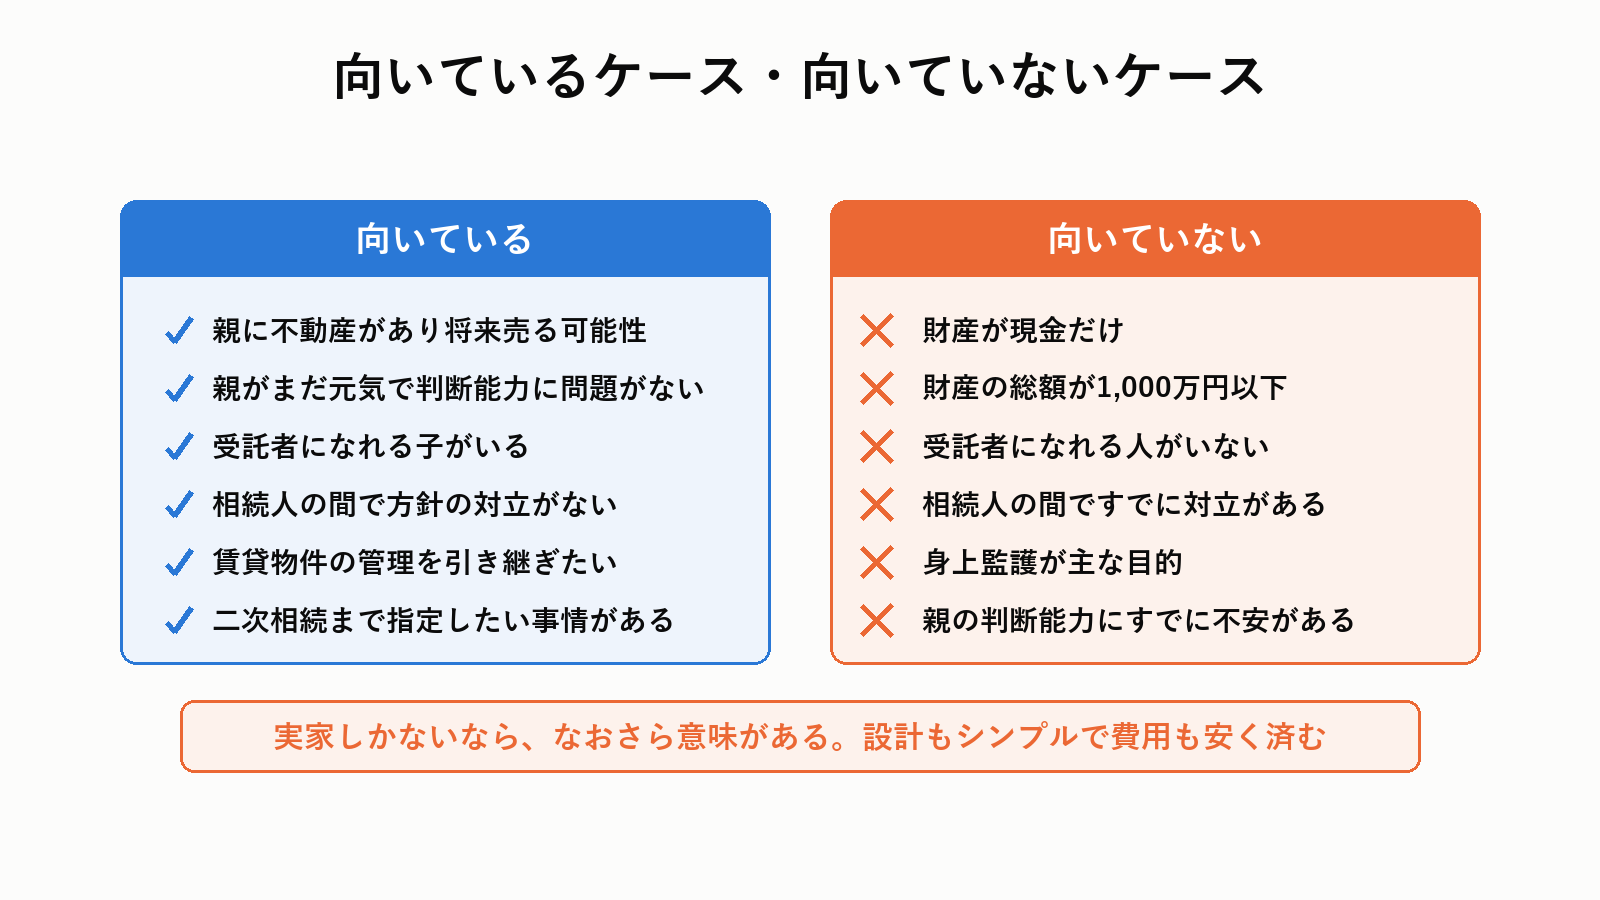
向いているケース
- 親に不動産があり、将来売却する可能性が高い
- 親がまだ元気で、判断能力に問題がない
- 受託者になれる子がいて、家族関係が良好
- 相続人の間で、方針の対立がない
- 賃貸物件があり、管理を引き継ぎたい
- 二次相続まで指定したい事情がある(先妻の子がいるなど)
向いていないケース
- 財産が現金だけ(代理人カードや任意後見で足りる)
- 財産の総額が1,000万円以下(費用倒れになる)
- 受託者になれる人がいない
- 相続人の間ですでに対立がある(後から無効を争われる)
- 身上監護が主な目的(後見制度を使う)
- 親の判断能力にすでに不安がある(そもそも組めない)
みどりたくみ先生費用を抑える方法
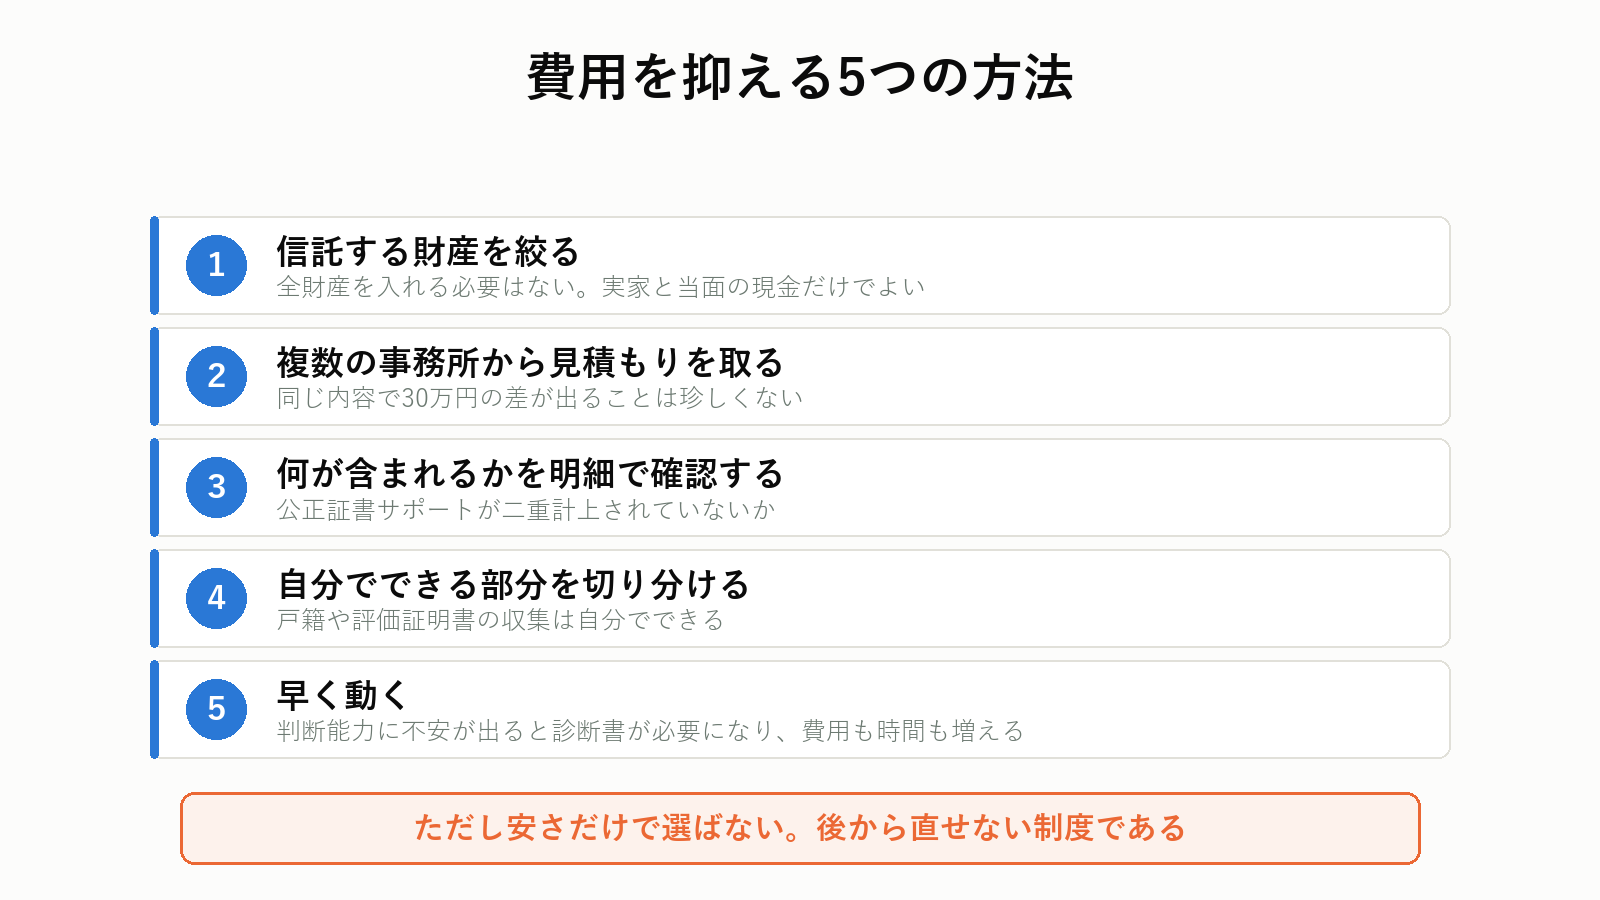
1. 信託する財産を絞る
コンサル報酬は信託財産の額に比例します。全財産を信託に入れる必要はありません。
実家と、当面の生活費・修繕費分の現金だけにすれば、報酬も登録免許税も下がります。
2. 複数の事務所から見積もりを取る
料率は事務所ごとに違います。同じ内容で30万円の差が出ることは珍しくありません。
ただし、安さだけで選ばないでください。前述のとおり、後から直せない制度です。
3. 「何が含まれるか」を明細で確認する
コンサル報酬・契約書作成・公正証書サポート・登記が、別々に計上されて二重になっていないかを見ます。
4. 自分でできる部分を切り分ける
戸籍や評価証明書の収集は自分でできます。「書類収集は自分でやるので、その分を引いてください」と交渉できる事務所もあります。
5. 早く動く
親の判断能力に不安が出てからでは、医師の診断書が必要になったり、公証人が受け付けなかったりします。元気なうちが、いちばん安く、いちばん確実です。
比較対象がないと見積書は読めません。複数の事務所に当たるところから始めてください。
見積書のチェックポイント
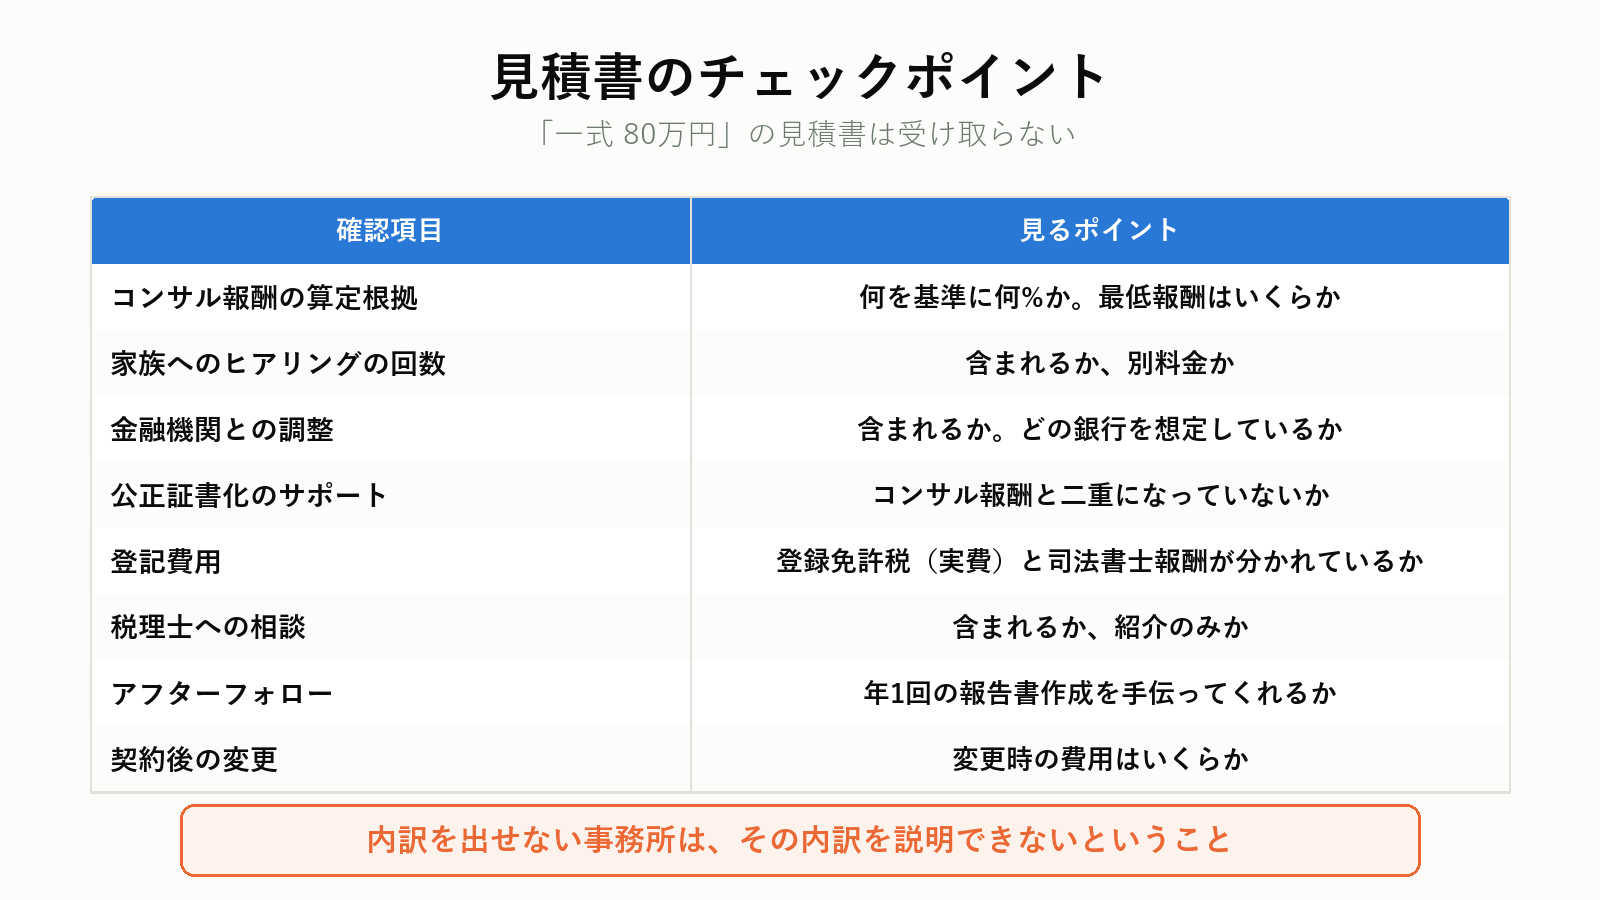
見積書を受け取ったら、次の項目が明記されているかを確認してください。
| 確認項目 | 見るポイント |
|---|---|
| コンサル報酬の算定根拠 | 何を基準に何%か。最低報酬はいくらか |
| 家族へのヒアリングの回数 | 含まれるか、別料金か |
| 金融機関との調整 | 含まれるか。どの銀行を想定しているか |
| 公正証書化のサポート | コンサル報酬と二重になっていないか |
| 登記費用 | 登録免許税(実費)と司法書士報酬が分かれているか |
| 信託口口座の開設手数料 | 誰が負担するか |
| 税理士への相談 | 含まれるか、紹介のみか |
| アフターフォロー | 年1回の報告書作成を手伝ってくれるか。有料か |
| 契約後の変更 | 変更時の費用はいくらか |
「一式 80万円」としか書かれていない見積書は、受け取らないでください。内訳を出せない事務所は、その内訳を説明できないということです。
よくある失敗5つ
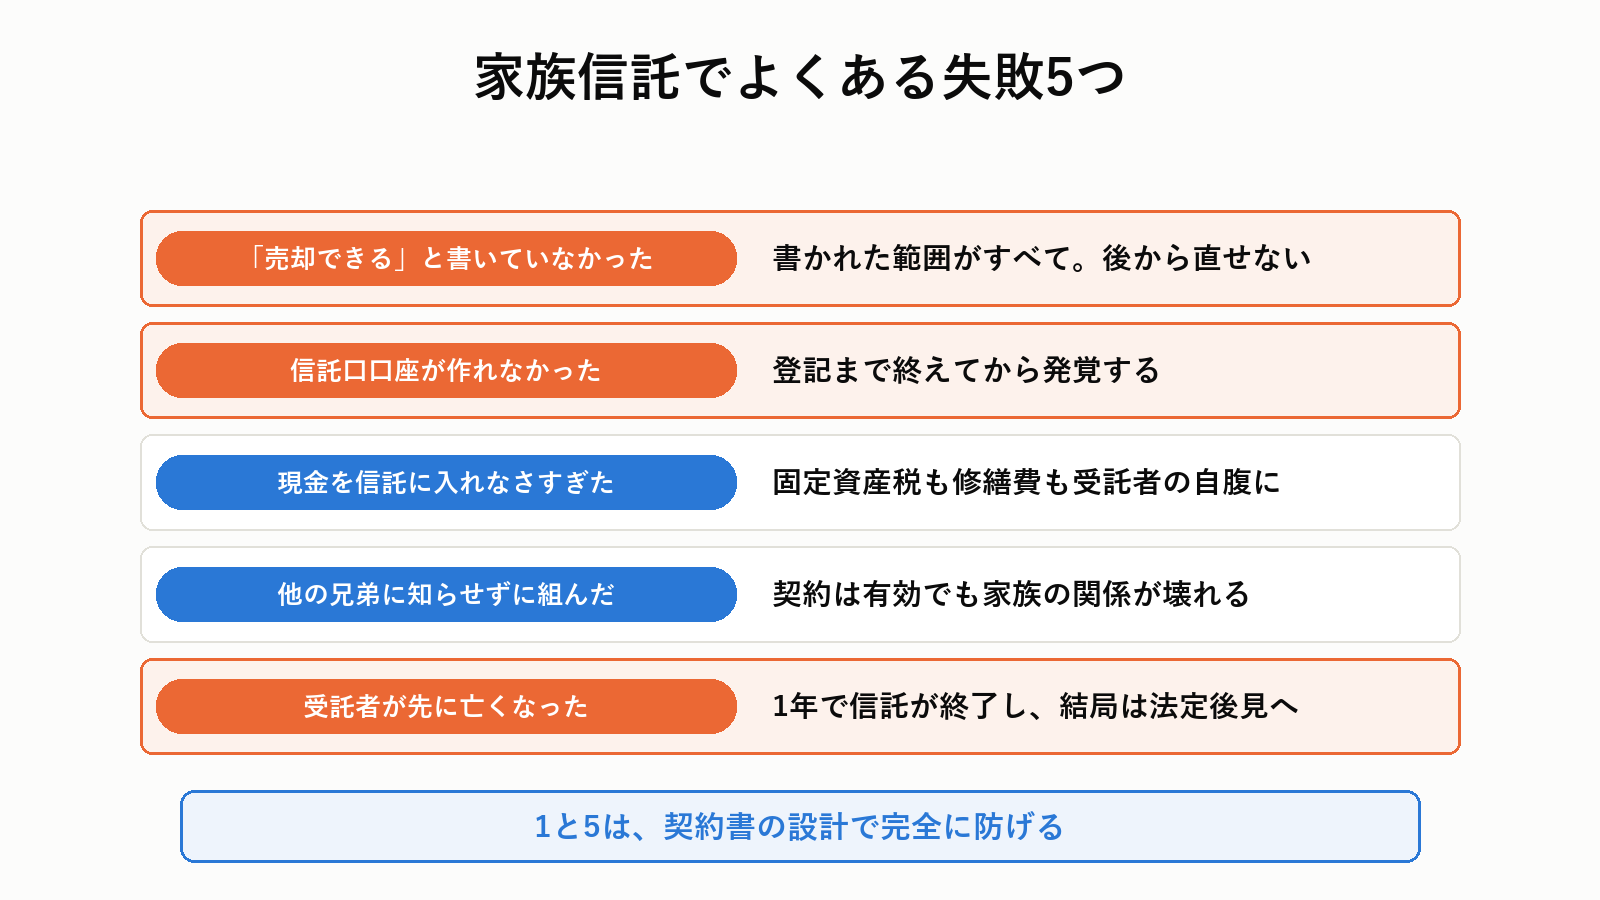
1|契約書に「売却できる」と書いていなかった
受託者の権限は、契約書に書かれた範囲がすべてです。「財産を管理する」としか書かれていないと、いざ売ろうとしたときに買主側の司法書士に止められます。
そして委託者(親)が認知症になった後は、契約を変更できません。この失敗は、取り返しがつきません。
2|信託口口座が作れなかった
契約書を作り、公正証書にし、登記まで終えてから「うちでは信託口口座は作れません」と言われるケースです。
金融機関との事前調整をしない専門家に依頼すると、これが起きます。
3|現金を信託に入れなさすぎた
不動産だけを信託し、現金をまったく入れなかった場合。
固定資産税の納税通知は受託者に届きます。修繕費も、火災保険料も、信託財産から払えません。受託者が自腹を切り続けることになります。
年間の固定資産税と維持費の5〜10年分を、目安として入れておいてください。
4|他の兄弟に知らせずに組んだ
親と受託者になる子だけで進めた結果、親が亡くなった後に他の兄弟が知り、無効を争われるケースです。
契約自体は有効でも、家族の関係は壊れます。そして遺留分の問題は残ります。
5|受託者が先に亡くなった
第二受託者を定めていなかった場合、新たな受託者が就任しないまま1年が経過すると信託は終了します(信託法163条3号)。
その時点で親が認知症なら、結局は法定後見に行き着きます。高い費用を払った意味がなくなります。
契約した後に、受託者がやってはいけないこと
契約書ができて登記も終わると、「もう終わった」と気が緩みます。しかし受託者の仕事はそこから始まります。
信託法が禁じている行為を、具体的な場面に置き換えて挙げます。
| やってはいけないこと | 根拠 | 何が起きるか |
|---|---|---|
| 信託財産を自分のものにする | 忠実義務(信託法30条) | 損失てん補請求の対象(信託法40条) |
| 信託口口座と自分の口座を混ぜる | 分別管理義務(信託法34条) | どこまでが信託財産か分からなくなる |
| 信託不動産を自分に売る | 利益相反行為(信託法31条) | 原則として取り消される |
| 信託財産を担保に自分の借金をする | 同上 | 同上 |
| 帳簿をつけない | 信託法37条1項 | 受益者や他の相続人に説明できない |
| 年1回の報告をしない | 信託法37条3項 | 不信を招き、争いの火種になる |
| 受益者に無断で信託財産を使う | 忠実義務 | 同上 |
現実に起きやすいのは「混ぜてしまう」
悪意がなくても起きるのが、口座の混同です。
- 実家の修繕費を、うっかり自分の口座から払った
- 固定資産税を立て替えたまま、精算していない
- 売却代金の一部を、自分の口座に移した
これらはその都度、帳簿に記録して精算すれば問題ありません。しかし記録がないまま何年も経つと、後から証明できなくなります。
最低限やること
| 頻度 | やること |
|---|---|
| その都度 | 領収書を保管する。信託財産に関する支出は信託口口座から出す |
| 月1回 | 通帳を記帳し、収支をメモする |
| 年1回 | 収支をまとめ、受益者と他の相続人に共有する |
| 10年間 | 帳簿と書類を保存する(信託法37条4項) |
みどりたくみ先生よくある質問
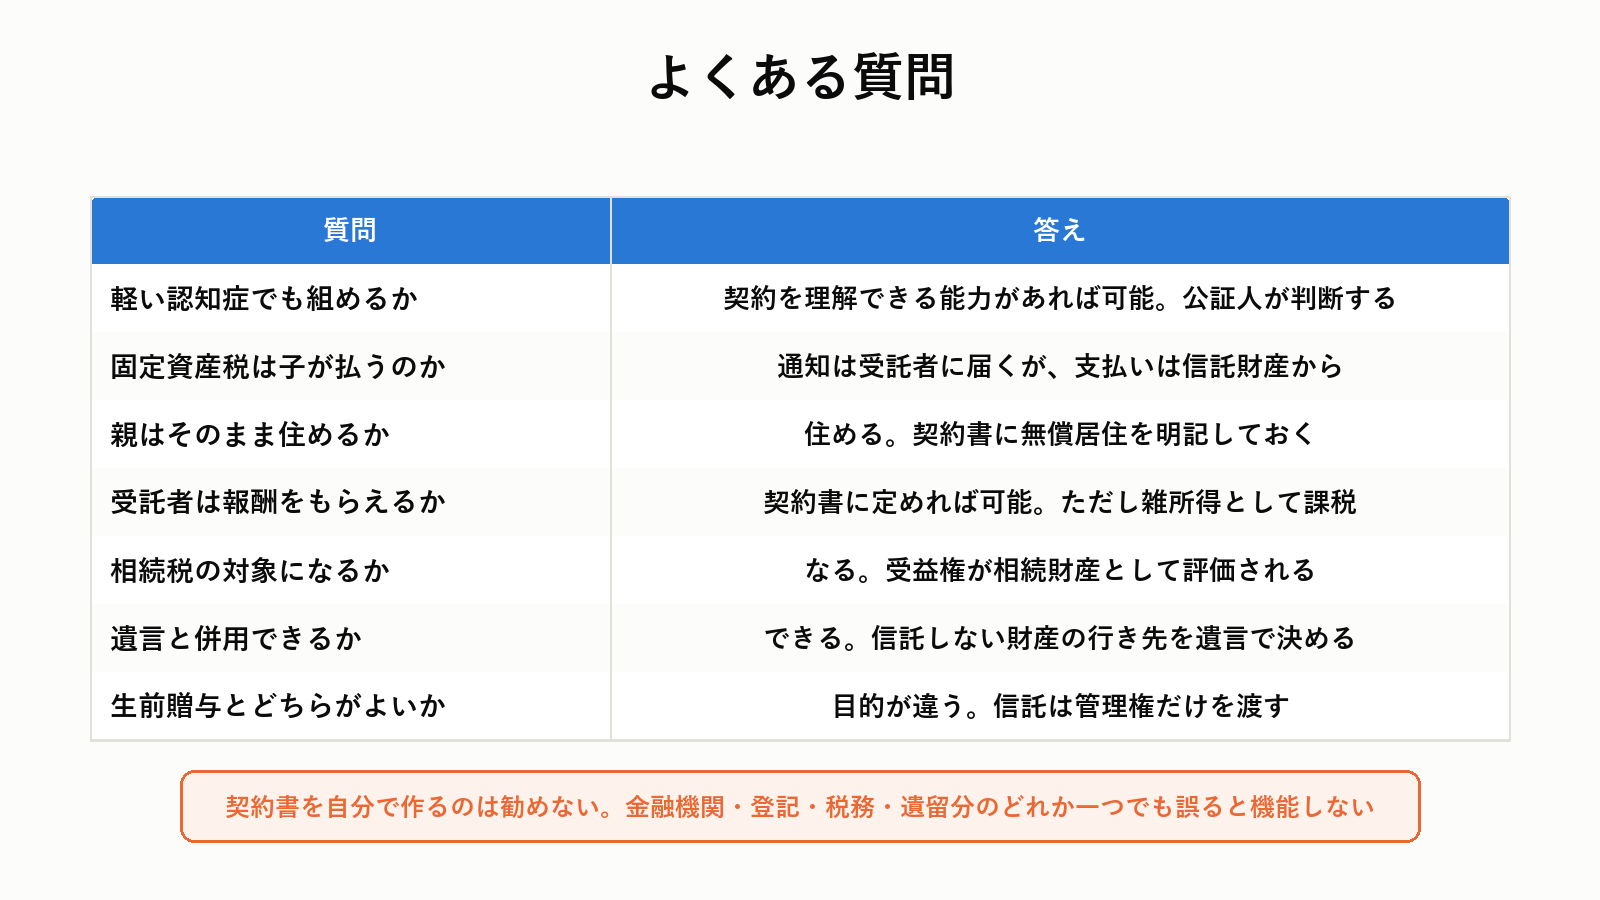
Q. 親が軽い認知症でも組めますか
契約の内容を理解できる程度の判断能力があれば、組める可能性があります。ただし公証人が本人と面談して判断します。医師の診断書を求められることもあります。
「要介護認定を受けている=組めない」ではありません。要介護と判断能力は別です。まずは専門家に相談してください。
Q. 実家の名義が子になると、固定資産税は子が払うのですか
納税通知書は受託者(子)に届きます。ただし支払いは信託財産から行います。実質的な負担は親のままです。
Q. 信託した実家に、親はそのまま住めますか
住めます。受益者として、その家に住む利益を受けているという整理になります。契約書に「受益者は信託不動産に無償で居住できる」と明記しておくのが一般的です。
Q. 受託者になった子は、報酬をもらえますか
契約書に定めれば、もらえます。ただし受託者の所得(雑所得)として課税されます。無報酬にするケースのほうが多数です。
Q. 信託した財産は、相続税の対象になりますか
なります。親が亡くなると、受益権が相続財産として評価され、課税されます。財産の中身が変わらないので、評価額も基本的に変わりません。
Q. 遺言と併用できますか
できます。むしろ併用すべきです。信託していない財産(預金の一部、家財、車など)は信託の対象外なので、遺言でその行き先を決めておきます。
Q. 信託契約書を自分で作れますか
法律上は可能ですが、勧めません。金融機関の審査、登記、税務、遺留分——どれか一つでも設計を誤ると機能しません。そして後から直せません。
Q. 親が2人(父と母)いる場合は
それぞれ別に信託を組むのが原則です。財産の名義が別だからです。ただし同じ専門家にまとめて依頼すれば、報酬を割り引く事務所もあります。
Q. 信託が終わったら、名義はどうなりますか
信託の終了後、契約書で定めた「残余財産の帰属先」に所有権が移ります。このとき信託抹消登記と所有権移転登記が必要で、登録免許税と司法書士報酬が再びかかります。
Q. 家族信託と生前贈与、どちらがいいですか
目的が違います。生前贈与は所有権そのものを渡すので、贈与税がかかり、親は財産を失います。家族信託は管理権だけを渡すので、贈与税はかからず、経済的な利益は親のままです。
「認知症になっても実家を売れるようにしたい」だけなら、家族信託です。「今のうちに財産を子に渡したい」なら、贈与か相続時精算課税制度を検討します。
実家じまいの文脈でどう使うか
家族信託は、実家じまいの「前段階」の制度です。
親が元気なうちに信託を組んでおけば、認知症になった後でも、子が実家を売却できます。
| タイミング | 家族信託の役割 |
|---|---|
| 親が元気 | 信託を組む。まだ売らなくてよい |
| 親が施設に入る | 子が実家を売却し、入居金と介護費用に充てる |
| 親が認知症になった | 信託があれば売れる。なければ法定後見 |
| 親が亡くなった | 受益権が相続される。信託を終了して名義を整理 |
つまり、「いま売るかどうか」を決めなくてよくなるのが最大の価値です。
判断を先送りしながら、選択肢だけは残せる。これが家族信託を組む理由です。
逆に言えば、いま売ると決めているなら、家族信託は不要です。親が元気なうちに売ってしまうほうが、費用も手間もかかりません。
売却を検討するなら実家の売却は相続前と相続後どちらが得かで、税金の違いを確認してください。査定の取り方は相続した実家におすすめの不動産一括査定サービス比較にまとめています。
まとめ
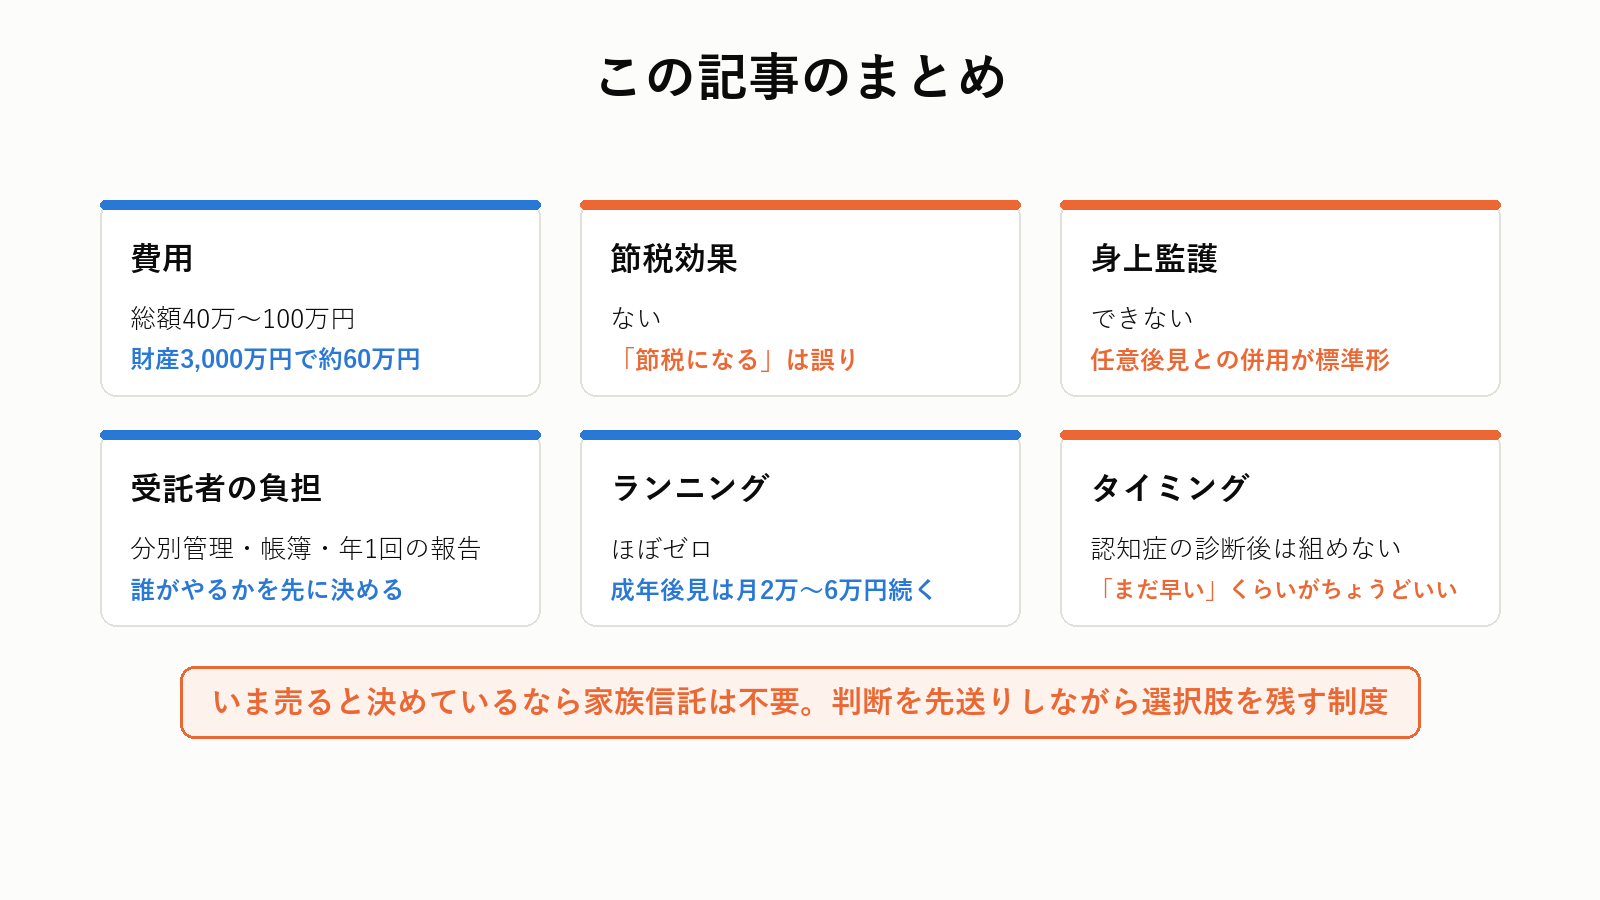
費用
- 総額は40万〜100万円。財産3,000万円で約60万円が目安
- 内訳はコンサル報酬・契約書作成・公正証書・信託登記
- 公証人手数料は財産3,000万円で26,000円(公証人手数料令 別表)
- 登録免許税は土地0.3%・建物0.4%
- ランニングコストは低い。成年後見の月2万〜6万円と対照的
10のデメリット
- 損益通算ができない(措法41条の4の2)
- 節税効果はない
- 身上監護ができない
- 遺留分の問題は消えない
- 受託者の負担が重い(分別管理・帳簿・年1回の報告)
- 30年ルールがある(信託法91条)
- 専門家の当たり外れが大きい
- 受託者が先に亡くなるリスク
- 信託口口座を作れない金融機関がある
- 途中でやめにくい
判断のしかた
- 不動産があるなら検討する価値がある
- 現金だけ、または財産1,000万円以下なら費用倒れ
- 身上監護が必要なら任意後見を併用する
- いま売ると決めているなら、家族信託は不要
そして、いちばん大事なこと。
認知症の診断が出た後では、家族信託は組めません。
「まだ元気だから」は、検討しない理由ではなく、いま検討すべき理由です。元気なうちにしか選べない制度だからです。
まずは実家の評価額を把握し、複数の事務所から見積もりを取るところから始めてください。
実家じまい全体の流れは実家じまいの進め方に、親が亡くなった後の手続きは親が死んだらやること順番にまとめています。
親が元気なうちに相談する
認知症と診断されたあとでは、家族信託も売却もできなくなります。 費用とデメリットを理解したうえで、間に合うかどうかを先に確認してください。
本欄はプロモーションを含みます。掲載内容・条件は各サービスの公式サイトで最新のものをご確認ください。
この記事について
執筆:葉山 湊(はやま みなと)
自身の家族の実家じまいを経験し、そのときに「どこにも書かれていなかったこと」を出発点にこのサイトを立ち上げました。司法書士・税理士などの資格は保有していません。制度や法令については、必ず一次情報(法務省・国税庁・国土交通省・各自治体)にあたって記事に反映しています。
本記事の主な出典は次のとおりです。
・受託者の義務・30年ルール:信託法30条・34条・37条・91条・163条・164条
・公正証書の手数料:公証人手数料令 別表(第9条、第17条、第19条関係)
・信託登記の登録免許税:登録免許税法 別表第一 一(十)/租税特別措置法72条1項2号
・損益通算の制限:租税特別措置法41条の4の2
・信託の計算書:所得税法227条/所得税法施行規則96条2項
制度は改正されます。本記事の内容は2026年9月4日時点の公表情報にもとづきます。 費用は事務所により異なります。実際の判断は、司法書士・税理士・弁護士にご確認ください。